
Дата публикации текста: 2022/09/12
💱 PayPal (PYPL) - обзор результатов компании за 1П 2022г и еще одно подтверждение глобальных экономических проблем
▫️Капитализация: 111 млрд
▫️Выручка TTM: 26 млрд
▫️EBITDA TTM: 4,6 млрд
▫️Прибыль TTM: 2 млрд
▫️fwd P/E 2022: 22
▫️P/B: 5,5
👉 PayPal - крупнейшая дебетовая электронная платёжная система. Позволяет клиентам оплачивать счета и покупки, отправлять и принимать денежные переводы.
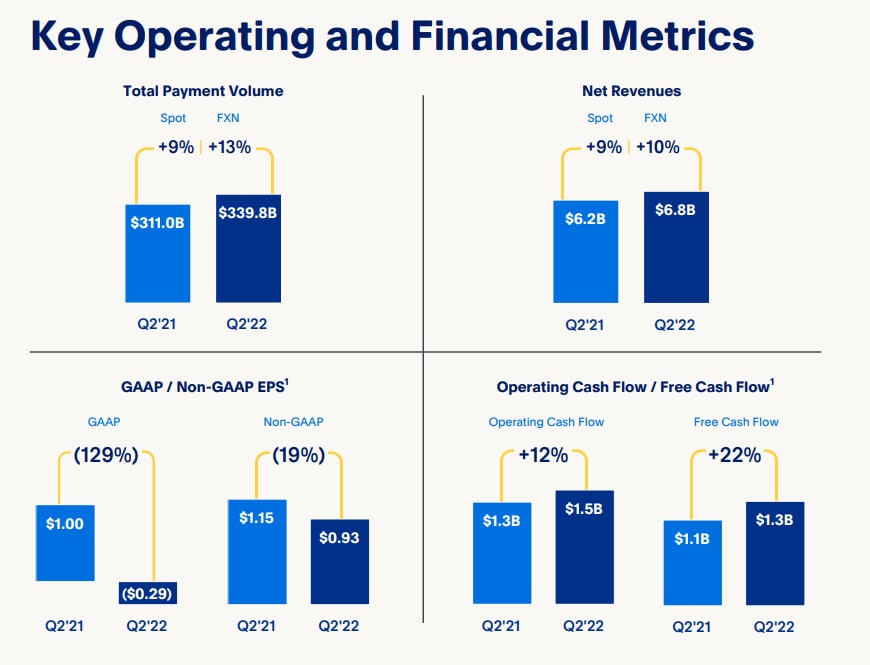
⚠️ Рост бизнеса PayPal существенно замедлился во 2кв2022г: выручка выросла всего на 9% г/г, прибыль сократилась на 21% г/г (если брать скорректированные показатели), операционная маржинальность снизилась с 26,5% до 19,1%. Теперь менеджмент компании ожидает рост выручки всего на 12% г/г (скорее всего по итогу будет даже меньше). Долгосрочный прогноз развития компании был отозван и пересматривается. ❗
✅ PayPal представила свой собственный BNPL сервис "Pay Monthly". Конкуренция на этом рынке ещё выше чем на основном рынке PayPal и поэтому много от этого направления ожидать не стоит. Тем не менее, собственный BNPL сервис вполне может принести компании небольшой прирост комиссионных доходов.
✅ Компания имеет вполне привлекательную оценку - fwd P/E 2022 всего 22 (на пике компания торговалась в 65 P/E). Для PayPal это одна из самых дешевых оценок за всю историю и значительно дешевле средней оценки компании с 2016г (P/E 35). Конечно надо учитывать, что в эту оценку заложены текущие реалии и более медленный рост компании.
✅ PayPal одобрил программу байбек на сумму в 15 млрд долларов (13,5% текущей капитализации). Байбек будет осуществлен за счет имеющихся средств на балансе компании и частично с помощью привлечения долга. Сумма байбека достаточно крупная и среднесрочно будет выступать поддержкой для роста цены акций.
✅ Компания работает в защитном секторе экономики, объем платежей, как и объем комиссий, скорее всего долгосрочно расти вместе с инфляцией. Компании такого сектора редко торгуются с дисконтом.
❌ Риск роста конкуренции в секторе платежей полностью реализовался и многие ниши PayPal пришлось уступить. Самый популярный мобильный кошелек теперь CashApp (от Square), а такие сервисы для оплаты товаров и услуг как PrimePay (Amazon) ApplePay и ShopPay (Shopify) заняли значительную часть рынка PayPal. Такая конкуренция ограничивает перспективы роста компании и снижает маржинальность (приходится делать сервис более доступным и привлекательным для привлечения клиентов в условиях, когда особой разницы между системами нету).
Многие из конкурентов компании обладают собственным не менее узнаваемым брендом, что еще больше усложняет ситуацию в отрасли. С другой стороны, это почти наверняка пик конкуренции в секторе оплаты товаров и услуг и теперь более слабые игроки начнут закрываться и уступать свою долю другим конкурентам.
❌ Как я и отмечал в прошлом обзоре на компанию, характер бизнеса делает PayPal уязвимым для валютного риска. Укрепление доллара привело к тому, что компания недополучила 4% роста платежей и 1,5% выручки.
❌ PayPal начинает сокращать сотрудников. Так, в Ирландии будет уволено 500 сотрудников (1,5% от общего штата). Это позитивно повлияет на расходы компании, но прежде всего это указывает на то, что у PayPal серьёзные проблемы с ростом бизнеса и в текущих условиях в таком количестве сотрудников просто нет необходимости. При этом такие конкуренты компании как Adeyen и Square продолжают нанимать персонал.
Выводы:
PayPal пострадал от притока инвестиций и роста конкуренции в секторе оплаты товаров и услуг. Если ранее компания роста по 18-20% в год при чистой маржинальности в 16-20%, то теперь компания будет показывать рост выручки около 9-12% при маржинальности в 10-13%. Но при этом значительно упала и оценка компании: P/E снизился с средних 35 до текущих 20-22 (-42%).
По такой оценке, акции компании выглядят вполне привлекательно с долгосрочной целью в 110$ за акцию. Конечно, в моменте они ...окончание текста по ссылке->
Источник: t.me/taurenin/965
Post #2311
707
- 👍 4