
Дата публикации текста: 2022/09/23
🛒 О’кей (OKEY) - обзор результатов компании за 1П 2022г
▫️Капитализация: 7 млрд
▫️Выручка TTM: 195 млрд
▫️EBITDA TTM: 16,5 млрд
▫️Прибыль TTM: 0,6 млрд
▫️fwd P/E 2022: -
▫️P/B: 0,5
👉 «О’КЕЙ» - крупная российская розничная сеть. Группа представлена двумя форматами: гипермаркетами под брендом «О`КЕЙ» и дискаунтерами под брендом «ДА!».
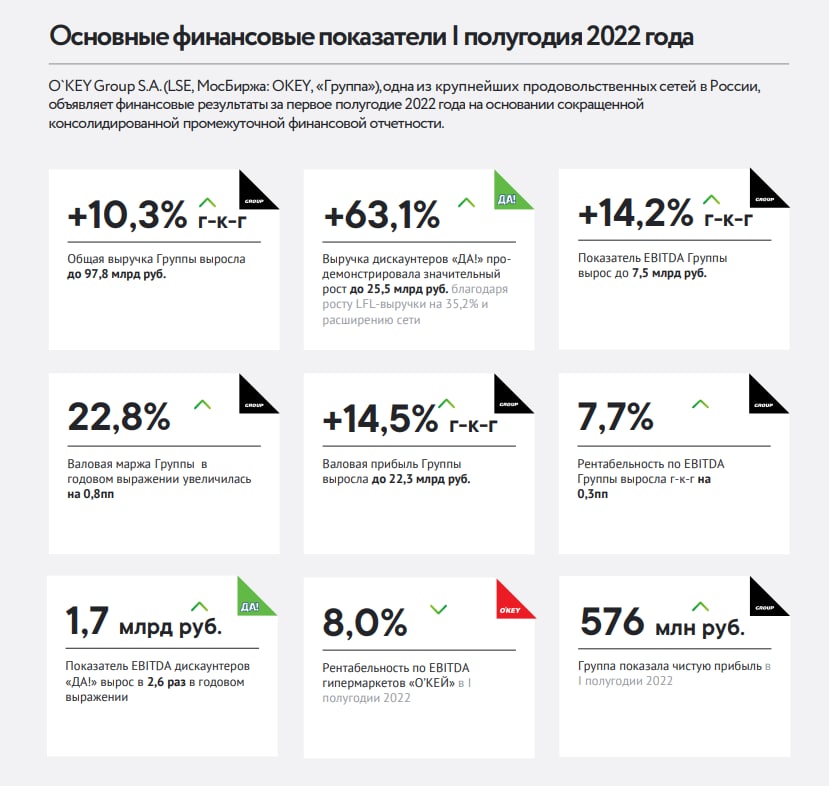
⚠️ Компания показывает результаты ниже общего уровня инфляции: общая выручка увеличилась всего на 10%, операционная прибыль на 0,6%, а чистый убыток без учета курсовых разницы вырос в 2,5 раза и составил 957 млн рублей.
⚠️ KPI компании также оставляют желать лучшего. Сопоставимая выручка гипермаркетов Окей сокращается на 1,8% г/г, а маржинальность по EBITDA в этом сегменте также незначительно сокращается.
Хороший рост показывает только сеть дискаунтеров «ДА!» (рост сопоставимой выручки на 35,2% при росте общей выручки на 63,2%), что многое говорит о текущим состоянии среднего потребителя в РФ.
✅ Дискаунтер «ДА!» хоть и уступает в темпе развития своим конкурентам (Магнит моя цена, Чижик), но тем не менее этот формат оказался весьма удачным. Сочетание низкой себестоимости и большого % собственных товаров позволяет компании работать с достаточно высокой маржинальностью (особенно по сравнению с гипермаркетами). К 2025г компания планирует довести выручка в этом сегменте до 50% от общей выручки и вполне возможно этого удастся добиться и раньше. Сейчас выручка от дискаунтеров составляет 26% от общих продаж.
❌ Компания по-прежнему убыточная на уровне скорректированной чистой прибыли. По итогам года убыток Окей составит около 2 млрд рублей.
❌ У компании растет общий уровень чистых процентных обязательств и теперь он составляет 60 млрд рублей (+3,5% г/г). Расходы на обслуживание долга также выросли на 14,2% г/г и составили 2,6 млрд рублей, что полностью съедает чистую прибыль компании. Net-debt/EBITDA находится на повышенном уровне 3,7. Финансовое состояние компании оставляет желать лучшего.
❌ Окей выплатил дивиденды несмотря на свою зарубежную юрисдикцию. Однако до акционеров в РФ они так и не дошли. Основные акционеры находятся за рубежом и компания решила соблюдать именно их интересы.
👆 Еще один пример реализации рисков компаний в иностранной юрисдикции.
Вывод:
Из всех представителей сектора продуктового ретейла, Окей является самой слабой компанией. Все операционные результаты уступают конкурентам и даже единственный позитивный сегмент дискаунтеров показывает динамику меньше, чем у конкурентов. На дальнейшие развитие Окей придется и дальше наращивать долг, что опять приведет к росту финансовых расходов. В таком виде финансовая модель компании неустойчива. При этом собственники выводят деньги в личных целях и игнорируют акционеров из РФ.
При инвестициях в сектор - выбор лучше сделать в пользу Магнита, который пока не оценен дешево или X5 Group (хотя, там тоже риск иностранной юрисдикции).
Не является индивидуальной инвестиционной рекомендацией
#обзор #Окей #OKEY
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/986
Post #2324
938
- 👍 5