TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2263 · Back to latest

Older Posts 20 shown
Post #2262 666
Дата публикации текста: 2022/08/17

🔨⬇️DEUTSCHE BANK ПОНИЖАЕТ РЕЙТИНГ STANLEY BLACK & DECKER, ПОСКОЛЬКУ ДОХОДЫ ПРОИЗВОДИТЕЛЯ ЭЛЕКТРОИНСТРУМЕНТОВ ОКАЗАЛИСЬ ПОД ДАВЛЕНИЕМ

⬇️Банк понизил рейтинг Stanley Black & Decker $SWK до "держать" с "покупать" и снизил ценовой ориентир до $111 со $126.

➡️Этот шаг Deutsche последовал после серии сокращений из-за высокой инфляции и ослабления потребительского спроса. Stanley Black & Decker недавно понизила прогноз прибыли на весь год до диапазона от $5 до $6 за акцию с предыдущего диапазона от $9,50 до $10,50 за акцию.

💬"Дешевая" оценка обычно удерживала нас от понижения рейтинга акций до этого момента, но после значительного снижения прогноза прибыли на 2022 год, коэффициент NTM P/E акций вырос до 22x, что представляет собой 17% премию к медиане группы MI/EE", - написала Николь ДеБлейс в своей записке во вторник. "И хотя сравнивать оценку SWK с аналогичными компаниями нечестно, учитывая значительные различия в циклической динамике (потребительский сектор против промышленного), мы считаем, что текущая цена акций близка к тому, чтобы точно оценить реальный прогноз впадины EPS".

📍В перспективе Deutsche Bank видит риск снижения прогноза прибыли Stanley Black & Decker на этот год, учитывая сложные условия для покупателей и снижение активности в жилищном строительстве. Даже несмотря на то, что компания снизила собственные ожидания, она не полностью устранила риск, по словам ДеБлейза.

⛏Кроме того, компания уступила долю рынка конкуренту Milwaukee Tools $TTNDY, что также представляет риск для ее прогноза.

💬"Мы обеспокоены тем, что потеря доли может продолжиться в ближайшие годы, а если нет, то SWK, возможно, придется увеличить расходы на НИОКР/инновации для борьбы с этим, что может негативно сказаться на прибыльности", - написал ДеБлейз.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/172423
Post #2261 733
Дата публикации текста: 2022/08/16

​​🏦🇺🇸 РЫНОК ВЕДЕТ СЕБЯ ТАК, БУДТО В НЕМ ЕСТЬ БОЛЬШЕ ДЕНЕГ - САНТОЛИ

🗣 Среди профессионалов есть много опасений, что рынок забежал слишком далеко — что иногда является еще одним способом сказать: “Я недостаточно участвовал в недавнем росте”. Скептицизм - это чистый позитив с точки зрения настроений. Это означает, что, вероятно, остается больше наличных денег, готовых вернуться на рынок, и рынку, вероятно, придется пойти выше, чтобы найти агрессивных продавцов.

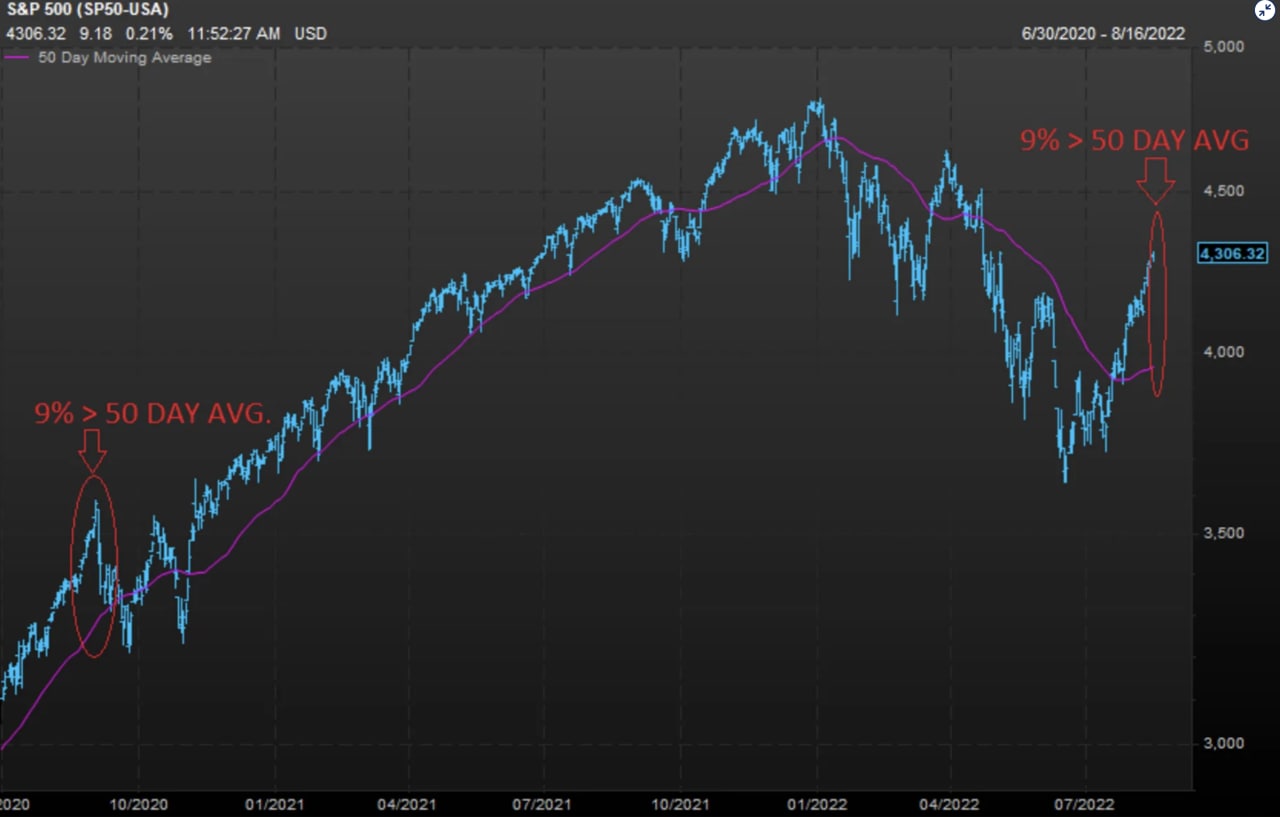
✍️ Тем не менее, S&P 500 довольно перекуплен технически, с точки зрения того, насколько он находится выше своего 50-дневного среднего значения. Рост на 17% за два месяца является значительным, и было зарегистрировано несколько сигналов, которые, как правило, предполагают дальнейший рост в ближайшие месяцы.

⚙️ ФРС предстоит сделать гораздо больше, особенно после того, как финансовые условия этим летом ослабли; и экономика еще не ощутила влияние уже введенного ужесточения, и мы остаемся в лучшем случае в режим “позднего цикла” с высоким риском рецессии. И все же сегодня у нас есть ритейлеры, ведущие к росту благодаря лучшим результатам по крупным продажам, чем мы ожидали.

🎢 Оценка - довольно слабый показатель эффективности рынка в краткосрочной перспективе (даже до пары лет), но она помогает определить долгосрочную доходность. Является ли сегодняшняя форвардная прибыль S&P 500 18x раз разумной или слишком высокой, полностью зависит от того, сохранится ли рост, а инфляция снизится, как и ожидалось. Это довольно просто. Равновзвешенный S&P 500 на уровне 16x имеет больше поддержки, показывая, что лидеры роста мегакапитализации по-прежнему раздувают индекс P/E.

☠️ Это сложная смесь макроэкономического стресса (глобальная слабость, ослабление китайской валюты) и относительной устойчивости США (высокий номинальный рост, рост доходов компаний S&P растет двузначными цифрами). Сезонные факторы вскоре тоже становятся немного сложными, поэтому все больше людей сходятся во мнении, что в сентябре/октябре ожидается усиление волатильности и, возможно, повторное тестирование минимума. Опять же, правдоподобные, но недостаточно инвестированные хедж-фонды, следующие тренду, и здоровые корпоративные аппетиты к выкупу акций толкают в другом направлении.

🐹 Акции мемов продолжают расти, а $BBBY Bed Bath & Beyond смехотворны. Это не очень хороший знак, но он соответствует теме “эхо-пузыря”, в которой рискованные / модные акции, достигшие пика в начале 2021 года и впоследствии рухнувшие, получают некоторое облегчение.

⚡️ Широта рынка средняя, немного лучше, чем 50/50. Индекс волатильности VIX Cboe сонный ниже 20.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/172128
Post #2260 710
Дата публикации текста: 2022/08/16

​​⚒ Распадская (RASP) - актуальный обзор компании и оценка перспектив

▫️ Капитализация: 198 млрд ₽
▫️ Выручка 1П 2022: 1691 млн $ (+147,5% г/г)
▫️ Прибыль 1П 2022: 662 млн $ (+311% г/г)
▫️ EBITDA 1П 2022: 1054 млн $ (+240 % г/г)
▫️ Fwd P/E 2022: 2
▫️ P/B: 1,28
▫️ Прогнозные дивиденды 2022: 34%

👉 98% выручки компании генерируют продажи коксующегося угля. Ключевым акционером компании является EVRAZ plc (Великобритания) с долей больше 93%.

👉География распределения объёма продаж угольного концентрата в 1П 2022г изменилась:
▫️ Россия: 2882 тыс. т (50%)
▫️ Азиатско-тихоокеанский регион: 2633 тыс. т (46%)
▫️ Европа: 230 тыс. т (4%)

👉 Дивидендная политика: выплаты не менее 100% от FCF, если Чистый долг/EBITDA < 1. И, не менее 50% от FCF, если Чистый долг/EBITDA > 1. Сейчас у компании нету долговых обязательств и чистая денежная позиция в 242 млн долларов, что предполагает выплату 100% свободного денежного потока.

✅ Как и ожидалось, компания показала отличные результаты за 1П несмотря на внешнюю конъектуру и укрепление рубля. Сильные показатели компании обеспечил рост средних цен реализации угля до 236$ (+206,5%). Можно отметить, что цены реализации вполне соответствуют рыночным - дисконта на российский уголь не наблюдается (это странно).

✅ Распадская все больше ориентируется на азиатский рынок (Китай, Индия, Корея и Япония) и наращивает поставки по этому направлению. Европейский бизнес составлял 11% от выручки компании и еще до запрета на импорт российского угля, наблюдалось сокращение поставок. Для бизнеса компании это направление не критичное и большую часть поставок уже удалось заменить. Тем не менее, менеджмент отмечает, риск роста падения цен на рынках АТР из-за усиления конкуренции.

Кроме того, компания диверсифицирует и структуру своих валютных счетов. Доля юаня теперь составляет 1/3 от денежных средств на счетах.

⚠️ Рост денежной себестоимости реализации компании составил 56%, что значительно превышает официальный уровень инфляции, но основной вклад в такое изменение внес рост НДПИ и других налогов.

⚠️ Компания отказалась от выплаты дивидендов по итогам 2021г и за 1П 2022г, что было вполне ожидаемо. У основного акционера до редомициляции нет технической возможности получения дивидендов, как бы он не был в них заинтересован. Размер нераспределённых дивидендов уже составляет 75₽ на акцию, а по итогам года вероятно составит 100₽, что по текущим значениям предполагает дивидендную доходность 34%. Основной акционер естественно ждет получения этих выплат и поэтому до смены юрисдикции Evraz никаких дивидендов ожидать не стоит.

❌ Из-за отсутствия возможности выделения активов Распадской и получения прибыли от компании, нарастает риск поглощения компании материнской Evraz. Стоит отметить, что Evraz и раньше выкупала свои дочерние компании с рынка, но такие сделки были совершены с приличной премией к рыночным ценам.

❌ На российском рынке, спрос на уголь продолжает падение вместе с секторам сталелитейщиков. Помимо объёмов покупки падают и цены реализации. Даже по официальным прогнозам, восстановления стальной промышленности до 2030г. ожидать не стоит.

❌ Важно понимать, что такие результаты компании - это разовое явление и в целом пик по ценам на уголь в этом сырьевом цикле уже скоро пройдет. Цены как на коксующийся уголь так и на энергетический вероятно продолжат падение во 2П2022г и 2023г. 

Вывод
Компания показывает вполне уверенные результаты даже лучше прошлых прогнозов (отсутствие дисконта на уголь, переориентация экспорта в регион АТР и т.д.), однако основной риск, связанные с возможной отменой дивидендов и по итогам 2022г все еще сохраняется. Учитывая все риски, справедливая цена за акцию составляет 400р.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Распадская #RASP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/915
  • 👍 2
Post #2257 758
Дата публикации текста: 2022/08/14

​​⚒️ Русал (RUAL) - обзор отчёта МСФО за 1П2022

▫️ Капитализация: 671 млрд р
▫️ Выручка 1П2022: $7,2b (+31% г/г)
▫️ Себестоимость 1П2022: $4,8b (+25% г/г)
▫️ Вал. прибыль 1П2022: $2.4b (+47% г/г)
▫️ Опер. прибыль 1П2022: $1.5b (+63% г/г)
▫️ Чистая прибыль: 1П2022: $1.7b (+17% г/г)
▫️ P/B: 1,1

✅ На первый взгляд, отчет компании выглядит неплохо. Себестоимость производства выросла незначительно, если пересчитать её на рубли (всего на несколько %), это при том, что основную часть затрат формирует приобретение глинозема, бокситов и прочих материалов.

Судя по тому, как выросла выручка - особого дисконта на алюминий в 1П2022 не было (это странно), цены на алюминий на мировых рынках были высокие в 1П2022 (в среднем, около 3000$ за тонну) - это основной драйвер роста выручки, однако бурного роста финансовых результатов не было из-за относительно крепкого рубля.

Кстати, эффект крепкого рубля еще полностью не отражен в результатах 1П2022 года.

✅ Неплохой вклад в прибыль компании сделал Норникель ($1,4b), Русал имеет в нем долю, чуть более, чем 1/4. Однако, такой же прибыли в следующем полугодии у Норникеля ждать не стоит (вероятно, она будет примерно в 2-2,5 раза п/п), об этом можете почитать в обзоре Норникеля.

❌ У компании по-прежнему 40% продаж приходится на Европу (по крайней мере в денежном выражении). Большой вопрос, будут ли эти поставки продолжаться, так как санкционные риски никуда не делись.

❌ Цены реализации во 2П2022 уже почти гарантированно будут хуже, чем в 1П2022. Из-за снижения цен реализации, финансовые результаты 2П2022 будут примерно соизмеримы с показателями 1П2021 года. Рентабельность по операционной прибыли у компании за 6мес2022 составила чуть более 21%. Т.е.: При текущем курсе рубля и ценах на алюминий, рентабельность компании, скорее всего, будет околонулевой, что будет новой причиной не платить дивиденды.

В дополнение к этому, у компании остается чистый долг около 300 млрд рублей, который гасить будет сложнее по описанным выше причинам. Формально, это еще один повод не платить дивиденды.

❌ Негатива компании добавляет возможное объединение с Норникелем (непонятно, чем оно закончится), а также политика ключевых акционеров, которые не особо хотят делиться дивидендами и ставят миноритариев в максимально невыгодные условия (например взять тот же выкуп акций ИркутскЭнерго ниже рынка).

Вывод:
Учитывая то, что у нас в мировой экономике есть все факторы за дальнейшее снижение спроса на товары и услуги и, как следствие, падение цен на сырье - покупать здесь интересно только, если Вы верите в резкое восстановление экономики и спроса в ближайшее время. Но, на мой взгляд, компания дороговата, а рецессия в экономике только начинается.

С точки зрения стоимости, лучшей альтернативой покупки акций Русала является покупка материнской компании EN+ (ENPG), которая оценена вполне справедливо, но все-равно обе компании являются не особо качественными активами в первую очередь из-за политики ключевых акционеров, у которых появится повод снова отменить потенциальные выплаты.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #русал #RUAL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/912
  • 👍 2
Post #2256 731
Дата публикации текста: 2022/08/13

​​👨🏽‍💻 Alphabet (GOOGL) - обзор отчета (вот и начались проблемы)

▫️Капитализация: $1,6t
▫️Выручка TTM: $278b (+26% г/г)
▫️EBITDA TTM: $97b (+27% г/г)
▫️Прибыль TTM: $72b (+14% г/г)
▫️P/E: 22 (fwd P/E 2022: 25)
▫️P/B: 6

👉Сегменты выручки второго квартала (доля сегмента в выручке и тем роста г/г):
▫️Поиск: 58% (+13,6% г/г)
▫️YouTube: 10% (+4% г/г)
▫️Network: 12% (+9% г/г)
▫️Облачные сервисы: 9% (+37% г/г)
▫️Прочее: 10% (-1% г/г)

❌ Выручка во 2кв2022 составила всего $69,7b (+12,6% г/г). Рост замедлился очень сильно - это серьезный негатив для компании. Издержки выросли примерно на 18% г/г, рентабельность упала довольно сильно (кстати, издержки выросли примерно так же как выросла инфляция в США по методологи 1980х ❗). Чистая прибыль упала на 13,5%. И это кризис в США пока толком не начался...

❌Черными лебедями для ИТ-гигантов могут стать:

- риски роста налоговой нагрузки, антимонопольного регулирования и дробления бизнеса. Пока это кажется маловероятным, но иметь ввиду эти риски нужно, особенно учитывая опыт дробления AT&T в 80-х (говорил за них неоднократно)

- риски начала боевых действий в Тайване могут привести к резкому удорожанию полупроводников и росту себестоимости компаний. При этом, цены на услуги поднимать опережающими темпами в условиях кризиса вряд ли будет возможно без серьезного ущерба для спроса.

Из позитивных моментов:

✅ В июле компания провела сплит акций 1/20. Акции стали доступнее для розничных инвесторов.

✅ У компании качественный бизнес, которому в долгосрочной перспективе мало что угрожает. Отрицательный чистый долг, планируются достаточно большие обратные выкупы акций в обозримом будущем - все это фундамент для дальнейшей стабильной генерации прибыли компанией.

✅ Есть растущий сегмент облачных сервисов, который растёт быстрее других, при этом, он пока генерирует убытки. Когда сегмент станет прибыльным - финансовые результаты будут лучше, хотя выход в прибыль этого сегмента еще произойдет нескоро.

Вывод:
GOOGL - одна из интересных компаний на американском рынке, которую я сам планирую купить, когда её акции будут торговаться с дисконтом.

Сейчас, намой взгляд, справедливая цена находится на уровне около 125$ за акцию, по 90$ уже было бы интересно покупать. Дисконт, который позволит компенсировать риски предстоящего падения прибыли из-за рецессии - должен быть в цене (на мой взгляд).

Пока такие компании как Гугл не торгуются с дисконтом или не начато новое QE - американский рынок можно считать не особо интересным для покупок.

Не является индивидуальной инвестиционной рекомендацией

#обзор #alphabet #googl #google

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/910
  • 👍 2
Post #2255 700
Дата публикации текста: 2022/08/12

​#Русал #отчет

🕛 Продолжаем разбирать финансовые отчеты российских компаний! 12 августа 2022 года РУСАЛ объявляет промежуточные итоги первого полугодия 2022 года.

❓Объединенная компания РУСАЛ – один из крупнейших в мире российских производителей алюминия, глинозема, сплавов и фольги. Активы ОК РУСАЛ включают в себя весь комплекс предприятий, задействованных в цепочке производства конечного продукта. Суммарный объём производства заводов компании по выплавке алюминия - 3,75 млн. тонн, по выпуску глинозёма - 7,77 млн. тонн. Основными рынкам сбыта являются Европа, Россия и страны СНГ, Северная Америка, Юго-Восточная Азия, Япония и Корея. Компания изначально была зарегистрирована в Джерси, где у нее был финансовый центр, но ее штаб-квартира всегда находилась в Москве. С 25 сентября 2020 года компания сменила место регистрации с Джерси на Калининград.

📍Компания основана в 2000 году. Основатель Олег Дерипаска. Ключевые фигуры: Бернард Зонневельд (председатель совета директоров с 12.03.2020), Евгений Никитин (генеральный директор).

🗒 Акции компании торгуются на Гонконгской и Московской биржах под тикерами 486 и RUAL. Акции организации растут в моменте почти на +1,21%. Капитализация: 681,41 млрд. руб. Цена акции 44,880 руб. Посмотрим на результаты работы компании за 1 полугодие 2022 г.

• Выручка: 7153 млн. долл. (+31,3% г./г.) 🚀
• Скорректированная EBITDA: 1807 млн. долл. (+37,4% г./г.) 💥
• Чистая прибыль: 1680 млн. долл. (-16,7% г./г.) 📉
• Свободный денежный поток (FCF): -311 млн. долл. (462 млн. долл. годом ранее) 📍
• Оборотный капитал: 5143 млн. долл. (+75,5% п./п.) 🔥
• Чистый долг: 5868 млн. долл. (+23,6% п./п.) 🧐
• Чистый долг/EBITDA: 1,73х (1,64х на конец 2021 г.) ⚠️

❗️Итог: удовлетворительные результаты РУСАЛа по итогам 1 полугодия 2022 г. С одной стороны, выручка и EBITDA компании заметно выросли, отражая подъем цен на алюминий в начале года и относительно слабый рубль. С другой стороны, чистая прибыль снизилась в годовом сопоставлении из-за роста финансовых расходов. Компания показала один из худших результатов по FCF за последние годы. Свободный денежный поток пострадал из-за сильного роста оборотного капитала (+75,5% г./г.). А из-за слабого FCF компании пришлось нарастить долговую нагрузку. Перспективы РУСАЛа во 2 полугодии 2022 г. пока не самые радужные: цены на алюминий сильно скорректировались, а рубль укрепился, оказывая дополнительное давление на рентабельность.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1429
  • 👍 3
Post #2254 603
Дата публикации текста: 2022/08/12

📝 Отчет «Норникеля» за 1 полугодие 2022

«Норникель» – единственная в мире компания, которая обладает широким набором металлов (никель, палладий, драгоценные металлы, родий, медь и многие другие), добывает и перерабатывает их. На нее приходится около 44% мировой добычи палладия и 22% никеля, 15% платины, а также небольшая доля золота, иридия, кобальта и других металлов.

2 августа 2022 г. компания представила промежуточный консолидированный отчет по МСФО за первое полугодие 2022 года. Разберемся, что происходит с бизнесом.

📌 Основные моменты из отчета

✅ Консолидированная выручка составила $9 млрд, практически не изменившись по сравнению с аналогичным периодом прошлого года.

При этом эффект более высокой цены на цветные металлы, а также рост объема производства, вызванный устранением последствий аварий на рудниках «Октябрьский» и «Таймырский» и Норильской обогатительной фабрике, был нивелирован снижением цены на палладий и уменьшением объемов продаж, из-за нарушения логистических цепочек в 2022 году и реализации металлов с остатка в 2021 году.

✅ Показатель EBITDA снизился на 16% – до $4,8 млрд – вследствие роста себестоимости, вызванного, прежде всего, увеличением расходов на персонал и повышением НДПИ. Рентабельность EBITDA составила 53%.

Учитывая то, что фундаментал для падения цен на сырье имеется, а рубль продолжает оставаться крепким уже половину 3 квартала 2022, можно сделать вывод о том, что маржинальность продолжит сокращаться.

✅ Чистая прибыль увеличилась на 18% и составила $5,1 млрд, в первую очередь за счет значительного укрепления курса рубля на конец отчетного периода и, как следствие, переоценки долговых обязательств в иностранной валюте.

✅ Объем капитальных вложений увеличился на 83% – до $1,8 млрд, благодаря плановому росту инвестиций в ключевые экологические и горно-металлургические проекты, а также капитализируемые ремонты, направленные на повышение промышленной безопасности и снижение физических рисков.

✅ Чистый оборотный капитал вырос до $3,8 млрд, в основном за счет значительного укрепления курса рубля, роста запасов металлопродукции, материалов и запасных частей, а также амортизации авансов от покупателей и сокращения услуг факторинга.

✅ Свободный денежный поток сократился на 25% год к году – до $1,1 млрд, прежде всего, за счет снижения EBITDA, увеличения оборотного капитала и роста капитальных затрат, что было частично компенсировано возмещением компанией экологического ущерба в 2021 году.

Основная проблема в текущей ситуации лежит в плоскости денежных потоков. На фоне планового роста капекса на модернизацию и новые производства уменьшились поступления из-за роста запасов. Пока это основное влияние санкций на РФ. Часть покупателей начинает «капризничать» и не принимать товар. Поэтому компания уже под конец второго квартала стала направлять все больше металла в Азию, где покупают с удовольствием. Так что, оборотный капитал нормализуется.

✅ Чистый долг вырос в 2 раза – до $10,2 млрд – вследствие снижения свободного денежного потока, а также выплаты дивидендов за 2021 год общей суммой около $6,2 млрд.

При этом соотношение чистого долга к показателю EBITDA по состоянию на 30 июня 2022 года составило 1.1x. Компания продолжает исполнять свои долговые обязательства в полном объеме. Как можно отметить, рост долга не критичен для данной компании.

📌 Дивиденды
В 2022 году акционерное соглашение между Потаниным и Дерипаской не работает. До сих пор не определена новая дивполитика. «Интеррос» предлагал ранее выплачивать лишь 75% от свободного денежного потока. Если не будет корректировок на оборотный капитал, то «Норникель» может заплатить за первое полугодие всего 391 руб. Это 2,6% дивдоходности по текущей цене.

Если корректировки все-таки будут, то сумма выйдет около 1100 руб. В дальнейшем, если компания примет дивполитику в 75% от FCF, то годовые выплаты при курсе в 70 и текущих ценах на металлы будут около 1300–1500 руб. В стресс-сценарии при крепком рубле выплаты будут ближе к 400 ...окончание текста по ссылке->

Источник: t.me/diveconomic/1077
  • 👍 2
Post #2253 541
Дата публикации текста: 2022/08/12

📱 VK он же MAIL (VKCO) - обзор отчета по МСФО за 2кв2022

▫️ Капитализация: 96 млрд р
▫️ Выручка за 1П2022: 63,4 млрд р (+10,4% г/г)
▫️ Опер. прибыль за 1П2022: 4 млрд р (-62% г/г)
▫️ Чист. убыток за 1П2022: -51,3 млрд р
▫️ P/B: 0,8

👉 Выручка по сегментам во 2кв2022
- Онлайн реклама: 14,3 млрд р (+26,5% г/г)
- Игры: 9,2 млрд р (-2% г/г)
- Польз. платежи: 4,2 млрд р (-7% г/г)
- Образование: 2,6 млрд р (+30% г/г)
- Прочее: 2,5 млрд р (-1% г/г)

❌ У компании неплохие результаты только по двум сегментам, что логично, учитывая уход ряда конкурентов с российского рынка. Однако, рост по сегменту образования сильно замедлился, а остальные сегменты упали (чего мы и ожидали в предыдущем обзоре).

❌ Операционная рентабельность компании в 1П2022 составила всего 6,3%, а во 2кв2022 она составила почти 17%.

Скорректированный чистый убыток компании во 2кв2022 составил около 7,4 млрд рублей. Чтобы компенсировать такие ежеквартальные убытки, компании даже при рентабельности в 17% необходимо нарастить ежеквартальную выручку на 43,5 млрд рублей т.е. на 132% относительно 2кв2022.

👆 Если даже предположить, что с ростом выручки компания будет увеличивать рентабельность по операционной прибыли и повысит её до 30%, то все-равно компании надо вырасти еще хотя бы на 75%, чтобы прийти в точку безубыточности.

При текущих темпах роста, этот путь займет минимум 3 года, эти 3 года будут расти долги и % расходы... Сколько ждать потенциальных дивидендов - вообще загадка.

✅ Единственный плюс, что это квазигосударственная компания, а значит редомициляция произойдет с высокой долей вероятности.

✅ У компании есть перспективные активы и совместные предприятия, но их перспективы очень долгосрочны, а риски того, что возникнут проблемы в развитии некоторых направлений за эти год - крайне высокие.

Вывод: компания не является качественным активом, если рассматривать бумаги компании к покупке то только на горизонт не менее 3х лет. Компания оценена +/- справедливо, но если покупать, то делать это нужно с хорошим дисконтом к текущей цене (хотя бы 30%).

Не является индивидуальной инвестиционной рекомендацией

#обзор #ВК #mail #VKCO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/906
  • 👍 3
Post #2252 616
Дата публикации текста: 2022/08/11

​#VKCO #отчет

💻 Друзья, сегодня компания VK Company Limited (LSE, MOEX: VKCO) публикует неаудированную отчетность по стандартам МСФО за второй квартал и первое полугодие, завершившиеся 30 июня 2022 года.

❓Российский инвестиционный технологический холдинг, который развивает коммуникационные и развлекательные интернет-сервисы в России и за рубежом. Владеет порталом Mail, на котором собраны ключевые проекты холдинга: почтовый сервис, социальные сети «ВКонтакте», «Одноклассники» и «Мой Мир», мессенджеры «Агент Mail» и ICQ, онлайн-игры (Игры Mail), а также тематические медиа: Авто Mail, Кино Mail, Дети Mail, Здоровье Mail, Леди Mail, Новости Mail, Недвижимость Mail, Спорт Mail, Cars Mail, Hi-Tech Mail. В сентябре 2012 года компания выпустила собственный веб-браузер «Амиго». В состав холдинг входит и много других проектов (например, Delivery Club, Skillbox или Geekbrains).

❗️Компания основана в 1998 году Евгением Голандом и программистом Алексеем Кривенковым (изначально сервис назывался port). К июлю 2014 года основным бенефициаром Mail стал Алишер Усманов. 12 октября 2021 года Mail Group объявила о ребрендинге, сменив название на VK. Также в конце 2021 года холдинг Усманова продал свою долю в VK группе «Согаз». Ключевая фигура: Владимир Кириенко (генеральный директор). Число сотрудников: более 10 000 чел. Главный офис расположен в Москве.

📝Акции компании торгуются на Лондонской (пока торги приостановлены) и Московской биржах под тикером VKCO. Акции организации падают в моменте почти на -4,3%. Цена 1 акции: 440,4 руб. Капитализация на конец 2021 года: 209 млрд. руб. Посмотрим на результаты работы компании за 2 квартал:

• Общая скорректированная выручка компании выросла на 4% год к году и составила 31 160 млн. руб. Общая выручка по МСФО выросла на 11% год к году - до 32 836 млн. руб. 🚀

• Общий скорректированный показатель EBITDA компании сократился на 37% год к году - до 4 206 млн. руб. 📉

• Общий скорректированный чистый убыток компании составил 3 435 млн. руб., против 2 232 млн. руб. общего скорректированного чистого убытка годом ранее. ⚠️

• Общая чистая прибыль компании по МСФО составила 3 616 млн. руб., против 4 977 млн. руб. общего чистого убытка по МСФО годом ранее. 💥

• Учитывая текущий уровень неопределенности развития событий, компания воздерживается от прогнозов.📍

❗️Вывод. Результаты VK вышли примерно на уровне ожиданий трех российских инвестдомов. Темп роста скорректированной выручки в очередной раз установил многолетий минимум. При этом выручка в сегменте онлайн-рекламы выросла на 28% по 2 квартале и на 17% за 1 полугодие 2022 г. Сегмент EdTech также продемонстрировал двузначный рост. Охват ВКонтакте в июне составил 83% российской интернет-аудитории, причем 53% посещали платформу ежедневно.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1425
  • 👍 3
Post #2251 637
Дата публикации текста: 2022/08/10

​#COIN #отчет ​​​​​​​​​

❗Друзья, сегодня разберем финансовый отчет одной из крупнейших криптобирж! Поздним вечером 9 августа 2022 года компания Coinbase опубликовала финансовые результаты за 2 квартал 2022 г.

💰Coinbase - компания из США, которая управляет платформой для торговли криптовалютами. Coinbase работает удаленно, и у нее нет официальной штаб-квартиры. Компания была основана в 2012 году Брайаном Армстронгом и Фредом Эрсамоми. По состоянию на 2021 год была крупнейшей криптовалютной биржей в США по объему торгов. Ключевые люди: Брайан Армстронг (CEO и сооснователь), Эмили Чой (Президент и COO), Алеся Хаас (CFO). Количество сотрудников: 4977 чел. Число верифицированных пользователей: более 103 млн. чел.

📈 14 апреля 2021 года Coinbase стала публичной на бирже Nasdaq через прямой листинг. Акции компании торгуются на Американской бирже NASDAQ под тикером COIN. Входят в индекс Russell 1000. Капитализация компании 19,47 млрд. долл. Во время основной торговой сессии акции упали на -10,5%, а после выхода отчетности акции упали на -5,45% на постмаркете. Цена 1 акции: 82,90 долл.

⚡️Посмотрим на итоги работы компании за 2 квартал 2022 г. (по сравнению со 2 кварталом 2021 г.):

• Количество ежемесячных пользователей (MTU) = 9 млн. человек (против 8,8 млн.) 👫

• Торговый объем 217 млрд. долл. по сравнению с 462 млрд. долл. 📉

• Объем средств на платформе упал со 180 до 96 млрд. долл. 💸

• Чистая выручка 803 млн. долл., что меньше 2,033 млрд. долл. 💵

• Чистый доход (убыток) -(1,094) млрд. долл. против 1,606 млрд. долл.❗️

• Скорректированная EBITDA -(151) млн. долл. против 1,150 млрд. долл. 📉

• Денежные средства и их эквиваленты выросли с 4,366 до 5,682 млрд. долл.💰

🔥 Вывод: капитализация крипторынка снизилась на 1,3 трлн. долл. или примерно на 60% во втором квартале, в основном из-за макроэкономических условий и потрясений в сфере крипто-кредитования. Coinbase по-прежнему ориентируется на долгосрочную перспективу и по-прежнему сосредоточена на строительстве будущего.❗️Второй квартал стал испытанием на прочность для криптокомпаний и сложным кварталом в целом. Потрясения на рынке изменили поведение пользователей и объемы торгов, что повлияло на доход от транзакций. Coinbase стала более жестко контролировать расходы, что привело к сокращению 18% сотрудников.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1422
Post #2250 589
Дата публикации текста: 2022/08/10

​​#ИнвестИдеи #РазборКомпании
⚡️Компания Татнефть - занимается добычей и переработкой нефти.

Недавно компания Татнефть представила финансовые результаты за первое полугодие 2022 года. Давайте внимательно посмотрим на них.

▫️Выручка выросла более чем на 42% по сравнению с аналогичным показателем прошлого года и составила 710,71 млрд. рублей.
▫️В тоже время себестоимость добычи и переработки также выросла, но скромнее - на 24%.
▫️В следствие этого чистая прибыль увеличилась почти в два раза до 152,16 млрд. рублей.

✅Компания Татнефть существенно нарастила инвестиции в разведку и поиск мест для последующей добычи на полезных ископаемых.

✅Компания делает ставку на продолжение долгосрочного устойчивого спроса на нефть и нефтепродукты.

✅Хорошие финансовые показатели обусловлены, в первую очередь, высокими ценами на нефть.

✅Татнефть создаст нефтесервисное предприятие в Казахстане для разработки месторождений нефти. Татнефть и КазМунайГаз подписали соглашения и дорожные карты по развитию совместных проектов в сфере геологоразведки и разработки нефтяных месторождений.

✅Компания не отстает и от зелёной повестки. Татнефть планирует начать строительство ветропарков в Татарстане общей мощностью от 12 МВт.

✅Компания, в отличие от многих других на российском фондовом рынке, выплатила дивиденды за 2021 год.

✅У компании есть текущий потенциал для увеличения добычи, но в тоже время, Татнефть рассчитывает на налоговые льготы и государственную поддержку наравне с другими нефтяными компаниями.

✅Татнефть планирует увеличить добычу нефти в текущем году на 7% - до 29,80 млн. тонн, а объем ее переработки на 22% - до 17,30 млн. тонн.

💥Высокие цены на нефть и стабильный спрос - две главные составляющие успеха компании. Татнефть продемонстрировала положительную динамику показателей и позитивные планы на будущее.

❗️Акции Татнефть растут уже второй день подряд и лично я держу их в своем портфеле, кстати буквально в понедельник в Инвест Клубе мы рекомендовали к покупки данную компанию @CashlowClub_bot. Присоединяйтесь!

⚠️Не рекомендация!
@CashflowTime

⁉️А у Вас есть акции Татнефть? Что вы сейчас делаете?
👍
Покупаю
👎 Продал
🔥 Держу
🧐 Наблюдаю

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1248
  • 🔥 12
  • 👍 2
Post #2249 601
Дата публикации текста: 2022/08/10

​​⚡️ Самолет (SMLT) - обзор результатов за июнь 2022 года и 2кв2022

▫️Капитализация: 170 млрд р
▫️Выручка 1П2022: 78,7 млрд р (+82% г/г)
▫️Денежные поступлении 1П2022: 75,4 млрд р (+76% г/г)
▫️fwd P/E 2022: 12
▫️P/B: 13
▫️fwd дивиденд 2022: 4%

👉 Компания соблюдает дивидендную политику и прогнозирует, что итоговые выплаты в 2022м году составят около 10 млрд рублей, это предполагает около 6% дивидендной доходности.

👉 Компания прогнозирует продажи по итогам 2022 года около 200 млрд рублей и EBITDA на уровне 60 млрд рублей. Только вот цифры говорят о том, что вряд ли эти показатели адекватны.

❗ Как я уже писал в предыдущем обзоре https://t.me/taurenin/863 (рекомендую почитать), отчетность и темпы роста хорошие только на первый взгляд. А по факту, компания за месяц уже понизила прогнозы по EBITDA c 70 до 60 млрд рублей. Это очень много для такого короткого промежутка времени.

✅ Благодаря отчету за 5мес2022 и за 1П2022 мы можем посмотреть на то, что было с компанией в июне 2022:
- продажи первичной недвижимости за июнь2022: 14,2 млрд р (+54% г/г)
- объем продаж в тыс. кв. м: 82,3 (+45% г/г)
- EBITDA: 3,5 млрд р (+22% г/г)
- Денежные поступления: 14,1 млрд р (+76% г/г)
- Чистая прибыль: 4,1 млрд р (+36,6% г/г)

👆 Т.е. по сравнению с результатами апреля-мая 2022 года спрос немного восстановился (ниже результаты за апрель-май 2022):
- объемы продаж в тыс. кв. м: 129,1 (+40,1% г/г)
- новые продажи в млрд. р: 19,7 (+36,6% г/г)
- денежные поступления в млрд р: 21,6 (+35,5% г/г)

Однако, цены реализации недвижимости перестали расти и даже немного снизились относительно предыдущего квартала, а долги компании пока растут быстрее, чем объемы продаж. Рентабельность продаж тоже пока падает. Это выльется в плохие финансовые результаты уже в ближайшие кварталы, если конечно государство не понизит ставки по льготной ипотеке до 5% или ниже...

❌ Собственно, во 2кв2022 темпы роста сильно замедлились, в любом случае, это не соответствует темпам роста долговой нагрузки. Как минимум, у компании возникнут дополнительные % расходы.

Вывод:
Мое мнение по компании не изменилось, восстановление в июне 2022 было незначительным, поэтому пока все складывается не в пользу компании. Резкое падение ставок по ипотеке и последующий рост цен на недвижимость может изменить ситуацию, но теперь даже сама компания начинает давать более скромные прогнозы, на что нужно обратить внимание.

Кстати, не совсем понятно, как планируется практически удвоить EBITDA во 2П2022 относительно 1П2022, если происходит такое замедление темпов роста... В результатах за июнь EBITDA вообще выросла всего на 22% г/г, это крайне мало.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Самолёт #SMLT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/901
Post #2247 608
Дата публикации текста: 2022/08/09

​#TTWO #отчет

❗️Друзья, продолжаем разбирать отчеты компаний! Сегодня обсудим компанию, которая имеет самое близкое отношение к известной серии игр GTA. Компания Take-Two Interactive Software, Inc. сообщила о сильных результатах за 1 квартал 2023 финансового года, закончившийся 30 июня 2022 г. Финансовый год у компании идет с 1 апреля по 31 марта.

🎮 Take-Two Interactive Software - американская компания по производству видеоигр. Компания владеет двумя крупными издательскими брендами Rockstar Games и 2K. Портфолио Take-Two включает в себя множество успешных серий видеоигр, включая BioShock, Borderlands, Civilization, Grand Theft Auto, NBA 2K, Red Dead и XCOM. Компания основана в 1993 году Райаном Брэнтом, сыном руководителя медиа и совладельца журнала Interview Питера Бранта. Ключевые фигуры: Штраус Зелник (председатель и генеральный директор), Карл Слатофф (президент), Лэйни Гольдштейн (финансовый директор). Штаб-квартира компании сосредоточена в Нью-Йорке, США. Число сотрудников: более 6 495 человек. Дочерние компании: 2K, Dynamixyz, Ghost Story Games, NBA 2K League (50%), Nordeus, Playdots, Private Division, Rockstar Games, Socialpoint, Zynga.

📈 Акции компании торгуются на Американской фондовой бирже Nasdaq под тикером TTWO. Капитализация компании: 20,5 млрд. долл. Текущая стоимость акций: 122 долл. Компания входит в состав индекса S&P 500. На постмаркете акции компании упали на -2,8%. 📉

❗️Ключевые результаты работы компании:

• Компания завершила объединение с Zynga 23 мая 2022 г.; результаты первого квартала включают и результаты Zynga за 39 дней квартала.⚡️

• Чистая выручка по GAAP увеличилась на 36% до 1,1 млрд. долл. 🚀

• Чистый убыток по GAAP на акцию составил 0,76 долл. ⚠️

• Чистые денежные средства по GAAP от операционной деятельности за три месяца, закончившихся 30 июня 2022 г., составили 100,8 млн. долл. США. 💰

• Скорректированный операционный денежный поток (не по GAAP) за три месяца, закончившихся 30 июня 2022 г., составил -14,4 млн. долл. США. 🔴

• Чистые заказы выросли на 41% до 1,0 млрд. долл. 📈

• Компания обновляет прогноз, чтобы включить в него потенциал объединения с компанией Zynga с даты ее приобретения: рост чистых заказов на 2023 финансовый год прогнозируется в размере от 5,8 до 5,9 млрд. долл. США. ❗️

⚡️Вывод. 2023 финансовый год начался успешно, о чем свидетельствуют чистые заказы компании в первом квартале в размере 1 млрд. долл. Операционные результаты превзошли ожидания Take-Two Interactive, поскольку были запущены новые увлекательные игры и обновления контента. Компания продолжит активно развивать и мобильную индустрию видеоигр.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1417
Post #2246 638
Дата публикации текста: 2022/08/09

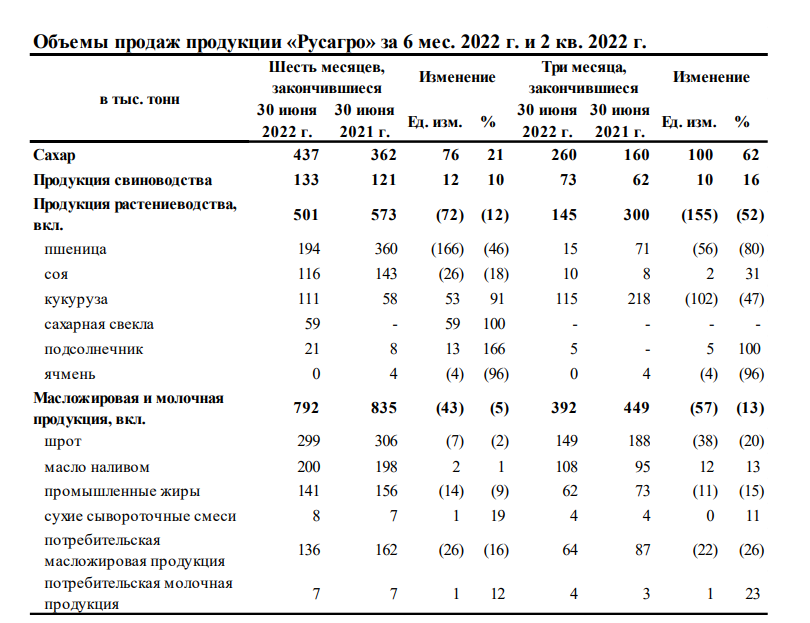
​​🌾 Русагро (AGRO) - обзор отчета за 2кв2022

▫️ Выручка: 65,7 млрд р (+21% г/г)
▫️ Валовая прибыль: 17,4 млрд р (+22% г/г)
▫️ Скор. EBITDA: 13,6 млрд р (+25% г/г)
▫️ Чистый убыток: 1,8 млрд р (убыток произошел из-за переоценок биологических активов)
▫️ Скор. Чистая прибыль: 10 млрд р (-9% г/г)

✅ С точки зрения бизнеса все ожидаемо хорошо. Учитывая текущую капитализацию чуть более 100 млрд рублей, для защитного сектора компания стоит вообще копейки (особенно при таких финансовых результатах). Однако, всё портят риски иностранной юрисдикции, они высокие и мы их уже не раз обсуждали.

✅"Компания прорабатывает возможные варианты, связанные с потенциальной редомициляцией..., но нет ни одного решения совета директоров по этому поводу" финансовый директор компании Александр Тарасов. Лично в моем понимании, прорабатывать и планировать - это разные термины. Фактически, это высказывание менеджмента не меняет ничего. Хотя, комментарии на это счет - это уже прогресс.

Теперь нюансы:

❌ Затраты растут вместе с выручкой и быстрее инфляции в рублях - это просто подтверждение того, что рост себестоимости касается практически всех российских компаний. При этом, объемы производства выросли только по мясному и сахарному бизнесу, по остальным сегментам есть достаточно сильное падение. Это ожидаемо, но проблема в том, что мы не может оценить рентабельность сегментов 👇

❌ Компания в этом году не раскрывает финансовые результаты отдельно по сегментам. Это плохо для инвесторов, вероятно, компания хочет что-то скрыть. Сейчас невозможно понять в каких сегментах как выросла себестоимость и какие показатели рентабельности. Компания заявляет, что видит в раскрытии такой информации риски... Это как минимум странно.

❌ Чистый долг компании продолжает расти, уже он составляет почти 99 млрд рублей (+8% кв/кв). Компания так стремительно наращивает долги при том, что финансовые результаты рекордные, чистая прибыль позволяет развивать бизнес не наращивая так сильно долги, тем более, что дивиденды за 2П2021 и 1П2022 не платятся. Инвестиции в бизнес, о которых отчиталась компания не соответствуют темпам роста долгов... Меня этот момент насторожил.

Вывод:
Мое мнение по компании не меняется... Компания интересная с точки зрения бизнеса и его оценки. Это ключевой бенефициар текущего продовольственного кризиса, сам держал бы её с целью минимум 1150 рублей за бумагу. Но, увы, это расписки... принимать риски возможного кидка миноритариев я не хочу. Это своего рода лотерея.

Петропавловск уже послужил примером полного "кидка" акционеров, Полиметалл планирует продажу активов в РФ, у Яндекса пошли разговоры о разделе бизнеса и т.д. Думаю, что нельзя полагаться на прошлые заслуги компаний, а нужно смотреть на то, что они делают конкретно сейчас.

Кстати, менеджмент ничего не заявил за то, какие юрисдикции прорабатываются для переезда... если из Кипра переедут на другой остров - это тоже ничего не поменяет для миноритариев. Риски останутся прежними. Лучше куплю потом дороже (пускай даже на 15%-20%), но если компания заявит о том, что она перемещается в РФ и меняет расписки на акции.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/899
  • 👍 9
Post #2245 734
Дата публикации текста: 2022/08/06

🔥 Cheniere Partners (CQP) - обзор отчета компании за 1П2022

Капитализация: $22.2B
Выручка 6м2022: $7,5B (+95% г/г)
Операц. прибыль 6м2022: $917M (-25% г/г)
EBITDA 6м2022: $2B (+37% г/г)
Прибыль 6м2022: $0,5B (-32% г/г)
FWD дивиденд 2022-2023: 10%

👉 Ранее уже делал обзор на данную компанию: https://t.me/taurenin/560, ситуация в отрасли для компании улучшилась, а оценка осталась прежней.

👉 Данная компания владеет терминалами СПГ, мощностями по сжижению газа и прочей инфраструктурой в США.

✅ В 2021 году объем экспорта составил 1 284 TBtu, что примерно равно 34,7 млрд м3. Прирост экспорта составил 32% г/г.

Относительно высокой базы 2021 года компания продолжает расти. Объем экспорта СПГ за 6м2022 вырос на 21% г/г.

✅ Компания растёт сейчас колоссальными темпами, которые соответствуют предыдущим прогнозам. Уже очевидно, что компания является бенефициаром происходящего в мировой экономике. Пока нет никаких угроз для бизнеса на последующие несколько лет (пока российский газ в Европе продолжает замещаться, а цены не пошли на спад).

✅ По прогнозу компании, дивиденды за 2022й год составят около 4-4,25$ на акцию (около 10% к текущей цене). При этом, учитывая рост объемов экспорта, дивидендам есть куда расти. 

❌ Компания ожидаемо много потеряла на хеджировании и на росте цен на газ в США (который в последствии сжижается). Хотя, цены на закупаемый газ тоже хеджировались...

Это основная проблема нефтегаза в США, возможно, что акционеры и менеджмент так выводят прибыль, практически всегда заключая невыгодные для компаний сделки по хеджированию. Так как, чтобы почти всегда терять миллиарды на хеджировании, являясь (можно сказать) инсайдерами на данном рынке - нужно быть либо идиотами, либо делать это намеренно, занимая обратную позицию. Все мы знаем, что на рынке если кто-то теряет - значит кто-то другой зарабатывает.

Сколько слежу за компаниями сектора, я всего несколько раз видел, чтобы хеджирование реально помогло какой-либо компании компенсировать часть потерь от падения цен реализации или роста себестоимости.

Вывод:
Несмотря на большие потери из-за не поддающейся логике политике по хеджированию, компания ближайшие годы почти гарантированно будет наращивать объемы экспорта и повышать пороги хеджирования. Это всё будет вести к росту прибыли, денежных потоков и дивидендов.

📈 Думаю, что после отчета оценку можно будет поднять, но нет, мое мнение прежнее: адекватная цена акций CQP находится на уровне $70 за акцию (не путайте с бумагами Cheniere Energy (LNG)). На мой взгляд, одна из самых адекватных идей на американском рынке.

Не является индивидуальной инвестиционной рекомендацией

#обзор #CQP #ChenierePartners

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/895
Post #2244 843
Дата публикации текста: 2022/08/05

​​#SPCE #отчет

❗Virgin Galactic Holdings, Inc. (NYSE: SPCE), вертикально интегрированная компания, занимающаяся аэрокосмическими и космическими путешествиями, объявила свои финансовые результаты за 2 квартал 2022 года.

🚀 Virgin Galactic - частная американская компания, планирующая организовывать туристические орбитальные и суборбитальные космические полёты и запуски небольших искусственных спутников. На борту космолёта может находиться до 8 человек одновременно: двое пилотов и шесть пассажиров. Основание: 2004 г. Основатели: Ричард Брэнсон и Рутан Берт. Расположение: Мохаве, Калифорния, США. Запуски производятся с космопорта «Америка», а также с воздушного и космического порта Мохаве (Центр гражданских аэрокосмических испытаний). Ключевые фигуры: Ричард Брэнсон (основатель), Майкл Колглейзер (СЕО), Дуг Аренс (CFO), Майк Мозес (Президент - также отвечает за безопасность). Материнская компания: Virgin Group. Дочерние компании: The Spaceship Company. Число сотрудников: 823. Размер флота: 3 корабля.

💵 Акции компании торгуются под тикером SPCE на Нью-Йоркской фондовой бирже NYSE. Акции входят в индекс Russell 2000. Акции упали в основную сессию на 0,7%, а на постмаркете обрушились на 12,6%, до 7,16 долл. Капитализация компании: 2,12 млрд. долл.

👀 Посмотрим на результаты компании за 2 квартал 2022 года:

• Выручка составила 357 тыс. долл. (-37,5% г./г.). Результат выше ожиданий Уолл-стрит - 90 тыс. долл. 🚀
• Скорректированная EBITDA составила -92 млн. долл. по сравнению с -56 млн. долл. во 2 квартале 2021 г. ⚡️
- Свободный денежный поток составил 91 млн. долл. по сравнению с 66 млн. долл. годом ранее. 💥
- Чистый убыток составил 110,7 млн. долл., против -94 млн. долл. годом ранее. 🤑
- EPS составил -0,43 долл., что хуже ожиданий -0,36 долл. ❗️

🔥 Итог: результаты смешанные (выручка лучше, а прибыль хуже консенсус-прогноза Уолл-стрит). Компания рапортует о получении выручки пятый квартал подряд. Основной негатив был в очередном переносе коммерческой программы, которая ожидается теперь во 2 квартале 2023 г.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1410
  • 👍 4
Post #2243 851
Дата публикации текста: 2022/08/04

​#BABA #отчет

🔴 Сегодня компания Alibaba Group Holding Limited объявила финансовые результаты за квартал, закончившийся 30 июня 2022 г. (за 3 месяца 2023 финансового года)

🎁 Alibaba Group - крупнейшая китайская публичная компания, работающая в сфере интернет-коммерции. Компания действует, прежде всего, в Китайской Народной Республике (КНР). Штаб-квартиры: Ханчжоу, Китай, и Джорджтаун, Каймановы острова. В январе 2018 года Alibaba стала второй азиатской компанией, преодолевшей оценку в 500 млрд. долл. США после своего конкурента Tencent. По состоянию на 2020 год Alibaba занимала шестое место в рейтинге крупнейших мировых брендов.

💰 Крупнейшим акционером является японская компания SoftBank. Число сотрудников: более 254 941 человек. Основатель: Джек Ма (1999 г.). Ключевые люди: Даниэль Чжан (исполнительный председатель и генеральный директор), Джозеф Цай (исполнительный вице-председатель), Дж. Майкл Эванс (президент). Акции компании торгуются на Нью-Йоркской (NYSE), Гонконгской (SEHK), Московской (MCX) и Франкфуртской (FWB) фондовых биржах под тикерами BABA, 9988, BABA-RM и 2RR соответственно. Акции входят в индекс Hang Seng. После выхода отчетности акции резко растут 🚀 на премаркете на бирже NYSE почти на +6% в моменте. Капитализация 254 млрд. долл. Стоимость акций 101,6 долл.

👀 Посмотрим на результаты работы компании.

• Выручка составила 205 555 млн. юаней (30 689 млн. долл. США), почти не изменилась по сравнению с аналогичным периодом прошлого года. ⚡️

• Прибыль от операционной деятельности составила 24 943 млн. юаней (3 724 млн. долл. США), упав на 19% по сравнению с прошлым годом.❗

• Скорректированный показатель EBITA, рассчитанный не по GAAP, снизился на 18% по сравнению с прошлым годом до 34 419 млн. юаней (5 139 млн. долл. США). 📉

• Чистая прибыль, относящаяся к держателям обыкновенных акций, составила 22 739 млн. юаней (3 395 млн. долл. США), а чистая прибыль - 20 298 млн. юаней (3 030 млн. долл. США). Падение чистой прибыли почти в 2 раза. ‼️ Чистая прибыль не по GAAP составила 30 252 млн. юаней (4 517 млн. долл. США), что на 30% меньше, чем в прошлом году. 📍

• Чистые денежные средства, полученные от операционной деятельности, составили 33 869 млн. юаней (5 057 млн. долл. США). Свободный денежный поток не по GAAP составил 22 173 млн. юаней (3 310 млн. долл. США), что выше на 7% по сравнению с 20 683 млн. юаней в том же квартале 2021 года. 💸

• Разводненная прибыль на ADS составила 8,51 юаней (1,27 долл. США), а разводненная прибыль на акцию - 1,06 юаней (0,16 долл. США или 1,24 гонконгских долл.). Разводненная прибыль на одну ADS без учета GAAP составила 11,73 юаней (1,75 долл. США), что на 29% меньше по сравнению с прошлым годом, а разводненная прибыль на акцию без учета GAAP составила 1,47 юаней (0,22 долл. США или 1,72 гонконгских долл.), что означает снижение на 29% год к году. 🔔

🔥 Итог: смешанный отчет. Стабильные показатели выручки по сравнению с прошлым годом. Alibaba сократила убытки в ключевых стратегических направлениях благодаря постоянному повышению операционной эффективности и усилению внимания к оптимизации затрат. В течение последнего квартала компания активно адаптировалась к изменениям в макроэкономической среде и по-прежнему сосредоточивалась на долгосрочной стратегии, продолжая укреплять возможности по созданию ценности для клиентов. Менеджмент уверен в росте компании в долгосрочной перспективе.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1408
Post #2242 749
Дата публикации текста: 2022/08/04

​​⚒️ Норникель (GMKN) - один из первых отчетов по МСФО за 1П2022

Отчет компании по МСФО за 1П2022 вышел в рамках моих ожиданий:

Выручка: 695 млрд р (+4,5% г/г)
Себестоимость металлов: 229,5 млрд р (+25% г/г)
Валовая прибыль: 432 млрд р (-5% г/г)
Операционная прибыль: 344 млрд р (-13% г/г)
Чистая прибыль до налогов: 484 млрд р (+24% г/г)
Чистая прибыль: 378 млрд р (+20% г/г)

❌ В рамках моих ожиданий отчет оказался негативным. Основная причина - это сильное падение скорректированной прибыли в рублях даже с учетом того, что значительный отрезок времени во 2п2022 металлы были на пике цен, а доллар в моменте стоит больше 100 рублей.

👉 В отчете компании зафиксирован доход в виде 171,5 млрд рублей в виде курсовых разниц. Если от прибыли до налогов отнять данный показатель, то выйдет, что компания не выросла в прибыли до налогов, а упала до 312 млрд рублей (-20% г/г).

👆 Если еще отсюда отнять налог на прибыль (20%), то получили бы скорректированную чистую прибыль в размере 250 млрд рублей (-21% г/г).

❌ Падение прибыли произошло несмотря на комфортные цены на рынке (сегментацию выручки описывал здесь).

Средние цены на палладий в 1П2021 были выше, чем в отчетном периоде, с никелем ситуация более интересная, он во 1П2022 был минимум на 30% дороже г/г. Ценообразование по меди существенно не изменилось г/г.

Сама компания прогнозирует сбалансированный рынок или профицит на ближайшие 2 года, что является драйвером дальнейшего падения цен на металлы производимые компанией.

❌ Учитывая динамику цен на сырье и то, что компания по скорректированной прибыли заработала около 250 млрд рублей, можно понять, что в лучшем случае 2кв2022 принес компании около 100 млрд рублей чистой прибыли.

Учитывая то, что фундаментал для падения цен на сырье имеется, а рубль продолжает оставаться крепким уже половину 3кв2022 - можно сделать вывод о том, что маржинальность продолжит сокращаться и компания заработает в 3-4кв2022 в нормальном сценарии по 50 млрд рублей чистой прибыли.

📊 Т.е. примерно как я и предполагал ранее, компания за 2022й год заработает около 350 млрд рублей чистой прибыли. Это fwd p/e около 6,5 при текущей цене в 15000 рублей за акцию.

Учитывая то, что у нас есть основания рассчитывать на дальнейшее падение спроса и завершение рецессии не раньше 2024 года, в 2023м году показатели будут еще хуже: около 200 млрд рублей прибыли или fwd p/e 2023 около 11, если это будет дно по прибыли - будет прекрасно.

Вывод:
Все риски оправдываются, пока компанию не покупаю. Если смотреть долгосрочно, то адекватная цена акций компании около 20000 рублей за акцию, но покупать не спешу. Думаю, что дисконт будет еще больше ввиду множества рисков и того, что цены на металлы компании только начали корректироваться. Если все же у Вас руки купить по цене лоев ковида и 24 февраля чешутся - то лучше брать немного 😁

Собственно, когда я распродавал на открытии торгов в марте все, что купил 24 февраля - многие не понимали зачем. Теперь вот даже по качественным активам снова цены те же... Просто стараюсь объективно и беспристрастно оценивать ситуацию, чего и Вам советую придерживаться.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GMKN #Норникель

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/888
  • 👍 2
Post #2241 711
Дата публикации текста: 2022/08/03

​#OXY #отчет

❗Occidental Petroleum Corporation ночью представила свои финансовые результаты за 2 квартал 2022 года.

⛽ Occidental Petroleum Corporation - одна из крупнейших американских нефтяных компаний, занимающаяся разведкой и поиском углеводородов в США, на Ближнем Востоке и в Колумбии, а также нефтехимическим производством в США, Канаде и Чили. Владеет через дочерние компании активами в химической промышленности. Имеется штаб-квартира в Хьюстоне. Компания основана в 1920 году. Ключевые фигуры: Вики Холлуб (генеральный директор и президент), Седрик В. Бургер (финансовый директор), Юджин Л. Батчелдер (председатель). Число сотрудников: 11 618. Компания занимает 276-е место в Forbes Global 2000 2022 года. Дочерние компании: MidCon Corporation, OxyChem и др. Аудитор: KPMG.

📈 Акции компании торгуются под тикером OXY на Нью-Йоркской фондовой бирже (NYSE). Акции входят в индекс S&P 500. Текущая цена за акцию: 64,31 долл. Капитализация компании: 60,97 млрд. долл. После выхода отчета акции организации упали на -1,15% на постмаркете. ⚠️

👀 Посмотрим на результаты и планы компании за 2 квартал 2022 года:

• Погашение долга в размере 4,8 млрд. долл. США, что составляет 19% от общей непогашенной основной суммы долга. ❗️
• Выкуплено более 18 млн. акций примерно на 1,1 млрд. долл. 💥
• Разводненная прибыль на акцию в размере 3,47 долл. США и скорректированная разводненная прибыль на акцию в размере 3,16 долл. США. 💰
• Денежный поток от продолжающихся операций в размере 5,3 млрд. долл. США. ⚡️
• Капитальные затраты составили 972 млн. долл., что привело к рекордному квартальному свободному денежному потоку в размере 4,2 млрд. долл. 💸
• OxyChem получила рекордную квартальную прибыль до налогообложения в размере 800 млн. долл.; скорректирован (увеличен) прогноз годовой прибыли до налогообложения до 2,3 млрд. долл. 🚀

🔥 Итог: компания завершила очередной квартал с хорошими операционными и финансовыми показателями во всех подразделениях. Во втором квартале был получен свободный денежный поток в размере 4,2 млрд. долл. США, что является самым высоким квартальным свободным денежным потоком OXY на сегодняшний день. Компания также достигла важных целей по сокращению долга и возобновлению программы обратного выкупа акций. 📈

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1403
  • 👍 1
Post #2240 692
Дата публикации текста: 2022/08/03

​​🛢️ Татнефть (TATN, TATNP) - обзор еще одного отчета РСБУ за 2кв2022

▫️Капитализация: 918 млрд
▫️Выручка 6м2022: 711 млрд (+42,5% г/г)
▫️Себестоимость 6м2022: 446 млрд (+24% г/г)
▫️Прибыль от продаж 6м2022: 229 млрд (+104% г/г)
▫️Чистая прибыль 6м2022: 152 млрд (+97% г/г)

❗ Кстати, у Татнефти более-менее репрезентативные отчеты по РСБУ (обычно были).

👉 Отдельно выделяю показатели 2кв2022, чтобы получить более объективную картину:
▫️Выручка: 350 млрд (+26% г/г)
▫️Себестоимость: 251 млрд (+24% г/г)
▫️Прибыль от продаж: 79 млрд (+30% г/г)
▫️Чистая прибыль: 32 млрд (-20% г/г)

✅ Из позитивных моментов можно отметить умеренный рост издержек (меньше роста выручки). Если верить отчетности Татнефти по РСБУ - подтверждается наличие дисконта на российскую нефть около 25-30%.

✅ В целом, учитывая текущие показатели, компания может выплатить дивидендов по итогам 1П2022 около 8%, однако за весь 2022й форвардная доходность скорее всего будет поменьше: около 12-13%.

❌ При этом, не забываем, что цены на нефть еще будут корректироваться в первую очередь из-за рецессии, поэтому на будущие годы дивиденды будут меньше.

👆 Хотя, Татнефть - одна из самых рентабельных компаний с существенной долей продаж на внутреннем рынке, поэтому здесь практически гарантированы стабильные денежные потоки даже после падения цен на сырье.

Вывод:
Компания интересная, показала относительно хороший отчет за 2кв2022 и скорее всего у компании есть все возможности продолжать платить дивиденды. Сейчас акции компании оценены вполне справедливо, но существенного дисконта нет, поэтому пока жду.

Отчет Татнефти подтверждает, что отчет Лукойла оказался подозрительно оптимистичным, а Русснефти - пессимистичным. По другим компаниям можно ориентироваться на показатели прироста прибыли и выручки как у Татнефти, считаю их наиболее адекватными.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Татнефть #TATN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/885
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →