TGViewer
Channel Public Channel
FutureTrading | Alexsey Efimov

FutureTrading | Alexsey Efimov

@futuretradingchat

Сотрудничество - @future_trading_adm

Второй канал - https://t.me/ftcrypta

Трейдер, управляющий, на рынке с 2016г.

https://gosuslugi.ru/snet/685273eea294ab7e7c9afe75
Subscribers
11.1K
Photos
9.2K
Videos
91
Links
2K
Recent Posts 19 shown
Post #13965 827
Утренний обзор: что ждать от рынка?


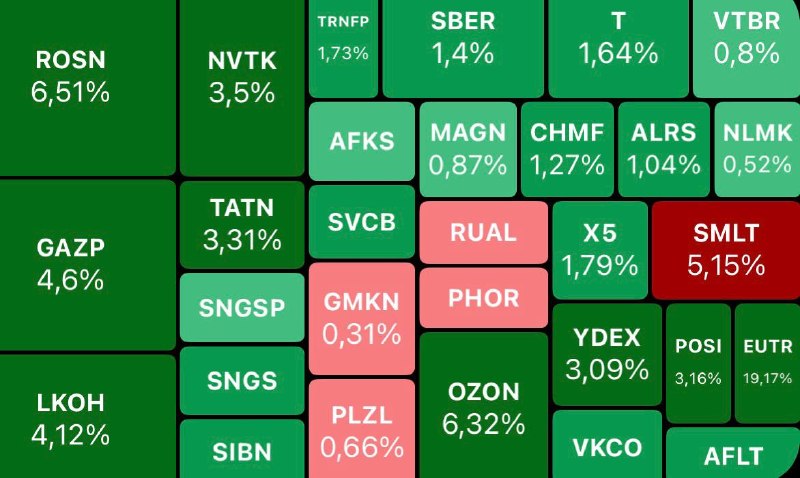
В пятницу индекс Мосбиржи вырос на 1%:
Нефть упала ещё на 0,5%, валюта закрылась в нуле.
Выросли на старой новости о заявлении немецкой партии АДГ о подготовке встречи Кирилла Дмитриева и лидеров партии для обсуждения возобновления поставок РФ газа в Германию в марте. Важно понимать, что партия ничего не решает в Германии и подобные обсуждения ходят давно: тем не менее, рост Газпрома на 3% помог индексу порасти.
Непонятно, насколько устойчив этот рост, особенно после крупной атаки ВСУ на Москву в период последнего дня выборов. Ни о каких перемириях речи не идет…

Акции:


1)Газпромнефть: болезненный прилет
Основной урон от атак ВСУ в ночь на 20 сентября понесла Московская НПЗ в Капотне. Тут находится практически половина переработки компании. Давайте оценим эффект (старался найти максимум информации, что мог)
В июне 16 и 18 июня уже были две атаки в эту же точку, тогда за эти атаки были выведены из строя два узла первичной переработки нефти. Сейчас же, эти узлы были выведены за одну атаку: они ещё не были запущены после прошлой атаки.
Для понимания проблемы: после прошлой атаки период восстановления компанией был оценен в пол года, т.е базово, запуск случится в начале 2027 года.
С точки зрения инвест-кейса: да, тут большой дивиденд за пол года в 42,5 руб, за год 16-17% дд, но сколько будет списаний за июнь-сентябрь увидим в следующем квартальном отчете.
Компанию готов докупать ниже 500 руб принимая текущий риск, но новость сильно неприятная.


2)Лукойл: дивиденд может быть ещё выше?
Компания отчиталась за 1ПГ (отчет без иностранного бизнеса):
-Выручка: 2,1₽ трлн (+8% г/г)
-Операционная прибыль: 610,9₽ млрд (+150,3% г/г)
-Чистая прибыль: 430,9₽ млрд (+392,3% г/г)
Из нового, что могу подметить: снизили затраты до 1,4 трлн (-13% г/г), потеря иностранного бизнеса почти никак не отразилась на компании, а сокращение инвестиций позволило увеличить FCF, он составляет 517,5 млрд (в прошлом году в минусе).
Допустим, заложат на списания от атак НПЗ 30-50 млрд, если вдруг решат заплатить 100% от ЧП - реально может быть 600-650 рублей при ожиданиях рынка в 500-550.
Что ещё изменилось с прошлого отчета: реальные продажи нефти URALS превысили Brent и 100$ => следующие отчеты могут быть ещё лучше, а головой дивиденд в районе 20-23%.
Из минусов, снизили добычу углеводородов до 1,722 млн бар (-5,2% г/г)
В конце октября объявят дивиденд: спекулятивно под это планирую покупать и держать (также оставлю небольшую инвест. позу)


Итоги:
Выборы в РФ прошли спокойно, кроме очередных попыток Украины из сорвать: по предварительным подсчетам победила Единая Россия (ожидаемо…).
2550 удержали, но новостной фон все также не радует: окончание выборов и волнение касательно налоговых вводных, а также продолжение атак на энергетику.
Неплохо прошла див отсечка у Яндекса: с учетом роста до дивиденда - получилась бесплатная выплата.
Смотрим на открытие - рынок пока силён относительно фона, если не развалимся, можем продолжить расти на шортах.

Отличного дня и недели, друзья!
  • 👍 57
  • ❤ 11
  • 🤝 10
  • 🔥 1
Post #13964 1.38K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи упал на 1,1%:
Удержали 2250 на экспирации, но рынок пока выглядит слабовато.
Смущает нефть: трамп пытается её дампить. Он обещает починить половину трубы Восток-запад за несколько дней, поставил переговоры по Ирану на 22 сентября и анонсировал скорое решение по окончанию конфликта. Пока ниже 100$ не упали, рынок этому не доверяет.
Валюта закрылась в нуле: наблюдаем за поведением после экспирации и погашения оферты Роснефтью.
Ну и «адские санкции» отправились на подписание Трампу. Базово, он подпишет их, а если нет - они автоматически будут введены через 12 дней.

Акции:


1)Самолет: что за новость о вхождении Сбербанка?
Вчера в коммерсанте вышла новость о вхождении Сбера в долю компании или ее управление. Напомню, зеленый банк один из главных кредиторов, поэтому такая новость давно фигурирует в новостях, однако я бы не рассчитывал на нее как 100% достоверную.
Вероятно, под это акции и падали, мол, будет разделение бизнеса. По факту если это реально произойдет (что, опять же, вообще скорее как теория) - это скорее позитив для долга компании, который под силу зеленому банку (поэтому проблемы с облигациями скорее будут проще решены). А вот что будет с акционерами и бизнесом? - это вопрос.

Я не верю в дефолт самолета в ближайшее время - скорее договорятся с банками о финансировании, ибо в случае оживления сектора компания способна выжить. А паника на долговом рынке вызывана подрывом доверия после ситуации с евротрансом, а также волнениями вокруг сектора (распродажа в бондах АПРИ и делистинг ПИКа): здесь нужно ждать дополнительных вводных.

Стоит предупредить, что в бумаге очень большое количество шортов, которые могут быть вынесены. Но и лонговать пока страшно, ибо нет гарантий, что крупные пакеты старых мажоритариев вышли полностью. Я пока сижу в 14ом выпуске после распродаж там, но небольшой долей. Очень надеюсь, что у компании будет всё ок - такие дефолты нам уж точно не нужны на рынке (сильно испортит общий настрой и доверие к бирже). Причем для Сбера и крупных кредиторов подобные новости тоже станут очень неприятными - дефолты бизнесов это самый большой риск для банков, особенно имеющих малую достаточность капитала.


2)Т: покупка точки
Сегодня компания соберет СД по одобрению эмиссии в 550 млн акции для консолидации «Точка банка».
Компания заявляла, что скорее потребуется меньше акций - скорее до 300 млн и часть из объема выпускается а пользу Т.
Если купят точку в цену до 200 млн акций - это ~47-50 млрд руб оценка Точки => ~3,5 P/E за бизнес, который поможет прокачать B2B.
Сейчас Т стоит 3,6 P/E и ниже трех форвардных прибылей. Продолжаю держать: если выстрелят по B2B, продолжат ускорять рост.


3)Моторика: скоро на IPO?
Занимаются протезированием и планируют выйти IPO.
Вчера вышел отчет по МСФО за 1ПГ (а подобные отчеты приближают компанию к IPO):
-Выручка ₽4,3 млрд (+62% г/г)
-Чистая прибыль ₽1 млрд (+231% г/г)
-Скорр. EBITDA ₽1,2 млрд (+135% г/г)
Компания заработала основную прибыль за счет протезирования верхних и нижних конечностей, также вышла на рынок инвалидных колясок и нейростимуляторах.
У бизнеса долг льготный, это актуально при текущей ставке.
В августе купили 50,1% компании ГК «лимб» для расширения бизнеса.
Ждём оценки: если оценятся в 4-5 млрд, будет достаточно интересно при таких темпах роста.


Итоги:
Экспирация прошла, сегодня смотрим за валютой (тк часто ставятся экстремумы на экспире, и Роснефть погашается сегодня), а также за индексом на предмет закрытия относительно 2250 - если ниже, на след неделе можем продолжить падать.
Сегодня последний день для получения дивиденда в Яндексе - упадем на дивгэпе к поддержке в 3600, если рынок пойдет в отскок, тут он может быть посильнее.
Пока ничего не меняю в портфеле.

Отличного дня, друзья!
  • 👍 62
  • ❤ 9
  • 🤝 5
  • 🔥 4
Post #13963 1.4K
Всех денег на бирже не заработаешь


Сейчас на рынке в отдельных историях реально большие движения, а большие движения притягивают тех, кто на них смотрит и думает: «ну раз здесь волатильно, значит я поучаствую в этом». Как вы понимаете, это обычно заканчивается плохо.

Почему я пишу этот пост: я хочу напомнить, что на дистанции ты должен смотреть на каждую идею, МАКСИМАЛЬНО исключая фактор «казино» в ней. Давайте разберем на кейсах, так станет понятнее.


1)МТС (из последних)
Компанию покупали против рынка под звонок с менеджментом и известность по дивидендам. Все ждали условные 40 рублей и даже если бы они случились, как думаете, что сделали бы спекулянты с Лонгами? - все равно вышли.
Мы получили в итоге те же 35 рублей и то с учетом байбека - очевидно, весь спекулятивный объем начнет выходить.

2)ЮГК
Вспомним идею под оферту, которую я также описывал в одном из утренних.
В компанию пришел новый мажор и он ОБЯЗАН выставить оферту по средневзвесу: когда вышла новость, что она будет акция стоила на 10% дешевле этой цены. Очевидная неэффективность, которую мы также забрали.


Какие идеи у меня есть сейчас:

3)Валюта
Здесь я вышел временно из своей позиции лонга и зашел в небольшой шорт. Валюту покупали под погашение юаневой оферты Роснефти + Минфин в прошлом месяце покупал ее каждый день в объеме в 5 млрд руб. Кроме того, напомню, валютная выручка от экспортеров НЕ выпадала на август, тк в июле цены на нефть были не очень высокими (лаг месяц- полтора).
Сегодня покупки Минфина уменьшились в 2,5 раза. А теперь к экспортерам: в августе нефть была высокой => в сентябре экспортеры будут продавать больше. На этом рубль опять может пойти укрепляться, особенно, если нефть не развалится ниже 95-100$.
Стоп здесь около процента мой.

4)Самолет облиги
Максимально рискованная идея с моей стороны, в которую я зашел небольшим объемом.
Сейчас 14-й выпуск (флоатер) торгуется на 25% дешевле номинала при погашении через 10 месяцев.
Если погасят - получится забрать 25% + купон.
Падение связано с действительно не лучшими отчетами компании, НО они и не менялись последнее время, а паника на рынке ВДО продолжается: то АПРИ падает, то выходят непонятные новости о вхождении Сбера в капитал самолета (да даже если так)
Стоп здесь в случае, если что-то пойдет не так.


Вывод:
Чтобы идея отработала недостаточно волатильности, сейчас особенно важно смотреть на техническую составляющую в бумаге. Для этого достаточно ответить на несколько вопросов:

-Сколько сейчас Лонгов и шортов в активе? (- если физлица набились, например, в лонги - это топливо для шорта при каком-либо драйвере)
-Какой ближайший пинок произойдет в том или ином случае? (Если событие прошло, а актив пошел не в вашу сторону - лучше его закрыть, тк дальше начинается игра в казино)
-Какую позицию вы готовы отдать на эту идею? (Если это очень волатильная бумага, которая ходит по 10% в день, зачем в нее лезть большим объемом?)
-Есть ли техника в этом инструменте? (Готовится ли пробой уровня или есть какая-либо зона покупок/продаж?)

И если несколько факторов совпадает в вашу пользу после ответов на эти вопросы - в идею можно входить с определением тейка и стопа (и необязательно это будет числовым значением - самое главное в идее это то, что может её двинуть (событие))


Ну и конечно, не ИИР - я ссылаюсь на предыдущие посты и свой опыт и торговлю.

Ну а если пост был полезен - вы знаете как за 2 секунды дать понять, что он был вам полезен. Комментарии и вопросы приближают вас к осознанной торговле - я рад видеть обратную связь!
  • 👍 109
  • ❤ 9
  • 🤝 6
  • 🔥 4
Post #13962 1.25K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи упал на 2,2%:
Одна из причин - падение нефти на 3% из-за намерений саудовцев возобновить работу части нефтепровода. Базово, это прибавит 2-2,5% мирового рынка добычи, что даже близко не закроет текущий дефицит. И хоть вчера США заявили о том, что запасы уменьшились меньше ожиданий - каждый день конфликта в геометрической прогрессии создает большие последствия для рынка.
Валюта закрылась в нуле, металлы упали на 1% после повышения ставки ФРС США.
Ночью Сенат одобрил «адские санкции против РФ» - это 100% пошлины на страны, покупающим газ и нефть из РФ, смотрим реакцию рынка.

Инфляция: лучше ожиданий
Цены выросли на 0,02% с 8 по 14 сентября - это выше среднего значения прошлых лет, НО лучше прошлого года. Причем инфляция была бы 0, если бы не топливо.
При этом, сигнал остается жестким, ЦБ говорит о повышении диапазона устойчивой инфляции с 4-5% до 5-6%, на этом распродажа в ОФЗ продолжается.
Вчера Минфин разместил фикс ОФЗ 26252 по ставке в 16,3% годовых - очередной хай.

Сегодня пройдет экспирация:
-Вместе с этим начнется ребалансировка индекса. Напомню, основное влияние ляжет на ленту и Мосэнерго, которые будут исключены из индекса.
-Кроме того, обычно в эти дни особенно волатильно (особенно в период с 14 по 17 часов ~): во многих инструментах ставится экстремум, таких как валюта (так было в прошлом квартале, когда юань пошел в откат). Завтра последний день покупок валюты Роснефтью перед юаневой офертой и экспирация - с учетом цен на нефть валюта может пойти в откат.
-Что касается индекса, здесь пока грустновато: 2300 пробили вниз и в многих акциях нарисовали разворотную свечу. Если какого-то откупа или позитива не увидим, можем пойти дальше разваливаться.

Акции:


1)МТС: дивидендная политика
Как и писал в прошлом утреннем - случился фикс на факте от решения менеджмента и акция упала, но релиз оказался куда интересней ожиданий:
-Теперь компания будет распределять до 20% OIBDA акционерам, но не менее 70 млрд руб (35 руб на акцию), НО в пропорции 70/30 дивиденд/байбек, т.е див 25 руб и 10 руб байбека.
-Также теперь дивиденд будет платиться три раза в год, а не 1.
Послушал звонок, в ближайшую выплату (за 2026г) все равно заплатят 70 млрд руб или 35 рублей, а дальше - запустят байбек и в след году доходность уже будет поменьше именно в рублях.
То есть сейчас идеи особо нет: надо ждать дивиденда в 35 руб, а дальше, если акция будет низко торговаться (условно, ниже 140) и вместе с байбеком какая-то идея может появиться.
Ну и с точки зрения акционеров решение неплохое, поддерживать котировки.

А что значит решение для АФК системы?
Они также будут получать ту же сумму дивиденда (35 миллиардов), т.е решения скорее распространяются на миноров.
При этом облиги немного просели, мол, это не так, поэтому короткие выпуски системы остаются достаточно интересными.


2)БСПБ: отчет за 8 месяцев
-Чистая прибыль 21,1 млрд руб (-33,4% г/г)
-Чистый проц. доход 469 млрд (-8,9% г/г)
-Выручка 58,2 млрд (-12,8% г/г)
Кроме падения прибыли от основного бизнеса нарастили операционные расходы на 16%, что не очень хорошо. Резервы растут, маржа падает из-за снижения ставки.
Сейчас стоят 3,8 прибыли - это дороже большинства банков, при потенциальной дививиденда в ~35 руб (если заработают 30 +-2 млрд) - это 14% дд, но с замедляющейся чистой прибылью, против растущего сбера. Ближе к 200р интересно


Итоги:
Рынок стал грустнее и если нефть и валюта будут откатывать - без позитивных новостей будем падать. Сегодня экспирация, ребалансировка индекса, завтра начнутся выборы - будет волатильно.
Сегодня СД по дивидендам у озон фармы, хедхантеру.
Только что пробили 2280 по индексу: если не откупят, можем пойти дальше и ниже.
Пока ничего особо не делаю, держу небольшую аллокацию в акциях.

Отличного дня, друзья !
  • 👍 56
  • ❤ 10
  • 🔥 5
  • 🤝 2
  • 👀 1
Post #13961 1.28K
Природный газ: есть ли идея?


Давно не смотрели многими любимый актив на этом канале.
Тут среднесрочный прогноз из прошлого поста сбылся: лоя поставили в августе и осенью, в период межсезонья (когда планируются запасы на зиму и это вызывает волнение у рынка).

Как правило, до конца октября, сезонно тут получается работать от лонга. Конъюнктура под это неплохая: хоть лето в Европе и не было аномально жарким, события в Ормузе влияют и на американский газ в том числе, достаточно посмотреть на котировки европейского, которые уже выше 1000$ за тысячу кубометров.


Что видим на графике:

1)Стоим у зоны продаж 3,08-3,11 и три раза не смогли пробить ее нижнюю границу. При пробое можем увидеть ускорение роста к 3,3 (стоп бы ставил, если пробой не пойдет).

2)От минимума августа сформировали локальный восходящий тренд (зеленая линия) - если откатим от описанной зоны продаж, какой-то отскок смотрел бы у этого тренда, к тому же, тут же зона покупок 2,9-2,93

Ну а если за осень рынок подкинет повыше котировки - будем смотреть шорт зимой, но тут важно смотреть за запасами и ситуацией между Ираном и США.
Схематично на графике накидал потенциальные сценарии.

Если такие посты нужны - не забывайте про реакцию. Так, я пойму, что сырьевые активы вам нужны в идейных разборах!
  • 👍 93
  • ❤ 12
  • 👏 5
Post #13960 1.27K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи упал на 0,6%:
При этом нефть Brent вернулась к локальным максимумам и 109$, при этом спред Urals к нему тоже на минимуме. Сейчас рублебочка стоит 9000 рублей vs 4000 в начале года. Это очень хорошо для нефтегаза и бюджета одновременно и это не закладывает рынок в моменте.
Пока Трамп не торопится что-то делать с ценами, а наоборот, мы имеем риск закрытия второго пролива, при таких вводных можно уйти выше 130-140$ по нефти.

Геополитика:
Песков вышел с комментариями по предложению о энергоперемирии: назвал идею США хорошей, но реализация возможна при отмене санкций Запада и гарантий безопасности торгового мореходства.
По факту ничего не получили: стороны опять обменялись атаками вчерашней ночью, а будет ли стоп атак на период выборов, узнаем сегодня-завтра из заявлений.

Акции:


1)ВТБ: опять санкции
Позавчера вечером США объявили о санкциях против банка из-за операций с Ираном. На этом ВТБ немного продали: по факту это технический момент, да и он уже ни на что не влияет после первых санкций в 2022 году.
Другой вопрос, теперь ВТБ в двух санкционных списках у Америки - снятие может занять больше времени, когда настанет мир.
Но в моменте: без влияния. Акции все также торгуются у цены номинала в 50 руб, возможно, после допки какое-то оживление увидим, но судя по тому, что цена покупки ВБ не поменяется - ловить тут нечего. Все-таки ближе к лету и дивидендам спек. инвест кейс какой-то вернется.


2)МТС: звонок с аналитиками
Акция всю неделю была сильнее рынка по причине этого события. Рынок закладывает, что сегодня будет новая информация по дивидендам: тут ждём повышение с 35 рублей до 38-40р, если объявят.
В моменте дают 19% дд, несильно больше, чем Лукойл, поэтому не сказать, что какой-то большой джус есть, жду фикса на факте потенциального.
Базово, еще года два точно смогут давать высокий дивиденд, дальше нужно следить за долгом и денежной позицией. Основной бизнес нравится, но это не история роста.
Ниже 180р интересно.


3)Самолет, АПРИ и ПИК: страшные горки
За последнюю неделю акции самолета сделали -25% против рынка без новостей.

Я это отчасти связываю с паникой на рынке ВДО и недавним кейсом евротранса. Также видим панику в облигациях АПРИ (вчера там -5%): рынок переживает за невыплату по оферте в конце сентября. Объем третьего выпуска там 750 млн, на балансе исходя из последнего отчета у компании есть почти миллиард + компания скоро будет делать день инвестора, поэтому я не вижу тут особого риска невыплаты, но факт остается фактом.
Я скорее ставлю на то, что кто-то из держателей просто вышел из одного из выпуска, обвалив остальные.

Также возможный фактор это недавний делистинг ПИКа, мол, самолет пойдет по тому же маршруту. В таком случае во-первых будет выкуп выше текущей цены, во-вторых вряд ли компания сейчас будет уходить, ибо IR работа продолжается, в отличие от того же ПИКа. В данной ситуации оранжевый девелопер просто не хотел платить за статус публичности деньгами и объяснениями действий, самолет же более публичен.

Рынок недвижимости все еще терпит тяжелые времена: с 1 октября урежут семейку при том, что сектор не успел ожить из-за высоких ставок, которые судя по комментариям ЦБ останутся двузначными.
Базово, в этот сектор стоит смотреть при 10-11% КС и первых признаках оживления, но в любом случае следить за отчетами компаний важно.


Итоги:
Из интересного, из рынка вышло много шорта - технически падать будет проще. С другой стороны, рынок недооценивает влияние нефти и ориентируется лишь на геополитику. Это объясняет случайность большинства движений, по факту нужно ждать какой-то конкретики.
Сегодня выйдут данные по инфляции: в консенсусе 0,03-0,05%.
2350 не удержали, 2320 ближайшая поддержка.

Отличного дня, друзья!
  • 🔥 37
  • 👍 24
  • ❤ 8
  • 🤝 1
Post #13959 1.04K

Forwarded from FutureTrading | CRYPTO

Турнир на 200.000 рублей только среди нас


Традиционная преференция для тех, кто торгует Америку и крипту под моим крылом у самой надежной бирже. Просто за то, что вы торгуете я каждый месяц разыгрываю живыми настоящими деньгами такую сумму на 10 человек.

Сейчас просто идеальный рынок крипты: тот самый случай, когда трейдинг внутри дня дает возможность сделать капитал. При этом надо помнить, что нам открылись возможности торговать Америкой, фьючерсами прямо с США (с нормальной ликвидностью и без разрыва с базовым активом) - с заморозок 2022 года это уникальная возможность.

Так что, друзья, пользуйтесь!


Чтобы разделить призовой фонд среди 10 счастливчиков (могу заранее заверить, что конкуренция небольшая и просто наторговав 50.000$ оборота вы уже выиграете часть приза - на комиссии уйдет меньше, чем вы выиграете).

Чтобы участвовать в турнире, просто нажмите на желтую кнопку по ссылке: https://www.bybit.com/en/trading-contest/game/?name=50214SepTC&period_id=3607

Чтобы быть моим рефералом: Открыть счет на BYBIT

Если вы не под моим крылом и вам нужны более хорошие условия по торговле вплоть до бесплатного vip статуса - пишите @future_trading_adm

Удачи!
  • 👍 9
  • ❤‍🔥 4
  • 🔥 2
  • ❤ 1
Post #13958 1.34K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи вырос на 2,7%:
Нефть скорректировалась с 110$ до 106$ - Трамп начинает пытаться что-то делать с высокими ценами. Валюта выросла на 0,5% - Роснефть может начать покупать валюту под свое погашение.

Геополитика: новый виток.
Трамп ближе к вечеру объявил о энергетическом перемирии между Россией и Украиной, мол, стороны договорились.
По факту скорее всего энергетическое перемирие будет распространяться на выборы, а предложение от США по остановке атак между странами приняла лишь Украина взамен на остановку атак России. Нашего официального ответа пока нет (скорее всего сегодня Песков даст коммент) - вероятнее, РФ не пойдет на полную остановку атак по таким объектам ввиду преимущества на поле боя.
С другой стороны, сейчас выборы, да и против Трампа идти никто не хочет. Надеемся на лучшее!

Акции:


1)Индекс Мосбиржи: новые расчеты.
Стало известно, что 18 сентября пройдет ребалансировка индекса. Давайте кратко разберемся:

А) Самое большое влияние пройдет на Ленту и Мосэнерго - они уходят из индекса. Суммарно, фонды выйдут на 154 и 72 млн руб соответственно - это соответствует целому дневному обороту в акциях.
Возможно, какая-то идея будет в шорте Мосэнерго, так как акция и так слабая относительно рынка (тут 126% дневного оборота уйдет).

Б) Самый большой приток произойдет в Татнефти +8,3% от дневного оборота, за счет изменения веса в индексе.
Это маловато для влияния на цену.
Подобные притоки ожидаются в МКБ, Яндексе, хедхантере, Сургуте.

В) А в Лукойле будет отток: из-за роста акции вес в индексе сильно увеличился - до 18,15% при максимальном в 15%. Надо снижать - индексные фонды продали ~1,5 млрд руб или 1/4 дневного оборота. Да, это частично может повлиять на цену, но при высокой нефти я бы конечно не шортил акцию с 19% forward дд.


2)Мосбиржа: теперь с девяти.
Вчера прошел первый день с изменением сессии торгов - прибавился +1 час к сессии. Это значит, что роботы на покупку/продажу, а также фонды могут придти на час раньше => ликвидности будет больше в это время. Но хорошо ли это? - теперь нужно сильно больше следить за рынком, как трейдеру, а все эти действия ведут к торгам в 24/7, что скорее спорно.
Так или иначе, биржа от этого в плюсе - их акции интересны как с точки зрения дивиденда, так и с учетом того, что тут надежный бизнес с отсутствием рисков банковского или нефтяного сектора (что являются главными конкурентами по дивидендному инвестированию).


3)Лента: ещё одна потенциальная сделка.
Газета НГС сообщает, что компания находится на финальной стадии в сделке с «Мария-Ра» и осталось лишь согласование ФАС.
Это крупнейшая региональная сеть за Уралом с 1300 магазинами в 280 населениях пунктах. Причем бизнес эффективный: 2,6 млрд чистой прибыли в 2025г при выручке в 127,5 млрд + ебитдой в 7,6 млрд (рентабельность по EBITDA 6%).
Так, если брать, что купят за 5 EV/EBITDA - это 38 млрд сумма сделки (вряд ли дороже, лента умеет проводить M&A). Ленте хватит средств из собственных + небольшого привлечения. Сейчас долг 1,4 ND/EBITDA - комфортный уровень для компании.
Остается ждать финальных параметров: в моменте сделка выглядит положительно, но дивиденды откладываются вправо в пользу роста. Лента интересна ниже 1650 руб для меня.


Итоги:
Ждём ответа РФ на вчерашние новости о энергетическом перемирии - это определит движение индекса дальше. Сейчас важнейший уровень 2350 - в идеале закрыться выше нее.
В остальном, на шортах сейчас расти проще, чем падать, хотя частично вчера все фиксировали позиции.
Сегодня утром были атакован склад озона в Таганроге, а также НПЗ в Сырзане - пока энергетического перемирия не видать…

Отличного дня, друзья!
  • 👍 56
  • ❤ 15
  • 🤝 4
  • 🥱 2
  • 🤬 1
Post #13956 1.37K
Тот самый момент, когда нужно торговать крипту/Америку и подобные идеи работают как часы

Пожалуйста, не пропустите момент 🙏

Завтра анонсирую турнир на 2000$ только среди вас)

Ну и идеи все также бесплатны для лучших подписчиков: @ftcrypta

😱 Открыть счет на BYBIT (бонус до 30.000$ просто за открытие)
  • 👍 11
  • ❤ 3
  • 🔥 3
Post #13955 1.41K
Утренний обзор: что ждать от рынка?


В пятницу индекс Мосбиржи упал на 1%:
Прошло заседание ЦБ - ставку оставили прежней и дали относительно жесткий, но предсказуемый сигнал. Инфляционные риски остаются и ЦБ не дает прогнозов на след два заседания. Базово, если ситуация хотя бы с топливом улучшится - ждём 2 снижения по 0,25% - ставка 13,5% к концу года это не так плохо, как могло быть.

Но рынок несильно развалился:
Всему причина - огромное количество шортов, которые не дают падать. Люди сейчас недозагружены акциями и любые переговоры (которые могут быть объявлены в любой момент) отправят рынок выше.
Какой стратегии придерживаюсь - держать небольшой нетто-лонг акций и в случае выхода относительно позитивного бюджета, не реализации налоговых рисков, а также геополитической стабилизации , просто докуплю акций.
Шортить - опасно, лонговать без драйверов сильно тоже не хочется.
Но нефть выше 100$ по Brent и валюта пока поддерживают.
На неделе у Роснефти погашение ещё одних юаневых бондов - может валюта локально порастет.

Акции:


1)Positive Technologies: небольшое M&A
Купили долю в 33% в небольшой компании-разработчика - CyberOK. Идея тут в получении технологии: позволит ускорить развитие продуктового направления защиты внешнего периметра, они вместе уже запустили один из продуктов - PT EASM + интеграция в облачное общение PT X.
Компания заработала всего 41,4 млн руб выручки за 2025г (оцениваю покупку доли в ~40-50 млн руб). Но даже такие небольшие покупки могут помочь: оценивают объем РФ рынка решений EASM в 2026 в 2–2,5 млрд руб.
Сам пози уже интересен, как минимум в долгосроке: 6 P/E для восстанавливающей прежние темпы роста компании, которая заплатит двузначные дивиденды - ниже 800р прям интересно.


2)Аэрофлот: операционные результаты
Отчитались за август:
-Перевезено 5,7 млн пассажиров (-1,3% г/г)
-Внутренние рейсы -6,4% г/г | международные + 17,8% г/г
- Занятость кресел 93,5% (+2,3% г/г)
-Пассажирооборот +2,5% г/г
Почти максимум занятости кресел и просадка во внутренних рейсах - все это результаты закрытия неба из-за атак дронами (люди предпочитают больше ездить на поездах). Если убрать этот фактор - думал будет хуже + компания растит эффективность на полет. При этом растет международное направление, но там тоже без открытия стран ЕС расти будет тяжело дальше.
Пока без драйверов роста, кроме дивидендов, но они скорее разовые, ибо направляют 100% от ЧП на выплаты - это ограничивает рост бизнеса, которые итак операционно в потолке.
Тем не менее, как «миркоин» интересно ниже 30р


3)Диасофт: дивиденд
Утвердили выплату в 16 рублей - это всего 1,3% дд. При этом компания стоит аж 9,5 прибылей при замедлении роста.
Идеи тут нет, хотя если ставить на цикл разворота сектора - ниже 1000р интересно.


4)Озон: опять -5
После долгого перерыва ВСУ атаковали склад в Саратове - до этого акции восстановились на 16%.
Инвестиции тут превратились в казино: прилетит или нет -5% или +5%.
Рынок скорее закладывает продолжение атак, ибо с учетом децентрализованности бизнеса 2-3 удара по озону по урону равны одному по ВБ.
Кроме того, за вычетом списаний я думаю тут мы увидим ускорение роста оборота , ибо главный конкурент нарастил цены.
Для меня разумно держать 1-2% в портфеле и в случае чего докупать.


Итоги:
В пятницу и выходные услышали заявления от Кремля и Киева о возможности трехсторонних переговоров: Стамбул и ОАЭ подтвердили возможность предоставления площадки. С учетом большого количества шортов и вероятности в любой момент услышать новости по переговорам - вряд ли индекс провалится ниже 2220 при текущих вводных.
Уже в пятницу начнутся выборы в РФ, далее выйдет бюджет. На неделе пройдет небольшой див сезон, где выплатят: Яндекс, диасофт, хедхантер и утвердят дивы Инарктика, Татнефть.

Отличного дня и недели, друзья!
  • 👍 45
  • 🔥 10
  • 🤝 6
  • ❤ 2
  • 🥱 1
Post #13954 1.7K
Ставка 14%: что ждать дальше?


ЦБ оставил ставку прежней - это решение соответствует всем объявленным рискам на прошлом заседании, поэтому логично.
Начнем с сигнала - он простой для понимания. Если проинфляционные риски останутся (это либо высокий курс, либо топливный кризис, либо высокие мировые цены на энергоресурсы). Назвать его жестким нельзя - он нейтральный


Но пресс-конференция была жестковата:
-Повышение таргета на инфляцию не рассматривают
-На заседании рассматривали только оставление ставки, даже без рассмотрения снижения
-Исходят из того, что мощности, выбывающие из экономики будут восстановлены до конца года
-Импорт растет - это одна из причин ослабления рубля
-Увидели рост кредитования в корпоративном секторе - это не за снижение ставки
-Не видят проблем с ростом экономики (это значит, что экстренно никто ставку снижать не пойдет)
-Очень сильно будут исходить из параметров бюджета, которые выйдут до конца сентября.


Что делать:
Такая ставка останется минимум до 23 октября - это негатив для длинных ОФЗ, которые как оказалось закладывали снижение быстрее. Чтобы их покупать - нужно сначала увидеть решение самого негативного проинфляционного фактора - это топливный кризис (ну или валюты + цен на нефть).
Исходя из заседания ЦБ я снизил долю в ОФЗ (у меня 26248 и 26250)

Октябрьское решение также по большей части зависит от бюджета - исходя из него сможем понять будет ли кат в октябре. Если нет - жду и рынок пониже (как и сейчас считаю, что особых драйверов роста нет после вчерашнего задерга).
Ещё комментарий по индексу - снизились шорты и мы уже не видим их перевес относительно лонгов.
Поэтому, в идеале, упасть до 2220-2250, чтобы начинать искать какие-то покупки снова.

И последнее, я считаю, что имеет смысл держать до 50% в акциях, пока новых вводных не пришло - мы все прекрасно знаем как физлица могут в моменте расстроиться, если факторов для роста не будет (например, выйдет неприятный проект бюджета, а нефть пойдет падать).

Из моих действий после ставки - лишь хэдж шорт по индексу со стопом над 2300. Больше ничего)
  • 👍 50
  • 🤓 4
  • ❤ 3
  • 😢 1
  • 🥱 1
Post #13953 1.79K
Встретился с аналитиками ВТБ Мои инвестиции


Как и писал на неделе, тут интересно послушать что думают о рынке инвест банкиры, которые погружены в рынок. Ребята придумали удобный формат, где ты как инвестор можешь придти и обсудить все, что сейчас волнует рынок.
Структурировал и разобрал прогнозы по разным сегментам рынка:

Начнем с макро:
- Считают, что ставка больше повышаться не будет и в 2027 продолжит снижение, что коррелирует с инфляционным сценарием ЦБ (и в целом звучит разумно относительно их риторики и текущих инфляционных рисков).
- Видят идею в длинных ОФЗ по типу 26238.
- Из корпоратов выделяют короткие валютные облиги.
- ждут, что курс доллара к концу года не изменится: считают, что даже цена отсечения не особо повлияет на ослабление рубля, так как основное влияние на укрепление - это слабый импорт и малый спрос на валюту внутри страны + экспортеры продают валютную выручку при повышенной текущей нефти (тут имхо не стоит переоценивать фактор геополитической неопределенности, из-за которой рубль и пошел в ослабление в последнее время).
-Золото: Таргет 4500$ за унцию к концу года

Топ идей у компании (вместе с апсайдом условно к концу 2027г):
-Яндекс +137%
-Интер РАО +147%
-Русал +141%
-Ростелеком +117%
-Газпром +104%
-Хелхантер +63%
-Х5 +65%
Единственная бумага, где видят снижение - МТС (-16%), тут я поспорил, ибо с таким дивидендом и возможностью его платить ближайшие 2 года точно (даже несмотря на долг) выглядит нелогично. Сейчас тут 20%+ дд.
Если брать группы акций, основная ставка на IT (ЦИАН, пози, хх, Яндекс), компаний, где видится улучшение финансовых показателей (Газпром, Новатэк, Совкомфлот), див. историй (сбер, домРФ, Мосбиржа).

Итог:
Инвест-консультанты ВТБ мои инвестиции сделали прикольную штуку: почти в каждом городе можно обратиться к менеджеру и попасть на подобное мероприятие. Для меня тоже полезно послушать альтернативное мнение и обоснование таргетов, которые мы так часто видим от инвест-домов.
Ну и с точки зрения мозгового штурма и нетворкинга тоже прикольно получилось).
  • 👍 40
  • ❤ 8
  • 🔥 3
  • 🤗 2
  • ✍ 1
  • 🐳 1
  • 👨‍💻 1
Post #13952 1.8K
Утренний обзор: день ставки. Что ждем?


Вчера индекс Мосбиржи вырос на 2%:
Конкретных причин нет, кроме роста цены на нефть марки Brent на 7%, в то время как ни Трамп, ни Иран не пытаются демпинговать цену на нефть хотя бы видом, что переговоры могут состояться.
Ситуация становится лишь хуже: бои продолжаются прямо в Ормузе, мало того, может быть закрыт второй пролив - Баб-эль-Мандебский.
Brent > 108$, для нас крэк спреды тоже растут - это позитивно для нефтянки, которая тянет рынок.
Шортов тоже очень много (писал об этом вчера) и просто «эффектом домино» физиков выносят.

Сегодня заседание ЦБ:
В 13:30 решение по ставке, в 15:00 пресс-конференция.
Если мыслить логически - ставку оставят (мол, инфляционные риски реализовались), но впереди выборы, президент ждёт снижения ставки, это может повлиять на регулятор в контексте снижения на 0,25%.
Подробные разборы - выпущены на неделе (аж 2 поста).
Особо торговать ставку не планирую: если оставят - локально снизимся, но без крипинала, если снизят - на шортах полетим выше.

Акции:


1)ДомРФ: лифт в будущее
Холдинг S8 Capital продал бизнес по производству и обслуживанию лифтов Meteor Lift - это бывшие Otis (Америка) и Kone (Финляндия), которые ушли от нас с приходом санкций.
Примерная оценка 9 млрд (хотя холдинг брал еще их по 5,5 млрд), НО домРФ фактически частично или полностью оплатит сделку в счет погашения части кред. обязательств (так как кредитовал их) => купит активы очень дешево.
Учитывая то, что бизнес для компании профильный (так как уже есть щербинский завод) - новость очень положительная.
Для оценки влияния смотрим на выручки купленного бизнеса - выручка 3,8 млрд руб в 2025г, но и убыток в 230 млн. Это 5% от выручки ДомРФ, ну и верим, что бизнес сможет консолидировать бизнесы для вывода их в плюс.
Сама компания мне нравится, хоть и недооценки к тому же сберу нет: долгосрочно смотрится круто, особенно при восстановлении рынка недвижимости в будущем.


2)ДВМП: в ожидании сделки
Один из последних отчетов, которые не разобрал за 1ПГ 2026г:
-Выручка 92 млрд (+5% г/г)
-EBITDA 13 млрд (-30% г/г)
-Чистая прибыль 36 млн руб (упала в 20 раз)
Судоходство в черном море под давлением из-за геополитики: потопленный контейнеровоз = сильное влияния на логистику и затраты компании, а также увеличение долга, который уже 0,9х ND/EBITDA. Поэтому, как бизнес пока не нравится, НО мы ждём сделки с DP World, а ее цену определит Росатом.
Базово, с текущих апсайд ~35%, но мы не знаем объявление сделки + будут ли участвовать миноры + сколько времени уйдет на выкуп. Но как ковбойская идея это до сих пор интересный кейс.
Я частенько смотрю акцию ниже 55-56 руб для покупки


Итоги:
Ждём заседания ЦБ - это определит ближайшее макро будущее и настроения на рынке ОФЗ, что напрямую отразится на рынке. Дальше - бюджет и выборы, поэтому рынок останется при волатильности.
Шорт физиков пока на максимумах, поэтому выносы могут быть при малейшем позитиве, которого пока сильно больше не стало с прошлого заседания.
Сегодня разберем решение ЦБ, не переключайтесь!

Отличного дня, друзья!
  • 👍 58
  • ❤ 9
  • 🔥 9
  • 🤝 1
Post #13948 1.73K
Пост о моем пользовательском опыте с брокерами


У меня их несколько и кроме основного Т - есть ВТБ Мои Инвестиции. Тут часто бывают доступны бумаги, которых нет у других + в моменты, когда у других брокеров заканчиваются бумаги - тут часто они есть (например, шорты или плечи).

Также,я недавно тестировал тут сервис быстрых переводов бумаг между брокерами - это актуально, если хочется переводить активы между брокерами не продавая позиции для того, чтобы не списывалась лишняя комиссия за покупку и продажу.
Узнал, что брокер ВТБ компенсирует траты за эту процедуру: например, чтобы перевести активы с Кит Финанс (такой брокер), ты должен заплатить по 1500 руб за каждую бумагу. Т.е портфель из 10 бумаг обойдется тебе в 15 тыс рублей. Альфа, например, запрашивает у тебя огромное количество данных и подтверждений для перевода, что делает сложным процедуру. Это заградительные меры для того, чтобы тебе было сложнее уйти от брокера (хотя не всегда ты переводишь бумаги для того, чтобы не торговать у определенного эмитента).

Понимая это, ребята сделали компенсацию трат за перевод бумаг для тех, кто переводит активы от 100 тыс рублей к ним, ну и максимально упростили процесс.

В этом плане молодцы:
приятно диверсифицировать брокеров ими, тк для бОльших возможностей на рынке лучше иметь доступы к разным инструментам, что позволяют сделать разные брокеры. Кроме того, за перевод бумаг автоматически участвуешь в розыгрыше на удвоение портфеля от 100 тыс руб.
Посчитал, что интересно подсветить такие детали как для понимания диверсификации, так и для использования подобных возможностей.
  • 👍 38
  • ❤ 6
  • 🤝 1
Post #13947 1.58K
Почему ЦБ вряд ли будет жестить завтра?


Я считаю, что Базово у нас есть два сценария на завтрашнее ЦБ:
1)Снижение ставки + умеренно мягкая риторика
2)Оставление ставки + умеренно мягкая риторика

В первом случае рынок может немного скорректироваться, но это не повод его шортить, а скорее добрать.
Приведу аргументы, которые мы получили за последние дни.
P.S: перед этим стоит отметить, что банк России действительно в сложной ситуации: нужно грамотно обозначить всю ситуацию для рынка, не поддаваясь давлению от бизнеса и учитывая все риски.


1)Аукционы ОФЗ возобновились.
Вчера Минфин все же вышел с размещением двух уже фиксированных купонов ОФЗ. До этого они 2 месяца не занимали из-за плохой конъюнктуры - деньги нужны, а ничего не изменилось = пришлось занимать.
В целом, без катастрофы: выпуск 26218 разместили на 51,5 млрд, цена отсечения 77,9% (немного), ОФЗ 26230 на 35,21 млрд с доходностью в почти 16% годовых (конечно, жестко, что занимают на 2% выше КС - это все потом отразится в долгосроке на населении, ибо мы эту выгоду будем отдавать через налоги).
Какой вывод тут нужно сделать: ЦБ вряд ли будет душить заявлениями завтра после решения по ставке (даже если оставят, а не понизят) просто потому, что понимают ошибку, сделанную в июне, когда после заседания ОФЗ обвалились на 9%.

Теперь о проинфляционных рисках: топливе, нефти придется говорить более мягко.
При этом с точки зрения логики - оставить ставку прежней и четко рассудить о дальнейшей риторики в мягком формате (как это было сделано на прошлом заседании) - самый хороший сценарий для оздоравливания рынка.


2)Вышли данные исполнения бюджета за август:
За август он выполнен с профицитом в +660 млрд руб, где основную поддержку оказали дивиденды госкомпаний (если бы их не было, было бы 0). Сейчас мы уже имеем дефицит в 5,8 трлн при годовом плане в 3,7 трлн

Но дивиденды позади, а впереди большие траты и возможное ухудшение ситуации: в прошлом году за период 4 месяцев до конца года государство потратило 15 трлн рублей, сейчас эта цифра вырастет (т.к военные расходы только растут).
Доходы при этом тоже вырастут, но тут важно чтобы и нефть оставалась высокой (в прошлом году за период 4 месяцев до конца года заработали 13,5 трлн)
Мы идем к дефициту по итогам года в ~8 трлн, учитывая план нужно занять через ОФЗ (а иначе не исполнить бюджет) около 5,5-6 триллионов.

Что это значит?
Ещё один аргумент, почему ЦБ завтра вряд ли пойдет ястребительно уничтожать рынок ОФЗ, который будет очень нужен Минфину для дальнейших займов, с которыми итак были проблемки в этом году.


Как итог:
Я смотрю на заседание относительно позитивно, ибо у рынка завышенных ожиданий нет. Наоборот, рекордный нетто-шорт против Лонга, который может развалиться при малейшем позитиве завтра.
Но и радоваться особо нечему: впереди выйдет проект бюджета, а также все ещё остаются небольшие налоговые риски после выборов.
Осень будет волатильной!
  • 👍 46
  • ❤‍🔥 4
  • 🤝 4
  • ❤ 1
Post #13946 1.65K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи упал на 0,8%:
Нефть вновь выше 100$ за Brent - Иран вчера заявил о готовности к полномасштабной войне, сейчас никаких переговоров нет. Сейчас рост цен на металлы, газ, нефть очень играют на руку России. Увидели откат в валюте и рост в металлах.

Что с валютой?
Откатываем после погашения Роснефти, но на следующей неделе ещё одна. Кроме того, с ростом нефти вырастут и продажи валютной выручки экспортерами.
Но есть и факт за рост - заявления Силуанова о возможном изменении параметра цены отсечения нефти в 2026-2028гг в проекте бюджета (который выйдет в начале октября) до 50$.
Напомню, чем ниже это значение - тем больше Минфин может покупать валюты в ситуации, если Urals превышает значение. Например, если бы сейчас действовал этот параметр, Минфин покупал бы юаней не на 2 млрд в день, а на 3-4.
Ну и шорта в валюте стало больше.
В идеале жду 12,3-12,5 для добора позиции.

Инфляция:
С 1 по 7 сентября 0,05% инфляции (попал вчера в прогноз) - это хуже прошлых годов в среднем, но лучше прошлого. Снова подросло топливо, а сезонно дальше начнут расти и овощи. Пока здесь скорее нейтрально, но с тревожными звоночками.

Акции:


1)Сбер: его не остановить!
Отчитались за 8 месяцев:
-Чистая прибыль 1,3 трлн руб (+19% г/г)
-Чистая прибыль в августе +14% г/г
-ROE 22,9%
УЖЕ заработали 30,05 руб на акцию, прошло 2/3 года. Получается, при 40р по итогам года сейчас дают 14,5% дд.
Выделю два важных аспекта:
-Риск налога на сверхприбыль становится меньше в этом году с учетом текущей цены нефти, которая помогает бюджету
-Стоимость риска выросла до 1,7% вместе с отчислениями банка в резервы долгов маркетплейсов после атак. Если риск и атаки ВСУ уйдут и вдруг будет списание - это доп чистая прибыль сверх прогноза.
Достаточность капитала чуть просела (-0,1% до 13,1%), кред портфель подрос на 1,4% м/м (немного оживает бизнес за счет снижения КС, но вряд ли это станет аргументом для ЦБ быть более жестким - есть и более весомые).
Продолжаю держать топ-2 позицию и докупать на просадках.


2)Промомед: теперь в Казахстане
Зарегистрировали лекарство для лечения диабета 2 типа и ожирения «Тирзетта» в КЗ. В стране это первый тирзератидом.
В 2024г ВОЗ зафиксировало ИМТ у 58% взрослого населения страны, клиническое ожирение - у 22%. Диабетом болеет более 1 млн жителей и при захвате хотя бы части рынка можно генерировать доп. 10-20 млрд руб в первые годы (примерно +15% к текущей выручке), при это цена будет выше, чем у нас в России, но все равно ниже в 4-5 раз европейских аналогов.
Новость хорошая, ранее выходили в ОАЭ, компания неплохо расширяется.
Компания стоит 3,1 EV/EVITDA, див тут небольшой, но как история роста нравится: ниже 360-370 готов добирать.


3)Совкомбанк: навес ушел?
Вчера вышло раскрытие от эмитента о реализации пакета акций совкомбанка в стакан. Продавал кто-то из бывших владельцев (вероятно, это тот самый пакет на авито, над которым мы смеялись год назад). Текущий менеджмент банка параллельно увеличил долю, выкупив эти бумаги - прошло 3 млрд по средней цене в 10 рублей.
Остается вопрос: уйдут ли продажи, ибо акция слабее рынка несмотря на оценку в 19 рублей в капитал (0,5 P/B сейчас).
Если нет и байбек помогать все также не будет, значит проблема в другом продавце и повторить ситуацию с самолетом (где тоже кто-то сидел и продавал акцию в стакан) не хочется.
Тем не менее, Совкомбанк моя топ-1 позиция в моменте.


Итоги:
Индекс все тревожнее перед заседанием ЦБ, бюджетом и выборами - здесь ждём пятницы и отталкиваемся скорее от риторики, нежели решения. Пока не хочется увеличивать аллокацию в акциях - лучше пропустить часть роста, нежели работать перед большим количеством событий, дающим много вводных.

Отличного дня, друзья!
  • 👍 57
  • ❤ 14
  • 👏 3
Post #13945 1.67K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи закрылся в нуле:
Закололи 2300 пунктов и пошли ниже после звонка Путина и Трампа, который ничем особым не закончился. Впервые начались сокращения шортов в индексе: если тенденция продолжится - падать будет проще, ибо впереди бюджет, ставка, выборы и возможное отсутствие переговоров (пока анонс трехсторонних переговоров никто не делал).

Валюта впервые пошла в откат после оферты Роснефти, какие-то следующие покупки могут пойти на следующей неделе на следующем погашении нефтегазового гиганта. Как поддержку смотрю 12,5 - от этого уровня без присутствия мирных переговоров интересно посмотреть лонг снова.
Не и нефть Brent>100$, что очень играет на руку нашим нефтяникам: Иран начал массированную атаку по объектам США

Акции:


1)Базис: новая покупка
Компания купила 70% доли отечественной компании «Proto», которые занимаются разработкой ИИ-платформ для наблюдений и аналитики опер. данных.
Реализация сделки за счет внесения денег в уставной капитал, которые пойдут на развитие платформы.
Сразу к влиянию сделки: это покупка технологии и сотрудников, за счет этого сразу ИИ составляющей повысят конкурентоспособности своих продуктов. Влияние сделки на выручку составит +-1-3% в первый год (в течении 5 лет +1 млрд выручки).
Базис платит 50% из NIC, поэтому сделка на дивиденд не повлияет, поэтому сделка нравится за счет потенциальной синергии.
Компания стоит 4,5 EV/EBITDAC 2026 года, это дешевле сектора. Для меня особенно интересно ниже 100 руб - компания всегда на радаре в моем покрытии.


2)Мечел: еще один труп
На прошлой неделе разобрал Мвидео и Сегежу - время Мечела и отчета за 1П2026:
-Выручка 117,4 млрд руб (-23% г/г)
-EBITDA -6 млрд
-Чистый убыток 41 млрд руб
Традиционно сравниваем чистый долг и капитализацию: 289 миллиардов (+10 млрд за год) и 21 млрд капы.
Но тут есть шансы на спасение, если цены на уголь, сталь и доллар будут продолжать устойчиво расти, компания рефинансируется и через несколько лет сможет что-то показать.
Пока ситуация такая: нужно 47 млрд в ближайший год, без рефинансирования это невозможно.
Причем компания всегда жила на грани, но сейчас и условия экономики одни из самых плачевных для компаний с долгом.
Я в стороне.


3)Фикс прайс: что изменилось?
Компания отчиталась по МСФО за 1ПГ:
-Выручка 82 млрд (+4,8% г/г)
-EBITDA 10 млрд (+8,9% г/г)
Чистая при вот 2,6 млрд - впервые не замедлилась г/г, а выросла на 15,7%
Ключевое изменение - изменилась динамика продаж к росту в 3,4% г/г, это первые признаки стабилизации. При этом сеть расширяют, хоть и расходы на персонал растут, а эффективность квадратного метра под давлением.
Могут дать 15% дд, а если в 3-4кв также будут зарабатывать и оправдают самый дешевый мультипликатор в ритейле, жду переоценку акций в район 0,6-0,65р на горизонте года.
Это первый отчет за много времени, дающий надежду на камбэк, но нужно смотреть дальше.


Итоги:
Сегодня выйдут данные по инфляции: в консенсусе небольшая инфляция (выйдем из дефляции скорее всего), а также отчитается сбер за август.
В остальном, от пробоя 2300 откатываем: без хороших новостей можем продолжить этот делать, тут важно смотреть за сокращением шортов. Пока что валюта и нефть поддерживают рынок, но геополитика остается сложной. Особо ничего не делаю - распил продолжается в обе стороны

Отличного дня, друзья!
  • 👍 54
  • ❤ 12
  • 🤝 5
  • 🔥 2
Post #13944 1.65K
Буду на интересном мероприятии в Питере


10 сентября буду на инвестиционном клубе ВТБ - это кулуарная встреча с экспертами ВТБ Мои инвестиции (которых, кстати, считаю одной из сильнейших команд по покрытию эмитентов), чтобы подискутировать, разобраться с текущей ситуацией в рынке, обменяться мнениями с любыми, которые все свое время погружены в финансовый анализ компаний (я все же больше занимаюсь пониманием сентимента и менее подробно разбираю отчеты)

Ребята делают подобные встречи для клиентов - это некая площадка для нетворкинга между инвестором и профессионалом. В среднем на встрече присутствует 10 участников, поэтому получится максимально расспросить экспертов, чтобы рассказать вам интересные мысли, с чем согласен, и с чем нет.
Ну и круто, что география подобных мероприятий покрывает 30+ городов: от Калининграда до Владивостока.

Такого формата часто не хватает в инвест-коммьюнити, когда ты можешь напрямую пообщаться не с теми, кто пытается тебе что-то продать, а реально помочь и поделиться/обменяться своими мыслями (даже если ты уже опытный аналитик на рынке).
Можете спросить у персональных менеджеров по подобным встречам: буду рад пересечься!

По итогам встречи планирую дать вью по рынку и тому, что услышал и того, что было выведено в ходе дискуссий.
  • 👍 44
  • ❤ 7
  • ❤‍🔥 1
Post #13943 1.69K
Утренний обзор: что ждать от рынка?


Вчера индекс Мосбиржи вырос на 1,8%:
Количество открытых лонгов физиками в индексе Мосбиржи составляет 120 тыс контрактов, в то время как шортов - аж 140 тысяч. Такой перевес не дает индексу упасть после «невнятных» переговоров в выходные, ибо все пытаются это шортить.
Зато нам удается расти, с ускорениями на новостях о изучении США о возможности деискалации конфликта.
Из-за огромного шорта продолжает расти валюта: +1% по юаню. Нефть выросла на 1,5%, золото упало на 0,5%.

Акции:


1)Пик: два в одном?
Менеджмент компании одобряет выкуп и делистинг.
Выставленная цена - 537,4 рубля за акцию (хотя в пятницу мы слышали о 551,4 руб на акцию). Вы спросите - а почему цена выкупа изменилась?
Вся загвоздка в том, что фактически мы имеем две оферты. Первая выставлена мажоритприем компании (АО «Недвижимые активы») после пересечения доли владения выше 95%.
Вторая от самого эмитента, как обязательная оферта в связи с делистингом: так как база расчета сдвинулась вправо (уже когда акции упали) - и выкуп дешевле.
При подаче на выкуп ты имеешь право принять в любом из выкупов, но если ты не успеваешь на первый, придется идти на второй по более низкой цене. Второй нюанс в том, что по 551 руб заходят продать больше и денег может хватить не на всех и выкупят частично.
Если взять текущую цену акции - даже при подаче по более высокой цены, с учетом временного лага выкупа, заработать не получится, ибо получить 3% премии за ~3 месяца процедуры выкупа нерезонно.
Поэтому, идеи в акции нету


2)Россети Сибирь: выкуп
СД вчера рассмотрит вопрос об определении цены выкупа акции (скорее всего это будет средневзес и цена в районе 0,45 при текущей цене в 0,44 руб).
В ранних отчетах упоминается консолидация сетевого имущества /принятие обслуживания новых ЛЭП/подстанций) - вероятно, готовятся к реорганизации.
Второй вариант - это делистинг. Ещё в конце января прошлого года головная компания хотела выделить сибирский федеральный округ в единую тарифную зону, чтобы избежать банкротства «Сибири» из-за большого кол-ва долгов
Нужно ждать раскрытий, но Базово, как под выкуп, так и инвестиционно идеи тут нет: дивиденда нет 6 лет, у компании огромный долг


3)Мосбиржа: глобальный запуск фьючерсов.
Сегодня и 15 сентября биржа запустит торги новыми вечными фьючерсами - это Американские акции. Базовым активом фьючерсов выступят фиксинги иностранных ценных бумаг, рассчитываемые Мосбиржей. Первая десятка вышла сегодня, из самых популярных бумаг - Apple (AAPF), Tesla (TSLAF), Амазон (AMZNF), AMD (AMDF). Ребята молодцы!


4)Евротрранс: жизнь как в GTA
Вечером 5 сентября был арестован Игорь Мартышов - председатель СД компании и трое топ-менеджеров. Ребят обвинили в хищении моторного топлива, принадлежащего МВД России (причем соучастники - полицейские отвечавшие за тыловое обеспечение подмосковного глав. управления МВД - то есть за снабжение, в том числе топливом)
Топливо не донесли, поэтому после новости еще и дефолты по 10 облигациям допустили.
Вот так смешно получилось: бананы не растут, топливо не воруется, долги не отдаются. Эту компанию мы запомним надолго!


Итоги:
Рынок вынесли выше 2250 на шортистах, примерно тоже самое видим в валюте. Если не брать технических факторов - пока скучно и нужно ждать либо объявления трехсторонних переговоров, либо итогов ставки ЦБ. А ведь впереди еще бюджет в начале октября и выборы в конце сентября.
Базово, пока можем продолжить расти на шортах (и любая позитивная новость ускорит рост), но это скорее не про фундаментал.

Отличного дня, друзья!
  • 👍 55
  • ❤ 9
  • 🔥 6
  • 🤩 1
Older posts →

About this channel

How can I read @futuretradingchat without a Telegram account?
TGViewer shows the public web preview Telegram publishes for FutureTrading | Alexsey Efimov: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does FutureTrading | Alexsey Efimov have?
FutureTrading | Alexsey Efimov (@futuretradingchat) has 11.1K subscribers on Telegram, refreshed roughly every 30 minutes.
Does FutureTrading | Alexsey Efimov know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →