TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2283 · Back to latest

Older Posts 20 shown
Post #2282 673
Дата публикации текста: 2022/08/29

​​💵 Тинькофф (TCSG) - обзор результатов 2кв2022, кратко о главном

▫️ Капитализация: 524 млрд р
▫️ fwd P/E 2023: 3

👉 Предыдущий обзор компании делал здесь: https://t.me/taurenin/638

Фактически, эта первая адекватная информация по банковскому сектору, которая у нас есть. Так как банки пока не отчитываются. Нужно понимать, что бизнес TCSG имеет немного другу структуру % и комиссионных доходов, нежели Сбербанк, ВТБ и т.д. У традиционных банков проблем, на мой взгляд, куда больше.

✅ Структура доходов за 2кв2022:

- Процентные доходы: 52,2 млрд р (+31% г/г)
- Процентные расходы: 21,5 млрд р (+245% г/г)
- Чист % доход: 30,7 млрд р (-9% г/г)

- Комисс доход: 32,2 млрд р (+64% г/г)
- Комисс расход: 8,7 млрд р (-5% г/г)
- Чист комисс доход: 23,5 млрд р (+124% г/г)

В целом, здесь все прекрасно, копания в суммы заработала чистых комиссионных и процентных доходов 54,2 млрд р (+22,6% г/г).

👆 Вполне похоже на правду, учитывая то, что теперь имеет место эффект масштаба и с ростом некоторых доходов, расходы не возрастают.

✅ Компания заявляет, что осталась в зоне прибыльности в 1П2022, но не факт, что прибыльным был 2кв2022. Прибыль существенно снизилась г/г (точных данных нет).

✅ Клиентская база компании выросла на 7% кв/кв или 46% г/г, т.е. Показатели клиентской активности выросли еще сильнее (DAU, MAU и т.д.). Сейчас у компании 24,3 млн клиентов, поэтому темпы роста замедляются (возможностей для органического роста становится меньше).

❌ Баланс компании (активы и пассивы) увеличился на 1% за 1П2022. Т.е. компания растёт в количестве клиентов, но не растёт в суммах активов последние полгода. По данным, которые представила компания сложно провести какую-либо аналитику в этом плане, но проблемы явно есть.

❌ ROE компании составил менее 10% (тоже нет точных данных). Получается, что если считать по equity итогов 2021 года, прибыль 1П2022 составила менее 17,5 млрд рублей (точных данных тоже нет).

В лучшем случае, прибыль упала на 64% г/г по итогам 1П2022. Это не плохо в текущей ситуации.

Вывод
Компания, на мой взгляд, интересная, несмотря на последние события, кризис переживает она относительно легко, ввиду особенностей структуры доходов. Адекватная цена бумаг компании около 3000 рублей, сам бы их купил ранее, если бы не иностранная юрисдикция.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #TCSG #Тинькофф

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/941
  • 👍 2
Post #2281 763
Дата публикации текста: 2022/08/28

​​♻️ Сегежа (SGZH) - обзор плохого отчета за 2кв2022

▫️ Капитализация: 117 млрд р
▫️ Выручка TTM: 113,3 млрд р
▫️ Операционная прибыль TTM: 23 млрд р
▫️ Чистая прибыль TTM: 19,7 млрд р
▫️ P/E fwd 2022: 25
▫️ P/B: 2,5

👉 Сразу выделю отдельно результаты компании г/г во 2КВ2022:

Выручка: 27,7 млрд р (+13% г/г)
Себестоимость: 17,5 млрд р (+26,8% г/г)
Операционная прибыль: 2,2 млрд р (-66% г/г) ❗

Чистая прибыль нерепрезентативна из-за больших курсовых разниц и финансовых расходов, но компания отработала 2кв2022 с отрицательной или околонулевой чистой рентабельностью.

❌ В предыдущих обзорах можете почитать, что я никогда не понимал такой высокой оценки компании и говорил заранее о проблемах, там же и написал, что компания почти гарантированно потеряет всю прибыль уже ближайшее время. Вот сейчас постепенно проблемы выражаются в цифрах.

Кстати, это еще +1 компания, у которой издержки растут существенно быстрее инфляции и выручки, что говорит о правильности той логики, которой мы придерживаемся при оценке российских компаний в текущих условиях.

👆 Основная проблема в том, что 2кв2022 еще был относительно неплохим в плане курса $ (в 1П2022 71% продаж компании - экспортные). Почти гарантированно, следующие несколько кварталов будут убыточными для компании. Особенно, если еще учесть падение мировых цен на пиломатериалы, с которыми коррелирует цена реализации продукции компанией.

❌ Компания наращивает долг и не отказывается от реализации инвестиционной программы. С одной стороны - это хорошо для долгосрочной перспективы, а с другой - у компании растут % расходы, которые и так нечем компенсировать из-за околонулевой рентабельности. В частности, компания за 1П2022 произвела CAPEX на 24,8 млрд рублей...

Также, учитывая огромную долю экспорта в недружественные страны и наличие предприятий за рубежом, санкционные риски остаются высокими.

✅ Если не смотреть на ситуацию в моменте, то Сегежа - это качественный актив. Бизнес растёт качественно, а тренд на защиту окружающей среды повышает спрос на бумажную упаковку.

Вывод:
Бизнес интересный, но дорогой, еще никогда не торговался достаточно дешево, чтобы покупать. Сейчас цена акций упала ровно до более-менее справедливых значений (7,5 рублей). Ниже 6 рублей буду смотреть покупать или нет, исходя из ситуации в мировой экономике.

Кстати, внизу скриншот из презентации компании, там в комментариях написаны важные моменты по некоторым проектам... Проблемы с замещением иностранного оборудования имеются и здесь. Капексов еще тоже предстоит немало, на них еще придется нарастить долги. Думаю, что после всех инвестиций и убытков, компания останется с чистым долгом не меньше 130 млрд рублей (это около 10,4 млрд % расходов ежегодно даже если финансироваться по текущей ключевой ставке). Это существенный удар по прибыли компании на годы вперед. Имейте ввиду эти риски.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сегежа #SGZH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/940
  • 👍 7
Post #2280 722
Дата публикации текста: 2022/08/28

​​#ИнвестИдеи #РазборКомпании
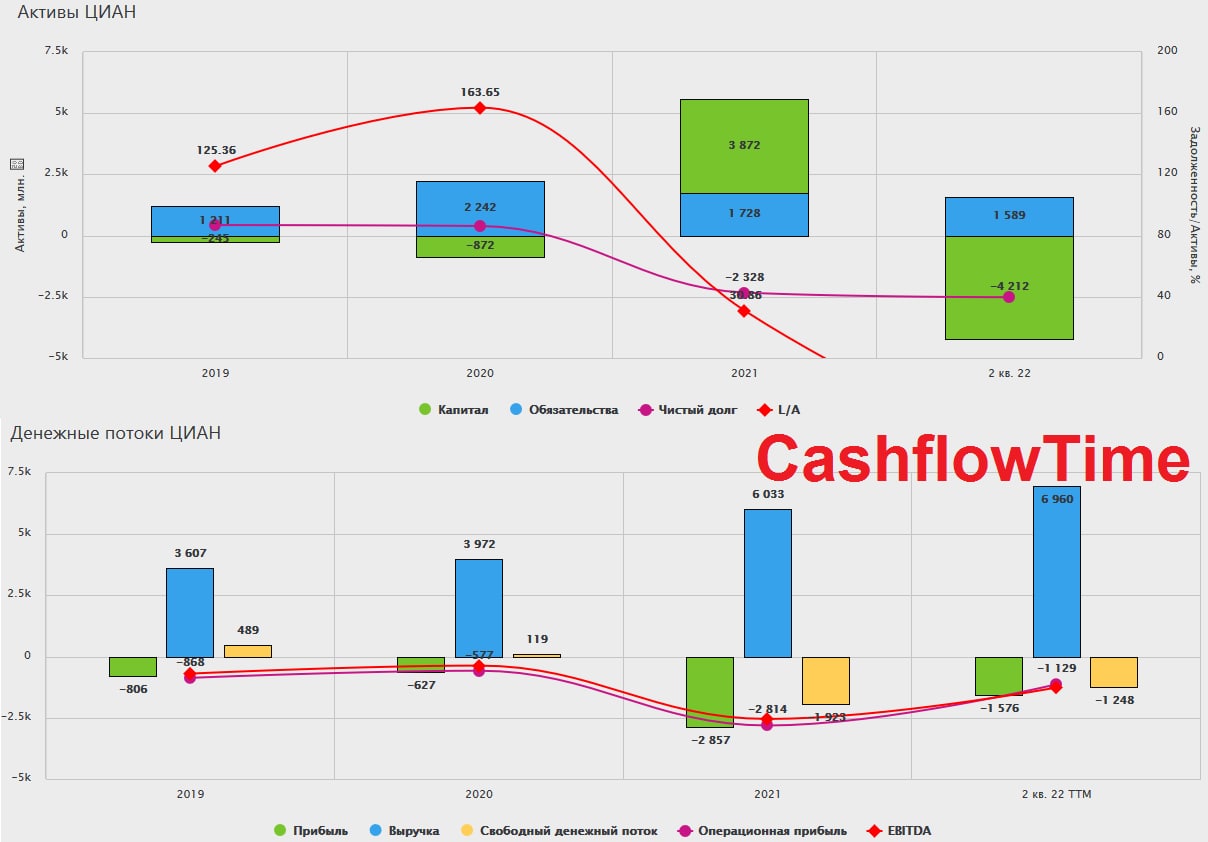
🏠Циан - онлайн-платформа объявлений о покупке и аренде недвижимости.

❗️Сразу главный минус - кипрская регистрация. Котировки компании рухнули из-за геополитических и инфраструктурных рисков.

Компания опубликовала финансовые результаты за второй квартал и первое полугодие 2022 года.

▫️Выручка за полугодие выросла на 34% - 3,63 млрд. рублей.
▫️Операционная прибыль - 44 млн. рублей, ранее был убыток - 1,64 млрд. рублей. Чистый убыток - 389 млн. рублей, главная причина - курсовая переоценка.
▫️Скорректированная EBITDA - рост на 951% - 536 млн. рублей из-за роста выручки и способности компании ограничить расходы.

🔻Из негатива - снижение аудитории.

Компания продемонстрировала качественные результаты в не самое простое время для рынка недвижимости.

❗️Циан пошел на серьезный шаг - снижение маркетинговых расходов.

Компания получает доход от размещения рекламы и объявлений на своей платформе. Сразу стоит сказать об ограниченности рынка и границ расширения, но при этом Циан узнаваем. Застройщики и риелторы всеми силами пытаются раскрутить спрос, прибегая к рекламе на Циан.

📈Рост скорректированной EBITDA в 10,5 раза - до 536 млн рублей - это хороший знак. Эффективность и рентабельность бизнеса повышается. Компания находится на пороге выхода в прибыль.

Неожиданно, но на фоне сокращения расходов и снижения активных пользователей, выручка и прибыль выросли.

💬По словам менеджмента, после некоторого периода шока, спрос на недвижимость и активность пользователей восстанавливаются вместе со снижением кредитных ставок и ростом предложения. Компания во втором полугодии планирует направить часть инвестиционного бюджета на продвижение платформы, что может негативно отразится на издержках, но поддержать рост выручки.

💥Вывод: Циан не предлагает незаменимый продукт или уникальное решение, но цифры говорят о том, что в условиях проблем на рынке недвижимости, рекламный сегмент остается востребованным. Стоит присмотреться к динамике финансовых показателей компании на дистанции.

⚠️Не рекомендация!
@CashfloTime

⁉️А вы согласны с нашим мнением? Напишите в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1302
  • 👍 1
Post #2279 766
Дата публикации текста: 2022/08/27

​​👩‍👧 Мать и Дитя (MDMG) - обзор результатов компании за 1П 2022г

▫️ Капитализация: 35 млрд
▫️ Выручка TTM: 25 млрд
▫️ EBITDA TTM: 8 млрд
▫️ Прибыль TTM: 6 млрд
▫️ fwd P/E 2023: 7
▫️ P/B: 1,7

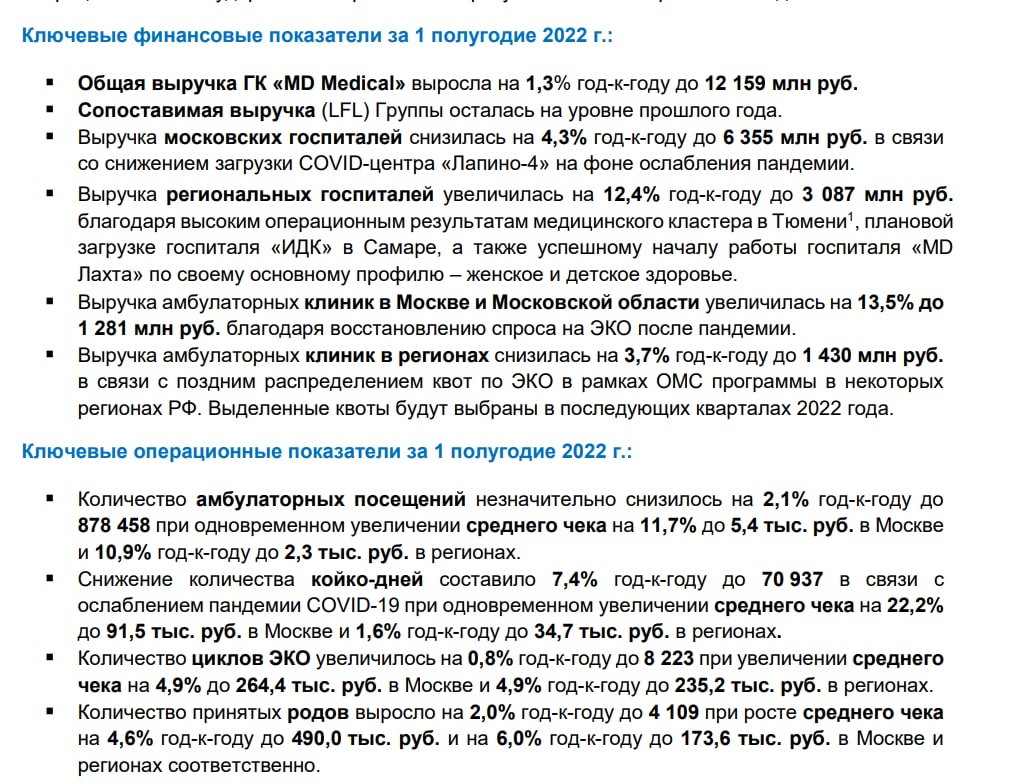
👉 Географические распределение выручки компании в 1П 2022г:
▫️Госпитали в МСК: 6355 млн рублей (-4,3% г/г)
▫️Госпитали в регионах: 3087 млн рублей (+12,4% г/г)
▫️Клиники в МСК и МО: 1281 млн рублей (+13,5% г/г)
▫️Клиники в регионах: 1430 млн рублей (-3,7% г/г)

👉 Последние 2 года компания выплачивает 50% от прибыли по МСФО, однако дивидендная политика отсутствует.

✅ По результатам 1П2022г компания выросла, но продемонстрировала значительное замедление роста бизнеса. Рост выручки составил всего скромные 1,3% г/г (по сравнению с среднегодовым темпом роста с 2012г в 22,5%).

Конечно это было в рамках ожиданий на фоне падения числа заражений COVID-19. То, что выручка сохраняется на прежних уровнях - это уже достаточно позитивно. Компании достаточно оперативно удается перепрофилировать мед. учреждения для оказания акушерских и других медицинских услуг.

✅ Чистый долг у компании впервые стал отрицательным. Это произошло из-за роста свободных денежных средств на балансе так как компания пока не может выплачивать дивиденды, а капитальные затраты сократились г/г.

⚠️ Запланированная ранее инвестиционная программа сейчас находится на пересмотре. Большинство капитальных затрат на 2022г уже были проведены. Вероятно, что планы по расширению сети клиник до 2024г будут пересмотрены в меньшую сторону. С одной стороны, это позволит компании как более зрелому бизнесу направлять больше дивидендов акционерам (или даже перейти на выплату по 100% FCF). Но прежних темпов роста в 20% г/г без инвестиций в новые меж учреждения вряд ли получится достичь.

Кроме того, теперь каждый проект компании обойдется дороже из-за роста стоимости импортного медицинского оборудования и возможных проблем с его поставками.

⚠️ Сейчас в РФ вновь наблюдается возобновление роста заболеваний COVID-19. Однако рассчитывать, на то, что новая вспышка заболеваний спровоцирует рост заполняемости клиник MDMG не стоит. Некоторые из клиник компании уже были перепрофилированы и более не могут принимать пациентов с COVID-19, при этом свободных государственных клиник достаточно много и основной поток пациентов скорее придётся на них. Даже если компания и получит какую-то выгоду с этого тренда, она будет ограниченной и эффект от нее будет временным.

❌ В 1П2022г цены на услуги компании выросли в среднем на 5-12%. Средний чек компании вырос меньше чем инфляция. Услуги родов и ЭКО подорожали в пределах 5-7% - в текущих условиях это достаточно мало, в реальном выражении эти сегменты упали г/г. В целом это показывает, что медицинские услуги растут в цене достаточно стабильно, но в условиях высокой инфляции, компенсировать общий рост цен получается лишь частично. При этом, издержки будут расти быстрее инфляции почти гарантированно.

❌ В силу корпоративной структуры и технический ограничений, компания не может выплачивать дивиденды. Из всех ГДР дивиденды выплатил только Окей (их получил мажоритарий, а акционерам из РФ ничего не дошло). По итогам 2022г компания вполне могла бы заплатить около 35 рублей на акцию (7,5% при текущих ценах и распределении 50% прибыли по МСФО), но в текущих условиях такой возможности нет.

Вывод
Компания сейчас торгуется с небольшим для "расписок" дисконтом от справедливой цены около 600 рублей. Интерес такая компания могла бы представлять только если бы она распределяла прибыль акционерам и переходила на новую дивидендную политику (100% по МСФО/FCF), пока для этого нужно менять юрисдикцию.

В текущих условиях, компанию уже нельзя назвать растущей... Компания, скорее всего, будет прибавлять около 9-12% выручки г/г (5-6% инфляция + 4-6% органический рост) и накапливать кэш на балансе. **Если все будет хорошо, то в долгосроке буду...окончание текста по ссылке->

Источник: t.me/taurenin/936
  • 👍 1
Post #2278 607
Дата публикации текста: 2022/08/26

​#SGZH #отчет

❗️26 августа 2022 г. Segezha Group (MOEX: SGZH, входит в АФК «Система»), ведущий российский вертикально-интегрированный лесопромышленный холдинг с полным циклом лесозаготовки и глубокой переработки древесины, объявляет неаудированные консолидированные финансовые результаты, а также операционные результаты за 6 месяцев 2022 г.

🌲ПАО «Сегежа Групп» - лесопромышленный холдинг, производит фанеру, плиты, бумагу и упаковку, пиломатериалы, продукты лесохимии, оказывает услуги по строительству из древесины. В состав холдинга входят предприятия лесной, деревообрабатывающей, целлюлозно-бумажной промышленности, а также компании по производству бумажной упаковки. Продукция реализуется более чем в 100 странах мира. Около 80% продукции компании продается на экспорт. Занимает более 50% рынка бумажных изделий и 10% рынка деревянного домостроения в России. Принадлежит АФК «Система». Штаб-квартира находится в Москве, Россия. Основание: 2014 г. Ключевые фигуры: Шамолин Михаил Валерьевич (президент, председатель правления), Узденов Али Муссаевич (председатель совета директоров). Число сотрудников: 14 600 человек.

📈 Акции компании торгуются на Московской (MCX) бирже с апреля 2021 г. под тикером SGZH. Капитализация компании 127,86 млрд. руб. После выхода отчетности стоимость акций падает на -2,23%. Текущая цена 1 акции: 7,463 руб.

🔥Ключевые события отчётного периода:

✓ Выручка за 1 полугодие 2022 г. выросла на 48% г./г. и составила 63,3 млрд. руб. 🚀

✓ OIBDA за 1 полугодие 2022 г. увеличилась на 34% г./г. и составила 17,7 млрд. руб. Рост показателя OIBDA был в основном обеспечен ростом сегментов «Бумага и упаковка», а также «Лесные ресурсы и деревообработка». Маржа OIBDA составила 28%, снизившись на 3 п.п. г./г. в связи с инфляцией. 💥

✓ Чистая прибыль группы составила 12,0 млрд. руб. (+58% г./г.) благодаря росту OIBDA, а также положительному эффекту от курсовых разниц и валютно-процентных свопов. ⚡️

✓ На 30 июня 2022 г. общий долг составил 98,9 млрд. руб. (+97% по сравнению с 30 июня 2021 г.). 👀

✓ Средневзвешенная ставка фондирования по заемным средствам на 30 июня 2022 г. составила 6,4% годовых. Средневзвешенный срок финансирования снизился до 2,3 лет. ❗️

✓ Чистый долг вырос до 95,2 млрд. руб. или в 3,3 раза г./г. ⚠️

✓ Капитальные инвестиции за 1 полугодие составили 6,4 млрд. руб. (-25% г./г.) 📉

👉 Итог. Результаты Сегежи можно назвать смешанными. Беспокоит растущий долг компании. Наиболее интересны показатели 2 квартала: выручка просела на 22,3% кв./кв., OIBDA потеряла 49,5% кв./кв., чистая прибыль составила 19,9 млрд. руб. против -7,9 млрд. руб. в 1 квартале 2022 г. Снижение выручки за 2 квартал связано с падением объемов продаж из-за санкций ЕС. В итоге отчет вряд ли можно назвать драйвером для роста акций в среднесрочной перспективе. Однако Segezha Group все равно обладает всеми необходимыми ресурсами для сохранения устойчивого роста во 2 полугодии 2022 г. 🔥

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1474
  • 👍 1
Post #2277 618
Дата публикации текста: 2022/08/25

​#NVIDIA #отчет

❗️NVIDIA Corporation (NVDA) - отчет за 2 квартал 2023 финансового года.

🎮 NVIDIA - американская компания по производству графических процессоров. Видеокарты организации широко используются в игровой индустрии, визуализации, вычислениях и даже в беспилотных автомобилях. Компания основана в 1993 году американским предпринимателем Дженсеном Хуангом и его друзьями.

🏬 Штаб-квартира компании находится в США: Санта-Клара, штат Калифорния. Число сотрудников более 22 473 человек. В 2016-2017 гг. компания показала невероятные темпы роста за счет продаж видеокарт для майнинга криптовалюты. Ключевая фигура: Дженсен Хуанг (президент и генеральный директор NVIDIA). Дочерние компании: Nvidia Advanced Rendering Center, Mellanox Technologies, Cumulus Networks.

💬 Комментарий Дженсена Хуанга, президента и генерального директора NVIDIA:

«Мы проводим переходы в нашей цепочке поставок в сложной макроэкономической среде. При этом наши достижения в области искусственного интеллекта ускоряют прорывы в таких областях, как открытие новых лекарств, робототехника, центры обработки данных и т. д.».

📍Капитализация составляет 431,24 млрд. долл. На постмаркете после закрытия торгов акции обвалились на -4,56% 📉 Акции торгуются на американской бирже NASDAQ под тикером NVDA. Акции являются компонентом следующих индексов: Nasdaq-100, S&P 100, S&P 500. Текущая цена акции 164,38 долл. Посмотрим на отчет. 👀

• Выручка - 6,7 млрд. долл. (+3% г/.г., +19,1% кв./кв.), что ниже прогнозов аналитиков - 6,83 млрд. долл. Текущий квартал стал первым за последние восемь, когда компания рапортовала о снижении выручки на квартальной основе. Это также первый квартал из последних 13, когда NVIDIA отчиталась хуже ожиданий Уолл-стрит. ⚠️

• Сегмент дата-центров продемонстрировал рост лишь на 1,5% кв./кв., что стало худшей динамикой с 4 квартала 2021 финансового года. Однако выручка все же установила квартальный рекорд - 3,8 млрд. долл. 💸

• Валовая маржа составила лишь 43,5% (-21,3 п.п. г./г., -22 п.п. кв./кв.) ⚡️

• Операционная прибыль упала на 80% г./г., до 499 млн. долл. ‼️

• Чистая прибыль: 656 млн. долл. (-72% г./г.) 📉

• Скорректированный EPS составил 0,51 долл., что хуже оценки Уолл-стрит в 0,53 дол. 💰

• Компания дала финансовый прогноз, который оказался слабее ожиданий Уолл-стрит. 👀

❗️ВЫВОД❗️
Первый слабый квартал за долгое время. Долгосрочная перспектива при этом остается умеренно позитивной и в будущем акции можно будет рассмотреть к покупке. Росту бизнеса окажет поддержку высокий спрос сегмента дата-центров и дальнейшее технологическое развитие. До отчета 29 из 44 рекомендаций аналитиков были на покупку, 9 - держать и лишь одна на продажу. Средний таргет цены - 221,9 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1471
Post #2276 549
Дата публикации текста: 2022/08/25

​#TCSG #отчет

❗️Вечером 24 августа 2022 г. TCS Group Holding PLC (LI: TCS, MOEX: TCSG), ведущий онлайн-провайдер розничных финансовых и нефинансовых (lifestyle) услуг на базе экосистемы Тинькофф, сегодня объявляет консолидированные финансовые результаты по МСФО за 3 месяца и 6 месяцев, закончившихся 30 июня 2022 г.

🏦 Тинькофф Банк - российский коммерческий банк, сфокусированный полностью на дистанционном обслуживании, не имеющий розничных отделений. Ключевые даты: 1994 (год основания АКБ «Химмашбанк»), 2006 (год создания «Тинькофф Кредитные Системы»). Расположение: Россия, Москва, Головинское шоссе, 5, бизнес-центр «Водный». Основатель: Олег Тиньков. Ключевая фигура: Станислав Близнюк (председатель правления, член совета директоров). Основное общество: TCS Group Holding Plc. (Республика Кипр). Число сотрудников: 43 790 чел.

📃 По состоянию на 2020 год «Тинькофф Банк» занимал 16-е место по объёму активов и 14-е - по собственному капиталу среди российских банков. Банк имеет долгосрочные рейтинги «BB-» от агентства Fitch Ratings , «B1» от Moody’s, «A (RU)» от АКРА и «ruA» (прогноз «стабильный») от «Эксперт РА». В октябре 2021 года «Тинькофф банк» был утверждён ЦБ РФ участником перечня системно значимых кредитных организаций, благодаря росту банка выше рынка и размеру клиентской базы. В 2022 году Олег Тиньков продал банк группе «Интеррос» Владимира Потанина.

📈 Акции компании торгуются на Московской бирже под тикером TCSG, на Лондонской фондовой бирже под тикером TCS (сейчас на паузе), на альтернативном инвестиционном рынке под тикером TCSq (сейчас на паузе) и на Кипре под тикером TCS. Капитализация: 130,89 млрд. руб. Текущая цена 1 акции: 2 579,50 руб. После выхода отчета бумаги падали в моменте почти на 5%. ⚠️

🤑 Ключевые показатели работы компании:

• Чистая прибыль группы в 1 полугодии оказалась минимальной за последние 5 лет. При этом абсолютное значение прибыли за 2 кв. 2022 г., как и за 1 кв. не было раскрыто. TCS в обоих кварталах оставалась прибыльной. ❗️

• Процентные доходы в 1 полугодии увеличились на 35%, до 101,6 млрд. руб., процентные расходы выросли почти втрое, до 33,2 млрд. руб. 📈

• Во 2 кв. процентные доходы группы увеличились на 31% по сравнению с аналогичным периодом 2021 г., составив 52,2 млрд. руб., процентные расходы - почти в 3,5 раза, до 21,5 млрд. руб. 💥

• Комиссионные доходы в 1 полугодии увеличились в 1,9 раза, до 68,5 млрд. руб., комиссионные расходы - на 34%, до 22,6 млрд. руб. ⚡️

• Во 2 кв. комиссионные доходы выросли в 1,6 раза, до 32,2 млрд. руб., комиссионные расходы сократились на 5%, до 8,7 млрд. руб. 💸

• Cтоимость риска за 1 полугодие существенно увеличилась в годовом выражении из-за консервативного подхода к резервированию. Точного значения стоимости риска за отчетный период не приводится. 📍

🔴 Вывод. Тинькофф Банк остается одним из лидеров финтех сегмента России. Комиссионные и процентные доходы банка выросли. Однако инвесторов напугал минимальный за последние 5 лет показатель чистой прибыли. В некоторых телеграм-каналах была информация о снижении прибыли банка на 61%. В целом группа относительно успешно противостоит текущему кризису. И при нормализации экономической обстановки сможет вернуться к быстрому росту. 🚀

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1469
  • 👍 2
Post #2275 522
Дата публикации текста: 2022/08/25

​​✅ Инвестидея в потребительском секторе: Магнит и Fix Price
 
🍏 Магнит. Компания показала сильные результаты за первое полугодие 2022 года и успешно интегрировала сеть «ДИКСИ». Кроме того, Магнит — один из основных бенефициаров дополнительной индексации пенсий и новых социальных выплат. Аналитики ожидают стабильного повышения сопоставимого среднего чека у клиентов Магнита. Отмечают, что регистрация компании в РФ увеличивает вероятность дивидендных выплат. Целевая цена по бумаге Магнита установлена на уровне 7 490 ₽, потенциал роста акций — 46%.
 
🛒 Fix Price. Компания быстро адаптировалась к новым реалиям, перестроив логистику и внедрив новую политику ценообразования. Внедрение новых прайс-поинтов и ценообразование исходя из «наилучшей цены», а не на основе себестоимости, поспособствовали росту сопоставимого чека. Аналитики обращают внимание на ротацию ассортимента и растущую долю в выручке категорий продуктов питания и сегмента «дрогери». Целевая цена Fix Price — 473 ₽, что на 29% выше текущего уровня.
 
🤔 Как будет выглядеть отрасль в 2022 году?

• Ключевое значение для продуктовых ритейлеров будут иметь доходы населения. Безработица в России традиционно стабильно низкая, а доходы населения получат поддержку благодаря социальным выплатам. В 2021 году социальные выплаты и пенсии обеспечили 21% доходов домохозяйств. В этом году пенсии и социальные выплаты уже были проиндексированы — соответственно на 8,6% и 8,4%. Было объявлено о 585 млрд ₽ дополнительных выплат малоимущим семьям с детьми. С учётом этого социальные выплаты увеличатся в 2022 году на 15,8% — до 16,8 трлн ₽, из-за чего подрастут и потребительские расходы. Только индексация пенсий может дать ритейлерам дополнительные 178 млрд ₽ выручки.

• Другой важный фактор для сектора — это продуктовая инфляция. С учётом дефляции в летние месяцы по итогам года потребительские цены могут вырасти на 16,2%. Рост цен приводит к смене потребительского поведения. К примеру, всё больше людей готовы покупать товары в «жестких дискаунтерах», показывают результаты опроса в рамках «Потребительского индекса Иванова».

#идеи #акции $MGNT $FIXP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/3622
  • 👍 1
Post #2274 568
Дата публикации текста: 2022/08/25

​🛍 OZON (OZON) - обзор актуального отсчета и важные моменты за 2кв2022

Капитализация: 308 млрд р

GMV 2кв2022: 170,6 млрд р (+92% г/г)
Выручка 2кв2022: 58,5 млрд р (+58% г/г)

Валовая прибыль 2кв2022: 30,7 млрд р (+165% г/г)
скор. EBITDA 2кв2022: 0,2 млрд р (+84% г/г)
чистый убыток 2кв2022: -7,2 млрд р (-53% г/г)

Выручка по сегментам
👇
Прямая продажа товаров: 28,2 млрд р (+7% г/г)
Комиссии маркетплейса: 23,2 млрд р (+179% г/г)
Реклама: 4,7 млрд р (+220% г/г)
Услуги доставки: 1,5 млрд р (+194%)
Путешествия: 0,2 млрд р (+18%)
Прочее: 0,4 млрд р (+422%)

✅
Отчет вновь вышел лучше ожиданий, рост наблюдается по всем основным финансовым показателям и KPI компании (количество продавцов и покупателей, число заказов, торговый оборот и т.д.).

✅ За 1П 2022г компания показала темпы роста выше рынка e-commerce РФ (который вырос на 43% г/г) и выше чем ее ближайшие конкуренты (Яндекс Маркет +107 г/г, Wildberries +94% г/г). Доля рынка e-commerce Ozon растет.

✅ Тренд на улучшения скорректированную EBITDA продолжился и по этому показателю компания впервые вышла на безубыточность показов скорректированную операционную прибыль в 200 млн рублей. Безусловно это позитивный момент. Конечно сама по себе скорее символическая но ее наличие показывает, что у Озона действительно рабочая модель бизнеса и при дальнейшем росте GMV при сохранении текущей операционной эффективности, компания сможет генерировать прибыль.

Однако важно отметить, что скорректированную EBITDA компания рассчитывает, прибавляя расходы связанные с выпуском новых акций для мотивации менеджмента (3 млрд рублей +300% г/г). Это по своей сути все таки реальный убыток (так как размывается доля текущих акционеров) и если его учитывать, компания по прежнему убыточна по EBITDA.

⚠️ Сегменты компании по прямым продажам (1P) и путешествия растут достаточно медленно. Если путешествия это достаточно небольшое и непрофильное направление, то замедление прямых продаж это достаточно негативный сигнал. При том, что компания направляет значительные инвестиции на расширение каталога собственных товаров (одежда, продукты, техника и т.д.) рост на 7% г/г это очень мало. При сохранении такой тенденции, можно будет сделать вывод о том, что даже имея колоссальное преимущество перед всеми другими продавцами на маркетплейсе, Озон не может создавать успешные бренды товаров (в отличии от Amazon или Магнита/X5 с их собственными линейками продуктов).

❌ Отрицательный FCF уменьшился кв/кв до 15 млрд рублей, что говорит о том, что основные капитальные расходы пришлись именно на 1 квартал. Но по результатам за 1П 2022г отрицательный FCF вырос на 130% до 62 млрд рублей (50% выручки за 1П 2022г).

❌ Ликвидных средств на балансе компании осталось 56 млрд рублей. При текущем показатели FCF это еще 2-3 квартала операционной деятельности. Вопрос необходимости в капитале возникнет уже в ближайшее время. После анонса мер по поддержки сектора IT, риск выпуска новых акций значительно снизился, так как теперь компания сможет рассчитывать на дешевый долг финансированный Правительством.

Вывод:
По прежнему считаю Озон интересным и перспективным в долгосроке. Несмотря на выход на прибыль по EBITDA, уверен, что на чистую прибыль Озон выйдет не раньше 2025г.

📊 По текущим ценам компанию я бы не брал, так как для инвестиций в бизнес с таким уровнем риска необходим приличный дисконт (даже несмотря на то, что ушёл риск крупной допэмиссии). Справедливая цена с учетом существующих рисков - это 1200 рублей.

Не является индивидуальной инвестиционной рекомендацией

#OZON #ОЗОН #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/932
Post #2273 538
Дата публикации текста: 2022/08/24

​#Macys #отчет

🔴 Macy’s, Inc. представила результаты за второй квартал 2022 года

🏪 Macy’s Inc - крупнейшая и старейшая сеть розничной торговли в США. Штаб-квартира находится в Нью-Йорке, штат Нью-Йорк, США. Основана в 1858 году Роулендом Хасси Мейси. В сеть входят более 500 универмагов, доставка осуществляется в более 100 стран мира. В универмагах продаются мужская, женская и детская одежда, обувь и аксессуары, а также мебель и товары для дома. Более 123 000 сотрудников работают в данной сети магазинов. Ключевые люди: Джеффри Дженнетт (Председатель/CEO). Дочерние компании: Macy's Furniture Gallery, Market by Macy's, Macy's Backstage.

💰 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером M. Акции входят в индекс S&P 400. Капитализация 5,23 млрд. долл. Стоимость акций 19,1 долл. в моменте.

👀 Посмотрим на результаты работы компании. Сравнение проводится со вторым кварталом 2021 года, если не указано иное. Там, где это уместно, приводятся сравнения с 2019 годом с учетом воздействия пандемии коронавируса.

• Чистые продажи практически не изменились по сравнению со 2 кварталом 2021 года (5,6 млрд. долл. против 5,647 млрд. долл.) 💰

• Разводненная прибыль на акцию в размере 0,99 долл. США и скорректированная разводненная прибыль на акцию в размере 1,00 долл. США (1,08 долл. США и 1,29 долл. США во втором квартале 2021 года соответственно 📈; 0,28 долл. США и 0,28 долл. США во втором квартале 2019 года соответственно 📉).

• Чистая прибыль упала с 345 млн. долл. США во 2 квартале 2021 до 275 млн. долл. США во 2 квартале 2022 года. 💵

• Сопоставимые продажи снизились на 1,5% относительно 2 квартала 2021 года, но выросли на 4,3% по сравнению со вторым кварталом 2019 года. ⚠️

• 43,9 млн. активных клиентов совершили покупки под брендом Macy’s за последние двенадцать месяцев, что на 7% больше, чем в предыдущем году. 🔥

• Валовая прибыль за квартал составила 38,9% по сравнению с 40,6% во втором квартале 2021 года. 📉

• Коммерческие, общие и административные («SG&A») расходы составили 1,98 млрд. долл., рост на 83 млн. долл. относительно 2 квартала 2021 года. 👀

⚡ ВЫВОД

❗Во втором квартале 2022 компания добилась удовлетворительных результатов, несмотря на сложную обстановку. Несмотря на инфляционное давление, клиенты продолжали делать покупки в Macy's. Число активных клиентов выросло. Чистые продажи практически не изменились по сравнению с прошлым годом. Чистая прибыль, валовая прибыль, сопоставимые продажи упали. В целом розничная четь неплохо справляется с ужасной экономической обстановкой во всем мире.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1465
  • 👍 1
Post #2272 496
Дата публикации текста: 2022/08/24

​​#ИнвестИдеи #РазборКомпании
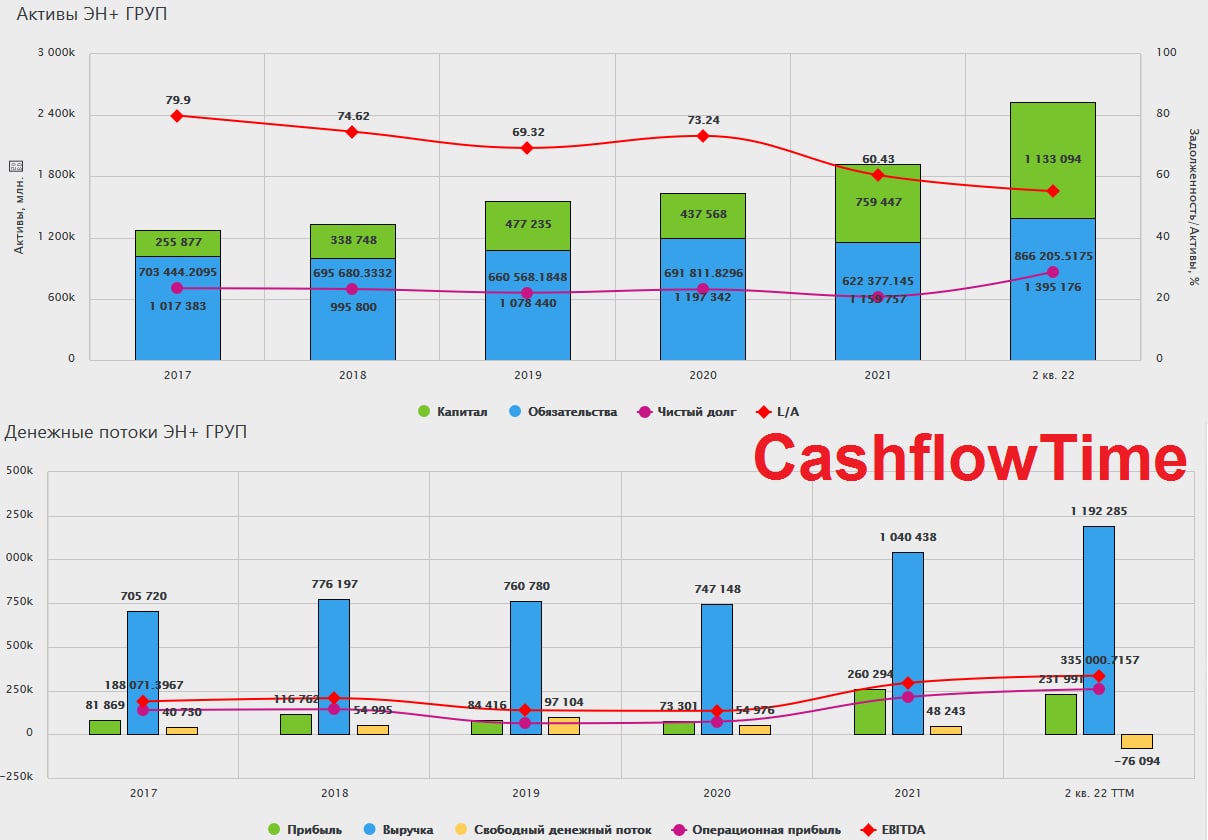
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.

💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.

Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.

EN+ Group отчиталась по итогам первого полугодия 2022 года.

▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.

🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.

❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.

❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.

💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.

⚠️Не рекомендация!

⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1290
  • 👍 2
  • 🔥 2
Post #2271 511
Дата публикации текста: 2022/08/24

📝 Отчет EN+ Group: доходы выросли, но перспективы туманны

EN+ Group опубликовала отчет по МСФО за I полугодие 2022 г. Рассмотрим основные моменты.

Финансовые показатели

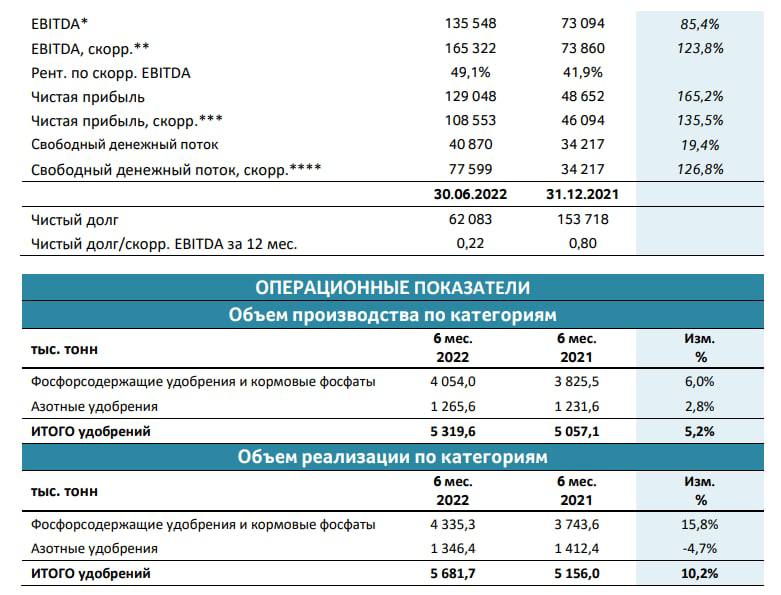
✅ Выручка в первом полугодии увеличилась на 27,9% и составила $8,3 млрд.
✅ Показатель EBITDA за тот же период вырос к прошлому году на 25,8% и составил $1,1 млрд.
✅ Чистая прибыль уменьшилась на 19,3% до $1,8 млрд.
✅ Свободный денежный поток составил минус $316 млн по сравнению с положительными $692 млн годом ранее.
✅ Чистый долг увеличился с $8,6 млрд до $11,4 млрд.

За первые 6 месяцев 2022 года выручка EN+ Group выросла почти на 28%. Рост произошел в основном благодаря увеличению цен на продукцию компании. Так, средняя цена за тонну алюминия выросла на 37%. Также неплохие темпы роста показал энергетический сегмент: средняя цена за электроэнергию выросла на 22%.

Чистая прибыль за первое полугодие упала до $1,8 млрд. Данное падение обусловлено участием дочернего РУСАЛа в программе обратного выкупа акций Норникеля. Плюс ко всему, снижение произошло из-за роста расходов по кредитам в связи с колебаниями ключевой ставки.

📌 Долг и дивиденды

Чистый долг компании в первом полугодии вырос на 33%. Рост произошел основном из-за сокращения денежных средств на счетах компании, а также из-за валютной переоценки.

Показатель свободного денежного потока, который учитывается при расчете возможных дивидендов стал отрицательным. При этом компания в последние годы не выплачивает дивиденды. Учитывая ухудшения прогнозов для 2 полугодия, выплат в ближайшем будущем ожидать сложно.

📍 Вывод

En+ показал достаточно хороший финансовый отчет за первое полугодие 2022 года. Все основные показатели, за исключением чистой прибыли показали рост. В основном он был обусловлен ростом цен на продукцию и услуги компании. На второе полугодие ожидается охлаждение рынка, поэтому результаты могут оказаться хуже.

Надеждой на улучшение показателей является объединение с Норникелем или дальнейшее продление акционерного соглашения на условиях РУСАЛа. Поэтому на данный момент покупать бумаги Ен+ еще рано, но удерживать ранее набранные позиции еще можно.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/diveconomic/1092
  • 👍 1
Post #2270 529
Дата публикации текста: 2022/08/23

​#OZON #отчет

❗️Ozon Holdings PLC (NASDAQ и MOEX: «OZON»), ведущая российская платформа электронной коммерции, объявляет свои финансовые результаты за 1 полугодие и 2 квартал, которые закончились 30 июня 2022 г.

🎁 OZON (Ozon Holdings PLC) - первый и старейший в России интернет-магазин и 1 из лидеров рынка. OZON торгует более 80 млн. товарных наименований, до 1,6 млн. товаров и привлекает 1,5 млн. активных пользователей в день. По данным исследовательского агентства Data Insight, Ozon второй по обороту онлайн-магазин России.

🏬 Ozon имеет собственную инфраструктуру выполнения, которая позволяет доставить заказ на следующий день до 40% населения России. Компания располагает собственной курьерской службой доставки и имеет сеть из более чем 5000 пунктов выдачи по всей России.

🔴 Более 20 лет магазин остаётся убыточным, т.е. не приносит прибыль. Операционные расходы покрываются за счёт денег инвесторов. В 2019 году Ozon занял пятую позицию в рейтинге журнала Forbes «20 самых дорогих компаний Рунета-2019». В 2020 году занял 3 место в списке самых дорогих компаний российского сегмента сети Интернет по версии Forbes.

🗒 Основание компании 1998 год. Основатели: Александр Егоров и Дмитрий Рудаков. Ключевые фигуры: Александр Шульгин - генеральный директор, 2017 - 2022; Сергей Паньков - генеральный директор, 2022 - н. в.; Даниил Федоров - финансовый директор Ozon. Число сотрудников более 45 000 человек. Расположение: Кипр (Место регистрации основного юр. лица); Россия, Москва (Штаб-квартира).

💰Капитализация компании 144,28 млрд. руб. Акции компании торгуются на Американской, NASDAQ (торги пока на паузе), и Московской биржах под тикером OZON. Акции растут в цене на Московской бирже на +7,5% в моменте. Цена 1 акции 1513 руб.

👀 Посмотрим на результаты работы компании. Основные операционные и финансовые результаты за 1 полугодие и 2 квартал 2022 г.:

• Выручка онлайн-ритейлера за 6 месяцев выросла на 73% по сравнению с аналогичным периодом прошлого года, до 122 млрд. руб. 🚀

• Убыток за 6 месяцев увеличился на 19% в годовом выражении, составив 26,2 млрд. руб. ⚠️

• Выручка за 2 квартал выросла на 58% в годовом выражении, достигнув 58,5 млрд. руб. Увеличение показателя в основном обеспечено выручкой от услуг, подскочившей на 185%, в том числе благодаря доходам маркетплейса от комиссий и рекламы. Выручка от услуг впервые превысила выручку от продажи товаров. 🔥

• Убыток во 2 квартале сократился вдвое по сравнению с аналогичным периодом прошлого года, составив 7,2 млрд. руб. ❗️

• Скорректированная EBITDA за 2 квартал впервые вышла в плюс, составив 0,2 млрд. руб. по сравнению с минус 9,1 млрд. руб. во 2 квартале 2021 г. Положительный показатель был достигнут за счет масштабирования бизнеса и оптимизации операционных расходов. 💰

• Оборот (GMV), включая услуги, за 2 квартал увеличился на 92% в годовом выражении, до 170,6 млрд. руб. Динамику показателя поддержал существенный рост количества заказов.💥

• Денежные средства, их эквиваленты и краткосрочные депозиты составили 56,7 млрд. руб. за 2 квартал по сравнению с 92,5 млрд. руб. по состоянию на 31 марта 2022 г. Разница из-за курса рубля, так как денежные средства в основном хранились в долларах. 🔔

❗️Вывод: Ozon продолжает бурно развиваться. Выручка растет быстрыми темпами. Квартальный убыток сократился. Особенно стоит отметить тот факт, что количество активных покупателей выросло на 67% в годовом выражении. Когда-нибудь уже порадуемся тому, что Ozon получит чистую прибыль 😅

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1462
  • 👍 3
Post #2269 566
Дата публикации текста: 2022/08/23

​#ZM #отчет

❗️Друзья, сегодня разберем отчет американской компании Zoom, акции которой сильно выросли во время пандемии коронавируса. Компания сообщает о результатах работы за 2 квартал 2023 финансового года.

💻 Zoom - американская компания коммуникационных технологий, которая предоставляет ПО для услуг удалённой конференц-связи с использованием облачных вычислений. Компания основана в 2011 году Эриком Юанем, бывшим вице-президентом Cisco WebEx. Ключевые фигуры: Эрик Юань (председатель и главный исполнительный директор), Келли Штекельберг (финансовый директор), Питер Гасснер (директор), Джанин Пелоси (директор по маркетингу). Штаб-квартира компании сосредоточена в Сан-Хосе, Калифорния, США. Число сотрудников: 6 787 человек.

⚡️Акции компании торгуются на Американской фондовой бирже Nasdaq под тикером ZM. Капитализация компании: 29,07 млрд. долл. Текущая стоимость акций: 89,35 долл. Компания входит в состав индекса Nasdaq-100. На постмаркете акции компании упали на -8,3%. 📉

❗️Ключевые результаты работы компании:

• Общая выручка за 2 квартал составила 1 099,5 млн. долл., что на 8% больше по сравнению с прошлым годом. 📈

• Доход от операционной деятельности по GAAP за 2 квартал составил 121,7 млн. ​​долл. США по сравнению с доходом от операционной деятельности по GAAP в размере 294,6 млн. долл. США во втором квартале 2022 финансового года. ⚠️ Во втором квартале операционная маржа по GAAP составила 11,1%, а операционная маржа не по GAAP составила 35,8%.💰

• Чистая прибыль по GAAP, приходящаяся на владельцев обыкновенных акций, за второй квартал составила 45,7 млн. ​​долл. США, или 0,15 долл. США на акцию, по сравнению с чистой прибылью по GAAP, приходящейся на владельцев обыкновенных акций, в размере 316,9 млн. долл. США, или 1,04 долл. США на акцию, во втором квартале 2022 финансового года. 📉

• Чистая прибыль не по GAAP за второй квартал составила 323,5 млн. долл. США. Чистая прибыль без учета GAAP на акцию составила 1,05 долл. Во втором квартале 2022 финансового года чистая прибыль без учета GAAP составила 415,1 млн. долл., или 1,36 долл. на акцию. ❗️

• Общая сумма денежных средств, их эквивалентов и ценных бумаг по состоянию на 31 июля 2022 г. составила 5,5 млрд. долл. США. 💸

• Чистые денежные средства от операционной деятельности составили 257,2 млн. долл. США во втором квартале 2023 по сравнению с 468,0 млн. долл. США во втором квартале 2022. ⚠️ Скорректированный свободный денежный поток составил 222,1 млн. долл. по сравнению с 455,0 млн. долл. во втором квартале 2022 финансового года. 📉

• На конец квартала у компании имелось приблизительно 204 100 корпоративных клиентов, что на 18% больше, чем за тот же квартал прошлого финансового года. 👫

⚡️Вывод. Во втором квартале компания Zoom продолжала набирать обороты и привлекать новых клиентов. Недавно запущенные продукты Zoom Contact Center и Zoom IQ для отделов продаж добились значительных успехов на раннем этапе, в то время как Zoom Phone достигнул рекордного количества лицензий, проданных за квартал, и охватив почти 4 миллиона рабочих мест, что более чем на 100% больше, чем в прошлом году.

💰Компания завершила пятый квартал подряд с выручкой более 1 миллиарда долл. Zoom ожидает, что выручка в 23 финансовом году составит от 4,385 до 4,395 млрд. долл., а операционная маржа не по GAAP составит примерно 33%. В целом отчет вышел неоднозначным, так как все показатели, кроме выручки и числа клиентов, продемонстрировали падение.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1459
  • 👍 2
Post #2268 626
Дата публикации текста: 2022/08/23

🛒Магнит(MGNT) - обзор актуальной отчётности компании за 1П 2022г

▫️Капитализация: 542 млрд
▫️Выручка 1П 2022: 1136 млрд (+38,2% г/г)
▫️EBITDA 1П 2022: 128 млрд (+36,1% г/г)
▫️Чистая прибыль 1П 2022: 29,3 млрд (+31,6% г/г)
▫️Net debt/EBITDA: 1,6
▫️P/E fwd 2022: 8
▫️fwd дивиденд за 2022: 11,5%

👉 «Магнит» является холдинговой компанией группы обществ, занимающихся розничной торговлей через сеть магазинов «Магнит», которая является одной из ведущих розничных сетей по торговле продуктами питания в России. Компания также управляет собственной логистической системой.

👉 Сегментация выручки за 1П и изменения г/г:

▫️Магнит у дома: 68% (+20%)
▫️Магнит супермаркет: 10% (+7%)
▫️Магнит дрогери: 8% (+31%)
▫️Прочие форматы магнит: <1%
▫️Дикси у дома: 13%
▫️Дикси супермаркеты: <1%

✅ По результатам 1П 2022г компания сохранила темп роста бизнеса после уверенных результатов за 1 квартал. Выручка увеличилась на 38%, EBITDA на 36%, чистая прибыль на 31,5%. До конца года года траектория роста компании вероятно будет оставаться соразмерной (не смотря на разовые факторы увеличения спроса на фоне экономических и геополитических событий в 1П).

✅ Магнит продолжает интегрировать недавно приобретенную торговую сеть Дикси. Примечательно, что менеджменту удается повысить эффективность Дикси через оптимизацию затрат. Так, при падении торговой площади (закрытие наименее эффективных точек + конвертация в формат магнита у дома) в этом сегменте наблюдается рост выручки. В целом остается и дальнейший потенциал реализации выгоды полученной при поглощении.

✅ За 1П 2022г Магнит показал лучшую динамику роста сопоставимой выручки по сравнению с конкурентами: так LFL выручка увеличилась на 13,6%, тогда как у X5 Retail Group и Ленты этот показатель вырос на 11,7% и 5,2% соответственно. Однако следует отметить, что в отличии у Пятерочки у Магнита в 1П снизился трафик в магазинах на 2%.

⚠️ Как ранее и предупреждал менеджмент компании у Магнита сокращается темп ввода новых торговых точек. За 1П 2022г общая торговая площадь увеличилась на 261 тыс. кв. м. При этом флагманский формат Магнит у дома добавил всего 63 магазина (с учетом редизайна). Для сравнения X5 Retail Group (без учета Карусели) увеличила общую торговую площадь на 257 тыс. кв. м, а прирост магазинов "Пятерочка" составил 586 новых точек.

❌ В ближайшее время в продовольственном ретейле РФ конкуренция не смотря на уход зарубежных игроков будет только усиливаться. Это прежде всего связанно с тем, что для Ленты и X5 Retail Group на данный момент нет других способов распределения прибыли кроме как на капитальные затраты и сделки M&A. В то время как от Магнита инвесторы ждут высоких дивидендов, конкуренты компании будут инвестировать в развитие бизнеса и занимать новые точки.

❌ По итогам 2 квартала, чистый долг компании снизился до 293 млрд рублей. По отношению к прошлому году, долговая нагрузка по-прежнему находится на повышенных отметках и вполне вероятно, что общий долг придется и дальше наращивать на фоне выплаты дивидендов и необходимости в увеличении инвестиционной программы.

Вывод:
Результаты компании вновь подтверждают, что Магнит - качественный бизнес из защитного сектора экономики РФ. Пока что компания все еще не вернулась к выплате дивидендов, но вероятность этого достаточно высокая. По итогам 2022г дивидендная доходность составит 11-12%.

📉 Текущую оценку все еще считаю выше справедливой
. Интересной для покупки компании в текущих условиях будет цена около 4200.

Не является индивидуальной инвестиционной рекомендацией

#обзор #магнит #MGNT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/928
  • 👍 2
Post #2267 686
Дата публикации текста: 2022/08/22

​​🌾 Фосагро (PHOR) - обзор производителя удобрений

▫️ Капитализация: 1020 млрд руб
▫️ Выручка 1П 2022: 336 млрд руб (+91% г/г)
▫️ Прибыль 1П 2022: 129 млрд руб (+165% г/г)
▫️ Форвардный P/E 2022: 6
▫️ Форвардный дивиденд за 2022: 16-17%
▫️ P/B: 6,5

👉 «ФосАгро» - одна из крупнейших в мире интегрированных компаний-производителей высокосортного фосфатного сырья - апатитового концентрата, фосфорсодержащих удобрений и кормовых фосфатов, а также азотных удобрений и аммиака.

👉 Распределение выручки по сегментам за 1П 2022г:

Фосфорсодержащая продукция: 270 (80% от выручки)
Азотосодержащая продукция: 58 (17% от выручки)
Прочая продукция: 9 (3% выручки)

Рентабельность по EBITDA
в сегменте фосфорсодержащих удобрений за 1П квартал уменьшилась г/г и теперь составляет 38% при росте этого показателя в сегменте азотосодержащих удобрений до 58%.

В целом результаты за 1П сильные и демонстрируют, что ФосАгро является одной из немногих компаний на рынке РФ, которая даже получает дополнительную выгоду в сложившихся обстоятельствах.

✅ Компания делится доходностью с инвесторами, направляя на дивиденды бОльшую часть денежного потока и прибыли. Согласно дивидендной политике, компания направляет на выплату не менее 50% чистой прибыли по МСФО и не менее 75% от FCF при соотношении долг/EBITDA < 1.

После отмены дивидендов в начале года, компания все таки вернулась к выплатам и направила 700 рублей на акцию (за 1П 2022 + 4кв 2021г). По итогам 2022г полная дивидендная доходность составит около 1350 рублей на акцию (16,5% по текущим ценам).

✅ Компания защитного сектора. Регулярный спрос на продукцию компании никуда не исчезнет в долгосрочной перспективе, а инфляция оказывает поддержку котировкам акций.

⚠️ С пиковых значений, цены на удобрения (DAP FOB NOLA) уже опустились на 25% до 720$, что по прежнему на 40% выше прошлогодних отметок и значительно выше средних цен на удобрения за 10 лет. Следует отметить, что цены на удобрения держаться лучше чем сырьевые индексы (упавшие на 33%) и цены на продовольственные товары. Такая динамика обусловлена дефицитом предложения на рынке, но по мере продолжения коррекции цен на пшеницу (-35% от пиковых значений), соевые бобы (-18% от пиковых значений) и другие товары, пострадает спрос на удобрения со стороны фермеров (от снижения маржи), что вероятно приведет и к падению цен на удобрения с некоторой задержкой.

⚠️ Большая часть рисков административного регулирования деятельности компании хоть и реализовалась в виде квот на экспорт и ограничения роста цен на внутренним рынке, на финансовые результаты ФосАгро это не особо повлияло. Из оставшихся рисков подобного характера - это вероятное увеличение налоговой нагрузки.

⚠️ 2/3 выручки компании - экспорт. В ситуациях, когда слабеет рубль прибыль компании увеличивается номинально. В 1П курс USD/RUB был достаточно высоким, но во второй половине года значения судя по всему будут уже не такими позитивными.

❌ Основная проблема акций ФосАгро - это высокая оценка. Хоть в абсолютных значениях текущие показатели в 8 P/E за 2022г это не особо много (хоть и выше средних оценок по РФ), однако относительно мультипликаторов своих зарубежных конкурентов оценка компании выглядит уже по-другому.

P/E конкурентов за 2022г:
Mosaic 4,5
Nutrien 5,5
ICL Group 6,8
Intrepid Potash 6,3

Это означает одно из двух: или переоценены акции ФосАгро или недооценены её конкуренты (скорее всего и то и другое). При этом, это оценка компаний с развитых рынков, где вместо дисконта компании обычно оценивают с премией. Конечно нужно учитывать, что ФосАгро - это лидер по эффективности и маржинальности бизнеса в своем секторе и поэтому компания вполне заслуживает средних оценок по рынку, но никак не премию.

Вывод
Компания безусловно интересная и уникальная даже на мировом рынке. Но по текущим оценкам, акции компании перекуплены. **В 2П 2022г есть потенци...окончание текста по ссылке->

Источник: t.me/taurenin/926
Post #2266 687
Дата публикации текста: 2022/08/20

​​💱 Мосбиржа (MOEX) - обзор отчета МСФО за 2кв2022

▫️Капитализация: 192 млрд
▫️fwd P/E 2022:

👉 Комиссионные доходы компании в 2кв2022 упали на 18,8% г/г до 8,06 млрд рублей. В основном на это повлияло падение объема торгов из-за отсутствия нерезидентов и падение цен на торгуемые активы (в номинале).

👆 Учитывая то, что 2кв2022 уже полностью отразил в себе эффект отсутствия нерезидентов на российском рынке, этот фактор уже не будет усугублять ситуацию, хотя он значимый.

📊 Структура комиссионных доходов во 2кв2022 примерно следующая:

- рынок акций: 5,8% (-61,1% г/г)
- рынок облигаций: 3% (-63,2% г/г)
- валютный рынок: 14,4% (+13,6% г/г)
- денежный рынок: 27,9% (-22,4% г/г)
- срочный рынок: 6,9% (-49,1% г/г)
- ИТ-услуги, листинг, маркетплейс: 10,2% (-5,8% г/г)
- Прочие доходы: 31% (+17,3% г/г)

✅ Компания показала хороший результат по прибыли и EBITDA (8.3 млрд рублей и 11,4 млрд рублей соответственно).

✅ Если предположить, что компания во 3-4кв2022 покажет результаты еще хуже из-за падения объемов торгов (например, на 1/3). Это вполне реально, учитывая текущую ситуацию, но это скорее всего будет той самой низкой базой, от которой финансовые результаты будут восстанавливаться.

Даже эта низкая база компании позволит генерировать компании 5,3 млрд рублей комиссионных доходов ежеквартально, или 26,6 млрд рублей ежегодно.

Если предположить, что административные расходы и расходы на персонал вырастут на 20% относительно 2021 года и составят 24 млрд рублей - компания все-равно остается в зоне прибыльности (правда очень небольшой).

👉 Операционные расходы компании выросли на 17,4% г/г (примерно с инфляцией), что уже неплохо.

❌ То, что представила Мосбиржа - нельзя назвать отчетностью. Это выборочные данные, в них отсутствуют % доходы, которые ранее формировали около 14 млрд рублей дохода за год. Эта статья доходов пока не упала (судя по чистой прибыли).

Однозначно, этим компания хочет что-то скрыть, не факт, что прибыль о которой отчиталась компания реальная. Возможно просто не все убытки и проблемы оказались отражены в результатах 2кв2022. Компания формирует резервы под возможные убытки постепенно, видимо пока просто в полной мере резерв под убытки не сформирован.

👆 В презентации компании на слайде с расходами так и написано: "excl. provisions". Тем не менее, эта проблема и убытки разовые и вполне компенсируются невыплаченными дивидендами за 2021й год.

Вывод:
Качественный бизнес, который даже если потеряет еще существенную часть комиссионных доходов и половину % доходов (относительно 2021), сможет продолжить генерировать прибыль около 8 млрд рублей в год (это пессимистичный сценарий, предполагающий FWD P/E около 24).

В оптимистичном сценарии, компания восстановится генерировать прибыль около 25 млрд в год и стабильно платить дивиденды более 12% к текущей цене. Скорее всего, компания продолжит платить дивиденды уже по итогам 2022.

Сам я купил акций этой компании всего на 2% депозита по 82 рубля. Сейчас покупаю и держу только самые качественные компании, но немного. Так как по обзорам Вы видите, что риски есть везде и они довольно высокие, закупать акциями на существенную долю портфеля сейчас еще рано.

Не является индивидуальной инвестиционной рекомендацией

#обзор #мосбиржа #MOEX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/924
Post #2265 731
Дата публикации текста: 2022/08/19

​#МосБиржа #отчет

🕐 ПАО Московская Биржа (MOEX) объявляет о финансовых результатах за 2 квартал 2022 года по МСФО.

💰 Московская биржа - крупнейший российский биржевой холдинг. Управляет единственной в России многофункциональной биржевой площадкой по торговле разными активами. Дата основания 2011 год из-за слияния 2 основных российских биржевых групп ММВБ и РТС. Основные акционеры: Центральный банк РФ, Сбербанк России, Внешэкономбанк, ЕБРР. Компания состоит из «Национального расчетного депозитария» (НРД), Небанковской кредитной организации «Национальный клиринговый центр» АО «НКО „НКЦ“». Ключевая фигура Юрий Денисов (председатель правления). Число сотрудников 2377.

🤑 Капитализация компании 190,91 млрд. руб. После выхода отчета акции организации падают на -0,84% в моменте. 📉 Цена 1 акции: 84,68 руб. Посмотрим на результаты работы компании:

• Комиссионные доходы: 8056,3 млн. руб. (-18,8% г./г.). Изменение комиссионного дохода во 2 квартале обусловлено сокращением объемов торгов из-за отсутствия иностранных инвесторов, снижения цен в рублях на торгуемые активы, а также повышения процентных ставок. 📉

• Показатель EBITDA вырос на 17,7%, до 11,4 млрд. руб. 🚀

• Чистая прибыль увеличилась на 19%, до 8,2 млрд. руб. 📈

• Общие операционные расходы увеличились на 17,4%. Операционные расходы по основному направлению деятельности компании выросли на 7,1%. 💥

• Объем капитальных затрат составил 0,88 млрд руб., средства в основном были направлены на разработку и приобретение программного обеспечения, а также развитие платформы Финуслуги. ❗️

🔥 Вывод. Неоднозначный квартал для Мосбиржи. Комиссионные доходы от торгов выросли только на валютном рынке (+13,6%), а объем торгов - на денежном рынке (+41,0%). При этом увеличились как операционные расходы, так и объем капитальных затрат. В целом текущая мировая ситуация вряд ли способствует притоку новых инвесторов, так что Мосбирже придется непросто!

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1451
  • 👍 1
Post #2264 727
Дата публикации текста: 2022/08/19

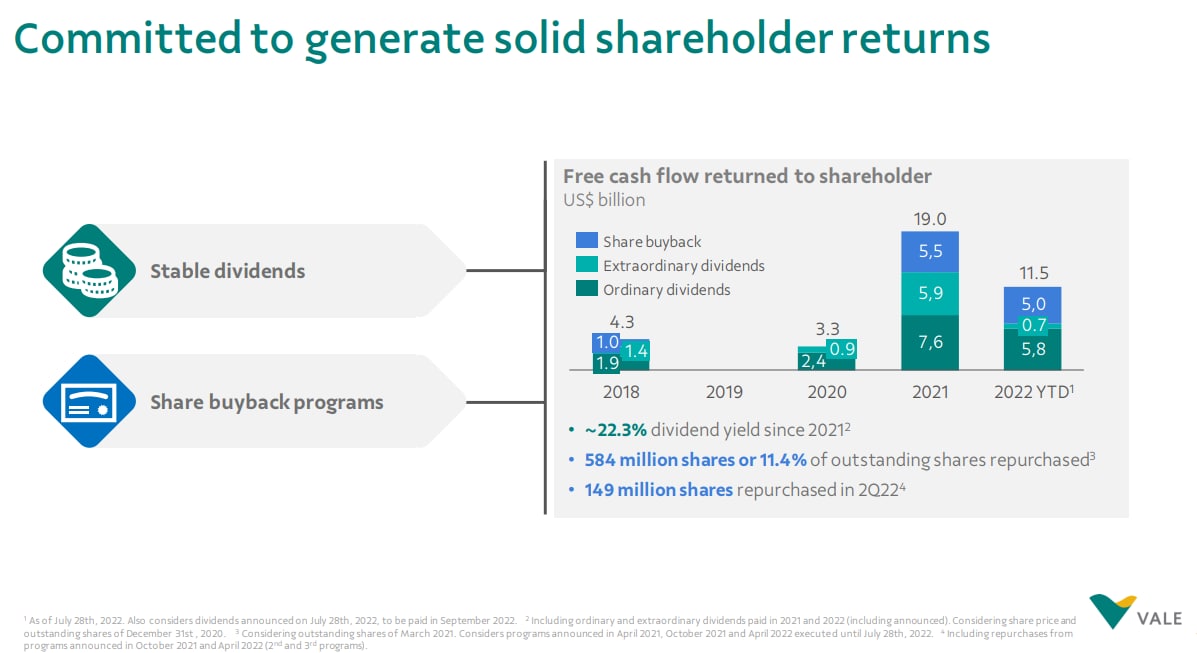
​​⚒ Vale S.A. (VALE) - актуальный обзор компании

▫️ Капитализация: $63 b
▫️ Выручка TTM: $48 b
▫️ Прибыль TTM: $19,8 b
▫️ P/E fwd 2022: 6
▫️ P/B: 1,7

👉 Vale S.A. - бразильская горнодобывающая компания, производитель железной руды, железнорудных гранул, никеля и других ископаемых. Кроме того, Vale управляет собственной логистической системой в Бразилии, включая железные дороги, морские терминалы и порт, обслуживающие основной бизнес.

👉 Ключевые сегменты 2Q2022:
Железная руда: 72% 
Гранулы: 16%
Никель: 9%
Медь: 3%
Другие продукты: 8%

✅ Компания направляет почти весь FCF на дивиденды и байбэк, что дает высокую доходность акционерам. По итогам 2022г. компания выплатит около 1,5$ на акцию (11% дивидендной доходности к текущей цене). Кроме того, компания проводит программу выкупа акций на 5 млрд долларов (8% от текущей капитализации) из которых по итогам 2 квартала израсходовано всего 23%.

✅ Себестоимость добычи ресурсов у компании находится на уровне с мировыми гигантами отраслями (Glencore, BHP и Rio Tinto), что говорит о высокой эффективности бизнеса.

❌ В отличии от конкурентов, Vale приходится уже сокращать планы по добычи ресурсов на 2022г: добыча железной руды вместо запланированных 320-335 млн тонн составит 310-320 млн тонн но скорее всего результат по итогам года будет еще меньше. Следует отметить, что для менеджмента ставить завышенные цели и снижать их уже во 2 квартале это почти традиция.

❌ У компании значительно возросли издержки при падении добычи: за второй квартал 2022г рост издержек составил 28%, при росте выручки всего на 3%.

Кроме того, выросла и чистая себестоимость добычи железной руды на 14% до 24,2$. По оценкам компании, железнорудный сегмент будет оставаться прибыльным на уровне EBITDA пока цены на сырье находятся выше 59$.

❌ Как и у Rio Tinto, более половины выручки Vale приходится на Китай. Однако по сравнению с австралийской компанией, у Vale значительно меньше политических рисков на этом рынке (повышение пошлин или полный отказ от импорта Австралийской руды) в силу нейтральной бразильской юрисдикции. Но риски по экономическому замедлению Китая и его строительно-инфраструктурного сектора актуальны и для Vale.

❌ Vale вынуждена оплачивать государственные социальные проекты (в качестве компенсации за многочисленные инциденты на производстве) поэтому значительная часть капитальных затрат направлена не на ростовые проекты, а на ремонт ГЭС, социальные объекты и улучшение условий труда на шахтах и заводах компании. Это приводит к сокращению FCF и уменьшению дивидендной базы. Даже при замедлении бизнеса в 1П 2022г. план по капитальным затратам компания собирается реализовать в полном объёме.

⚠️ В Бразилии в октябре 2022г пройдут президентские выборы. Вероятность смены власти достаточно высокая, а вместе с этим существует и риск потенциальной смены налоговой политики в стане.

Вывод
По отношению к ближайшем конкурентам из отрасли (RIO и BHP) дисконт в оценке Vale вполне оправдан. Компания оценена справедливо, но если есть желание инвестировать в сектор, то лучше сделать выбор в пользу Rio Tinto или BHP.

Не является индивидуальной инвестиционной рекомендацией

#обзор #vale_s.a. #VALE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/922
  • 👍 5
Post #2263 652
Дата публикации текста: 2022/08/18

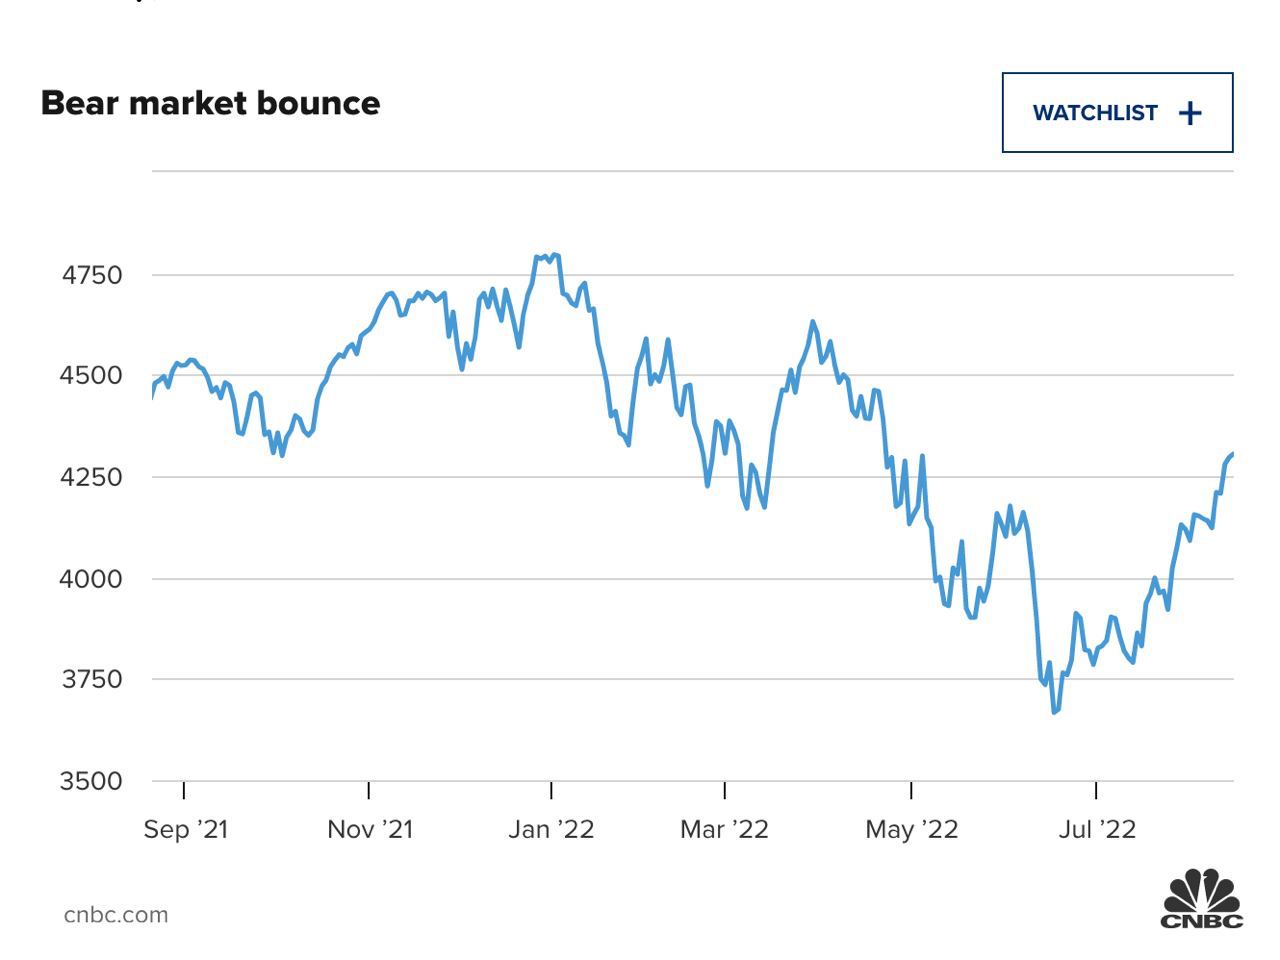
​​📊💡📈РЫНОЧНЫЙ ИНДИКАТОР ГОВОРИТ О ТОМ, ЧТО ДНО ЕЩЕ НЕ ДОСТИГНУТО, УТВЕРЖДАЕТ BANK OF AMERICA

⚠️Акциям еще есть куда падать, особенно на основе одного ключевого индикатора, считает Савита Субраманиан из Bank of America.

“Правило 20" - это один из индикаторов, по которому Субраманиан определяет дно рынка. Это правило, которое представляет собой сумму годовой инфляции потребительских цен плюс трейлинг-цена к прибыли, было ниже 20 на предыдущих рыночных днах, говорится в заметке, опубликованной в среду.

➡️В настоящее время этот показатель составляет 28,5, по данным Bank of America. Для того чтобы этот показатель опустился ниже 20, необходимо, чтобы инфляция резко снизилась, или чтобы акции значительно упали (что приведет к снижению коэффициента P/E), или чтобы доходы росли экспоненциально.

🗯"Если инфляция не упадет до 0% или S&P 500 упадет до 2500, то для выполнения правила 20 потребуется сюрприз в 50%, в то время как консенсус прогнозирует агрессивный и, на наш взгляд, недостижимый рост на 8% уже в 2023 году", - написал Субраманиан.

🎯Помимо правила 20, которое имеет безупречный послужной список, только 30% индикаторов, которые Bank of America отслеживает для сигнализации бычьего рынка, вспыхнули зеленым цветом. В предыдущие периоды падения рынка срабатывало не менее 80% этих индикаторов.

✖️Среди других вех, которые еще не сработали, - снижение ставок ФРС, рост безработицы и снижение доходности 2-летних казначейских облигаций США более чем на 50 базисных пунктов.

🤑Не меньшую тревогу у "быков" вызывает и то, что акции сейчас относительно дороги, учитывая 17%-ное ралли S&P 500 с июньского минимума. Тем не менее, по мнению Bank of America, летний рост, вероятно, является лишь отскоком медвежьего рынка.

📍При оценке премии за риск по акциям Bank of America считает, что вероятность рецессии на рынке оценивается лишь в 20%. Это меньше, чем 36%-ная вероятность в июне и 75%-ная вероятность в марте. Хотя рынки, похоже, делают ставку на мягкую посадку, возможно, еще слишком рано сбрасывать со счетов жесткую.

💡Учитывая этот фон, Bank of America считает, что инвесторам следует покупать акции энергетических и промышленных компаний и избавляться от акций компаний потребительского сектора и компаний потребительского сектора.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/172609
  • 👍 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →