Дата публикации текста: 2022/08/22
🌾 Фосагро (PHOR) - обзор производителя удобрений
▫️ Капитализация: 1020 млрд руб
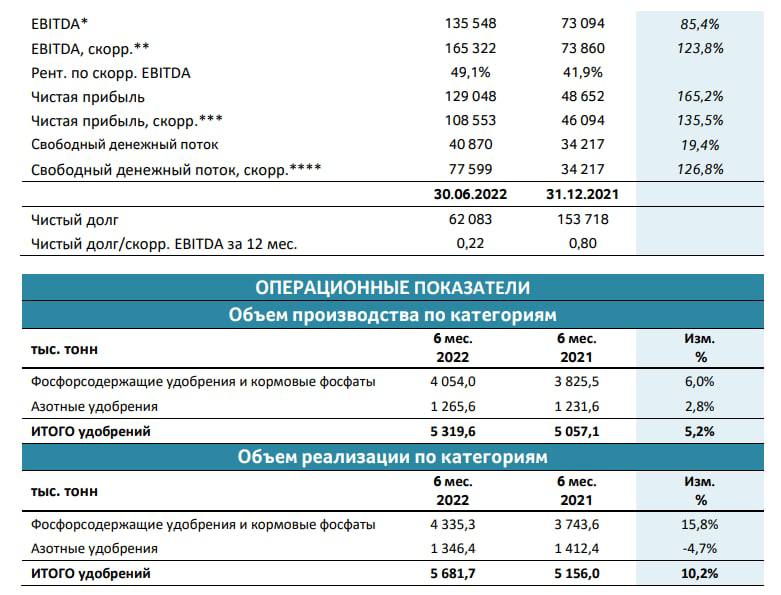
▫️ Выручка 1П 2022: 336 млрд руб (+91% г/г)
▫️ Прибыль 1П 2022: 129 млрд руб (+165% г/г)
▫️ Форвардный P/E 2022: 6
▫️ Форвардный дивиденд за 2022: 16-17%
▫️ P/B: 6,5
👉 «ФосАгро» - одна из крупнейших в мире интегрированных компаний-производителей высокосортного фосфатного сырья - апатитового концентрата, фосфорсодержащих удобрений и кормовых фосфатов, а также азотных удобрений и аммиака.
👉 Распределение выручки по сегментам за 1П 2022г:
Фосфорсодержащая продукция: 270 (80% от выручки)
Азотосодержащая продукция: 58 (17% от выручки)
Прочая продукция: 9 (3% выручки)
Рентабельность по EBITDA в сегменте фосфорсодержащих удобрений за 1П квартал уменьшилась г/г и теперь составляет 38% при росте этого показателя в сегменте азотосодержащих удобрений до 58%.
В целом результаты за 1П сильные и демонстрируют, что ФосАгро является одной из немногих компаний на рынке РФ, которая даже получает дополнительную выгоду в сложившихся обстоятельствах.
✅ Компания делится доходностью с инвесторами, направляя на дивиденды бОльшую часть денежного потока и прибыли. Согласно дивидендной политике, компания направляет на выплату не менее 50% чистой прибыли по МСФО и не менее 75% от FCF при соотношении долг/EBITDA < 1.
После отмены дивидендов в начале года, компания все таки вернулась к выплатам и направила 700 рублей на акцию (за 1П 2022 + 4кв 2021г). По итогам 2022г полная дивидендная доходность составит около 1350 рублей на акцию (16,5% по текущим ценам).
✅ Компания защитного сектора. Регулярный спрос на продукцию компании никуда не исчезнет в долгосрочной перспективе, а инфляция оказывает поддержку котировкам акций.
⚠️ С пиковых значений, цены на удобрения (DAP FOB NOLA) уже опустились на 25% до 720$, что по прежнему на 40% выше прошлогодних отметок и значительно выше средних цен на удобрения за 10 лет. Следует отметить, что цены на удобрения держаться лучше чем сырьевые индексы (упавшие на 33%) и цены на продовольственные товары. Такая динамика обусловлена дефицитом предложения на рынке, но по мере продолжения коррекции цен на пшеницу (-35% от пиковых значений), соевые бобы (-18% от пиковых значений) и другие товары, пострадает спрос на удобрения со стороны фермеров (от снижения маржи), что вероятно приведет и к падению цен на удобрения с некоторой задержкой.
⚠️ Большая часть рисков административного регулирования деятельности компании хоть и реализовалась в виде квот на экспорт и ограничения роста цен на внутренним рынке, на финансовые результаты ФосАгро это не особо повлияло. Из оставшихся рисков подобного характера - это вероятное увеличение налоговой нагрузки.
⚠️ 2/3 выручки компании - экспорт. В ситуациях, когда слабеет рубль прибыль компании увеличивается номинально. В 1П курс USD/RUB был достаточно высоким, но во второй половине года значения судя по всему будут уже не такими позитивными.
❌ Основная проблема акций ФосАгро - это высокая оценка. Хоть в абсолютных значениях текущие показатели в 8 P/E за 2022г это не особо много (хоть и выше средних оценок по РФ), однако относительно мультипликаторов своих зарубежных конкурентов оценка компании выглядит уже по-другому.
P/E конкурентов за 2022г:
Mosaic 4,5
Nutrien 5,5
ICL Group 6,8
Intrepid Potash 6,3
Это означает одно из двух: или переоценены акции ФосАгро или недооценены её конкуренты (скорее всего и то и другое). При этом, это оценка компаний с развитых рынков, где вместо дисконта компании обычно оценивают с премией. Конечно нужно учитывать, что ФосАгро - это лидер по эффективности и маржинальности бизнеса в своем секторе и поэтому компания вполне заслуживает средних оценок по рынку, но никак не премию.
Вывод
Компания безусловно интересная и уникальная даже на мировом рынке. Но по текущим оценкам, акции компании перекуплены. **В 2П 2022г есть потенци...окончание текста по ссылке->
Источник: t.me/taurenin/926
Post #2267
686