
#ИнвестИдеи #РазборКомпании
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.
💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.
Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.
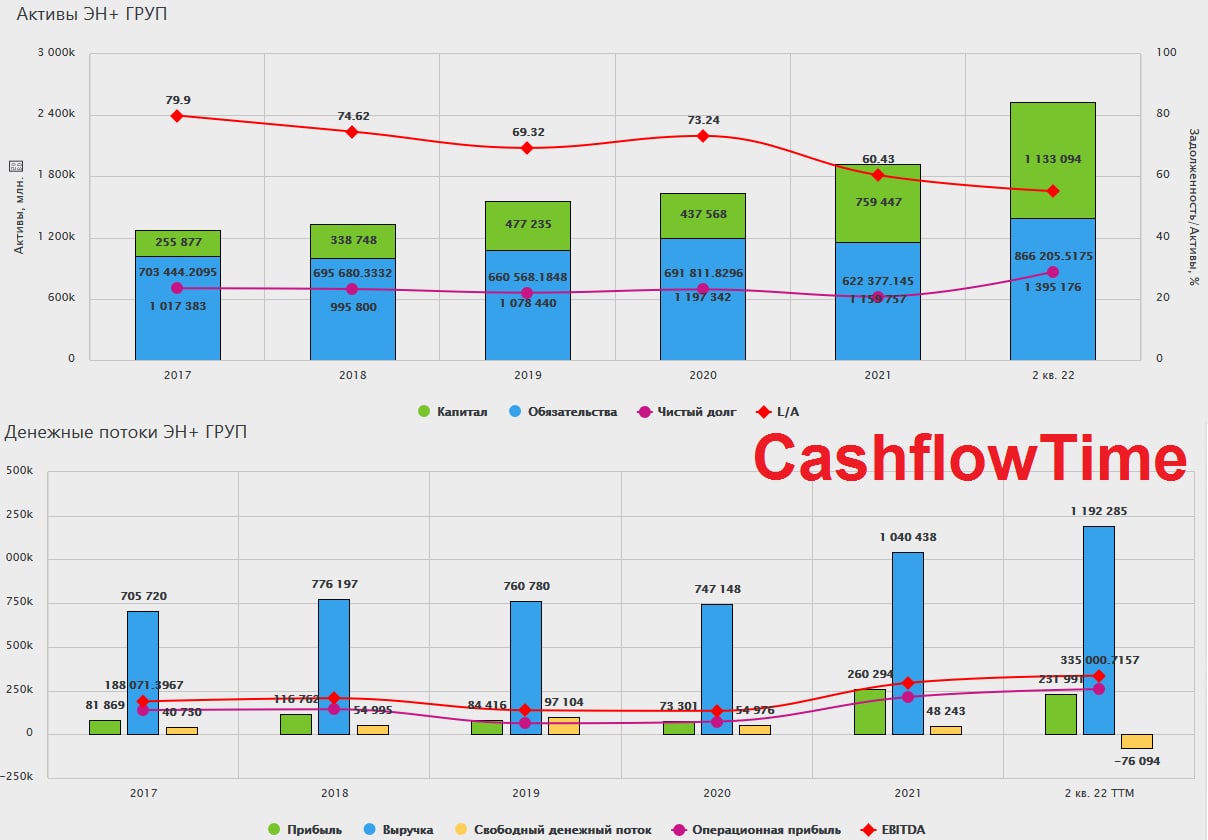
EN+ Group отчиталась по итогам первого полугодия 2022 года.
▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.
🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.
❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.
❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.
💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
Post #1290
7.26K
- 🔥 45
- 👍 41
- 👎 15
- ❤ 1