
Дата публикации текста: 2022/08/27
👩👧 Мать и Дитя (MDMG) - обзор результатов компании за 1П 2022г
▫️ Капитализация: 35 млрд
▫️ Выручка TTM: 25 млрд
▫️ EBITDA TTM: 8 млрд
▫️ Прибыль TTM: 6 млрд
▫️ fwd P/E 2023: 7
▫️ P/B: 1,7
👉 Географические распределение выручки компании в 1П 2022г:
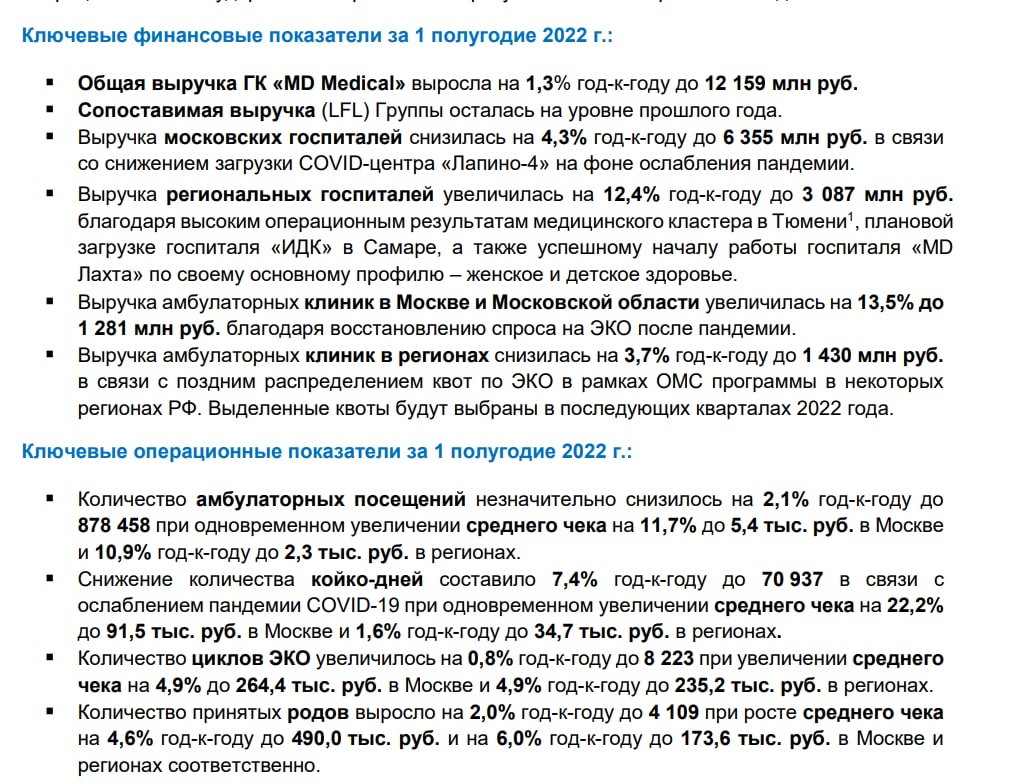
▫️Госпитали в МСК: 6355 млн рублей (-4,3% г/г)
▫️Госпитали в регионах: 3087 млн рублей (+12,4% г/г)
▫️Клиники в МСК и МО: 1281 млн рублей (+13,5% г/г)
▫️Клиники в регионах: 1430 млн рублей (-3,7% г/г)
👉 Последние 2 года компания выплачивает 50% от прибыли по МСФО, однако дивидендная политика отсутствует.
✅ По результатам 1П2022г компания выросла, но продемонстрировала значительное замедление роста бизнеса. Рост выручки составил всего скромные 1,3% г/г (по сравнению с среднегодовым темпом роста с 2012г в 22,5%).
Конечно это было в рамках ожиданий на фоне падения числа заражений COVID-19. То, что выручка сохраняется на прежних уровнях - это уже достаточно позитивно. Компании достаточно оперативно удается перепрофилировать мед. учреждения для оказания акушерских и других медицинских услуг.
✅ Чистый долг у компании впервые стал отрицательным. Это произошло из-за роста свободных денежных средств на балансе так как компания пока не может выплачивать дивиденды, а капитальные затраты сократились г/г.
⚠️ Запланированная ранее инвестиционная программа сейчас находится на пересмотре. Большинство капитальных затрат на 2022г уже были проведены. Вероятно, что планы по расширению сети клиник до 2024г будут пересмотрены в меньшую сторону. С одной стороны, это позволит компании как более зрелому бизнесу направлять больше дивидендов акционерам (или даже перейти на выплату по 100% FCF). Но прежних темпов роста в 20% г/г без инвестиций в новые меж учреждения вряд ли получится достичь.
Кроме того, теперь каждый проект компании обойдется дороже из-за роста стоимости импортного медицинского оборудования и возможных проблем с его поставками.
⚠️ Сейчас в РФ вновь наблюдается возобновление роста заболеваний COVID-19. Однако рассчитывать, на то, что новая вспышка заболеваний спровоцирует рост заполняемости клиник MDMG не стоит. Некоторые из клиник компании уже были перепрофилированы и более не могут принимать пациентов с COVID-19, при этом свободных государственных клиник достаточно много и основной поток пациентов скорее придётся на них. Даже если компания и получит какую-то выгоду с этого тренда, она будет ограниченной и эффект от нее будет временным.
❌ В 1П2022г цены на услуги компании выросли в среднем на 5-12%. Средний чек компании вырос меньше чем инфляция. Услуги родов и ЭКО подорожали в пределах 5-7% - в текущих условиях это достаточно мало, в реальном выражении эти сегменты упали г/г. В целом это показывает, что медицинские услуги растут в цене достаточно стабильно, но в условиях высокой инфляции, компенсировать общий рост цен получается лишь частично. При этом, издержки будут расти быстрее инфляции почти гарантированно.
❌ В силу корпоративной структуры и технический ограничений, компания не может выплачивать дивиденды. Из всех ГДР дивиденды выплатил только Окей (их получил мажоритарий, а акционерам из РФ ничего не дошло). По итогам 2022г компания вполне могла бы заплатить около 35 рублей на акцию (7,5% при текущих ценах и распределении 50% прибыли по МСФО), но в текущих условиях такой возможности нет.
Вывод
Компания сейчас торгуется с небольшим для "расписок" дисконтом от справедливой цены около 600 рублей. Интерес такая компания могла бы представлять только если бы она распределяла прибыль акционерам и переходила на новую дивидендную политику (100% по МСФО/FCF), пока для этого нужно менять юрисдикцию.
В текущих условиях, компанию уже нельзя назвать растущей... Компания, скорее всего, будет прибавлять около 9-12% выручки г/г (5-6% инфляция + 4-6% органический рост) и накапливать кэш на балансе. **Если все будет хорошо, то в долгосроке буду...окончание текста по ссылке->
Источник: t.me/taurenin/936
Post #2279
766
- 👍 1