TGViewer
Channel Public Channel
Усиленные Инвестиции

Усиленные Инвестиции

@eninv

Публичный канал компании «Усиленные Инвестиции» и ее основателя К. Кузнецова
Обзор компаний, событий на рынке.

Портал https://eninvs.com

Контакты:
СЕО @k_s_kuznetsov
Трейдинг @m_s_kuznetsov
Общие вопросы @Azarov_VV

РКН: № 7517435214
Subscribers
23.5K
Photos
2.3K
Videos
69
Links
2.1K

Showing posts older than #5506 · Back to latest

Older Posts 20 shown
Post #5505 4.06K
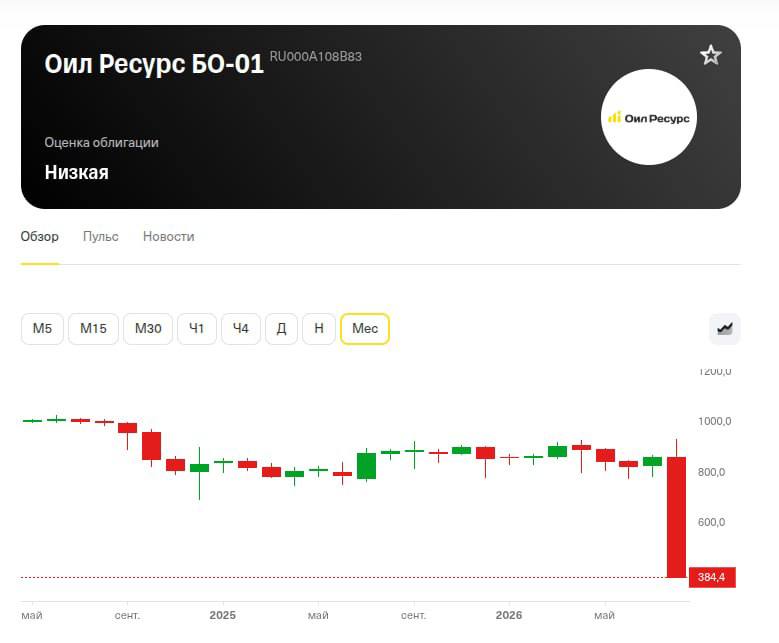
Ойл Ресурс развивается все как мы и говорили (в тч на рбк утром) 🤷‍♂️ - ушел в тех дефолт

Вообще конечно интересно выглядит - нарисовали отчетность, собрали 10 млрд с рынка/розницы через ведущих брокеров и регулируемую ЦБ инфраструктуру, часть в итоге вывели займами на связанные стороны, часть через консультационные услуги, часть через покупку месторождения; но регулировать надо только блоггеров, все беды от них 🤷‍♂️

https://youtu.be/fyGVqqUAvts

https://vkvideo.ru/video-210986399_456245894?list=9a8ef24a9417509e1d
  • 👍 62
  • ❤ 17
Post #5504 3.84K
Усиленные Инвестиции Нас некоторые ругали за обзор по Ойл Ресурсу который 2 недели назад публиковали в том числе, а вообще можно было бы спасибо сказать - минус 40% после него! —- Оил Ресурс просит вмешательства Президента, облигации в тот же час улетают на планку вниз Сегодня…
На ютубе кстати говорят спасибо) и вам спасибо что смотрите нас!
  • 👍 54
  • ❤ 8
Post #5501 4.07K
Нас некоторые ругали за обзор по Ойл Ресурсу который 2 недели назад публиковали в том числе, а вообще можно было бы спасибо сказать - минус 40% после него!

—-

Оил Ресурс просит вмешательства Президента, облигации в тот же час улетают на планку вниз

Сегодня в 16:52 МСК группа «Кириллица» опубликовала открытое обращение к Президенту. Подписал Семён Гарагуль, гендиректор АО «Кириллица» – управляющей организации ООО «Оил Ресурс». Этого эмитента мы разбирали в мае.

Цены всех выпусков сильно снизились (около 40%) после размещения, на нижней планке

Разбор от 24 мая с обновлением от 10 августа: https://telegra.ph/Oil-Resurs-pod-33-chto-ne-tak-s-ehmitentom-chej-kapital--kak-u-LUKOJLa-05-24
Видеоверсия на 18 минут: https://www.youtube.com/watch?v=syg7RtremRw

Позиций в бумагах «Оил Ресурса» и «Кириллицы» нет ни у нас, ни у наших клиентов. Не является инвестиционной рекомендацией.
  • 👍 38
  • ❤ 4
Post #5500 3.28K
Через 3 минуты вместе с Алевтиной в эфире радио рбк будем говорить про применение ИИ в инвестициях, подключайтесь если интересно!
  • 👍 36
Post #5499 3.25K
Ситуация на рынке труда

На прошлой неделе был в Нижнем, мама работает ведущим инженером на научно-производственном предприятии, выпускают радиоэлектронику для самолетов. Говорит что в их отделе из 24 человек осталось 8. Ряд знакомых сидит без работы и не могут найти. Скажите, как ситуация у вас и ваших знакомых? Реально ЦБ прав, что нет особо безработицы/она на минимальных уровнях? Или она есть и растет? Welcome в комментарии писать свое мнение и что вообще слышно!
  • 👍 23
Post #5498 3.66K
#FX

Записал несколько общечеловеческих видео с лицом как вы говорили, первое - про валюту

Думаю что вчерашний отскок был ложным (вынос мегалонгустов), на Верхнем Ларсе уже очередь по некоторым данным, к сожалению пока все продолжается как продолжается - валюта вероятно будет расти

В видео способы защититься от валютных рисков (в подписке в том числе недавно обзор валютных облигаций более подробный публиковали), ну и фьючерсы с беспл ГО актуальны через нас - напишите если что-то хотите такое

(ну и поддержите наши youtube начинания лайками подписками и т.п. если такое полезно)
возможны краткосрочные откаты - тезис среднесрочный. запись от 19.08.

YouTube: https://www.youtube.com/watch?v=sOH3txav1qE
VK: https://vk.com/video-227621942_456239297

Не является индивидуальной инвестиционной рекомендацией.
YouTube Почему рубль продолжит падать - и как на этом заработать Рубль снова слабеет: за полгода доллар прибавил около 11% и торгуется в районе 84-85 рублей. Я считаю, что среднесрочно давление на рубль сохранится. В этом ролике коротко разбираю, почему так, и показываю три способа заработать на девальвации - без сложных…
  • 👍 23
  • ❤ 6
Post #5497 3.71K
Добавили пару коротких видео (не судите строго, ставьте "это ненормально" если такие ненужны, и лайки/комментарии/подписка на ютуб/донаты/жертвоприношения если нужны 👆)

Одно - свежая как пирожок инвест. идея в акциях ЮГК под оферту - описание механики и т.п.
https://www.youtube.com/watch?v=pL4P00-WZbY

Второе - как раз сегодняшняя история про Транснефть, для популяризации темы
https://www.youtube.com/watch?v=camemg32hSA&t=58s

Если видео наберут 100 лайков нужны, то скоро интересное исследование с цифрами про проблемы в банках, о которых все молчат выложим!

(скоро будут и человеческие - с лицом и том подобным)
YouTube Оферта по ЮГК под 32% годовых. Почему плечо здесь не работает 17 августа ПАО «ЮГК» получило обязательное предложение от АО «БТС-Мост Холдинг» по 0,7425 руб. за акцию. Спред к рынку – 7,5%, около 32% годовых к предельному сроку оплаты. Разбираем, что в этой доходности гарантировано законом, где она утекает по дороге…
  • 👍 56
  • ❤ 6
Post #5496 3.08K
#TRNFP #BANEP

Продолжение деградации корпоративного управления на российском фондовом рынке (если вы пропустили)

Как ранее писали, одна из ключевых бед российского фондового рынка, на наш взгляд - проблемы корпоративного управления, в том числе через непрозрачные M&A (дополнительно к дивидендной неопределенности, иногда неокупаемым кап. инвестициям, размытиям через мотивацию менеджмента акций и дальнейший слив в рынок, ну и прочей регуляторно-геополитической-процентноставковой непредсказуемостью)

Одно из светлых пятен, за которые (обоснованно) держались многие игроки (наш друг Алексей Мидаков, Профит и т.п.) - были дивидендные аристократы, которые регулярно платили и наращивали дивиденды, аккумулируя при этом кеш внутри компании

Но теперь такие времена что и в них нельзя быть уверенными :(
Так, в РСБУ отчетности Транснефти за 1П компания заявлено, что компания купила за 40 млрд руб. (!) 7.52% в другом публичном обществе, а в каком не сказали

Право закрывать часть информации от акционеров дает эмитентам постановление, связанной со снижением рисков санкций, хотя в последствии Минфин и Банк России выпустили пояснение что формальный подход здесь не должен применяться. Непонятно как покупка 7.5% в публичном обществе ведет к санкционным рискам честно сказать

В общем пока к сожалению негативный тренд в корпоративном управлении продолжается, ждем откуда придут новые негативные сюрпризы

(Среди других свежих негативных кейсов - падение Башнефти АП на 20% после новости о продаже доли Башкирии в Роснефть и опасений отдельных акционеров относительно возможного сокращения дивидендов после сделки)

Более подробно в приложенной статье, это наше личное оценочное суждение; может и суперсделка для акционеров, мы не знаем 🤷‍♂️

https://telegra.ph/Transneft-40bn-Undisclosed-Stake-08-19
Telegraph «Транснефть» потратила 40 млрд рублей на пакет в компании, которую не назвала Летом 2026 года «Транснефть» купила 7,52% голосующих акций некой биржевой компании за 40 млрд рублей. Название компании не раскрыто. Сделка законна, но она хорошо показывает, во что превратилось раскрытие информации на российском рынке и почему владелец …
  • 👍 31
  • ❤ 5
Post #5495 3.02K
#CNRU

Позитивный отчет Циана за 2 квартал

Выручка 4.4 млрд (+22.8% г/г), а расходы выросли всего на 7.2%. Из-за этого скор. EBITDA сразу +60% до 1.38 млрд, рентабельность 31.3% против 24.0% годом ранее. Прибыль 1.04 млрд (+31.6%). Прогноз на год подтвержден.

Причем растут против рынка - сделок с новостройками в столицах стало меньше на 21% г/г, а выручка основного бизнеса прибавила 24.1%. Долга нет, на счетах 4.1 млрд, за 2026 обещают не менее 83 руб дивидендов (12.6% к цене) и параллельно выкупают акции на 4 млрд.

Но есть три вещи, которые в новостных пересказах обычно теряются.

Рост почти весь ценовой. За полугодие объявлений стало больше на 0.7%, лидов на 4.1% - весь прирост выручки приехал из чека (+12.5% и +17.5%). Объемы стоят, и пока они не сдвинутся, ускорение придется вытягивать из того же кармана.

Прибыль растет вдвое медленнее EBITDA. Процентный доход упал с 541 до 218 млн - кубышку раздали дивидендами, ставка снижается. Значительная часть прошлой прибыли Циана была процентной, и эта подпорка уходит.

И главное - с 1 октября должны пересмотреть семейную ипотеку. Параметры не утверждены, но обсуждают дифференциацию по числу детей, и для семьи с одним ребенком ставка может уйти с 6% на 10-12%. Платеж по 6 млн на 20 лет тогда вырастет с 43 до 58-66 тыс в месяц. Лидогенерация - это 30% выручки Циана и почти вся она про новостройки. Плюс компания сама признает, что июньский всплеск сделок был на ожидании ужесточения, то есть спрос отчасти выдернут из будущего.

По оценке 10.1х EV/EBITDA за 12 месяцев и около 8.6х к нашей оценке 2026. Справедливо видим 710-720 руб, с дивидендами это 15-18% на горизонте года против ~14% по коротким ОФЗ. Премия небольшая и октябрьский риск она не оплачивает. Бумага уже +18% с начала года против -22% у индекса, в этом плане потенциал есть но не такой высокий по нашим оценкам

Карточка компании: frontier.eninvs.com/company/RU_CNRU
Разбор целиком, с графиками и цифрами: telegra.ph/Cian-Q2-2026-review-08-19
Telegraph Циан за 2 квартал 2026 года: рентабельность 31%, дивиденд от 83 рублей и вопрос, откуда возьмётся следующий рост 19 августа МКПАО «Циан» отчитался за второй квартал и первое полугодие 2026 года. Отчёт сильный: выручка ускорилась, рентабельность выросла на 7 процентных пунктов, компания подтвердила прогноз на год и продолжает выкупать акции. Разбираем, из чего сложился…
  • 👍 24
  • ❤ 6
Post #5494 3.95K
#weekly

Рос. портфель на неделе держался устойчивее рынка (+0.8%, против индекса Мосбиржи -5.8%) за счет меньшего снижения акций портфеля и продолжения роста валюты

Российский рынок снижался на неоправдавшихся надеждах на переговоры, пятница (-4.3%) стала худшим днём с сентября 2022 г.:
- Рост в начале недели на сообщениях о возможном визите Уиткоффа и Кушнера в Москву и Киев сменился падением: подтверждения не последовало, Рябков назвал их «публичными вбросами», а в пятницу Лавров заявил, что остановку конфликта по линии соприкосновения «невозможно рассматривать»
- Усилились удары БПЛА по инфраструктуре: остановлены зерновые терминалы в Новороссийске и Орский НПЗ, пожар в порту Усть-Луга
- Сенатский законопроект о 100%-х пошлинах для покупателей российских энергоносителей внесён в Палату представителей

Валютная позиция выросла на 2.3%, несмотря на рост нефти на 5.0% за неделю
Дефицит бюджета РФ в январе-июле составил 6.455 трлн руб или -2.8% от ВВП, против -4.622 трлн руб и -2.2% от ВВП годом ранее и 5.731 трлн руб и -2.5% от ВПП за январь-июнь 2026 года

ЦМИ Сбербанка прогнозирует ослабление до 88.2 рубля за доллар к концу 2026 года и до 97 рублей – к концу 2027 года

Продолжаем следить за отчетностями компаний в т.ч.:

Т-Технологии хорошо отчитался за 2026 q2:
- Выручка +27% г/г
- Чистая прибыль -15% г/г
- Операционная чистая прибыль (очищенная от эффектов инвестиции в Яндекс) +25% г/г
- ROE: 28.1%, против 28.4% годом ранее
- P/E 3.8x

Совкомбанк хорошо отчитался за 2026 H1:
- Чистая прибыль 45.3 млрд руб против 17.5 млрд годом ранее, рост в 2.6 раза
- 2026 q2 – 25.6 млрд против 19.7 млрд в первом и 5.0 млрд годом ранее
- Чистая процентная маржа 7.2% за полугодие против 4.5%; 2026 q2 – 7.6%.
- ROE 21.1% в годовом выражении против 10.2%.
- Операционные расходы 80.2 млрд – всего +4.7% при инфляции и двух новых страховых компаниях в периметре.
- Норматив достаточности капитала Н1.0 – 11.0% против 10.3% годом ранее
- P/B ~0.54х
- P/E ~2.9х

Облигационная стратегия на неделе выросла на 0.5%, против -0.2% индекса корпоративных облигаций (RUCBTRNS)

Также на неделе разобрали весь сегмент высокодоходных облигаций – 170 эмитентов и 40 дефолтов – и сняли об этом видео на полчаса
_____

US рынок вырос на данных по инфляции лучше ожиданий (CPI за июль замедлился до 3.4% г/г, PPI также ниже прогноза), которые снизили вероятность повышения ставки ФРС в сентябре, а также на сильных корпоративных отчётах - S&P 500 обновил исторический максимум в четверг. Рост сдерживали слабые розничные продажи за июль (-0.6%) и подорожание нефти на фоне блокады Ормузского пролива
(US Leaders +3.2% за неделю, Global Commodities +3.9%, Trending Ideas +8.3%, S&P 500 +0.4%)
  • 👍 30
  • ❤ 8
Post #5493 3.88K
Исправление вчерашней публикации с учетом комментариев

Долговая нагрузка застройщиков считалась по валовому долгу. У девелопера в долге сидит проектное финансирование, покрытое деньгами дольщиков на счетах эскроу, и считать его наравне с обычным долгом неправильно. У Глоракса вместо 6,7 получается 2,8 – признак снят совсем.

Налоговая задолженность не учитывалась вовсе. Добавили анализ по открытым данным ФНС, и Сибстекло, которое стояло в списке без единого признака риска, оттуда сразу вышло: недоимка 117,8 млн рублей на 1 июля – больше, чем весь годовой операционный поток компании.

Считаем по кварталам, а не только по годовому отчёту: к августу годовая отчётность устаревает на восемь месяцев.

Ойл Ресурс Групп была названа рядом с дефолтниками – дефолта у неё не было, в реестре Мосбиржи её нет, при этом риски по-прежнему на наш взгляд высокие

Плюс усилили сравнение групп и нашли отличие, которого в первой версии не было: дефолтников выдавала величина долга. Медиана долга к выручке 0.76 против 0.47 по сегменту.

После пересчёта: 11 приемлемых эмитентов из 91 измеримого, 61 проблемный.
Все четыре части исследования обновлены

https://telegra.ph/CHto-chitateli-nashli-v-nashem-issledovanii-VDO-i-chto-my-ispravili-08-16
Telegraph Что читатели нашли в нашем исследовании ВДО и что мы исправили Ошибки, которые мы признали и исправили Ойл Ресурс Групп названа рядом с дефолтниками. На отметке 13:45 компания упомянута вместе с ЕвроТрансом со словами «до своих дефолтов». Дефолта у неё не было – в реестре Московской биржи её нет, при этом риски по-прежнему…
  • 👍 31
  • ❤ 22
Post #5492 4.32K
Мы закончили исследование высокодоходных облигаций и выкладываем его целиком – четыре части, все цифры считаются по открытой отчётности и пересчитываются каждое утро.

Отличается только группа приличных эмитентов – у них те же признаки риска встречаются в 8% случаев против 50–75% у остальных.

Часть 1. Честная доходность и почему скринеры врут
https://telegra.ph/Tretij-Eshelon-Chestnaya-Dohodnost-08-13
Как считать доходность по реальному графику платежей и три выпуска, где биржевой расчёт расходится с реальностью на 14, 21 и 32 процентных пункта.

Часть 2. Кто предупреждал о дефолтах
https://telegra.ph/VDO-Defaults-Who-Warned-08-12
40 дефолтов, что говорил рейтинг накануне и что было видно в отчётности за год до события.

Часть 3. Кто есть кто в сегменте
https://telegra.ph/Tretij-Eshelon-Kto-Est-Kto-08-12
170 эмитентов, шесть метрик с порогами, откалиброванными на компаниях, которые уже допустили дефолт, и половина сегмента, которую измерить нечем в принципе.

Часть 4. Разбор по именам
https://telegra.ph/Tretij-Eshelon-Po-Imenam-08-12
57 проблемных эмитентов и 12 приемлемых – поимённо, с цифрами и оговорками. Плюс проверка возражений по крупным именам: Эталон, Сегежа, Самолёт, ТГК-14, Рольф.

Карточка по каждому эмитенту с полным финансовым разбором – на портале frontier.eninvs.com. Завтра выложим получасовой фильм по этому же материалу.

Является сопроводиловом к полному фильму
https://www.youtube.com/watch?v=zIvhtcefpY4
  • 👍 49
  • ❤ 10
Post #5491 3.96K
Мы разобрали весь сегмент высокодоходных облигаций – 170 эмитентов и 40 дефолтов – и сняли об этом фильм на полчаса

Рейтинг не предупреждал: только у 3 эмитентов из 40 рейтинг успел уйти в зону C до того, как компания перестала платить. У ЕвроТранса рейтинг A- подтвердили за 18 дней до просрочки, у Монополии BBB – за 91 день. Медиана по выборке – 185 дней.

90% денег сегмента – в компаниях, похожих на будущих дефолтников. Через ВДО занято 504 млрд рублей, 28,7 млрд из них уже в дефолте. А из 328 млрд той части, которую вообще можно померить, 296 млрд приходится на эмитентов с тремя признаками риска и больше.

Зато отличаются приличные – и сильно. У 12 эмитентов из выборки те же признаки встречаются в 8% случаев против 50–75% у остальных. Разрыв в 6–8 раз. Практический вывод: не пытайтесь угадать, кто дефолтнет, – отбирайте тех, у кого виден запас прочности.

И за риск в этом сегменте почти не доплачивают. Медианная доходность у эмитентов без единого признака – 24,5%, у тех, кто набрал три и больше – 27,1%. Два с половиной процентных пункта за убыток, пустую кассу и растущий долг.

В фильме – все семь метрик с порогами, откалиброванными на компаниях, которые уже допустили дефолт, три выпуска, где биржевой расчёт доходности расходится с реальностью на 14, 21 и 32 процентных пункта, и справочник по эмитентам поимённо

https://www.youtube.com/watch?v=zIvhtcefpY4

Если материал полезен – подпишитесь на канал и поставьте лайк ролику, это помогает ему находить читателей. Полное исследование из четырёх частей и карточка по каждому эмитенту с финансовым разбором – на нашем портале frontier.eninvs.com, данные пересчитываются каждое утро
YouTube ВДО: кто вероятно дефолтнет, а как найти хорошего эмитента? ПОПРАВКИ (спасибо тем, кто указал). 1) 13:45. Ойл Ресурс Групп упомянута рядом с ЕвроТрансом со словами «до своих дефолтов». Дефолта у Ойл Ресурс Групп не было, в реестре дефолтов Мосбиржи компании нет. Мы разбирали её как случай с разрывом между платежами…
  • 👍 69
  • ❤ 8
Post #5489 3.66K
#SVCB

Разбор свежего отчета Совкомбанка за первое полугодие (хороший) - вышел сегодня утром, звонок с менеджментом в 15:00

Прибыль выросла в 2.6x раза
, до 45.3 млрд, но растет не бизнес - переоценивается фондирование. Стоимость пассивов упала с 17.4% до 12.4%, доходность активов только с 22.7% до 20.7%, разница и осела в марже. Портфель при этом прибавил всего 11%, розница вообще сократилась.

Розница вернулась из убытка - 34.9 млрд против минус 1.3 годом ранее, и без наращивания портфеля, чисто на марже. Корпоративный блок наоборот похуже: маржа после риска с 5.9% до 4.5%, результат 37.5 против 46 млрд. Портфель там вырос на 22.8%, но зарабатывает на каждом рубле все меньше.

Достаточность капитала Н1.0 = 11.0% при том, что дивполитика запрещает выплату, если норматив опускается ниже 11.5%. То есть банк сейчас под собственным порогом - отсюда и дивиденд 0.35 руб за 2025 год (меньше 15% прибыли при коридоре 25-50%), и разворот в выкуп акций через страховую дочку на 2 млрд в квартал. А требование ЦБ к системно значимым при этом растет до 11% в 2027 и 12% в 2028, то есть сегодняшний факт уже равен требованию следующего года.

По цене - 0.54x капитала и около 2.9x прибылей за последние 12 месяцев (это дешево)

В разборе также поквартальная динамика, качество портфеля, минус 15 млрд по бумагам, которые банк выносит за скобки регулярной прибыли, и список вопросов на звонок.

https://telegra.ph/Sovcombank-1H2026-IFRS-08-14
Telegraph Совкомбанк, 1П2026: маржа отыграла всё, но капитал держит дивиденды на замке Утром 14 августа Совкомбанк опубликовал промежуточную сокращённую консолидированную отчётность по МСФО за первое полугодие 2026 года. Заголовок пресс-релиза – рост чистой прибыли в 2,6 раза, до 45,3 млрд рублей. Ниже – разбор того, из чего этот рост собран…
  • 👍 34
  • ❤ 7
Post #5487 4.3K
Оил Ресурс: 243 миллиона на счетах и 545 миллионов платежей за август

Нас попросили в комментариях к предыдущему вернуться к этому эмитенту – возвращаемся. В мае мы разбирали его и писали, что это история одного жанра с ЕвроТрансом. Пятого августа ЕвроТранс ушёл в полноценный дефолт сразу по трём выпускам. Посмотрели, что изменилось здесь за три месяца.

Позиции в бумагах Оил Ресурса и Кириллицы у нас нет

Что показывает отчётность за I квартал 2026 года

Прибыль до налога – 856 млн против 561 млн годом ранее. Скорректированная EBITDA – 1,53 млрд против 0,8 млрд. На бумаге отличный квартал.

В деньгах: операционный денежный поток минус 1 494 млн против плюс 13 млн годом ранее. Проценты уплаченные – 730 млн за квартал, рост в 3,4 раза. Поступления от кредитов и займов – ноль, впервые за два года. Денежные средства сократились с 1 903 млн на 1 января до 243 млн на 31 марта.

Накопленным итогом за 2024 – I квартал 2026: 4,1 млрд бумажной прибыли и минус 7,1 млрд денег. Разрыв – 11,3 млрд. Долг за 2025 год вырос в 5,6 раза.

Рейтинга больше нет

2 июня НРА отозвало кредитный рейтинг – был BBB-|ru| со стабильным прогнозом – с формулировкой «в связи с недостаточностью информации для применения действующей методологии». Компания заявила, что предоставила всё запрошенное, обязательства исполнит, а новые оценки рассчитывала получить в течение лета. Лето заканчивается, нового рейтинга нет

Непрозрачная сделка 20 мая

В отчётности это подано как приобретение нефтегазового месторождения «Луговской». По реестру куплено ООО с уставным капиталом 10 000 рублей, одним сотрудником, активами 10,5 млн и отрицательным собственным капиталом. Цену сделки не раскрыли, продавца не назвали.

Календарь августа

За семнадцать дней группе и связанной компании нужно выплатить около 545 млн рублей, включая погашение выпуска Кириллица БО-03 на 304 млн 22 августа. Кириллица – отдельное юридическое лицо, смешивать долги неправильно, но это ближайшая публично проверяемая точка.

Про цены после предыдущего исследования

Обвала после майской публикации не было. Длинные выпуски подешевели на 3–6,5%, короткие подорожали за счёт подтягивания к номиналу. Изменилось другое: доходность самого длинного выпуска выросла с 32,0% до 35,4%. Рынок переоценивает риск не обвалом, а ставкой.

Наш вывод, и это оценочное суждение: премия не окупает риск, и от таких бумаг рациональнее держаться подальше. Не является индивидуальной инвестиционной рекомендацией.

Подробный разбор на 18 минут – в видео: https://www.youtube.com/watch?v=syg7RtremRw Все цифры проверяемы по первоисточникам: отчётность компании, пресс-релизы агентства и эмитента, данные Московской биржи и государственного реестра.

P.S. в подготовке использовался AI
  • 👍 25
  • ❤ 9
Post #5486 4.3K
Два анонса от коллег, которые могут быть полезны.

Мосбиржа перезапустила «Лучшего частного инвестора». Конкурс идёт с 17 марта по 17 декабря, заявки принимают до 3 декабря. Главное изменение – три лиги по размеру портфеля (до 100 тыс., 100-500 тыс., свыше 500 тыс. руб.), так что счёт на пару сотен тысяч больше не соревнуется с многомиллионным. Призовой фонд – 100 млн руб., за первое место в лигах 1, 1,5 и 3 млн руб. Регистрация – через своего брокера или на investor.finuslugi.ru

Платформа «Андромеда» запустила консенсус-прогнозы с историей изменения ожиданий: больше 70 российских компаний, оценки десяти аналитических домов, свыше 15 показателей – от статей отчётности до мультипликаторов. Полезно тем, что видно не только текущий консенсус, но и как он двигался: пересмотр ожиданий сам по себе сильный сигнал. Раздел «Финансовый анализ» на andromedaterminal.ru

#ДружественныйПромоушн
  • ❤ 11
  • 👍 10
Post #5485 4.27K
#weekly

Рос. портфель на неделе вырос на +7.1%, против индекса Мосбиржи +1.8% – существенно росла валютная позиция, портфель акций подрос

Рубль продолжает ослабляться на фоне небольшого снижения цен на нефть – Brent -0.6%, Urals -0.7% за неделю
Также Минфин РФ с 7 августа увеличит покупку валюты/золота до 6.5 млрд руб. в день (Интерфакс)

Российский рынок восстанавливается вместе с ростом доллара
- Крупные дивиденды поддерживали рынок, которые инвесторы получили от Сбера, ВТБ, ДОМ РФ, X5, Транснефти и других.
- Экспортеры поддерживали рынок: курс доллара вырос за неделю на 3.4%, а цены на нефть снизились только на 0.7%.
- Недельная дефляция в 0.02% также обрадовала инвесторов
- Геополитические новости были разнонаправленные:
− В понедельник рынок вырос на фоне заявлений Рубио о планах США возобновить переговоры Москвы и Киева
− В четверг индекс Мосбиржи снизился на расширении Британией списка антироссийских санкций на 19 позиций
− В пятницу продолжил снижаться на одобрении Сената США законопроекта об ужесточении американских санкций в отношении России и Ирана
− В выходные же рынок подскочил на новостях о возможности скорого визита Уиткоффа и Кушнера в Москву

Продолжаем следить за отчетностями и опер. результатами:
Промомед опубликовал операционные результаты за 1 пол. 2026:
- Выручка +76% г/г
- Ключевые стратегические сегменты: двузначный рост, опережающий рынок
- С мая 2026: №1 по стоимостному объему продаж на розничном рынке РФ
- Тирзетта®: самый продаваемый препарат в аптеках в 2026

Лента отчиталась за 2026 q2:
- Выручка +28.8% г/г
- EBITDA +17.0% г/г
- Чистая прибыль -25.5% г/г
- Рентабельность по EBITDA 12.3% увеличилась по сравнению с 8.4% в аналогичном квартале прошлого года
- Чистый долг увеличился на 204 млрд руб (90.9% от капитализации)
- EV/EBITDA LTM 4.8x

Также на неделе:
- Совместный инвестиционно-аналитический вебинар Усиленных Инвестиций и Инвест Героев. Запись доступна на YouTube
- Эфир БКС: разбор главных новостей рынка: слухи и факты. Запись доступна в YouTube, ВК и RuTube
- Видео про валюту: почему, на мой взгляд, рубль продолжит слабеть и как от этого защититься. Запись доступна в YouTube и ВК
- Видео про российский рынок акций: что делать после 18 недель падения. Запись доступна в YouTube и ВК
- Большой разбор дефолта ЕвроТранса. Запись доступна на YouTube
________

US рынок вырос на снижении нефтяных цен и инфляционных рисков на фоне прогресса в урегулировании конфликта с Ираном, а также сильного сезона корпоративной отчётности. Доп. драйвером стал слабый отчёт по рынку труда США, снизивший ожидания повышения ставки ФРС в сентябре
(US Leaders +2.9% за неделю, Global Commodities +6.5%, Trending Ideas +3.8%, S&P 500 +3.6%)
  • 👍 20
  • ❤ 6
Post #5484 4.06K
Выложили большой разбор дефолта ЕвроТранса

Собрали хронологию по датам - как это продавали, что обещали, и кто предупреждал.

Как продавали. С июня по ноябрь 2023 акции продавали не только на бирже, но и через офисы компании и прямо на заправках «Трасса». На обеспечительные платежи начислялось до 1,8% в месяц - больше 20% годовых просто за ожидание размещения. Вся биржевая часть собрала 1,64 млрд, остальное - розница.

Почём. Компания вышла с оценкой 53 млрд при 55 заправках - это 964 млн рублей за станцию, с учётом долга больше миллиарда. При этом 55 из 78 лизинговых договоров - на сами АЗК: большинство станций компании не принадлежит.

Почему прибыль была, а денег не было. Это не розница, а на 90% опт с маржой около 3%. Крупнейший оптовый покупатель - одновременно и поставщик: 23,7% продаж и 13,1% закупок, один контрагент с обеих сторон. Сейчас у них взаимные иски на 10,4 и 4,4 млрд.

Что говорил регулируемый контур. Четыре аккредитованных ЦБ агентства держали «A-» летом и осенью 2025, за семь месяцев до дефолта. АКРА отозвало рейтинг по инициативе самой компании за шесть дней до первой просрочки. Аналитика брокеров в сентябре и октябре 2025 писала про самую высокую дивдоходность на рынке и про умеренную долговую нагрузку.

Что говорили мы. «ЕвроТранс - это скам (оценочное суждение)» - 7 ноября 2023, за две недели до IPO. Предупреждали и ДОХОДЪ, и Кот.Финанс, и Инвест Привет, и Роман Вайс.

В конце - шесть уроков на будущее и отдельный сюжет про шорты: 20 июля дефолтная бумага сделала +72% за день на закрытии коротких позиций.

Смотреть: https://www.youtube.com/watch?v=hVTWU-znEJY

Текстовый разбор со всеми датами, цитатами и ссылками на первоисточники: https://telegra.ph/EUTR-Default-Bloggers-vs-Banks-08-07

Справочно - видео сделано с помощью AI (честно это пометили). Полезны ли такие видео-обзоры? (в целом можем и больше делать. Подписывайтесь/комментируйте если да)
YouTube Дефолт ЕвроТранса: обещали выкуп по 350 ₽, четыре рейтинга «A-» и ноль предупреждений 5 августа 2026 года Московская биржа зафиксировала дефолт ЕвроТранса сразу по трём выпускам облигаций. Разбираем хронологию по датам: как это продавали, что обещали, почему прибыль была, а денег не было - и почему содержательные предупреждения шли из нерегулируемого…
  • 👍 33
  • ❤ 12
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →