TGViewer
Channel Public Channel
Усиленные Инвестиции

Усиленные Инвестиции

@eninv

Публичный канал компании «Усиленные Инвестиции» и ее основателя К. Кузнецова
Обзор компаний, событий на рынке.

Портал https://eninvs.com

Контакты:
СЕО @k_s_kuznetsov
Трейдинг @m_s_kuznetsov
Общие вопросы @Azarov_VV

РКН: № 7517435214
Subscribers
23.6K
Photos
2.3K
Videos
69
Links
2.1K

Showing posts older than #5484 · Back to latest

Older Posts 14 shown
Post #5483 4.44K
Второе видео - про российский рынок акций: что делать после 18 недель падения.

Если коротко: похоже, продали уже почти все - и фонды, и частные инвесторы, - так что падать особо некому. При этом пошла девальвация, а она исторически разворачивает рынок вверх.

Я бы избегал циклички (металлурги, застройщики, банки с кредитами маркетплейсам) и смотрел на тех, кто индексирует тарифы (МТС, сети) и структурно растёт - фарма (Промомед, Озон Фарма) и e-commerce (Озон как бенефициар проблем Wildberries). Отдельные банки вроде Совкомбанка и Т-банка тоже смотрятся дёшево.

Полный разбор по секторам - в видео.

https://www.youtube.com/watch?v=xSZu0NNF_BM

В VK (без YouTube): https://vk.com/video-227621942_456239293
YouTube Российский рынок акций: что покупать после падения Кирилл Кузнецов (Усиленные Инвестиции) - разбор российского рынка акций после 18 недель снижения: кто уже всё продал, почему девальвация позитивна для акций и какие сектора выглядят интереснее. В видео: - капитуляция инвесторов и почему падать уже почти…
  • 👍 23
  • ❤ 8
Post #5482 3.89K
Падение ЕвроТранса: блогеры против институтов, кто оберегал инвесторов и почему регулировать хотят блогеров?

5 августа Мосбиржа зафиксировала дефолт ЕвроТранса по трём выпускам облигаций. Сбербанк и банк «Россия» заявили о намерении банкротить эмитента. Акция с 250 руб. на IPO стоит около 38 руб.

Собрали хронологию по датам – кто и что писал про компанию до дефолта.

Регулируемый контур:
- четыре аккредитованных ЦБ рейтинговых агентства держали «A-» летом и осенью 2025, за семь месяцев до дефолта; АКРА отозвало рейтинг по инициативе самой компании за шесть дней до первой просрочки
- Ведущий брокерский дом 1, 18 сентября 2025: компания «может показать самую высокую дивдоходность по итогам года на российском рынке»
- Ведущий брокерский дом 2, 7 октября 2025: «Чистый долг/EBITDA 2,4х... не угрожает финансовой стабильности компании»
- до розницы бумаги дошли через котировальный список первого уровня, «Финуслуги» Мосбиржи и банковскую платформу ЦФА

Блогеры:
- «Усиленные Инвестиции», 7 ноября 2023, за две недели до IPO: «Евротранс – это скам (оценочное суждение)». Дальше – «держаться за километр» (2024), «держимся подальше» (2025)
- Рома Вайс (The Buy Side) выпускал большое исследование с выводом, что бумага упадёт, и шортил её
- «Инвест Привет» – с момента IPO: проценты растут в 1,5 раза быстрее операционной прибыли, кэш 3,4 млрд при коротких обязательствах 45 млрд
- ДОХОДЪ ещё до размещения: справедливая цена 187,5 руб. против 250 руб. на IPO
- Кот.Финанс: «дефолтность в оптовой торговле ГСМ выше, чем у строителей и лизинговых компаний»

Получается, что в этом кейсе инвесторов оберегали блогеры, а не профессиональные финансовые институты. При этом зарегулировать предлагают именно блогеров – реестр, квалификационные требования и ответственность за качество распространяемой информации. Для рейтинговых агентств, организаторов размещений и площадок дистрибуции ничего подобного не обсуждается.

Еще важна и неясна ситуация с шортами. 20 июля дефолтная бумага сделала +72% за день на закрытии коротких позиций, а запрет НКЦ пришёл в тот же день, что и последствия: мы разобрали 4808 решений клирингового центра, опережающего сигнала не обнаружили. В США порог ограничения шортов механический и известен заранее, а короткий интерес по каждой бумаге публикуется дважды в месяц; в ЕС нетто-короткая позиция раскрывается публично с 0,5% капитала. У нас не публикуется ни то, ни другое, а правила закрытия шортов не особо прозрачны, дополнительной прозрачности здесь рынку явно не хватает.

Важная оговорка: сообщество не было единодушным, часть блогеров в IPO участвовала. Об этом в разборе тоже написано

Полный разбор с датами и цитатами:
https://telegra.ph/EUTR-Default-Bloggers-vs-Banks-08-07
Telegraph Дефолт ЕвроТранса: блогеры писали «скам» за две недели до IPO, банки держали «позитивный взгляд» до последнего 5 августа 2026 года Московская биржа зафиксировала полноценный дефолт ПАО «ЕвроТранс» – владельца сети АЗК «Трасса» – сразу по трём выпускам облигаций. Сбербанк и банк «Россия» заявили о намерении банкротить эмитента. Акция, размещённая в ноябре 2023 года…
  • 👍 51
  • ❤ 13
Post #5481 3.92K
Записал пару коротких видео - буду выкладывать по одному.

Первое про валюту: почему, на мой взгляд, рубль продолжит слабеть и как от этого защититься.

Если коротко: государство покупает валюту по бюджетному правилу, усилился отток капитала, удары по НПЗ развернули топливный баланс (теперь бензин импортируем), август традиционно месяц девальваций, а при рекордном дефиците бюджета крепкий рубль государству невыгоден. По паритетам справедливый курс - заметно выше текущего.

Как защищаться: акции экспортёров, замещающие облигации (можно с дешёвым плечом), валютные фьючерсы, счета за рубежом. Инструменты разбираю в видео.

https://www.youtube.com/watch?v=30V3ANzeeow

В VK (без YouTube): https://vk.com/video-227621942_456239291
YouTube Почему рубль будет падать - и как на этом заработать Кирилл Кузнецов (Усиленные Инвестиции) - о том, почему рубль, вероятно, продолжит слабеть, и какие инструменты помогают защитить капитал и заработать на девальвации. В видео: - бюджетное правило и покупки валюты государством - усилившийся отток капитала…
  • 👍 35
  • ❤ 5
Post #5480 3.71K
Традиционное Summary вчерашнего эфира с Сашей Сайгановым

Если коротко: рынок дёшев (3-4 EBITDA) и адекватен, оба мы в акциях, несмотря на волну распродаж. Саша принёс неочевидные идеи второго эшелона, я - взгляд на валюту и мейнстрим, а во второй половине разобрали десятки бумаг по вашим вопросам.

Highlights:
- Позитив у Инвест Героев - ~4,5 EBITDA, дивдоходность 10%+ (аномально для IT), ставка на камбэк.
- ВсеИнструменты - без долга, ~2,6 EV/EBITDA, самый дешёвый ритейлер, FCF-доходность выше 10%.
- Валюта развернулась - девальвация исторически даёт отскок акций (в 2015 и 2023 рынок давал +100%).
- Мои пики: Озон, Яндекс, МТС, дивидендные ЭКОМ-гиганты (4-6 EBITDA при росте прибыли 20-30%).
- Нефтегаз спекулятивно (Роснефть, Новатэк), Полюс без дивидендов 5 лет как сигнал налогов на металлы, и спор про капексы против байбеков.

Подробный конспект со всеми цифрами и таймкодами:
https://telegra.ph/Saiganov-webinar-Aug-2026-08-06

Запись вебинара:
https://www.youtube.com/watch?v=4wAwhkf9_nI
Telegraph Есть ли идея в российских акциях: совместный вебинар Усиленные Инвестиции и Invest Heroes (Кузнецов и Сайганов) — Позитив, ВсеИнструменты… Кирилл Кузнецов («Усиленные Инвестиции») и Александр Сайганов (главный по акциям в «Инвест Героях») провели совместный вебинар на тему «Есть ли идея в российских акциях?». Сайганов принёс неочевидные идеи «второго эшелона», Кирилл — свой взгляд на валюту…
  • 👍 31
  • ❤ 10
Post #5479 3.44K
Post #5478 3.84K
Совместный инвестиционно-аналитический вебинар Усиленных Инвестиций и Инвест Героев

#эфир

Уже сегодня через час в 18:00 поговорим с Александром Сайгановым (главный по акциям в Инвест Героях) о последних событиях на нашем рынке и о том вообще лонговать ли акции, настала ли точка разворота в акциях и в валюте, что по макро, у кого самые большие риски, у кого возможно всё будет хорошо, а у кого всё вероятно будет плохо

Также будем обсуждать, какие идеи есть прямо сейчас на российском рынке и поотвечаем на ваши вопросы в прямом эфире!

Эфир пройдет на Youtube в 18:00, присоединяйтесь по ссылке! (подписывайтесь чтобы не пропустить, ставьте лайки, пишите вопросы)

https://www.youtube.com/live/4wAwhkf9_nI?si=8hTcjdYvYolObMcc
YouTube Совместный вебинар - Усиленные Инвестиции и Invest Heroes Поговорим с Александром Сайгановым (главный по акциям в Инвест Героях) о последних событиях на нашем рынке и о том вообще лонговать ли акции, настала ли точка разворота в акциях и в валюте, что по макро, у кого самые большие риски, у кого возможно всё будет…
  • 👍 21
  • ❤ 4
Post #5477 3.66K
#DOMRF #reports

ДОМ.РФ отлично отчитался за 1-е полугодие 2026 года:
- Активы +6% с начала года
- Чистые процентные доходы +30% г/г
- Чистые комиссионные доходы +47% г/г
- Прочие чистые операционные доходы +63% г/г
- Чистая прибыль +46% г/г
- ROE: 23.8%
- Стоимость риска (COR): 0.7%
- P/E LTM: 3.8x
- P/Book: 0.84х

Менеджмент повысил прогноз на 2026 год (2-е полугодие сезонно более сильное, чем 1-е):
- Чистая прибыль +31.8% г/г, прогноз повышен на 12.5% с предыдущего анонса
- Активы +18.8% г/г, прогноз повышен на 4.1%
- Капитал +15.1% г/г, прогноз повышен на 3.0%
- ROE: 23.4%, прогноз повышен на 2.2 п.п.
_____

Разобрали отчет и звонок с менеджментом - основные моменты:

1. Более
половины прибыли приходит из банковского бизнеса
- Проектное финансирование застройщиков: 28.5 млрд, +53% г/г, половина всей прибыли группы
- Еще около 20% прибыли дают секьюритизация, продажа земли и аренда жилья. Эти направления в целом менее капиталоёмки и менее чувствительны к ставке ЦБ
- Розничный бизнес впервые за всю историю вышел в плюс: 2.4 млрд против 0.2 млрд год назад

2. Секьюритизация – монополия, которую рынок недооценивает
- Секьюритизация – это когда банк отдает ДОМ.РФ пул своих ипотек, а тот выпускает под них облигации со своей гарантией и берет за это комиссию
- Доля ДОМ.РФ на этом рынке –98%, и повторить это конкуренты не могут: только под бумаги ДОМ.РФ банкам разрешено занимать у ЦБ и Федерального казначейства
- Секьюритизировано пока лишь 8.6% всей ипотеки страны – расти есть куда
- С 2025 года компания подняла цену своей гарантии. По мере обновления портфеля маржа сегмента вырастет примерно на 30%

3. Годовой прогноз выглядит достижимым, сохраняется потенциал его превышения
- Сделки по секьюритизации готовят на год вперед. Из плановых на год 850 млрд за полугодие сделано 196 млрд, оставшиеся 650 млрд уже расписаны по Сберу, Альфе и ВТБ
- Кредитная линия застройщику – это обязательство выдать деньги, которые он выберет в следующие кварталы. За полугодие подписали 707 млрд, +71% г/г, и темп ускоряется: за 4 месяца было +33%, за 5 месяцев +45%
- В итоге, чтобы выполнить прогноз в 117 млрд руб, во 2-м полугодии надо заработать всего на 4.5% больше, чем в 1-м, хотя исторически 2-е полугодие у ДОМ.РФ сезонно более сильное

4. Прибыль почти не зависит от ставки ЦБ
- Снижение ключевой сразу на 4 п.п. добавит компании всего 4-5 млрд в год, это около 3% прибыли
- Маржа растет по другой причине: дорогие деньги юрлиц компания меняет на депозиты населения. Они выросли на 20% с начала года, при том что весь сектор прибавил около 1%
- Значит, если ЦБ возьмет паузу в снижении ставки, история не сломается - в отличие от банков, у которых вся идея построена на смягчении политики

5. Дивиденд за 2026 год – индикативно около 325 руб на акцию, это 14.5% к текущей цене

Подробнее разобрали структуру прибыли, устойчивость прогноза, ключевые риски и оценку компании в расширенном материале: https://telegra.ph/DOM-RF-1H2026-Review-07-30
____

Исторически позитивно смотрим на компании с комбинацией двузначного роста бизнеса и двузначной див. доходностью
  • 👍 31
  • ❤ 4
Post #5476 3.48K
Отчётный сезон 1П 2026: что показали первые отчёты

Разобрали 20 имён - операционные результаты, МСФО и точечные РСБУ - в одном исследовании с графиками. Коротко главное:

- Выручка замедляется почти везде, кроме e-commerce: Озон держит +47%, а X5 (+11,3% - +9,9%) и Яндекс (~+22% - +16%) сбавляют темп второй квартал подряд

- Прибыль защищают затратами: Яндекс +56% по скорректированной прибыли, Позитив держит расходы на 13% ниже прошлого года, Дом.РФ снизил отношение расходов к доходам до 23,7%. Ресурс конечен - дальше нужно снижение ставки

- Капвложения режут избирательно: Северсталь урезала инвестпрограмму 2026 на 24%, а сырьевые мегапроекты (Полюс - Сухой Лог, Селигдар - Кючус) продолжаются и конкурируют с дивидендами за денежный поток

- В майнинге котировки двигает не операционка, а дивидендная определённость: Полюс -45% с начала года после отказа от выплат до 2030, Селигдар с выручкой +43% лишь у уровней индекса

- Отдельно разобрали дивидендную механику Норникеля: отчёт сильный (EBITDA +50%, прибыль в 2,4 раза), CFO допустил возврат к промежуточным дивидендам - но дивидендные возможности менеджмент оценивает по «скорректированному» FCF ($243 млн против $1,15 млрд полного потока), при том что миноритарии Быстринского ГОКа (Интеррос и китайский Hopu) получили за полугодие на 20% больше дивидендов. Внутри группы выплаты растут, на уровне ПАО - пауза третий год; хотелось бы прозрачности правил

Внутри статьи - поквартальная динамика темпов, кто и как режет косты и капекс, сигналы из РСБУ (Алроса в убытке, Транснефть купила что-то на 40 млрд) и календарь ближайших отчётов

Читать: https://telegra.ph/Reporting-Season-1H2026-08-04
  • 👍 24
  • ❤ 10
Post #5475 3.54K
Усиленные Инвестиции Традиционное резюме эфира Если совсем коротко: рубль переукреплён (справедливо где-то 95-130 за доллар), качественные бизнесы уже стоят неприлично дёшево и продолжают показывать хороший прирост фин. результатов, а продавать скоро будет почти некому - и институционалы…
Совместный инвестиционно-аналитический вебинар Усиленных Инвестиций и Инвест Героев

#эфир

В 18:00 завтра поговорим с Александром Сайгановым (главный по акциям в Инвест Героях) о последних событиях на нашем рынке и о том вообще лонговать ли акции, настала ли точка разворота в акциях и в валюте, что по макро, у кого самые большие риски, у кого возможно всё будет хорошо, а у кого всё вероятно будет плохо

Также будем обсуждать, какие идеи есть прямо сейчас на российском рынке и поотвечаем на ваши вопросы в прямом эфире!

Эфир пройдет на Youtube завтра, в 18:00, присоединяйтесь по ссылке! (подписывайтесь чтобы не пропустить, ставьте лайки, пишите вопросы)

https://www.youtube.com/live/4wAwhkf9_nI?si=8hTcjdYvYolObMcc
YouTube Совместный вебинар - Усиленные Инвестиции и Invest Heroes Поговорим с Александром Сайгановым (главный по акциям в Инвест Героях) о последних событиях на нашем рынке и о том вообще лонговать ли акции, настала ли точка разворота в акциях и в валюте, что по макро, у кого самые большие риски, у кого возможно всё будет…
  • 👍 22
  • ❤ 7
Post #5474 3.68K
Традиционное резюме эфира

Если совсем коротко: рубль переукреплён (справедливо где-то 95-130 за доллар), качественные бизнесы уже стоят неприлично дёшево и продолжают показывать хороший прирост фин. результатов, а продавать скоро будет почти некому - и институционалы, и физики в основном уже вышли

Ставка ЦБ жёсткая и реально бьёт по экономике, но развернуть рынок могут смягчение ДКП или геополитическое потепление. Ну и продолжаю биться за дивиденды МРСК Северо-Запада - потенциал там 100-200%

Разобрал всё подробно, со всеми цифрами и таймкодами:
https://telegra.ph/BKS-Live-market-news-da2-08-03
Telegraph Разбор новостей рынка на БКС Live: доллар за 100, кто продавал рынок, отчёты компаний и битва за дивиденды МРСК (Кирилл Кузнецов) Кирилл Кузнецов («Усиленные Инвестиции») выступил гостем эфира БКС Live «Разбор главных новостей рынка: слухи и факты» (ведущий — Всеволод Зубов). Разобрали, куда идёт доллар, кто и почему продавал российский рынок, какие отчёты компаний порадовали, где искать…
  • 👍 24
  • ❤ 10
Post #5473 3.41K

Forwarded from БКС Мир инвестиций

🔵🔵🔵 Разбор главных новостей рынка: слухи и факты

Слухи правят рынком. Одни истории разгоняют котировки, другие — обрушивают. 

В 18:20 поговорим о том, что сейчас обсуждают в кулуарах, стоит ли этому верить и как на этом заработать?

В эфире:
— Кирилл Кузнецов, основатель «Усиленных Инвестиций»
— Всеволод Зубов, руководитель департамента автоследования БКС

➡️ Смотреть на YouTube
➡️ Смотреть на RuTube
➡️ Смотреть в VK

#БКСLive
  • 👍 15
Post #5472 3.43K
Начинаем!
Post #5471 3.86K
#weekly

Рос. портфель на неделе вырос на +5.7%, против индекса Мосбиржи +1.3% – росла валютная позиция, портфель акций был под давлением отскока Сегежи без новостей и ошибочной/неподтвержденной новости атаки бпла на OZON (атаковали, скорее, WB)

Рос. рынок подрастает, но позитива не так много:
- В понедельник рынок продолжал расти на фоне позитивного решения ЦБ снизить ключевую ставку на 25 б.п., до 14.0% годовых в прошлую пятницу
- Также, возможно, несколько успокаивали инвесторов заявления об отсутствии необходимости в мобилизации председателя комитета Госдумы по обороне и Медведева.
- Позитивно, что Трамп призвал Зеленского прекратить боевые действия
- В среднем лучше рынка росли экспортеры: цены на нефть снижались из-за деэскалации конфликта на Ближнем Востоке, но ослаблялся рубль (сильнее влияние).

Давили при этом на рынок следующие новости:
- Сенаторы США согласовали поправки о новых санкциях против России
- Путин заявил о рисках ускорения инфляции
- Продолжаются атаки на логистические объекты Wildberries, что негативно для экономики

Продолжаем следить за отчетностями:

OZON хорошо отчитался за 2026 q2:
- Выручка +46.8% г/г
- EBITDA +56% г/г
- Рентабельность по EBITDA 16.5% увеличилась с 15.5% годом ранее
- Чистая прибыль +2710% г/г
- Чистый долг увеличился на 27.2 млрд руб (4.3% от капитализации)
- EV/EBITDA: 5.1x

Подтвержден прогноз менеджмента на 2026 год:
- Оборот (GMV) +25-30% г/г
- Скорр. EBITDA 200 млрд руб (+28% г/г)
- Чистая прибыль по итогам 2026 года

Яндекс неплохо отчитался за 2026 q2 (рост EBITDA выше консенсус-прогноза аналитиков, хотя и замедляется; долг сокращается; FCF положительный):
- Выручка +16.2% г/г
- EBITDA +34.6% г/г
- Рентабельность по EBITDA 23.0% увеличилась с 19.9% годом ранее
- Чистый долг сократился на 20.5 млрд руб (1.3% от капитализации)
- EV/EBITDA LTM: 5.0x

Компания сохраняет прогноз на 2026 год:
- Выручка +20% г/г
- Скорр EBITDA +25% г/г (~350 млрд руб)
- Capex 10-12% от выручки

Сбербанк отчиталась за 2026 q2:
- Выручка +20.9% г/г
- Чистая прибыль +20.9% г/г (против +16.5% в предыдущем квартале и исторического темпа +40.7%)
- Рентабельность по чистой прибыли 37.1% не изменилась по сравнению с 37.1% годом ранее
- P/E: 3.3x

ВТБ Банк отчиталась за 2026 q2:
- Выручка +82.2% г/г
- Чистая прибыль -33.5% г/г
- Рентабельность по чистой прибыли 30.5% сократилась с 83.6% годом ранее
- P/E: 2.8x

В закрытом канале следили за операционными данными компаний, РСБУ отчетами (в т.ч. сетевых компаний) и за данными оборотно-сальдовых ведомостей ЦБ по банкам
________

US рынок восстанавливался на сильных отчётах Microsoft и Amazon, на фоне которых несколько снизились опасения инвесторов относительно окупаемости масштабных вложений бигтехов в ИИ
(US Leaders +2.9% за неделю, Global Commodities +2.8%, Trending Ideas +3.5%, S&P 500 +1.0%)
  • 👍 16
  • ❤ 9
Post #5459 4.24K
Встретились с компанией Positive Technologies, делимся основными выводами

Summary:
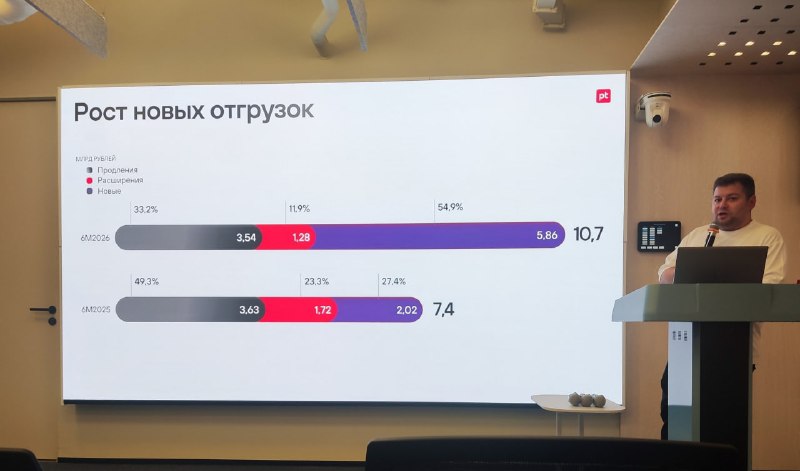
- Отгрузки за первое полугодие выросли на 45% г/г
- Режут издержки и могут существенно увеличить маржинальность
- Див. доходность может составить 8%
- Оценена недешево: 9.4x EV/EBITDAС, но хорошие темпы роста


━━━ РЫНОК И ПРОДУКТЫ КОМПАНИИ ━━━

Рынок растёт на штрафах и на ущербе от атак
Рынок кибербезопасности может вырасти с 364 млрд руб. в 2025 г. до 1 трлн в 2031 (CAGR 19.4%). Клиентов подталкивают оборотные штрафы за утечки до 3% выручки и сами атаки: по словам компании, с развитием ИИ вредоносную программу может написать любой школьник + вместо выкупа в биткоинах со времен СВО цель чаще вытянуть данные или сломать систему. Импортозамещение при этом не закончено: в действующей инфраструктуре компаний зарубежные решения занимают 27%.
Расходы клиентов на ИТ не растут, но кибербез, по словам компании, идёт отдельной статьёй с повышенным приоритетом. А что слышно у вас — режут ли сейчас бюджеты на кибербез?

Компания развивает растущие направления

1. Межсетевые экраны нового поколения (NGFW). Рынок вырос до 52.2 млрд руб. в 2024 г. (+30% г/г) и к 2030 г. может достичь 146.3 млрд — CAGR 18.3%. Отгрузки PT NGFW в 2025 г. составили около 3 млрд руб., а за первые 6 мес. 2026 уже превысили весь прошлый год
2. Защита конечных устройств. Рынок — 40.1 млрд руб. в 2025 г. и 78.3 млрд к 2031. В сегмент вошли, купив долю в ВирусБлокАде ради готовой антивирусной технологии и части команды: разработка с 0 — дороже. Антивирус вышел в составе MaxPatrol EPP, цель — занять не менее 5% рынка в 2026 г.

Международное направление развивают, но доля пока небольшая
Цель 10% отгрузок при 3% по итогам 2025 г. Работают по 2 трекам: вендорский бизнес и страновой трек

━━━ ФИНАНСЫ ━━━

Отгрузки в 2026 могут вырасти на 26%
- За первое полугодие отгрузки выросли на 45% г/г, составив 10.7 млрд руб. и превысив прогноз менеджмента. Рост из-за новых клиентов: 5.86 млрд руб. отгрузок пришлись на новые контракты, 3.54 млрд — продления и 1.28 млрд — расширения.
- В прогнозе на 3 кв.: 6.75 млрд руб. (+48% г/г) компания уверена — большинство сделок уже в финальной стадии
- Годовой прогноз в 40–45 млрд руб. (+19-34% г/г) подтверждён и может быть пересмотрен вверх

Расходы режут, но не R&D
OPEX за 1П2026 −13%: сокращены маркетинг и прочие статьи. На R&D не экономят: 10 млрд руб. в 2026 против 9.1 млрд в 2025. Общие расходы за 2026 г. удержат на уровне 2025 г.

EBITDAC почти в нуле
Убыток за 1П2026 −1.8 млрд руб. против −5.8 млрд. Компания капитализирует почти все расходы на разработку (минус), поэтому правильнее оценивать по EBITDAC

NIC может вырасти втрое
С учётом прогнозов компании можно заложить NIC margin 20%: это даёт NIC порядка 7.5 млрд руб. (+174% г/г)

Див. доходность 8%
При выплате 75% от NIC дивиденд составит 79 руб. на акцию, ДД 8.2%. Компания говорит, что выплата за 2026 г. может быть наибольшей за историю (получается >6.5 млрд руб. за 2023 г. — 91 руб. на акцию)

Допэмиссии и байбека не будет
- Допэмиссия до 15% при удвоении капитализации, но отсчёт ведется от прошлой допэмиссии по цене 2653 руб. за акцию. Поэтому при текущей цене 966 руб. размытие акционерам не грозит.
- В байбеке нет смысла: даже 2 млрд руб. не повлияет на котировки, а сокращать free float не хотят.

━━━ ОЦЕНКА ━━━

Компания оценена недешево, но темпы роста хорошие
- PT: EV / LTM EBITDAС 9.4x (EV / LTM EBITDA 5.1x), FCF yield 8.1%. Выручка за 1П2026 +41%; за 2026г.: +21%; EBITDAC за 2026г. +42%
- Аренадата дешевле и более растущая: EV / LTM EBITDAC 5.7x, FCF yield 12.6%. Выручка 2026г. +30%
- Яндекс дешевле, но медленнее: EV / LTM EBITDA 5.8x, FCF yield 9.2%. Выручка за 1П2026 +19%; за 2026 г. +20%, EBITDA 2026г. +25%
- Астра также: EV / LTM EBITDAС 8.6x, FCF yield −0.3%. Выручка за 1П2026 +26%

Главная интрига — 4 кв. 
В 2024 г. прогноз в 40–50 млрд руб. сначала понизили до 30–36 млрд, а фактом стало 24.1 млрд: клиенты перенесли закупки, а запуск PT NGFW сдвинулся на полгода.

А что вы думаете о компании? Сколько отгрузок она покажет за год и сможет ли выйти на маржинальность по NIC в 20%?
  • 👍 17
  • ❤ 7
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →