TGViewer
Channel Public Channel
Усиленные Инвестиции

Усиленные Инвестиции

@eninv

Публичный канал компании «Усиленные Инвестиции» и ее основателя К. Кузнецова
Обзор компаний, событий на рынке.

Портал https://eninvs.com

Контакты:
СЕО @k_s_kuznetsov
Трейдинг @m_s_kuznetsov
Общие вопросы @Azarov_VV

РКН: № 7517435214
Subscribers
23.6K
Photos
2.3K
Videos
69
Links
2.1K

Showing posts older than #5459 · Back to latest

Older Posts 9 shown
Post #5458 3.19K
#PBF #BMRI #ideas

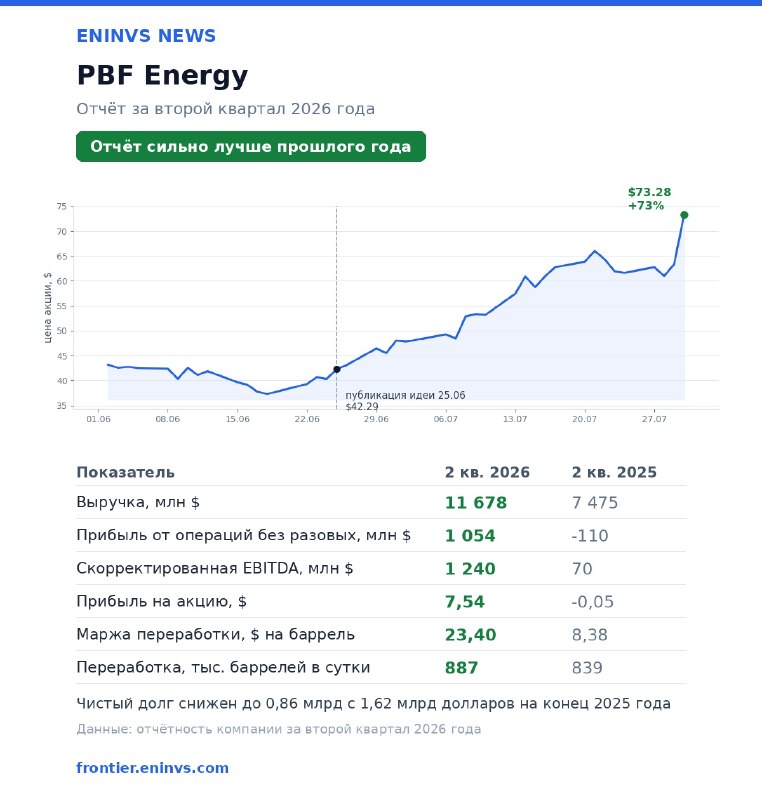
PBF Energy: идея из закрытого канала прибавила 73% за месяц

25 июня в разборе на портале и в закрытом канале была опубликована идея по американскому нефтепереработчику PBF Energy по цене 42,29 доллара. 30 июля компания отчиталась за второй квартал: бумага прибавила 16% за день и закрылась на 73,10 доллара, это плюс 73% с момента публикации. Отраслевой ETF нефтепереработчиков за тот же период вырос на 22%, индекс S&P 500 - на 1%.

Отчёт за второй квартал:
- Выручка 11,7 млрд долларов против 7,5 млрд годом ранее
- Прибыль от операций без разовых статей 1 054 млн против убытка 110 млн
- Скорректированная EBITDA 1 240 млн против 70 млн
- Прибыль на акцию 7,54 доллара против убытка 0,05
- Валовая маржа переработки 23,40 доллара на баррель против 8,38
- Переработка 887 тыс. баррелей в сутки против 839
- Чистый долг снижен до 0,86 млрд с 1,62 млрд на конец 2025 года, за квартал погашено более 1 млрд долга

Тезис строился на двух вещах: высокие крэк-спреды держатся за счёт постоянного выбытия мощностей в мировой переработке, а не разового спайка, и НПЗ Martinez возвращается в строй после пожара. В мае завод вышел на полную мощность, во втором квартале это дало и объём переработки, и маржу.

Bank Mandiri: во втором квартале рост ускорился вдвое, цена на месте

13 июля публиковалась идея по второму банку Индонезии - Bank Mandiri. Ключевое в отчёте не полугодие, а динамика по кварталам: чистая прибыль во втором квартале выросла примерно на 34% год к году против плюс 17% в первом (за полугодие +24,4%). Кредитный портфель +19,9% при среднем по сектору 12,7%, доля проблемных кредитов около 0,4%. Котировка при этом с момента публикации не изменилась (-1,4%), индекс Джакарты за то же время +3,3%. То есть идея пока не отыграна, а оценка стала дешевле: P/E около 6,8, P/B 1,16, дивидендная доходность около 11,6%.

Разборы целиком: PBF, Bank Mandiri
  • 👍 11
  • ❤ 3
Post #5457 3.65K
#OZON #reports

OZON хорошо отчитался за 2026 q2:
- Выручка +46.8% г/г (против +48.3% в предыдущем квартале и исторического темпа +53.7%)
- EBITDA +56% г/г (против +78.6% в предыдущем квартале и исторического темпа +96.6%)
- Рентабельность по EBITDA 16.5% увеличилась с 15.5% годом ранее
- Чистая прибыль +2710% г/г
- Чистый долг увеличился на 27.2 млрд руб (4.3% от капитализации)
- EV/EBITDA: 5.1x

Подтвержден прогноз менеджмента на 2026 год:
- Оборот (GMV) +25-30% г/г
- Скорр. EBITDA 200 млрд руб (+28% г/г)
- Чистая прибыль по итогам 2026 года
______

Акции в моменте снижаются на 2.6% против индекса -1.5%, разбираемся почему

Главная история квартала - оборот вырос на 37%, а заказов стало больше на 73%. То есть средний чек упал на 21%, до 1403 руб. Это их же стратегия на дешевые товары повседневного спроса, ну и по всему рынку схлопывается электроника (по СберИндексу -17% г/г). Доставлять один заказ Ozon научился дешевле на 12%, до 156 руб, но заказы мельчают быстрее - логистика как доля оборота все равно подорожала, 11.1% против 9.9%. Вытянули за счет монетизации, take rate 16.1% против 14.7%.

По СберИндексу вся категория маркетплейсов росла во 2 квартале на 28.9%, Ozon на 37 - разрыв расширился с 3 до 8 пп, долю забирают уверенно. Но сама категория тормозит, последняя неделя уже +24.6%, во втором полугодии рынок помогать будет заметно меньше.

Финтех потихоньку превращается в облигационный портфель - бумаг набрали на 215 млрд против 65 на конец года, втрое за полгода, и появилось репо на 60 млрд. Отсюда маржа 9.6% против 12 год назад. При этом стоимость риска выросла до 12.8% и резервы удвоились - то есть маржа падает, а риск дорожает одновременно.

Долг некритично скорее - 1.25 EBITDA, и почти весь это аренда складов и ПВЗ, обычных займов всего 86 млрд. EV/EBITDA 5.1x при историческом медианном 14.

https://telegra.ph/Ozon-2Q-2026-Results-07-30
  • 👍 32
  • ❤ 2
Post #5456 3.3K
Яндекс: отчёт за 2 квартал 2026 - рост замедлился, эффективность и дивиденды на месте

Яндекс представил результаты за 2 квартал по МСФО. Под давлением макроэкономики рост выручки замедлился до +16% год к году, но прибыль растёт кратно быстрее выручки, а менеджмент выносит на совет директоров дивиденды за полугодие.

Ключевые цифры (2 квартал):
- Выручка - 386 млрд руб, +16% г/г (1 полугодие 759 млрд, +19%)
- Скорр. EBITDA - 89 млрд руб, +35% г/г, рентабельность 23% (+3,1 п.п.)
- Скорр. чистая прибыль - 48 млрд руб, +56% г/г
- CAPEX - 41,1 млрд руб (10,7% выручки)
- ROIC - 33%, +8 п.п. за год
- Дивиденд за 1 полугодие - предложение 110 руб на акцию (СД рассмотрит в пятницу)

Поиск и ИИ снова ускорился: выручка 137,4 млрд (+9% г/г), рентабельность 46%; реклама по группе 128 млрд (+12%), быстрее рынка; иностранные рекламодатели +55%. Алиса AI - самая популярная нейросеть в стране, недельная аудитория +39% за квартал, свыше 33 млн.

Городские сервисы: EBITDA выросла в 2,5 раза, выше 34 млрд; электронная коммерция впервые вышла в плюс по EBITDA (около 400 млн; менеджмент просит не экстраполировать - Маркет пока в минусе).

B2B-технологии: выручка +29%, EBITDA +43%; потребление коммерческих ИИ-токенов через API удвоилось за квартал и уже на 70% выше всего прошлого года.

Автономный транспорт: более 1000 роверов (план 5000 к концу года), коммерческий запуск робот-такси в Москве - в конце 2026.

Капитал и гайденс. Обратный выкуп (до 50 млрд руб на два года) уже перекрыл размытие от программы мотивации. Прогноз на год сохранён (выручка ~+20%, EBITDA ~350 млрд) и подчёркнуто консервативен: улучшения макро не ждут, конкуренция усиливается.

Подробный конспект звонка с инвесторами - со всеми сегментами и ответами на вопросы аналитиков:
https://telegra.ph/Yandex-Q2-2026-call-07-29
  • ❤ 24
  • 👍 15
Post #5453 3.56K
#VTBR #reports

ВТБ нормально (в рамках ожиданий) отчитался за 1-е полугодие 2026 года:
- Чистые процентные доходы +176.3% г/г
- Чистые комиссионные доходы +20.7% г/г
- Чистые операционные доходы до резервов (выручка) +17.1% г/г
- Чистая прибыль -19.8% г/г
- ROE: 16.1%

Просадка прибыли – из-за слабого 2-го квартала по доходам от финансовых инструментов (18 млрд руб. против ~100 млрд в 1-м квартале на фоне падения рынков) и разового убытка 8 млрд руб. от продажи Галс Девелопмента (беспроцентная рассрочка, в 3-м квартале эффект нивелируется)

Качество активов в порядке: NPL снизился до 3.5% (3.6% на 31 марта), стоимость риска 0.9% при таргете 1.1%, норматив Н20.0 вырос до 10.7% с 9.8% на начало года (минимум с надбавками – 10.0%)

Прогноз на 2026 год подтвержден: чистая прибыль не менее 600 млрд руб. (+20% г/г), ROE ~20%

Поучаствовали в звонке менеджмента с аналитиками (вел первый зампред Дмитрий Пьянов), самое интересное:

- Выполнение годового таргета менеджмент в том числе связывает с динамикой прочих операционных доходов - сложно прогнозируемой строки, зависящей от конъюнктуры финансовых рынков. Из-за слабого для всех рынка во 2 квартале эта часть доходов принесла меньше ожидаемого, и ВТБ уточнил годовой прогноз до таргета 600 млрд руб. (вместо диапазона 600–650). Доля более предсказуемых процентных и комиссионных доходов достигла 84% в общей структуре доходов банка, на более волатильные прочие доходы остается 16%, что выглядит управляемо. Компания ожидает существенно более сильных для сектора 3 и 4 кварталов, в том числе за счет продажи непрофильных активов, и не исключает, что 4-й квартал может принести 170–180 млрд руб. чистой прибыли.  

- По кредитному качеству звучали уверенно: рост стоимости риска по корпоратам до 2.5-3% считают маловероятной – 76% портфеля у крупнейших и крупных заемщиков, плюс внутри резервов есть «буфер» более 150 млрд руб. под негативные сценарии. В рознице риск уже снижается (2.1% в 1-м квартале, 1.7% во 2-м) – вызревание кредитов, выданных при высоких ставках, заканчивается

- Даже если ЦБ не снизит ставку и она останется 14% – таргеты по процентному доходу и марже не пострадают: 2/3 работающих активов – флоутеры, и отказываться от них не планируют

- По дивидендам аккуратно: амбиция вернуться к выплате 50% прибыли – в стратегии 2027-2029, но из-за графика надбавок к капиталу (самый большой шаг +1.25 п.п. – начало 2028) 2027-й назван «наиболее тяжелым годом для дивидендов»; личное мнение Пьянова – 50% выплата за 2026 год маловероятна
______

Продолжим следить за выполнением годового прогноза по ежемесячным отчетам, ждем сезонно более сильные 3-4 кварталы
  • 👍 24
  • ❤ 12
Post #5443 3.45K
Встретились с компанией HeadHunter, делимся основными выводами

В условиях текущей экономики бизнес HeadHunter переживает кризис, заключающийся в снижении найма компаниями, что выражается в стагнации выручки. С учётом таких темпов роста компания стоит средне по мультипликаторам, но поддерживают её высокая дивидендная доходность и обратный выкуп акций. Основными рисками являются стагнация экономики и пересмотр налоговых льгот.


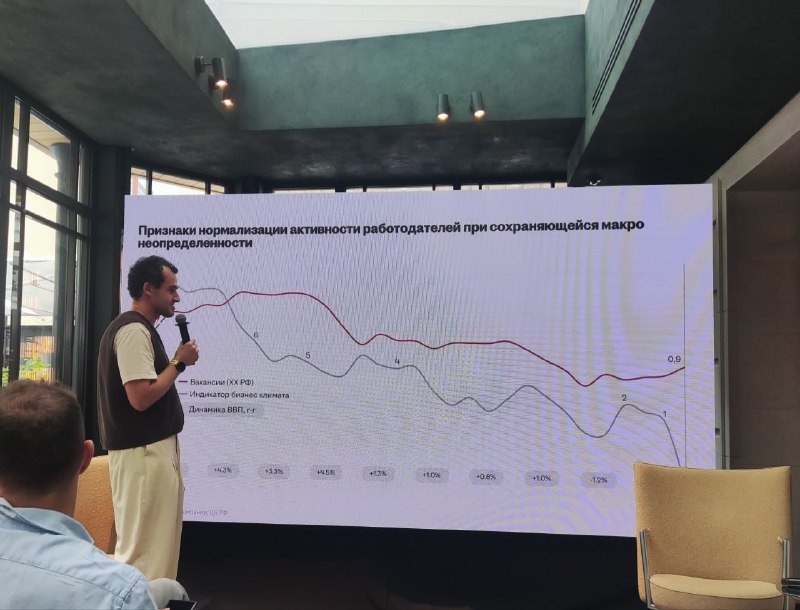
Профицит резюме возник из-за падения спроса. Профицит или дефицит кадров всегда складывается из двух независимых величин: сколько есть рабочей силы (демография, миграция, образование) и какой спрос на труд (рост ВВП, производительность, социальная нагрузка). Сейчас наибольшее влияние оказывает второе: в условиях дорогих денег и охлаждения экономики компании стали меньше нанимать. hh.индекс в июне 2026 года составил 8.3 пункта, что означает высокую конкуренцию соискателей за рабочие места. Среднее число активных вакансий в июне было на 17% меньше, чем годом ранее, а активных резюме — на 26% больше.

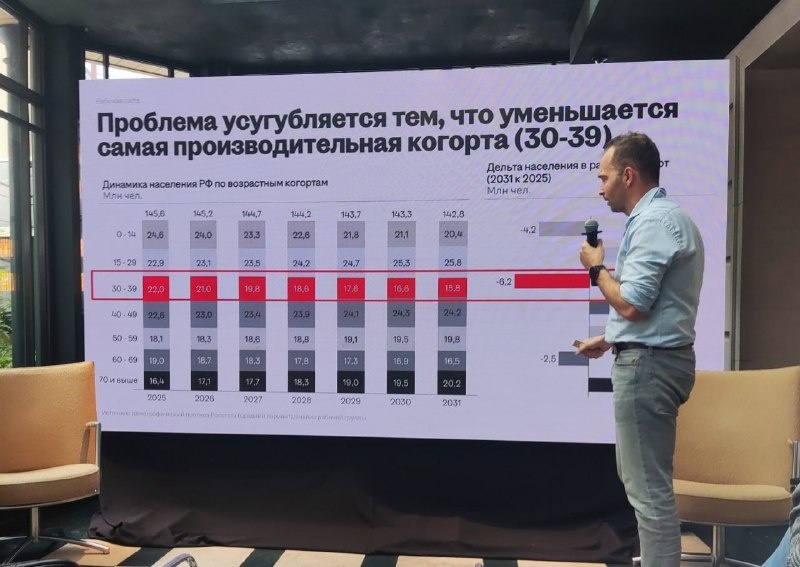
Долгосрочно рынок труда движется к дефициту. По прогнозам компании, общая численность рабочей силы к 2031 году почти не изменится — с 76.5 до 76.2 млн человек, в т.ч. благодаря пенсионной реформе. При этом самая производительная когорта, люди 30–39 лет, сократится с 22 до 15.8 млн, то есть на 28% за шесть лет. В итоге дефицит кадров вырастет примерно с 2 млн человек сегодня до 4 млн к 2031 году.

Сильнее всего дефицит проявится в рабочих специальностях. Из прироста в 2 млн человек 1.5 млн придётся на «синих воротничков» и лишь 0.5 млн — на «белых» (офисных сотрудников). Зарплаты сварщиков уже обгоняют зарплаты айтишников.

ИИ не заменит людей. Роли делят на три группы:
1. Автоматизация (ИИ может заменить человека) — 5–10% экономики
2. Аугментация (усиление сотрудника) — 50–65%
3. Стабильность (ИИ не повлияет) — 30–40%

Buyback идет по плану, акции планируют гасить. С мая по конец июля компания выкупила около 2.5 млрд рублей из заявленных 15 млрд — примерно 2% всех акций, или 4% free float. При сохранении темпа за год будет выкуплено порядка 10% всех акций. Компания говорит, что акции планируют погашать, что означает рост прибыли и дивидендов на акцию.

Выручку удерживает цена, а не спрос. В первом квартале 2026 года выручка снизилась на 1.5% г/г при том, что число платящих клиентов упало на 13.5% г/г. Разницу закрыл средний чек, прибавивший 11.8% г/г: компания подняла цены крупным клиентам, нарастила дополнительные услуги, а из базы вымылись самые мелкие клиенты, из-за чего средний клиент стал крупнее.

В следующих кварталах возможен переход к росту выручки.
- Отток клиентов может продолжить сокращаться: падение числа вакансий г/г сжалось с −30% в январе до −17% в июне, hh.индекс опустился с мартовского пика 11.4 до 8.3, плюс работает низкая база второго полугодия 2025 года.
- Средний чек, возможно, продолжит расти близкими темпами (+11.8% г/г в 1кв.), хотя в текущих условиях его наращивать тяжело: Яндекс и Циан, например, медленнее индексируют свои цены

Компания стоит средне по мультипликаторам относительно аналогов.
- HeadHunter: EV / LTM EBITDA 5.3x при росте в 1 кв. выручки -1.5% и EBITDA -7.3%, FCF yield (LTM) 16.1%
- Яндекс имеет темпы роста выше при такой же оценке: EV / LTM EBITDA 5.3x при росте в 1 кв. выручки +22% и EBITDA +50%, FCF yield (LTM) 7.2%
- Циан стоит дороже, но имеет темпы роста существенно выше; по FCF yield привлекательнее: EV / LTM EBITDA 10.4x при росте в 1 кв. выручки +18% и EBITDA +89%, FCF yield (LTM) 20.3%

Главный риск — состояние экономики. Бизнес компании почти полностью зависит от активности найма. Если экономика уйдёт в рецессию или затяжную стагнацию, рынок труда останется слабым, восстановление клиентской базы отодвинется, и результаты продолжат ухудшаться.

Второй риск — налоговый. Прибыль компании облагается по льготной IT-ставке 5%, тогда как обычная ставка составляет 25%: например, ЦИАН платит именно её. В условиях бюджетного дефицита льготы могут пересматриваться.

А что вы думаете о компании? Продолжится ли улучшение динамики?
  • 👍 21
  • ❤ 15
Post #5442 3.16K
#reports

Сезон отчетов за 2 кв 2026 - календарь на неделю и за чем следить

29 июля, среда - ключевой день

Сбербанк, МСФО за 2 кв. Консенсус (опрос IR Сбера, 12 аналитиков): чистая прибыль 503 млрд (+19% г/г), процентный доход 1.03 трлн, комиссии 211 млрд, ROE 22.9%. Полугодие по РПБУ уже показало 995 млрд, так что интрига не в самой прибыли, а в стоимости риска и комментариях по марже на снижении ставки - от этого зависит уверенность в дивидендной базе следующего года

Яндекс, 2 кв. Менеджмент по году ждет ~20% роста выручки, аналитики считают что квартал замедлился до ~17% при EBITDA +30% г/г. Следим за подтверждением годового гайденса и рентабельностью е-кома

30 июля, четверг

Ozon, 2 кв. Консенсус Интерфакса (8 домов): GMV 1.24 трлн (+30% г/г), EBITDA +35%. Рост замедляется, маржа растет - главный вопрос, поднимут ли годовой ориентир по EBITDA (200 млрд)

Аэрофлот РСБУ за 6 мес, ДОМ.РФ МСФО за полугодие

31 июля, пятница

Норникель должен отчитаться по МСФО за 1П. Производственные результаты уже вышли слабые (палладий -14%, медь -5% г/г), но акция на них даже не упала - смотрим, что покажет P&L при текущих ценах металлов

МД Медикал опер. результаты за 2 кв, Лукойл РСБУ

Также на неделе ВТБ обещал вместе с полугодовой МСФО дать точный прогноз прибыли на год (ориентир 600-650 млрд, менеджмент уже намекал что ближе к нижней границе). Из ожидаемого по календарям без подтвержденных дат - Лента МСФО 2 кв, Юнипро и РусГидро РСБУ. Совкомбанк с полугодовой МСФО придет ориентировочно в середине августа

Начало следующей недели - ТГК-1 МСФО (3.08), Ростелеком (5.08), Юнипро МСФО (6.08)

Как рынок пока встречает отчеты

Сезон пока в основном операционный, и картина четкая - платят только за сюрприз.

Positive Technologies с отгрузками +45% (выше собственного прогноза) - плюс 3.2% к индексу за час. МГКЛ с выручкой х2.6 - плюс 2.8% за первые 15 минут.

Просто хорошие цифры без сюрприза не двигают вообще: X5 с выручкой +9.9% и Сбер с рекордными 995 млрд по РПБУ - реакция около нуля.

Слабость наказывается сразу: Whoosh с поездками на уровне прошлого года - минус 1.3% к индексу за 15 минут.

А ожидаемый негатив уже в цене: БСП с прибылью -39% и ухудшением прогноза по стоимости риска почти не упал, Норникель со слабым производством даже подрос.

Вывод на неделю: по Сберу и Ozon консенсус известен и высокий - двигать акции будет отклонение от него и гайденсы, а не сами цифры
  • 👍 25
  • ❤ 12
Post #5441 3.7K
#weekly

Российский рынок прервал рекордное по количеству недель падение (+14.8% за неделю)
- В понедельник индекс МосБиржи вырос отчасти на фоне запрета шортов Евротранса, на котором другие шортисты могли испугаться аналогичных шорт-сквизов. Также выросли ОФЗ на сообщении МинФина о приостановке аукционов по размещению ОФЗ, что позитивно отражается на рынке акций через снижение безрисковой доходности
- После рынок продолжал расти на несогласовании 21-го пакета санкций ЕС против России и анонсе встречи Лаврова и Рубио, хотя на следующий день частично скорректировался на новостях о продолжительности переговоров в 35 минут.

Существенно вырос рынок на решении ЦБ снизить ключевую ставку на 25 б.п., до 14.0% годовых. Также ЦБ:
− Средняя ключевая ставка прогнозируется в диапазоне 14.5–14.6% годовых в 2026 году и 10.5–12.5% годовых в 2027 году. Инфляция в 2026 году прогнозируется в диапазоне 6-7%, в 2027 году – 4%  (Среднесрочный прогноз ЦБ).
− Ускорение темпов роста цен расцениваем как временное. Наши оценки устойчивых показателей инфляции по-прежнему находятся в диапазоне 4.0–5.0%.  (ЦБ РФ).
− Несмотря на непростые времена на фондовом рынке, причин для реагирования на это у ЦБ нет (РБК).

Нефтяники росли сильнее рынка на фоне роста цен на нефть, который был реакцией на продолжающуюся эскалацию конфликта на Ближнем Востоке. Американские военные силы 12 ночей подряд совершали удары по Ирану. Однако на конец недели ситуация улучшилась: Иран заявил, что прекращает удары по странам Персидского залива после приостановки атак США.

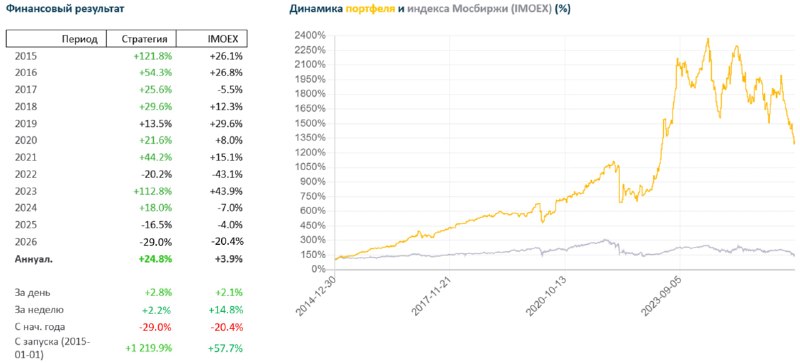
Рос. портфель на неделе вырос (+2.2%) – портфель акций рос, но надавили на результат доля в OZON и валютная позиция. OZON снижался из-за опасений атак на активы компании после продолжившихся ударов по складам Wildberries, при этом ни один склад Ozon не пострадал

+ Сбер Инвестиции перед отчётностью Ozon за 2026 q2 сохраняют позитивный взгляд и рекомендацию «покупать»: ожидают роста GMV на 30% г/г, выручки на 45% г/г и скорректированной EBITDA на ~48% г/г, а ранее обозначенная целевая цена SberCIB составляет 7 100 руб за акцию

ММК отчиталась за 2026 q2:
- Выручка -1.1% г/г
- EBITDA -27.8% г/г
- Чистая прибыль -816.6% г/г
- Рентабельность по EBITDA 10.4% сократилась по сравнению с 14.3% в аналогичном квартале прошлого года
- Чистый долг сократился на 14.7 млрд рублей от предыдущего отчета (7.7% от капитализации)
- EV/EBITDA мультипликатор равен 1.7x

Северсталь отчиталась за 2026 q2:
- Выручка -8.6% г/г
- EBITDA -39.7% г/г
- Чистая прибыль -74.1% г/г
- Рентабельность по EBITDA 13.6% сократилась по сравнению с 20.7% в аналогичном квартале прошлого года
- Чистый долг увеличился на 28.2 млрд рублей от предыдущего отчета (6.2% от капитализации)
- EV/EBITDA мультипликатор равен 5.4x

Также на неделе провели инвестиционный Mastermind, запись доступна в YouTube и ВК
______

US рынок продолжил немного корректироваться на фоне затягивания конфликта между США и Ираном; поднятия администрацией Трампа импортных пошлин США с 10% до 12.5%, что потенциально приведет к эскалации торговых войн; ожидания повышения ключевой ставки ФРС 28-29 июля
(US Leaders +2.9% за неделю, Global Commodities +2.8%, Trending Ideas +0.4%, S&P 500 -0.6%)
  • 👍 22
  • ❤ 7
Post #5440 4.13K
Пост про заседание ЦБ 24.07 (если вам лень слушать конференцию и изучать релиз)

Ставку снизили до 14%, но снижение вышло довольно ястребиным.

Главное не сам шаг, а прогноз. Среднюю ставку на 2027 год подняли сразу на 2.5 п.п. - было 8-10%, стало 10.5-12.5%. То есть надежду на быстрое смягчение в следующем году по сути убрали. На этот год диапазон тоже подняли, до 14.5-14.6%.

Причем в сноске к прогнозу видно интересное: с 27 июля до конца года средняя ставка ожидается 13.7-14.0%. При текущих 14% это максимум одно снижение до конца года, а может и ни одного.

На совете директоров, судя по пресс-конференции, предметно обсуждали только два варианта - сохранить и снизить на 0.25. Были даже единичные предложения ставку повысить. Снижение на 50 вообще не стояло на столе, хотя весной это был обычный шаг

Две причины назвали прямо. Первая - вторичные эффекты от топливной истории, инфляционные ожидания населения в июле заметно выросли именно в ответ на события на топливном рынке. Вторая - более стимулирующий бюджет на трехлетке, чем закладывали в апреле. Причем бюджетную траекторию ЦБ посчитал сам, не дожидаясь проектировок, и уже это заложил в ставку

Отсюда же следующая развилка - октябрь, когда бюджет внесут в Думу. Если дефицит окажется больше их оценки, политика будет жестче

По остальному: инфляцию на этот год подняли до 6-7%, ВВП понизили до 0-1%. На вопрос, не стагфляция ли это, ответили что термин не подходит, безработица на исторических минимумах🤷‍♂️. Падение рынка на решение не влияло, рисков для банков от отрицательной переоценки в полтриллиона не видят

На нашем мастермайнде во вторник залполучается угадал - большинство голосовало именно за -25

Более подробное резюме по ссылке

https://telegra.ph/CBR-key-rate-24-07-2026-07-24
Telegraph Заседание ЦБ 24 июля: ставка снижена до 14%, но прогноз по ставке подняли — разбор решения и пресс-конференции Разбор заседания Банка России 24 июля 2026 года и последовавшей пресс-конференции. Ставка снижена, но это тот случай, когда важнее не само решение, а обновлённый прогноз и формулировки: траекторию ставки подняли, причём заметнее всего на 2027 год. Ниже —…
  • 👍 34
  • ❤ 15
Post #5438 4.23K
letter_rsz.pdf114.8 KB
Справочно, в продолжение истории с дивидендами «Россети Северо-Запад»

Компания вышла на связь — и это само по себе приятно: ответ подписал лично генеральный директор и член Совета директоров В.Ю. Торсунов, а не департамент. Позиция изложена развёрнуто, со ссылками на нормы и на дивидендную политику. После майской отписки это заметный шаг

Часть доводов принимаем. Авансирование по техприсоединению действительно возможно искажает денежную позицию сетевой компании: авансы (18,5 млрд руб.) превышают остаток денежных средств (13,9 млрд). И валовой долг за год вырос - свою прежнюю формулировку про снижение долга уточняем: снижался чистый долг, валовой рос

Но с ключевым тезисом не согласны. Компания объясняет прибыль тем, что её сформировало технологическое присоединение, а такая прибыль якобы целевая и распределяться не может. Цифры этого не подтверждают.

1. Выручка от техприсоединения за 2025 год — около 2,5 млрд руб. Это порядка 3% всей выручки и вдвое меньше прибыли (5,2 млрд по МСФО). Прибыль от вида деятельности не может превышать выручку от него — тем более при заявленном отсутствии рентабельности в тарифе

2. Их же цифры в нашем понимании не сходятся. Убыток по передаче 0,7 млрд, вся выручка ТП 2,4 млрд. Даже если считать её целиком прибылью, выходит около 1,8 млрд против фактических 3,7 млрд. Не хватает примерно 1,9 млрд — и ровно сопоставимую величину даёт восстановление обесценения (1,4 млрд, около 27% прибыли), о котором в ответе не сказано ни слова

3. Практика группы довод не подтверждает. У «Россети Волга» выручка от техприсоединения даже меньше, чем у Северо-Запада, и дивиденды выплачены. У Ленэнерго доля техприсоединения втрое выше — дивиденды платятся. «Россети Центр» платит при долговой нагрузке около 1,0х против 0,3х у Северо-Запада.

4. Главное: собственный финансовый план компании (форма 19) предусматривал на 2025 год дивиденды 1,2 млрд руб. — около половины прибыли. Фактическая прибыль вышла на 54% выше плана, а выплата обнулилась. На 2026 год план также предусматривает выплату

Подготовили уточняющее письмо на имя генерального директора с копией Совету директоров: с этими вопросами и предложением — при подготовке рекомендации за 2026 год исходить из формулы дивидендной политики, рассмотреть вариант частичной выплаты и заблаговременно раскрыть критерии. Прикладываем.

Не является индивидуальной инвестиционной рекомендацией
  • ❤ 35
  • 👍 27
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →