
Встретились с компанией HeadHunter, делимся основными выводами
В условиях текущей экономики бизнес HeadHunter переживает кризис, заключающийся в снижении найма компаниями, что выражается в стагнации выручки. С учётом таких темпов роста компания стоит средне по мультипликаторам, но поддерживают её высокая дивидендная доходность и обратный выкуп акций. Основными рисками являются стагнация экономики и пересмотр налоговых льгот.
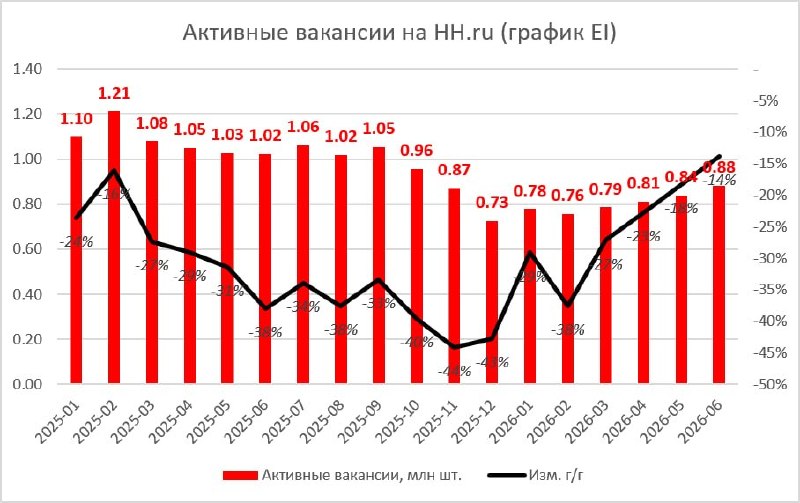
Профицит резюме возник из-за падения спроса. Профицит или дефицит кадров всегда складывается из двух независимых величин: сколько есть рабочей силы (демография, миграция, образование) и какой спрос на труд (рост ВВП, производительность, социальная нагрузка). Сейчас наибольшее влияние оказывает второе: в условиях дорогих денег и охлаждения экономики компании стали меньше нанимать. hh.индекс в июне 2026 года составил 8.3 пункта, что означает высокую конкуренцию соискателей за рабочие места. Среднее число активных вакансий в июне было на 17% меньше, чем годом ранее, а активных резюме — на 26% больше.
Долгосрочно рынок труда движется к дефициту. По прогнозам компании, общая численность рабочей силы к 2031 году почти не изменится — с 76.5 до 76.2 млн человек, в т.ч. благодаря пенсионной реформе. При этом самая производительная когорта, люди 30–39 лет, сократится с 22 до 15.8 млн, то есть на 28% за шесть лет. В итоге дефицит кадров вырастет примерно с 2 млн человек сегодня до 4 млн к 2031 году.
Сильнее всего дефицит проявится в рабочих специальностях. Из прироста в 2 млн человек 1.5 млн придётся на «синих воротничков» и лишь 0.5 млн — на «белых» (офисных сотрудников). Зарплаты сварщиков уже обгоняют зарплаты айтишников.
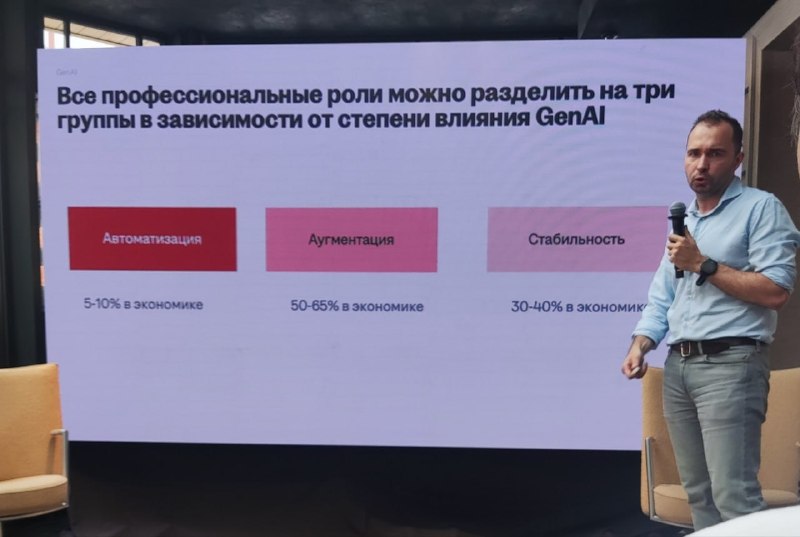
ИИ не заменит людей. Роли делят на три группы:
1. Автоматизация (ИИ может заменить человека) — 5–10% экономики
2. Аугментация (усиление сотрудника) — 50–65%
3. Стабильность (ИИ не повлияет) — 30–40%
Buyback идет по плану, акции планируют гасить. С мая по конец июля компания выкупила около 2.5 млрд рублей из заявленных 15 млрд — примерно 2% всех акций, или 4% free float. При сохранении темпа за год будет выкуплено порядка 10% всех акций. Компания говорит, что акции планируют погашать, что означает рост прибыли и дивидендов на акцию.
Выручку удерживает цена, а не спрос. В первом квартале 2026 года выручка снизилась на 1.5% г/г при том, что число платящих клиентов упало на 13.5% г/г. Разницу закрыл средний чек, прибавивший 11.8% г/г: компания подняла цены крупным клиентам, нарастила дополнительные услуги, а из базы вымылись самые мелкие клиенты, из-за чего средний клиент стал крупнее.
В следующих кварталах возможен переход к росту выручки.
- Отток клиентов может продолжить сокращаться: падение числа вакансий г/г сжалось с −30% в январе до −17% в июне, hh.индекс опустился с мартовского пика 11.4 до 8.3, плюс работает низкая база второго полугодия 2025 года.
- Средний чек, возможно, продолжит расти близкими темпами (+11.8% г/г в 1кв.), хотя в текущих условиях его наращивать тяжело: Яндекс и Циан, например, медленнее индексируют свои цены
Компания стоит средне по мультипликаторам относительно аналогов.
- HeadHunter: EV / LTM EBITDA 5.3x при росте в 1 кв. выручки -1.5% и EBITDA -7.3%, FCF yield (LTM) 16.1%
- Яндекс имеет темпы роста выше при такой же оценке: EV / LTM EBITDA 5.3x при росте в 1 кв. выручки +22% и EBITDA +50%, FCF yield (LTM) 7.2%
- Циан стоит дороже, но имеет темпы роста существенно выше; по FCF yield привлекательнее: EV / LTM EBITDA 10.4x при росте в 1 кв. выручки +18% и EBITDA +89%, FCF yield (LTM) 20.3%
Главный риск — состояние экономики. Бизнес компании почти полностью зависит от активности найма. Если экономика уйдёт в рецессию или затяжную стагнацию, рынок труда останется слабым, восстановление клиентской базы отодвинется, и результаты продолжат ухудшаться.
Второй риск — налоговый. Прибыль компании облагается по льготной IT-ставке 5%, тогда как обычная ставка составляет 25%: например, ЦИАН платит именно её. В условиях бюджетного дефицита льготы могут пересматриваться.
А что вы думаете о компании? Продолжится ли улучшение динамики?
Post #5443
3.45K



- 👍 21
- ❤ 15