TGViewer
Channel Public Channel
Защита капитала с Красавиной

Защита капитала с Красавиной

@finkrasa

Эффективное размещение и защита капитала на стыке финансов и юриспруденции
https://www.finkrasa.com

Елена Красавина
- Единственный обладатель звания «Лучший финансовый советник»
- 18-летний опыт
- Наставник финансовых советников
@Finkrasa_office
Subscribers
714
Photos
10
Videos
0
Links
530
Recent Posts 20 shown
Post #646 86
​​🏠 «Если у вас нету дома…»

Продолжаем изучать «индюшек», которым грозит внезапное Рождество в рамках риска месяца - утраты одного актива. На этот раз поговорим про главного национального любимца - недвижимость. Действительно, квартира выглядит куда надежнее акций или банковской ячейки: стены можно потрогать, по полу - гордо пройтись. Кажется, что такой актив исчезнуть не может. Однако…

❓ Как часто недвижимость действительно исчезает?

По данным МЧС, в 2024 году в России произошло более 344 тысяч пожаров, из них свыше 96 тысяч - в жилых домах и квартирах. Не каждый пожар уничтожает объект, но ремонт уцелевшей квартиры может стоить как новая квартира. МЧС России

В 2024 году в Орске затопило около 7 тысяч домов, 2468 из них признали непригодными и подлежащими сносу. Дом как бы есть, но жить уже нельзя. Российская газета

А есть еще один риск, о котором раньше владельцы недвижимости почти не задумывались, - военные действия. При этом стандартные страховые полисы обычно относят ущерб вследствие военных действий к исключениям. Именно поэтому наличие слова «пожар» в договоре еще не гарантирует выплату, если причиной стал прилет БПЛА. КонсультантПлюс
«Рождество» у недвижимости бывает не только из-за огня, воды и военных действий. Иногда стены остаются на месте, а вот право собственности - нет.

❓ Как можно потерять недвижимость юридически?

Сделку могут оспорить из-за прав несовершеннолетнего, наследника или супруга, мошенничества либо банкротства продавца.

Яркий пример - квартира Ларисы Долиной стоимостью 112 млн рублей. Нижестоящие суды сначала вернули квартиру продавцу, и добросовестная покупательница рисковала остаться и без жилья, и без денег. В конце 2025 года Верховный суд отменил эти решения, но до этого спор больше года ходил по инстанциям.

В 2026 году Верховный суд отдельно разъяснил: сделку с жильем можно признать недействительной из-за действий мошенников, только если покупатель знал или должен был знать об обмане. Однако само появление специального обзора из 20 правовых позиций хорошо показывает: в этой теме даже юристы периодически играют в игру «черт ногу сломит». Верховный суд РФ

❓ Так ведь государство или страховая всё компенсируют?

Увы, волшебного возврата квартиры по щелчку пальцев не существует. Государственная помощь при ЧС зависит от конкретной программы, статуса жилья, социальной нормы и результатов обследования. Например, пострадавшие от паводка в Орске получали сертификаты исходя из нормативной площади, а за дополнительные метры доплачивали сами.

Страховая компания тоже платит только в пределах страховой суммы и по тем рискам, которые перечислены в договоре. Если дом застрахован на 3 млн рублей при реальной стоимости восстановления 15 млн или военные действия оказались тем самым исключением - бетонная «индюшка» останется сильно недокомпенсированной.

Титульное страхование защищает уже не стены, а право собственности, но и здесь страховым случаем обычно становится вступившее в силу решение суда, которого можно ждать месяцы или годы.

❓ Как «подложить соломку»?

1️⃣ Не держать в одном объекте такую долю капитала, потеря которой разрушит финансовый план семьи.
2️⃣ Перед покупкой проверять не только выписку ЕГРН, но и всю доступную историю сделок, наследство, супругов, зарегистрированных лиц, банкротства и судебные споры.
3️⃣ Страховать недвижимость на реалистичную стоимость восстановления, внимательно проверяя риски, исключения, франшизу и лимиты.
4️⃣ Для вторичного рынка рассмотреть титульное страхование, особенно если история объекта длинная или непрозрачная.
5️⃣ Хранить документы и их электронные копии отдельно от самого объекта. Папка с документами, сгоревшая вместе с домом, - так себе план защиты.

📌 Вывод: бетон не делает «индюшку» бессмертной. Дом может сгореть, уйти под воду, попасть под снос или вернуться прежнему владельцу по решению суда. Именно поэтому нужно не только защищать сам объект и право на него, но и не превращать недвижимость в единственную опору семейного капитала.
@finkrasa
  • 👍 5
  • 🤔 1
Post #645 158
​​🏦 Банковская ячейка: сейф или «индюшка»?

Приступаем к изучению «индюшек», которым грозит внезапное Рождество в рамках риска месяца - утраты одного актива. Начнем с любимого многими способа «сохранения» наличных - банковской ячейки. Почему в кавычках? Потому что при виде банка, охраны, камер и железной двери легко решить: вот теперь деньги точно в безопасности! Однако история знает немало случаев, когда клиент открывал вполне целую ячейку, а внутри обнаруживал прекрасное НИЧЕГО.

❓ Как часто такое случается?

Точной статистики, увы, нет. МВД не ведёт отдельный открытый реестр краж из банковских ячеек, суды публикуют обезличенные решения, и далеко не каждое заявление доходит до СМИ. Поэтому посчитать вероятность в процентах по принципу «одна кража на 1 000 ячеек» невозможно.

Однако даже имеющиеся случаи показывают, что речь идёт вовсе не о единичной городской легенде:
- в 2010 году в Москве из ячейки исчезли 3,3 млн долларов, полученные от продажи квартиры - РБК;
- в 2017 году клиент банка «Славия» заявил о пропаже из ячейки 400 тысяч евро - РИА Новости;
- в 2018 году из ячейки банка в центре Москвы у пенсионерки похитили 200 тысяч долларов - ТАСС;
- в 2019 году из ячейки Транскапиталбанка похитили 45,584 млн рублей - ТАСС;
- в том же 2019 году из индивидуального сейфа в Москве пропали 56 тысяч долларов - ТАСС;
- в 2020 году задержали группу слесарей, делавших слепки и дубликаты ключей: ущерб оценивался примерно в 2,6 млн долларов - МВД Медиа;
- в 2021 году СМИ сообщали о серии краж из четырёх банковских офисов на сумму до 460 млн рублей - Российская газета;
- в 2022 году в Приморье полиция зарегистрировала серию краж из банковских ячеек на 14 млн рублей - ТАСС;
- в 2024 году из 12 ячеек РосДорБанка в Петербурге похитили деньги и драгоценности примерно на 1,64 млрд рублей - РБК;
- в 2025 году сотрудника московского банка заподозрили в том, что он частями вынес из клиентской ячейки около 180 млн рублей - РБК.
В общем, суммы вполне себе рождественские!

❓ Но как можно украсть деньги из банковского хранилища?

Как показывает практика, совсем не обязательно эффектно спускаться с потолка на тросе, отключая лазеры под музыку из фильма «Миссия невыполнима». Преступники используют дубликаты ключей, чужие документы и карты доступа, приходят под видом клиентов, а в отдельных историях без участия сотрудников банка, судя по всему, и вовсе не обходится. При этом на сейфе может не остаться никаких следов взлома. Получается довольно странная картина: дверь есть, замок цел, деньги были - и все вышли!

❓ Так ведь банк вернет всё украденное?

Увы, не всё так просто… Банковская ячейка - это не вклад. Банк не принимает деньги на счёт, не фиксирует их сумму и чаще всего вообще не знает, что находится внутри. Его обязанность: предоставить сейф и контролировать доступ к нему.

И вот тут возникает главный «суслик». Если человек говорит, что хранил 20 млн рублей, а договор аренды не содержит описи, суду нужны другие подтверждения. В деле, дошедшем аж до Верховного суда, клиентка заявляла убыток более 22 млн рублей, но после пересмотра подтверждённым признали только около 6 млн рублей. Разбор судебной истории

❓ Чем в итоге грозит хранение денег в ячейке?

1️⃣ Физической кражей. Толстые стены снижают бытовой риск, но не исключают доступ третьих лиц.
2️⃣ Невозможностью доказать сумму. Деньги исчезли, но документально их как будто и не было.
3️⃣ Долгим спором с банком. Уголовное дело и суд могут продолжаться годами, а компенсация окажется частичной.

📌 Вывод: банковская ячейка - способ снизить отдельные риски, а не волшебный портал в мир абсолютной безопасности. Поэтому необходимо соблюдать правила: не хранить критическую сумму в одной ячейке; сохранять договоры, выписки, документы о происхождении денег и покупке валюты; по возможности фиксировать пересчёт и помещение ценностей; изучать условия договора аренды ячейки и страхования её содержимого. А главное - заранее ответить на вопрос: что произойдёт с семьёй, если завтра от этой индюшки останется лишь одно перышко?
@finkrasa
  • 🤔 8
  • ❤ 3
  • 🤯 2
  • 😱 2
Post #644 168
​​📈 Риск сентября: Утрата одного актива

Почему риск важен?

Есть риски, которые развиваются медленно: инфляция годами подъедает капитал, комиссии понемногу снижают доходность, а неэффективная стратегия постепенно уводит от цели. Чем-то это похоже на историю про лягушку, которая находится в медленно подогреваемой кастрюле, пока не сварится.

Однако есть риск, который реализуется по принципу: “был актив - и весь вышел”. Продолжим нашу передачу “В мире животных” и вспомним, что Нассим Талеб называет подобные ситуации “графиком рождественской индюшки”: живет индюшка, и весь её жизненный опыт подсказывает: мир безопасен, хозяин прекрасен, а завтра будет ещё одна миска еды. А потом наступает Рождество - и… “птичку жалко”. С активами бывает так же.


Что необходимо изучить?

1️⃣ Наличные деньги
Любимый россиянами способ “несохранения” средств. Наличные съедает инфляция, их одалживают с возвратом “никогда-когда-нибудь”, крадут из тумбочек и сейфов, уничтожают пожары, наводнения и даже домашние грызуны (реальный случай).

2️⃣ Физическая недвижимость
Ещё один национальный любимец. Однако даже такой “надёжный” актив можно потерять из-за стихийного бедствия, политических событий или юридических проблем: оспаривания сделки (привет Долиной), наследственного спора, либо ошибок в документах. В общем… “Если у вас нету дома…”

3️⃣ Физическое золото
Соблазн примерить шкурку дракона и завести свою маленькую пещерку с золотом велик. Однако на драгметаллы распространяются все те же риски, что и на первые два пункта. Знаю реальную историю, когда золото у инвестора буквально расплавилось вместе со сгоревшим домом - минус два актива сразу.

4️⃣ Облигации
Всё упирается в то, кому дали в долг: условному дворнику Васе или предприимчивому бизнесмену Пете. Проблема в том, что отличить их бывает сложно: Вася может взять напрокат костюм и “нарисовать” резюме с Гарвардом, а Петя - прийти в хипстерской толстовке. Да и жизнь непредсказуема: вчерашние бизнесмены разоряются, а дворники - резко идут в гору.

5️⃣ Структурные продукты
Здесь важны и эмитент, и условия самой конструкции. В зависимости от формулы расчёта можно потерять часть капитала или весь капитал даже при вполне “нормальном” поведении рынка.

6️⃣ Акции
Все риски бизнеса - отраслевые, политические, юридические, управленческие и репутационные - отражаются на акциях.  Закрылся бизнес? Увы и ах - нет и акций! Причем это касается не только маленьких компаний: истории крушения гигантов знает каждый.

7️⃣ Концентрация и диверсификация
Отдельный, но важнейший вопрос: какая доля капитала приходится на одну “индюшку”? Потеря 3% портфеля — неприятность, а 60% — катастрофа. Универсальное правило: если исчезновение одного актива критично меняет уровень жизни семьи, явно пора что-то делать со своей “индюшачьей фермой”!


Как проходит разбор риска на Диагностике?

✔️ Первичный анализ документов
- полный список активов и доля каждого в капитале;
- способы хранения физических активов;
- эмитенты, посредники и юрисдикции;
- условия структурных и иных сложных продуктов;
- наличие страховок, условий защиты, юридического оформления.

✔️ Вопросы на встрече
Уточняем, где хранятся ценности и документы, почему были выбраны конкретные активы и не мешает ли эмоциональная привязанность разумной диверсификации.

✔️ Итоговый отчёт
- карта активов с наибольшим риском утраты;
- критические точки концентрации;
- приоритетные действия: что застраховать, раздробить или заменить.

💡 Вывод: у каждой “индюшки” в портфеле - своё Рождество. Задача инвестора не в том, чтобы верить, будто именно его индюшки бессмертны, а в том, чтобы собрать конструкцию, в которой ни одна из них не станет единственной опорой семейного капитала.

📌 P.S. Утрата актива - это сразу 5 рисков из 45, которые анализируются на Диагностике.
@finkrasa
  • 🔥 7
  • 👍 6
  • ❤ 3
  • 🤔 2
Post #643 219
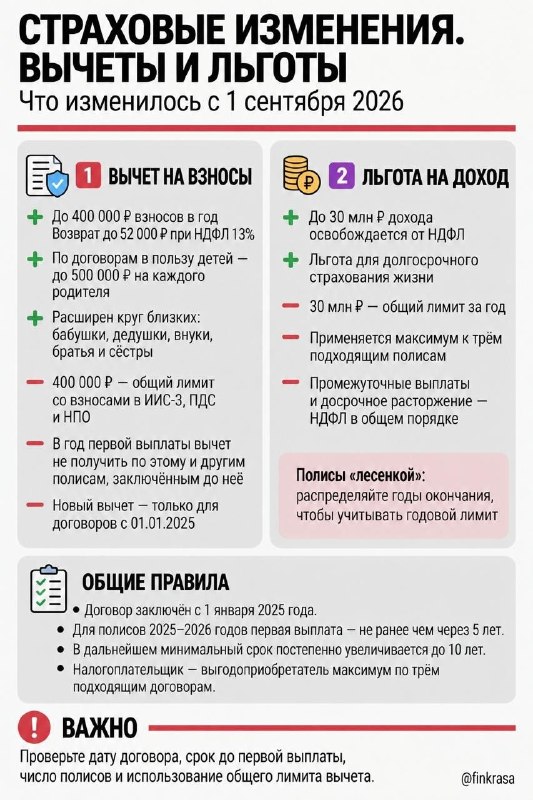
​​🛡️ Осень принесла с собой изменения в законодательстве:

🆕 Цифровой рубль “вышел в люди”.
🆕 Заработала единая система учёта банковских карт с ограничением в 20 штук на одного человека.
🆕 Росфинмониторинг сможет напрямую получать от НСПК сведения об операциях через СБП, карты “Мир” и единый QR-код.
🆕 Годовой лимит сверхурочной работы разрешили увеличить со 120 до 240 часов.
🆕 Стало можно установить самозапрет на азартные игры.
🆕 Ну а законодательство о криптовалюте мы уже разобрали.

Только вот когда речь заходит об изменениях налогового законодательства по страхованию жизни - все СМИ единодушно одно нововведение представляют слишком радужно, а о другом - умалчивают вовсе!


🦄 ”По договорам страхования увеличили сумму вычета”

Звучит красиво? Спойлер: не всё так однозначно!
Раньше взносы по долгосрочному страхованию жизни входили в социальный вычет. Лимит был 150 000 рублей в год - общий с лечением, обучением и прочими полезными расходами. Теперь страхование жизни перенесли в вычеты на долгосрочные сбережения.
Отныне вернуть НДФЛ можно со взносов до 400 000 рублей в год, что при ставке 13% составит 52 000 рублей. При этом по договорам в пользу детей лимит может увеличиваться до 500 000 рублей на каждого родителя.
Звучит лучше прежнего, однако есть важное “но”: 400 000 рублей - это одна общая корзина для страхования жизни, ИИС-3, ПДС, НПО и других страшных букв. Почти как багаж у авиакомпании: можно разложить вещи по разным пакетам, но общий вес от этого не изменится.

✚ из плюсов: теперь также учитываются страховки в пользу дедушек, бабушек, внуков, братьев и сестер.
➖ из минусов: если по одному из полисов делается первая выплата, то вычет на взносы за этот год нельзя будет получить как по этому полису, так и по другим, которые были заключены до этой выплаты.
➖ из минусов: новые вычеты распространяются только на полисы, оформленные с 1 января 2025 года. Получается, что если раньше была оформлена страховка, то с этого года возврат налога по ней получить уже не получится: и социальный вычет для неё уже не действует, и под новый она не подпадает.


🤫 Доход в 30 млн рублей по страховкам освобождается от НДФЛ

Постоянные читатели наверняка помнят про мои стенания по поводу отмены льготного налогообложения на страхование жизни. История такая: ранее прибыль по страховкам сравнивалась с прибылью по ставке рефинансирования ЦБ. В большинстве случаев (а за 18 лет моей практики их набралось ой как много) это приводило к тому, что налог можно было не платить вовсе. Однако с 2025 года “лавочку” официально прикрыли, из-за чего осталось довольствоваться только отложенным налогообложением. И вот - свершилось!

✚ из плюсов: теперь по долгосрочным полисам страхования жизни действует новая льгота: доход до 30 млн освобождается от НДФЛ.
➖ из минусов: актуальна она только для страховок, соответствующих правилам 👇
➖ из минусов: льготу можно применить к 3 полисам, но не более 30 млн за 1 год. Поэтому важно открывать полисы “лесенкой”, чтобы в 1 год не превысить размер льготы.


❗️ Общие правила для вычетов и льготы
- Договор страхования должен быть заключен с 1 января 2025 года.
- Для полисов 2025–2026 годов первая выплата должна состояться не ранее чем через пять лет. В дальнейшем минимальный срок будет постепенно увеличиваться до десяти лет.
- Налогоплательщик может быть выгодоприобретателем максимум по трём подходящим договорам.
- Промежуточные выплаты и выплаты при досрочном расторжении договора облагаются НДФЛ в общем порядке.


📌 Вывод. С усложнением налогового законодательства на первый план выходит вопрос квалификации финансового советника. Отныне для подбора подходящей страховки необходимо проверить дату оформления, срок до первой выплаты, количество уже действующих полисов, годы их окончания и использование общего лимита вычета по долгосрочным сбережениям - иначе появляется большой риск лишить клиента выгоды. Поэтому правильный выбор финансового советника, который сможет оценить ситуацию комплексно, становится более важным, чем удачный подбор одного инструмента.
@finkrasa
  • 👍 7
  • 🔥 7
  • ❤ 4
  • 🤔 3
Post #642 208
​​🥳  КарлсонФинСов вернулся!

Сегодня удивительно подходящий день для выхода из творческого отпуска: 8 сентября в России отмечается День финансиста. Дата выбрана не случайно: именно 8 сентября 1802 года император Александр I учредил Министерство финансов. А много лет спустя в этот день стали вручать Всероссийскую премию финансистов «Репутация».

В 2018 году мне посчастливилось получить эту премию за вклад в развитие рынка финансового консультирования. До сих пор горжусь, что уж там! Однако чем дольше я работаю финансовым советником (а в профессии я уже 18 лет) - тем меньше для меня эта работа сводится только к цифрам, доходности и выбору финансовых инструментов.

Финансы - это прежде всего люди и их жизнь:
- что будет с семьёй, если основной кормилец заболеет;
- как выбрать финансовый продукт, который решает задачу клиента, а не задачу продавца;
- как не потерять имущество из-за рисков бизнеса;
- как передать капитал тем наследникам, которым он действительно предназначен;
- и как во всём этом многообразии законов, счетов, санкций: страховок и жизненных обстоятельств найти хотя бы немного спокойствия.

Наверное, именно поэтому мой творческий отпуск в очередной раз оказался не совсем отпуском. Я отдыхала, путешествовала по новым городам, уделяла время семье - и параллельно разбирала внутренние процессы, систематизировала накопленные материалы и выстраивала видение новой системы бизнеса. Вот такие #будниФинСов

🍁 Планы на осень

Сейчас я собираю внутренний фундамент нового проекта для специалистов, которые хотят помогать клиентам защищать себя, семью, имущество и накопления. Нужно систематизировать финансовые продукты, разработать понятную методику разбора клиентской ситуации и выстроить весь маршрут работы: от первого вопроса - до подходящего решения. Пока этот проект находится во внутренней сборке, поэтому громких запусков и обещаний не будет. Сначала хочу сделать работающий минимум, и только потом открыто приглашать людей.

При этом моя работа с постоянными клиентами, преподавание, наставничество, Клуб для финансовых советников и обязанности члена Совета СРО НАСФП никуда не исчезают. Новый проект станет не заменой существующим направлениям, а их логичным продолжением - возможностью собрать накопленный за 18 лет опыт в понятную систему и передать её тем, кто хочет профессионально помогать людям защищать свой капитал.

Что касается контента, то осенью продолжу рубрику “Риск месяца”:
- в сентябре поговорим об утрате одного актива и о том, почему нельзя класть все яйца в одну корзину (даже если она - размером с квартиру);
- затем в октябре перейдём к рискам бизнеса;
- в ноябре разберём тему блокировки имущества.
Останутся и привычные рубрики в виде “Финансовой аптечки” и подведения инвестиционные итогов.

🤝 В День финансиста поздравляю коллег с профессиональным праздником! Желаю нам не терять любопытства, здравого смысла и способности видеть за цифрами живого человека.

И отдельное спасибо клиентам и подписчикам: за доверие, вопросы и за то, что остаётесь рядом, даже когда я ухожу в творческий отпуск длиной почти в полтора месяца.

P.S. На фото - главный специалист по защите капитала: судя по размеру финансовой подушки, с накоплением ресурсов у него всё в порядке! Претендует на роль главного символа сегодняшнего праздника. Берём?
@finkrasa
  • ❤ 19
  • 😁 5
  • 🏆 3
Post #641 370
​​🏝️ До сентября я ухожу в творческий отпуск

В это время я традиционно не только отдыхаю, но и занимаюсь внутренними процессами бизнеса: подведением промежуточных итогов года, продумыванием новых проектов и наведением порядка в старых.

Контент до сентября выходить не будет. Исключение: срочные новости.

Бэк-офис работает в штатном режиме, поэтому постоянные клиенты могут в любой момент обратиться с запросом и получить обратную связь. Однако личные консультации в этот период проводиться не будут.

Клуб ФинСов также работает по утвержденному расписанию с эфирами (почти) каждый четверг. С сентября Клуб будет значительно перестроен, поэтому кто хочет первым узнать о нововведениях и получить приглашение 24 августа - можно уже сейчас заполнить заявку. При этом личное наставничество в августе проводиться не будет.

Искренне желаю всем сполна насладиться последней третью лета и плодотворно подготовиться к новому осеннему сезону!
  • ❤ 8
  • 👌 5
  • 🔥 3
Post #640 333
​​”Елена, а в какой форме лучше всего хранить “тревожную папку”?”, - спросил меня недавно на консультации постоянный клиент (отдельный ему привет).

Для начала - напомню:
- Что такое “тревожная папка”?
- Как правильно её периодически обновлять?

А теперь рассмотрим плюсы и минусы основных вариантов хранения “последней воли” в рубрике #вопросФинСов

1️⃣ Ссылка на облачную папку
Удобный современный вариант хранения информации.

Плюсы:
- доступ возможен из любой точки мира;
- легко обновлять данные;
- можно хранить сканы документов, таблицы с активами и пассивами, контакты, инструкции;
- можно дать доступ конкретным людям;
- документы не пропадут вместе с домашним компьютером или бумажной папкой.

Минусы:
- риск взлома или блокировки аккаунта;
- ссылка может потеряться;
- бывают ситуации, при которых не хочется, чтобы близкие могли заранее получить доступ к информации.

2️⃣ Физическая папка дома
Самый понятный и привычный вариант.

Плюсы:
- не нужен интернет, пароль или доступ к электронной почте;
- близким будет проще найти;
- можно быстро обновить информацию.

Минусы:
- папка может пострадать при пожаре, затоплении, краже;
- хранить в ней пароли, коды доступа и данные банковских карт небезопасно - особенно, если дома бывают посторонние (клининг, няня детей и другие);
- бывают ситуации, при которых не хочется, чтобы близкие могли заранее получить доступ к информации.

3️⃣ Домашний сейф
Более защищенная версия предыдущего варианта.

Плюсы:
- выше защита от случайного доступа посторонних;
- некоторые сейфы защищают документы не только от кражи, но и от огня;
- удобно хранить оригиналы важных документов, драгоценности, резервные носители информации.

Минусы:
- возникает проблема передачи кода или ключа наследникам;
- бывают ситуации, при которых не хочется, чтобы близкие могли заранее получить доступ к информации.
- риск порчи самого сейфа: его могут украсть целиком, если он не закреплён. К тому же не каждый “огнестойкий” сейф действительно способен сохранить документы при серьёзном пожаре.

4️⃣ Банковская ячейка
Вариант для тех, кому важно хранить оригиналы в максимально защищённом месте.

Плюсы:
- высокий уровень физической защиты;
- подходит для особо ценных оригиналов: документов на имущество, ценных бумаг, завещания, редких документов;
- возможен вариант доверенности, которая начинает действовать при предъявлении свидетельства о смерти арендатора. Эта опция полностью снимает риск того, что кто-то заранее получит информацию.

Минусы:
- за ячейку нужно платить;
- если наследники дойдут до ячейки после истечения срока оплаты, то будут серьезные трудности с получением имущества из ячейки;
- близкие должны знать, в каком банке она находится;
- сложно оперативно обновлять информацию.

5️⃣ Доверенный человек: родственник, юрист, финансовый консультант
Иногда самой надёжной “папкой” оказывается не место, а человек.

Плюсы:
- есть человек, который понимает общую картину;
- близким будет к кому обратиться, если они растеряны;
- можно оставить запечатанный конверт с инструкцией или передать информацию о том, где находятся документы и кому нужно сообщить в экстренной ситуации.

Минусы:
- люди меняют работу, переезжают, болеют, теряют связь;
- доверенному человеку также нужно регулярно передавать обновления.

📌 Вывод. Самый надёжный вариант - не выбирать что-то одно, а сделать систему из нескольких составляющих.
Например:
- дома - физическая папка или лист с базовой информацией и инструкцией, где есть ссылка на облако или доверенность на банковскую ячейку;
- в облаке или ячейке - вся основная информация;
- у близкого человека - сведения о том, что такая система вообще существует и где её искать.
И обязательно - хотя бы раз в год всё обновлять... Впрочем, об этом я регулярно напоминаю)
@finkrasa
  • 👍 8
  • ❤ 5
  • 🙏 2
Post #639 238
​​Неоднократно писала, что с помощью страхового полиса можно передать деньги и активы в “нужные руки”, поэтому сегодня - подробности.

🇷🇺 Наследование через полис в России

Пару лет назад было просто: страхователь прописывает в полисе бенефициара, который в случае чего получает страховую выплату. Остается только обратить внимание: является ли выгодоприобретатель близким родственником, потому что если нет - необходимо будет заплатить налог со всей полученной суммы. При этом никто не мешает оставить деньги хоть любовнице Маше, хоть дяде Пете.

Однако… С начала 2025 года на российском рынке появилось долевое страхование жизни (ДСЖ). Продукт состоит из двух частей: страхования жизни и инвестирования в ПИФы. Соответственно, к страховой части можно применить традиционные правила страхования: вписать в полис бенефициара. Что же касается инвестиционной части, то, увы, на неё будет распространяться общие правила наследования по закону или по завещанию.

Что касается НСЖ и ИСЖ, то для них по-прежнему всю сумму получает тот, кто указан в самом полисе.

🌎 Наследование через полис в мире

Для зарубежных полисов возможно несколько вариантов передачи капитала.

1️⃣ Бенефициары

Полис открывается только на собственника, а наследники прописываются в нужных долях.
➕ В любой момент можно поменять наследников и/или их доли
➕ Можно прописать наследников второй очереди
➕ Собственник продолжает распоряжаться активами
➕ Отсутствие налогообложения на внесенные взносы для близких родственников
➖В случае смерти инвестора наследники должны будут продать все активы и вывести деньги. А если активы упали в стоимости? Исключение - Чертополох, в которой после смерти владельца выгодоприобретатель может переоформить на себя текущий счёт и продолжить инвестирование.

2️⃣ Совместный полис

Среди моих клиентов нередки случаи, когда страховой инвестиционный счет открывается на двоих людей (супруги, дети/родители).
➕ В случае смерти одного из соинвесторов - у второго остается открытый работающий счет, на котором он может продолжать инвестировать
➕ Оставшийся соинвестор может добавить в полис следующего соинвестора. Таким образом, работающий инвестиционный счет может передаваться из поколения - в поколение.
➖Пока живы оба совладельца, для всех значимых распоряжений требуется согласие обоих

3️⃣ Трастовое распоряжение

В моей практике были истории, которые можно назвать «Жизнь во всем ее проявлении». Например, мужчина-бизнесмен развелся с женой-шопоголиком. Однако с женой остался его несовершеннолетний ребенок. И мужчина понимает, что если он напишет завещание и/или откроет страховой полис и укажет, что все деньги после его смерти достанутся его ребенку, то что произойдет? Правильно! Получит их бывшая жена, как законный опекун его ребенка.
Для таких случаев в некоторых страховых есть возможность оформить трастовое распоряжение в рамках полиса и оставить подробные инструкции до совершеннолетия ребенка.
➕ В любой момент можно поменять наследников и/или их доли
➕ Собственник продолжает единолично распоряжаться активами
➕ Траст бесплатный, пока жив собственник полиса
➕ После смерти владельца траст “просыпается” и вступают в силу те инструкции, которые прописал инвестор.
➕ Отсутствие налогообложения на внесенные взносы для близких родственников
➖ Должно быть доверенное лицо (например, финансовый советник), кто проследит сначала за началом работы трастового распоряжения, а затем поможет переоформить счет уже на совершеннолетнего наследника.

📌 Вывод. Страховой полис - один из самых “неприкасаемых” инструментов передачи капитала. В России всё ещё работает классическая схема с бенефициаром (кроме нового ДСЖ, где инвестиционная часть наследуется по общим правилам). А вот за рубежом выбор уже шире: можно настроить и бенефициаров, и совместное владение, и даже трастовое распоряжение при несовершеннолетних. При этом конкретный выбор что самого страхового полиса, что опций передачи капитала всегда лучше делать после анализа всей финансовой ситуации семьи в целом.
@finkrasa
  • 👍 6
  • 🔥 3
  • 🙏 3
  • 🤔 2
Post #638 204
​​🌐 Крипта: ожидания VS реальность

Помните, весной я писала пост о законопроекте по криптовалюте, который тогда только приняли в первом чтении? Я еще предположила, что "воз может долго стоять, а потом в один миг просвистеть по всем инстанциям". Так и случилось: 21 июля закон был принят сразу в двух чтениях. Самое время проанализировать: что поменялось.

1️⃣ Внутри России

Создается регулируемая инфраструктура: криптообменники + цифровые депозитарии + традиционные брокеры и управляющие. Сделки возможны в том числе на организованных торгах. Основное, что убирает новый Закон - это возможность расплачиваться криптовалютой за услуги, работы и товары. Фактически она становится активом, а не средством платежа.
Однако появился бонус: криптовалюту можно будет обменивать на ценные бумаги и цифровые права по российскому законодательству.

📊 Кто и как может покупать крипту

Как и ожидалось, сохранилось жесткое разделения:
- неквалы проходят тестирование, могут покупать наиболее ликвидные криптовалюты из списка ЦБ и не более 300 000 ₽ в год через одного посредника
- квалы также проходят через тест, но при этом освобождаются от лимитов и могут покупать любые монеты.

2️⃣ За границей

Иностранные стейблкоины приравняли к криптовалютам, то есть USDT не станет "исключением".
Операции возможны через иностранные банковские счета или через лицензируемых посредников в России. При этом банкам с 1 июля 2027 года будет запрещено проводить платежи на зарубежные платформы.
О наличии криптовалюты, которая учитывается за рубежом, необходимо будет уведомлять налоговые органы. Ежегодная отчетность и самостоятельная уплата налогов - прилагаются.

Риски, о которых я писала весной, никуда не делись:

😈 инвестиционный риск банкротства посредника. По сути крипта будет храниться у цифрового депозитария, для которого пока не предусмотрена ответственность за хранение и доступ к активам. Также это несет дополнительный политический риск блокировки из-за санкций.
😈 личный риск обращения взыскания на криптовалюту в судебных спорах теперь еще проще, ведь актив становится прозрачным.
😈 налоговый риск заплатить налог со всей суммы продажи, если нет документов, подтверждающих затраты на покупку.

⏳ Переходный период

Закон вступает в силу с 1 сентября, но полноценно новая система обращения криптовалют заработает, когда Банк России примет необходимые подзаконные акты: по предварительным оценкам, это произойдет в октябре-ноябре этого года. При этом участникам рынка дан переходный период до 1 июля 2027 года - за это время они должны получить лицензии и привести деятельность в соответствие с новыми требованиями.

Именно поэтому уже сейчас тем, кто активно пользовался этим инструментом, необходимо последовательно привести в порядок документы, оценить историю операций и продумать стратегию реагирования на новое законодательство.
Напоминаю, что по-прежнему произрастает на иноземных землях Чертополох, который “дружит” с криптовалютами и принимает их в качестве взноса. В рамках полиса можно совершать любые операции с криптовалютой, а для налоговых всех стран это будет выглядеть как изменение стоимости полиса (одного актива). Также этот полис можно открыть в формате “zero cash value”, и тогда для налоговой он будет выглядеть как обычная рисковая страховка. Поговорить об этом инструменте в частности или обсудить стратегию в общем можно в любой момент на консультациях.
@finkrasa
  • 👍 6
  • 🤔 6
  • 🤯 2
Post #637 269
​​✔️ Страховой полис НСЖ и ИСЖ

Если часть денежных средств или биржевых активов находилась в страховом полисе, то эта доля была бы выведена из общей наследственной массы. В этом случае это имущество унаследовали бы те, кто был прописан выгодоприобретателем. Соответственно, внебрачные дети не могли бы претендовать на это имущество, даже если по закону им положена обязательная доля.

Кстати, здесь возможна и обратная ситуация: мужчина вполне мог открыть полис в пользу внебрачных детей или их матерей. В этом случае официальная жена и её дети не смогли бы претендовать на эти средства.

✔️ Страховая оболочка

И, наконец, если у пары были активы в виде зарубежной недвижимости или ценных бумаг, то они могли быть “завернуты” в PPLI (Private Placement Life Insurance). В этом случае прямо прописываются выгодоприобретатели. Соответственно, внебрачные дети также не могли бы претендовать на это имущество.

📌 Вывод. В описанной ситуации без заранее продуманных юридических и финансовых решений значительная часть семейного капитала может уйти “внезапным” наследникам - даже если официальная жена и её дети привыкли считать бизнес и активы полностью своими. При этом грамотно выстроенные инструменты (страховые полисы НСЖ/ИСЖ, PPLI, брачный договор, завещание с учётом обязательной доли) позволяют либо полностью вывести активы из наследственной массы, либо существенно сократить долю, причитающуюся внебрачным детям.

Главный урок кейса: наследство “по умолчанию” почти всегда работает против тех, кто ничего не оформил заранее. А своевременная защита капитала - это не про недоверие, а про ответственность перед теми, о ком действительно хочется позаботиться.
@finkrasa
  • 🔥 10
  • ❤ 5
  • 🤔 2
Post #636 215
Как-то соцсети всколыхнула история, рассказанная адвокатом про свою клиентку. К сожалению, сам пост и связанные с ним ветки обсуждения были оперативно удалены – видимо, в интересах клиента, но… история успела разойтись по другим ресурсам сети. Именно поэтому я не буду приводить оригинал текста, но перескажу его своими словами в рубрике #кейсыФинСов без упоминания конкретных имен.
Итак…

Жила-была обычная семья: муж, жена и двое детей. У супругов – хорошие доверительные отношения: взаимные интересы, романтические поездки и совместный бизнес. Дети выросли, родились внуки. Маленький семейный бизнес со временем превратился в далеко не маленький и обзавелся делами в других городах, куда нужно было регулярно ездить на несколько дней. Мужчина взял эти хлопоты на себя. И вот внезапно в дом пришла беда: Он попадает в реанимацию. Сердце. Ей отдают Его телефон. Женщина до этого никогда не смотрела телефон мужа. Да и зачем? Всю жизнь – рядом, все дела – вместе, а тут… Просто решила посмотреть совместные фотографии – уж больно грустно и одиноко без Него.

Кто ж знал, что простой телефон окажется тем самым “ящиком Пандоры” и выпустит на свет:
- Дочь-первоклассницу в городе, где бизнес работает лет 9;
- И трехлетнего сына в другом городе, в котором филиал открыт уже 4 года.

Вот так и оказалось, что у такого знакомого и насквозь родного мужа вдруг внезапно обнаружились две женщины и двое детей в других городах…Совместное прошлое заиграло совсем иными красками…И, пока Она сидела, судорожно сжимая в руках телефон, обрушивший на Неё неожиданную правду, раздался звонок из больницы… Он умер.

Я оставлю в стороне морально-этическую сторону этой истории - тем более, что по этому поводу уже высказалось много психологов. Мне, как финансовому советнику, в данном случае хочется порассуждать на тему: “Как будет распределяться наследство?”.

1️⃣ Выделение доли в имуществе, принадлежащей умершему.

Если не было брачного договора, то все активы признаются совместно-нажитым имуществом. Соответственно, жена, состоящая в официально зарегистрированном браке, получает половину всего, включая семейный бизнес. Две другие женщины - матери детей при этом никаких прав на имущество не имеют, поскольку отношения не были зарегистрированы официально, а доказать факт совместного проживания (сожительства) вряд ли будет возможным в такой ситуации.

2️⃣ Распределение имущества умершего будет зависеть от юридического оформления.

✔️ Наследование по закону

Если изначально не было особых распоряжений, то в этом случае всё имущество мужчины будет поровну разделено между родителями, женой и детьми. Соответственно, если в условиях нашего кейса мы знаем о наличии жены + 2 совместно-нажитых детей + 2 внебрачных детей, то логичным будет предположить, что каждый имеет право претендовать на 1/5 наследства. Таким образом, внебрачным детям отойдет 2/5 наследства.

✔️ Наследование по завещанию или наследственному договору

Представим, что имеется завещание, по которому всё наследует жена. В этом случае закон прямо говорит о том, что несовершеннолетние дети даже при наличии завещания могут претендовать на минимум половины доли наследства по закону. Таким образом, внебрачным детям отойдет 1/5 наследства на двоих, то есть по 1/10 доли каждому.

✖️ Личный фонд

По условиям кейса бизнес был семейным предприятием. При этом название “личный фонд” прямо указывает на тот факт, что в него можно “завернуть” только личное имущество. Соответственно, вряд ли умершему удалось бы оформить подобную юридическую структуру на бизнес. Да, если был оформлен брачный договор и если у мужчины было свое личное имущество, то он вполне мог основать личный фонд. Однако, если исходить из ситуации, то благосостояние семьи росло постепенно, всё основное имущество было совместно-нажитым, поэтому, скорее всего, этот пункт можно вычеркнуть.
  • ❤ 2
  • 👍 1
  • 🙏 1
Post #635 253
​​⚠️ 5 способов защиты наследников
Рассмотрим плюсы ➕  и минусы ➖ основных вариантов оставить “последнюю волю”.

1️⃣ Подарок

Можно заранее «подарить» своим будущим наследникам имущество, включая недвижимость.
➕ Простота сделки
➕ Отсутствие налогов для близких родственников
➖Собственник уже не сможет пользоваться активами
➖ Нельзя “передумать”

2️⃣ Завещание

Пишется у нотариуса с перечислением полного указания имущества и того, в каких долях и кто наследует.
➕ Защита не только уже имеющегося, но и будущего имущества
➕ Простое оформление у нотариуса (в отдельных случаях - другое лицо)
➕ Собственник продолжает пользоваться активами
➕ Можно прописать условия для вступления в наследство
➕ Завещание можно отменить или изменить в любой момент
➖Период ожидания открытия наследства - 6 месяцев
➖Если нарушает права тех, кто имеет обязательную долю - можно будет оспорить

3️⃣ Наследственный договор

Похож на завещание, но подписывают его двое: наследник и наследодатель. Наследник сразу знает: какое имущество ему достанется и на каких условиях. Можно включить ряд прав и обязанностей: например, можно детально прописать заботу о престарелом родственнике взамен наследования квартиры после его смерти.
➕ Можно прописать все права и обязанности сторон
➕ Простое оформление у нотариуса
➕ Защита не только уже имеющегося, но и будущего имущества
➕ Собственник продолжает пользоваться активами
➕ Договор можно изменить в любой момент
➖Период ожидания открытия наследства - 6 месяцев
➖Имущество по наследственному договору можно получить только после смерти владельца, а исполнять обязанности придется сразу
➖Наследодатель может расторгнуть договор в одностороннем порядке, а наследник - только по соглашению или в суде
➖ Наследодатель может как угодно распоряжаться своим имуществом при жизни. Например, если по договору он завещал квартиру, но при жизни ее продал, то наследник ничего не получит.
➖ Наследственных договоров может быть несколько, в том числе в отношении одного объекта имущества. В этом случае применяется более ранний договор.
➖ Если нарушает права тех, кто имеет обязательную долю - можно будет оспорить

4️⃣ Траст/Личный фонд

А. Траст (мир). По сути, “расщепление” права собственности на три составляющих, при которых владелец актива передает управление этим имуществом при условии получения выгоды наследниками.
➕ Не учитывается обязательная доля “законных” наследников
➕ Защита несовершеннолетних и недееспособных наследников
➕ Наследники могут получить капитал не сразу, а частями
➕ Можно прописать условия для получения выплат
➖ Нельзя “переписать” условия траста
➖ Высокий “порог входа”
➖ Сложная процедура создания
➖ Может быть признан “притворным”

Б. Личный фонд (Россия). По сути - юрлицо, созданное как некоммерческая организация.
➕ Не учитывается обязательная доля “законных” наследников
➕ Защита несовершеннолетних и недееспособных наследников
➕ Наследники могут получить капитал не сразу, а частями
➕ Можно прописать условия для получения выплат
➕ Основатель может “переписать” условия фонда до конца жизни. Наследники - уже не могут.
➖ Высокий “порог входа”
➖ Сложная процедура создания
➖ Отсутствие устоявшейся судебной практики (в РФ появились с 2022 года)
➖ В течение 3 лет (в исключительных случаях - 5 лет) может быть расформирован через суд для погашения долгов учредителя

5️⃣ Полис НСЖ и ИСЖ

ИСЖ позволяет “завернуть” любые активы, включая зарубежные бизнес и недвижимость, при этом обеспечив прямую передачу конкретным наследникам.
➕ Простое оформление полиса
➕ Не учитывается обязательная доля “законных” наследников
➕ Собственник продолжает пользоваться активами
➕ Условия полиса и самих наследников можно поменять в любой момент
➕ Период получения активов после смерти инвестора - 2 недели
➕ Отсутствие налогообложения для близких родственников
➖ В России сейчас можно открыть только НСЖ, однако россиянам доступно зарубежное ИСЖ (Чертополох)

📌 Напоминаю, что до моего отпуска осталось 2 недели, в течение которых еще можно успеть на консультацию.
@finkrasa
  • 👍 6
  • ❤ 5
  • 🔥 4
  • 🤔 1
Post #634 286
​​📈 Риск июля: Утрата капитала наследниками

❓Почему этот риск важен?

Жила-была одна консалтинговая компания The Williams Group, которая работала с богатыми семьями. На протяжении 20 лет она проанализировала ситуации более 3250 своих клиентов, сделав вывод:

70% богатства теряется к концу первого поколения наследников, 90% - к концу второго

❓Какие основные причины?

1️⃣ Человеческий фактор - 60%

✔️ Потеря капитала. Чаще всего наследники просто не знают размеров капитала и на каких счетах он находится, что приводит к утере доступа к этим деньгам. Швейцария создала специальный государственный портал для поиска таких активов. Однако во многих странах действует правило: что не было востребовано в течение определенного времени - то переходит в пользу государства.

✔️ Неподготовленность наследников. Даже когда наследники знают, что активы существуют, они могут принять неверные решения на эмоциях или из‑за отсутствия финансовой грамотности.

✔️ Отсутствие общей миссии и ценностей. Первое поколение объединено целью выбраться из бедности и создать капитал. Второе поколение помнит трудности, но уже не голодало. Третье поколение не имеет ни памяти, ни мотивации к созданию капитала, зато с детства привыкает к определенному уровню комфорта. Так и получается, что на внуке заканчивается всё, созданное дедом.

2️⃣ Структурные и управленческие причины - 15-20%

✔️ Провал преемственности. Это - про юридическую реальность, когда официальное оформление наследства не совпадает с внутренними договоренностями или пожеланиями владельца капитала.

✔️ Дробление капитала между наследниками. Простая математика: если в каждом поколении рождается по 3 ребенка, то правнукам достанется лишь по 3,7 млн. из капитала в 100 млн., доставшегося от прадеда.

✔️ Отсутствие профессионального управления. Сама в процессе своей деятельности встречала вдумчивых инвесторов, осознанно принимающих решения. Вопрос: смогут ли наследники “подхватить” эстафету и продолжить управление принятым капиталом?

3️⃣ Макроэкономические причины - 10-15%

✔️ Налоги на наследство и передачу капитала. Во многих странах “доля государства” в наследстве может доходить аж до 40-55%. К слову, хотя в России налога на наследство нет, однако этот пункт может быть актуален для владельцев зарубежных активов. Например: покупка американских ETF на брокерском счете Interactive Brokers.

✔️ Политические риски. Зато для знающих историю российских инвесторов могут отзываться последствиями такие слова, как: “санкции”, “заморозка активов”, “национализация”, “конфликт” и т.д.

✔️ Экономические риски. Сюда можно отнести влияние инфляции, которая, как термит, из поколения в поколение “подтачивает” капитал. Также прогресс легко может обесценивать различные отрасли и “опустошать” регионы, поэтому семьи, делающие ставку на один актив - особенно уязвимы.

❓ Как проходит разбор этого риска на Диагностике?

✔️ Первичный анализ
- структура активов и юрисдикций
- оценка возможных налогов при наследовании
- есть ли специальные оболочки для капитала
- текущие документы: завещания, брачные договоры, иные
- есть ли Тревожная папка

✔️ Вопросы на встрече
Обычно происходит уточнение ситуации. Например: есть ли особые пожелания по передаче капитала или назначению доверенного лица при несовершеннолетних наследниках.

✔️ Итоговый отчёт
И, наконец, высылается полный анализ:
- карта рисков по возможным причинам утраты капитала наследниками
- общие рекомендации по “переупаковке” капитала для минимизации налогов на наследство и/или для передачи активов конкретному бенефициару
- общие рекомендации по повышению “прозрачности” капитала для семьи

💡 Вывод: капитал сохраняется не только грамотным инвестированием, но и планированием передачи наследства. Если будущие владельцы знают, где активы, понимают, что с ними делать, и получают их по правильному сценарию - шанс “сохранить капитал в поколениях” становится существенно выше.

📌 P.S. “Утрата капитала наследниками” - это 4 из 45 рисков капитала, которые анализируются на Диагностике.
@finkrasa
  • 👍 7
  • 🔥 5
  • ❤ 2
  • 🤔 1
Post #633 267
​​📊 Итоги 2 квартала 2026

Квартал стал одним из самых сильных за последние годы благодаря мощному росту после деэскалации ближневосточного конфликта. Ормузский пролив начал постепенно разблокироваться, благодаря чему цены на нефть обвалились с пиков ~$112–120 за баррель в начале апреля до ~$69–72 к концу июня (падение около 38% за квартал). Это сняло острые риски стагфляции и… вернуло аппетит инвесторам! В результате на первое место по доходности снова вышли акции.

📈 Акции - один из лучших кварталов за последние годы

И снова, как и в первом квартале, лидером роста стал азиатский рынок. Наибольшую динамику показали Корея (+88%) и Тайвань (+49%) благодаря сильному спросому инвесторов на компании по производству электрооборудования и полупроводников. Чуть отстала от них Япония со своими +14%.
К слову, такую же доходность в +14% продемонстрировал европейский рынок, исключая Великобританию. Британские акции выросли лишь на 5%.
Рынок США в очередной раз показал свою устойчивость: геополитический шок 1 квартала был быстро “переварен” прежде всего благодаря продолжению масштабных инвестиций в AI. По итогам: S&P 500 ≈ +14–15%. Nasdaq ≈ +21.5–25%
Секторная картина: технологии стали лидером с доходностью 31,8%, в том числе и за счет высокого спроса на чипы памяти. Промышленность, финансы и здравоохранение также показали рост свыше 9%. В то же время энергетика - лидер первого квартала с доходностью 38% - стала аутсайдером, упав на 13,4%.

📉 Commodities - сильное падение после 1 квартала

Нефть — главный аутсайдер (-38% по Brent после пика). Золото окончательно утратило статус “безопасного убежища”, упав на 15%. В результате весь товарный сектор снизился на 8,1% за квартал. Однако, как видно по таблице, с начала года Индекс Commodity всё ещё в плюсе с результатом 14,4%.

📈 Облигации - скромно позитивно

Гос. облигации Великобритании выросли на 2,1%, превзойдя глобальный индекс облигаций во втором квартале и восстановив убытки предыдущего квартала.
Инфляционное давление в Европе все еще умеренное: основной индекс потребительских цен вырос до 3,2% в мае. Внутри региона немецкие облигации вернули 1,5%, что явно меньше по сравнению с Италией (+2,5%) и Испанией (+1,9%).
Государственные облигации США продолжают “топтаться” на отметке около нуля.
Корпоративные высоко-доходные: США +2,5%, Европа +3,7%, развивающиеся рынки +4%.

📉 Биткоин - третий “красный” квартал подряд с результатом –14.1% 

🇷🇺 Россия - взгляд изнутри

Индекс Мосбиржи к началу июля 2026 опустился до уровня 2243–2252 пунктов, показав падение на 18-20%.
Почему так получилось на фоне глобального роста акций других стран?
1. Денежно-кредитная политика ЦБ по-прежнему остается жесткой. В течение второго квартала Банк России дважды снизил ключевую ставку: 24 апреля - до 14,5%, 19 июня - до 14,25%. В результате ОФЗ для российских инвесторов по-прежнему привлекательнее акций.
2. Переход от высоких цен на нефть первого квартала к их нормализации во втором квартале.
3. Геополитическая неопределённость и внутренние ограничения (отток капитала, регуляторные факторы).
При этом рубль сильно колебался в диапазоне от 80,76 рублей за доллар (31 марта) до 73,01 (31 мая).


📌 Вывод: Лучше всего результаты глобальных рынков в рубрике #итогиФинСов озвучил Председатель Наблюдательного совета Мосбиржи Сергей Швецов:
“Мы движемся очень быстро, хорошим темпом, но, к сожалению, в другую сторону.”

В то время, когда акции других стран во втором квартале показали существенный рост - Россия также уверенно продвинулась… в другую сторону! Ну, что ж. Ещё одно доказательство необходимости диверсификации, в том числе и по странам.

Провести анализ уже имеющегося портфеля можно в рамках отдельной услуги Анализ активов или при проведении комплексной Диагностики, а за получение полных рекомендаций по продуктам и инвестициям отвечает Стратегия.
@finkrasa
  • 👍 6
  • 🔥 2
  • ❤ 1
  • 🤔 1
Post #632 343
Защита капитала с Красавиной ​​🌐 Крипта по новым правилам: сложно, больно, законно. 21 апреля 2026 года Госдума приняла в первом чтении законопроект о криптовалюте. Признаться, я ждала “продолжения банкета” и окончательного его принятия, чтобы иметь возможность написать уже точно: будет…
🆕 Закон о криптовалюте пока не принят. Глава комитета Госдумы по финансовому рынку Анатолий Аксаков назвал новый ориентир: до 20 июля, чтобы основные нормы могли заработать с 1 сентября 2026 года. Наблюдаем за развитием ситуации.
  • 🤔 5
  • 👌 3
  • 🙏 2
  • 👍 1
Post #630 388
​​📆 Квартальный дайджест (апрель - июнь 2026)

Если первый квартал был про рынки, портфели и внезапные “сапоги над головой”, то второй квартал получился про правила игры, которые нельзя игнорировать, и про людей, ради которых мы вообще все эти правила изучаем.

❓Что успели сделать за второй квартал 2026 г.?

✔️ Прошлись по инвестированию
- Итоги 1 квартала - влияние геополитики на мировые рынки
- Космические фонды - как инвестировать в космос
- Крипта по новым правилам - планируемые изменения законодательства

✔️ Разобрали налоговые темы
- Риск месяца: неэффективное налогообложение - целых 7 нор, где прячется тот самый “суслик”
- Налоги на зарубежный брокерский счет: инструкция для владельцев
- Двойное налогообложение - обязательная ежегодная проверка перед подачей декларации
- Трехлетний налоговый вычет и пятилетняя налоговая льгота - как можно законно сэкономить на налогах
- Как инвестировать с кэшбеком от государства - налоговые преференции в зависимости от вида счета.

✔️ Рассмотрели валютное законодательство
- Риск месяца: несоблюдение валютного законодательства - 5 пунктов для проверки
- Шпаргалка по нарушениям законодательства - актуальна для всех владельцев зарубежных счетов
- Исключение из автообмена = штраф? - ответ на вопрос
- Общий пост про отчетность по зарубежным счетам
- Важные моменты по отчетности
- Три сказа о том, как налоговая отчетность принимает - реальные кейсы в сказочном стиле
- Отчетный период уехал - вопросы остались

✔️ Уделили внимание детям
-
Риск месяца: защита детей - 5 важных направлений в этой теме
- За какие 3 направления проголосовали читатели канала
- Детские финансовые продукты - удобная Шпаргалка с разделением по целям

✔️ Продолжили “Финансовую аптечку”
- Полынь - медицинское страхование от критических заболеваний
- Агава американская - брокерский счет
- Мать-и-мачеха - российская и зарубежная накопительные программы для создания детского капитала

✔️ Немного поговорили о бизнесе…
-
Обучение для финансовых советников - 3 варианта на выбор
- Два повода для гордости, о которых я умолчала - как со временем трансформируется отношение к собственным достижениям
- Выступление на Конференции

✔️ и о личном
-
Финансовое воспитание - через какие трансформации проходило финансовое воспитание моего сына, которому в этом году исполнится (страшно сказать!) 20 лет
- Машина времени: мой финансовый план для детей - что бы я сделала иначе, вернувшись в 2011 год


❓Какие планы на второй квартал?

✔️
Июль - планомерно разберем особенности передачи наследства - лидера голосования в “детской” теме.

❗️С 25 июля и до сентября я уйду в творческий отпуск❗️
В августе буду погружена в глобальные процессы бизнеса, поэтому контент в это время выходить не будет.

✔️ В сентябре пока запланирован разговор о рисках отдельных активах, но после августа планы могут поменяться.


📌 Главный вывод квартала: финансовая защита - это далеко не только грамотно составленный инвестиционный портфель. По сути, это - целая система, в которой есть место налогам, страхованию, изучению законодательства и пониманию того, какие риски могут внезапно разрушить весь план. Для меня взгляд в прошлое стал прекрасной иллюстрацией того, что 15 лет назад я уже была финансовым советником, неплохо разбиралась в матчасти и, в общем-то, базово делала правильные вещи для своей семьи, но… всё равно есть вещи, которые сейчас я бы сделала… не лучше, нет… Иначе. Потому что уже на собственном и клиентском опыте неоднократно видела: как срабатывают те риски, в сторону которых предпочитаешь даже не смотреть, потому что… страшно, что уж там! “Со мной этого никогда не произойдет”… Увы…

Для всех, кто хочет заглянуть в лицо своим страхам и обрести уверенность в том, что для финансовой защиты сделано всё зависящее, а дальше - будь, что будет - приходите! Нырять в глубину финансов с тем, кто 18 лет это делает и сам пережил личные кризисы - гораздо проще!
@finkrasa
  • 🔥 6
  • 👍 5
Post #629 285
​​Начало 👆

5️⃣ Создание капитала на будущее детей

И только после закрытия предыдущих четырех пунктов имеет смысл переходить к собственно созданию обеспеченного будущего детей:

- Сколько вешать в граммах? В данной ситуации я бы исходила только из зарплаты мужа как стабильного и прогнозируемого дохода. Сколько можно откладывать безболезненно для семейного бюджета? От этой цифры и можно отталкиваться.
- Накопительные общие или конкретно детские программы? Лучше выбрать именно детскую накопительную программу, потому что там есть защита от смерти инвестора. Это значит, что если с тем взрослым, на чьем доходе держатся взносы, что-то случается, программа не обрывается. Ребенок всё равно получает тот капитал, который планировалось для него создать.
- Российская или зарубежная? Если российская - то можно добавить туда риск болезни или травмы у ребенка. Соответственно, отдельную рисковую страховку тогда покупать не нужно. Если зарубежная - то нужно накинуть дополнительный запас на гуляющий курс валют. Таким образом, если, например, выяснилось, что мы можем откладывать 50 000р., то открывать лучше не на 600 евро (по нынешнему курсу), а на 500 евро (около 42 000р.).

⏳ Ситуация в 2011. Долгосрочную зарубежную накопительную программу в долларах я открыла в 2012 году. Правда, на тот момент она была общая: и под цель создания детского капитала, и под цель нашей будущей пенсии. Сейчас, пережив развод и вернувшись в далекий 2012, я бы разделила эти цели и открыла программы отдельно под каждого члена семьи: детям - детские, нам с мужем - отдельные под будущие пенсии.


📌 Вывод: если цель “финансово позаботиться о детях”, то начинать нужно совсем не с “детских накоплений”, а с базы безопасности семьи: рискового страхования для основного “добытчика” семьи, стратегии реагирования на потенциальные болезни детей и закрытия финансовых последствий при наступления критических заболеваний. Далее - создание Резервного фонда на случай внезапных событий. И уже после этого - специальные накопительные программы для детей с защитой от смерти инвестора и дотошным расчетом суммы взносов, посильных для семейного бюджета.

P.S. В общем-то, в далеком 2011 году я многое делала правильно для финансовой защиты семьи, исходя из своих знаний и продуктов, которые были доступны. Однако сейчас какие-то моменты “докрутила” бы, потому что на собственном опыте уже вижу: где семьи чаще всего недооценивают риски и какие “мелочи” потом могут обойтись ой как дорого…

#будниФинСов
@finkrasa
  • ❤ 15
  • 🔥 7
  • 👍 4
Post #627 223
⏳ Машина времени: мой финансовый план для детей

Клиенты часто спрашивают: “А как бы Вы поступили на моем месте?”. Признаться, такие вопросы вызывают у меня противоречивые чувства. С одной стороны, я, как субъект со встроенной опцией повышенной эмпатии, прокачанной специальным коучинговым образованием, могу “настроиться” на другого человека и понять про его цели, ценности и паттерны поведения. Соответственно, в этом случае точнее получается дать рекомендации, которые будут не только решать конкретную задачу, но и оптимально вписываться в привычный образ жизни. С другой стороны, даже самый опытный и внимательный консультант может лишь посоветовать, а решение - всё равно остается за самим человеком. В то же время, если у меня в жизни был похожий опыт - то я всегда с удовольствием им делюсь и рассказываю: как я поступила в той ситуации или как я поступила бы сейчас, находясь в той ситуации.

Именно поэтому я решила представить совершенно фантастический сюжет: я из 2011 года пришла к самой себе на консультацию в 2026 год с вопросом “Как лучше всего финансово позаботиться о своих детях?”

Дано (на 2011 год). Я замужем (спойлер из будущего: пока еще первый раз), у нас двое детей: 1 и 4 года. У мужа - стабильная зарплата, в конце года - премия. У меня - непредсказуемые доходы. Бизнес финансового советника только начинает приносить первую отдачу, но сильно полагаться на него не стоит. Тем не менее, я - та разумная мамаша, которая даже первую машину выбирала с точки зрения безопасности детей, поэтому хочу начать закладывать фундамент их будущего финансового благополучия. С чего начать?

И вот что я бы ответила в 2026 году…

1️⃣ Риск здоровья мужа

А начала бы я, как ни странно, совсем не с детей! Явно бросается в глаза, что пока мужчина - основной “добытчик” семьи. Именно поэтому прежде всего необходимый минимум - рисковое страхование с широким покрытием на случаи от временной потери трудоспособности до ухода из жизни.

⏳ Ситуация в 2011. Рисковое страхование мужа было.


2️⃣ Риск здоровья детей

Далее необходимо сесть и прописать сценарий: “Что будет, если ребенок внезапно заболеет?”.

- есть ли те, кто может посидеть с ним и скажется ли это на доходе семьи?
- есть ли резерв, из которого можно потратить на лекарства?

В описанной ситуации на оба вопроса стояло “да”. На тот момент сын ходил в садик, к дочери на первую половину дня приходила няня, а я в это время как раз работала. Соответственно, детские болезни особо никак не сказались бы на доходе семьи. Однако если на какой-то вопрос ответ “нет”, то стоило бы всерьез позаботиться о рисковой страховке на ребенка, либо… см. п.5.

⏳ Ситуация в 2011. Рискового страхования на детей не было.


3️⃣ Риск критического заболевания

Вот тут я сейчас была бы гораздо более категорична, чем 15 лет назад. Есть риски, где вся математика заканчивается в момент, когда это происходит с тобой или с кем-то близким. Как в том анекдоте про блондинку и динозавра: “вероятность встретить динозавра - 50 на 50. Или встречу, или нет”. С критическими заболеваниями для меня сейчас примерно так же. В моей практике уже 4 клиента столкнулись с онкологией, поэтому сейчас я просто априори рекомендую всем подключать страхование (см. Полынь)

⏳ Ситуация в 2011. Увы, тогда я в эту сторону даже не смотрела, поэтому такого страхования не было.


4️⃣ Резервный фонд

Вопрос простой: есть ли сумма, на которую можно спокойно жить несколько месяцев, если доход временно исчезнет? Или деньги, которые можно быстро достать на срочные нужды? Если такого запаса нет, то стоит создать его прежде, чем переходить к накоплениям на долгосрочные цели. В последнем случае весь процесс создания резервного фонда также будет отличной тренировкой: сколько семья может регулярно откладывать и комфортно ли жить на оставшуюся сумму.

⏳ Ситуация в 2011. Рождение второго ребенка в 2010 году значительно “проредило” наш бюджет, поэтому в 2011 году я как раз занималась восстановлением резерва.

Продолжение 👇
  • 👍 2
  • 🔥 2
Post #626 267
​​2️⃣ “Мачеха”. Зарубежный продукт в валюте.

Этот вариант холоднее, строже, но предлагает твердую валюту и жесткую дисциплину. Никаких сантиментов - только расчет и защита от девальвации.
Для кого: возраст ребенка на старте от 0 до 15 лет.
Срок выращивания: до 25 лет.
Валюта: доллары и евро.
Размер взносов: от 300 до 3 000 в год.

Как работает дисциплина “Мачехи”:
- При дожитии до срока: ребенок получает гарантированную страховую сумму + накопленный бонус.
- При худшем сценарии (смерть взрослого): “Мачеха” непреклонна. Полная выплата (сумма + бонус) будет произведена исключительно в дату окончания договора. Досрочно забрать деньги нельзя - программа должна дозреть, гарантируя, что деньги пойдут именно на повзрослевшего ребенка, а не будут растрачены опекунами раньше времени. Однако можно предусмотреть дополнительную опцию немедленной выплаты до 3 000 на неотложные расходы.

❓ Какие преимущества у Мать-и-мачехи?

🌿 Мать-и-мачеха цветёт рано: программу можно открыть с рождения ребёнка.
🌿 Железобетонная дисциплина. Это не брокерский счет, откуда можно “подрезать” деньги на новый айфон или отпуск. Снять средства без потерь до окончания срока сложно, что гарантирует целевое использование капитала. 🌿 Доступность. Программу могут запустить не только родители, но и любящие бабушки и дедушки, желающие сделать внукам весомый подарок к совершеннолетию.
🌿 Это не просто «копилка», а страховая конструкция: план ребёнка может продолжить жить даже в ситуации, когда со взрослым что-то случилось. 🌿 Социальный щит. Накопительное страхование жизни (особенно в РФ) защищено от раздела при разводе и не может быть арестовано судебными приставами.

❓ Какие недостатки?

🌿 Низкая ликвидность. Мать-и-мачеху нельзя “сорвать” в любой момент. При досрочном расторжении договора можно получить лишь выкупную сумму, которая в первые годы гораздо меньше внесенных денег. 🌿 Консервативная доходность. Этот инструмент не сделает богатыми за счет иксов. Его задача - гарантировать наличие конкретной суммы к нужному году. 🌿 “Мачеха” требует валютной логистики. Пополнение зарубежного полиса в текущих реалиях требует понимания путей отправки валюты за рубеж.

📌 Вывод. Мать-и-мачеха нужна тем, кто хочет заранее вырастить капитал на взрослую жизнь ребёнка и защитить этот план от главного риска: что с самим взрослым что-то случится раньше срока. “Мать” выбирают за рублевую понятность, гарантию и мягкую защиту. “Мачеху” - за валютную диверсификацию, зарубежную конструкцию и строгую фиксацию цели к нужной дате.

Поговорить отдельно про Мать-и-мачеху VS Собрать индивидуальную финансовую аптечку

P.S. Традиционно рисунок моей дочери @finkrasa
  • ❤ 8
  • 🔥 5
  • 👍 3
Post #625 251
🧰 Мать-и-мачеха в рубрике #финансовая_аптечка

“Пусть судьба положит -
Матерью ли, мачехой ли.”
Борис Пастернак “Елене”

Мать-и-мачеха - уникальное растение из семейства накопительных программ для детей. Его главная особенность: оно зацветает ранней весной, еще до того, как распустятся первые листья. Так и этот финансовый инструмент: заботу о будущем ребенка нужно проявлять задолго до того, как он “оперится” и шагнет во взрослую жизнь.
Нижняя сторона листьев этого растения (”мать”) покрыта мягкими волосками и на ощупь теплая. Верхняя (”мачеха”) - гладкая и прохладная. При этом обе стороны листа служат одной цели: защите и питанию. В нашей аптечке этот цветок представлен двумя продуктами для создания детского капитала: теплым отечественным и прагматичным зарубежным.

❓ От каких рисков защищает капитал?

😈 #семейный_риск необеспеченных родственников. Инструмент защищает будущее ребенка от любых жизненных невзгод.
😈 #личный_риск неправильного финансового поведения. Дисциплина регулярных взносов гарантирует, что капитал будет создан.
😈 #личный_риск потери кормильца или его трудоспособности: если со взрослым что-то случится, финансовое будущее ребенка останется под защитой.
😈 #семейный_риск неподготовленных наследников. Капитал передается четко в руки ребенка по достижению совершеннолетия.
😈 #инвестиционный_риск владельцев бизнеса - арест имущества: на страхование нельзя обратить взыскание по субсидиарной ответственности
😈 #семейный_риск развода. Страховка не учитывается при разводе и защищает будущее ребенка.
😈 #инвестиционный_риск санкций. Страхование - особый вид договора, благодаря которому компания не может в одностороннем порядке “попросить на выход”.
😈 #инвестиционный_риск неэффективного налогобложения. Существует как возможность получения налогового вычета, так и новой льготы на прибыль от полиса.
😈 #инвестиционный_риск рыночной волатильности: в отличие от фондового рынка, здесь нет риска “просадки” рынка в тот самый год, когда ребенку пора поступать в ВУЗ. Сумма к выплате гарантирована договором.
😈 #инвестиционный_риск валютной переоценки. Зарубежный продукт номинирован в долларах и евро.


1️⃣ “Мать”. Отечественный продукт в рублях.

Этот вариант окружает ребенка максимальной заботой “здесь и сейчас”, защищая от бытовых невзгод на протяжении всего пути.
Для кого: открыть программу могут родители, бабушки или дедушки. Возраст ребенка на старте от 0 до 17 лет.
Срок выращивания: до 27 лет.
Валюта: рубли РФ.
Доходность: гарантированные 3% годовых + возможная индексация взносов для защиты от инфляции.

Как работает забота “Матери”:
- При дожитии до срока: ребенок получает всю запланированную сумму.
- При худшем сценарии (смерть взрослого): ребенок сразу получает 300% от страховой суммы, чтобы семья могла справиться с потерей.
- Защита здоровья: если ребенок получит телесные повреждения (травмы), страховая выплатит до 200% от суммы на лечение и восстановление.
- Опция “Защита взноса”: если взрослый теряет трудоспособность (инвалидность I-II гр.) или уходит из жизни, компания сама продолжает вносить за него взносы. Ребенок гарантированно получит всю сумму к назначенному сроку.
- Опция “Страхование жизни страхователя”: ребенок будет получать дополнительные выплаты в процессе действия программы.
  • ❤ 1
Older posts →

About this channel

How can I read @finkrasa without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Защита капитала с Красавиной: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Защита капитала с Красавиной have?
Защита капитала с Красавиной (@finkrasa) has 714 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Защита капитала с Красавиной know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →