TGViewer
Channel Public Channel
Экономический ликбез

Экономический ликбез

@economic_basics

Авторский канал экономиста Руслана Султанова - о сложном простыми словами.

Для обратной связи и сотрудничества, пишите:

▫️@ruslan_sultanov_kz

▫️ WhatsApp: wa.me/77075436868

▫️ Телефон: +7 707 543 68 68
Subscribers
1.41K
Photos
264
Videos
3
Links
454
Recent Posts 20 shown
Post #598 188
Хотим дешевый бензин - и чтобы топливо не уезжало за границу

Суббота, заправка на выезде из города. Мы заливаем полный бак и по привычке ворчим на табло: опять подняли.

Рядом человек просит налить в канистры, объясняет про генератор на даче. Кассир кивает, но больше одной не наливает - лимит.

Вечером в новостях говорят про ограничения на вывоз топлива и проверки на трассе. И мы искренне возмущаемся: наше же топливо, почему оно куда-то уезжает?

Между ворчанием у колонки и возмущением у телевизора проходит полдня.

Как автомобилисты мы хотим, чтобы бензин был дешевым. Желание понятное: бак - это расход каждой недели, и в него упирается все, от поездки к родне до цены доставки шкафа.
Как хозяева своего мы хотим, чтобы топливо оставалось здесь. Тоже справедливо: ресурс наш, завод наш, зачем кормить чужие баки.

Тут и выясняется, что это одно и то же требование, просто с двух концов.

Топливо течет туда, где за него платят больше. Пока у нас литр дешевле, чем у соседей, разница превращается в заработок для любого, у кого есть бак побольше, прицеп или фура.

Никакого злодейства, обычная арифметика кошелька - та же самая, которая ведет нас к полке с ценником пониже.

Дальше начинается знакомое: лимиты на канистры, запреты на вывоз, посты на дорогах. Так разницу в цене пытаются удержать руками, и держать приходится постоянно, потому что сама разница никуда не делась.

И цена на табло не берется из воздуха. Если она ниже той, что сложилась бы сама, кто-то закрывает разницу: бюджет, производитель, отложенный ремонт на заводе. Деньги, которые не пришли в отрасль сегодня, возвращаются к нам через несколько лет в виде нехватки мощностей - и очередей на той же заправке.

Самое неприятное, что дешевая цена нас еще и расслабляет. Мы ездим больше, выбираем машины попросторнее, а экономить топливо начинаем ровно тогда, когда литр дорожает.

Топливо всегда течет туда, где за него платят больше.

И вот мы стоим с полным баком, довольные ценой, и сердимся на тех, кто повез это же топливо туда, где дороже. Привычка у нас с ними, если честно, одна и та же.

Мы редко меняем мнение об экономике. Обычно мы меняем сторону.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 7
  • 🔥 2
  • ⚡ 1
  • 👎 1
  • 💯 1
Post #597 516
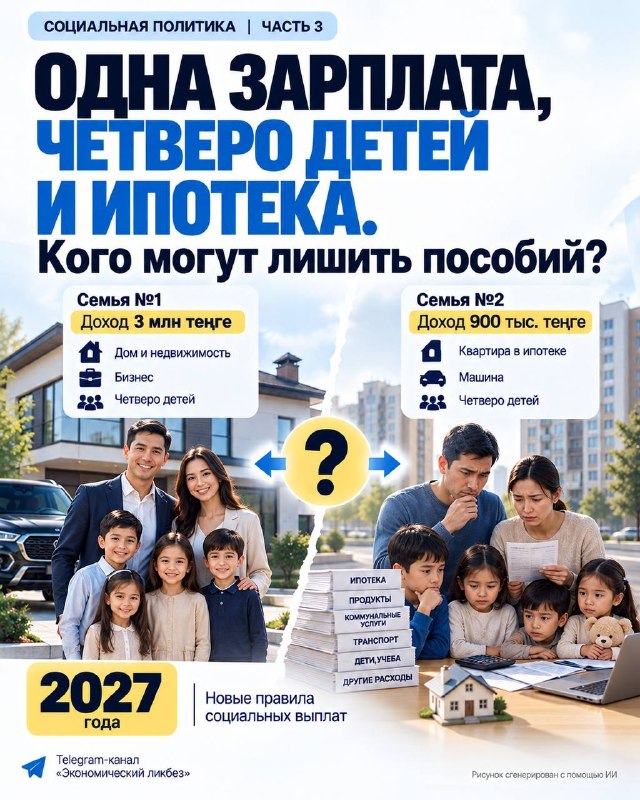
Одна зарплата, четверо детей и ипотека. Кого могут лишить пособий? Часть 3

Представьте две семьи. В каждой четверо детей, квартира и машина.

Одна семья зарабатывает 3 млн теңге в месяц. Другая 900 тысяч, из которых большая часть уходит на ипотеку, продукты и детей.

Обе многодетные. Но живут совершенно по-разному.

Семья №1. Доход 3 млн теңге
Двое родителей, четверо детей. Есть дом, дополнительная недвижимость и бизнес.

На каждого члена семьи итого приходится 500 тысяч теңге в месяц.

По новой методике такой доход даёт +125 баллов. Имущество и бизнес тоже учитываются.

Семья может попасть в число наиболее обеспеченных и потерять право на некоторые пособия.

▪️ Семья №2. Доход 900 тысяч теңге
Тоже четверо детей. Оба родителя работают. Есть квартира в ипотеке и машина.

Посмотрим на примерный месячный бюджет:
▫️Ипотека: 300 тысяч.
▫️Продукты: 260 тысяч.
▫️Коммунальные услуги и связь: 55 тысяч.
▫️Транспорт: 65 тысяч.
▫️Дети, одежда и учёба: 150 тысяч.
▫️Другие расходы: 50 тысяч.

Всего 880 тысяч теңге. Из зарплаты остаётся 20 тысяч.

На бумаге семья выглядит благополучной. Две зарплаты, квартира, автомобиль.

Но стоит одному родителю потерять работу, и денег уже не хватит.

Вот почему имущество и зарплата ещё не показывают, сколько у семьи реально остаётся на жизнь.

Семья №3. Доход 350 тысяч теңге
Четверо детей, работает один родитель. Семья снимает жильё, накоплений практически нет.

На каждого приходится около 58 тысяч теңге в месяц. Для такой семьи даже небольшое пособие имеет большое значение.

❗️Возьмём условную выплату в 60 тысяч теңге.
▫️Для семьи с доходом 3 млн это всего 2% дохода.
▫️Для семьи с доходом 350 тысяч это уже 17%.

Сумма одинаковая, но для одной семьи это дополнительные деньги, а для другой возможность оплатить продукты или коммунальные услуги.

Семья №4. Ребёнок с инвалидностью
Один родитель работает и получает 650 тысяч теңге. Второй постоянно ухаживает за ребёнком с инвалидностью.

Есть квартира, машина, расходы на лечение и реабилитацию.

На каждого из трёх членов семьи приходится около 217 тысяч теңге.

Но здесь важная деталь.
▫️Пособие самому ребёнку с инвалидностью защищено от новых ограничений.
▫️А вот пособие родителю, который за ним ухаживает, может зависеть от категории благополучия семьи.

Получается, семья может сохранить одну выплату и потерять другую. При этом родитель, занятый уходом, часто не может выйти на работу и зарабатывать.

Такой уход тоже имеет прямую экономическую стоимость. Если бы его выполнял наёмный специалист, за эту работу пришлось бы платить.

А если семья потеряет доход? Правила предусматривают ежемесячную проверку положения семьи.

Если доход упал и категория изменилась, приостановленные выплаты могут возобновить.

Но насколько быстро? Для семьи, оставшейся без зарплаты, даже месяц ожидания может стать серьёзной проблемой.

Что это значит для вашего кошелька? Государство будет учитывать доходы, имущество, работу и другие обстоятельства семьи. Но квартира в ипотеке, машина и две зарплаты ещё не означают, что у семьи много свободных денег.

Поэтому важно, чтобы система правильно оценивала положение семьи и позволяла быстро исправлять ошибки.

У государства всегда ограниченное количество денег. Поэтому вопрос, кому помогать в первую очередь, вполне разумен.

Но смысл реформы должен быть понятен обычному человеку.

Если одним перестали платить, а другим от этого не стало легче, изменились прежде всего расходы бюджета.

Если же нуждающиеся семьи стали получать больше помощи, а бедность сократилась, результат будет другим.

Поэтому главный вопрос реформы 2027 года: сколько людей благодаря новым правилам действительно станут жить лучше?

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 49
  • 🔥 6
  • ⚡ 3
  • 😁 1
Post #596 438
Кого государство считает богатым? Разбираюсь в новых правилах. Часть 2

Представьте семью: двое родителей, двое детей. Оба работают, вместе зарабатывают 800 тысяч теңге. Есть квартира в ипотеке, машина и кредиты.

❓Можно ли считать такую семью богатой?
С 2027 года этот вопрос станет особенно важным. Ведь семьи, которые государство отнесёт к наиболее обеспеченным, могут лишиться некоторых пособий.

Я изучил методику оценки благополучия семей. Расскажу, как она устроена.

1️⃣ Что означают категории A, B, C, D и E?
Государство делит семьи на пять категорий:
▫️A - высокий уровень благополучия.
▫️B - состоятельные семьи.
▫️C - семьи со средним уровнем благополучия.
▫️D - семьи, которым нужна поддержка.
▫️E - семьи в наиболее трудном положении.

Ограничения по ряду пособий коснутся категорий A и B. Для некоторых выплат предусмотрены исключения.

2️⃣ Как определят, кто богатый?
Одной зарплаты недостаточно.
Государство будет учитывать различные показатели: доходы, работу, бизнес, квартиры, машины, землю и просроченные кредиты.

За каждый показатель начисляются баллы.

Отдельно оценивается состав семьи: сколько человек могут работать, есть ли маленькие дети, люди с инвалидностью или родственники, которым нужен уход.

По этим данным и определят категорию.

3️⃣ Какая зарплата считается высокой?
В методике доход считают на каждого члена семьи. Например, семья из четырёх человек:

▫️800 тысяч теңге общего дохода - по 200 тысяч на человека. За доход начисляется +1 балл.
▫️1,2 млн теңге - по 300 тысяч на человека. Уже +27 баллов.
▫️1,5 млн теңге - по 375 тысяч на человека. Это +125 баллов.

Разница огромная. Но даже доход в 375 тысяч на человека ещё не означает, что семью автоматически признают богатой. Зарплата лишь один из показателей.

4️⃣ А квартира и машина имеют значение?
Да. Но здесь возникает проблема. Представьте семью с собственной квартирой, автомобилем и двумя работающими родителями.

Вроде всё хорошо. Но половина дохода уходит на ипотеку, кредиты, продукты и содержание детей. Получается имущество есть, а свободных денег почти нет.

Поэтому важно, чтобы государство учитывало реальные возможности семьи, а не просто количество квартир и машин.

5️⃣ Почему важен состав семьи?
Возьмём две семьи с одинаковым доходом.

В первой двое работающих взрослых и один взрослый ребёнок.

Во второй четверо маленьких детей и родственник, которому нужен постоянный уход.

Доход одинаковый. Но расходы и возможности работать совершенно разные.

Методика вроде пытается учитывать эту разницу. Например, у семьи с четырьмя маленькими детьми показатель социальной устойчивости составляет 3,9 балла.

Когда дети вырастут, он может подняться до 7,6. Семья та же, но её возможности изменились.

❓А если государство ошибётся?
Это один из главных вопросов. Например, у части семей система вообще может не видеть доходов. Но отсутствие сведений ещё не означает, что человек ничего не зарабатывает.

Бывает и наоборот: человек потерял работу, а в базе всё ещё числится прежняя зарплата.

Поэтому важно, чтобы семья могла узнать, почему ей присвоили определённую категорию, и исправить ошибку.

Так что если получаете пособия, значение будет иметь не только ваша зарплата, но и имущество, занятость, долги и состав семьи.

В следующей части разберу конкретные примеры семей и посмотрим, кто может оказаться под угрозой потери пособий.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 43
  • 🔥 5
  • ⚡ 1
Post #595 476
Казахстан меняет правила пособий. Кто может остаться без выплат? Часть 1

Не могу пройти мимо - задают вопрос по пособиям. Решил разобрать и выдать то, что изучил.

Представьте две многодетные семьи. У одной хороший доход, свой бизнес, квартира и машина. Другая живёт на одну зарплату, снимает жильё и едва сводит концы с концами.

Обе получают одинаковое пособие. Но одинаково ли им нужна помощь?

С 1 января 2027 года Казахстан меняет правила социальных выплат.

▪️ Что меняется?
Раньше для многих пособий было достаточно соответствовать определённым условиям: родить ребёнка, быть многодетной семьёй, иметь инвалидность. Теперь государство будет дополнительно оценивать, насколько обеспечена семья.

Всех разделят на пять категорий: A, B, C, D и E.

Семьи из наиболее благополучных категорий A и B могут лишиться некоторых выплат.

▪️ Какие пособия затронут?
В списке разные виды выплат. Среди них пособия при рождении ребёнка, по уходу за ним, многодетным семьям, а также отдельные выплаты по инвалидности и потере кормильца.

Есть исключения. Например, сохраняется защита пособий детям с инвалидностью и людям с инвалидностью I и II групп.

Но пособие родителю, ухаживающему за ребёнком с инвалидностью, может попасть под ограничения. И это важный момент: такой родитель часто не может работать, потому что постоянно занят уходом.

▪️ Почему решили менять систему?
В 2010 году пособия получали 196 тысяч многодетных семей. В 2025 году уже 606 тысяч.

Выросли и расходы бюджета.
На пять основных пособий семьям с детьми в 2016 году государство тратило 336 млрд теңге, а в 2025 году уже 818 млрд в сопоставимых ценах. Рост в 2,4 раза с учётом инфляции.

▪️ Как определят, кто обеспечен?
Государство будет учитывать доходы, квартиры, автомобили, бизнес, кредиты и другие сведения.

Но представьте семью с квартирой, машиной, ипотекой и четырьмя детьми. На бумаге имущество имеется. А после обязательных расходов денег почти не остаётся.

Сможет ли система правильно оценить такую семью?

▪️ Будут ли проверять банковские данные?
Да. Для получения некоторых пособий потребуется согласие взрослых членов семьи на проверку финансовых сведений, включая данные о кредитах и долгах.

Без необходимого согласия выплату могут приостановить.
В принципе условие понятно - желаешь пособие, дай согласие. А иначе - не давай и пособие не получай.

Имеется пока вопрос, как будут учитывать переводы родственников, возврат долгов и другую финансовую помощь.

❓Что это значит для вашего кошелька?
Если ваша семья получает пособия, с 2027 года некоторые выплаты могут зависеть от её доходов и имущества.

Важно знать свою категорию благополучия и проверить, правильно ли государство оценило ваше положение.

❗️Помогать прежде всего нуждающимся разумно. Но пособия выплачивают по разным причинам: для поддержки детей, людей с инвалидностью, семей, потерявших кормильца.

Главное, чтобы после реформы люди, которым действительно тяжело, получали необходимую поддержку. Качество данных - приобретает особое значение.

В следующей части: кто такие A, B, C, D и E и почему государство может считать обеспеченной даже семью, которой едва хватает денег до зарплаты?

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 🔥 7
  • 😱 3
  • ⚡ 2
  • 🤣 1
Post #594 323
Казахстанцы доверяют депозитам в теңге

Около 90% всех кредитов в Казахстане сегодня выданы в теңге. В национальной валюте кредитуются и население, и бизнес.

Еще показательнее депозиты. Несмотря на некоторое снижение ставок, доля вкладов в теңге выросла до 82% и продолжает расти.

Казахстанцы все чаще занимают, сберегают и планируют свои финансы в теңге. Это впервые за долгие годы.

А это уже один из главных признаков доверия к национальной валюте.

Почему доля теңге растет - детали здесь.

Рисунок сгенерирован с помощью AI

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 5
  • 💯 3
  • ❤ 1
  • 🔥 1
Post #593 304
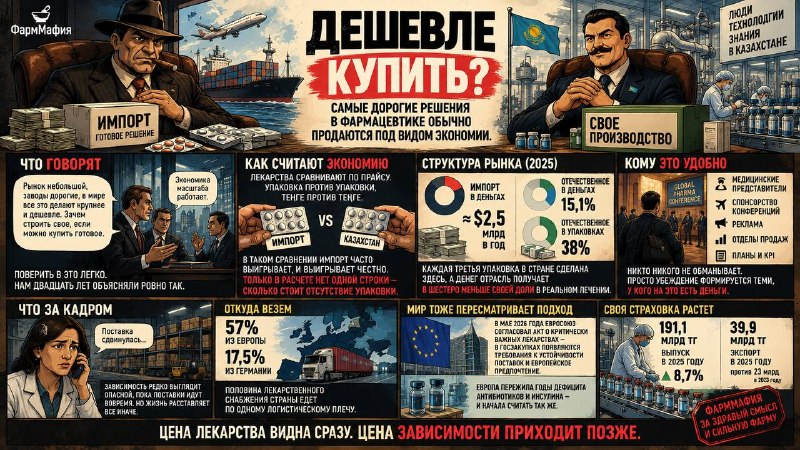
ФармМафия | Дешевле купить

Самые дорогие решения в фармацевтике обычно продаются под видом экономии.

❗️Что говорят
Аргумент звучит разумно: рынок небольшой, заводы дорогие, в мире все это давно делают крупнее и дешевле. Зачем строить свое, если можно купить готовое.

Поверить в это легко. Нам двадцать лет объясняли ровно так, и объясняли не глупые люди. Экономика масштаба работает: завод на сто миллионов упаковок делает таблетку дешевле завода на десять миллионов. Правда, и спорить с ней глупо.

Проблема в том, что на этом расчет заканчивается.

❓Как считают экономию
Лекарства сравнивают по прайсу. Упаковка против упаковки, теңге против теңге. В таком сравнении импорт часто выигрывает, и выигрывает честно.

Только в расчете нет одной строки - сколько стоит отсутствие упаковки.

Импорт занимает около 85% рынка в деньгах, порядка 2,5 млрд долларов в год (2025). Отечественное - 15,1% в деньгах и 38% в упаковках.

Каждая третья упаковка в стране сделана здесь, а денег отрасль получает вшестеро меньше своей доли в реальном лечении.

⁉️Кому это удобно
У объяснения «дешевле купить» есть бенефициар, и он очевиден. Два с половиной миллиарда долларов в год - чья-то выручка, отдел продаж, план на квартал.

Дальше идет открытая, всем известная работа. Медицинские представители ходят к врачам - не тайно, открыто, хоть и было запрещент. Конференции спонсируются - не тайно. Все хотят поехать в зарубежную конференцию, а не в Боровое или еще куда-либо в республике.
Реклама размещается - не тайно. У этого есть бюджеты, отделы и показатели эффективности.

Никто никого не обманывает. Просто убеждение формируется теми, у кого на это есть деньги. Заговор можно опровергнуть. Бюджет опровергнуть нельзя.

Что за кадром
Снабженец больницы звонит дистрибьютору и слышит, что поставка сдвинулась. Пока речь о днях или неделях, то разговор рабочий. Когда неделя превращается в большие сроки, ситуация меняется.

57% нашего импорта идет из Европы, 17,5% - из одной Германии. Половина лекарственного снабжения страны едет по одному логистическому плечу.

Зависимость редко выглядит опасной, пока поставки идут вовремя. Но жизнь расставляется все иначе.

Тут обычно вспоминают про местечковый лоббизм: мол, весь мир торгует свободно, защиту выдумываем только мы. В мае 2026 года Евросоюз согласовал Акт о критически важных лекарствах - в госзакупках появляются требования к устойчивости поставок и европейское предпочтение. Богатая Европа с лучшей фармой мира пережила годы дефицита антибиотиков и инсулина - и начала считать так же.

Своя страховка растет: выпуск 191,1 млрд теңге и рост 8,7% за 2025 год, экспорт 39,9 млрд теңге против 23 млрд в 2023-м.

Цена лекарства видна сразу. Цена зависимости приходит позже.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 5
  • ❤ 3
  • ⚡ 1
  • 🔥 1
  • 🤗 1
Post #592 462
Кто управляет вашей будущей пенсией?

Часть 5. Доходность выросла. А сколько мы за нее платим? (Финал)

7️⃣ Как тогда вообще выбирать УИП? Смотрим на несколтко составляющих.

1. Сколько заработал управляющий? Начинаем с доходности.

Но смотрим ее не за один месяц. Чем длиннее история, тем полезнее сравнение.

2. Обогнал ли он инфляцию? Это уже вопрос покупательной способности вашей будущей пенсии.

Если портфель вырос на 7%, а цены на 10%, денег на счете стало больше, но купить на них можно меньше.

3. Как он выглядит относительно своего Ki? Это позволяет понять, насколько результат управляющего хорош на фоне рынка и правил его инвестиционной стратегии.

Сравнивать Ki(12) и Ki(36) как одинаковые продукты не стоит.

4. Откуда появилась доходность? Облигации? Акции?ETF? Валюта? Высокая доля активов в теңге? Зарубежные рынки?

Цифра доходности показывает результат. Структура портфеля объясняет, откуда он взялся.

5. Какой риск был принят? 17% могут быть прекрасным результатом. Но важно понимать, каким способом они заработаны.

Чем выше доля акций, валюты и других меняющихся в цене активов, тем сильнее портфель может колебаться.

Особенно это важно человеку, которому до пенсии осталось немного времени.

6. Сколько стоит управление? И только теперь смотрим комиссию. 1%, 5% или 6% инвестиционного дохода сами по себе мало что говорят.

Важна связка: результат + риск + горизонт + комиссия.

8️⃣ Почему этот рынок теперь становится интереснее
На 1 сентября частные управляющие контролировали всего около 151 млрд теңге, примерно 0,56% рассматриваемых пенсионных активов.

На фоне 27 трлн теңге под управлением НБРК это пока очень маленький рынок. Но правила изменились. С сентября вкладчики получили возможность передавать УИП до 100% соответствующих пенсионных накоплений. Значит, конкуренция постепенно может стать серьезнее.

❗️И вот здесь мне не хватает активности самих управляющих.

Если человек доверяет компании деньги, которые должны работать на его жизнь после выхода на пенсию, ему недостаточно видеть процент доходности на сайте ЕНПФ.

УИП должны простым языком объяснять:
▪️куда они инвестируют;
▪️почему выбрали именно такую стратегию;
▪️какие риски принимают;
▪️почему результат оказался именно таким;
▪️кому подходит их инвестиционный горизонт.

Это уже часть конкуренции за пенсионные деньги.

‼️Я тоже сделал этот выбор
Полностью своии пенсионные накопления я уже передал двум структурам из УИП. Поэтому этот рынок для меня давно перестал быть только темой для экономического обзора.

Я смотрю на него и как вкладчик.

Но меня интересует не то, кто оказался первым в рейтинге за конкретный месяц. Я хочу видеть, как управляющий работает на длинном горизонте.
▪️Обгоняет ли инфляцию.
▪️Как выглядит относительно своего ориентира.
▪️Как ведет себя во время падения рынка.
▪️Что происходит при резком изменении курса теңге.
▪️Сколько берет за управление.
▪️И насколько понятно объясняет людям, что делает с их деньгами.

Потому что именно здесь находится главный смысл всей этой серии.

❗️Что это значит для вашего кошелька? Выбирая УИП, вы выбираете способ, которым часть вашей будущей пенсии будет работать следующие годы. Поэтому название компании и последняя цифра доходности дают слишком мало информации.

Смотрите на доходность, инфляцию, Ki, структуру портфеля, риск и комиссию вместе. Только тогда появляется возможность понять, за что именно вы платите управляющему и какой результат получаете взамен.

Пенсионные накопления - это деньги вашего будущего. А значит, главный вопрос уже не только в том, сколько вы накопили. Важно и то, кто, как и за какую цену заставляет эти деньги работать.

А окончательный выбор всегда остается за самим вкладчиком.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • ❤ 5
  • ⚡ 3
  • 👍 3
  • 🔥 1
Post #591 336
Кто управляет вашей будущей пенсией?

Часть 5. Доходность выросла. А сколько мы за нее платим? (Начало)
Допустим, два управляющих заработали для своих клиентов по 12%. Результат почти одинаковый.

Но один берет за управление 1% от инвестиционного дохода, другой - 6%.

Возникает еще один вопрос, который мы до сих пор почти не обсуждали: сколько стоит управление нашей будущей пенсией?

По итогам августа комиссии УИП выглядят так:
▪️Сентрас Секьюритиз - 1%;
▪️Alatau City Invest - 5%;
▪️Halyk Finance - 5%;
▪️BCC Invest - 6%;
▪️Tansar Capital - 6%;
▪️Halyk Global Markets - 6%.

1️⃣ 6% комиссии - это не 6% вашей пенсии
Эти цифры легко прочитать неправильно. Если на пенсионном счете находится 10 млн теңге, комиссия 6% не означает, что управляющий ежегодно забирает 600 тыс. теңге.

Комиссионное вознаграждение УИП взимается с полученного инвестиционного дохода.

Представим очень упрощенный пример.
▪️Управляющий получил 100 тыс. теңге инвестиционного дохода.
▪️При комиссии 1% его вознаграждение составит 1 тыс. теңге.
▪️При комиссии 6% - 6 тыс. теңге.

❗️Поэтому размер комиссии нужно смотреть вместе с результатом управления.

2️⃣ Самая интересная связка августа
С этой точки зрения особенно выделяется Сентрас Секьюритиз.
Годовая доходность - 17,05%.
Комиссия - 1% от инвестиционного дохода.
При этом компания показывает самый высокий годовой результат среди УИП с полноценной 12-месячной историей и быстро наращивает объем пенсионных активов под управлением.

Но даже здесь одной пары «доходность плюс комиссия» недостаточно.

Мы уже видели, что около 66% портфеля Сентрас номинировано в теңге, а значительную долю занимают облигации. При нынешних высоких ставках такая структура дает хороший результат. Поэтому главный вопрос остается прежним: насколько устойчив этот результат на длинном горизонте? Ответ на него даст только время.

3️⃣ BCC Invest: август изменил картину
У BCC Invest комиссия составляет 6%. Это максимальный уровень среди управляющих Ki(12), которые продолжают активно принимать новые пенсионные накопления.

Но август заметно улучшил положение компании. Годовая доходность выросла с 9,35% до 10,95%.

Теперь BCC Invest находится выше и инфляции в 9,8%, и моего предварительного расчетного Ki(12) около 9,18%.

4️⃣ Еще заметнее прибавил Halyk Finance
В июле его годовая доходность составляла 9,34%. В августе - уже 11,82%. Комиссия - 5%.

То есть всего за месяц положение управляющего заметно изменилось: результат теперь выше инфляции, расчетного Ki(12) и минимального расчетного уровня. Здесь работает тот же принцип.

❗️Пенсионный портфель нужно смотреть в динамике. Один слабый месяц еще не делает стратегию плохой. Один сильный месяц тоже не доказывает ее устойчивость.

5️⃣ Alatau нужно оценивать отдельно
У Alatau City Invest доходность составляет 13,91%, комиссия - 5%.

Цифры выглядят сильно. Но компания относится к категории Ki(36). Это другой инвестиционный горизонт и другая структура риска.

Поэтому напрямую сравнивать Alatau с управляющими Ki(12) только по последней годовой доходности неправильно.

Та же логика относится к Tansar Capital. Компания начала управление пенсионными активами только 8 апреля 2026 года. Комиссия составляет 6%, но история управления пока слишком короткая для серьезной оценки результата.

6️⃣ У Halyk Global Markets другая ситуация
Годовая доходность Halyk Global Markets составляет 11,30%, комиссия - 6%.

Но здесь нужно учитывать еще одно обстоятельство. С 1 января 2026 года ЕНПФ не принимает новые заявления на перевод пенсионных накоплений в эту компанию в связи с уведомлением о расторжении договора доверительного управления с 2027 года.

Поэтому для человека, который сейчас выбирает нового управляющего, этот вариант уже имеет другой статус.

Продолжение в следующем материале.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 3
  • 🔥 3
  • ⚡ 2
  • ❤ 1
Post #590 265
Кто управляет вашей будущей пенсией?

Часть 4. Кто и как управлял пенсионными деньгами в августе? (Завершение)

4️⃣ Август изменил картину
Это особенно хорошо видно, если сравнить результаты с предыдущим месяцем.

Еще по итогам июля BCC Invest и Halyk Finance находились ниже инфляции. В августе оба управляющих поднялись выше нее.

Причем доходность выросла у всех пяти частных управляющих с полноценной годовой историей. Поэтому один месяц способен довольно заметно изменить положение управляющих относительно друг друга.

Это хороший пример того, почему пенсионные инвестиции опасно оценивать по одной точке во времени.

Пенсия накапливается десятилетиями. А финансовые рынки живут циклами.

Возникают иногда вопросы - почему АО “ЕНПФ” оказался ниже инфляции? В портфеле под управлением НБРК около 41% активов номинировано в долларах США.

А теңге в 2026 году заметно укрепился. С начала года курс изменился примерно с 505,53 до 462,31 теңге за доллар.

Что происходит в такой ситуации? Долларовый актив может продолжать приносить доход. Но когда его стоимость пересчитывают обратно в укрепившийся теңге, часть результата исчезает.

В цифрах эффект заметный. Регулярный процентный доход портфеля с начала года составил около 1,5 трлн теңге. Рыночная переоценка ценных бумаг дала еще 119,3 млрд теңге. Но отрицательная валютная переоценка составила 398,1 млрд теңге.

Результат активов во внешнем управлении с учетом курсовой переоценки принес еще около 132,1 млрд теңге отрицательного результата.

5️⃣ А у частных управляющих свои ставки
Сентрас Секьюритиз, например, держит 66,1% портфеля в теңге.

26,9% приходится на облигации банков, 16,3% - на корпоративные облигации Казахстана, еще 12,6% - на бумаги квазигосударственного сектора.

При высоких внутренних процентных ставках такая структура сейчас работает достаточно хорошо.

Но Alatau City Invest показывает, что дело не сводится к простой формуле «больше теңге - выше доходность». У него 51,1% портфеля номинировано в долларах США, почти 29,2% приходится на ETF и 14,8% - на акции казахстанских компаний.

Несмотря на гораздо большую валютную долю, его годовая доходность составляет 13,91%.

Значит, результат зависит не только от выбора между долларом и теңге. Имеет значение то, какие именно активы куплены, когда они куплены и какую доходность они принесли.

❗️Что это значит для вашего кошелька? В августе частные управляющие с полноценной годовой историей показали доходность выше текущей инфляции.

За каждой доходностью стоит конкретный портфель: облигации, акции, ETF, валютная позиция и принятый риск. Поэтому следующий вопрос звучит уже иначе: почему один портфель принес 17%, другой 14%, а третий около 6%?

Именно структуру этих портфелей разберу в следующей части.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • ⚡ 3
  • ❤ 3
  • 👍 2
  • 🔥 1
Post #589 257
Кто управляет вашей будущей пенсией?

Часть 4. Кто и как управлял пенсионными деньгами в августе? (Начало)

Теперь предлагаю посмотреть, что происходит с реальными деньгами. И первое, что видно - рынок частного управления пенсионными активами в Казахстане пока очень маленький, но начинает заметно расти.

1️⃣ 27 трлн против 151 млрд теңге
На 1 сентября в управлении НБРК находилось около 27 трлн теңге, или 99,4% рассматриваемых пенсионных активов.

У частных управляющих:
▪️Halyk Finance - 77,6 млрд теңге;
▪️Alatau City Invest - 24,1 млрд;
▪️Сентрас Секьюритиз - 22,6 млрд;
▪️BCC Invest - 19,6 млрд;
▪️Halyk Global Markets - 6,6 млрд;
▪️Tansar Capital - 743,7 млн теңге.

В сумме УИП управляли примерно 151,3 млрд теңге, или около 0,56% пенсионных активов. Месяцем ранее было около 137,5 млрд теңге, или 0,51%.

В масштабах всей пенсионной системы УИП пока почти незаметны. Но всего за один месяц объем переданных им средств увеличился примерно на 10%.

А с сентября, когда вкладчики получили возможность передавать УИП до 100% соответствующих пенсионных накоплений, значение этого рынка может постепенно увеличиваться.

На этом фоне выделяется Сентрас Секьюритиз. В начале 2026 года пенсионный портфель компании составлял около 4,4 млрд теңге. К концу июля - примерно 18,9 млрд. На 1 сентября - уже 22,6 млрд теңге.
За восемь месяцев портфель вырос более чем в пять раз. Только за август - почти на 20%.

Сам по себе приток денег еще не говорит о качестве управления. Но он показывает, что вкладчики начали активнее делать выбор между управляющими.

2️⃣ Первая проверка работы УИП - инфляцией
За год деньги могут стать больше на пенсионном счете и одновременно позволять купить меньше товаров и услуг. Поэтому первая линейка, которую имеет смысл приложить к инвестиционной доходности, - инфляция.

По итогам августа 2026 года она составила 9,8% год к году.

Теперь посмотрим на годовую доходность пенсионных активов:
▪️Сентрас Секьюритиз - 17,05%;
▪️Alatau City Invest - 13,91%;
▪️Halyk Finance - 11,82%;
▪️Halyk Global Markets - 11,30%;
▪️BCC Invest - 10,95%;

Все пять частных управляющих, у которых уже есть полноценная 12-месячная история, оказались выше текущей годовой инфляции.

Сентрас, выше инфляции на 7,25 п.п.
Alatau City Invest - на 4,11 п.п.
Halyk Finance - на 2,02 п.п.
Halyk Global Markets - на 1,5 п.п.
BCC Invest - на 1,15 п.п.
Но это еще не рейтинг качества управления.

3️⃣ Почему нельзя просто поставить компании с первого по шестое место?
Потому что 17% и 11% могут быть получены совершенно разными способами.
▪️Один портфель может состоять преимущественно из облигаций в теңге.
▪️Другой - иметь большую валютную позицию.
▪️Третий - активнее инвестировать в акции.
▪️Четвертый - использовать зарубежные ETF.

Отличается и инвестиционный горизонт.
▪️Сентрас Секьюритиз, BCC Invest, Halyk Finance и Halyk Global Markets работают в категории Ki(12).
▪️Alatau City Invest относится к Ki(36).
▪️Tansar Capital также работает в Ki(36), но компания начала управление пенсионными активами только 8 апреля 2026 года. Поэтому полноценной годовой истории у нее пока нет.

Смешать их в одну таблицу и объявить победителя было бы слишком просто. Для оценки его качества нужно понять, как именно он был получен.

Продолжение в следующем материале.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • ❤ 3
  • 👍 2
  • 🔥 2
  • 👏 1
Post #588 278
Кто управляет вашей будущей пенсией?

Часть 3. Можно ли потерять пенсионные деньги и кто отвечает за плохой результат? (завершение)

5️⃣ А кто определяет этот ориентир?
Вот здесь мы подходим к еще одной важной детали.

Для категории Ki(12) композитный индекс состоит сразу из нескольких частей:

10% - Индекс KASE;

60% - индекс совокупного дохода государственных ценных бумаг KZGB_DPs;

10% - MSCI ACWI;

20% - Bloomberg Global Aggregate Bond Index USD Hedged.

Почему такая конструкция?Потому что пенсионный портфель тоже состоит из разных типов активов. Здесь присутствует казахстанский рынок акций, государственные облигации, глобальный рынок акций и международный рынок облигаций.

Поэтому УИП сравнивают не с одной случайной цифрой, а с комбинацией рынков.

И это особенно важно. Например, в августе 2026 года казахстанские акции, государственные облигации, глобальные акции и зарубежные облигации показали совершенно разные результаты. Добавилось сильное укрепление теңге.

А значит, даже положительная долларовая доходность зарубежного актива могла выглядеть значительно скромнее после пересчета в национальную валюту.

6️⃣ Гарантия и инфляция - тоже разные вещи
Есть еще одна ловушка. Предположим, УИП выполнил норматив минимальной доходности. Означает ли это, что пенсионные деньги человека обязательно стали больше в реальном выражении?

Нет. Потому что существует инфляция.

Если управляющий заработал 8%, выполнил все нормативные требования, а потребительские цены за тот же период выросли на 10%, покупательная способность накоплений все равно снизилась.

Поэтому в нашей дальнейшей оценке будет сразу три линейки.

Первая - фактическая доходность УИП.

Вторая - минимальный результат относительно соответствующего Ki.

Третья - инфляция.

И они отвечают на разные вопросы.

Доходность показывает, сколько заработал портфель.

Ki помогает понять, насколько результат соответствует установленному рыночному ориентиру.

Инфляция показывает, сохранили ли эти деньги покупательную способность.

Вот только после такого сравнения цифра вроде 10%, 12% или 17% начинает что-то говорить человеку.

7️⃣ Теперь можно посмотреть на реальные деньги
До сих пор мы говорили преимущественно о правилах. Теперь у нас достаточно информации, чтобы открыть результаты августа 2026 года и посмотреть, как эта система работает на практике.

Картина получается любопытная. В управлении ЕНПФ находятся десятки триллионов теңге. Частным управляющим передана пока лишь небольшая часть пенсионного рынка. Но за один август объем средств под управлением УИП вырос примерно на 10%. У отдельных компаний рост значительно выше.

Одновременно разброс годовой доходности между участниками рынка остается очень большим: примерно от 6% в портфеле под управлением НБРК до более 17% у одного из частных управляющих.

И вот теперь возникает правильный вопрос.

Не просто: кто заработал больше?

А: кто заработал больше, какой риск для этого принял, выполнил ли свой ориентир и удалось ли обогнать инфляцию?

❗️Что это значит для вашего кошелька? Передача пенсионных накоплений УИП не означает получение заранее гарантированной процентной ставки. Инвестиционный риск остается, но результат управляющего ограничен механизмом минимальной доходности, а при предусмотренном правилами отставании от установленного ориентира возникает ответственность за счет собственного капитала УИП.

Поэтому оценивать управляющего по одной цифре доходности недостаточно. Нужно одновременно смотреть на его стратегию, соответствующий Ki, рыночный ориентир и инфляцию.

Правила мы разобрали. Теперь посмотрим, кто и как управлял реальными пенсионными деньгами казахстанцев.

В следующей части - 27 трлн теңге пенсионных активов, 151 млрд теңге у частных управляющих и результаты каждого УИП по итогам августа.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 👍 5
  • ❤ 3
  • 🔥 3
  • ⚡ 1
  • 👎 1
Post #587 280
Кто управляет вашей будущей пенсией?

Часть 3. Можно ли потерять пенсионные деньги и кто отвечает за плохой результат? (Начало)

Любой человек, передающий свои пенсионные накопления частному управляющему, рано или поздно задаст гораздо более простой вопрос: а если управляющий ошибется и потеряет мои деньги?

❗️Здесь важно разобраться со словом «гарантия».

Пенсионные активы инвестируются на финансовом рынке. Стоимость облигаций меняется. Акции растут и падают. Валютные курсы двигаются. Зарубежные рынки могут одновременно снижаться. Поэтому инвестиционный результат УИП заранее неизвестен.

Но это не означает, что управляющий может показать любой результат, а весь риск автоматически останется вкладчику.

В системе существует механизм минимальной доходности.

1️⃣ Управляющему устанавливают ориентир
Результат УИП оценивается относительно установленного для его стратегии композитного индекса - это своего рода рыночная линейка: она показывает, какой результат можно было получить за соответствующий период на наборе рынков и инструментов, с которыми сопоставляется стратегия управляющего.

Для разных инвестиционных горизонтов требования различаются.

Для Ki(12) минимальная доходность устанавливается на уровне 95% доходности композитного индекса.

Для Ki(36) - 90%.

Для Ki(60) - 85%.

Почему требования различаются? Потому что инвестиционный результат на одном году и на пяти годах нельзя оценивать одинаково. Чем длиннее горизонт, тем больше времени стратегия может проходить через периоды роста и падения рынка.

2️⃣ Как это работает на простом примере
Допустим, для портфеля Ki(12) соответствующий композитный индекс за расчетный период показал доходность 10%.

Минимальный уровень для управляющего составит 95% от этого результата. То есть 9,5%.

Если УИП заработал 12%, вопросов с минимальной доходностью не возникает.

Если заработал 10%, тоже.

А если результат оказался 8%?

Вот здесь появляется ответственность управляющего. Если доходность пенсионных активов под управлением УИП оказывается ниже установленного минимального значения, возникает отрицательная разница.

И эту разницу в предусмотренных правилами случаях управляющий должен возместить за счет собственного капитала.

Получается принципиально важная конструкция: управляющий отвечает за определенное отставание от установленного ориентира собственными деньгами.

3️⃣ Но это не означает гарантированные 10%, 15% или 20%
Минимальная доходность не означает, что государство или УИП обещают вкладчику конкретную положительную ставку каждый год. Ориентир зависит от поведения рынков.

Если соответствующий композитный индекс показывает слабый результат, снижается и уровень, относительно которого оценивается управляющий.

Поэтому механизм защищает вкладчика прежде всего от существенного отставания управляющего от установленного рыночного ориентира, а не от любого движения финансового рынка.

Это важное различие. Рыночный риск остается. Ответственность УИП появляется тогда, когда его результат выходит за предусмотренные системой границы относительно установленного показателя.

4️⃣ Почему собственный капитал здесь имеет значение
Теперь становится понятно, почему к финансовой устойчивости УИП предъявляются отдельные требования. Собственный капитал управляющего - это не просто цифра в его отчетности.

Он выполняет защитную функцию. Если компания принимает инвестиционные решения пенсионными деньгами и ее результат оказывается ниже установленного минимального уровня, механизм компенсации связывает качество управления с собственными ресурсами компании.

Если управляющий распоряжался бы чужими деньгами, получал комиссию при хорошем результате, а при плохом результате весь ущерб всегда оставался бы только вкладчику, стимулы сторон были бы неравными. Наличие ответственности собственным капиталом частично меняет эту конструкцию.

Управляющий заинтересован следить не только за потенциальной доходностью, но и за тем, насколько далеко его портфель способен отклониться от установленного ориентира.

Продолжение в следующем посте.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 🔥 5
  • ❤ 2
  • 👍 2
  • 👏 1
  • 🤮 1
Post #586 344
Кто управляет вашей будущей пенсией?

Часть 2. Может ли УИП делать с вашей пенсией все что угодно? (завершение)

6️⃣ Сравнивать всех УИП одной цифрой неправильно
Если один управляющий работает в категории Ki(12), а другой - Ki(36), поставить их рядом и сказать: этот заработал 17%, а этот 14%, значит первый лучше, будет слишком простым выводом.

Они могут решать разные инвестиционные задачи.

Например, Сентрас Секьюритиз, BCC Invest, Halyk Finance и Halyk Global Markets относятся к Ki(12).

Alatau City Invest и Tansar Capital работают в категории Ki(36).

Поэтому дальше буду сравнивать их результаты не только между собой. Буду смотреть на четыре вещи одновременно:
▪️сколько заработал управляющий;
▪️какой риск он для этого принимал;
▪️какой инвестиционный горизонт установлен для его портфеля;
▪️что происходило за это время с рынком.

❓Почему государство вообще позволяет пенсионным деньгам рисковать? На первый взгляд возникает логичный вопрос: если это будущая пенсия человека, почему просто не вложить все деньги в самые надежные государственные бумаги?

Потому что существует другой риск, который легко не заметить.

Инфляция. Деньги могут формально сохраниться, но купить на них через десять или двадцать лет получится меньше.

Поэтому пенсионная система решает одновременно две задачи. С одной стороны, нужно ограничивать вероятность крупных инвестиционных потерь. С другой - пенсионные активы должны приносить доход, способный поддерживать их покупательную способность на длинном горизонте.

Поэтому ограничения УИП определяют, сколько и какого риска управляющий может принять пенсионными деньгами человека.

❗️Что это значит для вашего кошелька? Передавая пенсионные накопления УИП, вы выбираете не просто компанию. Вы фактически выбираете инвестиционную стратегию: в каких активах будут работать ваши деньги, сколько в портфеле может быть валюты и какой инвестиционный горизонт используется.

Поэтому высокая доходность сама по себе еще не отвечает на вопрос, хорошо ли управляли вашими деньгами. Сначала нужно понять, какой риск был принят ради этой доходности.

Но остается чувствительный вопрос - что произойдет, если этот риск не оправдается и управляющий покажет плохой результат? Кто понесет убыток - вкладчик или сам УИП?

Об этом - в третьей части.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 🔥 3
  • 👏 3
  • ❤ 2
  • ⚡ 1
  • 🤮 1
  • 🤡 1
Post #585 295
Кто управляет вашей будущей пенсией?

Часть 2. Может ли УИП делать с вашей пенсией все что угодно? (начало)
Если управляющий получает право инвестировать мои деньги, может ли он купить на них все что угодно? Нет. Пенсионный портфель отличается от обычного личного инвестиционного счета именно количеством ограничений.

1️⃣ УИП работает внутри инвестиционного коридора
Управляющий сам выбирает конкретные инструменты, но перечень допустимых активов и лимиты устанавливаются регулированием.

Пенсионные деньги могут направляться, в частности, в государственные ценные бумаги Казахстана и других государств, облигации банков и компаний, бумаги квазигосударственного сектора, акции, паи и акции инвестиционных фондов, ETF, отдельные иностранные инструменты, депозиты и операции РЕПО.

То есть передача накоплений УИП не означает, что деньги просто лежат на счете и ждут пенсии. Они работают на финансовом рынке.

Компания может одолжить ваши пенсионные деньги государству через покупку государственных облигаций. Может фактически кредитовать банк или крупную компанию через их облигации. Может приобрести акции и получить часть роста стоимости бизнеса. Может через ETF инвестировать сразу в десятки или сотни компаний на зарубежных рынках.

2️⃣ Почему нельзя вложить все деньги в один очень выгодный актив?
Потому что высокая ожидаемая доходность обычно означает и дополнительный риск.

Представим, что управляющий нашел облигацию, которая дает значительно больше государственных бумаг. Можно вложить в нее весь пенсионный портфель и получить прекрасную доходность. Пока эмитент платит.

Если у компании возникают проблемы, концентрация превращается в угрозу всему портфелю. Поэтому регулирование ограничивает вложения по отдельным эмитентам, инструментам и классам активов.

Экономический смысл здесь называется диверсификацией.

Слово сложное, принцип бытовой: не хранить все яйца в одной корзине. Для пенсионных денег этот принцип превращается в часть системы управления риском.

3️⃣ Но есть еще риск - валюта
Предположим, управляющий купил американские облигации или ETF на зарубежные акции.

Сами бумаги могут подорожать в долларах. Но ваша пенсия считается в теңге.

Если за это время теңге укрепится, часть долларовой доходности исчезнет при пересчете обратно в национальную валюту.

При достаточно сильном укреплении хороший результат иностранного актива вообще может превратиться в слабый результат в теңге. И обратная ситуация возможна при ослаблении национальной валюты.

Поэтому валютная структура пенсионного портфеля имеет огромное значение. И здесь регулирование тоже устанавливает ограничения.

4️⃣ Чем длиннее горизонт, тем больше пространства для риска
С 2026 года в системе появился принцип: портфели УИП разделяются по инвестиционному горизонту:

Ki(12) - 12 месяцев;

Ki(36) - 36 месяцев;

Ki(60) - 60 месяцев.

Это важно. Представьте двух людей. Одному до выхода на пенсию остается совсем немного. Другому - двадцать лет.

Для первого сильное падение рынка непосредственно перед получением пенсионных выплат может оказаться болезненным: времени ждать восстановления практически нет.

У второго время есть. За двадцать лет рынки могут несколько раз пройти через рост, кризис и восстановление.

Поэтому инвестиционный горизонт напрямую связан с допустимым риском.

5️⃣ Отсюда появляются разные валютные лимиты
Для разных категорий портфелей установлены разные ограничения по валютной позиции.

Для Ki(12) доля финансовых инструментов, номинированных в иностранной валюте, ограничена 40% пенсионных активов.

Для Ki(36) - 70%.

Для Ki(60) - 80%.

Чем короче горизонт оценки, тем меньше пространство для сильных валютных и рыночных колебаний.

Чем длиннее горизонт, тем больше возможностей использовать глобальные рынки и более волатильные инструменты.

Продолжение в следующем посте.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • ❤ 4
  • 🥰 3
  • ⚡ 1
  • 👏 1
  • 🤡 1
Post #584 374
Кто управляет вашей будущей пенсией?

Часть 1. Кому вы отдаете свои пенсионные деньги?
Представьте, что вы много лет работаете, каждый месяц часть дохода уходит на пенсионный счет, а затем вам предлагают выбор: оставить управление этими деньгами в прежней системе или передать их частному управляющему.

С 7 сентября 2026 года казахстанцы получили возможность передавать управляющим инвестиционным портфелем, или УИП, до 100% пенсионных накоплений.

Возникает разумный вопрос - если я передаю частной компании свои пенсионные накопления, что происходит с деньгами? С этого начну разбор пенсионных инвестиций.

1️⃣ УИП получает управление, а не ваши деньги в собственность
Передача пенсионных накоплений УИП не означает, что деньги перечисляются на обычный счет частной компании и становятся ее активами.

Пенсионные активы продолжают учитываться на счетах ЕНПФ. Для средств, переданных конкретному УИП, открываются счета ЕНПФ в банке-кастодиане. Именно там активы хранятся и учитываются.

УИП получает другое: право принимать инвестиционные решения в отношении переданного ему портфеля.

2️⃣ Просто открыть инвестиционную компанию недостаточно
УИП является профессиональным участником рынка ценных бумаг и должен иметь соответствующую лицензию. Компания должна дополнительно соответствовать требованиям регулятора и быть включена в реестр.

Требования касаются опыта работы, результатов деятельности, собственного капитала и других параметров.

3️⃣ Между вашими деньгами и управляющим стоит еще один участник
Это банк-кастодиан. Кастодиан хранит и учитывает пенсионные активы, регистрирует операции с ценными бумагами, ведет учет движения денег и контролирует целевое использование пенсионных активов.

Для такого банка тоже существуют требования - к его лицензии и кредитному рейтингу.

Получается конструкция:
▪️ЕНПФ ведет индивидуальный учет пенсионных накоплений.
▪️УИП принимает инвестиционные решения.
▪️Банк-кастодиан хранит и учитывает активы и контролирует операции.
▪️Регулятор устанавливает правила допуска и требования к участникам рынка.

4️⃣ Что происходит после вашего заявления
Сам перевод устроен просто - человек выбирает УИП из реестра допущенных управляющих и подает заявление через личный кабинет ЕНПФ с ЭЦП. Передача возможна при наличии договора доверительного управления между ЕНПФ и УИП, и договора между ЕНПФ, управляющим и банком-кастодианом.

И вот здесь начинается экономика - два управляющих могут получить пенсионные деньги, а через год показать совершенно разные результаты:
▪️Один купит больше государственных и корпоративных облигаций.
▪️Другой сделает большую ставку на акции.
▪️Третий будет активнее использовать зарубежные ETF.
▪️У четвертого окажется выше доля валютных активов.

5️⃣ Почему это важно
До сентября вопрос УИП для большинства казахстанцев оставался довольно нишевым - частные управляющие контролировали лишь небольшую долю пенсионных активов. После разрешения передавать до 100% соответствующих накоплений значение этого рынка меняется.

Выбор управляющего становится реальным финансовым решением человека. И поэтому недостаточно посмотреть на название компании или на красивую цифру доходности за последний год.

Нужно понимать, что управляющий может делать с вашими деньгами, чего делать не может, сколько риска ему разрешено принимать и что произойдет, если результат окажется плохим.

❗️Что это значит для вашего кошелька? Передача накоплений УИП не означает передачу пенсионных денег частной компании в собственность. Активы учитываются на счетах ЕНПФ в банке-кастодиане, а управляющий получает право инвестировать их в рамках установленных правил.

Но наличие контроля не отменяет инвестиционный риск. От решений управляющего зависит, какие активы окажутся в вашем пенсионном портфеле и какую доходность они принесут.

Следующий вопрос поэтому гораздо интереснее: может ли УИП вложить ваши пенсионные деньги куда угодно?

Об этом - во второй части.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • ❤ 4
  • 🔥 3
  • 🤝 2
  • ⚡ 1
  • 👍 1
Post #583
Channel photo updated
Post #582 598
О нашем любимом теңге

С утра дал небольшой комментарий по колебаниям на рынке и усилению национальной валюты.

Один из важных тезисов, который интересует многих:
Укрепление тенге на 4% не означает, что товары подешевеют на те же 4%. Но направление влияния понятно: крепкий тенге снижает импортируемую инфляцию и помогает сдерживать общий рост цен.

Читаем и задумываемся!

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
DigitalBusiness.kz Известный экономист оценил вероятность доллара ниже 400 тенге Курс тенге в сентябре сильно окреп, заставив участников рынка по-новому взглянуть на дальнейшую динамику доллара в Казахстане.
  • 👍 3
Post #581
Channel photo updated
Post #580 557
За отечественного производителя - с импортным телефоном в руке

Семейный ужин, разговор сам собой сворачивает на то, что все вокруг стало привозное. Мы говорим: надо поддерживать своих.

Говорим - и одновременно набираем сообщение в родственном чате. Телефон в руке собран далеко отсюда. Кофе в чашке тоже приехал издалека, и с этим уже ничего не поделать.

Через два дня - магазин, полка с молочкой. Две упаковки, почти одинаковые. Слева наша, справа привозная, дешевле на сто или двести теңге.

Рука тянется вправо. Быстро, не раздумывая, будто это не мы вчера говорили про своих.

Как покупатели мы выбираем по цене и привычке. И это нормально: экономить - это дисциплина, стыдиться тут нечего, особенно когда в тележке еще пять позиций.

Как работники мы хотим, чтобы выбирали нас. Мы ведь тоже где-то работаем - завод, аптека, кафе, стройка, автосервис. И нам очень хочется, чтобы наш товар взяли, даже если рядом стоит дешевле.

Одно и то же действие. В одном случае мы называем его здравым расчетом, в другом - несправедливостью.

Дальше арифметика. Патриотизм тут ни при чем. Производство живет объемом: чем больше одинаковых упаковок сходит с линии, тем дешевле каждая. Оборудование уже куплено, наладчик уже на зарплате, остается размазать их по тиражу.

Наш рынок небольшой. Поэтому местная упаковка часто стартует дороже привозной, рассчитанной на сто миллионов покупателей. Мы выбираем дешевле, тиража нет, цена не падает, мы снова выбираем дешевле. Круг знакомый.

Есть и вторая сторона, про которую мы редко думаем у кассы. За привозное платят валютой, а валюту в страну кто-то должен сначала завезти - продать нефть, металл, зерно, услугу. Каждая наша покупка тихо голосует еще и за это.

Лозунги тут не работают. Работает объем: устойчивый спрос, крупные заказчики, госзакупки с понятными правилами. Именно он делает цену нашей упаковки такой, чтобы рука сама потянулась влево.

Мы голосуем за своих словами и за чужих кошельком.

Самое честное тут вот что: в магазине мы покупатели, а на работе производители. Между этими двумя ролями лежит один кассовый чек.

Мы редко меняем мнение об экономике. Обычно мы меняем сторону.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 🔥 4
  • 💯 4
  • 😭 2
Post #579 471
Пенсионные накопления: чьи это деньги и почему за них надо отвечать самому

Асхат водит фуру пятнадцать лет. Про пенсию он не думает: до нее далеко, дел хватает и без нее. В июле зять показал ему приложение, где виден пенсионный счет. Асхат зашел первый раз в жизни. Увидел цифру с шестью нулями и сказал: «Это что, мое?»

Мое. Каждый месяц 10% зарплаты уходит на этот счет. Деньги, которых человек никогда не держал в руках и которые при этом записаны на его имя, принадлежат ему и наследуются.

На 1 сентября 2026 года на индивидуальных пенсионных счетах казахстанцев лежало 27,12 трлн теңге. Самих счетов - 12,68 млн. В среднем это около 2,14 млн теңге на счет, чуть больше четырех средних зарплат по стране.

Эти деньги не лежат в сейфе. Их вкладывают. Основную часть инвестирует Национальный Банк, и структура открыта: около 43% отдано в долг государству через гособлигации, еще около 38% вложено через индексные стратегии, грубо говоря - в корзину акций крупных мировых компаний.

Здесь есть своя логика, и ее почти никто не объясняет.

Нацбанк отвечает почти за все пенсионные активы страны - это около 28,5 трлн теңге чужих денег вместе со взносами работодателей, включая накопления тех, кто выходит на пенсию завтра. Такой портфель водят как автобус с полным салоном: аккуратно, без резких маневров. Задача - довезти, а не приехать первым. Поэтому базовый портфель консервативный, и это нормально.

Такая стратегия дает главное, ради чего система и создавалась: деньги на месте, выплаты идут, накопления не зависят от настроения рынка в отдельно взятый месяц.

И тут появляется вопрос, который касается лично вас. Один общий портфель рассчитан сразу на всех. А сроки у людей разные. Человеку за пять лет до пенсии нужна максимальная сохранность. Асхату, которому до выплат еще лет двадцать, подходит и более смелая стратегия: у него есть время, чтобы спокойно пережить колебания рынка.

Именно поэтому в системе появился второй этаж - право самому выбрать управляющего. Часть накоплений можно передать в частную управляющую компанию, а с 7 сентября 2026 года разрешено передавать до 100% обязательных взносов. Счет при этом остается в ЕНПФ. В Нацбанке такой переток приветствуют: деньги приходят на фондовый рынок, растут ликвидность и глубина рынка.

Управляющие работают по-разному, и результаты у них с начала года отличаются в разы. Выбор означает, что вы берете ответственность на себя: смотрите стратегию, сроки, комиссии и решаете сами.

Теперь главное. На 1 сентября 2026 года накопления в управление частным компаниям передали 105 398 человек. При 11,4 млн счетов по обязательным взносам это меньше одного человека из ста. Право есть у каждого работающего, пользуются им единицы.

Что это значит для вас❓
Зайдите в свой пенсионный счет. Это пять минут. Посмотрите не только итоговую сумму, но и поступления: доходят ли взносы каждый месяц и совпадают ли они с вашей зарплатой. Дальше решите осознанно, кто управляет вашими деньгами, и исходите из возраста: сколько лет осталось до выплат и готовы ли вы к колебаниям ради возможной доходности. Решение не трогать ничего - тоже решение, и оно должно быть вашим, а не результатом того, что вы ни разу не открыли приложение.

Кто не выбирает, за того уже выбрали❗️
Пенсионный счет выглядит как что-то далекое и государственное. На деле это самый крупный личный актив большинства работающих людей, просто очень медленный. Его судьба складывается из решений, которые человек либо принимает сам, либо не принимает вовсе.

Экономика не сложная. Ее просто редко объясняют.

😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ

Linkedin | Facebook | Instagram
  • 💯 6
  • 🔥 5
  • ⚡ 2
Older posts →

About this channel

How can I read @economic_basics without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Экономический ликбез: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Экономический ликбез have?
Экономический ликбез (@economic_basics) has 1.41K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Экономический ликбез know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →