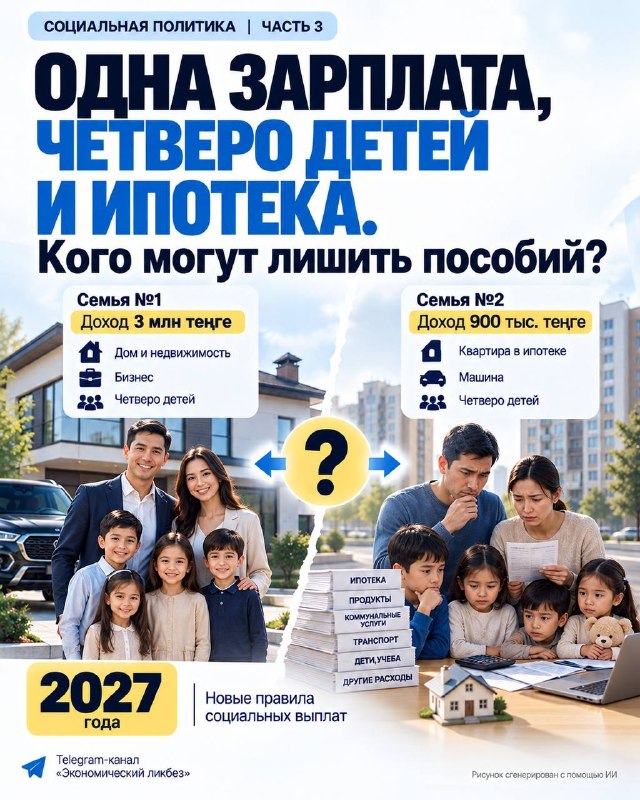
Одна зарплата, четверо детей и ипотека. Кого могут лишить пособий? Часть 3
Представьте две семьи. В каждой четверо детей, квартира и машина.
Одна семья зарабатывает 3 млн теңге в месяц. Другая 900 тысяч, из которых большая часть уходит на ипотеку, продукты и детей.
Обе многодетные. Но живут совершенно по-разному.
Семья №1. Доход 3 млн теңге
Двое родителей, четверо детей. Есть дом, дополнительная недвижимость и бизнес.
На каждого члена семьи итого приходится 500 тысяч теңге в месяц.
По новой методике такой доход даёт +125 баллов. Имущество и бизнес тоже учитываются.
Семья может попасть в число наиболее обеспеченных и потерять право на некоторые пособия.
▪️ Семья №2. Доход 900 тысяч теңге
Тоже четверо детей. Оба родителя работают. Есть квартира в ипотеке и машина.
Посмотрим на примерный месячный бюджет:
▫️Ипотека: 300 тысяч.
▫️Продукты: 260 тысяч.
▫️Коммунальные услуги и связь: 55 тысяч.
▫️Транспорт: 65 тысяч.
▫️Дети, одежда и учёба: 150 тысяч.
▫️Другие расходы: 50 тысяч.
Всего 880 тысяч теңге. Из зарплаты остаётся 20 тысяч.
На бумаге семья выглядит благополучной. Две зарплаты, квартира, автомобиль.
Но стоит одному родителю потерять работу, и денег уже не хватит.
Вот почему имущество и зарплата ещё не показывают, сколько у семьи реально остаётся на жизнь.
Семья №3. Доход 350 тысяч теңге
Четверо детей, работает один родитель. Семья снимает жильё, накоплений практически нет.
На каждого приходится около 58 тысяч теңге в месяц. Для такой семьи даже небольшое пособие имеет большое значение.
❗️Возьмём условную выплату в 60 тысяч теңге.
▫️Для семьи с доходом 3 млн это всего 2% дохода.
▫️Для семьи с доходом 350 тысяч это уже 17%.
Сумма одинаковая, но для одной семьи это дополнительные деньги, а для другой возможность оплатить продукты или коммунальные услуги.
Семья №4. Ребёнок с инвалидностью
Один родитель работает и получает 650 тысяч теңге. Второй постоянно ухаживает за ребёнком с инвалидностью.
Есть квартира, машина, расходы на лечение и реабилитацию.
На каждого из трёх членов семьи приходится около 217 тысяч теңге.
Но здесь важная деталь.
▫️Пособие самому ребёнку с инвалидностью защищено от новых ограничений.
▫️А вот пособие родителю, который за ним ухаживает, может зависеть от категории благополучия семьи.
Получается, семья может сохранить одну выплату и потерять другую. При этом родитель, занятый уходом, часто не может выйти на работу и зарабатывать.
Такой уход тоже имеет прямую экономическую стоимость. Если бы его выполнял наёмный специалист, за эту работу пришлось бы платить.
А если семья потеряет доход? Правила предусматривают ежемесячную проверку положения семьи.
Если доход упал и категория изменилась, приостановленные выплаты могут возобновить.
Но насколько быстро? Для семьи, оставшейся без зарплаты, даже месяц ожидания может стать серьёзной проблемой.
Что это значит для вашего кошелька? Государство будет учитывать доходы, имущество, работу и другие обстоятельства семьи. Но квартира в ипотеке, машина и две зарплаты ещё не означают, что у семьи много свободных денег.
Поэтому важно, чтобы система правильно оценивала положение семьи и позволяла быстро исправлять ошибки.
У государства всегда ограниченное количество денег. Поэтому вопрос, кому помогать в первую очередь, вполне разумен.
Но смысл реформы должен быть понятен обычному человеку.
Если одним перестали платить, а другим от этого не стало легче, изменились прежде всего расходы бюджета.
Если же нуждающиеся семьи стали получать больше помощи, а бедность сократилась, результат будет другим.
Поэтому главный вопрос реформы 2027 года: сколько людей благодаря новым правилам действительно станут жить лучше?
😄 ЭКОНОМИЧЕСКИЙ ЛИКБЕЗ
Linkedin | Facebook | Instagram
Post #597
516
- 👍 49
- 🔥 6
- ⚡ 3
- 😁 1