Post #50
37

 알트
@altfuture
Showing posts older than #51 · Back to latest
USDS라는 탈중앙 스테이블코인을 발행할 수 있는 플랫폼으로, 디파이 내에서 중앙은행 역할을 하며, 독보적인 위치를 가지고 있다. 이 스테이블코인을 중심으로하는 대출, 예치, 고정 금리, RWA 자본 배분 등 다양한 기능을 함께 운영한다. 전통금융이 온체인 통화와 신용 시스템을 연결하려 할 때 활용할 수 있는 기능이 많다.
하지만, 결제와 거래소 시장에서는 여전히 USDT/USDC가 압도적이다. 유저 입장에서 훨씬 편리하기 때문이다. 그래도 USDS는 디파이 저축과 온체인 자본배분에서는 독자적인 지위를 갖고 있다. 스카이의 해자는 스테이블코인 자체보다 담보대출, 저축금리, 유동성 관리와 자산운용이 하나의 대차대조표로 연결돼 있다는 데 있다.
최근 90일 기준 총수익의 약 45%가 저축금리 등의 자금조달 비용을 제외한 프로토콜 수익으로 남는다.
높은 수준이지만 기업의 순이익률과 같은 개념은 아니다. 스카이의 수익성은 보유 자산의 수익률과 USDS 이용자에게 지급하는 금리 사이의 스프레드에서 나온다.
스카이의 가치 귀속 구조는 명확하다. 프로토콜 이익으로 SKY를 시장에서 매수하고 이를 스테이커에게 분배한다.
다만 최근 90일 동안 실제 토큰 매수에 쓰인 금액은 프로토콜 수익의 약 8%로, 최근에 집행된 귀속 규모가 수익 전체에 비해 크다고 보기는 어렵다. DAO 투표를 통해 토큰 가치 귀속은 변동될 수 있다.
SKY는 최대 공급량이 고정돼 있고 신규 배출이 영구적으로 비활성화돼 있다. 대부분의 물량도 이미 유통돼 있어 희석 구조는 비교 대상 중 가장 깨끗한 편이다.
탈중앙 스테이블코인(USDS) 유통, 대출, Morpho 기반 vault 운영, Pendle을 통한 고정금리 상품 그리고 RWA 자본 조달까지 다양한 기능을 가지고 있다.
따라서, 금융사와 한번 연동하면 여러 기능을 한번에 제공할 수 있다. 하지만, 그 만큼 DAO, RWA 법인, 수탁기관, 제3자 프로토콜 등이 함께 움직여야 하므로 운영·거버넌스 복잡성이 리스크로 작용할 수 있다.
최근 90일을 연환산하면 FDV는 프로토콜 수익의 약 8.1배로 여전히 메이저 디파이 가운데 낮은 편이다.
다만 최근 수익 중 SKY 매수에 연결된 비율은 약 8%에 불과해, 프로토콜 수익 배수만으로 토큰이 싸다고 단정해서는 안 된다.
외부의 요소에 대한 의존성이 있는 편이다. 예를 들어, 담보로 받은 암호화폐가 붕괴하거나, RWA를 보관하는 수탁기관과 법적 구조에 문제가 생기거나, 오라클과 청산 시스템이 제대로 작동하지 않으면 USDS의 페그와 프로토콜의 지급능력이 함께 흔들릴 수 있다.
물론 다른 프로토콜들도 서로 어느정도 의존하지만, 스카이의 경우 특히 기능이 많다보니 DAO가 복잡한 기능들과 수치들을 조절해야하는 부담이 크다.
과거에도 그랬고 아마 미래에도 탈중앙화 스테이블코인(USDS)은 틈새 시장에 머물 가능성이 높다.
금리 하락으로 자산 운용수익과 저축금리가 함께 내려갈 수 있으며, 두 금리의 스프레드와 USDS 공급량이 실제 수익성을 결정한다.
만약 극단적인 담보 손실이 발생하면 USDS 페그와 상환가치, 프로토콜 잉여금에 영향을 줄 가능성이 크다.
- 프로젝트: 8.5점
- SKY 토큰: 8점
스카이는 프로토콜 수익성, 낮은 밸류에이션, 사실상 완료된 유통과 프로그램화된 SKY 매수라는 강점을 모두 갖고 있다. 다만 최근 90일 동안 실제 토큰 매수에 연결된 금액은 프로토콜 수익의 약 8%였다. 프로토콜은 매우 싸지만, 그 수익이 토큰으로 전달되는 속도는 아직 기대보다 느리다.
은행처럼 달러 부채를 발행하고, 자산운용사처럼 담보와 RWA에 자본을 배분한다. 이 구조는 높은 수익을 만들지만, 동시에 금리와 수탁기관, 법적 구조, 거버넌스에 대한 의존성을 키운다.
좋은 점은 이 복잡한 시스템에서 발생한 이익이 프로그램화된 SKY 매수와 스테이킹 보상으로 연결되고, 신규 토큰 발행도 막혀 있다는 것이다. 만약 금융 레고로서 외부 기관/플랫폼에 연동되어 매출과 수익이 크게 늘어나면 높은 토큰 가치 귀속을 기대해볼 만하다.

이쪽 분야에서는 유동성이 경쟁력이기도 한데, 2위인 Morpho와는 거의 2배 격차로 큰 유동성(TVL)을 가지고 있다.
아베의 해자는 단순한 스마트컨트랙트 기술이 아니다. 오랜 운영 기록과 깊은 유동성, 여러 체인과 금융앱에 축적된 통합이 신규 경쟁자가 단기간에 복제하기 어려운 네트워크 효과를 만든다.
아베 V4는 별도의 대출 시장을 만들 때마다 유동성을 처음부터 모아야 했던 문제를 해결한다. 신규 시장이 아베의 기존 유동성을 공유할 수 있어, 아베가 단순 대출 앱에서 온체인 신용 인프라로 확장될 가능성이 커졌다.
대출 수요가 있는한 꾸준한 수익이 나고, 과도한 토큰 보상으로 매출이 뻥튀기 된 것도 아니다.
수익은 과도한 토큰 보상보다 실제 차입 수요에서 발생한다. 다만 담보자산 가격과 레버리지 수요, 스테이블코인 금리에 따라 차입 잔액과 이자율이 변하기 때문에 시장 사이클의 영향을 받는다.
AAVE의 가치 귀속은 자동화된 권리가 아니다. DAO가 프로토콜 수익을 바이백에 배정할 때만 작동하며, 매입한 토큰도 소각되지 않아 향후 다시 사용될 수 있다.
실제로 KelpDAO 사건 이후 재무 건전성을 확보하기 위해 바이백이 중단됐다.
전체 공급량의 약 96%가 이미 유통돼 예정된 대규모 언락은 없다.
손실은 Umbrella에 예치된 aToken과 GHO, 기존 Safety Module 및 DAO 자산을 통해 처리하며, 손실을 메우기 위해 새로운 AAVE를 자동 발행하는 구조는 확인되지 않는다.
온체인 대출 시장에서 압도적인 점유율을 가지고 있으며 이더리움뿐 아니라 여러 L1와 L2에 배포돼 있어 대출 카테고리의 표준에 가깝다.
금융사가 아베를 검토하는 단계는 이미 지나고 있다. Kraken DeFi Earn처럼 중앙화 플랫폼의 고객 예치금이 아베로 연결되고 있으며, Horizon과 Aave App은 기관과 리테일까지 유통 범위를 넓히고 있다.
최근 90일을 연환산하면 FDV는 프로토콜 수익의 약 23배다. 디파이 대표 프로토콜 가운데 과도하게 비싼 수준은 아니지만, 바이백이 중단된 현재 홀더에게 직접 귀속되는 가치까지 기준으로 보면 싸다고 단정하기 어렵다.
담보자산이나 오라클, 브리지에서 문제가 발생하면 그 자산을 담보로 빌려간 대출이 부실해질 수 있다. 이 경우 같은 시장에서 대출 자산을 공급한 이용자에게 출금 제한과 손실 위험이 전가될 수 있다. 아베는 공급/차입 한도와 LTV 조정, 시장 분리로 위험을 제한하지만, 담보 선정 실패까지 완전히 제거할 수는 없다.
하지만, 향후 디파이가 메인스트림에 통합되면 가장 먼저 수혜를 볼 수 있는 프로젝트 중 하나라고 생각한다.
2026년 4월, KelpDAO의 크로스체인 브리지 취약점으로 무담보 rsETH가 생성됐고, 공격자는 이를 아베 담보로 사용해 ETH를 빌렸다.
아베 자체 컨트랙트가 해킹된 것은 아니지만, 담보자산과 브리지 리스크가 대출 프로토콜로 전염될 수 있음을 보여준 사건이었다. 이후 프로토콜과 생태계 참여자들이 공격자 포지션을 청산하고 대부분의 rsETH를 회수했지만, 이 과정에서 일부 시장의 출금이 제한되고 AAVE 바이백도 중단되었으며 AAVE 토큰 가치가 10% 이상 하락했다.
- 프로젝트: 8.5점
- AAVE 토큰: 7.5점
아베가 좋은 프로토콜인 것은 확실하다. AAVE도 좋은 토큰에 가깝다.
하지만, AAVE 홀더가 받는 가치는 소각으로 확정된 권리가 아니라, DAO와 법인의 판단이 허락하는 범위 안에 있는 것이다. 또한, 높은 매출에 비해 상대적으로 낮은 홀더 귀속이 조금 아쉽다.
추가로, 전통 은행과 달리 초과 담보를 바탕으로 대출 풀을 운영하다보니 구조적으로 매출 대비 수익률이 낮을 수 밖에 없다. 높은 TVL에 비해 생각보다 낮은 수익 및 홀더 귀속이 발생하는 이유다.

- 인센티브 없이도 실제 수요가 있는가
- 프로토콜의 경제적 가치가 토큰에 귀속되는가
- 향후 희석이 그 가치를 집어삼키지 않는가
1) 프로젝트가 돈을 벌어도 토큰 바이백/소각 X
2) 앞으로 풀릴 팀/VC 물량이 많음
3) 유저 리워드/인센티브가 수익보다 커서 결과적으로 적자

1) 스테이블코인/통화 시스템
- Sky, Ethena
2) 대출
- Aave, Morpho, Spark
3) 현물 거래/유동성
- Uniswap, Aerodrome Finance,
Curve Finance
4) 파생상품/수익률 거래
- Pendle, GMX, Lighter
5) RWA
- Ondo, Centrifuge
6) 온체인 신용
- Maple Finance

1) 미국 재정적자로 국채 발행량이 계속 증가. 금리와 이자 부담도 같이 증가함.
2) 그런데 USDT와 USDC 같은 달러 스테이블코인 발행사들이 준비자산으로 단기 미국 국채를 대량 매입하기 시작. 미국은 법으로 스테이블코인의 준비자산을 현금과 단기 국채 등에 묶어야함. 스테이블코인이 커질수록 국채 수요도 함께 커짐.
3) 한술 더 떠 아예 국채를 토큰화하면, 전 세계 온체인 자금이 국채를 24시간 사고팔 수 있음. 국채는 단순한 투자상품을 넘어 스테이블코인과 디파이, 기관 금융에서 현금처럼 움직이는 담보가 됨.
- ETF: 암호화폐 투자자 시장 파이를 키움
- 스테이블코인: 국채 수요를 만듦, 글로벌 원화 사용도 원활하게 함
- 토큰화 국채: 국채를 24시간 거래하고 디파이와 전통 금융에서 담보로 쓰기 더욱 쉬워짐.

비트코인 가격 움직임의 상당 부분은 글로벌 유동성 사이클과 연결돼 있다.
중요한 것은 연준 하나가 아니다. 미국, 중국, 유럽의 중앙은행과 정부, 상업은행이 함께 만드는 총 글로벌 유동성을 봐야 한다.
연준이 긴축하더라도 중국이나 유럽이 유동성을 공급하면 전체 유동성은 늘어날 수 있다. 2017년이 대표적인 사례다.
글로벌 유동성은 연간 약 8%씩 확대되고 있다. 여기에 인플레이션까지 고려하면 구매력을 유지하기 위해서는 약 11%의 수익률이 필요하다.
2021년 당시 라울 팔은 비트코인과 기술주가 통화가치 하락을 뛰어넘을 수 있는 소수의 자산이라고 봤다. 그의 주장은 지금도 유효하다.
과거 크립토의 핵심 논리는 가치저장과 유동성 확대였다.
지금은 여기에 AI 에이전트 경제라는 새로운 논리가 더해지고 있다.
앞으로 수백만, 수십억 개의 AI 에이전트가 서비스를 구매하고, 자원을 배분하며, 기계의 속도로 서로 정산해야 한다.
하지만 청산소, 환거래은행, 영업시간과 긴 결제 주기에 의존하는 기존 금융 인프라는 이를 감당하기 어렵다.
블록체인은 프로그래밍이 가능하고, 중개자 없이 거래할 수 있으며, 즉시 정산이 가능하다.
따라서 블록체인은 AI 에이전트가 대규모로 거래하는 경제와 함께 확장할 수 있는 금융 인프라가 될 수 있다.
AI 경제가 성장할수록 블록체인이 더욱 필요해질 수밖에 없다는 논리가 만들어지고 있는 것이다.

1) 보조금과 토큰 인센티브에 의존하지 않는 실제적이고 지속적인 사용 수요
2) 네트워크 효과나 유동성, 기술적 우위로 쉽게 대체되기 어려운 위치
3) 신규 발행과 인센티브 비용을 제외한 경제적 가치가 토큰에 귀속
4) 향후 순희석률과 내부자 매도 압력이 낮고, 팀·DAO·홀더의 이해관계가 정렬
5) 현재 FDV가 향후 토큰이 포착할 가치에 비해 낮음 (저평가됨)
6) 규제 위험이 낮고, 단일 조직의 임의적인 결정에 과도하게 의존하지 않음
7) 동일 조건이라면 더 최근에 출시된 신생 토큰
8) 이번 사이클의 내러티브와 메타에 부합


로빈후드는 미래에 2,800만 고객을 온체인으로 데려올 수 있는 버튼을 가지고 있다.
그리고 높은 확률로 그 고객들은 토큰을 유니스왑에서 샀다고 기억하지 않을 것이다. 로빈후드에서 샀다고 기억하겠지.
로빈후드는 여러 DEX와 마켓메이커를 고객 주문 앞에 줄 세운다.
사실 이건 로빈후드가 가장 잘하던 일을 온체인으로 옮긴 것뿐이다. 2025년 로빈후드 거래 기반 매출의 88%가 주문 라우팅에서 나왔으니까.
어떤 토큰을 거래 화면에 띄우고 매수 버튼을 붙일지는 그들이 결정한다.
Lighter가 $11M의 리워드를 뿌리면서까지 로빈후드 앱에 올라갔다. CEX 상장을 방불케 하는 권력이다.
유니스왑은 거래, Morpho는 대출, 다른 프로토콜은 스테이킹과 파생상품 레고로 조립된다.
프로토콜은 뒤로 숨고, 금융앱이 앞에 선다.
아, 디파이의 대중화가 이런 모습이었구나.
그런데 이 플레이북은 로빈후드만의 것도 아니다.
한국에서는 토스가 화폐 3.0과 3,000만 사용자를 앞세워 비슷한 그림을 그리고 있다.
대중은 지갑을 만들고 디파이로 이동하지 않는다. 절대.
그러니 디파이가 먼저 자신의 모습을 지우고 금융사의 체인과 슈퍼앱을 안으로 들어가서 레고가 되어야 한다.
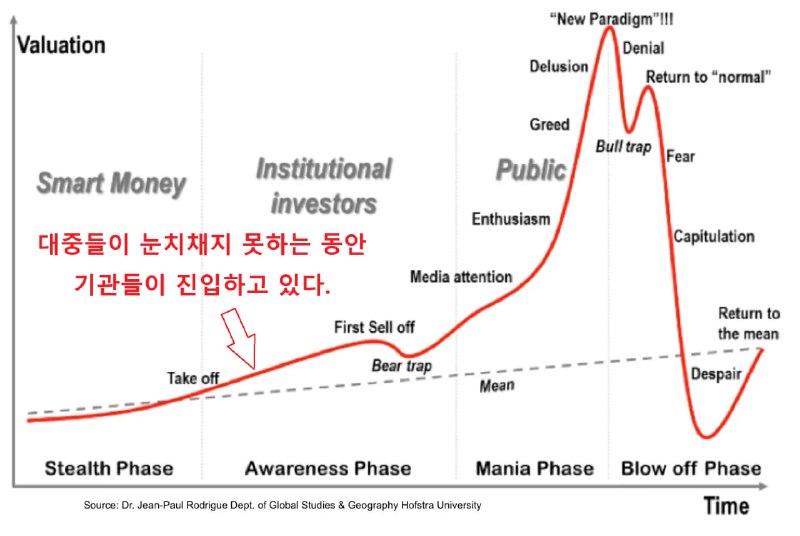
이 흐름은 우리가 모르는 사이 조용히, 그러나 빠르게 진행되고 있다.