TGViewer
Channel Public Channel
100-year portfolio

100-year portfolio

@year100portfolio

Илья Рассамакин. Канал о том, как мыслить капиталом на десятилетия.

Сотрудничество и вопросы: @rassamakinilya
Subscribers
306
Photos
76
Videos
3
Links
9
Recent Posts 15 shown
Post #171 75
Начало поста выше ⤴️

🇺🇸 И всё это происходит всего за несколько месяцев до промежуточных выборов в США
Очевидно, что доступность товаров и услуг и стоимость жизни станут одной из главных тем для избирателей. Возросшие ставки по ипотеке уже фигурируют на многих полосах СМИ.

Трамп на этом фоне сразу же потребовал снизить ставку до 1%. Его угрозы мы помним ещё с прошлой недели. WSJ при этом говорит, что с Уоршем Трамп на телефоне и вроде как нападок, как на Пауэлла, пока не предвидится.

Сам Уорш после решения отдельно подчеркнул, что центральный банк должен оставаться независимым.

📉 Как отреагировали рынки?
Решение ФРС было практически полностью заложено в цены. Утром в день заседания рынок оценивал вероятность повышения примерно в 90%. Но негативная реакция всё равно произошла.
Доходность облигаций выросла: 10-летние трежеря превысили 5%, а акции снизились.

При этом реакцию рынка облигаций я бы не назвал панической. На фоне всех обстоятельств доходности оставались в относительно узком диапазоне.

Более того, часть аналитиков считает, что решимость Уорша бороться с инфляцией в конечном счёте поддержала рынок облигаций: инвесторы получили более чёткий сигнал о том, что ФРС действительно готова возвращать инфляцию к 2%.

🔮 Теперь внимание рынка переключается на октябрь и декабрь.
Фьючерсы на ставку после заседания показывали высокую вероятность ещё одного повышения до конца года, а прогнозы самого FOMC также указывают на как минимум один дополнительный шаг.

ФРС фактически открыла дверь к дальнейшему ужесточению, и теперь всё будет зависеть от инфляции и цен на энергоносители.

Посмотрим, что там придумает Бессент 😏

PS: В части портфеля, как я и прежде говорил, каких-то серьёзных ребалансировок не делаю. Cкорее, это возможность подфиксить сильно выросшие позиции и присмотреться к fixed income. Да, доходности могут еще подрасти, но текущие уровни уже очень интересны для входа.
  • 🔥 6
  • 👍 4
Post #169 77
🇺🇸 ФРС снова повышает ставки. Что пошло не так?
Федеральная резервная система США впервые с 2023 года единогласно повысила процентную ставку на 25 б.п., до диапазона 3,75–4%. В заявлении FOMC говорится, что решение должно способствовать «более своевременному» возвращению инфляции к целевому уровню в 2%.

Коротко о хронологии развития ситуации:
• В 2023 году регулятор завершил стремительный цикл повышения ставок, доведя их до максимального за два десятилетия уровня.
• В 2024 году началось снижение ставки по мере замедления роста цен.
• В начале 2025 года ФРС взяла паузу, поскольку тарифы угрожали вновь ускорить инфляцию.
• Осенью прошлого года регулятор вернулся к смягчению денежной политики.

Напомню, что эти меры в прошлом году были своего рода страховкой от возможного спада на рынке труда. Который, на минуточку, так и не произошёл. Уровень безработицы постепенно снизился до 4,1%, а темпы найма оставались достаточно высокими, чтобы создавать рабочие места для новых участников рынка труда.

При этом инфляция оказалась более устойчивой, чем рассчитывала ФРС. И здесь есть важный нюанс. Если смотреть не на номинальную ставку, а на реальную (за вычетом инфляции), то она сейчас ниже, чем была в момент начала цикла снижения. Поэтому предыдущие снижения сделали реальные денежно-кредитные условия мягче, чем можно было бы предположить, просто посмотрев на номинальные уровни.

Ну и, конечно, за последние два года ФРС столкнулась сразу с несколькими инфляционными шоками:
• тарифами;
• ростом цен на энергоносители на фоне войны с Ираном;
• параллельно бум ИИ вызвал огромный инвестиционный цикл, который поддержал экономический рост и спрос.

Так что, как бы рынок ни закладывался в начале 2026 года, реальность оказалась проинфляционной.

📈 Сколько повышений нас ждёт?
ФРС редко ограничивается одним изменением ставки после того, как принимает решение о повышении или снижении: изменение на 25 б.п. само по себе не оказывает огромного влияния на условия кредитования.

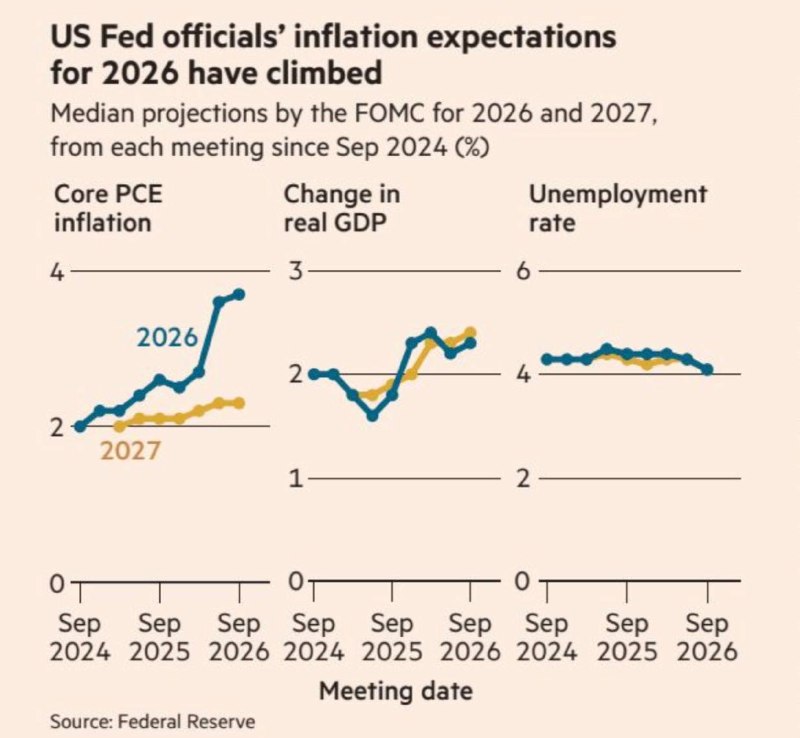
В новых прогнозах 16 из 18 участников заседания заложили как минимум ещё одно повышение ставки в 2026 году. Это уведёт ставку чуть выше 4%.

При этом аналитики не так единодушны.

Например, Goldman Sachs считает, что экономические основания для дальнейшего агрессивного повышения ставок остаются слабыми. Так, базовый рост цен за последние три месяца был ниже, чем за предшествующие им три месяца, а значительная часть превышения целевого уровня инфляции объясняется разовыми факторами, а не перегревом экономики.

Контраргумент заключается в том, что ожидание нормализации разовых факторов затягивается.
Цены на энергоносители должны были уже снизиться. Ослабление рынка труда должно было уменьшить давление на зарплаты и цены. Но вместо этого нефть дорожает, а работодателям приходится активнее конкурировать за работников.

Продолжение ниже ⤵️
  • ❤ 3
  • 💯 3
Post #168 93
Держим руку на пульсе: самое важное на этой неделе
После волатильной прошлой недели для Уолл-стрит начинается относительно спокойный период с точки зрения макростатистики. Основное внимание инвесторов будет сосредоточено на геополитике и нескольких крупных корпоративных событиях.

В четверг Дональд Трамп примет Си Цзиньпина в Белом доме. Обсуждать будут торговлю, тарифы, Тайвань и AI. Инвесторы также будут следить за возможными договоренностями по закупкам американских товаров со стороны Китая, в частности Boeing.

В среду Meta проведет двухдневную конференцию Connect, где ожидаются новые вводные по AI, обновления по AI-очкам и технологиям виртуальной и смешанной реальности.

Из других событий недели - День инвестора McDonald’s, публикация глобальных PMI и объявление Минфина США о выкупе облигаций.

#weekly_macro
  • 🔥 3
  • ❤ 2
  • 👍 2
Post #167 147
Держим руку на пульсе: самое важное на этой неделе
Для Уолл-стрит начинается одна из главных недель года. Уже в эту среду ФРС определится со ставкой.

Рынок почти полностью ожидает повышения на 25 б.п. После публикации августовского CPI вероятность такого сценария выросла примерно до 88% против 59% неделей ранее.

При этом вопрос уже не столько в самом повышении, сколько в том, что скажет Уорш о дальнейшей траектории ДКП. На фоне ускорения инфляции, дорогой нефти и роста доходностей трежерис задача непростая.

Ниже - главные события недели 👇

🏦 ФРС в среду: главное событие недели
После августовского CPI рынок резко увеличил ожидания повышения ставки на 25 б.п. Общая инфляция выросла на 0,4% м/м и 3,4% г/г, в целом без сюрпризов. Основной вклад внес рост цен на бензин - 3,9% м/м и 27,4% г/г. Базовая инфляция вышла немного выше ожиданий - 0,3% м/м и 2,4% г/г.

Таким образом, инфляция остается повышенной, в то время как каких-то значимых инсайтов по итогам CPI ФРС не получил.

С учетом таких вводных кажется, что повышение ставки на следующем заседании очень даже вероятно. Однако ключевая интрига - как отреагируют трежерис.

На прошлой неделе доходность 10-леток закрылась около 4,97%, а в моменте почти достигла 5%. Таким образом, вопреки объявлению Министерства финансов об увеличении объема выкупа облигаций, чтобы сбить доходность, она, наоборот, выросла.

На мой взгляд, все довольно логично и мы наблюдаем сочетание факторов: рост цен на нефть, опасения по поводу инфляции, жесткая позиция центральных банков и бюджетный дефицит. Все это приводит к росту доходности мировых облигаций.

Я не исключаю, что в сценарии более жесткого Феда 10-летние облигации могут превысить уровень в 5%. На мой взгляд, это усилит тезис о более привлекательном уровне облигаций по сравнению с акциями. Так что для инвесторов это хорошая возможность зафиксировать высокие доходности в качественных эмитентах.

🛢️ Нефть снова в центре внимания
Ситуация на нефтяном рынке на прошлой неделе резко ухудшилась. Йеменские хуситы резко продвинулись в сторону Баб-эль-Мандеба и взяли под контроль стратегический остров Перим. Параллельно после атаки Саудовская Аравия закрыла трубопровод East-West - ключевой альтернативный маршрут экспорта нефти в обход Ормузского пролива.

В результате Brent на прошлой неделе поднимался выше $110 за баррель, а по итогам недели закрылся около $104 за баррель.

Кстати, на этом фоне появились слухи об обсуждении запрета на экспорт нефтепродуктов из США... Очевидно, перед выборами это не самая лучшая ситуация. В общем, инфляционные риски растут по всему миру.

🤖 Salesforce и корпоративный AI
Из корпоративных событий стоит выделить Salesforce.

В среду компания проведет Investor Day и аналитическую сессию в рамках Dreamforce. Будем следить за комментариями по росту бизнеса, AI-направлению и перспективам корпоративного спроса.

#weekly_macro
  • 🔥 8
  • 👍 1
  • 🥰 1
Post #165 225
Держим руку на пульсе: самое важное на этой неделе
Уолл-стрит входит в укороченную праздничную неделю в ожидании августовского CPI. Отчет выйдет в пятницу и фактически станет последней крупной макропубликацией перед заседанием ФРС 16 сентября.

После выступления Уорша и сильных данных по занятости на прошлой неделе ожидания повышения ставки выросли. Так что теперь инфляция может стать решающей для понимания дальнейшей траектории ДКП.

Ниже - главные события недели 👇

👷 Рынок труда сильнее ожиданий
Августовский отчет по занятости оказался намного сильнее прогнозов. Американская экономика создала 162 тыс. рабочих мест, что почти в три раза больше ожидавшихся 58 тыс. Июльский показатель при этом пересмотрели с -23 тыс. до +21 тыс., а безработица осталась на уровне 4,1%.

После выхода данных вероятность повышения ставки на сентябрьском заседании выросла примерно до 58%, хотя еще днем ранее рынок оценивал оба сценария примерно поровну.

Похоже, сильная статистика усилила аргументы в пользу повышения на 25 б.п. Теперь все внимание приковано к инфляции.

🌡️ CPI: главный тест перед ФРС
В пятницу выйдет августовский CPI. Напомню, что в июле годовой показатель составил 3,4%. При этом еще в мае инфляция в США составляла 4.2% в годовом выражении. Таким образом, темпы роста потребительских цен замедляются второй месяц подряд.

Здесь интересно отметить комментарии Кристофера Уоллера в прошлый четверг: он дал понять, что будет выступать за сохранение текущего уровня ставки на следующем заседании ФРС, если охлаждение цен продолжится.

Трамп при этом остается непреклонен и вновь активно выступает за снижение, а также угрожает прекратить торговлю со всеми странами, с которыми у США есть торговый дефицит. Интересно, что думает по этому поводу Уорш))

Тем временем госдолг продолжает расти: в августе он прибавил еще $404 млрд. На минуточку, за год обязательства США увеличились на $2,9 трлн.

На следующей неделе Бессент начинает ранее объявленную программу выкупа долгосрочных облигаций. Ходят слухи, что Минфин уже на прошлой неделе шаманил с некоторыми операциям, но посмотрим реакцию на официальную программу.

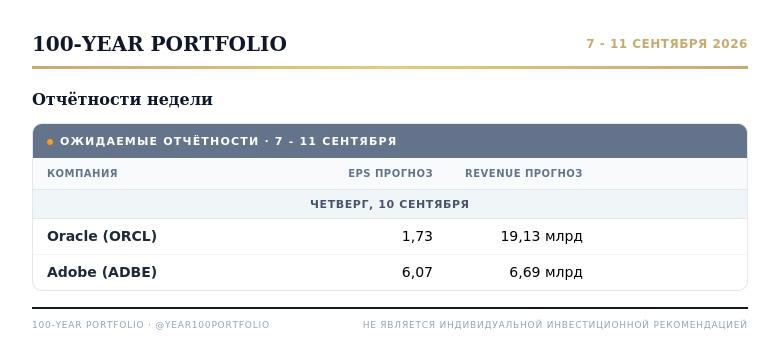
☁️ Oracle: очередной тест для AI
В четверг результаты представит Oracle. Будем следить за темпами роста облачной выручки, капитальными расходами и сроками окупаемости новых дата-центров.

Еще одним важным событием для любителей AI станет выступление Nvidia на конференции Goldman Sachs.

В тот же день отчитается Adobe.

Сегодня фондовые рынки США будут закрыты в связи с празднованием Дня труда.

#weekly_macro
  • 👍 13
  • ❤ 6
  • 🔥 3
Post #164 154
Начало поста выше ⤴️

💻 Что купить в длинной дюрации?
Купить длинные трежеря, думаю, все смогут и без меня. Так что я хотел бы обратить внимание на корпоративный сегмент, в особенности на долг гиперскейлеров. В частности, я слежу за выпусками Microsoft (AAA/Aaa) и Alphabet (AA+ / Aa2). Доходности там выше 6%.

Почему мне нравятся эти выпуски, несмотря на CAPEX AI? Ну, во-первых, это первоклассные заёмщики с одним из самых высоких уровней кредитного качества на рынке. У Microsoft к тому же у единственного среди гиперскейлеров положительный FCF и рейтинг выше суверенного. Доступ к финансированию у обеих компаний высокий, так что каких-либо проблем с обслуживанием долга не жду. Во-вторых, выпуски дают довольно высокую премию к трежерис: 80–120 б.п., а это уже возможность "прокатиться" на сужении спреда.

Основной риск я вижу в том, что ставки могут остаться высокими дольше ожиданий или вырасти ещё.
  • 🔥 9
  • ❤ 4
Post #163 135
Длинный конец трежерис: Buy or by by?
Доходность 30-летних казначейских облигаций США поднялась до 5,26% - практически максимального уровня за последние 20 лет. Параллельно госдолг США превысил отметку $40 трлн, а расходы на его обслуживание впервые достигли $1 трлн.

Казалось бы, фундаментальная картина для длинных облигаций выглядит не очень. Тем более что около 38% долга США необходимо рефинансировать в течение года, а ещё 57% - в течение трёх лет. Причем по текущим ставкам около 5%. Так что расходы на обслуживание долга, скорее всего, останутся высокими: примерно $1,0–1,05 трлн в 2026 году и потенциально около $1,15 трлн к 2027 году.

К тому же при ожидаемом росте номинального ВВП на 6-6,5% и дефиците около 5% ВВП отношение долга к ВВП будет снижаться примерно на 0,7 п.п. в год. Этого явно недостаточно для существенного сокращения долговой нагрузки, особенно с учётом приближающихся выборов.

Перед Бессентом, таким образом, стоит довольно неприятная задача: одновременно финансировать растущий дефицит и не допустить дальнейшего роста стоимости заимствований. А значит надо пытаться воздействовать на кривую.

🏛 Бедный Бессент или 4 фактора влияния на доходности.

1️⃣Фискальная консолидация. Бессент неоднократно заявлял, что вместе с Трампом и Расселом Воутом работает над мерами по сокращению расходов, которые потенциально могут дать экономию в несколько сотен миллиардов долларов.

Для рынка здесь важен не сам факт сокращения расходов, а изменение ожиданий относительно будущих дефицитов. Если рынок увидит более устойчивую бюджетную траекторию, снизится и премия за риск в длинных трежерях.

2️⃣ Изменение структуры заимствований.
Минфин рассматривает увеличение доли T-bills и сокращение выпуска долгосрочных купонных облигаций. Общий объём финансирования при этом не изменится, но предложение длинной дюрации на рынке станет меньше.

При этом на коротком конце уже есть естественный спрос со стороны банков, фондов денежного рынка и эмитентов стейблкоинов, что делает такую перестройку структуры заимствований вполне реалистичной.

3️⃣ Выкуп облигаций.
Данный пункт Бессент уже начал активно использовать. Так Минфин увеличил объём операций по обратному выкупу трежерис с $2 млрд до $4 млрд за одну операцию. Выкупают именно длинные бумаги со сроками 10–20 и 20–30 лет.

4️⃣Наконец, ФРС параллельно сокращает дюрацию собственного портфеля казначейских бумаг. Средняя дюрация трежери-портфеля ФРС составляет примерно 6,5 года, тогда как дюрация находящихся в обращении бумаг сейчас около 4,5 лет.

Таким образом, возникает интересная комбинация:
-Казначейство потенциально может сокращать предложение долгосрочного долга;
-ФРС одновременно смещает свою экспозицию на более короткие сроки.

📊 Что происходит с позиционированием?
Еще один фактор, который стоит держать в уме, заключается в том, что в 30-летних трежерис сейчас наблюдается высокая концентрация коротких позиций. Поэтому изменение ожиданий относительно предложения длинного долга способно вызвать непропорционально сильную реакцию рынка.

На этом фоне текущие уровни выглядят для меня скорее как возможность сформировать тактическую позицию, чем как сигнал о фундаментальном ухудшении рынка американского долга.

К тому же перед выборами нельзя исключать дополнительных заявлений от Бессента или объявления изменений в структуре заимствований Минфина на очередной Treasury refunding announcement 4 ноября.

Продолжение ниже ⤵️
  • ❤ 2
  • 👍 1
  • 🔥 1
Post #161 151
Держим руку на пульсе: самое важное на этой неделе
После выступления Уорша в Джексон-Хоуле рынок заметно пересмотрел ожидания по ставкам. Вероятность повышения в сентябре выросла до 57%, а в октябре - до 88%. С учетом этого особый интерес на этой неделе будет представлять отчет по занятости за август, который выйдет в пятницу.

Одновременно продолжается сезон отчетности. После очень сильных результатов Nvidia инвесторы будут ждать отчета Broadcom - еще одного крупного бенефициара бума AI-инфраструктуры.

Ниже - главные события недели 👇

🦅 Уорш добавил ястребиности в Джексон-Хоуле
В своем первом выступлении в Джексон-Хоуле Уорш обозначил несколько важных изменений в подходе ФРС:

✔️ Новый глава Федрезерва снова выступил против политики forward guidance. Уорш считает, что чрезмерная зависимость рынка от рекомендаций ФРС, а самой ФРС от рыночных цен может привести к тому, что участники рынка будут хуже замечать новые тенденции и окажутся не готовы к резкому изменению ситуации.

✔️ Цель по инфляции в 2% должна быть жестким ориентиром, а не просто средним показателем. PCE на уровне 3,7% г/г и 4,1% за последние шесть месяцев, Уорш считает не до конца убедительными в части улучшения базовых тенденций.

✔️ Наконец, предлагается вернуть фокус на монетарный анализ и внимательнее следить за динамикой денег в банковской и финансовой системе. При этом оценка экономики остается достаточно позитивной: спрос есть, инвестиции растут, рынок труда соответствует полной занятости, финансовые условия не выглядят сдерживающими.

В целом риторика Уорша оказалась довольно ястребиной, и изменившиеся ожидания рынка это отражают. Посмотрим, что будет на заседании 16 сентября.

👷 Данные по рынку труда - главное событие недели
В пятницу выйдет отчет по занятости за август.

Именно он поможет понять, продолжилось ли замедление американского рынка труда. В июле занятость сократилась на 23 тыс. рабочих мест, а оценки за май и июнь были заметно снижены.

С учетом этих данных средний прирост занятости за три месяца составил всего 20 тыс. рабочих мест в месяц против 214 тыс. в марте.

Консенсус сейчас предполагает рост занятости примерно на 58 тыс. рабочих мест при безработице 4,1%.

Традиционно будем смотреть и на динамику заработных плат. На фоне сохраняющейся инфляции сильный рост зарплат будет особенно важен для оценки дальнейшей политики ФРС.

🤖 Broadcom: продолжится ли AI-ралли
В среду результаты за квартал представит Broadcom.

После впечатляющего отчета Nvidia ожидания от AI-сектора стали еще выше. Компания не только превысила консенсус-прогнозы, но и дала сильный гайденс: генеральный директор Дженсен Хуанг заявил, что Nvidia ожидает роста выручки в 2028 финансовом году на 70%.
Столь оптимистичный прогноз несколько успокоил инвесторов, обеспокоенных рисками формирования пузыря вокруг AI.

Кроме Broadcom, на неделе отчитаются Dell, Zscaler, Palo Alto Networks.

#weekly_macro
  • 🔥 7
  • 👍 3
  • ❤ 1
Post #160 169
🔦 Еще раз об оптике
Мы уже выяснили, что при передаче данных через обычные оптические трансиверы сигнал сначала движется по медному каналу на материнской плате как электрический сигнал и только на самом краю платы, внутри оптического трансивера, превращается в свет, чтобы дальше передаваться по оптоволокну до другой материнской платы.

Эти несколько сантиметров на новых скоростях становятся главным “пожирателем” энергии: для передачи сигнала тратится больше энергии, чем на саму работу коммутатора. А как мы уже выяснили, чем выше энергопотребление, тем выше и стоимость эксплуатации дата-центра.

Кроме того, сам медный канал сильно нагревается из-за огромного сопротивления при передаче сигнала на таких скоростях.

В результате для следующего поколения оборудования такая архитектура перестаёт укладываться в разумный энергетический бюджет: на её работу потребовалось бы слишком много электричества и охлаждения.

В ответ на эти ограничения появляются новые подходы к передаче сигнала, такие как CPO и OCS.

CPO (Co-Packaged Optics)
Решает проблему за счет изменения самой архитектуры.

В обычной архитектуре оптические компоненты находятся на краю платы, а между ними и главным чипом остаётся электрический путь длиной в несколько сантиметров. В CPO оптические компоненты переносятся вплотную к главному чипу.

В результате длинный электрический путь исчезает, что позволяет значительно снизить энергопотребление коммутатора (около 30-50% экономии энергии).

Именно такие устройства NVIDIA выводит на массовый рынок в 2026 году. Следом за ней идут Broadcom и Cisco.

OCS (Optical Circuit Switch)
Решает задачу другим способом.

При обычной коммутации световой сигнал 2 раза преобразуется в электрический и обратно. OCS убирает эту промежуточную конвертацию. Вместо обработки данных коммутатор физически перенаправляет свет с помощью микроскопических зеркал.

Это позволяет избежать энергозатратного преобразования света в электрический сигнал и обратно в свет.

Google уже несколько лет использует OCS в своих дата-центрах и публично подтверждал снижение затрат на сетевую инфраструктуру примерно на треть.

🔭 Куда движется рынок
В результате СPO и OCS становятся одними из ключевых элементов работы серверных стоек с передовыми ИИ-ускорителями.

Согласно оценке Rosenblatt Securities, основные поставщики оптических компонентов (Lumentum, Coherent, Broadcom, AAOI и другие) планируют увеличить производственные мощности в 12 раз к 2030 году.

И даже при таком расширении мощностей предложение всё равно может оказаться примерно на 50% ниже потенциального спроса со стороны AI-ЦОДов.

🎯 На что бы я обращал внимание
На мой взгляд, сейчас довольно опасно делать ставку на победу какой-то конкретной архитектуры. Поэтому при инвестировании я в первую очередь рассматриваю производителей критически важных компонентов, которые выигрывают от роста оптической инфраструктуры независимо от конкретной цепочки:

🔹 Лазеры и InP: Lumentum, Coherent, Broadcom, Sumitomo Electric
🔹 Оптические модули и сборка: Coherent, Broadcom, Lumentum, Fabrinet, Corning
🔹 Кремниевая фотоника (производство чипов): TSMC, Tower Semiconductor, GlobalFoundries, Soitec
🔹 Спекулятивные игроки:
— Микрокапы без коммерческих поставок: POET, Sivers Photonics

При этом акции многих из перечисленных компаний в 2026 году показывают рост на десятки и даже сотни процентов. Мультипликаторы кажутся завышенными, но здесь все зависит от того, какой рост вы закладываете в будущее.

На мой взгляд, такие идеи разумнее набирать частями либо ждать коррекций и искать более привлекательную точку входа.
  • 👍 5
  • ❤ 4
  • 🔥 1
Post #158 147
Держим руку на пульсе: самое важное на этой неделе
Рост доходностей трежерис на прошлой неделе, а также попытки Бессента стабилизировать рынок долгосрочных облигаций усилили внимание инвесторов к предстоящему симпозиуму в Джексон-Хоуле. Поскольку Уорш отошел от традиционного forward guidance, рынок рассчитывает, что его выступление в пятницу поможет понять логику дальнейших решений ФРС и основные принципы долгосрочной стратегии.

Одновременно на неделе свою отчетность представит Nvidia. Результаты компании станут важным индикатором спроса на AI-инфраструктуру и темпов развития сектора.

Ниже - главные события недели 👇

🏛 Джексон-Хоул: первый симпозиум Уорша
С 27 по 29 августа в Джексон-Хоуле пройдет ежегодный экономический симпозиум ФРС. Уорш выступит на нем в пятницу. Напомню, что июльское заседание заметно встревожило рынки, поскольку регулятор практически не дал ясности относительно того, как именно будет действовать, если инфляция продолжит оставаться устойчиво высокой.

Так что риск резкой реакции рынка на Джексон-Хоул не исключен. Я полагаю, что Уорш продолжит подчеркивать приверженность подходу, основанному на анализе поступающих макроданных. Думаю, что его вполне устраивает ситуация, когда рынку приходится самому разбираться в происходящем😏

Кстати, до начала симпозиума выйдут данные по инфляции PCE и экономическому росту США. Таким образом, инвесторы получат более свежую картину, которая может скорректировать ожидания относительно ставок. Сейчас рынки оценивают вероятность повышения ставки в сентябре примерно в 35%, а к декабрю - в 66%.

🤖 Nvidia: главный тест для AI-ралли
Отчет Nvidia в среду, 26 августа, на мой взгляд, может стать даже более важным катализатором для рынка, чем Джексон-Хоул. Ожидается, что крупнейший производитель чипов продемонстрирует рост выручки и прибыли на акцию примерно на 100% год к году.

Тем не менее реакция акций будет зависеть сразу от нескольких факторов: прогноза компании на третий квартал, сохранения валовой маржи на уровне около 75% и перспектив восстановления продаж в Китае.

Также ждем новостей по платформе Vera Rubin, комментариев о возможных проблемах в цепочках поставок и темпах наращивания производства процессоров Blackwell.

Отдельное внимание будет приковано к стоимости компонентов. Nvidia, как сообщается, уведомила крупных клиентов о повышении цен более чем на 15% из-за роста стоимости памяти. Повышение должно коснуться систем, которые будут поставляться в начале 2027 года, включая решения на базе Vera Rubin и Grace Blackwell.

💵 Доходности трежерис достигли многолетних максимумов
Я не могу пройти мимо истории с неожиданным расширением программы выкупа долгосрочных трежерей на прошлой неделе. Спустя две недели после публикации плана выкупа на текущий квартал Минфин США объявил об увеличении объема операций по выкупу облигаций сроком от 10 до 30 лет минимум вдвое. Такое решение было принято после того, как доходность 30-летних облигаций снова достигла максимального уровня с 2007 года.

На рынке при этом присутствует достаточно широкий консенсус, что "поставить заплатку" не поможет. В первую очередь это не решает более серьезную проблему, а именно увеличение государственного и корпоративного долга. На минуточку, долг США официально перевалил за $40 трлн и ежегодно нужно рефинансировать порядка 10 трлн. Плюс корпораты под тот же AI и центры обработки данных продолжают активно занимать на рынке.

О чем это все нам говорит?
1) Что это очередная задачка для ФРС, и вопрос в том, как регулятор будет реагировать на такого вида манипуляцию с доходностью. Очевидно, что Бессент будет всеми правдами и неправдами стараться сдерживать рост доходностей.

2) Возможно, стоит задуматься о пересмотре аллокации портфеля в пользу облигаций. Согласно данным JPMorgan, доходность облигаций в настоящее время превышает доходность акций компаний из индекса S&P 500.

#weekly_macro
  • 👍 5
  • ❤ 1
  • 🔥 1
Post #157 172
Что происходит за пределами сервера - часть 2

Резервное питание
Дата-центр не может позволить себе просто «выключиться» при сбое в электросети. Поэтому помимо основной системы электропитания ему требуется резервная.

Первую линию защиты обеспечивает UPS (источник бесперебойного питания). Он поддерживает работу оборудования в течение короткого времени (обычно 15-30 минут), пока не запустятся резервные генераторы. При этом UPS также стабилизирует напряжение и компенсирует его колебания.

Дальше в работу вступают дизельные генераторы. Их мощность обычно рассчитывается таким образом, чтобы полностью покрывать потребности всего дата-центра. Например, если ЦОД потребляет 10 МВт, на его территории обычно устанавливают около 10 МВт генераторной мощности. Это позволяет поддерживать необходимый уровень надёжности и uptime до 99,999%.

На рынке дизельных генераторов для дата-центров выделяются три основных игрока: Caterpillar - 41%, Cummins - 24%, Rolls-Royce - 21%.

С инвестиционной точки зрения это, наверное, не супер зажигательная идея. Весь цимес - дальше. И забегая вперёд скажу сразу, что он в оптике.

🌐 Телекоммуникационное оборудование
Теперь о том, как серверы общаются между собой.
В AI-ЦОДе могут работать десятки тысяч GPU, которым постоянно нужно обмениваться огромными объёмами данных. Поэтому без высокоскоростной сети не обойтись.

В зависимости от уровня соединения используются три термина:

Scale-up - соединение серверов внутри одной стойки.
Scale-out - соединение стоек между собой внутри одного кластера.
Scale-across - соединение отдельных кластеров и дата-центров между собой.

Сетевое оборудование также делится на несколько типов устройств:

Коммутаторы соединяют устройства внутри дата-центра.
Маршрутизаторы передают трафик между кластерами.
Трансиверы обеспечивают преобразование электрического сигнала в свет и обратно.
Свитчи (ASIC) - специализированные чипы, которые перенаправляют трафик между серверами и стойками.

Чтобы понять, как всё это работает, разберём путь сигнала от одного сервера к другому:

Коммутатор → трансивер → оптический кабель → трансивер → сетевая карта (NIC) → сервер

Внутри сервера электрический сигнал сначала проходит по медным каналам на материнской плате. Чтобы передать данные между серверами, используется оптический кабель. На самом краю платы установлен трансивер, который преобразует электрический сигнал в свет и отправляет его дальше по оптическому волокну. На другом конце кабеля второй трансивер снова преобразует свет в электрический сигнал, после чего данные продолжают путь к нужному чипу.

Почему я останавливаюсь на этом так подробно? Потому что чем выше скорость передачи данных, тем сложнее сигналу пройти большое расстояние без потерь. Свет теряет в качестве заметно меньше, чем электрический ток в проводе, поэтому на длинных дистанциях используют именно оптику. И вот здесь, на мой взгляд, начинается одна из самых интересных историй во всей AI-инфраструктуре, я сам активно инвестирую в этот сегмент.

Так на рынке начинают появляться новые архитектуры, такие как CPO и OCS, которые меняют сам принцип передачи и коммутации оптических сигналов. При этом рынок только начинает формироваться: по оценке Goldman Sachs, сегмент CPO-трансиверов и свитчей может вырасти с $1 млрд в 2026 году до $41 млрд в 2028 году.

В то же время предложение пока не успевает за потенциальным спросом. По оценке Rosenblatt Securities, даже если основные поставщики оптических компонентов (Lumentum, Coherent, Broadcom, AAOI и другие) увеличат свои производственные мощности в 12 раз к 2030 году, предложение всё равно может оказаться примерно на 50% ниже потенциального спроса.

С учётом того, насколько быстро развивается этот рынок, оптике и отдельным инвестиционным идеям в этом сегменте я посвящу отдельный пост.
  • 🔥 7
  • ❤ 3
  • 👍 3
  • 👏 1
Post #155 167
Держим руку на пульсе: самое важное на этой неделе
Последние две недели августа традиционно характеризуются периодом затишья. Этот год, вероятно, не станет исключение: как макро, так и корпоративный календарь заметно менее загружены чем в предыдущие недели.

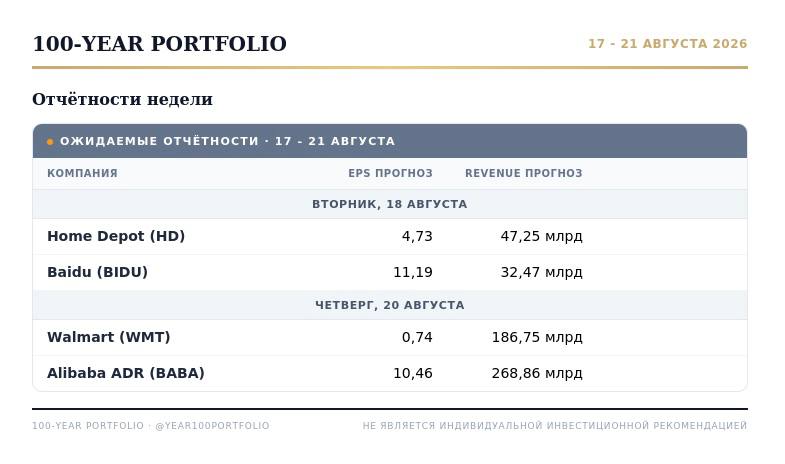
Тем не менее трейдерам и инвесторам есть за чем следить: в среду выходят минутки июльского заседания ФРС. В фокусе также будут отчеты Alibaba и Walmart.

Ниже - главные события недели 👇

🏛 Минутки ФРС
В среду, 19 августа, выйдет протокол июльского заседания FOMC. Впрочем, учитывая осторожность, с которой регулятор под руководством Уорша говорит о дальнейшей политике, рассчитывать на действительно сильные сигналы для рынка не приходится. Тем не менее инвесторы будут искать ориентиры, которыми будет руководствоваться FED в попытке поймать баланс между рисками инфляции и замедления экономического роста.

Кстати последние данные по инфляции скорее предполагают паузу в повышении ставок. В июле потребительская инфляция в США замедлилась до 3,4% год к году против 3,5% в июне, что совпало с прогнозами. Базовый CPI вырос на 0,2% за месяц и на 2,5% год к году против 2,6% месяцем ранее.

Также на прошлой неделе вышли данные по ценам производителей. PPI в июле не изменился по сравнению с июнем, хотя рынок ожидал роста на 0,2%. Базовый показатель вырос на 0,2% против ожидавшихся 0,3%, а рост цен конечного спроса замедлился до 4,7% год к году с 5,5% в июне.

В совокупности эти данные снизили ожидания повышения ставки на следующем заседании.

📊 Сезон отчётности: вечеринка продолжается
Сильные корпоративные результаты пока помогают сдерживать волатильность на рынке. По данным LSEG, около 85% компаний из S&P 500 представивших свою отчетность, превысили прогнозы по прибыли. В целом же прибыль компаний выросла на 32,7% без учёта переоценки активов у Alphabet и Amazon.

Важно и то, что компании не ограничиваются хорошими результатами за прошедший квартал: многие из них дают более высокие прогнозы на будущее.

Пока это один из главных аргументов в пользу сохранения оптимизма на рынке. Сильная отчётность показывает, что рост прибылей компаний продолжается, а факторы, которые сейчас драйвят инфляцию, во многом выглядят как временные шоки, а не устойчивый тренд.

🛒 Walmart и Alibaba
Walmart отчитается в четверг. Консенсус-прогноз предполагает EPS на уровне $0,74, что на 9,1% выше прошлогоднего показателя, Выручка ожидается порядка $186,9 млрд (+5,3% г/г). На следующий квартал аналитики прогнозируют прибыль на акцию в $0,68 (+9,8% г/г) и выручку в $188,3 млрд (+5%).

Результаты Walmart особенно интересны в текущих условиях, поскольку могут показать, как американские домохозяйства распределяют свои расходы. Рынок хочет понять, сохраняется ли потребительский спрос и насколько уверенно американцы продолжают тратить деньги.

Что касается Alibaba, то тут ожидается снижение прибыли на 28% до $1,49 на ADR при росте выручки на 15% до $39,8 млрд. Снижение прибыли связано прежде всего с масштабными инвестициями в AI и коммерцию, включая доставку еды. При этом уже в следующем квартале Alibaba, как ожидается, вернётся к росту.

Также буду внимательно следить за комментариями по облачному бизнесу и AI-модели Qwen. По заявлению самой Alibaba, по своим возможностям она уступает только ведущим моделям Anthropic.

#weekly_macro
  • ❤ 4
  • 🔥 4
  • 👍 1
Post #154 165
Начало поста выше ⤴️

Но, на мой взгляд, самая интересная инвестиционная история находится вовсе не в традиционной системе электроснабжения, а в новой модели, которая постепенно меняет существующую архитектуру.

NVIDIA предложила новую архитектуру с напряжением 800V DC (постоянный ток):

13 800V AC → switchgear → transformer + AC/DC rectifier → UPS (800V DC) → sidecar → IT rack (48V DC)

В ней переменный ток преобразуется в постоянный только один раз на пути к стойке, что значительно упрощает цепочку. Традиционные PDU исключаются, а стоечные PDU заменяются системой sidecar, которая объединяет силовую электронику в отдельной стойке и подаёт питание непосредственно на серверные шкафы.

В результате потери электроэнергии по сравнению с традиционной цепочкой значительно снижаются.

⚡ Если 800V DC станет новой архитектурой AI-ЦОДов
Если 800V DC действительно станет новой архитектурой AI-ЦОДов, расклад сил может несколько измениться.

В ближайшей версии описанной выше архитектуры (electrical sidecar) свои решения уже предлагают Eaton, Vertiv и Schneider.

Но технологии идут дальше, и постепенно начинают появляться архитектуры, где часть преобразования уходит на уровень самого ЦОДа. На более длинном горизонте могут возникнуть совершенно новые категории оборудования, которые будут напрямую преобразовывать среднее напряжение в 800V DC.

Тем не менее, уже сейчас стоит как минимум присмотреться к двум компаниям - Vertiv и Eaton.

ETN: переход на новую архитектуру увеличивает объём электрооборудования компании на каждый МВт AI-мощности. Требуется больше switchgear, busway-систем и защитных устройств.
VRT: рост плотности AI-стоек напрямую увеличивает потребность в мощных системах питания и жидкостного охлаждения Vertiv. За счёт того, что компания предлагает комплексные решения, её продукты становится всё сложнее заменить конкурентам, что в целом подтверждается текущим бэклогом компании.

При этом стоит помнить, что обе компании вовсе не дешёвые по мультипликаторам.

Также стоит понимать, что переход на 800V DC - не быстрый процесс. Помимо технологических особенностей, его тормозят стандарты безопасности, отсутствие единого подхода к заземлению и другие регуляторные вопросы.
Тем не менее, долгосрочным инвесторам, готовым к риску и верящим в дата-центры, мне кажется, имеет смысл обратить внимание на этот сегмент.

В следующих постах разберу ещё два слоя инфраструктуры: телекоммуникационное оборудование и оптику, а также непосредственно строительство.

Stay tuned 👀
  • 👍 5
  • ❤ 4
  • 🔥 4
Post #153 148
Что происходит за пределами сервера
В первой части мы разобрали главный компонент ЦОДа - вычислительные серверы.

Но сервер сам по себе не работает в вакууме.
К нему нужно подвести электричество, обеспечить охлаждение и соединить его с другими серверами. И по мере роста объёмов AI-вычислений именно эти системы начинают становиться всё более важной частью инфраструктуры.

💧 Охлаждение
Терморегуляция в дата-центре устроена как каскад из нескольких последовательных контуров теплообмена:

чип → liquid cold plate → CDU на стойке → CRAH / fan wall в машинном зале → chiller в здании → cooling tower → окружающая среда

Такая цепочка появилась не случайно: AI-серверы становятся настолько мощными, что традиционного воздушного охлаждения постепенно становится недостаточно. Поэтому индустрия переходит к direct liquid cooling.

Принцип довольно простой: вместо того чтобы сначала нагревать воздух внутри серверного зала, жидкость забирает тепло непосредственно от чипа. На самом чипе находится специальная металлическая пластина - liquid cold plate, внутри которой циркулирует хладагент. Затем нагретая жидкость поступает в CDU (Coolant Distribution Unit), который распределяет её и отводит тепло дальше, наружу, через системы охлаждения самого здания.

И вот здесь я хотел бы обратить внимание на быстрорастущую инвестиционную историю - сегмент CDU.

Пока этот рынок ещё очень молодой: в 2024 году его выручка оценивалась примерно в $1,2 млрд. При этом уже около 30 поставщиков предлагают более 100 различных решений. Обратить внимание здесь стоит как на крупных игроков вроде Vertiv и Delta Electronics, так и на специализированные компании типа CoolIT и Boyd.

В отличие от GPU, где доли крупнейших игроков уже в значительной степени сложились, здесь рынок пока находится на гораздо более ранней стадии.

Более зрелые уровни цепочки охлаждения тоже интересны.
Чиллеры - рынок объёмом около $7,6 млрд. В топ-5 входят Johnson Controls, Trane, Vertiv, Carrier и Daikin, у каждого примерно по 10-18% рынка.
Градирни - рынок объёмом около $1,9 млрд. Здесь выделяются SPX Technologies, Evapco и Baltimore Aircoil.
CRAH - рынок объёмом около $10 млрд. Лидер с долей 29% - Vertiv.

⚡ Электричество
В традиционной системе электричество проходит несколько этапов преобразования:

13 800V AC → switchgear → transformer → UPS → PDU → rack PDU → PSU → 48V DC

Сначала переменный ток (13 800V AC) поступает в дата-центр на уровне среднего напряжения. Далее он проходит через коммутационное оборудование, после чего трансформатор понижает напряжение до более низкого уровня переменного тока.
Затем электричество поступает в систему бесперебойного питания (UPS). UPS преобразует электричество в постоянный ток (DC) для зарядки аккумуляторов, а затем снова возвращает его в переменный ток для дальнейшей передачи.

После этого электричество распределяется через распределительные устройства питания PDU, а уже внутри стойки PSU преобразует его в постоянный ток, необходимый серверу.

На каждом этапе этой цепочки есть свой рынок.
Трансформаторы - объём рынка почти $16 млрд. Ключевые игроки - Schneider (25%), Vertiv (18%), Eaton (14%) и Siemens (13%).
В блоках распределения питания (PDU) лидируют Vertiv (18%) и Schneider (17%), следом идут Legrand (15%) и Eaton (14%).
UPS (источники бесперебойного питания) - отдельный рынок объёмом около $15 млрд. Schneider занимает 27%, Eaton - 18%, Vertiv - 14%.

Продолжение ниже ⤵️
  • 👍 6
  • ❤ 1
  • 🔥 1
Post #152 159
При обсуждении акций, связанных с AI-инфраструктурой, мы часто воспринимаем инвестиционную историю дата-центров как единый объект. Однако это не совсем верно. На самом деле ЦОД и его компоненты - это набор совершенно разных рынков с разной экономикой, темпами роста и конкурентной средой.

С учетом того, что большинство интересных кейсов связаны с убыточными небольшими игроками с внушительным потенциалом роста, мне кажется необходимым разобраться, как устроены ЦОДы и где прячется реальный bottleneck.

💰 Куда идет CAPEX?
Интуитивный ответ, конечно же, на строительство здания и инженерную инфраструктуру. На практике же все выглядит несколько иначе.
Основная часть капитальных затрат сосредоточена в ИТ-оборудовании (70%), прежде всего в вычислительных серверах. Инженерная инфраструктура (электропитание, охлаждение, сети, строительство) формирует оставшуюся часть бюджета.

🖥️ Вычислительные серверы - самый дорогой компонент ЦОДа
На них приходится 53-56% от стоимости ЦОДа. Если мы говорим про классические серверные нагрузки, то стоимость сервера в среднем составляет $20 тыс., а для продвинутых LLM (inference + training) сумма доходит до $103 тыс.

Серверы обычно размещают внутри стойки, типичная высота которой - 187 см. При этом для нормального функционирования серверов также необходимы системы хранения данных, коммутаторы, узлы питания и охлаждения. В итоге для самих серверов остается меньше половины всей высоты стойки.

Что делает сервер таким дорогим?
Для ИИ-нагрузок есть два типа серверов: базовый inference-сервер (NVIDIA H100 - модель просто отвечает на запросы) и продвинутый (NVIDIA GB200 NVL72 - на нем модель еще и обучают, что требует намного больше вычислений).

В обоих случаях почти половина стоимости сервера - это GPU вместе с HBM-памятью: около 50% стоимости H100 и 43% стоимости GB200.

GPU - это специализированный вычислительный процессор, который может одновременно выполнять огромное количество однотипных математических операций.
Такие операции лежат в основе работы современных AI-моделей, поэтому в AI-серверах обычно используется сразу несколько GPU, установленных на нескольких платах.

И здесь возникает первый bottleneck: рынок GPU/AI-ускорителей крайне концентрирован.
NVIDIA занимает около 83% рынка, тогда как на AMD приходится 3%, Broadcom - 8%, Marvell - 1%, остальные игроки - около 5%.

🧠 HBM: память, без которой GPU не может работать на полной скорости
Но одного мощного GPU недостаточно. Во время AI-вычислений данные должны постоянно поступать к вычислительному чипу. Если память не успевает их передавать, вычислительная мощность GPU фактически простаивает. Именно поэтому в современных AI-системах используется HBM - высокопропускная память, расположенная буквально в нескольких миллиметрах от вычислительного чипа.

Расстояние здесь имеет значение: чем длиннее проводник, тем выше задержка и тем сложнее передавать сигнал на высокой частоте. Поэтому HBM соединяется с GPU очень широкой шиной. Это позволяет значительно увеличить скорость обмена данными между памятью и вычислителем, но за это приходится платить.

HBM стоит примерно в 5-7 раз дороже обычной памяти DRAM за гигабайт, а ее объем на одном GPU ограничен примерно 80-192 ГБ, против терабайтов обычной оперативной памяти на сервере.
Поэтому HBM становится отдельным критически важным компонентом AI-инфраструктуры. И рынок здесь тоже очень концентрирован: около 60% рынка HBM занимает SK Hynix, еще 21% - Samsung и 19% - Micron.
___

В итоге уже на уровне сервера мы видим двух явных лидеров. И ни для кого не секрет, что это наиболее понятный способ получить экспозицию на рост AI.

Но если искать менее очевидные инвестиционные истории, стоит двигаться дальше по цепочке и смотреть, где формируются новые ограничения и кто получает от них основную выгоду. Подробнее в следующих постах.
  • 👍 10
  • 🔥 5
  • ❤ 4
Older posts →

About this channel

How can I read @year100portfolio without a Telegram account?
TGViewer shows the public web preview Telegram publishes for 100-year portfolio: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does 100-year portfolio have?
100-year portfolio (@year100portfolio) has 306 subscribers on Telegram, refreshed roughly every 30 minutes.
Does 100-year portfolio know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →