TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
789
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2568 · Back to latest

Older Posts 20 shown
Post #2567 529
Дата публикации текста: 2023/04/18

​🇧🇷 Petroleo Brasileiro SA Petrobras (PBR) - обзор крупнейшей нефтегазовой компании из Бразилии

▫️ Капитализация: 79 млрд (12$ за акцию)
▫️ Выручка 2022: 124,5 млрд (+48% г/г)
▫️ EBITDA 2022: 70 млрд (+56,6% г/г)
▫️ Чистая прибыль 2022: 36,6 млрд (+84% г/г)
▫️ P/E ТТМ: 2
▫️ fwd P/E 2023: 4
▫️ P/B: 1
▫️ fwd дивиденд 2023: 23%

👉 Petrobras - бразильская нефтегазовая компания, которая занимается добычей, транспортировкой и переработкой нефти и газа.

✅ Бразилия не состоит в ОПЕК+ и может спокойно наращивать добычу, пользуясь сокращением предложения со стороны картеля.

✅ У компании высокая доля переработки в около 70% от общей добычи на собственных НПЗ.

✅ Petrobras имеет крайне низкую оценку по всем основным мультипликаторам (P/E fwd 2023 = 4, P/B = 1). Для сравнения, американский Exxon Mobil торгуется с форвардным P/E около 11, и более того, подсанкционные компании из РФ сейчас оцениваются даже дороже PBR (Роснефть сейчас оценена в около P/E 6-7).

✅ За 2022г на фоне рекордных цен на нефть, компания выплатила рекордные 41,6 млрд долларов (более 52% по текущим ценам), что даже вызвало критику со стороны нового правительства.

👉 Тем не менее, Petrobras по-прежнему придерживается своей див. политике и планирует и дальше распределять 60% своего операционного денежного потока в качестве дивидендов. Такая политика будет действовать до сохранения общего уровня долга ниже 65 млрд (против текущих 45 млрд).

⚠️ Правительство Бразилии владеет долей в более 50% в компании, что делает государство крупнейшим бенефициаром.

❌ Государство возлагает на PBR дополнительные обязательства (наполнение бюджета налогами, более низкие цены на местном рынке, социальные проекты, проекты в области возобновляемой энергетики и т.д.). По оценкам менеджмента, в следующие 5 лет Petrobras заплатит государству около 215-230 млрд долларов в виде налогов и дивидендов.

❌ С 2019г у Petrobras сменилось 4 руководителя. Каждый из руководителей подвергался критике со стороны государства (в том числе после прихода к власти президента Лулы) за свою позицию относительно административного давления на компанию в том или ином виде. К текущему 7 летнему плану менеджмента следует относиться с должным скептицизмом так как вполне возможно выполнять его будут уже совершенно другие люди.

Выводы:
В первую очередь, напрашивается вывод относительно текущих оценок на рынке РФ. При вполне схожих рисках, когда государство собирает со своих нефтегазовых компаний дополнительные налоги, мы получаем гораздо более интересную доходность и мультипликатор (даже если учитывать более высокие ставки на рынке Бразилии). По многим представителям нефтегаза на развивающихся рынках, оценки также уже не в пользу российского рынка.

📈 На мой взгляд, акции PBR сейчас ощутимо недооценены. Учитывая высокую див. доходность в более чем 20%, адекватная цена для акций PBR - это как минимум 17$ за АДР.

#обзор #Petrobras #PBR

Не является индивидуальной инвестиционной рекомендацией

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1444
Post #2566 624
Дата публикации текста: 2023/04/15

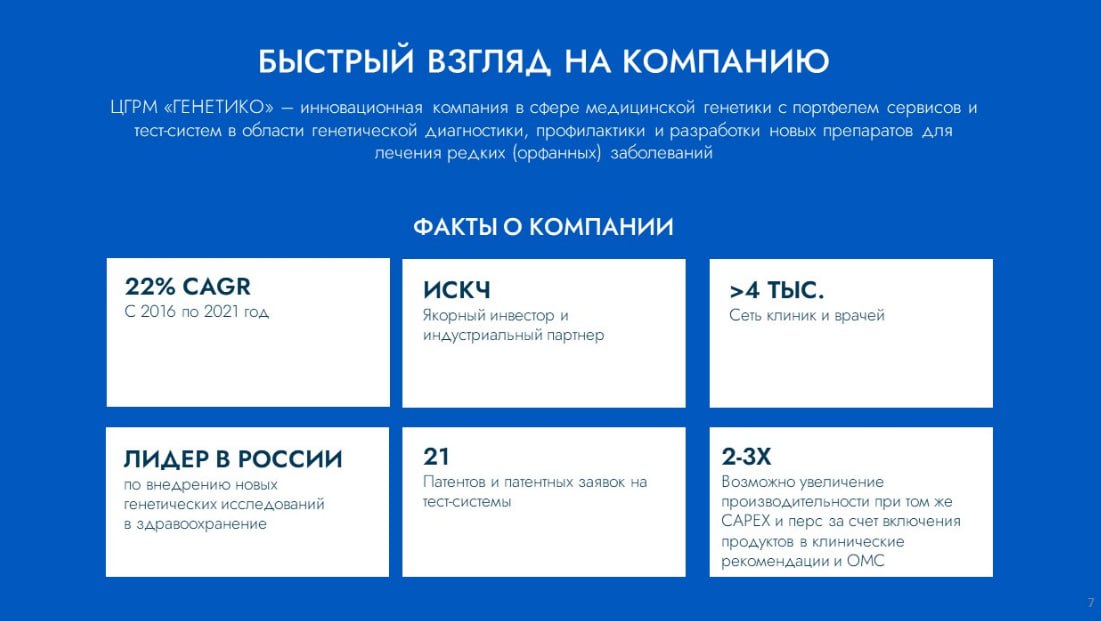
​🔬 IPO ЦГМК Genetico, разбор компании

▫️Капитализация: 1,3 млрд (17,88₽ за акцию)
▫️Объём размещения: 10 млн акций (12% от капитала)
▫️Формат IPO: Cash-In
▫️Старт торгов: 25.04.2023

▫️Выручка: 312 млн (-21% г/г)
▫️Операционный убыток: 44 млн (против 101 млн в 2021г)
▫️Чистый убыток 2022: 78 млн (против 136 млн в 2021г)
▫️Чистый долг 2022: 197 млн
▫️P/S ТТМ: 4,1

👉 ЦГМК Genetico - это компания в сфере медицинской генетики с портфелем сервисов и тест-систем в области генетической диагностики, профилактики и разработки препаратов для лечения редких заболеваний.

✅ Деньги собранные на IPO компания направит на развитие: 55% на новое оборудование и открытие лаборатории в дружественной стране (Азия или СНГ), 25% на финансирование исследований и 20% на регистрацию тест-систем.

✅ По прогнозам Genetico, ощутимым драйвером роста спроса на услуги компании может стать включение генетики в программу ОМС. Компания в состоянии без существенного роста капитальных затрат, нарастить производство продуктов в 2-3 раза для покрытия дополнительного спроса.

✅ Оптимистичный сценарий менеджмента предполагает рост рынка генетического тестирования в РФ до 17,3 млрд в 2028г (против текущих 2,5 млрд). Адекватный прогноз роста рынка это скорее не больше 10-12% в год, что и так предполагает рост государственных инвестиций.

⚠️ Долговая нагрузка для компании без прибыли достаточно высокая (почти 200 млн). В основном это облигации с погашением уже в 2025г.

❌ На фоне событий прошлого года наблюдается снижение рождаемости (и связанных с этим услуг) и в целом более низкий спрос на генетические услуги, что привело к падению выручки на 21% г/г.

❌
Даже пользуюсь льготными налоговыми условиями как резидент Сколково, компания получает убыток на операционном уровне в 44 млн. Для выхода на какую-то прибыльность Genetico нужно будет кратно нарастить выручку.

Вывод:
На IPO компания выходит с достаточно посредственными результатами и обещаниями о кратном росте в долгосрочной перспективе (классика для сектора биотехов). Рост действительно возможен если на это будут выделены значительные государственные средства, но вряд ли это сейчас можно назвать приоритетом для бюджета по понятным причинам.

Спешить некуда. Конечно, это неликвид, акции могут легко запампить после IPO, но фундаментала там пока нет, венчурная инвестиция.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Genetico #GECO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1437
  • 👍 1
Post #2565 566
Дата публикации текста: 2023/04/14

💡 28 апреля** Магнит отчитается по МСФО за 2022 год

⚪️ По нашим оценкам, в прошлом году
выручка Магнита выросла на 25% (с учётом Дикси). Рентабельность по EBITDA, вероятно, была под давлением из-за снижения эффекта операционного рычага (когда выручка растёт быстрее расходов) и активных инвестиций в промоакции в четвёртом квартале 2022 года. В то же время мы прогнозируем большой свободный денежный поток по итогам года — свыше 80 млрд руб.

⚪️ В 2022 году Магнит выиграл от высокой продуктовой инфляции — он почти полностью переложил рост цен на покупателей. Кроме того, компания успешно завершила интеграцию сети Дикси. Операционный бизнес Магнита остаётся устойчивым.

👉🏼 По нашему мнению, публикация отчётности после длинного перерыва и сильные финансовые показатели будут позитивным сигналом для инвесторов и могут привести
к росту котировок Магнита.

**Автор: Михаил Красноперов

#акции #идеи $MGNT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4919
  • 👍 1
Post #2564 516
Дата публикации текста: 2023/04/14

​🖥 Softline / Noventiq Holdings (SFTL) - что осталось от компании по итогам 2022г?

▫️Капитализация: 29 млрд (125₽ за расписку)*
▫️Оборот 2022: 70,7 млрд (-9,1% г/г)
▫️Валовая прибыль 2022: 12,3 млрд (+3% г/г)
▫️скор. EBITDA 2022: 2,5 млрд (-28% г/г)
▫️Чистая прибыль 2022: 6,5 млрд (рост в 6,7 раз г/г)
▫️Net debt/EBITDA: -2,8
▫️P/E ТТМ: 4,5
▫️P/E fwd 2023: 16
▫️fwd дивиденд 2022: 0%

⚠️ Сразу отмечу, что в обзоре будет рассматриваться именно российское подразделение Softline так как бывший холдинг разделился на международную часть бизнеса и бизнес в РФ.

👉 Все данные отчетности представлены по АО "Софтлайн", которая сейчас по факту не является частью холдинга и не торгуется публично (капитализация и мультипликаторы скорее не релевантны).

👉 Сейчас покупая расписки на бирже, вы получаете долю именно в иностранном холдинге Noventiq:

▫️Сам холдинг после разделения планирует выйти на NASDAQ через сделку SPAC
▫️По плану менеджмента, владельцам ценных бумаг в российских депозитариях будет позднее предложено стать акционерами Softline Россия (АО "Софтлайн")
▫️На данный момент Российский бизнес был продан ЗПИФ "Тэтис Кэпитал" и неизвестно кто сейчас является его конечным владельцем

⚠️ То есть по факту сейчас можно купить только компанию, в которой вы вряд ли сможете хоть каким-то образом осуществлять свои права находясь в РФ, а обмен на акции российской компании даже не утвержден. Более того, мы не знаем какая оценка будет у этой компании (если обмен всё же произойдет).

❌ Прибыль в 6,5 млрд по большей части бумажная и связана с переоценкой финансовых активов. Без учета разовых факторов, компания заработала всего 1,4 млрд рублей.

❌ Большая часть денежных средств осталась за иностранным холдингом. Российский бизнес теперь наоборот имеет чистый долг в 1,7 млрд (0,7 от скор. EBITDA).

❌ Деньги полученные на IPO в основном были направлены на развитие иностранного бизнеса и сделки M&A. Российская часть бизнеса Softline стагнирует уже 3 год и вряд ли сможет показать рост без инвестиций в собственные разработки.

Вывод:
Давать какую-то оценку компании, долю в которой можно будет получить разве что на честном слове менеджмента достаточно трудно. Даже если представить, что обмен действительно произошел, то вряд ли бизнес в РФ представляет какой-то долгосрочный интерес. Это подтверждается и самой стратегией Softline, которая предполагала выход на международные рынки.

При чистой прибыли в около 1,5-2 млрд рублей в год, адекватная оценка для АО "Софтлайн" - это с натяжкой 15 млрд рублей и то если мы увидим новый план развития компании и переход к выплате дивидендов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Софтлайн #SFTL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1435
  • 👍 1
Post #2563 558
Дата публикации текста: 2023/04/13

​​🍾 Абрау Дюрсо (ABRD) - обзор результатов компании итогам 2022г

▫️Капитализация: 20 млрд (258₽ за акцию)
▫️Выручка: 12,1 млрд (+22,3% г/г)
▫️EBITDA: 3,6 млрд (+23,5% г/г) 
▫️Чистая прибыль: 1,7 млрд (+25,6% г/г)
▫️Net debt/EBITDA: 2
▫️P/E TTM: 11,7
▫️P/E fwd 2023: 9,5
▫️fwd дивиденд 2022: 1,8%
▫️fwd дивиденд 2023: 2,3%

✅ Компания стала бенефициаром ухода иностранных брендов с рынка РФ. Это позволило увеличить поставки на 18,1% до 54,1 млн бутылок, а также поднять средние цены реализации. Надо понимать, что конкуренты ушли только частично, а некоторые уже начинают возвращаться.

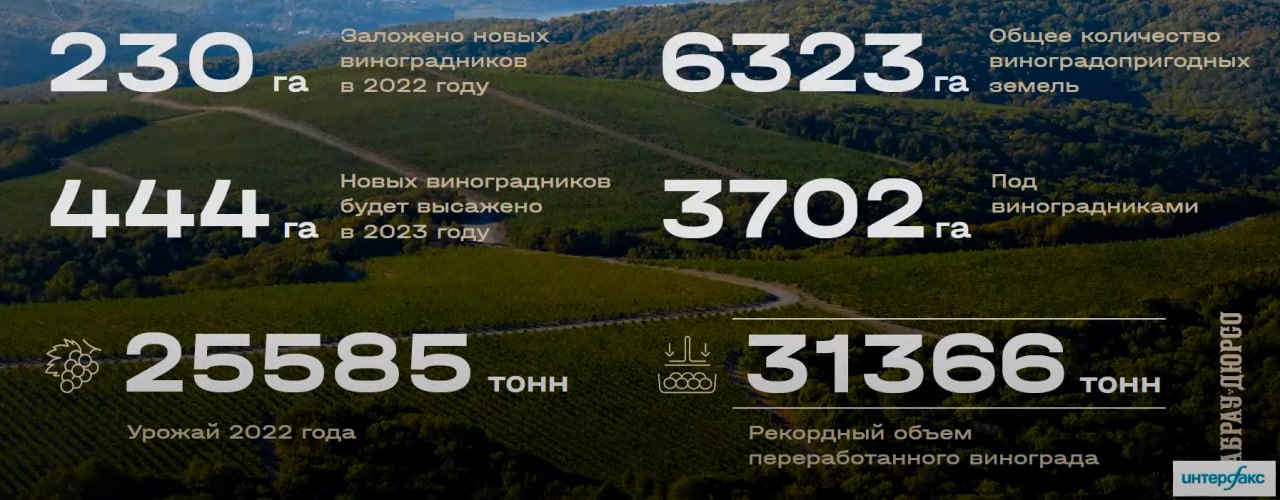
✅ Абрау-Дюрсо активно развивает туристическое направление бизнеса, которое уже занимает 11,5% в выручке компании (1,4 млрд рублей за 2022г). В 2023г планируется открытие нового отеля, что позволит кратно кратно увеличить номерной фонд. Кроме того, в перспективе это направление получит дополнительный импульс роста после открытия аэропортов на юге РФ, но это зависит от геополитической обстановки.

👉 К 2024г туризм скорее всего уже будет приносить около 2-2,5 млрд рублей выручки.

✅ Абрау диверсифицирует линейку продуктов. Сейчас уже запущено производство безалкогольных напитков (лимонады, вода), слабоалкогольных напитков (сидр, вино) и крепкого алкоголя (джин, настойки). Бренд видит значительный потенциал дальнейшего развития как уже существующей линейки, так и новых продуктов (ром, водка и т.д.).

✅ Компания зарегистрировала выпуск облигаций и собирается использовать его для потенциальной сделки M&A. Скорее всего, это будет новая винодельня с собственной ресурсной базой или какие-то более нишевые приобретения (например компании нужны свои яблоки для производства сидра).

❌ Дивидендная доходность в 1,8% даже на фоне роста выплат на 32% г/г (по прогнозам компании) всё ещё очень низкая. Див. политика по распределению 25% чистой прибыли для рынка РФ не представляется привлекательной.

❌ Несмотря на инвестиции в собственные виноградники и рост урожая до рекордных 25,5 млн тонн, у компании по-прежнему высокая зависимость от внешних поставщиков сырья (в основном Краснодарский край, Крым и Дагестан). В таких условиях, дальнейший рост производства вина уже будет более ограничен.

❌ В перспективе, зависимость можно было бы снизить через посадку новых саженцев, но есть и другая проблема: в РФ саженцев винограда критически не хватает и Абрау вынуждена их импортировать из Франции и Италии.

Вывод:
Я по-прежнему отношу Абрау-Дюрсо к качественным и интересным представителям 3 эшелона нашего рынка. У компании есть перспективы дальнейшего роста (особенно в сегментах помимо вина), но риски срыва импортных поставок также следует учитывать, так как качественное сырьё и посадочный материал заместить трудно.

📉 Сейчас оценка компании достаточно высокая. Даже при распределении прибыли в 50%, дивиденды за 2023й год были бы около 5%, что совсем немного в текущей ситуации. Бизнес растёт не трехзначными темпами, поэтому окупаемость в инвестиций в подобные акции должна быть, на мой взгляд, более быстрой. Учитывая обозначенные риски, текущая адекватная цена акций около 210 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ABRD #АбрауДюрсо

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1432
  • 👍 1
  • 🤮 1
Post #2562 455
Дата публикации текста: 2023/04/12

💡Мы закрываем торговую идею по акциям **Whoosh, одной из ведущих российских компаний–разработчиков технологических решений и операторов микромобильности. Компания провела первичное размещение акций в декабре 2022 года.

👉🏼 C момента открытия идеи
в конце января 2023 года цена акций Whoosh выросла на 63%** и превысила целевую цену SberCIB Investment Research.

Автор: Ирина Иртегова

#идеи $WUSH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4907
Post #2561 454
Дата публикации текста: 2023/04/12

​🔎 АФК Система (AFKS) - обзор холдинга по итогам 2022г

▫️ Капитализация: 145 млрд (15₽ за акцию)
▫️ Выручка 2022: 913 млрд (+18% г/г)
▫️ Скорр. OIBDA 2022: 310,4 млрд (+17,3% г/г)
▫️ Опер. прибыль 2022: 161 млрд (+3,5% г/г)
▫️ Чистая прибыль 2022: 19,4 млрд (+15,8% г/г)
▫️
P/E ТТМ: 7,5

👉 Актуальная рыночная стоимость долей в публичных компаниях:

МТС: 218 млрд
Ozon: 110 млрд
Сегежа: 62,1 млрд
Эталон: 7,1 млрд

Плюс к этому добавляются непубличные компании из портфеля Системы с общей оценочной стоимость в порядка 125-150 млрд (на мой взгляд).

Итого: около 530 млрд

✅ Из позитивных моментов следует отметить заметный рост агрохолдинга «Степь»: выручка компании за 2022г выросла на 46,4% до 83,7 млрд рублей, а на операционном уровне есть положительный тренд в объёме реализации сахарной продукции (+16,8% г/г) и производстве молока (+70,8% г/г). Однако на уровне прибыли не всё так здорово: OIBDA выросла всего на 0,8% до 14,5 млрд рублей, а скор. чистая прибыль сократилась на 46,5% до 3,5 млрд.

В целом, «Степь» достаточно интересный актив и я думаю мы увидим его IPO после восстановление сбыта продукции в 2023г. Компания могла бы быть оценена примерно в 50-60 млрд при удачных рыночных условиях.

⚠️ У МТС (основной "поставщик" дивидендов) дела сейчас обстоят не лучшим образом и дальше поддерживать высокий уровень выплат компания вряд ли сможет. Ещё хуже дела обстоят у Сегежи, которой скорее потребуется помощь от самой Системы. Потенциально, всё это означает гораздо более скромные дивидендные поступления для материнской компании уже в 2023г.

❌ Общий консолидированный долг группы сейчас превышает 1080 млрд рублей, а на его обслуживание уходит 113 млрд (10,4% от общего долга). Однако это учитывает все обязательства дочерних компаний (МТС, Сегежа, Озон и т.д.) по которым Система если и будет отвечать, то точно не в первую очередь.

👉 Собственный чистый корпоративный долг компании всего 245,2 млрд, 70% из которого представляют облигации с средневзвешенной ставкой всего в 8%. В ближайшей перспективе Системе нужно будет перезанимать по чуть более чем 60 млрд рублей в 2023, 2024 и 2025гг.

Вывод:
Сейчас АФК Система торгуется по оценке в около 50% от чистой стоимости своих активов (доля в публичных компаниях + потенциальная стоимость непубличных компаний - чистый корпоративный долг). Многое зависит от того как в итоге будут оценены агрохолдинг «Степь», Медси и Биннофарм Групп.

На мой взгляд, учитывая все проблемы дочерних компаний, текущая оценка холдинга скорее адекватная. Для дальнейшего роста нужны подходящие условия для IPO непубличных компаний. Сейчас на успех таких крупных размещений на нашем рынке я бы не рассчитывал.

Не является индивидуальной инвестиционной рекомендацией

#обзор #афксистема #AFKS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1429
Post #2560 466
Дата публикации текста: 2023/04/11

​​🏦 Сбербанк (SBER) - кратко о результатах 1кв2023 и перспективах

◽️ Капитализация: 5 трлн ₽ (220 р/акция)

✅ Результаты за 1кв2023 хорошие:

- чист % доход: 517 млрд р (+22,4% г/г)
- чист ком. доход: 156 млрд р (+14,4% г/г)
- чистая прибыль: 350 млрд р

👆 Если дальше результаты будут не хуже, то Сбер заработает за год около 1,4 трлн (но это, на мой взгляд, самый оптимистичный сценарий, так как не нужно забывать о windfall tax и ряде других негативных факторов). При таком раскладе fwd p/e 2023 был бы около 3,6, а ожидаемые дивиденды за 2023й год могли бы быть около 14% к текущей цене.

Хотя, я думаю, что в реальности прибыль будет меньше и fwd P/E 2023 будет больше или равен 5.

✅ С начала года позитивная динамика наблюдается как с привлечением средств, так и с наращиванием кредитных портфелей:

- ср-ва юрлиц: +5,5%
- ср-ва физ. лиц: +0,1%

- кредиты юрлиц: +4%
- кредиты физ. лиц: +4,7%

👆 Активы и финансовые показатели растут темпами выше инфляции - это хорошо.

✅ Расходы на резервы и переоценка кредитов, оцениваемых по справедливой стоимости, за 3 месяца 2023 составили 71,2 млрд руб. при стоимости риска в 0,93%. Сформированные резервы превышают просроченную задолженность в 3 раза.

✅ Достаточность базового капитала увеличилась до 13,1% (базовый капитал около 5 трлн рублей).

❌ Негатива, который связан непосредственно с бизнесом, можно сказать, нет. Есть только геополитические риски (и их последствия), а также риски, связанные с возможным обесценением ипотечных портфелей банков, если цены на недвижимость будут падать из-за сворачивания мер поддержки. + Есть налоговые риски, думаю скоро будет понятно насколько они серьезны.

Вывод:
В целом, у банка дела идут прекрасно, оценка вполне +/- адекватна, особенно если закрыть глаза на геополитику и экономические риски, которые могут привести к ухудшению финансовых результатов и оттоку ликвидности с рынков.

Лично я Сбер сейчас не держу, считаю, что свой потенциал роста в текущей ситуации он уже отыграл и выглядит менее интересно, чем многие сырьевые компании с валютной выручкой.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сбербанк #sber

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1428
  • 👍 1
Post #2559 511
Дата публикации текста: 2023/04/11

​​🛢 Лукойл (LKOH) - обзор отчета РСБУ за 4кв2022

▫️Капитализация: 3 трлн (4633₽ за акцию)
▫️Выручка за 2022: 2,8 трлн (+20% г/г)
▫️Себестоимость продаж 2022: 1,7 трлн (+15,5% г/г) 
▫️Прибыль от продаж 2022: 936 млрд (+32% г/г)
▫️Чистая прибыль 2022: 790 млрд (+24% г/г)
▫️P/E (РСБУ) ТТМ: 3,8
▫️P/E fwd (МСФО) 2022: 3
▫️P/E fwd (МСФО) 2023: 4
▫️ fwd дивиденды 2022: 20-22%

👉 Отдельно выделю результаты за 4кв2022:

Выручка: 539,5 млрд (-37% г/г)
Прибыль от продаж: 138 млрд (-62,7% г/г)
Чистая прибыль: 142,1 млрд (-59,3% г/г)

✅ Результаты за 4кв2022 слабые, как я ранее и ожидал. Чистая прибыль сократилась на 59% г/г до 142,1 млрд рублей, но, тем не менее, квартал к кварталу есть даже рост на 11,5%. За 1 квартал 2023г результаты будут лучше как минимум на фоне более комфортных значений USD/RUB.

👆 При текущем курсе рубля, ценах на нефти и объемах сбыта, Лукойл может заработать и в 2023м году около 800 млрд рублей прибыли, что соответствовало бы fwd p/e 2023 около 4.

✅ При условии сохранения пропорции чистой прибыли РСБУ/МСФО на уровне 75%, Лукойл заработает чуть больше 1 трлн рублей (по МСФО) по итогам 2022г (fwd P/E = 3). Див. политика компании предполагает выплату не менее 100% от скор. FCF (с 2019г это около 60-70% от чистой прибыли по МСФО).

📊 При прочих равных, я бы ожидал общий размер годовых дивидендов в 600-650 млрд рублей (див. доходность 20-22%). За вычетом уже выплаченных 166,5 млрд рублей (256 рублей на акцию, без учета нераспределённки за 2021й год) это ещё 430-485 млрд рублей или 660-740 рублей на акцию.

❌ Сделка по продаже НПЗ в Сицилии на 1,5 млрд евро столкнулась с осложнениями. Власти Италии под давлением США будут пересматривать параметры сделки (возникли сомнения по поводу причастности покупателя к структурам РФ). Это может означать более длительный период продажи объекта и, скорее всего, менее комфортные условия сделки.

Вывод:
Лукойл отчитался в рамках ожиданий и только ситуация вокруг НПЗ в Сицилии добавляет негатива (потенциально это более низкие денежные поступления в 2023г, а возможно и проблемы с реализацией, если это была какая-то часть схемы договоренности с новым покупателем).

📈 В целом, компания остается дешевой. По моему мнению, адекватная цена акций Лукойла всё ещё около 5600 рублей. На рынке РФ осталось не так много относительно дешёвых и качественных идей, но Лукойл - это одна из них.

Не является индивидуальной инвестиционной рекомендацией

#обзор #лукойл #LKOH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1426
  • 👍 4
  • 👎 1
Post #2558 576
Дата публикации текста: 2023/04/10

​​🔥 Газпром (GAZP) - обзор долгосрочных перспектив

▫️ Капитализация: 4,1 трлн / 173 руб за акцию

Для начала рассмотрим данные по РСБУ за 2022й год, которые существенно отличаются от отчетности по МСФО, но все-таки с ней коррелируют

▫️ Выручка 2022: 8 трлн (+25% г/г)
▫️ Себестоимость продаж 2022: 4,8 трлн (+74% г/г)
▫️ Валовая прибыль 2022: 3,2 трлн (-12% г/г)
▫️ Прибыль от продаж 2022: 1,6 трлн (-20% г/г)
▫️ Скор. чистая прибыль 2022: 2 трлн (-26% г/г)

👆 По итогам 1П2022 Газпром уже выплачивал дивиденд в размере 51,03 р на акцию (примерно 1,2 трлн руб). Если это было распределение не всей прибыли за 2022й год, то точно бОльшей её части, за 2П2022 дивидендов я бы не ждал вообще.

👉 По оценкам Центра развития энергетики, экспорт "Газпрома" в дальнее зарубежье в 2023 году может упасть до 67-69 млрд кубометров, из которых на Европу придется только 33 млрд куб. м. Это сопоставимо с теми оценками, которые я описывал еще в феврале. Т.е. падение самого маржинального экспорта ожидается примерно на 2/3 в объемах, а учитывая стабилизацию цен на газ в ЕС - в деньгах падение будет где-то 4-5 раз.

👉 Экспорт в дальнее зарубежье составлял 66% выручки по РСБУ в 2021м году. В 2022м году, скорее всего, около 4,5 трлн р (так как прирост выручки был обеспечен, скорее всего, за счет продаж именно в дальнее зарубежье из-за роста цен реализации). Если выручка этого сегмента упадет в 4 раза в 2023м году, то это может привести к падению прибыли от продаж на 2-2,5 трлн, т.е. компания будет работать примерно в 0. Если и будут прибыли, то минимальные.

👉 В 2023-2025 года будет платиться повышенный на 600 млрд р НДПИ и в 2023г компанию ожидает Capex в размере 2,3 трлн руб, который нужно чем-то финансировать.

📈 Это были вводные, а теперь немного о том, какие проекты развития к компании есть:

- По газопроводу «Сила Сибири» в 2022 г. поставки выросли до 15,5 млрд куб. м. Этот объем можно нарастить до 38 млрд м3 (+22,5 млрд м3). В оптимистичном сценарии это произойдет за пару лет. Ближе к 2029 году, возможно завершится строительство Силы Сибири 2 - это потенциально позволит сбывать в Китай еще +50 млрд м3.

- Газпром планирует строить СПГ заводы, что может в перспективе 2025-2035 годов увеличить сбыт на 50+ млрд м3

- Есть низкомаржинальный внутренний российский рынок, который тоже будет расти, но и требовать огромных капитальных затрат на газификацию, которые если и окупятся, то не в обозримом будущем

👆 Это, в долгосрочной перспективе, будет частично компенсировать потерю рынка ЕС, который до разрядки геополитической обстановки, вероятно, будет сходить на нет вместе с объемами поставок через Турцию и Украину. Сомневаюсь, что политика в отношении импорта российских энергоресурсов будет сильно меняться, особенно с учетом расширения СПГ-проектов американских компаний.

✅ Собственно, в долгосрочной перспективе, компания жить будет и платить дивиденды. Но всё это будет выглядеть +/- интересно, в оптимистичном сценарии, только после 2025 года (а может и существенно позднее). Исключение - быстрая геополитическая разрядка, которая поможет частично восстановить экспорт в Европу.

До этих пор, есть высокий дополнительный НДПИ, есть огромные капитальные затраты, которые вряд ли будут покрываться прибылью в ближайшие годы. Сколько будет стоить газ после 2025 года - тоже большой вопрос (вероятно, что в реальном выражении дешевле, чем сейчас). Чтобы получать дивидендами по 10% дивидендами к текущей цене - прибыль должна быть больше 800 млрд рублей в год, не уверен, что такая прибыль будет в 2023-2025 гг.

Вывод:
Выводы, которые я делал ранее по компании - считаю актуальными. Текущая оценка +/- адекватна (175 р за акцию), но потенциала роста акций в ближайшие 3 года не вижу. Некоторые замещающие облигации Газпрома выглядят более интересной инвестицией, чем акции по текущей цене. Новатэк тоже выгля...окончание текста по ссылке->

Источник: t.me/taurenin/1423
  • 😁 2
Post #2557 598
Дата публикации текста: 2023/04/08

​​🛍 OZON (OZON) - обзор результатов компании по итогам 2022г

▫️Капитализация: 347 млрд (1740₽ за расписку)
▫️GMV 2022: 832,2 млрд (+86% г/г)
▫️Выручка 2022: 277,1 млрд (+55% г/г)
▫️скор. EBITDA 2022: -3,2 млрд (-92% г/г)
▫️Чистый убыток: -58,2 млрд (+2% г/г)
▫️скор. Чистый убыток: -48,6 млрд (-14,5% г/г)
▫️P/S TTM: 1,25

👉 Отдельно результаты за 4кв 2022:

▫️GMV: 296 млрд (+67% г/г)
▫️ Выручка: 93,6 млрд (+41% г/г)
▫️ скор. EBITDA: 3,9 млрд
▫️ Чистый убыток: 11,2 млрд (-50% г/г) 

✅ Озон вновь закрывает квартал с положительным показателем EBITDA (3 квартал подряд) и что более важно, есть заметный рост по чистой прибыли. По сравнению с 4 кварталом 2022г, показатель чистого убытка сократился на 46% даже с учетом единоразовых статей расходов и доходов (компенсация в 620 млн от инцидента с пожаром на складе).

⚠️ Темп роста выручки Озона в 4 квартале был минимальным за последние 3 года. Сокращение темпов роста наблюдается ещё с 1 квартала 2022г. Это вполне закономерный процесс, учитывая масштабы бизнеса. Думаю за 2023г прирост по выручке будет ограничен в 30-35%

✅ У компании на балансе сейчас 90,5 млрд рублей доступных денежных средств. При возможном чистом убытке в 30 млрд за 2023г и капитальных затратах в пределах 30 млрд этого вполне хватает на финансирование дальнейшего развития. 

К 2024 г чистый убыток уже будет ближе к нулю, так что компании останется только финансировать капитальные затраты. В оптимистичном сценарии, Озону не потребуется доп. эмиссия или другие виды финансирования до 2025 года. Однако, активов все-равно намного меньше обязательств.

❌ Чистый капитал компании ушёл в отрицательную область и составил -16,6 млрд рублей. Превышение обязательств над активам не значит ничего хорошего для любой компании и Озон здесь не исключение.

Вывод: 
За 2023г я бы ожидал от Озона рост выручки в диапазоне 30-35% г/г и сокращение чистого убытка до 30 млрд рублей. С текущей траекторией роста, к концу 2025 года, скорее всего, компания начнёт показывать скромную чистую прибыль. При этом сохраняя дальнейший потенциал роста показателей. Почти гарантированно, чистая рентабельность бизнеса не будет превышать нескольких % от выручки даже в долгосрочной перспективе. Поэтому, если к 2026 году удастся нарастить выручку (оптимистично) до 700 млрд рублей и обеспечить чистую рентабельность в 5%, то fwd p/e 2026 будет всего около 10, а это на фоне отрицательного капитала - не воодушевляющий показатель.

📊 На мой взгляд, адекватная цена для Озона в текущих условиях - это не более 1300 рублей. + Риски юрисдикции по-прежнему актуальны.

Не является индивидуальной инвестиционной рекомендацией

#OZON #ОЗОН #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1419
  • ❤ 1
Post #2555 617
Дата публикации текста: 2023/04/07

​​👩‍👧 Мать и Дитя (MDMG) - обзор финансовых результатов компании по итогам 2022г

▫️Капитализация: 40 млрд (530₽ за расписку)
▫️Выручка: 25,2 млрд (без изменений)
▫️EBITDA: 7,9 млрд (-4,3% г/г)
▫️скор. Чистая прибыль: 6 млрд (-1,5% г/г)
▫️Чистая прибыль: 4,7 млрд (-23,2% г/г)
▫️P/E (скор) ТТМ: 6,6
▫️P/E fwd 2023: 6,2
▫️ fwd дивиденды 2022: 5,8%
▫️P/B: 1,3

👉 Отдельно результаты за 2П 2022:

▫️ Выручка: 13 млрд (-1% г/г)
▫️ EBITDA: 4,37 млрд (-2,5% г/г)
▫️ скор. Чистая прибыль: 3,6 млрд (+5% г/г) 

⚠️ Средний чек на большую часть услуг компании вырос в пределах 10% в зависимости от конкретного сегмента. Однако при этом на соразмерную величину сократилась загрузка госпиталей (в Москве спрос упал сильнее чем в регионах). Как итог выручка осталась без изменений.

✅ В 2022г Мать и Дитя досрочно погасила кредитные линии на 3,1 млрд, благодаря чему общий уровень долга сократился всего до 600 млн. Теперь у компании на балансе чистая денежная позиция в размере 3,8 млрд.

❌ Если МиД заплатит по итогам года 50% из чистой прибыли (без корректировок), то мы получим дивидендную доходность не более 6%. Для нашего рынка это очень мало.

❌ Для возобновления роста финансовых показателей, компании необходимо наращивать капитальные затраты. Психо-неврологический центр Лапино-5 сейчас заморожен, а такие проекты как радиологический центр Лапино-3 и госпиталь Домодедово сдвинуты уже на 2025г. В ближайших планах у компании только небольшие региональные клиники, которые будут реализованы только к концу 2023г.

👉 Таким образом, из потенциальных драйверов роста выручки на 2023г у нас есть только восстановление загрузки существующих клиник и рост среднего чека. Я бы ожидал, что в 2023г компания покажет прирост по выручке всего в 5-7% г/г.

Вывод
Какого-то значительного потенциала роста фундаментальных показателей компании на 2023г я не вижу. Сам бизнес МиД доказывает свою стабильность и защитный характер, но интерес в таком случае должна представлять дивидендная доходность, которой также нет.

Учитывая это, адекватная цена для акций Мать и Дитя - это не более 550₽.

Не является индивидуальной инвестиционной рекомендацией

#обзор #МатьИДитя #MDMG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1416
  • ❤ 1
Post #2554 648
Дата публикации текста: 2023/04/06

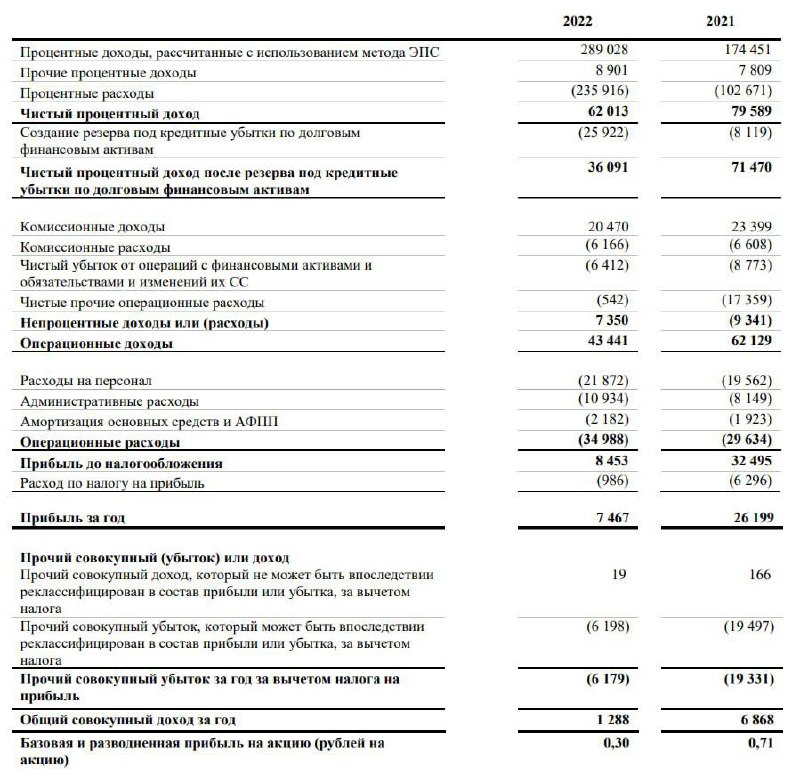
​​🏦 ВТБ (VTBR) - обзор основных финансовых показателей за 2022г

▫️ Капитализация: 246 млрд ₽ (обычка) + 520 млрд ₽ (преф)
▫️ Активы на 2022: 24,4 трлн ₽ (+17,1% г/г)
▫️ Собственный капитал на 2022: 780,6 млрд ₽ (-48,3% г/г)
▫️ Чистый убыток МСФО за 2022: 613 млрд ₽
▫️ Чистый убыток РСБУ за 2022: 756,8 млрд ₽
▫️ fwd дивиденды 2022-2023: 0%

✅ Даже без учёта консолидации "Открытия" кредитный портфель группы вырос на 4% г/г (+18,1% вместе с Открытием). Сейчас общий кредитный портфель до вычета резервов составляет уже 17,4 трлн рублей.

✅ Менеджмент прогнозирует чистую прибыль за 1 квартал 2023г в размере около 140 млрд рублей. Само наличие прибыли - позитивный момент, но маловероятно, что соразмерных результатов можно ожидать и в других кварталах. По прогнозам самой компании, общая чистая прибыль за 2023г вряд ли составит более 400 млрд рублей (т.е. если брать верхнюю планку, то fwd P/E 2023 будет около 2).

⚠️ Доля государства в ВТБ (в собственности Росимущества) продолжает расти и сейчас составляет уже 76,4%. Только за счет эмиссии в пользу государства банку и удалось частично компенсировать потери по капиталу. Однако, для акционеров банка такая тенденция ничего хорошего не несёт.

❌ Убыток по процентным расходам за 2022г вырос на 138,6% до 1,3 трлн рублей, что привело к снижению чистых процентных доходов на 50% г/г до 321 млрд.

❌ По РСБУ сумма заблокированных активов компании составляет 685 млрд рублей. Резервы под эти активы сформированы ещё не окончательно, банк пользуется послаблениями от ЦБ РФ. Полностью сформировать резервы ВТБ планирует только к 2024г (это растянет слабый финансовые результаты еще на пару лет).
 
❌ За 2022г и 2023г дивидендов почти гарантированно не будет. Всю полученную прибыль (если она будет) ВТБ направит на увеличение капитала, который на конец года составил всего 1,5 трлн р (6,3% от размера активов). В лучшем случае, какие-то дивиденды можно будет ждать аж в 2025м году по итогам 2024 года.

Вывод
На мой взгляд, ВТБ закончит 2023г с прибылью около 300 млрд (fwd p/e 2.5), если не придется снова формировать резервы из-за новых обстоятельств, например, из-за ухудшения качества кредитного портфеля и т.д. За 2024г, с учетом дальнейшей потребности в формировании резервов, прибыль можно ожидать в размере около 400 млрд рублей (fwd p/e 2024 = 1.9). Однако, даже за 2024 сомневаюсь, что стоит ждать 50% распределения на дивиденды.

📉 Не вижу никаких причин, по которым инвестиция в акции ВТБ могла бы себя окупить. Ждать 2 года ради потенциального дивиденда в 10-15% - тоже смысла не вижу. Качество кредитного портфеля банка под вопросом, новые формирования резервов не исключены. Между Сбером и ВТБ выбор по-прежнему очевиден, БСП - тоже намного интереснее.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ВТБ #VTBR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1414
  • 👍 5
Post #2553 542
Дата публикации текста: 2023/04/05

​🏠 ЦИАН (CIAN) - обзор финансовых показателей компании по итогам 2022г

▫️Капитализация: 33,3 млрд (466₽ за расписку)
▫️Выручка: 8,3 млрд (+37% г/г)
▫️скор. EBITDA: 1,7 млрд (+425% г/г)
▫️Чистая прибыль: 480 млн
▫️P/E ТТМ: 69
▫️P/E fwd 2023: 16

👉 Отдельно результаты за 4кв2022г:

▫️ Выручка: 2,4 млрд (+35% г/г)
▫️ скор. EBITDA: 586 млн (+405% г/г)
▫️ Чистая прибыль: 489 млн

✅ По итогам года операционные издержки сократились сразу на 15% г/г. Основной драйвер такой эффективности - это в первую очередь частичный отказ от выплат сотрудникам в форме акций (падение на 1,8 млрд или на 74% г/г) и сокращение "других" расходов на 20% г/г. В 2023г я бы ожидал операционные расходы в размере около 8,2-8,5 млрд рублей (+8-10% г/г).

✅ На конец 2022г у компании на балансе уже скопилось 4,1 млрд рублей (12,3% капитализации). В масштабах Циан это достаточно много, тем более, что долгов можно сказать нет.

⚠️ Москва занимает всего 18,6% от общего числа размещенных объявлений, но при этом обеспечивает более 68% выручки компании в сегменте листинга. Другие регионы по-прежнему продолжают сильно отставать в монетизации, а зависимость бизнеса от Москвы и МО остаётся высокой.

⚠️ Выручка в сегменте "Маркетплейс Ипотеки" снизилась на 22%, что лишний раз показывает замедление на рынке ипотечного кредитования. Конкретно для Циан это не критично, но в целом для отрасли это ещё один негативный сигнал (особенно для застройщиков).

❌ На операционном уровне наблюдается отток уникальных посетителей сайта (UMV) на 13% г/г (до 17,9 млн), а также падение числа открытый объявлений на 6% г/г. Прирост по выручке был обеспечен ростом тарифов и дополнительных услуг.

Вывод:
2022г Циан завершает уже с небольшой прибылью и в перспективе сможет её наращивать и дальше (с маржой на уровне 4 квартала компания получит более 2 млрд рублей прибыли в 2023г). Есть существенная негативная тенденция на операционном уровне, которая сейчас перекрывается ростом тарифов. По мультипликаторам компания оценена дорого даже относительно имеющихся перспектив.

📉 Учитывая это, текущую в 460 рублей я считаю вполне адекватной. Долгосрочные перспективы бизнеса интересны.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЦИАН #CIAN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1412
  • 👍 1
Post #2552 605
Дата публикации текста: 2023/04/04

​💵 QIWI (QIWI) - обзор результатов компании за 2022г

▫️Капитализация: 33,2 млрд (530₽ за акцию)
▫️чистая выручка: 34,1 млрд (+48% г/г)
▫️скор. EBITDA: 19,8 млрд (+50% г/г)
▫️скор. чистая прибыль: 14 млрд (+46% г/г)
▫️P/E ТТМ: 2,4
▫️fwd P/E 2023: 2,8
▫️fwd дивиденды 2022-2023: 0%
▫️P/B: 0,57

👉 Отдельно выделю результаты компании в 4к 2022г:

▫️чистая выручка: 8,9 млрд (+62% г/г)
▫️скор. EBITDA: 3,5 млрд (+31% г/г)
▫️скор. чистая прибыль: 4 млрд (+89% г/г)

👉 Сегментация выручки:

▫️Обработка платежей: 37,7 млрд руб (+13% г/г)
▫️Процентные доходы: 6,7 млрд руб (+96% г/г)
▫️Неактивные счета: 1,7 млрд руб (-4,8% г/г)
▫️Прочее: 5,3 млрд руб (+112% г/г)

✅ QIWI можно назвать полноценным бенефициаром ограничений на финансовую инфраструктуру РФ: благодаря этим событиям, в структуре выручки QIWI выросло число операций с высокой комиссией (показатель net revenue yield вырос с 0,91% до 1,13%). Кроме того, вырос и объём платежей через экосистему компании (+8% г/г).

✅ Год компания заканчивает с чистой денежной позицией в 43 млрд рублей или 75 млрд если считать инвестиции в облигации и выданные кредиты. QIWI торгуется в 0,75 от чистого кэша на балансе (даже без учета инвест. активов).

⚠️ Квартал к кварталу чистая прибыль и EBITDA продолжают падать. Так, чистая прибыль снизилась на 14% кв/кв, а EBITDA на 38% кв/кв. Вполне очевидно, что спрос на переводы через сервисы QIWI постепенно приходит в норму после 1П 2022г + сыграли разовые такие разовые факторы как выплата годовых бонусов сотрудникам и формирование резервов под кредитные убытки. На мой взгляд, потенциал дальнейшего снижения уже ограничен.

❌ Как и большинство АДР/ГДР, QIWI не сможет выплатить дивиденды или провести байбек. Компания отмечает, что это и не поменяется "до изменения санкционного режима в отношении Российского национального расчетного депозитария". То есть ждать придётся достаточно долго (если это вообще когда-либо произойдет).

❌ Сергей Солонин консолидировал уже 71,2% голосующих акций (общая доля в компании 28,2%). Трудно сказать насколько основной акционер заинтересован в редомициляции, когда сам уехал из РФ ещё в 2019г.

Выводы:
В целом на перспективы QIWI на уровне бизнеса я смотрю позитивно. За 2023г я бы ожидал рост выручки в пределах около 10% и чистую прибыль в размере 12-13 млрд (fwd P/E 2,8). Какие-то выплаты для акционеров мы в этом году очевидно так и не увидим (в редомициляции QIWI я сомневаюсь).

📈Однако, даже учитывая это, оценка QIWI остаётся по-прежнему очень низкой, но это расписка и предпосылок для переезда нет.

Не является индивидуальной инвестиционной рекомендацией

#обзор #QIWI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1409
Post #2550 475

Forwarded from Надо было брать🤦‍♂️

#от_автора
Кстати, о ChatGPT - прямой доступ к оригинальному ИИ от OpenAI можно получить в моем боте (без VPN, регистрации и смс) @Assistant_Chat_GPT_bot

Бот подключен к платному API (запросы отправляются на сервера OpenAI и возврашаются в боте). В отличие от веб-версии, которая недоступна на территории РФ, бот работает быстрее, стабильнее и немного удобнее.

1) Бесплатный режим - 3 запроса в день
2) Бесплатный пробный месяц - любое количество запросов в день + доступен режим диалога
  • 👍 6
Post #2549 726
Дата публикации текста: 2023/04/01

​♻️ Сегежа (SGZH) - обзор финансовых результатов по итогам 2022г

▫️ Капитализация: 73,5 млрд (5,5₽ за акцию)
▫️ Выручка 2022г: 106,7 млрд ₽ (+15% г/г)
▫️ OIBDA 2022г: 24,6 млрд ₽ (-16% г/г)
▫️ Чистая прибыль 2022г: 6 млрд ₽ (-60% г/г)
▫️ P/E ТТМ: 12,2
▫️ P/B: 1,8

👉 Отдельно выделю результаты компании в 4к 2022г:

Выручка: 24,1 млрд ₽ (-20% г/г, -21% кв/кв)
Себестоимость: 17,4 млрд ₽ (+8% г/г, -7,5% кв/кв)
OIBDA: 4 млрд ₽ (-42% г/г, +53,8% кв/кв)
Чистый убыток: 1 млрд ₽ (против прибыли в 4 млрд в 4к 2021г)

✅ Как мы видим, в 4 квартале компания вновь получила чистый убыток в 1 млрд рублей. Однако стоит заметить, что даже на фоне укрепления рубля, результаты лучше 3кв 2022г: OIBDA выросла на 53,8% кв/кв, а чистый убыток сократился на 75% кв/кв. Кроме того, есть улучшение и по себестоимости (-7,5% кв/кв).

👉 Динамика цен на основные виды продукции в 4 квартале:

Бумага: 765 EUR/т (-23% кв/кв) при средних за 5 лет 681 EUR/т
Пиломатериалы: 153 EUR/м3 (-22% кв/кв) при средних за 5 лет 194 EUR/м3
Фанера берёзовая: 494 EUR/м3 (-18% кв/кв) при средних за 5 лет 575 EUR/м3
Клееная балка: 368 EUR/м3 (-34% кв/кв) при средних за 5 лет 428 EUR/м3

❌ По всем позициям мы видим значительное падение и уход цен ниже средних за 5 лет значений. По мнению менеджмента, этот квартал будет "дном" и сейчас уже наблюдается небольшое восстановление.

⚠️ Без учета курсовых разниц, чистая прибыль за 2022г составила всего 1,5 млрд рублей. А без государственных субсидий на 2,1 млрд рублей, компания закончила бы год в убытках.

⚠️ Удорожание логистики на фоне перехода на новые рынки менеджмент оценивает в 8 млрд рублей. Сейчас работа по этому направлению можно сказать уже завершена.

⚠️ Проекты роста практически полностью приостановлены. Сегежа в первую очередь будет инвестировать в поддержание существующего производства, на 2023г это предполагает Opex в размере 6 млрд.

❌ Компания продолжила наращивать долг и в 4 квартале: чистый долг теперь составляет 101 млрд (+4% кв/кв) при ND/OIBDA 4,1. Сокращать закредитованность придётся ещё много лет, долговое состояние оставляет желать лучшего. Конечно, у компании есть доступ к новым кредитным линиям если нужно будет профинансировать ближайшие погашения + в финансовую помощь может оказать АФК Система.

Вывод:
Отчет вышел ожидаемо плохим, но, на мой взгляд, главный позитивный момент - это сокращение убытков кв/кв и небольшое восстановление маржинальности даже на фоне падения цен на все виды продукции. Следующий квартал, скорее всего, уже будет прибыльным на фоне небольшого восстановления цен и роста USD/RUB (экспорт составляет 72% продаж).

Учитывая это, я бы назвал текущую цену акций скорее адекватной. Потенциала роста я тут не вижу (из-за огромных долгов). Дивидендов за 2022 и 2023 я не жду.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сегежа #SGZH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1403
  • 👍 2
Post #2548 619
Дата публикации текста: 2023/03/31

​🏘 Эталон (ETLN) - обзор результатов компании по итогам 2022г

▫️Капитализация: 24 млрд (62₽ за акцию)
▫️Выручка 2022: 80,6 млрд (-7,5% г/г)
▫️EBITDA 2022: 16,5 млрд (-8% г/г)
▫️Чистая прибыль 2022: 14,5 млрд (+332% г/г)
▫️
скор. Чистая прибыль 2022: 2,8 млрд (-58% г/г)
▫️P/E скор. ТТМ: 8,5
▫️P/B: 0,33

✅ Совокупная стоимость активов компании по оценкам Nikoliers на конец года составила 288 млрд рублей (+7% г/г) из которых рыночная стоимость недвижимости 272 млрд (+6% г/г).

✅ На счетах эскроу уже более 60 млрд рублей (в 2,5 раза больше текущей капитализации компании).

✅ Примерно по текущим ценам свою позицию в Эталоне увеличивала АФК Система (основной акционер) ещё в мае 2022г. После этого эффективная доля Системы составила 48,8%.

⚠️ Эталон кратно нарастил долг в 2022г: чистый корпоративный долг вырос на 462% г/г и составил 14,5 млрд рублей. В основном это эффект от консолидации ЮИТ. В то же время, компании удалось снизить среднюю ставку по долгу до 5,2% (против 6,5% годом ранее). ND/EBITDA 0,77, долговая нагрузка вполне приемлемая.

⚠️ Циан, сообщает, что падение цен на недвижимость на вторичном рынке Москвы прекратилось. Это позитивно и для цен на первичном рынке, но, на мой взгляд, мы в скором времени увидим возобновление дальнейшего снижения на фоне ослабевающего спроса, высоких ставок и относительно высоких цен.

❌ По данным ЦБ за период янв-фев 2023г выдача ипотечных кредитов снизилась на 12,4% в денежном выражении или на 16,8% в количественном. Даже в условиях действующей программы льготной ипотеки, спрос на недвижимость падает (льготная ипотека была основным драйвером роста ипотечного кредитования).

❌ Каких-то изменений по работе со сменой регистрации компании мы так и не видим. Это обязательное условие для возобновления дивидендных выплат (если конечно к тому времени у компании будет сохраняться прибыльность).

Вывод:
Фундаментально, у нас пока сохраняются все факторы для дальнейшего падения цен на недвижимость и снижения активности в секторе строительства. Спрос на недвижимость всё ещё падает, льготная ипотека скорее всего будет постепенно сворачиваться, а отчеты представителей сектора выходят слабыми.

В таких условиях я бы воздержался от инвестиций в сектор в целом и в Эталон в частности даже учитывая достаточно дешевую оценку относительно активов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Эталон #ETLN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1401
Post #2547 570
Дата публикации текста: 2023/03/30

​🏦 Московский кредитный банк (CBOM) - обзора результатов компании по МСФО за 2022г

◽️ Капитализация: 178 млрд ₽ (7,4₽ за акцию)
◽️ Чист. % доход 2022: 62 млрд ₽ (-21% г/г)
◽️ Чист. комисс. дох. 2022: 14,3 млрд ₽ (-14,8% г/г)
◽️ Чистая прибыль 2022: 7,5 млрд ₽ (-71,5% г/г)
▫️ P/E ТТМ: 23,7
◽️ fwd P/E 2023: 3,5
◽️ fwd дивиденд 2022: 0%
◽️ P/B: 0,65

✅ Активы банка за год выросли на 16% до почти 4 трлн рублей (основной прирост обеспечило кредитование юр. лиц).

✅ Собственный капитал компании снизился на 2,7% до 274 млрд, что всё ещё предполагает достаточно низкую оценку P/B 0,65.

⚠️
Качество и детализация отчётности достаточно сомнительные (хуже Сбера и ТКС). МСФО за 2022г занимает всего 8 страниц, детализации баланса и отчёта по прибыли нет.

⚠️ Депозиты клиентов выросли на 20,4% г/г до 2,4 трлн рублей. Скорее всего это произошло в 1П 2022г после введения санкций на крупнейшие банки РФ, что и спровоцировала переток клиентов. Рост процентных ставок по депозитам в совокупности с ростом клиентской базы привели к увеличению процентных расходов банка на 130% г/г до 236 млрд.

⚠️ МКБ нарастил объём кредитования физлиц за 2022г на 20,4% до 196 млрд и большую часть этого прироста обеспечило ипотечное кредитование. На этом рынке банк уже входит в ТОП-4 и в 2022г был лидером по приросту ипотечного портфеля. Замедление в секторе строительства (особенно учитывая дальнейшее ужесточение или полную отмену льготной ипотеки) будет негативно сказываться на качестве кредитного портфеля.

⚠️ Как и все представители банковского сектора, МКБ был вынужден сформировать дополнительные резервы в размере 26 млрд (рост в 3 раза г/г).

❌ Банк не платит дивиденды с 2018г и вряд ли можно ожидать их восстановления в текущей ситуации. Дивидендная политика предполагает распределение прибыли на уровне не менее 10% чистой прибыли по РСБУ, но даже это положение не соблюдается.

❌ МКБ попал в санкционные списки и отключен от системы SWIFT как и большинство крупных банков РФ.

Вывод:
По итогам 2023г я ожидаю ощутимое восстановление прибыли банка после разовых расходов в 2022г (резкий рост ставок по депозитам и необходимость создания резервов). При этом, риски по МКБ вполне на уровне с другими представителями сектора, а какой-то недооценки по отношению к конкурентам сейчас нет. Тем более прибыль акционерам не распределяется.

Общая картина неплохая, но при прочих равных Сбер выглядит намного лучше.

Не является индивидуальной инвестиционной рекомендацией

#обзор #МКБ #cbom

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1399
  • ❤ 1
Post #2546 573
Дата публикации текста: 2023/03/29

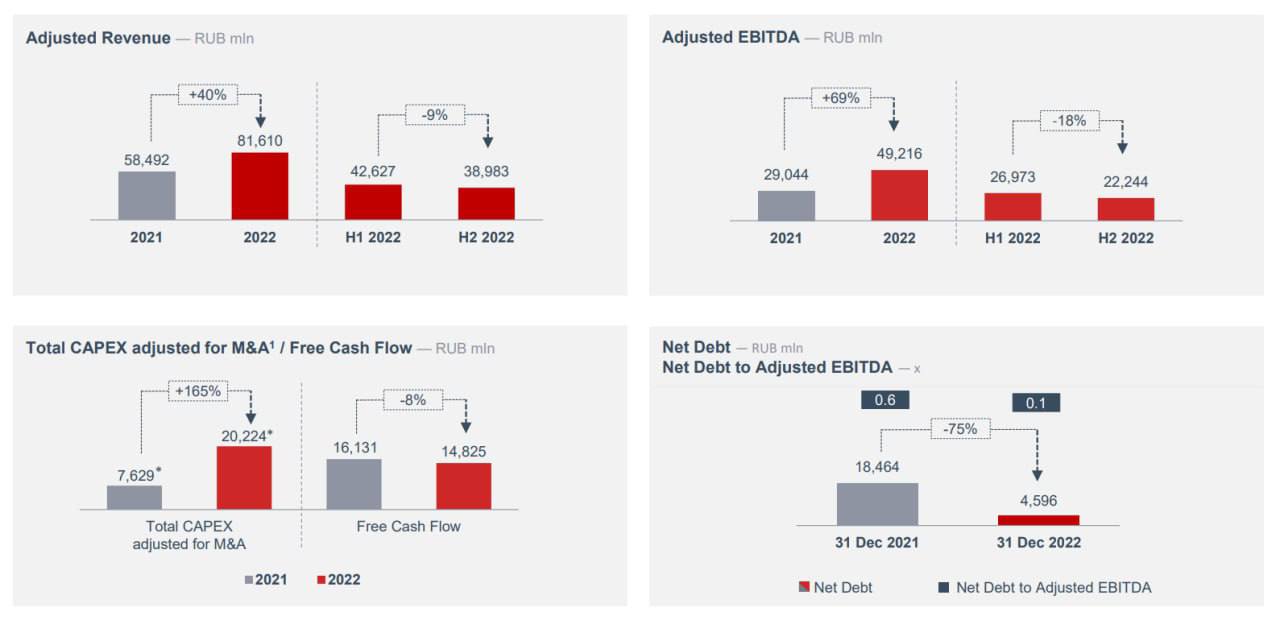
​🚂 Globaltrans ($GLTR) - финансовые результаты компании по итогам 2022г

▫️Капитализация: 75,5 млрд ₽ (422₽ за акцию)
▫️Выручка 2022: 94,5 млрд ₽ (+29% г/г)
▫️скор. Выручка 2022: 81,6 млрд ₽ (+40% г/г)
▫️скор. EBITDA 2022: 49,2 млрд ₽ (+69% г/г)
▫️Чистая прибыль 2022: 25 млрд ₽ (+94% г/г)
▫️P/E ТТМ: 3
▫️P/B: 1,1
▫️fwd дивиденд 2022: 0%

👉 Результаты отдельно за 2П 2022:

▫️скор. Выручка: 39 млрд (-9% г/г)
▫️скор. EBITDA: 22,2 млрд ₽ (-18% г/г)
▫️Чистая прибыль: 13,1 млрд (+35% г/г)

✅ Ставки на аренду полувагонов в РФ в 2П 2022г восстановились до уровней начала года и в итоге мы получили средний показатель на 56% выше уровней 2021г. В 1 квартале 2023г цены остаются достаточно высокими, профицит полувагонов в системе РЖД на минимумах за 5 лет даже в условиях падения грузооборота. Перспективы сохранения цен как минимум на текущих уровнях всё ещё имеются.

✅ Чистый долг за год упал на 75% до 4,6 млрд, ND/EBITDA = 0,1. Общий уровень долга (без учета кэша) также снизился на 34% до 20,6 млрд. Финансовое состояние у компании отличное.

✅ Компания может получить компенсацию за конфискованные вагоны (ранее обозначалась цифра в 2,2 млн за единицу или 7,3 млрд за весь потерянный состав). Пока это всё находится на уровне законопроекта и я бы не рассчитывал на полную реализацию такой инициативы (уже обсуждается ограничение для компаний зарегистрированных в офшорах).

⚠️ Общий объём перевозок сократился на 9% г/г, а некоторые категории грузов демонстрируют двузначный темп падения: металлургическая продукция -12% г/г, строительные материалы -29% г/г. Только перевозка нефти и нефтепродуктов остаётся без изменений.

⚠️ Продолжительность движения состава также осталась без изменений (+1% г/г), количество "пустых" рейсов по-прежнему на уровне 50%. Из всех операционных показателей рост показывает только стоимость поездки.

❌ Вопрос дивидендов остаётся закрытым поскольку Глобалтранс никак не продвинулся в вопросе смене юрисдикции. Через Кипр распределять прибыль технической возможности нет (это касается и байбека). За 2022г никаких выплат мы не увидим и за 2023г скорее всего тоже.

Вывод:
Компания сейчас выглядит очень даже интересно: на операционном уровне бизнес будет восстанавливаться в 2023г, ставки на аренду полувагонов среднесрочно скорее всего будут высокими, долга нет, оценка по-прежнему очень низкая. В нормальных условиях компания бы заплатила как минимум 50% прибыли 12,3 млрд рублей (доходность в 16,2%) за 2022г. Но для реализации этого потенциала нужен полноценный переезд в РФ (даже после смены юрисдикции на Казахстан российские держатели ГДР вряд ли смогут получать выплаты).

Тем не менее, даже учитывая это, компанию я всё ещё считаю недооцененной. Адекватная оценка - это около 500 рублей, но как и со всеми остальными расписками стоит понимать какой риск берёт на себя инвестор.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Globaltrans #GLTR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1397
  • 👍 6
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →