
Дата публикации текста: 2023/03/29
🚂 Globaltrans ($GLTR) - финансовые результаты компании по итогам 2022г
▫️Капитализация: 75,5 млрд ₽ (422₽ за акцию)
▫️Выручка 2022: 94,5 млрд ₽ (+29% г/г)
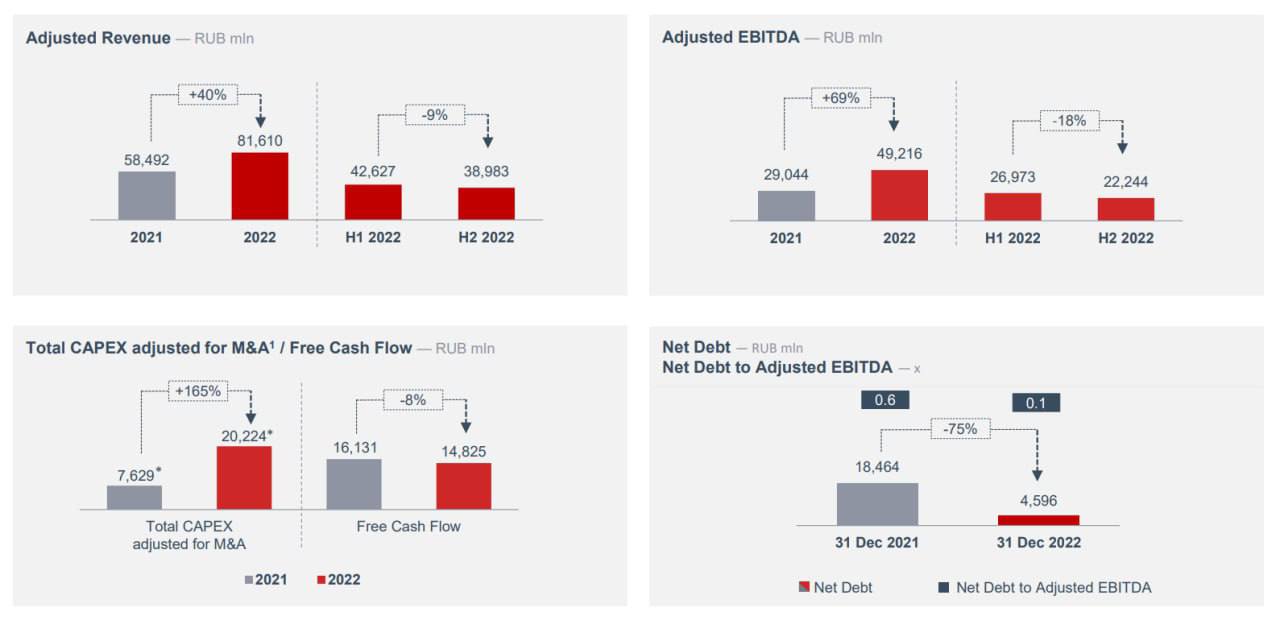
▫️скор. Выручка 2022: 81,6 млрд ₽ (+40% г/г)
▫️скор. EBITDA 2022: 49,2 млрд ₽ (+69% г/г)
▫️Чистая прибыль 2022: 25 млрд ₽ (+94% г/г)
▫️P/E ТТМ: 3
▫️P/B: 1,1
▫️fwd дивиденд 2022: 0%
👉 Результаты отдельно за 2П 2022:
▫️скор. Выручка: 39 млрд (-9% г/г)
▫️скор. EBITDA: 22,2 млрд ₽ (-18% г/г)
▫️Чистая прибыль: 13,1 млрд (+35% г/г)
✅ Ставки на аренду полувагонов в РФ в 2П 2022г восстановились до уровней начала года и в итоге мы получили средний показатель на 56% выше уровней 2021г. В 1 квартале 2023г цены остаются достаточно высокими, профицит полувагонов в системе РЖД на минимумах за 5 лет даже в условиях падения грузооборота. Перспективы сохранения цен как минимум на текущих уровнях всё ещё имеются.
✅ Чистый долг за год упал на 75% до 4,6 млрд, ND/EBITDA = 0,1. Общий уровень долга (без учета кэша) также снизился на 34% до 20,6 млрд. Финансовое состояние у компании отличное.
✅ Компания может получить компенсацию за конфискованные вагоны (ранее обозначалась цифра в 2,2 млн за единицу или 7,3 млрд за весь потерянный состав). Пока это всё находится на уровне законопроекта и я бы не рассчитывал на полную реализацию такой инициативы (уже обсуждается ограничение для компаний зарегистрированных в офшорах).
⚠️ Общий объём перевозок сократился на 9% г/г, а некоторые категории грузов демонстрируют двузначный темп падения: металлургическая продукция -12% г/г, строительные материалы -29% г/г. Только перевозка нефти и нефтепродуктов остаётся без изменений.
⚠️ Продолжительность движения состава также осталась без изменений (+1% г/г), количество "пустых" рейсов по-прежнему на уровне 50%. Из всех операционных показателей рост показывает только стоимость поездки.
❌ Вопрос дивидендов остаётся закрытым поскольку Глобалтранс никак не продвинулся в вопросе смене юрисдикции. Через Кипр распределять прибыль технической возможности нет (это касается и байбека). За 2022г никаких выплат мы не увидим и за 2023г скорее всего тоже.
Вывод:
Компания сейчас выглядит очень даже интересно: на операционном уровне бизнес будет восстанавливаться в 2023г, ставки на аренду полувагонов среднесрочно скорее всего будут высокими, долга нет, оценка по-прежнему очень низкая. В нормальных условиях компания бы заплатила как минимум 50% прибыли 12,3 млрд рублей (доходность в 16,2%) за 2022г. Но для реализации этого потенциала нужен полноценный переезд в РФ (даже после смены юрисдикции на Казахстан российские держатели ГДР вряд ли смогут получать выплаты).
Тем не менее, даже учитывая это, компанию я всё ещё считаю недооцененной. Адекватная оценка - это около 500 рублей, но как и со всеми остальными расписками стоит понимать какой риск берёт на себя инвестор.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Globaltrans #GLTR
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1397
Post #2546
573
- 👍 6