
Дата публикации текста: 2023/03/30
🏦 Московский кредитный банк (CBOM) - обзора результатов компании по МСФО за 2022г
◽️ Капитализация: 178 млрд ₽ (7,4₽ за акцию)
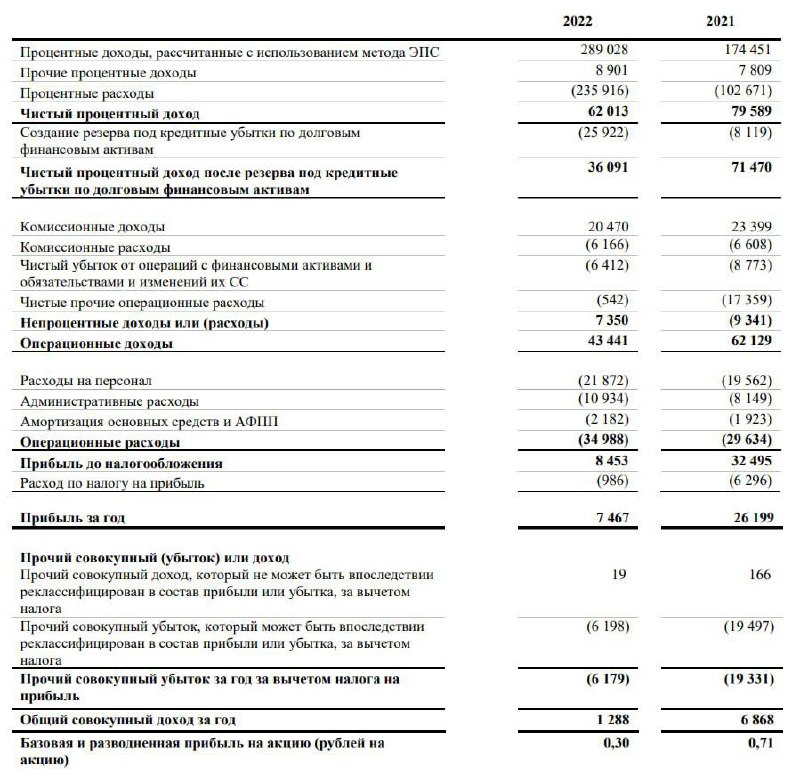
◽️ Чист. % доход 2022: 62 млрд ₽ (-21% г/г)
◽️ Чист. комисс. дох. 2022: 14,3 млрд ₽ (-14,8% г/г)
◽️ Чистая прибыль 2022: 7,5 млрд ₽ (-71,5% г/г)
▫️ P/E ТТМ: 23,7
◽️ fwd P/E 2023: 3,5
◽️ fwd дивиденд 2022: 0%
◽️ P/B: 0,65
✅ Активы банка за год выросли на 16% до почти 4 трлн рублей (основной прирост обеспечило кредитование юр. лиц).
✅ Собственный капитал компании снизился на 2,7% до 274 млрд, что всё ещё предполагает достаточно низкую оценку P/B 0,65.
⚠️ Качество и детализация отчётности достаточно сомнительные (хуже Сбера и ТКС). МСФО за 2022г занимает всего 8 страниц, детализации баланса и отчёта по прибыли нет.
⚠️ Депозиты клиентов выросли на 20,4% г/г до 2,4 трлн рублей. Скорее всего это произошло в 1П 2022г после введения санкций на крупнейшие банки РФ, что и спровоцировала переток клиентов. Рост процентных ставок по депозитам в совокупности с ростом клиентской базы привели к увеличению процентных расходов банка на 130% г/г до 236 млрд.
⚠️ МКБ нарастил объём кредитования физлиц за 2022г на 20,4% до 196 млрд и большую часть этого прироста обеспечило ипотечное кредитование. На этом рынке банк уже входит в ТОП-4 и в 2022г был лидером по приросту ипотечного портфеля. Замедление в секторе строительства (особенно учитывая дальнейшее ужесточение или полную отмену льготной ипотеки) будет негативно сказываться на качестве кредитного портфеля.
⚠️ Как и все представители банковского сектора, МКБ был вынужден сформировать дополнительные резервы в размере 26 млрд (рост в 3 раза г/г).
❌ Банк не платит дивиденды с 2018г и вряд ли можно ожидать их восстановления в текущей ситуации. Дивидендная политика предполагает распределение прибыли на уровне не менее 10% чистой прибыли по РСБУ, но даже это положение не соблюдается.
❌ МКБ попал в санкционные списки и отключен от системы SWIFT как и большинство крупных банков РФ.
Вывод:
По итогам 2023г я ожидаю ощутимое восстановление прибыли банка после разовых расходов в 2022г (резкий рост ставок по депозитам и необходимость создания резервов). При этом, риски по МКБ вполне на уровне с другими представителями сектора, а какой-то недооценки по отношению к конкурентам сейчас нет. Тем более прибыль акционерам не распределяется.
Общая картина неплохая, но при прочих равных Сбер выглядит намного лучше.
Не является индивидуальной инвестиционной рекомендацией
#обзор #МКБ #cbom
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1399
Post #2547
570
- ❤ 1