
Дата публикации текста: 2023/04/10
🔥 Газпром (GAZP) - обзор долгосрочных перспектив
▫️ Капитализация: 4,1 трлн / 173 руб за акцию
Для начала рассмотрим данные по РСБУ за 2022й год, которые существенно отличаются от отчетности по МСФО, но все-таки с ней коррелируют
▫️ Выручка 2022: 8 трлн (+25% г/г)
▫️ Себестоимость продаж 2022: 4,8 трлн (+74% г/г)
▫️ Валовая прибыль 2022: 3,2 трлн (-12% г/г)
▫️ Прибыль от продаж 2022: 1,6 трлн (-20% г/г)
▫️ Скор. чистая прибыль 2022: 2 трлн (-26% г/г)
👆 По итогам 1П2022 Газпром уже выплачивал дивиденд в размере 51,03 р на акцию (примерно 1,2 трлн руб). Если это было распределение не всей прибыли за 2022й год, то точно бОльшей её части, за 2П2022 дивидендов я бы не ждал вообще.
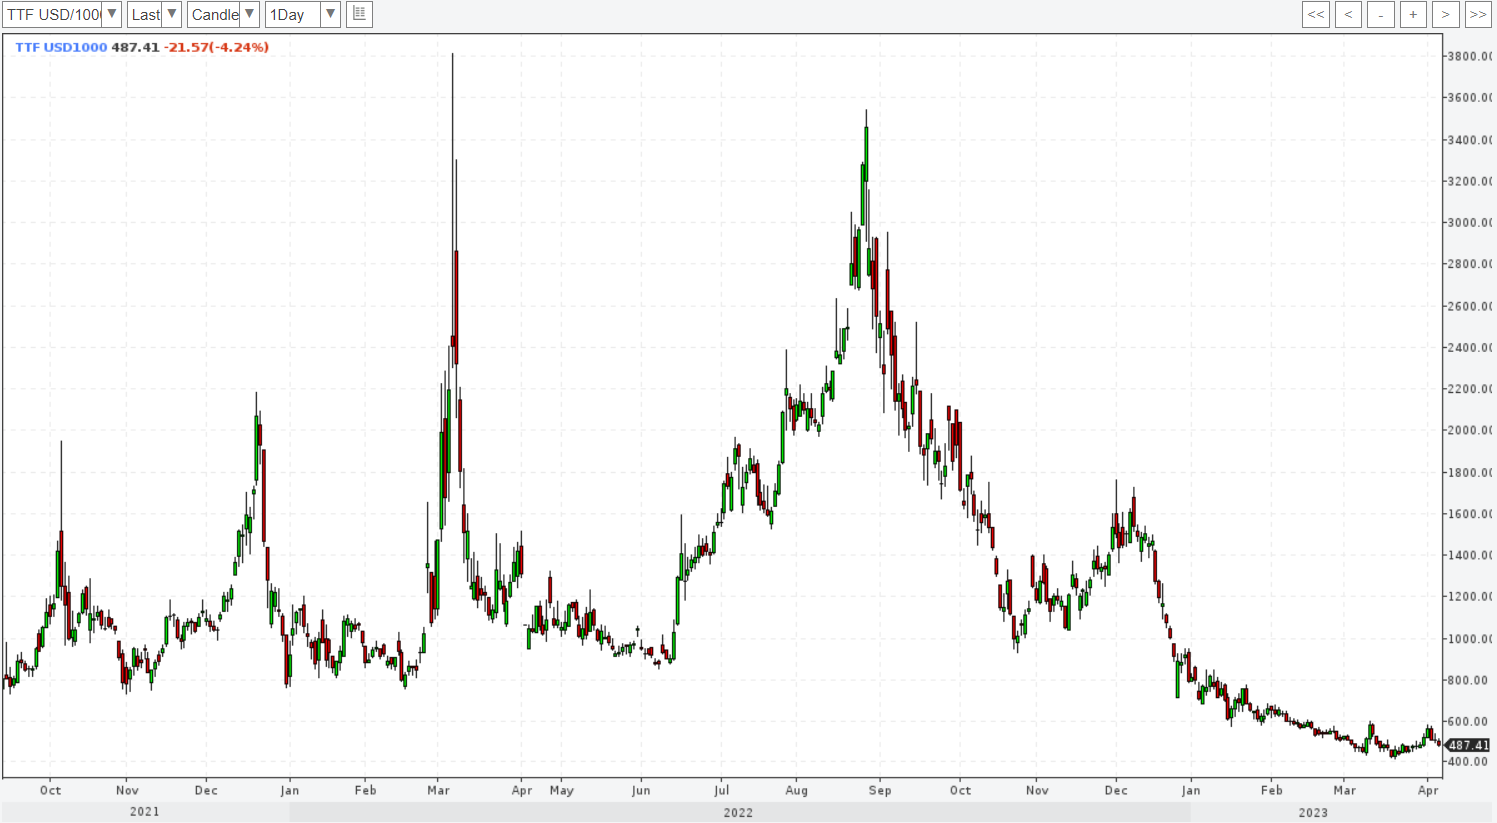
👉 По оценкам Центра развития энергетики, экспорт "Газпрома" в дальнее зарубежье в 2023 году может упасть до 67-69 млрд кубометров, из которых на Европу придется только 33 млрд куб. м. Это сопоставимо с теми оценками, которые я описывал еще в феврале. Т.е. падение самого маржинального экспорта ожидается примерно на 2/3 в объемах, а учитывая стабилизацию цен на газ в ЕС - в деньгах падение будет где-то 4-5 раз.
👉 Экспорт в дальнее зарубежье составлял 66% выручки по РСБУ в 2021м году. В 2022м году, скорее всего, около 4,5 трлн р (так как прирост выручки был обеспечен, скорее всего, за счет продаж именно в дальнее зарубежье из-за роста цен реализации). Если выручка этого сегмента упадет в 4 раза в 2023м году, то это может привести к падению прибыли от продаж на 2-2,5 трлн, т.е. компания будет работать примерно в 0. Если и будут прибыли, то минимальные.
👉 В 2023-2025 года будет платиться повышенный на 600 млрд р НДПИ и в 2023г компанию ожидает Capex в размере 2,3 трлн руб, который нужно чем-то финансировать.
📈 Это были вводные, а теперь немного о том, какие проекты развития к компании есть:
- По газопроводу «Сила Сибири» в 2022 г. поставки выросли до 15,5 млрд куб. м. Этот объем можно нарастить до 38 млрд м3 (+22,5 млрд м3). В оптимистичном сценарии это произойдет за пару лет. Ближе к 2029 году, возможно завершится строительство Силы Сибири 2 - это потенциально позволит сбывать в Китай еще +50 млрд м3.
- Газпром планирует строить СПГ заводы, что может в перспективе 2025-2035 годов увеличить сбыт на 50+ млрд м3
- Есть низкомаржинальный внутренний российский рынок, который тоже будет расти, но и требовать огромных капитальных затрат на газификацию, которые если и окупятся, то не в обозримом будущем
👆 Это, в долгосрочной перспективе, будет частично компенсировать потерю рынка ЕС, который до разрядки геополитической обстановки, вероятно, будет сходить на нет вместе с объемами поставок через Турцию и Украину. Сомневаюсь, что политика в отношении импорта российских энергоресурсов будет сильно меняться, особенно с учетом расширения СПГ-проектов американских компаний.
✅ Собственно, в долгосрочной перспективе, компания жить будет и платить дивиденды. Но всё это будет выглядеть +/- интересно, в оптимистичном сценарии, только после 2025 года (а может и существенно позднее). Исключение - быстрая геополитическая разрядка, которая поможет частично восстановить экспорт в Европу.
До этих пор, есть высокий дополнительный НДПИ, есть огромные капитальные затраты, которые вряд ли будут покрываться прибылью в ближайшие годы. Сколько будет стоить газ после 2025 года - тоже большой вопрос (вероятно, что в реальном выражении дешевле, чем сейчас). Чтобы получать дивидендами по 10% дивидендами к текущей цене - прибыль должна быть больше 800 млрд рублей в год, не уверен, что такая прибыль будет в 2023-2025 гг.
Вывод:
Выводы, которые я делал ранее по компании - считаю актуальными. Текущая оценка +/- адекватна (175 р за акцию), но потенциала роста акций в ближайшие 3 года не вижу. Некоторые замещающие облигации Газпрома выглядят более интересной инвестицией, чем акции по текущей цене. Новатэк тоже выгля...окончание текста по ссылке->
Источник: t.me/taurenin/1423
Post #2558
576
- 😁 2