TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2089 · Back to latest

Older Posts 20 shown
Post #2088 631
Дата публикации текста: 2022/05/16

🧐🐻⭕ MORGAN STANLEY ОЖИДАЕТ НОВЫЕ ПРОБЛЕМЫ ДЛЯ S&P 500

👉 По мнению стратегов Morgan Stanley, последний отскок американских акций - это ралли медвежьего рынка, и впереди еще больше спадов.

🗯 “Сейчас, когда оценки стали более привлекательными, фондовые рынки настолько перепроданы, а ставки потенциально стабилизируются ниже 3%, акции, похоже, начали еще одно существенное ралли на медвежьем рынке”, - написали стратеги во главе с Майклом Уилсоном в своей заметке. “После этого мы по-прежнему уверены, что снижение цен еще впереди”.

🔍 Индекс S&P 500 вырос в пятницу после того, как приблизился к 20%-ному падению с пика, поскольку участники рынка были привлечены более привлекательными оценками. Но бенчмарк по-прежнему шестую неделю подряд находится в минусе - самое продолжительное такое снижение с 2011 года, - поскольку инвесторы опасаются, что сочетание растущей инфляции и ястребиной позиции центральных банков вызовет резкое замедление экономического роста.

📌 В то время как некоторые стратеги считают, что распродажа акций США потенциально достигла минимума, Уилсон продолжает оставаться одним из самых заметных "медведей", заявляя, что S&P 500 все еще не полностью учитывает замедление как корпоративных доходов, так и макроэкономических показателей.

📊 Хотя его базовый сценарий не предусматривает рецессии, Уилсон отмечает, что “риск рецессии существенно возрос. Это просто еще одна причина, по которой премия за риск акций слишком низкая, и, по нашему мнению, акции по-прежнему переоценены”.

🎯 Он ожидает, что S&P 500 может упасть до 3400 пунктов, что примерно на 16% ниже текущих уровней, и именно здесь, по его словам, находятся как оценка, так и техническая поддержка. Он ожидает, что к весне следующего года индекс поднимется до 3900 пунктов, заявив при этом, что волатильность фондового рынка сохранится.

💡Уилсон также придерживается защитного уклона в секторах здравоохранения, коммунальных услуг и недвижимости, сохраняя рейтинг «лучше рынка» в сфере здравоохранения, коммунальных услуг и недвижимости, а также «хуже рынка» потребительских товаров и технического оборудования.

📣 Morgan Stanley не одинок в своих мрачных прогнозах. Стратеги Goldman Sachs Group Inc. во главе с Дэвидом Костиным снизили свою цель на конец года для S&P 500 до 4300 пунктов с 4700 пунктов на фоне более высоких процентных ставок и замедления экономического роста.

💷 Их новый базовый прогноз не прогнозирует рецессии и ожидает, что отношение цены к прибыли в США к концу года останется неизменным и составит около 17. По их словам, в случае рецессии индекс упадет на 11% до 3600, а P/E упадет в 15 раз.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/144001
Post #2087 657
Дата публикации текста: 2022/05/16

​​🛢️ Газпромнефть(SIBN) - обзор итогов года и санкционных рисков

👉Ключевые результаты 2021 года:
▫️Капитализация: 1,8 трлн р
▫️Выручка: 3,1 трлн р (+55%)
▫️скор EBITDA: 1 трлн р (Х2)
▫️Чистая прибыль: 0,5 трлн р (х4)
▫️Net debt/EBITDA: 0,18
▫️P/E TTM: 3,6 (fwd P/E 2022: 4)
▫️fwd дивиденды за 2021: 14%
▫️fwd дивиденды за 2022: 12%

✅ По итогам 2021 года компания показала рекордные финансовые результаты. Добыча углеводородов составила 101,43 млн тонн в нефтяном эквиваленте, это на 5,6% больше, чем в 2020м году и Х2 за последние 10 лет. 

✅ Свободный денежный поток компании оказался примерно равен чистой прибыли в 500 млрд руб на конец года. Net debt/EBITDA у компании снизился до 0,18 (долга почти нет), компания досрочно погасила два выпуска евробондов на $3 млрд из-за санкций ЕС.

👉Санкционный эффект:

✅У бренда сеть из более чем 2000 АЗС, а также различные нефтебазы, что позволяет ей сбывать часть продукции самостоятельно, не будучи зависимой от контрагентов, включая иностранных. 

✅По итогам 2021 года 100% газа, добываемого компанией, было реализовано на территории РФ.

✅70% добытой нефти было переработано на предприятиях компании в РФ, с конечным сбытом почти 60% от всей нефти и в стране. На экспорт (без СНГ) приходится около 40% выручки. Это самый низкий показатель среди конкурентов в стране. 

✅Компания сохраняет 50% участия в сербской дочерней компании NIS (еще 50% принадлежит Газпрому). NIS добывает 1,2 млн тонн нефтяного эквивалента и перерабатывает почти 4 млн тонн нефти (на 2021й год). Сербия освобождена от части санкций ЕС, что пока позволяет ей импортировать российскую нефть.

Почти 24% экспорта нефти приходится на ВСТО через порт Козьмино. Эти продажи скорее всего происходят в Азию, поэтому санкционным рискам они пока не подвержены.

✅ПАО «Газпром нефть» отказалось от моратория на возбуждение дел о банкротстве по заявлениям, подаваемым кредиторами. Это огромный позитив, указывающий на то, что руководство не планирует сворачивать дивидендную политику (50% ЧП по МСФО).

❌ Компания (как и весь сектор) потеряет на росте стоимости иностранного оборудования для добычи и переработки нефти. Примерно 30% продаж компании рано или поздно придется перенаправлять или сокращать добычу (это уже происходит), что повлечет дополнительные издержки и скажется на рентабельности. Однако пока всё компенсируется ценами на нефть.

Вывод:
60% выручки компании приходится на внутренний рынок, а примерно 1/4 экспорта пока не под угрозой санкций. Компания сильно подешевела на фоне геополитики, что позволяет говорить про его привлекательность для инвесторов в настоящий момент.

📈 Компания оценена вполне адекватно и даже имеет небольшой потенциал роста.

Сам пока с покупками не спешу из-за оставшихся драйверов падения рынка в целом. В т.ч. в связи с сильным укреплением рубля.

Не является индивидуальной инвестиционной рекомендацией

#обзор #газпромнефть #SIBN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/696
Post #2086 720
Дата публикации текста: 2022/05/14

​📊 Intercontinental Exchange (ICE) - обзор оператора мировых бирж

▫️Капитализация: $ 56 b
▫️Выручка TTM: $ 7,24 b
▫️EBITDA ТТМ: $ 4,43 b
▫️Прибыль TTM: $ 4,06 b
▫️Net debt/EBITDA: 2,7
▫️fwd P/E 2022: 18
▫️P/B: 2,36
▫️fwd дивиденд 2022: 1,6%

👉Intercontinental Exchange, Inc. - оператор мировых фьючерсных бирж, внебиржевых рынков, клиринговых домов и пост-торговых услуг.

👉Разделы выручки в 1Q и динамика г/г:
▫️ Биржи: $ 1,64 млрд (+2,3%)
▫️ Фиксированный доход и услуги по предоставлению данных: $ 0,5 млрд (+8,7%)
▫️ Технологические решения для ипотечных кредитов: $ 0,3 млрд (-13,5%)

✅ Основной бизнес компании, связанный с процентными доходами за транзакции на бирже достаточно устойчивый и сбалансированный. Большую часть прибыли в этом сегменте компания получает от комиссии с торговли фьючерсами, деривативами и опционами на энергоносители, сельскохозяйственные продукты и металлы. Средний объём сделок с такими инструментами за 1 квартал 2022г. вырос на 9% и пока на этом рынке сохраняется значительная волатильность, компания будет получать дополнительный доход.

✅ Для диверсификации доходов ICE активно развивает новые направления бизнеса. Сейчас менеджмент компании сфокусирован на построении нового сегмента информационных услуг для ипотечного кредитования. Для этого в 2020г. была приобретена компания Ellie Mae, которая является фактической дуополией (вместе с BKI). Эта покупка хоть и была дороже предыдущий приобретений (по оценочным показателям), но благодаря этому ICE получилось создать доминирующего игрока на своем нишевом рынке.

Теперь в 2022г. менеджмент объявил о покупки Black Knight (BKI), что помогло бы практически полностью консолидировать этот сегмент.

✅ ICE платит стабильно платит и увеличивает дивиденды (1,6% за 2022г). В 1 квартале 2022г. дивиденды были увеличены на 15% до 0,38$ за акцию. Помимо этого компания проводит программу байбек, однако в настоящий момент она находится на паузе в связи с крупным приобретением.

❌ Сделка о покупке BKI обойдется в 13,1 млрд $. Сейчас на балансе доступно 2,5 млрд $, а значит оставшиеся 10,5 млрд $. Из этой суммы 2,1 млрд планируется получить за счет выпуска акций (+4% к общему количеству акций в обращении) и наращиванию долга на сумму 8,4 млрд $. Занимать эти деньги придется на фоне роста ставок, что означает рост процентных расходов по долгам в 2022 и 2023гг. Однако кредитный рейтинг A- от S&P позволил компании выпустить долг по относительно низкой ставке (3,65% - 5,2%).

❌Целевой показатель Net debt/EBITDA у компании равен 3. После финансирования сделки BKI этот показатель составит около 4,1. В 2022 и 2023гг. большая часть свободного денежного потока будет направлена на снижение левериджа, что означает меньше средств доступных для проведения байбек (уже сейчас поставлен на паузу).

❌ Ужесточение денежной политики в США, негативно влияет на сегмент технологических решений для ипотечного кредитования так как рост процентных ставок по ипотекам снижает спрос на такие займы. Это может привести к отклонению от обозначенной руководством компании траектории роста этого сегмента на уровне 8-10% г/г.

❌ В настоящее время компания торгуется ниже своих исторических оценок (форвардный P/E 17,5 против исторических 23,7) и ниже относительно мультипликаторов для отрасли. Тем не менее, в прогнозе следует учитывать эффект от выпуска новых акций (+4%) и роста затрат на обслуживание кредитов (около 8%).

Вывод:
ICE в настоящее время испытывает повышенную неопределенность из-за крупной покупки в секторе, который идет на спад на фоне роста процентных ставок. С другой стороны, бизнес компании не сокращается под влиянием высокой инфляции и наоборот зарабатывает дополнительный доход, так как на рынках наблюдается рост волатильности и популяризация товарных инструментов.

В среднесрочной перспективе, после закрыт...окончание текста по ссылке->

Источник: t.me/taurenin/693
Post #2085 699
Дата публикации текста: 2022/05/13

📝 Инвестидея: UnitedHealth

UnitedHealth (UNH) – диверсифицированная компания здравоохранения в США. Optum, один из основных компонентов выручки компании, показал рост на 18,9% – до $43,3 млрд, что составляет более половины совокупного дохода в $80,1 млрд за квартал. А за последние 16 кварталов выручка превысила прогнозы аналитиков 14 раз.

📌 Оценка UNH
Сейчас компания находится почти на максимумах: P/E достигает 29.95х при среднем 19.06х. Форвардный P/E составляет 24.8х. Скорее всего, стоит ожидать определенной коррекции в цене акций UnitedHealth. Однако рост до сих пор остается впечатляющим.

Прогнозы аналитиков говорят о том, что UNH не вернется к своему среднему показателю P/E до 2022 года. Рост EPS в 2023 году составит 14,06% против 13,98% в 2022. Таким образом, форвардный P/E составит 21.75х. Сама же компания заявила, что скорректированный прогноз чистой прибыли на акцию будет от $21,2 до $21,7. Руководство ожидает роста EPS от 13 до 16%, а значит, компания запросто сможет опять побить прогнозы аналитиков.

📌 Машина роста дивидендов
В течение 12 лет UNH стабильно повышает дивиденды, а текущий коэффициент выплат составляет всего 30%. Последнее увеличение выплат было на 16%, а в среднем за 5 лет компания повышала дивиденды на 18,3% в год. Текущая годовая доходность составляет 1,16%.

📌 Вывод
Спорным моментом остается слияние UNH с Change Healthcare. Сделка была объявлена еще в январе 2021 года и должна была завершиться 5 апреля, но была продлена до 31 декабря Министерством юстиции США. За разрыв сделки UnitedHealth должна будет выплатить $650 млн, однако компания заинтересована в покупке и твердо верит в потенциал роста. UNH – отличная бумага для дивидендного инвестора, компания уже давно известна своей расположенностью к акционерам за счет высокого повышения дивидендных выплат.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/976
Post #2084 687
Дата публикации текста: 2022/05/13

📝 Отчет «Юнипро»

Вышел отчет компании «Юнипро» по итогам первого квартала 2022 года. Uniper, мажоритарный акционер компании, хочет продать свою долю, а акции торгуются на уровне 2009 года. Попробуем разобраться, какие есть перспективы у бумаги после выхода отчета.

📌 Финансовые показатели

✅ По итогам первого квартала выручка выросла на 29,4% – до 30,6 млрд руб. Выработка электроэнергии выросла на 14%, а рост цен на уголь также подталкивал стоимость электроэнергии.

✅ EBITDA находится на самом высоком уровне с 2018 года – 0,55 руб. на акцию против 0,42 руб. в прошлом году.

✅ Чистый убыток составил 18,7 млрд руб. из-за переоценки стоимости активов в результате изменения прогноза макроэкономических показателей на фоне геополитической обстановки. Однако скорректированная чистая прибыль также находится на максимумах за последние 5 лет – 7,4 млрд руб.

📌 Долговая нагрузка и дивиденды
Чистый долг компании отрицательный. «Юнипро» продолжают держать кэш на балансе. Дивиденды будут перенесены с июня на декабрь из-за юридических ограничений. Однако на телеконференции заявили, что не исключают возможность байбека.

📌 Оценка компании
По мультипликатору P/E компания торгуется на уровне 4.3х, а по EV/EBITDA – 2.4. Сейчас «Юнипро» торгуется на уровнях 2009 года. Во-первых, акционеры рассматривали бумагу как дивидендную, и многим не понравилось, что выплаты не могут быть произведены. Во-вторых, если Uniper не продаст свою долю, а руководство решится на байбек, то в теории могут быть выкуплены все акции в свободном обращении (16%).

📌 Вывод
Отчет компании оказался вполне удачным. Несмотря на это, акции торгуются с большим дисконтом из-за неопределенностей с дивидендными выплатами и продажей доли Uniper. Если вы сейчас владеете акциями «Юнипро», то рекомендую вам дождаться либо байбека, либо продажи компании, которые могут подтолкнуть котировки вверх. К сожалению, сценарий с дивидендами пока выглядит достаточно туманно.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/diveconomic/993
Post #2083 649
Дата публикации текста: 2022/05/13

​💄Estee Lauder Companies ($EL) - дорогая косметика и дорогие акции.

▫️Капитализация: $ 83 b
▫️Выручка TTM: $ 18,11 b
▫️EBITDA ТТМ: $ 4,47 b
▫️Прибыль TTM: $ 3,35 b
▫️Net debt/EBITDA: 0,88
▫️fwd P/E 2022: 29,7
▫️P/B 13,35
▫️fwd дивиденд 2022: : 1%

👉 Estee Lauder Companies Inc. — американская компания, известный производитель косметики и парфюмерии.Компания производит парфюмерные и косметические товары под 28 марками, включая Estee Lauder, Clinique, Tommy Hilfiger, MAC и т.д.

👉Разделы выручки в 1Q и динамика г/г:
▫️ Уход за кожей: $ 2,39 млрд (+6%)
▫️ Макияж: $ 1,14 млрд (+9%)
▫️
Парфюмерия: $ 0,57 млрд (+28%)
▫️ Уход за волосами: $ 0,14 млрд (+15%)
▫️
Другое: $ 0,01 млрд (-27%)

👉География выручки в 1Q и динамика г/г:
▫️ Северная и Южная Америка: $ 1053 млн (+15%)
▫️ EMEA: $ 1990 млн (+17%)
▫️ Азия и Тихоокеанский регион: $ 1203 млн (-4%)

✅ Компания является бенефициаром восстановления туристической отрасли после пандемии COVID-19, особенно в Европе, так как более 25% общих продаж компании приходится на магазины Duty Free.

✅ $EL из года в год увеличивает свою маржинальность. Низкая себестоимость продукции позволяет удерживать Gross Margin выше 75%. Кроме того, компания делает фокус на парфюме и косметике премиального уровня, что также положительно влияет на маржу компании - показатель Operating Margin с 2017г. вырос с 15,9% до 20,7%.

✅ Estee Launder обладает надежным балансом, что обеспечивает устойчивое финансовое состояние. Показатель Net-debt/EBITDA составляет 0,88, компания обладает кредитным рейтингом инвестиционного качества А+ от S&P, последний выпуск облигаций компании на 10 лет занимался всего под 1,95% по фиксированной ставке и ближайшее крупное погашение по долгам предстоит в 2022г на сумму 250 млн$ и в 2024г. на сумму 500 млн$, что полностью покрывается доступными средствами на балансе компании.

✅ Продукты компании (в основном средства для ухода за кожей) пользуются повышенным спросом в Китае. Китайский рынок в совокупности с китайскими туристами приносит 36% выручки однако показатель затрат на косметику в Китае все еще на порядок ниже, чем в других азиатских рынках (23$/год в Китае против 276$ и 298$ в Южной Корее и Японии соответственно), что представляют возможность для долгосрочного тренда роста в этом регионе.

✅ Компания платит дивиденды (1% на 2022г.), но выплаты непостоянные и в 2020г. были сокращены на 17,5%, но уже в 2021г. выплаты вернулись к доковидной траектории роста. В последний раз (Q3 2021) дивиденды были увеличены на 13,2%. Основная часть выплат для акционеров приходится на байбек (у компании бессрочная программа с лимитом в 7,5% от всех акций).

❌ Несмотря на то, что Китай является одним их самых перспективных рынков для косметики класса люкс, сейчас он опять ушел на локдауны, что приведет к значительному отклонению от прошлого прогноза компании. Кроме того, в условиях текущей геополитической напряженности между Китаем и Тайванем, в среднесрочной перспективе компания может испытать значительные потери на этом рынке вплоть до полного его закрытия для иностранных компаний.

❌ Сильный доллар оказывает отрицательное влияние на рост выручки компании (потери составляют около 3% от всех продаж).

❌ Как и большинство компаний сектора красоты, Estee Launder находится в семейном управлении через дуальную структура акций (85% контролирует семья Лаундер).

❌ В настоящее время компания торгуется на уровне чуть ниже своих исторических оценок (форвардный P/E 29,7 против исторических 29,8) и на уровне оценок для отрасли, которая всегда имела значительную премию к рынку.

Вывод:
Estee Launder - сильный, высокомаржинальный бизнес, который может развиваться и наращивать выручку по 8-10% в год еще на протяжении многих лет, однако риски на важнейшем для компании китайском рынке могут свести на нет текущую премию к ры...окончание текста по ссылке->

Источник: t.me/taurenin/691
Post #2082 669
Дата публикации текста: 2022/05/13

​​💵 QIWI (QIWI) - обзор результатов 2021 года и ключевых событий

👉Ключевые результаты 2021 года:
▫️Капитализация: 19 млрд
▫️чистая выручка: 23,1 млрд (-11% г/г)
▫️скорр. EBITDA: 13,2 млрд (-4,3%)
▫️скор. чистая прибыль: 9,6 млрд (-7%) 
▫️скор. P/E TTM: 2 (fwd P/E 2022: 5)

👉Разбивка доходов и их изменений по сегментам бренда: 
▫️Обработка платежей - 81% (-3%)
▫️Процентные доходы - 8% (+45%)
▫️Сборы с неактивных счетов - 4% (-9%)
▫️Прочее - 7% (+29%)

⚠️На первый взгляд, отчет компании нейтрален: Выручка от продолжающейся деятельности в 2021 финансовом году увеличилась на 1,3% г/г до 41,1 млрд руб. Однако во второй половине года компания понесла ряд потерь (включая ЦУПИС и продажу доли Точка), из-за чего нужно детальнее смотреть на последний отчет. 

❌Общая чистая выручка 4 квартала снизилась на 12,1% г/г до 5,5 млрд руб. Общая чистая выручка с поправкой на потерю ЦУПИС и связанных с ним услуг по эквайрингу (626 миллионов рублей в 4кв2020) снизилась на 2,3% г/г, что также существенно. 

❌Чистая прибыль по итогам года выросла на 96%, однако скорректированный показатель снизился на 7% г/г, это произошло во многом из-за доходов, полученных от продажи доли в компании Точка.

👉К концу года (в 4 квартале) изменилась структура платежей компании, так как этот сегмент приносит 81% всей выручки:

▫️Электронная коммерция - 12% (-64% г/г)
▫️Финансовые услуги - 20% (+17% г/г)
▫️Денежные переводы - 56% (+10% г/г)
▫️Телеком - 8% (-12% г/г) 
▫️Другое - 4% (-20%)

✅Отметим, что не смотря на потерю ЦУПИС и сокращение платежей в электронной коммерции на 64% г/г, компания увеличила объем денежных переводов. Объем денежных переводов вырос на 9,6% г/г до 227,1 млрд рублей, что обусловлено ростом платежей B2B2C от владельцев счетов кошельков QIWI и выплат по картам (на 95% г/г). Это в значительной степени связано с развитием продуктового предложения для самозанятых.

❌Объем платежей за телекоммуникацию в 2021 году снизился на 12%, а прочих платежей (ЖКХ, штрафы и пошлины, пожертвования и т.д.) на 20%. Это связано с продолжение сокращения точек оплаты в виде терминалов. На текущий момент они дают менее 12% от выручки компании.

❌Совет директоров принял решение не выплачивать дивиденды. Также не было объявлено никаких ожидаемых результатов от 2022 года, а компания отложила публикацию планов и прогнозов на неопределенный срок.

✅При всем негативе вокруг бренда, у компании по-прежнему отрицательный чистый долг и запас ликвидности свыше 33 млрд рублей.

✅Из позитива: совет директоров обсудит вопрос выкупа 10% акций компании с рынка, что должно поддержать котировки и увеличить капитализацию. Это лучшее решение, с учетом отсутствия дивидендных выплат. 

Выводы: 
Отчет компании в целом негативный, что ожидалось рынком, при этом существуют и некоторые позитивные тенденции. Ухудшает ситуацию иностранная юрисдикция компании и то, что пока сложно по данным 4кв2021 оценить ущерб для бизнеса от ограничений введенных в 2021м году.

Падение доходов в последнем квартале 2022 года можно смело проецировать на весь 2022. Так как существующий кризис отразится, в том числе, на объеме переводов.

📈 Считаю, что в текущую оценку компании уже заложено предстоящее снижение выручки и прибыли, а финансовое положение компании позволит ей оставаться в зоне прибыльности даже при падении чистой выручки на 25% г/г.

Однако, предпочитаю подождать отчета за 1кв2022 так как не исключаю, что падение выручки возможно существенно выше ожиданий.

Не является индивидуальной инвестиционной рекомендацией

#обзор #QIWI

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN ИНВЕСТИЦИИ 🔍 - #taurenin
Post #2081 643
Дата публикации текста: 2022/05/12

​#DIS #отчет

❗️Компания Walt Disney отчиталась ночью о финансовых результатах за второй квартал 2022 финансового года, закончившийся 2 апреля 2022 года.

🏰 Walt Disney - крупнейший мировой медиаконгломерат индустрии развлечений. Компания основана в 1923 году братьями Уолтером Элайасом и Роем Оливером. Ключевые фигуры: Боб Чапек (CEO), Сьюзен Арнольд (председатель совета директоров). Является 1 из крупнейших голливудских студий, владельцем тематических парков и аквапарков, а также нескольких сетей телерадиовещания, к числу которых относится Американская телерадиовещательная компания, Эй-Би-Си. Штаб-квартира компании Уолта Диснея сосредоточена в городе Бербанк, штат Калифорния, США. Имеются и крупнейшие департаменты во Франции (The Walt Disney Company France (с 1992 года)), Японии (The Walt Disney Company Japan (с 1959 года)) и других странах. Число сотрудников: более 190 000 человек

🌇 Дочерние компании: Marvel Entertainment, National Geographic Partners (73%) и др. Основными конкурентами компании Дисней, в настоящий момент, являются другие такие крупнейшие медиакорпорации, как Warner Media, Sony Corporation, Comcast Corporation и Viacom. Как анимационная студия, главным конкурентом компании является анимационная компания DreamWorks SKG.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером DIS. Капитализация компании: 191,55 млрд. долл. Текущая стоимость акций: 100,8 долл. Компания Уолта Диснея входит в состав индексов DJIA, S&P 100, S&P 500. На премаркете акции компании падают на -4,29% в моменте. 📉

❗️Ключевые результаты работы компании:

• Выручка - 19,25 млрд. долл. (+23% г./г.), что ниже прогнозов аналитиков - 20,05 млрд. долл. 💰

• Чистая прибыль составила 470 млн. долл., против 901 млн. долл. годом ранее 📉

• Скорректированный EPS составил 1,08 долл., что ниже оценки Уолл-стрит в 1,19 долл. 📉

• Свободный денежный поток (FCF) составил 686 млн. долл. (+10% г./г.), а за 1 полугодие 2022 финансового года - (-504 млн. долл.), против (-62 млн. долл.) годом ранее ⚡️ 

• Выручка в медиасегменте выросла на 9% г./г., а в тематических парках - более 100%, до 6,65 млрд. долл., что выше ожиданий. Операционная прибыль сегментов выросла на 50% г./г., до 3,7 млрд. долл. благодаря восстановлению сегмента парков. 📈 

• Количество подписчиков стриминга Disney+ достигло 137,7 млн., что на 7,9 млн. больше, чем в прошлом квартале. Это также больше ожиданий Уолл-стрит - 5,2 млн. 🚀

⚡️Вывод. Результаты оказались ниже консенсус-прогнозов. Однако растут оба основных сегмента бизнеса. В начале 2022 г. акции Disney в основном держались уверенно после снижения в конце 2021 г. Но снижение рынка США создало давление на акции Disney. Долгосрочная перспектива остается умеренно позитивной. 21 из 31 рекомендация аналитиков на покупку акции, 8 - держать и ни одной на продажу. Таргеты цены варьируются в диапазоне 130-229 долл.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2080 647
Дата публикации текста: 2022/05/12

​🚰 American Water Works (AWK) - обзор компании

▫️Капитализация: $ 26 b
▫️Выручка TTM: $ 3,88 b
▫️EBITDA ТТМ: $ 1,92 b
▫️Прибыль TTM: $ 1,28 b
▫️Net debt/EBITDA: 5,4
▫️fwd P/E 2022: 35
▫️P/B 3,5
▫️fwd дивиденд 2022: : 1,8%

👉American Water Works - это американская компания, которая предоставляет услуги по водоснабжению и отчистки сточных вод.

✅ AWK показывает устойчивый, но небольшой рост основных показателей уже на протяжении 10 лет:

Выручка и EBITDA увеличиваются с CAGR 3,5% и 6,2% соответственно. На 1 квартал 2022г. выручка составила $0,88B, сократившись на 5,4% г/г (в 2021г. была продажа активов). Скорректированная прибыль на акцию (без эффекта от продажи активов) за этот же период выросла на 19% и составила 0.87$ на акцию.

✅ Компания поддерживает высокий уровень ESG, что дает ей доступ к дешевым кредитам и капиталу (акции компании входят в большинство ведущих фондов ориентированных на ESG). Кроме того, компания пользуется поддержкой государства получая гранты и субсидированные кредиты на развитие водной инфраструктуры. В настоящее время менеджмент компании ожидает конкретную схему распределения бюджетных средств по программе Infrastructure Investment and Jobs Act 2021, что может стать новым драйвером роста бизнеса в среднесрочной перспективе.

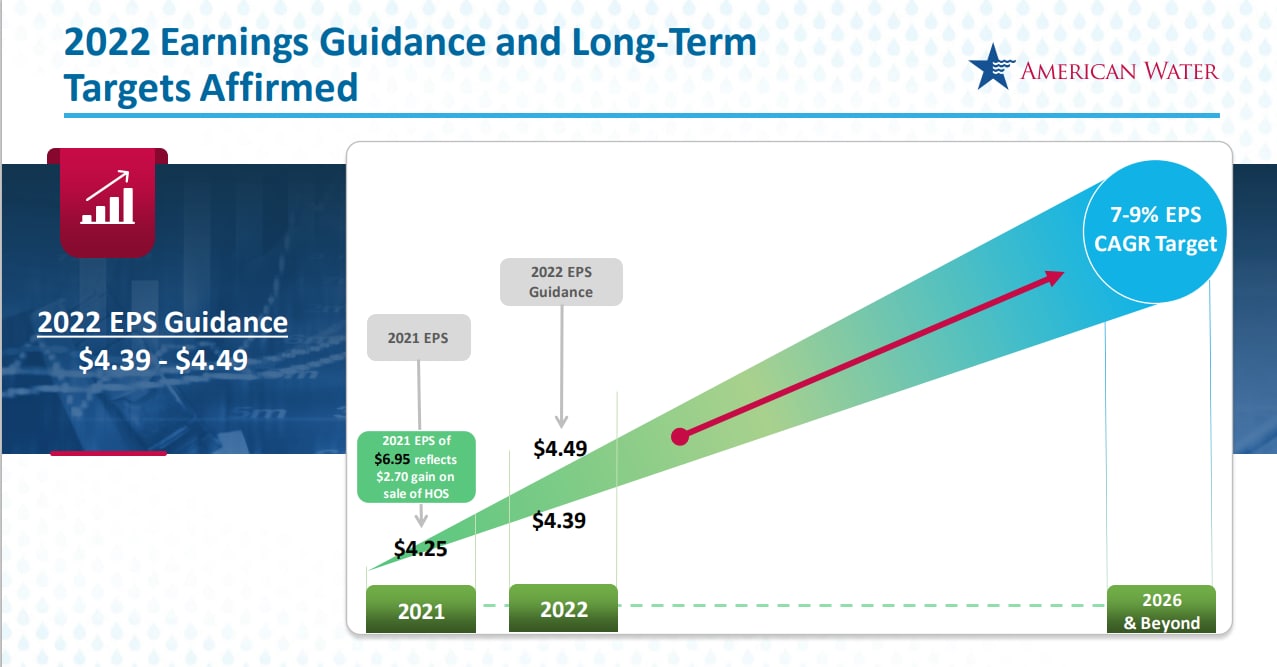
✅ American Water Works работает в защитном секторе экономики, что позволяет менеджменту компании рассчитывать развитие бизнеса на несколько лет вперед. Так, компания придерживается плана по росту прибыли на акцию на 7-9% и повышению дивидендов на акцию на 10% в следующие 5 лет. Таргет по выплатам дивидендов находится на уровне 55-60% от прибыли.

❌У компании повышенный уровень долговой нагрузки. Net-debt/EBITDA составляет 5,4. Тем не менее, компания обладает очень высоким кредитным рейтингом А от S&P Global, что в совокупности с высоким рейтингом ESG и поддержкой государства позволяет выпускать облигации в среднем по фиксированной ставке 3,8%.

❌AWK работает в зарегулированной отрасли и не может просто так повышать цены на свои услуги для покрытия расходов. Каждое повышение тарифов на водоснабжение нужно согласовывать с муниципальными властями раз в 2-3 года и сейчас у компании как раз такой цикл по согласованию новых тарифов, что представляет собой риск. Помимо этого, у компании достаточно много активных судебных разбирательств по новым проектам, сертификации и т. д.

❌ У American Water Works сейчас проходит цикл повышенных затрат на CAPEX для модернизации действующей инфраструктуры. Свободный денежный поток у компании из-за повышенного уровня капитальный затрат находится в отрицательной зоне, что ведет к необходимости в наращивании долгов.

❌ По мультипликаторам AWK даже несмотря на текущую коррекцию все ещё значительно переоценена как по отношению к отрасли, так и по отношению к своим историческим оценкам. Форвардный показатель P/E на 2022г составляет около 35, что соответствует Earnings Yield в 3%. Эта доходность даже ниже чем у 10-летних облигаций США.

Мультипликатор по которому торгуется компания растет уже несколько лет и бизнес при этом не обладает такой динамикой. В основном это связано только с популяризацией ESG фондов которые скупают акции компании.

Вывод:
American water works - это стабильный защитный бизнес, который еще очень долго сможет наращивать свою прибыль и повышать дивиденды, пользуясь своим ESG рейтингом и поддержкой от государства.
Однако цена за такой бизнес слишком завышена, тем более если брать в расчёт неопределенность нового цикла повышения тарифов и рост капитальных затрат в условиях инфляции и роста ставок. Только благодаря поддержке от государства и дешевому финансированию компания сможет и дальше работать с отрицательным свободным денежным потоком.

📉Акции компании в настоящий момент все еще сильно переоценены и не учитывают ближайших рисков. **Справедливая цена акций к...окончание текста по ссылке->

Источник: t.me/taurenin/686
Post #2079 616
Дата публикации текста: 2022/05/11

​#EA #отчет ​​​​​​​​​

​🎮 Electronic Arts Inc. (EA) - отчет за 4 квартал и весь 2022 финансовый год, который заканчивается у компании 31 марта.

💥 11.05.2022 ночью американская корпорация Electronic Arts выпустила отчет за 4 квартал и весь 2022 год. Компания занимается разработкой и продажей компьютерных и консольных игр. Число сотрудников около 11 000. Организация основана в 1982 году американским предпринимателем Трипом Хокинсом. Ключевые люди: Эндрю Уилсон (генеральный директор и председатель), Лаура Миле (главный операционный директор). Штаб-квартира расположена в городе Редвуд-Сити, Калифорния. Популярные серии игр: спортивные симуляторы (FIFA, NBA, NHL), шутеры (Battlefield, Medal of Honor), гонки (Need for Speed) и многие другие. Компания владеет несколькими дочерними игровыми студиями.

❗️Акции компании торгуются на Американской бирже NASDAQ под тикером EA. Акции входят в состав индексов: Nasdaq-100 и S&P 500. Капитализация компании 35,34 млрд. долл. Акции растут на +12,65% в моменте.

📍Посмотрим на итоги работы компании:

• Выручка 1,825 млрд. долл. против 1,346 млрд. долл. за квартал. 💰

• Чистая прибыль 225 млн. долл. против 76 млн. долл. 🚀

• Чистые заказы на 2022 финансовый год составили 7,515 млрд. долл. США, что на 21% больше, чем в прошлом году. 💥

• Сеть игроков EA выросла на 16% по сравнению с прошлым годом и насчитывает более 580 миллионов уникальных активных учетных записей. 🔥

• Чистые денежные средства от операционной деятельности составили 444 млн. долл. США за квартал и 1,899 млрд. долл. США за финансовый год. 💸

• В течение квартала EA выкупила 2,5 млн. акций за 325 млн. долл., в результате чего общее количество выкупленных акций за финансовый год достигло 9,5 млн. акций за 1,300 млрд. долл. ⚡️

• В течение квартала EA выплатила денежные дивиденды в размере 0,17 доллара на акцию, в результате чего общая сумма дивидендов за финансовый год составила 193 млн. долл. EA также объявила новые ежеквартальные денежные дивиденды в размере 0,19 долл. США на обыкновенную акцию компании, что на 12% больше, чем в предыдущем квартале. Дивиденды подлежат выплате 22 июня 2022 г. акционерам, зарегистрированным на момент закрытия торгов 8 июня 2022 г.

❗️Вывод. 2022 финансовый год был рекордным: сотни миллионов игроков по всему миру присоединились к играм компании. EA закончила год с еще одним сильным квартальным ростом выручки и прибыли. 2023 финансовый год станет годом инноваций и роста для Electronic Arts, по мнению менеджмента.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2078 646
Дата публикации текста: 2022/05/11

📝 Отчет AbbVie: потеря патента пугает инвесторов

AbbVie скромно отчиталась по итогам последнего квартала, снизив прогнозы на 2022 год. Инвесторов не успокаивает прогресс двух лекарств, которые должны превысить продажи Humira, патент на который закончится в 2023 году. Давайте детальнее посмотрим, как компания «прошла» первые три месяца 2022.

📌 Финансовые показатели за 1 квартал 2022

✅ Выручка выросла на 4,1% к 1 кварталу 2021 года – до $13,5 млрд, но оказалась на $0,1 млрд ниже ожиданий.

✅ Прибыль на акцию (EPS) выросла на 26% год к году – до $2,5.

Компания снизила прогноз на 2022 год с $14–14,2 до $13,92–14,12 EPS. Однако форвардный P/E составляет ~14x, что ниже, чем у крупных фармацевтических компаний.

📌 Выручка по основным сегментам:
• иммунология – выросла на 6,9% и составила $6,1 млрд;
• онкология – снизилась на 1,6% до $1,6 млрд;
• нейробиология – прибавила 19% и составила $1,5 млрд.

Основное направление бизнеса – иммунология – показало уверенный рост. В США продажи главного препарата компании, Humira, выросли на 2% – до $4 млрд. Международные продажи снизились на 22,6% – до $0,74 млрд. Похожее снижение ожидает и доходы в США после потери патента в 2023 году. Продажи препаратов Skyrizi и Rinvoq, которые должны компенсировать потери доходов от Humira, выросли на 63,7 и 53,6% соответственно. Эти два препарата принесли AbbVie $0,94 млрд и $0,47 млрд.

📌 Долговая нагрузка
Компания еще не отчиталась по форме 10-K по итогам 1 квартала, однако, вероятно, пока приостановила активное погашение долговой нагрузки. Коэффициент NetDebt/EBITDA вырос с 2.3 до 2.4 по итогам 4 квартала 2021 года.

📌 Дивиденды
По итогам 4 квартала AbbVie анонсировала дивиденды в размере $1,41 на акцию, таковыми они остаются до сих пор. Текущая дивидендная доходность – 3,8%. Последние пять лет компания наращивает выплаты в среднем на 17,5% и на протяжении всех девяти лет публичных торгов увеличивает размер дивидендов.

📌 Потеря патента Humira
Патент продажи в США лидирующего препарата компании истекает в 2023 году (в Европе он уже закончился), а значит, AbbVie, вероятно, столкнется со снижением выручки. Несколько лет назад на долю Humira приходилось более 60% общей выручки, но уже сейчас доля снижается за счет роста числа новых препаратов. По прогнозам аналитиков, компания потеряет около 15% общей выручки в 2023 году по этой причине. При этом ожидается, что продажи Skyrizi и Rinvoq, которые нацелены на те же рынки, что и Humira, превысят пиковые продажи ключевого препарата.

📌 Вывод
Отчет AbbVie вышел довольно нейтральным, однако спад котировок отображает сомнения инвесторов относительно того, что компания сможет выполнить все обещания и безболезненно заместить потери доходов в 2023 году. AbbVie сталкивается с проблемами из-за окончания патента Humira, однако успех других препаратов с каждым годом повышает независимость компании от отдельных препаратов – первичная цель фармацевтических компаний. Я продолжаю держать компанию в портфеле, наслаждаясь 4%-й дивидендной доходностью, хотя и не ожидаю восстановления котировок до предыдущего максимума в $175 в ближайшее время.

⚠️Не является инвестиционной рекомендацией


Источник: Инвестэкономика - #diveconomic
Post #2076 709
Дата публикации текста: 2022/05/11

​#COIN #отчет ​​​​​​​​​

❗Поздним вечером 10 мая 2022 года компания Coinbase опубликовала финансовые результаты за 1 квартал 2022 г.

💰Coinbase - компания из США, которая управляет платформой для торговли криптовалютами. Coinbase работает удаленно, и у нее нет официальной штаб-квартиры. Компания была основана в 2012 году Брайаном Армстронгом и Фредом Эрсамоми. По состоянию на 2021 год была крупнейшей криптовалютной биржей в США по объему торгов. Ключевые люди: Брайан Армстронг (CEO и сооснователь), Эмили Чой (Президент и COO), Алеся Хаас (CFO). Количество сотрудников: более 4948 чел. Число верифицированных пользователей: более 89 млн. чел.

📈 14 апреля 2021 года Coinbase стала публичной на бирже Nasdaq через прямой листинг. Акции компании торгуются на Американской бирже NASDAQ под тикером COIN. Капитализация компании 16,2 млрд. долл. После выхода отчетности акции упали на -15,67% на постмаркете. Цена 1 акции: 61,55 долл.

⚡️Посмотрим на итоги работы компании за 1 квартал 2022 г. (по сравнению с 1 кварталом 2021 г.):

• Количество ежемесячных пользователей (MTU) = 9,2 млн. человек (против 6,1 млн.) 👫

• Торговый объем 309 млрд. долл. по сравнению с 335 млрд. долл. 📉

• Объем средств на платформе вырос с 223 до 256 млрд. долл. 💸

• Чистая выручка 1,165 млн. долл., что меньше 1,597 млн. долл. 💵

• Чистый доход (убыток) -(430) млн. долл. против 771 млн. долл.❗️

• Скорректированная EBITDA 20 млн. долл. против 1,117 млн. долл. 📉

• Затраты на разработку, технологии и т. д. 1,2 млрд. долл.💰

🔥 Вывод: 1 квартал 2022 года был сложным для рынка криптовалют, что отразилось и на результатах компании. Компания считает, что эти рыночные условия не являются постоянными, и Coinbase по-прежнему нацелена на долгосрочную перспективу. Общая чистая выручка за первый квартал составила 1,2 миллиарда долларов, включая 1,0 миллиард долларов дохода от транзакций, а ежемесячное число активных пользователей составило 9,2 миллиона человек. Чистый убыток за первый квартал составил 430 миллионов долларов. В этом месяце Coinbase исполнится 10 лет!

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2075 725
Дата публикации текста: 2022/05/11

​​#ИнвестИдеи #РазборКомпании
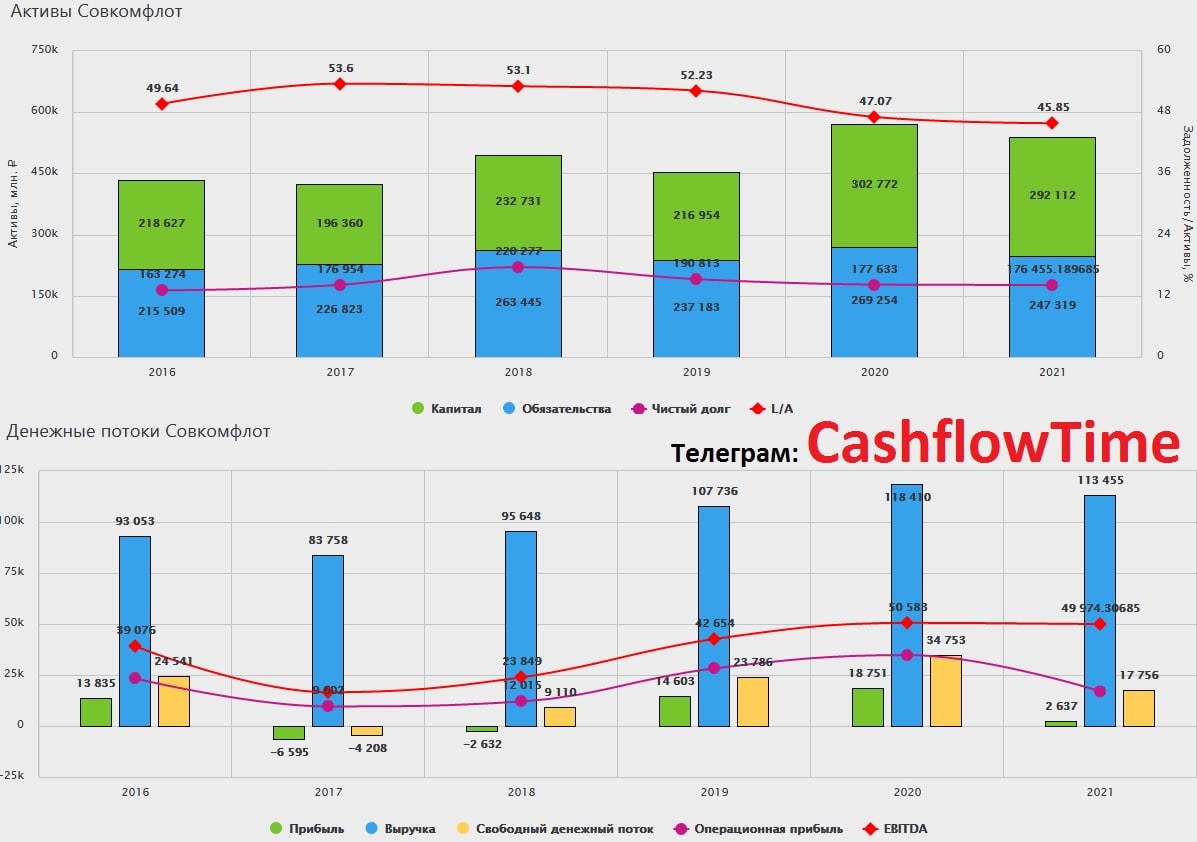
🚢Сегодня в нашем разборе компания Совкомфлот.

Совкомфлот
занимается морской транспортировкой углеводородов, а также обслуживание морской разведки и добычи нефти и газа.

❗️В условиях глобальных проблем с логистикой, а также необходимостью транспортировки и продажи на экспорт нефти и газа, казалось бы, компания Совкомфлот должна стать одним из бенефициаров текущих процессов, но не всё так просто.

1️⃣Компания попала под санкции.
2️⃣Партнёры отказываются сотрудничать с Совкомфлотом на фоне санкционных ограничений.
3️⃣Страховщики отказываются от работы с компанией и разрывают текущие договорные отношения.
4️⃣Закрытие ряда портов для приема российских судов.
5️⃣Отказ в сертификации судов ведущими иностранными поставщиками.

В результате этого в российском морском секторе происходит сокращение количества и объема оказываемых услуг.
По заявлению самой компании, Совкомфлот планирует продать часть флота.

Совкомфлот - ведущая российская судоходная компания. Но в результате санкций против российского бизнеса, ее положение на рынке может стать критическим, если компания не сможет восполнить выпадающие объемы грузоперевозок.
На основании совокупности факторов, советуем воздержаться от инвестиций в Совкомфлот.

⚠️ Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
Кто держит акции Совкомфлота или других перевозчиков, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2074 778
Дата публикации текста: 2022/05/10

📝 Инвестидея: American Tower

American Tower (AMT) отчиталась по итогам первого квартала 2022 года. Выручка растет двузначными темпами, и это не удивительно – общество потребляет все больше и больше данных через беспроводные устройства. Недавняя коррекция дала неплохую возможность для покупки бумаг, но для начала предлагаем оценить привлекательность компании.

📌 Оценка денежных потоков
В 1 квартале AMT продемонстрировала солидный рост денежных потоков от операционной деятельности, несмотря на налоговые и капитальные затраты на техническое обслуживание. AFFO на акцию составил $2,63 – на 4,4% выше прошлогодних значений. Глобальное присутствие и широкий портфель активов принесут компании неплохую прибыль по мере ускорения развертывания сетей 5G. Наконец, текущая оценка в 21.8х средств от операционной деятельности – на 15% ниже среднего исторического значения в 25.5х.

📌 Риски
AMT может столкнуться с некоторыми макроэкономическими рисками и неопределенностями, о которых стоит сказать. Во-первых, это план финансирования приобретения CoreSite, во-вторых, это влияние COVID-19, и, наконец, неопределенность процентных ставок.

Долгосрочный долг компании составляет $38 млрд, поэтому увеличение процентной ставки даже на 1% несет в себе дополнительные расходы в $380 млн, а это около 8% FFO по итогам 2021 года.

📌 Вывод
Недавняя коррекция дала инвесторам возможность для покупки American Tower. Компания привлекательно оценивается с точки зрения FFO, а краткосрочные и долгосрочные перспективы выглядят позитивно. Однако стоит учитывать и неопределенность относительно политики ФРС, так как это заставит AMT рефинансировать свой долг по более высоким ставкам, что негативно скажется на денежных потоках компании.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #2073 701
Дата публикации текста: 2022/05/10

📝 Отчет Intel: краткосрочные перспективы туманны

С начала года акции Intel снизились на 16%. После отчета за 1 квартал 2022 котировки в моменте проседали на 3–4%, но за несколько дней отыграли спад. Давайте разбираться, в чем причина длительного тренда на снижение и ожидает ли компания восстановления финансовых показателей в этом году.

Ситуация в компании сложная. Список проблем не изменился. Переходный период, в котором находится Intel, подразумевает высокие капитальные инвестиции на строительство заводов, растущую конкуренцию со стороны NVIDIA и AMD и последствия от перехода Apple на чипы собственного производства.

📌 Финансовые показатели

✅ Выручка за первый квартал снизилась на 6,7% по сравнению с аналогичным периодом прошлого года и составила $18,4 млрд.

✅ Чистая прибыль на акцию составила на $0,87, что на $0,07 выше ожиданий, но на 35% ниже, чем годом ранее.

📌 Выручка по сегментам
• Потребительские компьютеры – $9,3 млрд (-13% г/г).
• Дата-центры – $6 млрд (+22% г/г).
• Группа интернета вещей – $2,2 млрд (+23% г/г).
• Mobileye – $0,4 млрд (+5% г/г).

📌 Причина падения
Спад выручки наблюдался в единственном, но самом крупном сегменте – персональных компьютеров. Решение Apple заменить чипы Intel чипами собственного производства и технологическое отставание от крупных производителей негативно повлияли на успех сегмента. Замедление спроса на компьютеры на фоне замедления деловой активности в мире также ухудшает показатели. Перебои с поставками и нехватка комплектующих дополнительно «испытывают» рентабельность компании. Так, в первом квартале операционная маржа снизилась с 40 до 30% в аналогичном периоде предыдущего года.

Прогноз на второй квартал разочаровал всех инвесторов. Intel прогнозирует EPS на уровне всего $0,7, что на 49% ниже, чем в предыдущем году, и хуже прогнозов аналитиков. Прогноз на 2022 год улучшился на 10% по сравнению с предыдущим прогнозом и составляет $3,6, однако это на 32% ниже, чем в 2021. Ожидания выручки остались неизменными – $76 млрд на 2022 год, что на 2% выше, чем в предыдущем.

📌 Новые сегменты
Intel расчищает себе пространство на рынке графических процессоров. Спрос со стороны майнеров криптовалюты создал дефицит видеокарт. Компания выпускает графические процессоры под брендом Alchemist и параллельно производит «суперкомпьютеры», где используются эти видеокарты. Выручка сегмента выросла на 21% (г/г) – до $219 млн, но он остается убыточным: потери по операционной деятельности составили $390 млн.

Сегмент Mobileye, который работает над автопилотом для автомобилей, показывает достаточно стабильные результаты: выручка выросла на 5% к предыдущему году.

Самый перспективный сегмент – Intel Foundry Services, который должен будет запустить широкое производство чипов сторонних заказчиков на фабриках Intel, показал рост выручки на 175% – до $283 млн.

📌 Дивиденды
Компания платит дивиденды четыре раза в год. Форвардная дивидендная доходность при годовой выплате в $1,46 составляет 3,3%.

📌 Вывод
Компания находится в переходном этапе. Первичные приоритеты – развитие сегмента производства для внешних заказчиков и стабилизация доходов от персональных компьютеров. Конкуренция с NVIDIA и AMD, замедление деловой активности и перебои с поставками усложняют дальнейший рост, компания занизила ожидания на следующий квартал. Доля Intel в моем модельном портфеле США на данный момент составляет 3,3% с курсовым убытком 16,0%. Несмотря на то что акции снижаются больше года, я продолжаю держать их, но пока что приостановил покупки – ведь краткосрочные показатели компании будут низкими, что может вызвать дальнейшие продажи.

⚠️Не является инвестиционной рекомендацией


Источник: Инвестэкономика - #diveconomic
Post #2072 686
Дата публикации текста: 2022/05/09

​​🛒Магнит(MGNT) - обзор на операционных результатов первого квартала 2022

▫️Капитализация: 481 млрд
▫️Выручка 1кв2022: 547,7 млрд (+38% г/г)
▫️EBITDA 1кв2022: 37,8 млрд (+39% г/г)
▫️Чистая прибыль 1кв2022: 10,9 млрд
▫️Net debt/EBITDA: 1,6
▫️P/E TTM: 10 (fwd P/E 2022: 8)
▫️fwd дивиденд за 2022: 11,5%

Предыдущий обзор компании: https://t.me/taurenin/155

👉Сегментация розничной выручки и изменения г/г:

▫️Магнит у дома: 67% (+19%)
▫️Магнит супермаркет: 10% (+7%)
▫️Магнит дрогери: 9% (+31%)
▫️Прочие форматы магнит: <1% (0%)
▫️Дикси у дома: 13% 
▫️Дикси супермаркеты: <1%

✅Компания представила отчет выше ожиданий по итогам 1кв2022 года. Выручка выросла на 37,7% г/г до 547,7 млрд (с учетом корректировки на приобретение Дикси рост на 18,5% г/г). Чистая прибыль составила 10,9 млрд руб (без изменений г/г).

✅Торговая площадь магазинов выросла на 21,4% г/г (на 10,5% рост без учетов магазинов Дикси). Тем открытия новых магазинов ускорился на 59% г/г, 649 магазинов открыто в 1кв2022 г. против 407 в 1кв2021 г.

✅ Компания растет качественно, а не только за счет открытия новых магазинов. Выручка с кв. м. по всей сети в 1кв2022 увеличилась на 6,2% г/г, что говорит о росте плотности продаж Магнита. Важно, что этот показатель именно магазинов МАГНИТ (без учета ДИКСИ).

✅Компания показала успешное внедрение и развитие приобретенного ритейла Дикси. Доля магазинов Диски в розничных продажах по итогам квартала составила 14%. Отметим, что магнит диверсифицирует портфель брендов, не замещая собой точки Дикси, а открывая новые. За квартал открыто 2 новых магазинов и 5 были обновлены с сохранением бренда.

✅ Общий онлайн оборот товаров (GMV) в 1кв2022 составил 9,2 млрд руб. по сравнению с 0,9 млрд руб. в 1кв2021.

❌ Онлайн продажи - ключ к росту рентабельности и сохранению высоких показателей в ближайшем будущем. В 1кв2022 доля онлайн-продаж составляет всего 1,6% выручки. У X5 (FIVE) данный показатель составляет 3,1%.

❌ Чистый долг вырос до примерно 330 млрд рублей (рост на 31% г/г). Показатель Net debt/EBITDA = 1,6, против 1,1 годом ранее. Во многом это связано с покупкой Дикси.

БОльшая часть кредитов и займов компании привлечена по фиксированной % ставке, ближайшие сроки погашения основных долгов наступят в 2023-2027 годах. Краткосрочные обязательства подходят к погашению уже в 2022м году, поэтому вполне логична рекомендация СД не платить финальные дивиденды за 2021 год. Лучше направить их на погашение краткосрочных долгов.

Уже в 1 квартале 2022 г. чистые финансовые расходы выросли на 43,4% г/г до 3,7 млрд руб. 

❌Компания объявила о пересмотре прогнозов и темпов открытия и ребрендинга точек на ближайший год. Точных цифр пока нет, но это замедлит рост выручки, так как он, во многом, основан именно на расширении площадей. 

Вывод:
Магнит - качественная компания защитного сектора экономики. Во многом компания выигрывает от высокой инфляции, а невыплата дивидендов за 2021й год позволить обеспечить хорошие будущие финансовые результаты. На бизнес может негативно повлияет ухудшение покупательской способности населения, но это будет временный эффект.

📉 Текущую оценку считаю немного выше справедливой, но к компании точно стоит присмотреться. Адекватная цена акций компании в текущих условиях около 4000.

Не является индивидуальной инвестиционной рекомендацией

#обзор #магнит #MGNT

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN ИНВЕСТИЦИИ 🔍 - #taurenin
Post #2071 693
Дата публикации текста: 2022/05/09

​#MAC #отчет

❗️Компания Macerich объявляет о финансовых результатах за 1 квартал, закончившийся 31 марта 2022 г.

🏗 Macerich - фонд недвижимости, инвестирующий в торговые центры. Является одним из лидеров по владению торговыми центрами в США. По состоянию на 31 марта 2022 года компания владела долями в 44 объектах недвижимости, что составляет 48 млн. кв. футов арендуемой площади. Название компании взято из имен ее основателей, Мейса Сигела и Ричарда Коэна. Дата основания 1964 год. Ключевые фигуры: Стивен Хэш (Председатель правления), Томас О'Херн (CEO), Эдвард Коппола (Президент), Скотт Кингсмор (CFO). Число сотрудников 640. Штаб-квартира: Санта-Моника, Калифорния, США.

📈 Акции компании торгуются под тикером MAC на Нью-Йоркской фондовой бирже NYSE. Компонент индекса S&P 400. Текущая цена за акцию: 13,49 долл. Капитализация компании: 3 млрд. долл. После выхода отчета акции организации падают на -0,15% в моменте на премаркете.

⚡️ Посмотрим на результаты работы компании за 1 квартал 2022 г.:

• Чистый убыток, приписываемый The Macerich Company составил 37,2 млн. долл. США или 0,17 долл. США на 1 разводненную акцию за квартал, закончившийся 31 марта 2022 года, по сравнению с чистым убытком в размере 63,6 млн. долл. США или 0,40 долл. США на 1 разводненную акцию за квартал, закончившийся 31 марта 2021 г. 🚀

• Операционные средства (FFO) составили 112,4 млн. долл. США или 0,5 долл. США на разводненную акцию в 1 квартале 2022 года по сравнению с 75,6 млн. долл. США или 0,45 долл. США на разводненную акцию за квартал, закончившийся 31 марта 2021 г. (+12,8%) 🤑

• Чистая операционная прибыль (NOI), включая доход от прекращения аренды, увеличилась на 30,2% в 1 квартале 2022 года по сравнению с 1 кварталом 2021 года. 📈

• Заполняемость зданий составила 91,3% 31 марта 2022 года, что лучше на 2,8% по сравнению с 88,5% 31 марта 2021 года. 📈

• В 1 квартале 2022 года были подписаны 220 договоров аренды примерно на 617 000 квадратных футов. Это представляет собой увеличение количества заключенных договоров аренды на 22%.📈

• По состоянию на 31 марта 2022 г. общий долг составлял 6,91 млрд. долл. США при средневзвешенной годовой эффективной процентной ставке 3,86%. 👀

• Общая ликвидность составляет примерно 628 млн. долл. США, включая денежные средства "в кассе" и доступные средства по возобновляемой кредитной линии. 💰

• Дивиденды за 1 квартал 2022 года составили 0,15 долл. США на обыкновенную акцию. 🤑

🔴 Итог: "портфель" торговых центров компании завершил 2021 год сильным, и такая же динамика сохранилась в начале 2022 года, с высоким спросом на аренду. В первом квартале 2022 года компания подписала на 22% больше договоров аренды, чем в первом квартале 2021 года. Несмотря на чистый убыток, отчетность фонда выглядит сильной.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2070 772
Дата публикации текста: 2022/05/08

​​📲 ASML Holding (ASML) - обзор голландской полупроводниковой компании

▫️Капитализация: $ 230 b
▫️Выручка TTM: $ 19,6 b
▫️EBITDA TTM: $ 6,9 b
▫️Чистая прибыль TTM: $ 5,8b
▫️P/E: 39,5 (fwd P/E 2022: 31)
▫️Дивидендная доходность 1%
▫️Дивидендная доходность FWD 2022 1,2%

👉 ASML Holding - крупнейший производитель оборудования для микроэлектронной промышленности. Оборудование, программное обеспечение и технологии, которые поставляет компания, необходимы для массового производства полупроводников.

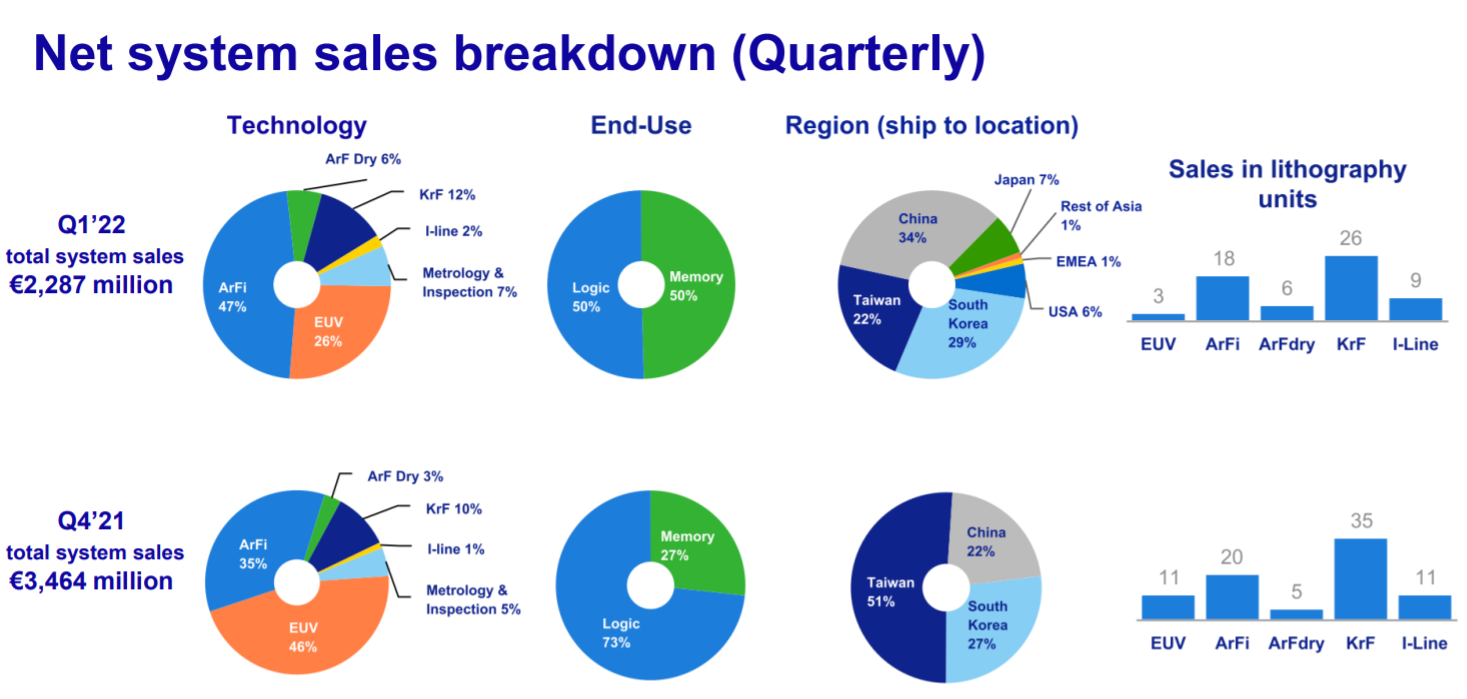
👉 Сегментация выручки в 2021:
Оборудование для производства памяти - 22%
Фотолитографическое оборудование - 52%
Обслуживание - 26%

👉 Распределение выручки по регионам за 1кв2022:
▫️22% - Тайвань 
▫️29% - Южная Корея
▫️34% - КНР
▫️6% - США
▫️1% - Япония
Прочее - 2%

✅ ASML уверенно держит своё лидерство на рынке за счёт монополии на технологию EUV, которая еще на годы вперед гарантирует компании относительно стабильный рост доходов. Если говорить о технологическом решении ASML, то в настоящее время нет экономически эффективной альтернативы данной технологии.

👆 У компании, конечно же, есть конкуренты в лице Canon и Nikon, но их доля на рынке сокращается, а в денежном выражении её вообще нельзя назвать существенной.

✅На фоне растущего рынка полупроводников и рынка накопителей памяти, компания скорее всего будет сохранять высокие темпы роста. Выручка компании в 2021м году выросла на 33% г/г, прибыль выросла на 55% г/г.

Сама компания прогнозирует рост продаж в 2022м году на 20% г/г, что при прочих равных предполагает fwd p/e 2022 около 31.

✅ Компания имеет чистую денежную позицию примерно в $850m. Это защищает компанию от рисков предстоящего роста стоимости обслуживания долгов.

✅Компания ведет адекватную политику по отношению к акционерам. С 2012 года дивиденды компании выросли с $0,53 на акцию до почти $6 на акцию за 2021 год. Форвардная див. доходность за 2022й год на акцию составляет около $7,5 на акцию.

Компания также делает большие акций обратные выкупы, за 2021й год было выкуплено акций на 17,2b евро.

✅ Основными клиентами компании являются такие производители чипов как Samsung, TSMC, Intel, Micron и другие. На первые 3 компании приходится 77% продаж. С учётом того, что полупроводниковая отрасль переживает хорошие времена, потеря данных клиентов в ближайшие годы маловероятно, однако… 

❌ Единственными клиентами ASML являются компании, занимающиеся производством полупроводников. Это означает, что компания зависит от очень небольшого числа клиентов, который могут в очень долгосрочной перспективе интегрировать свое производство и частично отказаться от услуг компании.

❌Чистая рентабельность компании составляет почти 30%, это очень высокий показатель, особенно для производственной компании, поэтому сильно наращивать рентабельность дальше будет проблематично, это нужно иметь ввиду при оценке компании.

❌ Сейчас сохраняется напряженность вокруг Тайваня, что создает ряд рисков для всей полупроводниковой отрасли, а для ASML - риск потери одного из ключевых рынков сбыта.

👆 Возможно, кстати, именно поэтому сейчас акции производителей полупроводников торгуются достаточно дешево. Кстати, ключевые производственные мощности компании находятся в Европе и США.

Вывод:
ASML - интересный и растущий бизнес с крайне позитивными перспективами минимум на ближайшие 7-10 лет.

📉 Несмотря на падения акций компании со своих максимумов более, чем на 30% компания по-прежнему не стоит дешево. Это одна из компаний, которую я, скорее всего буду покупать, когда коррекция будет подходить к завершению, но пока дороговато.

Адекватная цена акций данной компании находится на уровне около $420 за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ASML #ASMLHolding

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN ИНВЕСТИЦИИ 🔍 - #taurenin
Post #2068 793
Дата публикации текста: 2022/05/07

​🧾 Moody's (MCO) - обзор рейтингового агентства

▫️Капитализация: $58,5b
▫️Выручка TTM: $6,1b
▫️EBITDA: $2,95b
▫️Прибыль TTM: $1,98b
▫️fwd P/E 2022: 28
▫️fwd дивиденд 2022: 0,88%

👉Moody's Inc. - это международное рейтинговое агентство с главным офисом в США, которое оказывает услуги по оценке кредитных рейтингов и предоставлению финансовой аналитики.

👉Разделы выручки в 1Q и динамика г/г:
▫️Услуги для инвесторов (MIS): 827 млн (-20%)
▫️Аналитика Moody's (MA): 695 млн (+23%)

👉География выручки в 1Q и динамика г/г:
▫️США 🇺🇸: 862 млн (-2,6%)
▫️Международные рынки 🌍: 660 млн (-8,3%)

✅Компания показывает стабильный рост основных финансовых показателей на протяжении многих лет. За последние 3 года среднегодовой прирост выручки и прибыли на акцию составили 13,1% и 20,5% соответственно. Moody's - прямой бенефициар роста кредитов в системе, что оказало значительный положительный эффект на рост бизнеса.

✅Hа рынке кредитных рейтингов уже давно сформировалась олигополия. За исключением местных нишевых игроков рынок представлен всего 3 компаниями: S&P Gobal ($SPGI), Moody's ($MCO) и Fitch. Это позволяет регулярно повышать цены на услуги компании, а также проводить сделки M&A для укрепления своего доминирующего положения и недопущения новых конкурентов на рынок.

✅Moody's активно диверсифицирует свой бизнес через расширение сегмента аналитических и консалтинговых услуг. Только за 2021г. было проведено сделок M&A на сумму 2,1 млрд$: RealXData, RMS и Cortera. Этот сегмент позволяет компании сглаживать кредитные циклы и дает устойчивые финансовые результаты т.к. 93% контрактов компании являются долгосрочными и возобновляемыми.

✅Moody's стабильно платит дивиденды и регулярно повышает их. На сегодня компания выплачивает по 0,7$ на акцию в квартал. Текущая дивидендная доходность = 0,88% годовых. Последнее повышение: на 0,08$ (+12,9% г/г) в феврале 2022. Кроме того, компания проводит buyback (по состоянию на 31.03.2022 осталось 1,2млрд$ или 2,15% от текущей капитализации компании).

❌ Показатель Net-debt/EBITDA у компании составляет 2,2 что указывает на повышенный уровень долгового плеча. Кроме того у компании отрицательная реальная балансовая стоимость, которая образовалась из-за роста гудвилла после недавних приобретений и активных программ buyback. Тем не менее, рейтинговое агентство само собой обладает очень высоким кредитным рейтингом, что позволяет занимать по фиксированной ставке 3,75% на 30 лет. В 2023г и 2024г компании предстоит выплата облигаций по 500млн$, что вполне покрывается текущим денежным потоком.

❌ Сегмент услуг для инвесторов сильно зависит от кредитных циклов и 2022г. показывает что на рынке выпуска новых облигаций наблюдается значительный спад - падение новых выпусков г/г составило 25%, что привело к падению выручки в сегменте MIS на 20%. Текущий прогноз компании - восстановление объёмов выпуска к середине 2023г. так как в долговой системе на 2022-2025г. более 4 триллионов долларов, которые потребуется перезанимать даже при более высоких ставках.

❌ У компании значительно выросли операционные расходы, которые в основном связаны с интегрированием недавно приобретённых компаний (+9% к расходам) и зарплатной инфляцией. Большая часть таких расходов является единоразовой и при отсутствии новых сделок M&A перестанет влиять на результаты компании в 2023г.

Вывод:
Moody's - сильный бизнес, который функционирует в закрытой для новых игроков отрасли, но компания во многом зависит от кредитных циклов и сейчас кредитная активность пошла на спад.
Текущий прогноз компании на 2022г. был построен на росте ВВП США, Еврозоны и всего мира. То есть риск рецессии на фоне роста цен на продовольствие и энергоносители в него не заложен. Более вероятным кажется сценарий с замедленным темпом восстановления кредитования вплоть до начала следующего цикла мягкой к...окончание текста по ссылке->

Источник: t.me/taurenin/673
Post #2067 868
Дата публикации текста: 2022/05/06

​#SPCE #отчет

❗Virgin Galactic Holdings, Inc. (NYSE: SPCE), вертикально интегрированная компания, занимающаяся аэрокосмическими и космическими путешествиями, объявила свои финансовые результаты за 1 квартал 2022 года.

🚀 Virgin Galactic - частная американская компания, планирующая организовывать туристические орбитальные и суборбитальные космические полёты и запуски небольших искусственных спутников. На борту космолёта может находиться до 8 человек одновременно: двое пилотов и шесть пассажиров. Основание: 2004 г. Основатели: Ричард Брэнсон и Рутан Берт. Расположение: Мохаве, Калифорния, США. Запуски производятся с космопорта «Америка», а также с воздушного и космического порта Мохаве (Центр гражданских аэрокосмических испытаний). Ключевые фигуры: Ричард Брэнсон (основатель), Майкл Колглейзер (СЕО), Дуг Аренс (CFO), Майк Мозес (Президент - также отвечает за безопасность). Материнская компания: Virgin Group. Дочерние компании: The Spaceship Company. Число сотрудников: 823. Размер флота: 3 корабля.

📈 Акции компании торгуются под тикером SPCE на Нью-Йоркской фондовой бирже NYSE. Акции входят в индекс Russell 1000. Текущая цена за акцию: 7,39 долл. Капитализация компании: 1,94 млрд. долл. После выхода отчета акции организации упали на -1,47% на постмаркете.

👀 Посмотрим на результаты компании за 1 квартал 2022 года:

• Денежная позиция остается сильной: денежные средства и их эквиваленты, а также ликвидные ценные бумаги составили 1,22 млрд. долл. США по состоянию на 31 марта 2022 года. 💰
• Чистый убыток составил 93 млн. долл. по сравнению с чистым убытком в размере 130 млн. долл. в первом квартале 2021 года. 📈
• Коммерческие, общие и административные расходы по GAAP составили 37 млн. долл. США по сравнению с 43 млн. долл. США в первом квартале 2021 года. Коммерческие, общие и административные расходы без учета GAAP составили 30 млн. долл. США в первом квартале 2022 года по сравнению с 25 млн. долл. США в первом квартале 2021 года. 💥
• Расходы на исследования и разработки в соответствии с GAAP составили 52 млн. долл. США по сравнению с 35 млн. долл. США в первом квартале 2021 года. Расходы на исследования и разработки без учета GAAP составили 48 млн. долл. США в первом квартале 2022 года по сравнению с 31 млн. долл. США в первом квартале 2021 года. 🔥
• Скорректированная EBITDA составила -77 млн. долл. США по сравнению с -56 млн. долл. США в первом квартале 2021 года. 📉
• Денежные средства, потраченные на капитальные затраты, составили 1,8 млн. долл. США по сравнению с 0,8 млн. долл. США в первом квартале 2021 года. ❗️

🔥 Итог: компания продолжает бронировать места на будущие полеты по цене в 450 000 долл. К концу 2022 года их число ожидается на уровне 1000. Однако Virgin Galactic ожидает, что запуск коммерческих услуг будет перенесен с 4 квартала 2022 г. на 1 квартал 2023 г. из-за проблем в цепочках поставок и нехватки работников. Общий нисходящий тренд в акциях компании сохраняется. Что еще хуже - особых драйверов для подъема пока нет. 4 из 12 рекомендаций аналитиков на покупку, 5 - держать и 2 - продавать. Средний таргет цены - 15,5 долл.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →