TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2067 · Back to latest

Older Posts 20 shown
Post #2066 818
Дата публикации текста: 2022/05/06

​​🛢Saudi Aramco (2222) - обзор самой дорогой нефтяной компании в мире

▫️Капитализация: $2,4T
▫️Выручка TTM: $400 B
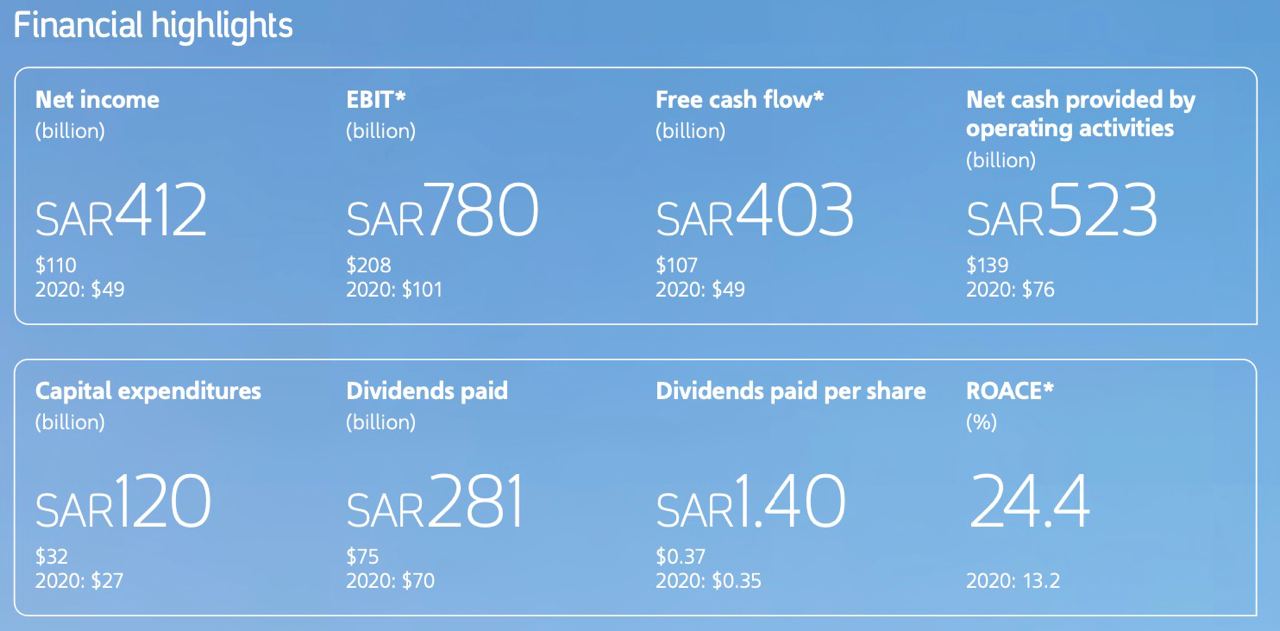
▫️EBIT TTM: $208 B 
▫️Чистая прибыль TTM: $109 B
▫️FCF 2021: $107B
▫️Net debt/EBITDA: 0,24
▫️P/E: 22 (fwd P/E 2022: 19)
▫️fwd дивиденд 2022: 3,2%

👉Saudi Aramco - национальная нефтяная компания Саудовской Аравии. Одна из крупнейших нефтяных компаний мира по показателю добычи нефти и размеру нефтяных запасов, на неё приходится около 12 % мировых запасов нефти, около 10 % её добычи, и примерно 14 % экспорта.

👉География поставок нефти:
▫️Саудовская Аравия - 32%
▫️Азия(кроме СА) - 55%
▫️Северная Америка - 5%
▫️Европа - 6%
▫️Прочее - 2%

✅Компания показала уверенный рост по результатам 2021 года. Так, выручка, с учетом всех доходов от продаж, выросла на 74%, составив $400B, а чистая прибыль увеличилась на 124% - до $110B в 2021 году, против 49B в 2020 году.

✅SA является одной из самых высокомаржинальных из крупнейших нефтегазовых компаний в мире. Так, чистая маржа по итогам 2021 года составила 27,5%, в то время, как, например, у Chevron этот показатель 10%, а у Газпромнефти 16,4%.

✅Компания на 94% принадлежит Саудовской Аравии. Это очень важный фактор, так как выплаты и бонусы от компании - важная статья пополнения бюджета. Суммарно на выплату дивидендов было потрачено 75B в 2021 году. Совет директоров также рекомендовал капитализировать нераспределенную прибыль в размере 4B, в виде выпуска дополнительной акции на каждую десятую акцию. При этом дивидендная доходность при текущей цене акций по-прежнему не очень высокая и составила лишь 3,2% за 2021 год. 

✅Власти Саудовской Аравии(ключевой владелец компании) занимают ключевую роль в организации ОПЕК и влияют, в том числе, на принятие решений по ОПЕК+. Сейчас, не смотря на сокращение поставок из России, темпы наращивания добычи остались прежними. Это фактор роста цен и плюс для маржинальности компании. 

✅У компании очень низкий долг: Net debt/EBITDA = 0,24.

✅ Скорректированная на налоги рентабельность по операционной прибыли в 61%. Т.е. компании угрожает отрицательная рентабельность только в случае падения цен на нефть ниже 30$ за баррель.

❌Saudi Aramco также объявила о новой стратегии роста, главная цель которой - увеличение добычи нефти до 13 миллионов баррелей в сутки к 2027 году и потенциальное увеличение добычи газа более чем на 50% к 2030 году. 

❌Компания стоит существенно дороже отрасли. Так P/E = 22, fwd P/E 2022 = 19, при среднеотраслевом 14-16, P/S = 2, что соответствует медианный показателям и объясняется выноской маржинальность, а значит и минимальными рисками в долгосрочной перспективе.

❌Акции Saudi Aramco имеют низкий free-float — 1,5%, при том купить их напрямую можно лишь через местную биржу Tadawul. Поэтому потенциальное, даже небольшое, размещение на бирже - может оказать серьезное давление на котировки.

❌Из-за новой стратегии роста компания будет нести дополнительные расходы. Так, CAPEX в 2021 году уже выросли до 32B, увеличившись на 17%. К 2025-2027 году капитальные затраты составят от 40B до 50B. После возможно их снижение, однако не стоит забывать о стратегии по снижению выбросов до 2050 года, которая также потребует вложений. Все это может стать поводом к очередному SPO, которое делать выгодно при текущих ценах.

❌Компания практически полностью принадлежит государству, что создает высокие риски для потенциальной доходности миноритарных акционеров.

Вывод: 
Saudi Aramco - интересный бизнес, с диверсифицированной географией продаж и без серьезных рисков, показывающий отличную маржинальность и являющийся бенефициаром текущего этапа экономического цикла.

**Инвестировать в акции данной компании проблематично даже квалифицированным инвесторам, ввиду отсутствия листинга на крупнейших биржах, но иметь представление о данной компании ...окончание текста по ссылке->

Источник: t.me/taurenin/671
Post #2064 753
Дата публикации текста: 2022/05/05

​​#ИнвестИдеи #РазборКомпании
⚡️ АФК Система. Компания является крупным частным инвестором в реальный сектор экономики.
У компании АФК Система большой диверсифицированный портфель активов. Компании входящие в структуру АФК, осуществляют свою деятельность преимущественно в России, но есть и зарубежные проекты.

❗️Инвестиции в компанию сопряжены с повышенными рисками в силу текущего инвест-климата. Одновременно с этим, АФК нужно держать на примете инвесторам.
❓Почему?

Ответ на этот вопрос кроется в совокупной внутренней стоимости активов компании.

Активы, которыми владеет АФК Система.
🔹Публичные компании:
1) Лидер в сфере телекоммуникаций - МТС (доля владения - 49,94%, выручка за 2021 год - 534,40 млрд.рублей).
2) Лесное хозяйство - Сегежа (доля владения - 62,20%, выручка за 2021 год - 92,40 млрд.рублей).
3) Электроннная торговля - Ozon (доля владения - 31,80%, оборот за 2021 год - 448,30 млрд.рублей).
4) Строительство - Эталон (доля владения - 29,80%, выручка за 2021 год - 87,10 млрд.рублей).

🔹 Непубличные компании:
1) Медицина - сеть клиник Медси (доля владения - 95,50%, выручка за 2021 год - 30,10 млрд.рублей).
2) Сельское хозяйство - Агрохолдинг Степь (доля владения - 91,30%, выручка за 2021 год - 57,20 млрд.рублей).
3) Фармацевтика - Бинофарм (доля владения - 75,30%, выручка за 2021 год - 25,50 млрд.рублей).
4) Информационные технологии - Sitronics Group (доля владения - 100%, выручка за 2020 год - 29,50 млрд.рублей).

🔹 Также компания владеет рядом других компаний и венчурных проектов.

👉 Главная задача АФК Система - реализовать инвестиционный и бизнес - потенциал своих "дочек".

💡Прямо сейчас инвестиции в АФК не самая очевидная идея для инвестиций, а скорее большой риск. Но понимая коммерческий потенциал входящих в портфель компаний, АФК Система может стать интересна в будущем, при улучшении инвест-климата в России. АФК может в перспективе вывести свои дочерние непубличные компании на биржу через процедуру IPO или прибегнуть к прямой продаже доли в бизнесе.

‼️При позитивном развитии событий, совокупная внутренняя стоимость АФК, даже с учётом долгов, выше, чем ее текущая рыночная оценка.

📈Наше мнение по ТА:
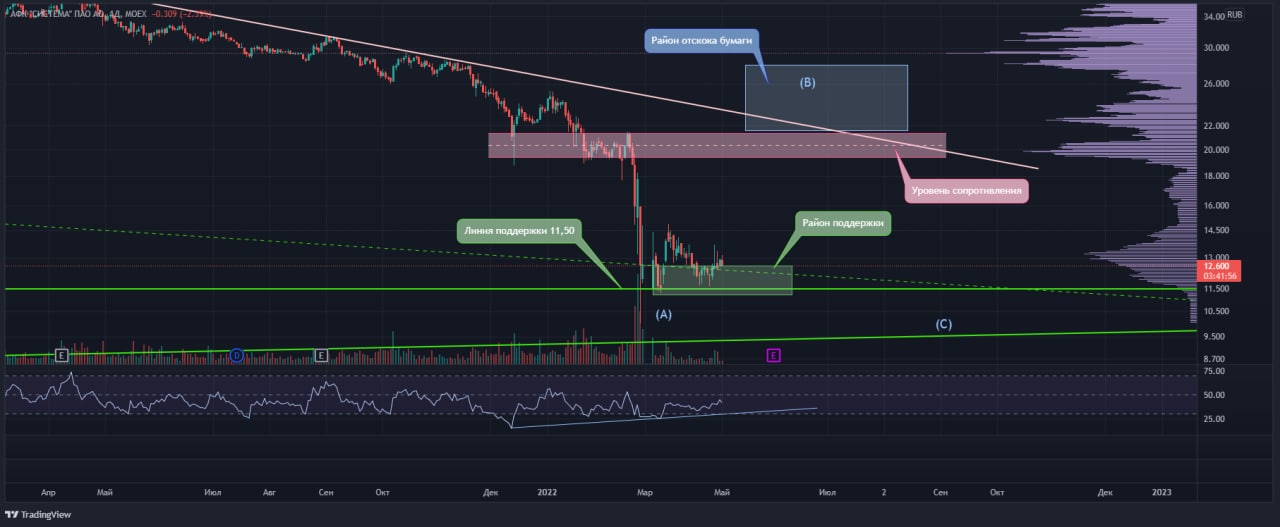
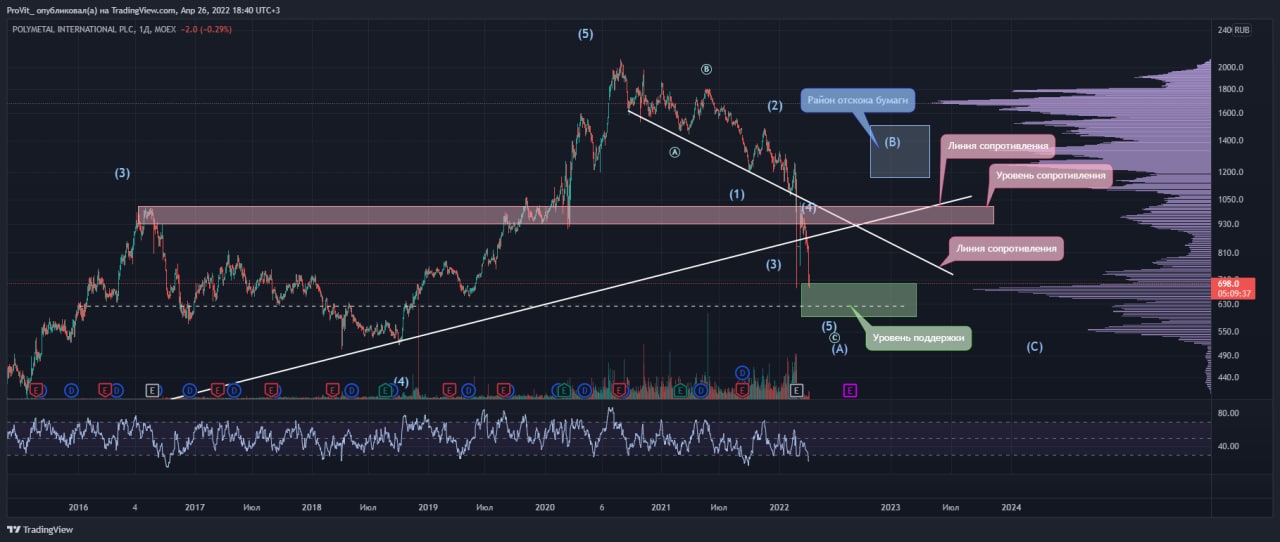
Бумага, как и весь рынок, находится в фазе коррекции. Она нашла поддержку на уровне 11,90-11,00 (где проходит уровень поддержки) и есть вероятность, что в ближайшем будущем попробует уйти в район (В). При этом сохраняется вероятность, что бумага перед отскоком еще раз будет проверять на прочность линию поддержки.

⚠️ Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Напишите ваше мнение про АФК в комментариях.

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2063 691
Дата публикации текста: 2022/05/05

​​🍕 Domino's Pizza (DPZ) - обзор компании и отчета за 1кв2022

▫️Капитализация: $13 b
▫️Выручка TTM: $4,4 b
▫️EBITDA TTM: $0,84 b
▫️Прибыль TTM: $0,48 b
▫️Net debt/EBITDA: 6
▫️P/E ТТМ: 27
▫️div yield TTM: 1,1%
▫️fwd P/E 2022: 29
▫️fwd div yield: 1,3%

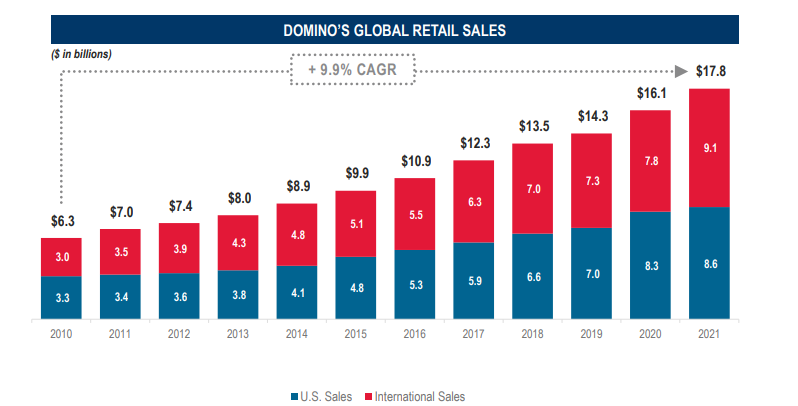
👉Domino’s - крупнейшая в мире сеть пиццерий в формате QSR (Quick service restaurants) с присутствием в более чем 90 странах. Компания занимает 20% глобального рынка пиццерий быстрого питания и 22% основного для отрасли рынка - США. 

👉Структура выручки бизнеса за 1кв2022:
▫️10,3% доходы от управления собственными пиццериями США
▫️12,1% доходы от выплат роялти США
▫️60,3% доходы от логистики и снабжения
▫️6,8% доходы от выплат роялти на зарубежных рынках
▫️10,5% доходы от рекламы франчайзи США

✅ Бизнес-модель Domino’s достаточно проста. Основу этой модели составляет франчайзинг - 98% пиццерий Dominos принадлежат франчайзи и только 2% находятся в прямом управлении компании (в основном для теста новых продуктов). 

✅ В совокупности на выплаты в той или иной форме от франчайзи приходится 90% выручки. Сюда входят: выплаты роялти, покупка у Domino's теста для пиццы и основного оборудования, рекламные отчисления франчайзи. Это обеспечивает высокую маржинальность компании, основные расходы связанные с ведением бизнеса перекладываются на франчайзи.

✅ Основной канал продаж для компании - это доставка. На нее приходится 2/3 от общих продаж ресторанов и в этой нише компания занимает доминирующее положение с долей рынка в 31% для США. Остальные 1/3 от продаж составляют продажи на вынос. Именно на этот сегмент в настоящее время компания делает ставку для борьбы с нехваткой кадров.

✅ Компания управляется гораздо эффективнее своих ближайших конкурентов Papa John's и Pizza Hut. Маржинальность одного ресторана уступает разве что Wingstop (25,8% Wingstop, 24,3% Domino's, 20,8% Chipotle, 19,8%, Yum Brands, 19% Papa John's и 18,6% McDonalds). И при этом стоимость открытия одного ресторана является одной из самых низких в отрасли, что в свою очередь помогает быстрой экспансии бренда.

✅Компания в далекой перспективе планирует довести число открытых ресторанов до 8000 в США (с текущих 6597) и до 21000 на зарубежных рынках (с текущих 12464). Это подразумевает рост числа ресторанов более, чем на 65%.

✅DPZ платит дивиденды и повышает их ежегодно, а также активно проводит buyback. На capex не требуется много ресурсов, так что все излишки менеджмент компании направляет своим акционерам для повышениях их доходности. 

Рост дивидендов г/г составляет более 14%, а текущая программа байбек проводится в размере 650 млн дол (более 5,5% рыночной капитализации).

❌Рост цен на продукты негативно сказался на маржинальности компании. По отношению к 1 кварталу 2021г. cost of sales вырос с 60,4% от выручки до 63,5%, а нехватка персонала приводит к вынужденному повышению зарплат, что отразилось в росте SG&A с 10,3% до 10,7% выручки. 

❌Компания использует высокое долговое плечо - показатель Net debt/EBITDA составляет 6,1. В основном долг набирается для осуществления программы buyback.

Процентные расходы компании в 2021м году составили практически $200m. Но, у компании подавляющая часть долгов по низкой фиксированной ставке и если их и придется перезанимать, то после 2026 года. В 2022-2024 годах всего около $166m долгов подходят к погашению.

❌Также, в условиях высокой инфляции и ужесточения ДКП, рентабельность может в моменте продолжить снижение, что тоже скажется на финансовых результатах компании за 2022й год, поэтому fwd p/e 2022 скорее всего будет около 29.

Вывод:
В оценку компании еще не до конца заложено замедление темпов роста выручки и последствия ужесточения ДКП. Компания работает в относительно защитном секторе, платит и наращивает дивиденды, имеет неплохие перспективы качественного роста, поэтому...окончание текста по ссылке->

Источник: t.me/taurenin/668
Post #2062 639
Дата публикации текста: 2022/05/04

​​🥩 Группа Черкизово (GCHE) - обзор российской продовольственной компании.

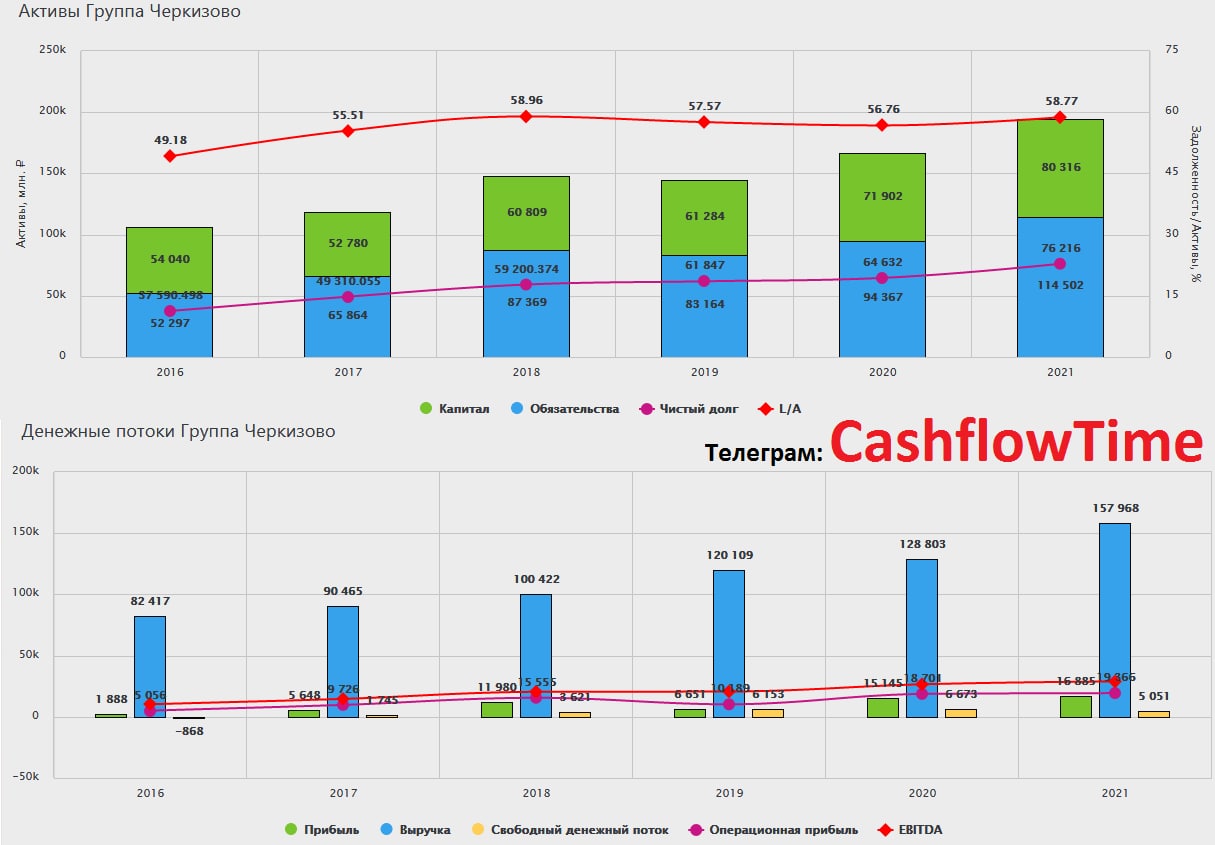
▫️Капитализация: 122,6 млрд
▫️Выручка: 157,9 млрд (+22,6% г/г)
▫️Валовая прибыль: 39,7 млрд (+13,1% г/г) 
▫️Операционная прибыль: 19,3 млрд (+3,5% г/г)
▫️Чистая прибыль: 16,8 млрд (+11,2% г/г)
▫️Net debt/EBITDA: 2,64
▫️fwd P/E 2022: 6

👉 В условиях высокой продовольственной инфляции имеет решил обновить взгляд на крупнейшего производителя мяса в РФ.

Предыдущий обзор данной компании публиковался еще в июле 2021 года: https://t.me/taurenin/49

👉Сегментация продаж компании в 2021м году:

Курица - 53,7%
Свинина - 19,1%
Мясопереработка - 18,2%
Растениеводство - 5,4%
Индейка - 5,9%

✅ Компания показала хорошие результаты по итогам 2021 года, но они хуже результатов 1П2021 (однако это произошло из-за переоценка биологических активов в 4кв2021 более, чем на 5 млрд рублей). Рост выручки за 2021 составил 22,6% г/г, прибыль выросла на 11,2% г/г.

✅Последний отчет по РСБУ за 3 месяца 2022 года показал убыток ₽138 млн, против прибыли ₽5,8 млрд в предыдущем году. Однако, отчет по РСБУ не является репрезентативным, поэтому будет ждать отчетности по МСФО и делать выводы.

✅ У компании доля экспортной выручки составляет всего 7,1% за 2021й год (11,2 млрд р). 2 крупнейших клиента компании формируют 17,3% выручки. Т.е. продажи компании не должны сильно пострадать от санкционных явлений. Также, компания экспортирует продукцию в основном в дружественные страны.

❌ В 2021м году компания выросла в количественно, но не качественно.

Производство свинины в живом весе упало с 302 тыс. тонн до 240 тыс. тонн. (-20,5%)

Производство курицы в убойном весе выросло до 710 тыс. тонн с 695 тыс. тонн. (+2,2%)

Во многом рост финансовых результатов был вызван ростом цен, который скорее всего продолжится.

❌У компании огромный чистый долг (больше 70 млрд рублей), если соотносить его с возможными форвардными показателями рентабельности на 2022й и 2023й годы. Однако, у компании половина долга по фиксированным ставкам (облигации 6,4%, 6,2% и 7,5% с погашением в декабре25, марте24 и мае23 соответственно).

❌ Совет директоров компании отозвал рекомендацию по выплате итоговых дивидендов за 2021й год в размере чуть более 130 рублей на акцию. Если бы выплату произвели, то дивидендная доходность составила бы около 7,4% к текущей цене, что достаточно мало, учитывая текущую оценку.

❌ В 2021м году компания нарастила капексы на 60% г/г до 15,3 млрд рублей, что привело к существенному сокращению FCF. По этой причине можно назвать решение об отмене дивидендов правильным.

Вывод:
Компания интересная, работает в защитном секторе, имеет ряд проблем, но долгосрочные перспективы при прочих равных остаются весьма интересными. Весь вопрос только в стоимости акций.

📊По текущей цене и в текущих условиях компанию уже наоборот можно назвать переоцененной, учитывая fwd P/E 2022 около 6 (если не будет форс-мажоров). Адекватная цена акций данной компании уже составляет около 2500 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #черкизово #GCHE

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN ИНВЕСТИЦИИ 🔍 - #taurenin
Post #2061 609
Дата публикации текста: 2022/05/04

​#MRNA #отчет

❗Moderna, Inc. объявляет свои финансовые результаты за 1 квартал 2022 года.

🧬 Moderna, Inc. - американская биотехнологическая компания, сфокусированная на разработке лекарств и вакцин на основе технологий работы с матричной РНК. Основана в 2010 году. Основатели: Деррик Росси, Тимоти А. Спрингер, Роберт С. Лангер, Кеннет Р. Чиен, Нубар Афеян. Расположение: Массачусетс, США. Ключевые фигуры: Стефан Бансель (генеральный директор), Стивен Хоге (президент), Дэвид Мелин (финансовый директор), Нубар Афеян (председатель), Роберт С. Лангер (директор), Пол Саган (директор). Число сотрудников: 2 700.

📈 Акции компании торгуются под тикером MRNA на Американской фондовой бирже Nasdaq. Акции входят в индексы Nasdaq-100 и S&P 500. Текущая цена за акцию: 155,50 долл. Капитализация компании: 59,06 млрд. долл. После выхода отчета акции организации растут на +6% на премаркете. 🚀

👀 Посмотрим на результаты компании за 1 квартал 2022 года:

• Выручка за первый квартал 2022 года составила 6,1 млрд. долл. (против 1,9 млрд. долл. в 1 квартале 2021 г.); Чистая прибыль по GAAP составила 3,7 млрд. долл. (против 1,2 млрд. долл. в 1 квартале 2021 г.), а разводненная прибыль на акцию по GAAP - 8,58 долл. (против 2,84 долл. в 1 квартале 2021 г.) 🚀

• Расходы на исследования и разработки: расходы на исследования и разработки составили 554 млн. долл. США в первом квартале 2022 года по сравнению с 401 млн. долл. США за тот же период 2021 года.💰

• Moderna выкупила акции в первом квартале 2022 года на 623 млн. долл.❗

• Денежные средства, их эквиваленты и инвестиции по состоянию на 31 марта 2022 г. и 31 декабря 2021 г. составляли 19,3 млрд. долл. США и 17,6 млрд. долл. США соответственно. 🔥

• Чистые денежные средства, полученные от операционной деятельности, составили 2,8 млрд. долл. США за три месяца, закончившихся 31 марта 2022 года, по сравнению с 3,0 млрд. долл. США за тот же период 2021 года. 📉

🔥 Итог: команда Moderna продемонстрировала высокие результаты в первом квартале 2022 года. Компания подтверждает подписанные предварительные соглашения о закупках на 21 млрд. долл. на 2022 год. Во 2 квартале компания ожидает завершения 3 фазы исследований по некоторым лекарствам, что должно положительно сказаться на финансовых результатах компании.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2060 609
Дата публикации текста: 2022/05/04

​#ABNB #отчет

✔️ Компания Airbnb отчиталась о финансовых результатах за 1 квартал 2022 финансового года

🏡 Airbnb - онлайн-площадка для размещения и поиска краткосрочной аренды частного жилья по всему миру. Airbnb предлагает жильё в 65 000 городов 191 страны мира. Основание: 2008 г. Основатели: Брайан Чески, Джо Геббиа, Нейтан Блечарзик. Расположение: Сан-Франциско, США. Ключевые сотрудники: Брайан Чески (CEO), Джо Геббиа (CPO), Нейтан Блечарзик (CSO). Число сотрудников: более 6 132 человек.

👉 Дочерние компании: Luxury Retreats International Inc., Tilt, Accomable, Aibiying, Trooly, Inc., Deco Software Inc., Trip4real Experiences, S.L., Lapka, Inc., Airbnb UK Limited, HotelTonight

📝 Акции компании торгуются на Американской фондовой бирже NASDAQ под тикером ABNB. Капитализация компании: 92,28 млрд. долл. Текущая стоимость акций: 151,50 долл. На премаркете акции компании растут на +4,40%. 📈

❗️Основные события (по сравнению с 1 кварталом 2021 года):

• В первом квартале 2022 года 100 миллионов человек осуществили бронирование (+59%) 📈

• Валовой объем аренды (GBV) вырос на 67% до 17,2 млрд. долл. 🔥

• Выручка выросла на 70% до 1,5 млрд. долл. 🚀

• Чистый убыток значительно уменьшился по сравнению с предыдущими годами до -19 млн. долл. (-292 млн. долл. в 1 квартале 2019 и -1,2 млрд. долл. в 1 квартале 2021) ❗️

• Впервые положительный показатель скорректированной EBITDA за первый квартал в размере 229 млн. долл. 💸

• Свободный денежный поток в первом квартале превысил 1 млрд. долл. Чистые денежные средства от операционной деятельности в первом квартале 2022 года составили 1,2 млрд. долл. по сравнению с 618 млн. долл. в первом квартале 2021 года. Увеличение свободного денежного потока по сравнению с прошлым годом было обусловлено ростом выручки и увеличением маржи, а также ростом сезонных бронирований. 💵

😄 Итог: cпустя 2 года после начала пандемии, компания Airbnb стала значительно сильнее, чем когда-либо прежде. В первом квартале 2022 года количество бронирований превысило 100 млн., что является самым большим квартальным показателем за всю историю. Валовой объем аренды в размере 17,2 млрд. долл. и выручка в размере 1,5 млрд. долл. в первом квартале 2022 года были выше, чем до пандемии в первом квартале 2019 года. Также компания получила 229 млн. долл. скорректированной EBITDA, 1,2 млрд. долл. чистых денежных средств, полученных от операционной деятельности, и 1,2 млрд. долл. свободного денежного потока за квартал.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2059 596
Дата публикации текста: 2022/05/04

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе Черкизово - российская компания пищевой промышленности. Занимается растениеводством, но основной фокус компании сделан на производстве мяса и мясных изделий.

✅ Плюсы компании:
✔️ Самый большой плюс - компания работает в востребованном во все времена продовольственном секторе и имеет возможность перекладывать инфляцию на потребителя через увеличение цен.
✔️ Диверсифицированный по сегментам бизнес.
✔️ Увеличение затрат на корма для животных не влияет на компанию, так как у Черкизово есть собственная база кормов растительного происхождения.
✔️ Увеличивает производственные мощности.
✔️ Рост цен на продовольствие.

🔻Минусы:
➖ Компания переходит на полугодовую финансовую и операционную отчетность.
➖ Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.

👉 Черкизово - ставка на востребованный бизнес и расширяющееся производство.

⚠️ Не рекомендация!

⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2058 621
Дата публикации текста: 2022/05/04

​​👨🏽‍💻 Alphabet (GOOGL) - обзор последнего отчета компании и перспектив

▫️Капитализация: $1,6t
▫️Выручка TTM: $270b (+37,5% г/г)
▫️EBITDA TTM: $95,8b (+52% г/г)
▫️Прибыль TTM: $74,5b (+45,1% г/г)
▫️P/E: 21.5 (fwd P/E 2022: 18)
▫️P/B: 6

👉Сегменты выручки первого квартала:
▫️Поиск: 58% (+24% г/г)
▫️YouTube: 10% (+14% г/г)
▫️Network: 12% (+20% г/г)
▫️Облачные сервисы: 9% (+44% г/г)
▫️Прочее: 11% (+5% г/г)

✅Google хорошо отчиталась за первый квартал 2022го года. Выручка выросла на 23% г/г, достигнув отметки в $68b. Темпы роста выручки в 1кв2021 года составляли 34% г/г, именно замедление темпов роста - основной драйвер текущей коррекции акций компании. Прибыль в 1кв2022 незначительно снизилась (на 8% г/г), но это связано с переоценкой инвестиций и не указывает на реальные трудности бизнеса.

👆 О риске снижения темпов роста писал еще в обзоре за 3кв2021 года: https://t.me/taurenin/344 (пандемия сформировала высокую базу, от которой компания будет расти медленнее + негатива для будущих результатов добавляет предстоящее ужесточение ДКП).

✅Все сегменты компании сильно выросли, в целом соответствуя общему росту выручки. Однако облачный сегмент увеличился сразу на 44%, перспективы у данного сегмента есть, но долгосрочные, пока он глубоко убыточен (-16% рентабельности по операционной прибыли) и вряд ли в ближайшее кварталы выйдет в прибыль.

✅ В апреле советом директоров был одобрен обратный выкуп акций на сумму $70b. Сроки проведения выкупа не уточняются, но это примерно 4,4% всех акций компании при текущих ценах. Если котировки продолжат падать (что наиболее вероятно), то доля акционеров и прибыль на акцию могут ощутимо вырасти.

✅Компания продолжает увеличивать рентабельность, однако при достигнутой чистой рентабельности в 27,6% дальше это делать будет труднее. Валовая маржа TTM составила 56,9%, при прошлогодних 54,3%. Операционная маржа TTM достигла 30,5%, против 25,3%. Этот тренд сменил многолетнее падение показателей прошлого десятилетия, во многом это результат мягкой ДКП и избытка ликвидности.

✅ У компании глубоко отрицательный чистый долг и высокий FCF, расходы на R&D растут медленнее, чем прибыль и выручка. Это значит, что компания может легко продолжить наращивать байбэки и даже вскоре начать выплаты дивидендов в обозримом будущем.

❌Медленные темпы роста показывает YouTube, что объяснимо, с учетом охвата в 2 млрд человек. Однако общие просмотры Shorts выросли до 30 млрд в день, против прошлогодних <8 млрд.

❌В целом, все риски для компании остаются прежними - это замедление темпов роста, которое усугубится ужесточением ДКП и падением покупательной способности населения. Практически для всех технологических компаний, которые стали бенефициарами пандемии это важный фактор, так как в оценку компаний заложен сильный рост финансовых показателей, который может замедлиться.

❌ Для ТОП крупнейших технологических компаний в США (Apple, Google, Amazon и т.д.), на мой личный взгляд, есть риски роста налоговой нагрузки, антимонопольного регулирования и дробления бизнеса . Пока это маловероятно, но иметь ввиду эти риски нужно, особенно учитывая опыт дробления AT&T в 80-х . Сфера ИТ-услуг становится постепенно жизненно важной, а значит регулирование рано или поздно будет усилено.
 

Вывод:
Alphabet продолжает показывать уверенный рост, но он замедляется. У компании нет финансовых проблем и долгов, компания возвращает часть прибыли акционерам в виде байбэков, глобально бизнесу компании расти ПОКА есть куда, поэтому Google - одна из компаний, к которой можно присмотреться на фоне глобальной коррекции фондовых рынков.

📈 Текущую оценку я бы назвал адекватной (во многом из-за высокой инфляции), но существенного потенциала роста от текущих цен нет, поэтому жду более глубокой коррекции.

Не является индивидуальной инвестиционной рекомендацией

#обзор __#alphabet ...окончание текста по ссылке->

Источник: t.me/taurenin/665
Post #2057 654
Дата публикации текста: 2022/05/03

​#PFE #отчет

❗️Компания Pfizer выпустила отчет за 1 квартал 2022 года

🧬 Pfizer, Inc. - одна из крупнейших в мире, американская фармацевтическая компания с офисами по всему миру. Основана в 1849 году Чарльзом Пфайзером и Чарльзом Ф. Эрхартом в Бруклине. Ключевая фигура: Альберт Бурла (CEO). Штаб-квартира расположена в Нью-Йорке, а главный исследовательский центр находится в Гротоне, штат Коннектикут. Число сотрудников: 79 000 человек.

💡Дочерние компании: G. D. Searle & Company, Pfizer UK, Wyeth, Pfizer (Japan), Pfizer (Sweden), Pfizer (Canada), Pfizer (France), Pfizer Corporation Austria Gesellschaft mbH, Pfizer (Spain), Pfizer (Italy), Pfizer (Australia), Pfizer en Suisse и Warner-Lambert. Аудитор: KPMG. Основу портфеля продуктов составляют инновационные фармацевтические препараты в перспективных терапевтических областях: липитор, лирика, дифлюкан, зитромакс, виагра, целебрекс, сермион, достинекс, чампикс и др.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером PFE. Акции входят в индексы: S&P 100, S&P 500, Russell 1000. Капитализация компании 278,55 млрд. долл. После выхода отчетности акции растут на +2% в моменте. 📉 Цена 1 акции: 49,30 долл.

👀 Посмотрим на итоги отчета:

• Выручка за 1 квартал 2022 года составила 25,7 млрд. долл., что отражает рост операционной деятельности на 82%💰

• Разводненная прибыль на акцию за 1 квартал 2022 года в размере 1,37 долл. США, скорректированная разводненная прибыль на акцию в размере 1,62 долл. США 💸

• Чистая прибыль за 1 квартал 2022 года в размере 7,864 млрд. долл. США (+61%) 💸

• В течение 1 квартала 2022 года Pfizer выплатила 2,2 млрд. долл. денежных дивидендов, или 0,40 долл. на обыкновенную акцию. Обратный выкуп акций на 2 млрд. долл.🔥

• Компания подтверждает прогноз по выручке за год в промежутке 98-102 млрд. долл., прогноз по скорректированной разводненной прибыли на акцию увеличен до 6,25 - 6,45 долл. 💥

✔️ Вывод. Компания Pfizer сообщила о сильных финансовых результатах за 1 квартал 2022 г. и обновила финансовый прогноз на 2022 г. В данном квартале компания сообщила о росте операционных доходов на 82%. Впервые с 2019 года компания выкупила свои акции с рынка. Одна из основных целей компании: максимизация ценности для акционеров и пациентов.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2056 645
Дата публикации текста: 2022/05/03

​​📲 Spotify Technology (SPOT) - обзор аудио стриминговой компании

▫️Капитализация: $21b
▫️Выручка TTM: $11,67b
▫️EBITDA TTM: $160b
▫️Чистая прибыль TTM: $79b
▫️P/E: 283 (fwd P/E 2022: 200)

👉Spotify - стриминговый сервис, позволяющий легально прослушивать музыкальные композиции, аудиокниги и подкасты, не скачивая их на устройство. Компания зарабатывает на продаже подписок.

👉На сервис приходится около 31 % мирового аудиостриминга (по подписчикам).

География активных пользователей:
▫️23% - США (формируют 38,3% выручки)
▫️33% - Европа (10,3% выручки - Британия)
▫️22% - Латинская Америка
▫️23% - остальной мир

✅Компания показывает рост выручки г/г во всех своих отчетах. Выручка последнего квартала составила €2,66 млрд, что соответствует росту на 23,9% г/г.

✅ Число активных пользователей (MAU) по итогам первого квартала достигло 422 млн (+19% г/г). Количество премиум-подписок выросло до 182 млн (+15% г/г).

На 2кв2022 год компания прогнозирует рост MAU до 428 миллионов, а премиум-подписчиков до 187 млн. Что предполагает заметное замедление темпов роста компании.

✅ У компании практически нет долгов.

❌Компания прогнозирует рост выручки на уровне 7-12% в ближайшие годы. Это ниже ранее наблюдавшихся 30-35% и прогнозируемых на текущий год 15-16%. Рост компании замедляется даже по её собственным прогнозам, при том, что компания не достигла какой-либо стабильности в отношении рентабельности, и так производит небольшие капитальные затраты (€10m в 1кв2022), и имеет наибольшую долю на рынке.

❌ Валовая маржа равна 25,2%, с такой маржинальностью компании нужно качественно нарастить выручку аж на 40-50%, чтобы выйти на стабильную прибыль около $1млрд в год. Это будет предполагать P/E около 21, НО ни прогнозы темпов роста данного рынка, ни прогнозы компании не дают право рассчитывать на такие показатели раньше 2025 года.

❌На рынке есть крупные конкуренты: Apple, Amazon, Tencent, YouTube, NetEase, Deezer, Яндекс.

Доля компании на рынке падает (за последние несколько лет она сократилась примерно с 36% до 31%. Поскольку ряд конкурентов развивают свои сервисы внутри экосистемы - они могут позволить себе демпинговать и компенсировать выпадающие за счет этого доходы.

👆 Компания могла бы продемонстрировать резкий рост рентабельность, если бы рынок был менее конкурентным или конкуренты развивали стриминговые сервисы вне экосистем.

Вывод:
Spotify - дорогой бизнес с отсутствием очевидных драйверов роста. Компанией роста компанию назвать будет сложно уже буквально через несколько кварталов (из-за замедления темпов и масштаба).

📉 Несмотря на падения акций компании в 3 раза, дешевой или даже адекватно оценённой компанию назвать трудно. Адекватная цена акций компании находится на уровне $75 на акцию и то, долгосрочные перспективы неоднозначные.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Spotify #SPOT

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN ИНВЕСТИЦИИ 🔍 - #taurenin
Post #2055 1.07K
Дата публикации текста: 2022/04/30

#ИнвестИдеи #РазборКомпании
⚡️ Сегодня в нашем разборе компания TCS Group (Тинькофф Банк) - один из самых быстрорастущих игроков в банковском сегменте России.

✅ Плюсы компании:
1) TCS Group находится в более выгодном положении, чем его конкуренты. Банк является частным и не попал под санкции.
2) У банка есть возможность занять место подсанкционных банков в нескольких сегментах бизнеса.
3) У банка высокая лояльность клиентов в розничном и брокерском направлениях работы.
4) Планы по выходу на международные рынки, в том числе, с новыми проектами. Хотя, возможно, эти планы придется отложить.
5) Компания демонстрирует отличные финансовые результаты, хотя влияние негативных факторов может среднесрочно серьезно повлиять на них.

🔻Минусы:
1) Крупная доля бизнеса приходится на кредитные продукты. А учитывая всплеск роста ставок, потребительское кредитование сокращается. Это может негативно повлияет на финансовые показатели. По данным НБКИ, россияне стали оформлять меньше кредитных карт.
2) Снижение экономической активности населения и бизнеса.
3) Отсутствие диверсификации бизнеса.
4) Уход из банка команды руководителей, которая вывела банк на текущий высокий уровень.

❗️Последние новости компании.
Группа Интеррос Владимира Потанина приобретает 35% акций, которые принадлежат через семейный траст Олегу Тинькову.
Компания заявила о заинтересованности в развитии и нацеленности на предоставление современных высококлассных сервисов для клиентов.

💡Вывод: компания TCS Group - отличный инвестиционный актив, но он подвержен совокупности текущих негативных факторов. Риски инвестиций высоки, так как, по сути, вся деятельность банка зависит от одного единственного решения лежащего в санкционной плоскости. Оценить вхождение через подконтрольную структуру Владимира Потанина в состав акционеров невозможно.

⚠️ Не рекомендация!

⁉️ Есть ли у вас акции Тинькофф? Удалось ли заработать на этой неделе на росте акций?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2054 1.05K
Дата публикации текста: 2022/04/29

​#Apple #отчет

❗Apple Inc (AAPL) - отчет за 2 квартал 2022 финансового года. Отчетный год у компании Apple заканчивается в конце сентября.

📲 Apple - известная американская компания со штаб-квартирой в США, Купертино, Калифорния. CEO Apple в настоящий момент является Тим Кук. А одной из легендарных фигур в истории компании - Стив Джобс. Организация основана в 1976 году. Основатели: Стив Возняк, Рональд Уэйн и Стив Джобс. Ключевые фигуры: Артур Левинсон (Председатель), Тим Кук (CEO), Джефф Уильямс (COO), Лука Маэстри (CFO). Компания является одним из лидеров в области разработки и продажи мобильных устройств, ПО, планшетов, персональных ПК и многих других устройств. Первая американская компания, чья капитализация превысила 1 трлн. долл. Apple входит в пятерку лучших работодателей по рейтингу журнала Forbes. Продукцией Apple пользуется каждый 10 житель Земли.

👫Число сотрудников: 154 000 чел. Дочерние компании: Beats Electronics, Beddit, Braeburn Capital, Claris. Аудитор: Ernst & Young LLP.

📃 Акции компании торгуются под тикером AAPL на американской бирже Nasdaq. Входит в состав индексов: Nasdaq 100, DJIA, S&P 100, S&P 500. Капитализация составляет 2,67 трлн. долл. Цена 1 акции 160 долл. После выхода отчетности акции компании упали на -2,22% на постмаркете. 📉

‼️ Посмотрим на отчет:

• Выручка: 97,3 млрд. долл. (+9% г./г.), что выше прогнозов аналитиков - 94 млрд. долл. 🔥
• Операционная прибыль: 29,9 млрд. долл. (+9% г./г.) 💰
• Чистая прибыль: 25 млрд. долл. (+5,8% г./г.) 📈
• Скорректированный EPS составил 1,52 долл., что превосходит ожидания Уолл-стрит - 1,42 долл. 💸
• Выручка выросла во всех сегментах за исключением продаж iPad, где доходы сократились на 2,1%, до 7,6 млрд. долл., что все равно выше ожиданий. Продажи от iPhone выросли на 5,5%, до 50,6 млрд. долл. - выше прогноза, 48,4 млрд. долл. Выручка в сегменте Сервисы подскочила на 17,3% г./г., до 19,8 млрд. долл. Продажи Mac составили 10,4 млрд. долл., увеличившись на 14,6%, и превзошли консенсус-прогноз Уолл-стрит - 9,1 млрд. долл. 📈
• Квартальные дивиденды увеличились на 5%, до 0,23 долл. Компания заявила, что расширила программу обратного выкупа акций до 90 млрд. долл. - рекордный уровень как для самой Apple, так и на рынке США. 🔥

🔥 Вывод: несмотря на сильные результаты акции упали. Это связано с осторожным комментарием относительно перспектив на следующий квартал. Конкретных прогнозов компания не представила. Apple предупредила, что результаты будут замедлены ограничениями поставок, приостановкой бизнеса в Китае и негативными валютными факторами.

❗Однако отчет и новая программа байбэка могут поддержать акции в среднесрочной перспективе. До отчета 26 из 43 рекомендаций аналитиков были на покупку, 10 - держать и ни одной на продажу. Средний таргет цены - 190 долл.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2053 868
Дата публикации текста: 2022/04/29

​💻 Яндекс (YNDX) - актуальный обзор компании и отчета за 1кв2022

▫️Капитализация: 568 млрд р
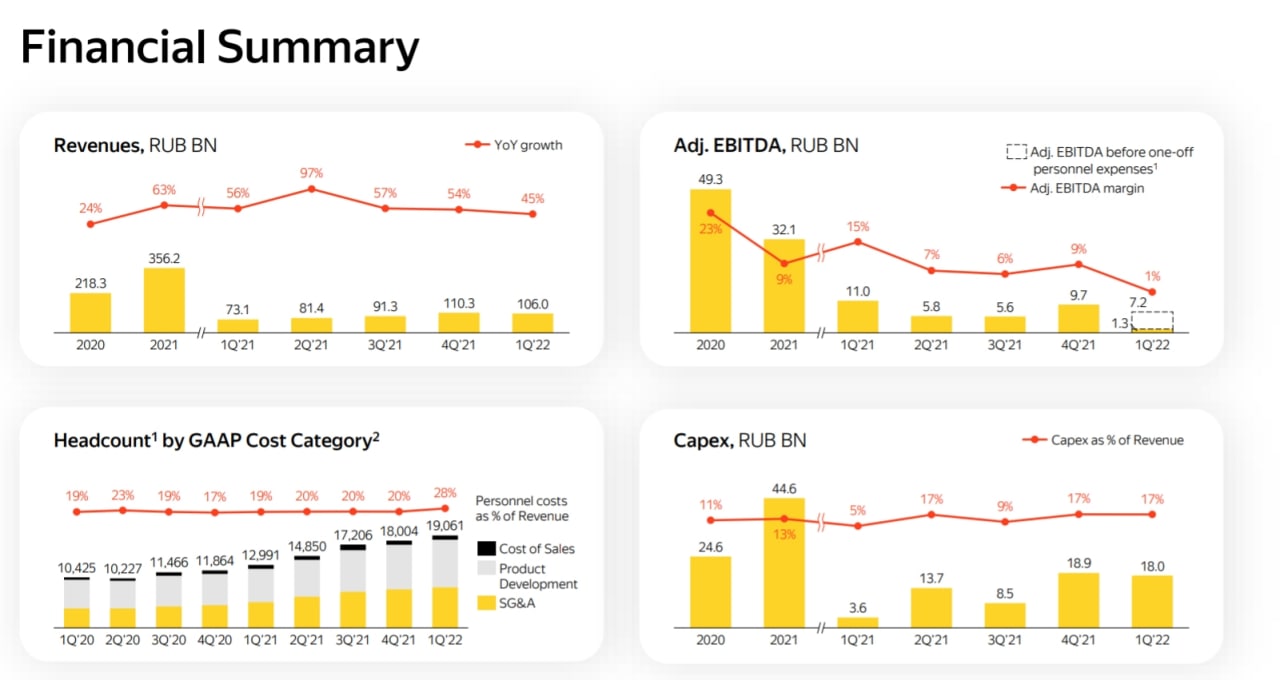
▫️Выручка 1кв2022: 106 млрд (+45% г/г)
▫️скор. EBITDA 1кв2022: 1,3 млрд (-88%)
▫️Убыток 1кв2022: 13 млрд(против 3,2 млрд в 1кв2021)

👉Сегментация и темпы роста выручки за 1кв2022:
▫️Поиск: 38% (+25,4% г/г)
▫️Такси и доставка: 23% (+47% г/г)
▫️Маркет: 18% (+70% г/г)
▫️О2О: 8%
▫️Медиасервисы: 5% (+67% г/г)
▫️Прочее: 8%

✅ Темпы роста выручки замедлились. Так как в 1кв2021 рост г/г составлял 56%. Однако, замедление не такое существенное и оно адекватно, учитывая уровень проникновения компании в рынок и шоковую составляющую для экономики в марте 2022 года.

✅ EBITDA поискового сегмента выросла на 7,6% г/г при росте выручки на 25 г/г (в данном сегменте рост выручки ускорился). Во многом падение рентабельности связано с разовыми расходами на персонал (без них скор. EBITDA могла бы вырасти на 18% г/г, что является хорошим результатом).

Совокупный убыток по EBITDA E-commerce, Mobility and Delivery составил за 1кв2022 8,2 млрд рублей (+5 млрд г/г).

Число подписчиков сервиса «Яндекс.Плюс» выросло год к году на 36% и достигло 12,2 млн.

✅Компания прогнозировала рост выручки до 500 млрд по итогам 2022 года.

В целом, бизнес продолжает быстро расти (это главное для компании роста), и даже если темпы роста продолжат замедляться немного бОльшими темпами, компания скорее всего достигнет отозванных прогнозов прогнозов.

На данный момент общую картину портит только растущий убыток по EBITDA от Яндекс.Маркета.

✅ Остановка рекламной деятельности Google должна привести к притоку новых клиентов на платформу Яндекса. Это частично компенсирует возможные потери сегмента от ухода зарубежных брендов из РФ, а возможно и будет драйвером роста.

✅Сервис такси «Ситимобил», который должен был закрыться 15 апреля 2021 г., продолжил работу. Владельцы сервиса Сбербанк и холдинг VK нашли ему нового владельца в лице компании People&People, управляющей петербургскими платформами «Грузовичкоф» и «Таксовичкоф».

Желание акционеров закрыть или продать убыточный бизнес уже ставит под вопрос его перспективы. Если Ситимобил в итоге прекратит или частично свернет деятельность, то выручка и рентабельность сегмента Такси может продолжить расти ускоренными темпами.

Но, небольшой риск того, что новый владелец окажется крайне эффективным все же есть.

❌ У практически нет чистого долга, однако учитывая рост капитальных затрат на 14,4 млрд рублей и убытки, долги могут вырасти, что плохо при текущей стоимости их обслуживания.

❌ Компания слила воедино EBITDA по такси, доставке и маркету, что не дает понять объективную картину происходящего и сделать относительно точные прогнозы.

По отчету за 4кв2021 было четко видно, что сегмент такси, являясь одним из крупнейших, быстро рос в выручке и увеличивал положительную рентабельность по EBITDA, которая в 4кв2021 составила аж 7,9 млрд рублей (для сравнения у ключевого сегмента - поиска, данный показатель был 23,9 млрд р).


👆Теперь не видно результаты самого перспективного сегмента. Это плохо. + теперь непонятно и того, что происходит со сверхубыточным маркетом, становится ли он на путь сокращения убытка или нет.

❌Ряд аналитиков оценивают риски для компании Яндекс как высокие из-за того, что большая доля рекламных доходов Яндекса могла формироваться иностранными брендами, которые приостановили деятельность в РФ.

❌ Не смотря на масштаб, продолжаются инвестиции в развитие экосистемы, что делает все перспективы компании долгосрочными (2-3 года и далее).

Вывод:
Яндекс
интересная компания, если покупать на долгосрочную перспективу. Для вывода ключевых сегментов на чистую рентабельность у компании есть все средства (доля рынка, активные пользователи сервисов, собранная экосистема и т.д.)

📈 **Акции Яндекса с недавних пор у меня есть. Адекватная цена акций находится на уровне 4000 рублей за акцию, что...окончание текста по ссылке->

Источник: t.me/taurenin/648
Post #2052 756
Дата публикации текста: 2022/04/28

✅ Рублёвые облигации Белоруссии отстали от рынка ОФЗ

Трёхлетний выпуск Беларусь-07 (с погашением в 2025 году) сейчас торгуется со спредом 480 б. п. к сопоставимому участку кривой ОФЗ, что близко к историческому максимуму. При этом за период с февраля 2021-го по февраль 2022-го средний спред составлял 200 б. п.

📊 По мнению аналитиков SberCIB Investment Research, текущая премия по облигациям Белоруссии завышена: у страны не должно возникнуть проблем с обслуживанием рублёвого долга с учётом планов дальнейшей экономической интеграции с Россией. Белоруссия уже добилась более комфортного графика платежей по госкредитам перед Россией — по достигнутой договорённости, часть платежей будет смещена на пять-шесть лет вперёд. Это позволит высвободить дополнительные ресурсы для обслуживания облигационного рублёвого долга.

💼 Для менее толерантных к процентному риску инвесторов можно обратить внимание на выпуски Беларусь-03 и -04, погашающиеся в августе этого года и торгующиеся с доходностью в 16,8%. Однако их спред к ОФЗ несколько ниже — около 300 б. п.

Не является индивидуальной инвестиционной рекомендацией.

#идеи #облигации

⚠️Не является инвестиционной рекомендацией


Источник: СберИнвестиции - #SberInvestments
Post #2051 685
Дата публикации текста: 2022/04/28

​#FB #отчет

‼️Представляем Вам обзор отчёта компании Meta (в прошлом Facebook) за 1 квартал 2022 г., закончившийся 31 марта 2022 года. Напомним, что Meta признана экстремистской организацией, запрещена на территории России.

🖥️ Meta Platforms, Inc. - американская транснациональная технологическая компания, базирующаяся в Менло-Парке, Калифорния. 28 октября 2021 года Facebook сменила название на Meta Platforms. Компания была основана в 2004 г. под названием TheFacebook Марком Цукербергом, Эдуардо Саверином, Эндрю Макколлумом, Дастином Московицем и Крисом Хьюзом, соседями по комнате и студентами Гарвардского колледжа. Ключевые фигуры: Марк Цукерберг (CEO), Шерил Сэндберг (COO), Ник Клегг (Президент по международным делам), Дэвид Венер (CFO), Майк Шрёпфер (CTO), Крис Кокс (CPO). Одноименная социальная сеть в конечном итоге превратилась в Facebook, которая в 2021 году имела ежемесячную аудиторию в 2,9 млрд. пользователей. Социальная сеть входит в пятерку наиболее посещаемых сайтов в мире.

💰Компания приобрела Instagram в 2012 году, затем WhatsApp и Oculus в 2014 году. Это одна из самых ценных компаний в мире, которая считается одной из компаний большой пятерки в сфере информационных технологий США, наряду с Google, Apple, Microsoft и Amazon. Компания получает практически весь доход от продажи рекламных мест маркетологам. Количество сотрудников: 77 805 чел. Facebook владеет некоторыми другими продуктами, включая Facebook Messenger, Facebook Watch и Facebook Portal. Компания также приобрела Giphy и Mapillary и владеет 9,99% акций Jio Platforms.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером FB. Акции входят в индексы Nasdaq-100, S&P 100, S&P 500. Капитализация компании 474,91 млрд. долл. Отчет вышел на постмаркете: акции выросли на +18,37% 🚀. Цена 1 акции 207,04 долл.

👀 Итоги работы компании представлены ниже:

• Выручка увеличилась на 7% и достигла 27,908 млрд. долл. против 26,171 млрд. долл. годом ранее. 📈

• Чистая прибыль в январе-марте составила 7,465 млрд. долл., или 2,72 долл. в расчете на акцию, по сравнению с 9,497 млрд. долл., или 3,30 долл. на акцию, за аналогичный период предыдущего года. Чистая прибыль упала в первом квартале на 21%. 📉

• Количество пользователей соцсети Facebook с активностью учетной записи не реже раза в месяц (MAU) на конец марта достигло 2,94 млрд. человек, увеличившись за год на 3%. Число ежедневно активных пользователей (DAU) повысилось на 4% - до 1,96 млрд. 📈

• Капитальные затраты, включая основные платежи по финансовой аренде, составили 5,55 млрд. долл. США в 1 квартале 2022 года. (29 - 34 млрд. долл. ожидание за весь 2022 год)💰

• В прошедшем квартале Meta выкупила собственные акции на сумму 9,39 млрд. долл. На конец марта 2022 г. компания имеет запас в 29,41 млрд. долл. для выкупа акций.💥

• Денежные средства и их эквиваленты и обращающиеся на рынке ценные бумаги составили 43,89 млрд. долл. США по состоянию на 31 марта 2022 года.

🔥 Как итог: компания показала хороший отчет. Чистая прибыль упала, но выручка и количество ежемесячно (ежедневно) активных пользователей выросло. Инвесторам должен быть интересен тот факт, что компания продолжает активно возвращать денежные средства инвесторам. В целом год для компании ожидается положительным, выручка составит 28-30 млрд. долл. за весь 2022 год.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2050 671
Дата публикации текста: 2022/04/28

​​🏥 ЕМС (GEMC) - обзор последнего отчета, санкций и перспектив

▫️Капитализация: 58,5 млрд р

Результаты 2021 года(в EUR):
▫️Выручка 2021: 288,8 m (+19,7%)
▫️EBITDA: 116 m (+19,3%)
▫️Опер. прибыль: 91,1 m (+11.8%)
▫️Прибыль: 68 m (-15,6%)
▫️Net debt/EBITDA: 1,48
▫️P/E 2021: 10
▫️fwd дивиденд 2021: 8-9%

👉Структура продаж:
▫️Услуги поликлиники и оказания помощи на дому: 58%
▫️Выручка от услуг стационара: 42%

❌Компания показала отчет хуже ожиданий по результатам 2021 года: скорректированная выручка EMC составила 288,8 млн евро (рост на 19,7% г/г), операционная прибыль достигла 91,1 млн евро (+11,8% г/г). 

При этом прибыль компании заметно сократилась, составив 68,0 млн евро (-15,6% г/г).

Подобное сокращение прибыли связано в основном с тем, что на 2,9 млн евро выросли расходы на консалтинг, 3 млн евро под кредитные убытки, 1,2 млн евро составил дисконт на продажу дебиторки. В сумме это разово забрало 7,1 млн евро чистой прибыли.

Даже с учетом этой корректировки, прибыль компании все-равно снизилась бы на практически на 7% г/г.

✅Отчет подтверждает тезис о том, что пик расширения бизнеса прошел в 2019 году. CAPEX снизились на 55%, сократившись до 16,2 mln. Подобное сокращение в перспективе положительно скажется на сокращении задолженности и потенциале выплат.

❌Net debt/EBITDA = 1,5, чистый долг вырос до 179mln, против 137mln годом ранее. Это существенный негатив на фоне высоковероятного глобального роста ставок.

❌80% цен на медицинские услуги привязаны к евро. Пока фундаментальных причин для укрепления евро по отношению к рублю, доллару и другим валютам - нет. На конец 2021 года евро торговался дороже 86 рублей, а сейчас по 77. Т.е. в рублях финансовые показатели компании могут снизится при прочих равных на 10% и более.

❌Пандемия, которая помогла заработать многим компаниям отрасли, идет на спад, есть высокая вероятность того, что рост госпитализаций на 82,8% г/г в 2021м году может смениться падением по итогам 2022.

✅Санкции пока не затронули сектор медицинского оборудования и медикаменты, поэтому закупки возможны. Обслуживание осуществляется производителями, что зафиксировано в действующих контрактах на закупку оборудования. 

✅Кипрская юрисдикция позволяет ЕМС работать с поставщиками медикаментов и оборудования.

✅Компания выигрывает от ограничения доступа к иностранной медицине для граждан России, также менеджмент заявляет о росте числа иностранных лиц, работающих в РФ, обращающихся в клиники. Рост спроса предсказать трудно, но, теоретически, он может компенсировать валютные риски.

✅Самое главное, о чем говорит компания, это о сохранении дивидендов, что большой позитив в текущих реалиях. Fwd div = 10%, что достаточно хороший показатель. (компания платит 100% прибыли по МСФО)

Выводы:
Компания, не смотря на нюансы, чувствует себя уверенно, планирует выплату дивидендов и сокращает кап. затраты. Однако присутствуют долговые и валютные риски, из-за чего текущую оценку считаю справедливой и перспектив роста бизнеса не вижу.

📊 Форвардные прибыли и дивиденды нельзя назвать особо привлекательными в условиях роста нормы доходности, поэтому оценку считаю вполне справедливой, несмотря на сильную коррекцию.

📈 Мать и Дитя, например, сейчас выглядит интереснее

Не является индивидуальной инвестиционной рекомендацией

#обзор #EMC #GEMC

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2049 669
Дата публикации текста: 2022/04/27

​#MSFT #отчет

❗Корпорация Microsoft объявила 26 апреля 2022 г. результаты своей работы за 3 квартал 2022 финансового года, закончившийся 31 марта 2022 года.

🖥 Microsoft - крупнейший американский производитель программного обеспечения. Основан в 1975 году, город Альбукерке в штате Нью-Мексико, США. Сейчас штаб-квартира компании находится в городе Редмонд, штат Вашингтон, США. Основатели: Билл Гейтс, Пол Аллен. Ключевые люди: Сатья Наделла (Председатель и CEO), Брэд Смит (Вице-председатель и Президент), Билл Гейтс (Технический советник). Сервисы: Azure, Bing, LinkedIn, Yammer, MSDN, Microsoft 365, OneDrive, Outlook, GitHub, TechNet, Pay, Microsoft Store, Windows Update, Xbox Game Pass, Xbox network. Дочерние компании: LinkedIn, Skype Technologies, GitHub и др. Число сотрудников: более 182 268 человек.

📈 Акции компании торгуются на Американской фондовой бирже NASDAQ под тикером MSFT. Акции входят в индексы Nasdaq-100, DJIA, S&P 100, S&P 500. Капитализация компании 2,03 трлн. долл. После выхода отчетности акции выросли на +4,51% на постмаркете. Цена 1 акции: 282,40 долл.

⚡️ Ключевые результаты за 3 квартал 2022 года (по сравнению с 3 кварталом 2021 года):

• Выручка составила 49,4 млрд. долл. и увеличилась на 18%. 💰

• Операционная прибыль составила 20,4 млрд. долл. США и увеличилась на 19%. 📈

• Чистая прибыль составила 16,7 млрд. долл. и увеличилась на 8% по GAAP (на 13% не по GAAP). 💸

• Разводненная прибыль на акцию составила 2,22 долл. и увеличилась на 9% по GAAP (на 14% не по GAAP). 📈

• Выручка от отдела продуктивности и бизнес-процессов (MS Office) составила 15,8 млрд. долл. США и увеличилась на 17% 📈

• Выручка от отдела облачных технологий составила 19,1 млрд. долл. США и увеличилась на 26% 📈

• Выручка в отделе персональных компьютеров (игры и ОС Windows) составила 14,5 млрд. долл. и увеличилась на 11% 📈

• Microsoft вернула акционерам 12,4 млрд. долл. в виде обратного выкупа акций и дивидендов в 3 квартале 2022 финансового года, что на 25% больше по сравнению с 3 кварталом 2021 финансового года. 💰

👌Вывод: так как в будущем цифровые технологии станут ключевым фактором, определяющим мировую экономику, компания расширяется во всем стеке технологий, помогая клиентам повышать стабильность работы и делать больше с меньшими затратами. Высокие показатели продаж привели к лучшему, чем ожидалось, росту коммерческих заказов на 28% и выручке облака Microsoft Cloud в 23,4 млрд. долл. США, что на 32% больше по сравнению с прошлым годом.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2048 617
Дата публикации текста: 2022/04/27

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Полиметалл - второй в России добытчик золота и серебра.

Что нужно знать о компании:
1️⃣Диверсифицированный бизнес по металлам и рост цен на них.
2️⃣ Компания планирует разделить свои активы. Полиметалл планирует опубликовать дорожную карту разделения структуры своих активов по разным юрисдикциям в июле 2022 года, заявил глава компании Виталий Несис.
65% активов компании находятся в России. Остальная часть бизнеса - в Казахстане, где Полиметалл управляет двумя рудниками.
3️⃣ Полиметалл не рассматривает проведение обратного выкупа акций, а также намерен сохранить премиальный листинг на LSE, так как это важный элемент структуры капитала компании.
4️⃣Полиметалл отложил начало реализации золоторудного проекта "Ведуга" на 12-18 месяцев. Компания планирует переделать "Ведугу" под оборудование из Китая на фоне импортных ограничений.
5️⃣ Компания неожиданно столкнулась с логистическими и юридическими проблемами. Несмотря на то, что на компанию не наложены санкции, значительно увеличилось время поставок необходимых комплектующих и связанные с этим издержки.
6️⃣ Полиметалл решил перенести решение о финальных дивидендах за 2021 год на август 2022 года.
7️⃣ У компании отсутствуют очевидные драйверы роста производственных показателей, но при этом увеличиваются капитальные затраты.

❗️Полиметалл - рискованная инвестиция. Риски в данном случае превышают потенциал возможного роста. При желании инвестировать в золотодобывающие компании, стоит присмотреться к конкурентам.

Наше мнение по ТА:
Пробив восходящий тренд, бумага находится в фазе коррекции и заканчивает формировать волну (А). Бумага входит в зону поддержки 700-600, где будет пробовать сформировать некий уровень поддержки и затем пробовать пойти в район отскока волны (В).

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Кто держит акции Полиметалла? Что думаете по золотодобытчикам и защитным активам?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2047 640
Дата публикации текста: 2022/04/26

​​🏦 4 акции американских банков, которые больше других выиграют от повышения ставки

👉🏻 Почему речь именно о региональных банках, см. в этом посте
👉🏻 Банк Comerica Incorporated (CMA) разбирали в этом посте
👉🏻 Банк Synovus Financial (SNV) разбирали здесь
👉🏻 Банк East West Bancorp (EWBC) разбирали вот тут
А сегодня разберем..

🌟 Signature Bank (SBNY) - капитализация 16.2 млрд. $

Signature Bank — это коммерческий банк с полным спектром услуг, имеющий 37 частных клиентских офисов в столичном районе Нью-Йорка, а также в Коннектикуте, Калифорнии и Северной Каролине. По состоянию на конец 2021 года активы SBNY превышали 118 миллиардов долларов, а депозиты — около 106 миллиардов долларов.

💬 Аналитик Jeffries Кен Усдин говорит, что акции Signature Bank по-прежнему рекомендуется покупать после недавнего повышения процентных ставок. Аналитик ожидает четыре повышения ставок в этом году и еще одно повышение ставок в 2023 году. Усдин считает, что при более высоких процентных ставках для сдерживания инфляции кривая доходности, вероятно, станет круче, что позволит банкам занимать деньги по более низким ставкам, но ссужать их по более высоким ставкам.

Более крутая кривая доходности выгодна банкам, поскольку это означает, что они занимают деньги по гораздо более низкой процентной ставке, чем ставка, по которой они их ссужают.

Для SBNY, по словам Усдина, это может привести к росту кредита, выраженному высокими двузначными числами, в то время как комиссия банка вырастет до 10%.

📊 Signature Bank завершил 2021 год выдающимся ростом. Чистый процентный доход банка подскочил на 35,7% в годовом исчислении до 535,9 млн долларов на фоне роста средних активов, приносящих процентный доход. Более высокие комиссионные сборы и плата за обслуживание также привели к увеличению непроцентного дохода на 38,4% по сравнению с аналогичным периодом прошлого года до 33,5 млн долларов США.

Signature хорошо известна своими усилиями в области криптовалюты (включая упрощение платежей), и, несмотря на значительный рост депозитов и транзакций, связанных с криптовалютой, это приводит к некоторой волатильности акций.

🎯 Сейчас аналитики Wall Street дают акциям Signature Bank консенсусную рекомендацию «Strong Buy» со средней целевой ценой в 395$ при текущей цене в 261$. Из 17 аналитиков, покрывающих SBNY, 10 оценивают ее как «Strong Buy», 7 «покупать». Ни один аналитик не рекомендует продавать или даже "держать" акцию, все настроены на покупку!

🚀 Акции SBNY имеют один из самых высоких предполагаемых потенциалов роста среди акций региональных банков.

💰Компания платит дивиденды, доходность в 0.86% является достаточно низкой для сектора, с точки зрения дивидендов банк не очень интересен.

⚖️ Банк оценивается в 2 капитала, достаточно дорого, причем медианное значение в отрасли около 1.2, т.е. банк дороже среднего в отрасли, но рентабельность ROE = 14.5% тоже выше среднего ( в отрасли средняя около 12.8% ). P/E (FWD 2022) около 11.8, достаточно средняя оценка по отрасли. Можно сказать, что банк оценен справедливо, дисконт есть в случае агрессивного повышения ставок.

📈 Судя по прогнозам аналитиков, в 2022 году прибыль на акцию вырастет на 47%, в 2023 на 24%. В таком случае, P/E 2023 года составит 9.5, это уже интересная цена.

🚩**Наверное, Signature имеет более высокий риск с точки зрения инвестиций, чем другие банки из подборки. Это не самый лучший вариант для консервативных инвесторов. Падение стоимости криптовалют также негативно влияет на динамику акций. Да и по дивидендам акции не интересны. Но последний отчет банка был сильным. И потенциал роста действительно один из самых больших в секторе. Пожалуй, это одна из немногих акций, в которой еще остался потенциал роста более 50%, если вы готовы взять на себя соответствующие риски. Я пока не держу в своем портфеле акци...окончание текста по ссылке->

Источник: t.me/InvestDim/1950
Post #2046 636
Дата публикации текста: 2022/04/26

​#MMM #отчет

❗️Сегодня компания 3M Company представила финансовый отчет за 1 квартал 2022 года

🏭 Компания 3M - американская диверсифицированная химическая инновационно-производственная корпорация. Работает в области промышленности, безопасности работников, здравоохранения и товаров народного потребления. Разрабатывает, производит и продаёт широкий спектр предметов и услуг практически для всех сфер жизнедеятельности человека: от нефтехимии, предметов быта и ухода за жильём и автомобилем, канцелярские товары, оргтехника для здравоохранения и др. Компания входит в рейтинг Fortune. Работает в более чем 70 странах мира.

🧱 Подразделения: 3M Innovative Properties, 3M (Канада), 3M (Израиль), 3M (Франция), 3M (Великобритания), 3M (Германия) и др.

👌 Штаб-квартира: в городе Мейплвуд, штат Миннесота (США). Основание: 1902 г. Основатели: Дж. Дэнли Бадд, Генри. С. Брайан, Уильям А. МакГонагл, Джон Дван, Хермон В. Кейбл. Ключевая фигура: Майк Роман (Председатель, Президент, СЕО). Число сотрудников: более 95 000 человек.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером MMM. Акции входят в индексы DJIA, S&P 100, S&P 500. Капитализация компании 84,58 млрд. долл. После выхода отчетности акции падают почти на -1% 📉 в моменте на премаркете. Цена 1 акции: 147,10 долл.

💸 Ключевые результаты за 1 квартал 2022 года (по сравнению с 1 кварталом 2021 года):

• Продажи составили 8,8 млрд. долл. США, что на 0,3% меньше, чем годом ранее. 📉

• Органические продажи увеличились на 2% по сравнению с аналогичным периодом прошлого года. 🔥

• Прибыль на акцию 2,26 долл., что на 18% меньше результатов прошлого года. Скорректированная прибыль на акцию 2,65 долл., что на 10% меньше результатов прошлого года. 💰

• Операционный денежный поток 1,0 млрд. долл. США (-40%); скорректированный свободный денежный поток составил 0,7 млрд. долл., что на 50% меньше, чем годом ранее. 📉

• Компания вернула акционерам 1,6 млрд. долл. в форме дивидендов и выкупа акций. (+49%)⚡️

❗️Вывод: в сложных глобальных условиях компания 3M не так уверенно начала 2022 год. Выручка упала, прибыль на акцию и операционный денежный поток снизились. Однако компания больше вернула акционерам в этом квартале. Компания уделяет первоочередное внимание действиям, направленным на улучшение обслуживания клиентов при управлении цепочкой поставок и преодолении инфляционных проблем. Компания продолжает тратить большие суммы денег на исследования и разработки, чтобы поддерживать долгосрочный рост и выполнять обязательства в области устойчивого развития, а также возвращать значительные денежные средства акционерам.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →