Дата публикации текста: 2022/05/05
🍕 Domino's Pizza (DPZ) - обзор компании и отчета за 1кв2022
▫️Капитализация: $13 b
▫️Выручка TTM: $4,4 b
▫️EBITDA TTM: $0,84 b
▫️Прибыль TTM: $0,48 b
▫️Net debt/EBITDA: 6
▫️P/E ТТМ: 27
▫️div yield TTM: 1,1%
▫️fwd P/E 2022: 29
▫️fwd div yield: 1,3%
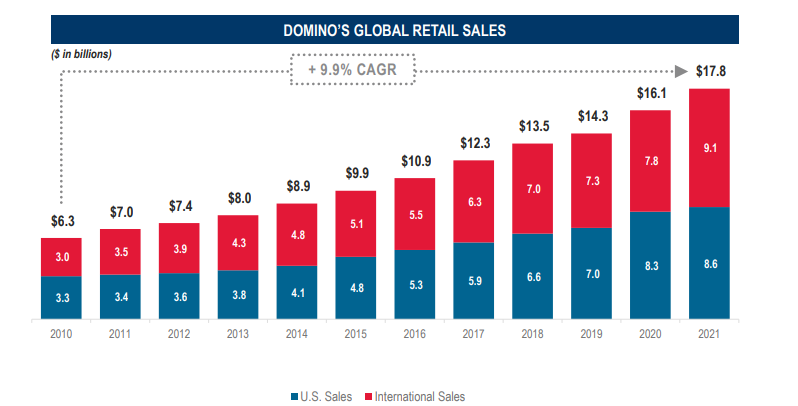
👉Domino’s - крупнейшая в мире сеть пиццерий в формате QSR (Quick service restaurants) с присутствием в более чем 90 странах. Компания занимает 20% глобального рынка пиццерий быстрого питания и 22% основного для отрасли рынка - США.
👉Структура выручки бизнеса за 1кв2022:
▫️10,3% доходы от управления собственными пиццериями США
▫️12,1% доходы от выплат роялти США
▫️60,3% доходы от логистики и снабжения
▫️6,8% доходы от выплат роялти на зарубежных рынках
▫️10,5% доходы от рекламы франчайзи США
✅ Бизнес-модель Domino’s достаточно проста. Основу этой модели составляет франчайзинг - 98% пиццерий Dominos принадлежат франчайзи и только 2% находятся в прямом управлении компании (в основном для теста новых продуктов).
✅ В совокупности на выплаты в той или иной форме от франчайзи приходится 90% выручки. Сюда входят: выплаты роялти, покупка у Domino's теста для пиццы и основного оборудования, рекламные отчисления франчайзи. Это обеспечивает высокую маржинальность компании, основные расходы связанные с ведением бизнеса перекладываются на франчайзи.
✅ Основной канал продаж для компании - это доставка. На нее приходится 2/3 от общих продаж ресторанов и в этой нише компания занимает доминирующее положение с долей рынка в 31% для США. Остальные 1/3 от продаж составляют продажи на вынос. Именно на этот сегмент в настоящее время компания делает ставку для борьбы с нехваткой кадров.
✅ Компания управляется гораздо эффективнее своих ближайших конкурентов Papa John's и Pizza Hut. Маржинальность одного ресторана уступает разве что Wingstop (25,8% Wingstop, 24,3% Domino's, 20,8% Chipotle, 19,8%, Yum Brands, 19% Papa John's и 18,6% McDonalds). И при этом стоимость открытия одного ресторана является одной из самых низких в отрасли, что в свою очередь помогает быстрой экспансии бренда.
✅Компания в далекой перспективе планирует довести число открытых ресторанов до 8000 в США (с текущих 6597) и до 21000 на зарубежных рынках (с текущих 12464). Это подразумевает рост числа ресторанов более, чем на 65%.
✅DPZ платит дивиденды и повышает их ежегодно, а также активно проводит buyback. На capex не требуется много ресурсов, так что все излишки менеджмент компании направляет своим акционерам для повышениях их доходности.
Рост дивидендов г/г составляет более 14%, а текущая программа байбек проводится в размере 650 млн дол (более 5,5% рыночной капитализации).
❌Рост цен на продукты негативно сказался на маржинальности компании. По отношению к 1 кварталу 2021г. cost of sales вырос с 60,4% от выручки до 63,5%, а нехватка персонала приводит к вынужденному повышению зарплат, что отразилось в росте SG&A с 10,3% до 10,7% выручки.
❌Компания использует высокое долговое плечо - показатель Net debt/EBITDA составляет 6,1. В основном долг набирается для осуществления программы buyback.
Процентные расходы компании в 2021м году составили практически $200m. Но, у компании подавляющая часть долгов по низкой фиксированной ставке и если их и придется перезанимать, то после 2026 года. В 2022-2024 годах всего около $166m долгов подходят к погашению.
❌Также, в условиях высокой инфляции и ужесточения ДКП, рентабельность может в моменте продолжить снижение, что тоже скажется на финансовых результатах компании за 2022й год, поэтому fwd p/e 2022 скорее всего будет около 29.
Вывод:
В оценку компании еще не до конца заложено замедление темпов роста выручки и последствия ужесточения ДКП. Компания работает в относительно защитном секторе, платит и наращивает дивиденды, имеет неплохие перспективы качественного роста, поэтому...окончание текста по ссылке->
Источник: t.me/taurenin/668
Post #2063
691