Дата публикации текста: 2022/05/06
🛢Saudi Aramco (2222) - обзор самой дорогой нефтяной компании в мире
▫️Капитализация: $2,4T
▫️Выручка TTM: $400 B
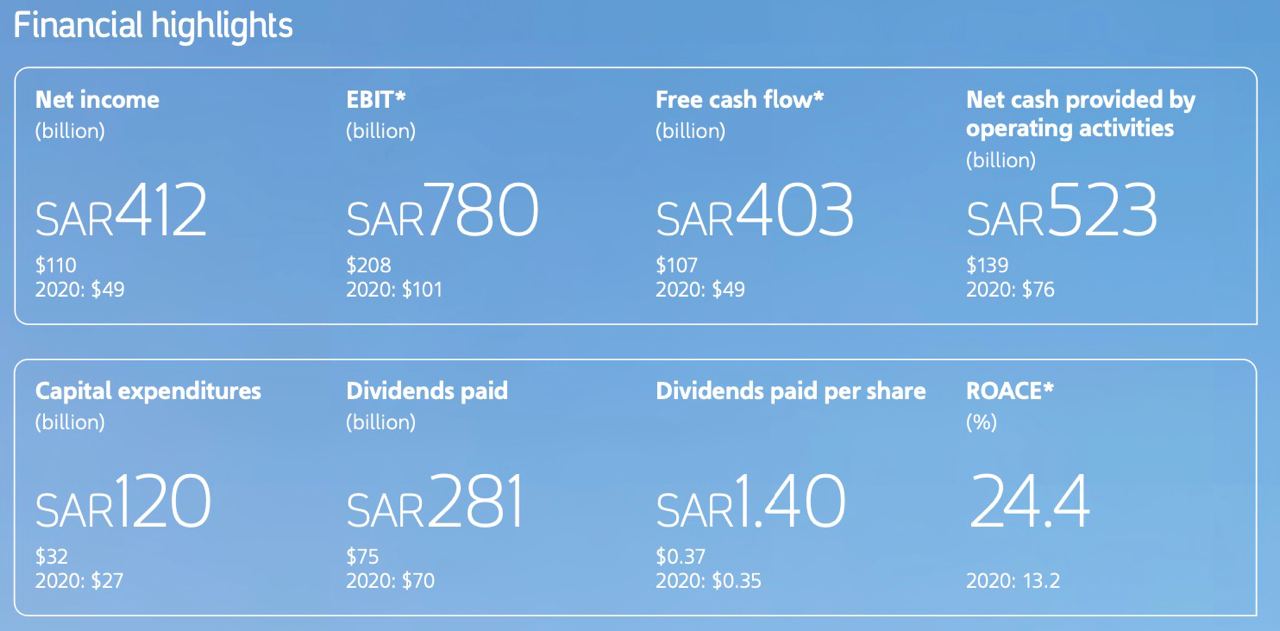
▫️EBIT TTM: $208 B
▫️Чистая прибыль TTM: $109 B
▫️FCF 2021: $107B
▫️Net debt/EBITDA: 0,24
▫️P/E: 22 (fwd P/E 2022: 19)
▫️fwd дивиденд 2022: 3,2%
👉Saudi Aramco - национальная нефтяная компания Саудовской Аравии. Одна из крупнейших нефтяных компаний мира по показателю добычи нефти и размеру нефтяных запасов, на неё приходится около 12 % мировых запасов нефти, около 10 % её добычи, и примерно 14 % экспорта.
👉География поставок нефти:
▫️Саудовская Аравия - 32%
▫️Азия(кроме СА) - 55%
▫️Северная Америка - 5%
▫️Европа - 6%
▫️Прочее - 2%
✅Компания показала уверенный рост по результатам 2021 года. Так, выручка, с учетом всех доходов от продаж, выросла на 74%, составив $400B, а чистая прибыль увеличилась на 124% - до $110B в 2021 году, против 49B в 2020 году.
✅SA является одной из самых высокомаржинальных из крупнейших нефтегазовых компаний в мире. Так, чистая маржа по итогам 2021 года составила 27,5%, в то время, как, например, у Chevron этот показатель 10%, а у Газпромнефти 16,4%.
✅Компания на 94% принадлежит Саудовской Аравии. Это очень важный фактор, так как выплаты и бонусы от компании - важная статья пополнения бюджета. Суммарно на выплату дивидендов было потрачено 75B в 2021 году. Совет директоров также рекомендовал капитализировать нераспределенную прибыль в размере 4B, в виде выпуска дополнительной акции на каждую десятую акцию. При этом дивидендная доходность при текущей цене акций по-прежнему не очень высокая и составила лишь 3,2% за 2021 год.
✅Власти Саудовской Аравии(ключевой владелец компании) занимают ключевую роль в организации ОПЕК и влияют, в том числе, на принятие решений по ОПЕК+. Сейчас, не смотря на сокращение поставок из России, темпы наращивания добычи остались прежними. Это фактор роста цен и плюс для маржинальности компании.
✅У компании очень низкий долг: Net debt/EBITDA = 0,24.
✅ Скорректированная на налоги рентабельность по операционной прибыли в 61%. Т.е. компании угрожает отрицательная рентабельность только в случае падения цен на нефть ниже 30$ за баррель.
❌Saudi Aramco также объявила о новой стратегии роста, главная цель которой - увеличение добычи нефти до 13 миллионов баррелей в сутки к 2027 году и потенциальное увеличение добычи газа более чем на 50% к 2030 году.
❌Компания стоит существенно дороже отрасли. Так P/E = 22, fwd P/E 2022 = 19, при среднеотраслевом 14-16, P/S = 2, что соответствует медианный показателям и объясняется выноской маржинальность, а значит и минимальными рисками в долгосрочной перспективе.
❌Акции Saudi Aramco имеют низкий free-float — 1,5%, при том купить их напрямую можно лишь через местную биржу Tadawul. Поэтому потенциальное, даже небольшое, размещение на бирже - может оказать серьезное давление на котировки.
❌Из-за новой стратегии роста компания будет нести дополнительные расходы. Так, CAPEX в 2021 году уже выросли до 32B, увеличившись на 17%. К 2025-2027 году капитальные затраты составят от 40B до 50B. После возможно их снижение, однако не стоит забывать о стратегии по снижению выбросов до 2050 года, которая также потребует вложений. Все это может стать поводом к очередному SPO, которое делать выгодно при текущих ценах.
❌Компания практически полностью принадлежит государству, что создает высокие риски для потенциальной доходности миноритарных акционеров.
Вывод:
Saudi Aramco - интересный бизнес, с диверсифицированной географией продаж и без серьезных рисков, показывающий отличную маржинальность и являющийся бенефициаром текущего этапа экономического цикла.
**Инвестировать в акции данной компании проблематично даже квалифицированным инвесторам, ввиду отсутствия листинга на крупнейших биржах, но иметь представление о данной компании ...окончание текста по ссылке->
Источник: t.me/taurenin/671
Post #2066
818