TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2046 · Back to latest

Older Posts 20 shown
Post #2045 627
Дата публикации текста: 2022/04/26

📝 Инвестидея: T.Rowe Price – недооцененный дивидендный аристократ

T. Rowe Price (TROW) – одна из крупнейших компаний по управлению активами. Под руководством TROW находится более $1,5 трлн. В 2022 году акции компании упали почти на 30%, а с рекордных значений почти на 45%. Не пора ли купить T. Rowe Price в свой портфель?

Фирма является дивидендным аристократом и увеличивает выплаты на протяжении 36 лет. Сегодня предлагаем вам взглянуть на компанию по трем характеристикам: P/E по отношению к среднему по индексу S&P500, коэффициенту выплаты дивидендов и скорости их роста:

✅ P/E на 21 апреля составляет 11.2х против 25х в среднем у компаний из индекса S&P500.

✅ Коэффициент выплаты дивидендов находится в наиболее комфортном состоянии: TROW платит лишь 41% своего дохода, что оставляет большое пространство для маневра.

✅ Компания уже много лет увеличивает свои дивидендные выплаты в среднем по 16% в год. В последние 5 лет темп роста дивидендов снизился, однако он до сих пор двузначный – 11% в начале этого года. И он все еще находится выше уровня инфляции.

Дивидендная доходность компании по текущим ценам составляет почти 3,5% годовых. Это значительно выше, чем 5-летняя средняя доходность 3,08%. Более того, такая доходность в 3 раза превышает дивидендную доходность S&P500.

📌 Вывод
Если вы ищете недооцененную дивидендную акцию с хорошим потенциалом – T. Rowe Price однозначно вам подойдет. Компания торгуется почти на $100 дешевле своих максимальных значений, предлагает интересную дивидендную доходность и имеет все средства для их дальнейшего увеличения.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #2044 627
Дата публикации текста: 2022/04/26

​​🔎 Amazon Inc (AMZN) - обзор компании и отчета

▫️ Капитализация: $1.6 T
▫️ Выручка TTM: $0,47T
▫️ Прибыль TTM: $33.4 b
▫️ P/E TTM: 45 (fwd P/E 2022: 50)
▫️ P/B: 11
▫️ P/S: 3

📊 Сегментация компании TTM

- North America - $279.8 b ➡️ 60% выручки
- International  - $127.8 b ➡️ 27% выручки
- AWS        - $62.2 b ➡️ 13% выручки

ASW - Amazon Web Services

✅Последний годовой отчет компании был нейтральным. В 2021 году выручка бренда достигла отметки в $0,47T, что соответствует росту на 21,5%, а прибыль составила $33.4 b (+24% г/г).

👆 Казалось бы, хороший рост, но нет. Компания не выросла по прибыли, если сделать корректировку на IPO Rivian Automotive (примерно $11,8 млрд). В оценку компании заложены высокие темпы роста финансовых результатов, которые пока не реализуются, поэтому акции продолжают снижаться.

✅ В 2021 году средний рост онлайн-продаж в США составил 11%, достигнув отметки в $820B. Amazon растет быстрее рынка, приближаясь к доле в 40% от всего рынка США. При такой доле рост компании замедляется, так как преимущество в росте оказывается у конкурентов, таких, как, например, Etsy.

С одной стороны это негатив, а с другой - компания ввиду отсутствия перспектив масштабирования бизнеса сможет начать платить небольшие дивиденды и увеличивать рентабельность.

❌Операционная маржа компании в 2021м году упала до 5,3%, против примерно 5,9% в 2020м. В основном это связанно с ускоренным ростом затрат на маркетинг, что (теоретически) должно окупить себя в будущем.

Остальные расходы компании росли +/- соответствуя росту выручке. Если корректировать прибыль на "повышенный" показатель маркетинговых расходов и на доходы от IPO, то темпы роста прибыли вполне адекватны (более 20% г/г).

❌Стоит заметить, что у Amazon немалые долги, но они еще и продолжают расти. Net debt/EBITDA >2, при чистом долге в $139B. При росте ставок и расчистке баланса ФРС, стоимость обслуживания долговых обязательств может сильно вырасти. Хотя фатального воздействия на компанию это не окажет, но замедлить темпы роста прибыли - может (а ведь именно на них смотрит рынок, если говорить о компания роста).

❌Инфляция, рост ставок и сбои в цепочках поставок - негатив для онлайн-маркетинга в целом. Ожидаемый рост сегмента в 2022м году: до 6%, против 11% годом ранее. Покупательская способность населения может серьезно пострадать и в развитых странах.

Ритейл-сегменты компании в 4кв2021 года показали убытки. Дальнейшее падение платежеспособности населения, особенно в Европе, может негативно повлиять на бизнес.

✅ AWS - наиболее стабильный сегмент бизнеса, которые продолжает расти почти на 40% г/г по выручке и 50% г/г по операционной прибыли.

Вывод:
Компания продемонстрировала результаты ниже ожиданий по итогам прошлого года. Но текущая экономическая ситуация для бренда и отрасли скорее негативна (из-за возможно снижения покупательской способности населения в ЕС и США).

Тем не менее, у компании до сих пор не раскрыт потенциал повышения рентабельности. В долгосрочной перспективе (5-7 лет) прибыль может вырасти в 4-5 раз (об этом писал в предыдущем обзоре: https://t.me/taurenin/67).

📊 На мой взгляд, компания оценена дороговато, учитывая ситуацию и рост требований к доходности. Адекватная оценка по-прежнему находится на уровне 2500$.

Не является индивидуальной инвестиционной рекомендацией

#обзор #amazon #AMZN

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2043 790
Дата публикации текста: 2022/04/25

​#KO #отчет

❗️Компания Coca-Cola сообщает результаты за 1 квартал 2022 года.

🍷The Coca-Cola Company - американская пищевая компания, крупнейший мировой производитель и поставщик концентратов, сиропов и безалкогольных напитков (самый известный напиток Coca-Cola). Компания основана в 1892 году Джоном Ститом Пембертоном (Coca-Cola) и Асом Григгсом Кэндлером (The Coca-Cola Company). Ключевые фигуры: Джеймс Куинси (председатель и генеральный директор), Брайан Смит (президент и главный операционный директор). Компания вошла в ТОП-100 рейтинга FORTUNE-500. Штаб-квартира находится в столице штата Джорджия, Атланте. Дочерние компании: Costa Coffee, Coca-Cola European Partners, Coca-Cola Amatil, Coca-Cola Beverages Philippines, Fuze Beverage и т. д. Аудитор: Ernst & Young. Число сотрудников: более 79 000 человек.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером KO. Капитализация компании: 282,89 млрд. долл. Текущая стоимость акций: 65,95 долл. Акции компании входит в состав индексов DJIA, S&P 100, S&P 500. Перед открытием торгов на премаркете акции компании растут на +1,07% в моменте. 🚀

🔔 Ключевые результаты работы компании:

• Глобальный объем поставок вырос на 8%. 📈

• Чистая выручка выросла на 16% (10,5 млрд. долл.); Органическая выручка (не по GAAP) выросла на 18%. 💥

• Операционная прибыль выросла на 25%; Сопоставимая нейтральная к валюте операционная прибыль (не по GAAP) выросла на 24%. 🔥

• Прибыль на акцию выросла на 23% до 0,64 долл., а сопоставимая прибыль на акцию (не по GAAP) выросла на 16% до 0,64 долл. 📈

• Денежный поток от операционной деятельности составил 620 млн. долл., падение на 1 млрд. долл.; Свободный денежный поток (не по GAAP) составил 400 млн. долл., падение на 1 млрд. долл. 💰

• Операционная маржа составила 32,5% по сравнению с 30,2% в предыдущем году; Сопоставимая операционная маржа (не по GAAP) составила 31,4% по сравнению с 31,0% в предыдущем году. ⚡️

⚡️Вывод. Компания довольна результатами первого квартала, поскольку продолжает эффективно работать в очень динамичной и неопределенной операционной среде. Более того Coca-Cola уверена в прогнозах на весь год, и у компании есть все необходимое для того, чтобы побеждать в любых условиях, поскольку она обеспечивает мощный рост выручки. Почти все ключевые показатели компании за квартал выросли. 🚀

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2042 850
Дата публикации текста: 2022/04/25

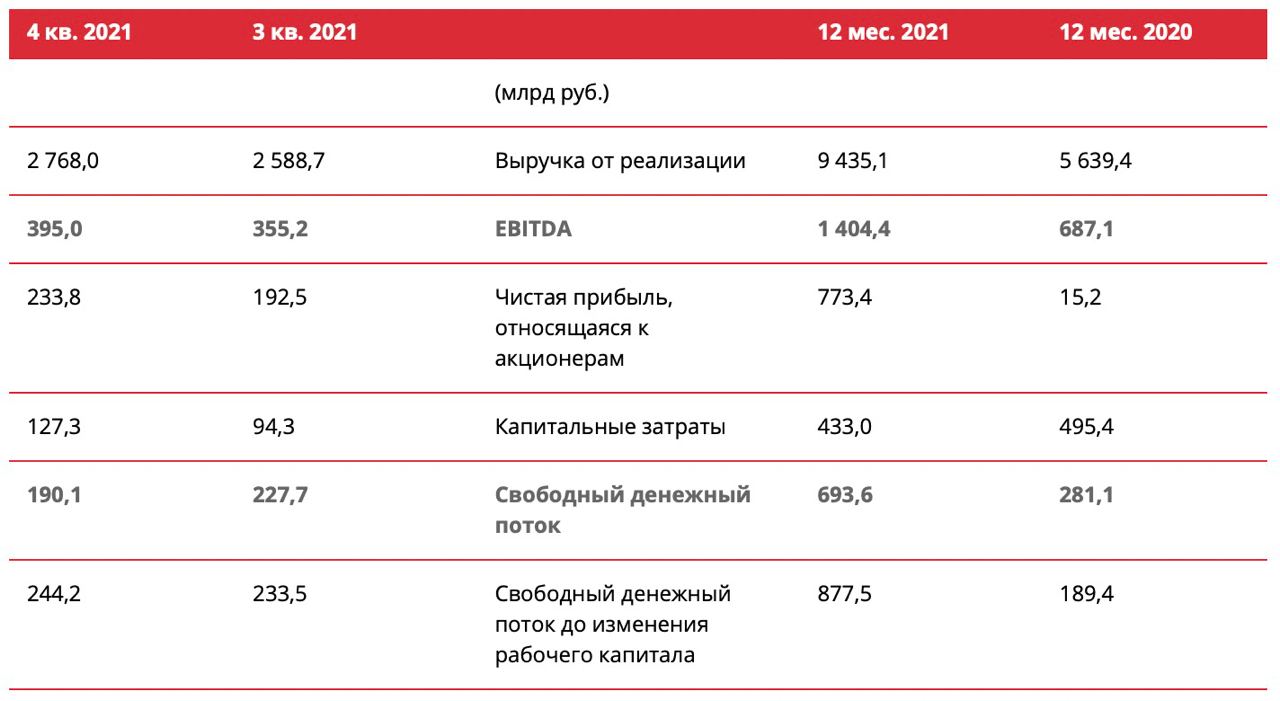
​​🛢️Лукойл(LKOH) - актуальный обзор компании

👉Отчет 2021 года:
▫️Капитализация: 2,5 трлн
▫️Выручка 2021: 9,4 трлн (+62% г/г)
▫️EBITDA 2021: 1,4 трлн (+104% г/г) 
▫️Чистая прибыль: 773 млрд (x50)
▫️FCF 2021: 694 млрд (+147% г/г)
▫️Net debt/EBITDA: 0,06
▫️P/E: 3
▫️fwd дивиденд 2021: более 20% (при соблюдении див. политики)
▫️Fwd P/E 2022: 5

👉Где зарабатывает компания:
▫️В России: 16%
▫️За рубежом: 84%

👉94% выручки - продажи нефти и нефтепродуктов

✅Компания показала хороший отчет за 2021й год и 1кв2022 тоже должен показать рекордные результаты.

У компании практически нет долга. Общая задолженность составляет 758 млрд, но запас ликвидности, при том, равен 677.5 млрд, из-за чего отношение чистого долга к EBITDA меньше 0,1. Это большой позитив в условиях высоких ставок и санкционных рисках.

⚠️По мультипликаторам, если исходить из последних данных, ЛУКОЙЛ стоит дешево. P/E = 3,2, против средних за последние годы 6, а P/S составляет 0,27 от медианных 0,45. В связи с такой низкой оценкой важно смотреть на то, что происходит с брендом сейчас, и чего ожидают инвесторы в будущем.

👉Что происходит внутри ЛУКОЙЛ сегодня:

▫️ Вагит Алекперов складывает полномочия президента ЛУКОЙЛа, а также выходит из состава совета директоров компании. По состоянию на 31 марта В. Алекперову принадлежало 3.12% голосующих акций и 5.43% неголосующих акций компании (ранее доля была более 28%). Его сменит Вадим Воробьев - лицо с существенно меньшей долей акций компании и, финансово, менее заинтересованное в высокой доходности акционеров. Учитывая данную перестановку, возможно изменение политики компании в отношении дивидендов и других направлений.

▫️Алекперов был главой компании на протяжении всей ее истории. Маловероятно, что этот шаг защитит Лукойл от санкций, а действия нового руководства могут быть неожиданными.

👉О будущем:

❌84% выручки компания получает от экспорта, который уходит через дочерние предприятия США и ЕС, а также Сингапуре. Все эти страны вводят санкции против компаний из России. Потенциально, выручка может сократиться на десятки % уже в следующем квартале. У компании теперь есть риски дальнейшего списания иностранных активов. А дисконт на российскую нефть к Brent не позволит компенсировать потери высокой ценой.

❗ В сегменте «За рубежом» Группа имеет наиболее значительные суммы выручки в Швейцарии и США (4,6 и 1,2 трлн за 2021й год соответственно).

❌Внутренний рынок дает лишь 16% выручки, при том, что цены на топливо в России на сегодня не растут и жестко, хоть и неформально, регламентируются правительством. За прошлый год цены на бензин на внутреннем рынке упали на 2%.

Вывод:
В целом, текущий дисконт на акции компании вполне оправдывает имеющиеся риски, короче риска пересмотра дивидендной политики. Если компания продолжит платить дивиденды 100% от скорр. FCF, то риск вполне оправдан. Однако, будущие финансовые результаты, вероятно, будут какое-то время ухудшаться.

✅ Мы в Premium-канале покупали Лукойл по 3800 24 февраля и фиксировал прибыль в первый день возобновления торгов по 5800.

📉 Учитывая новые риски, снова брать не тороплюсь, но цена акций снова выглядит интересно.


Не является индивидуальной инвестиционной рекомендацией

#обзор #лукойл #LKOH

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
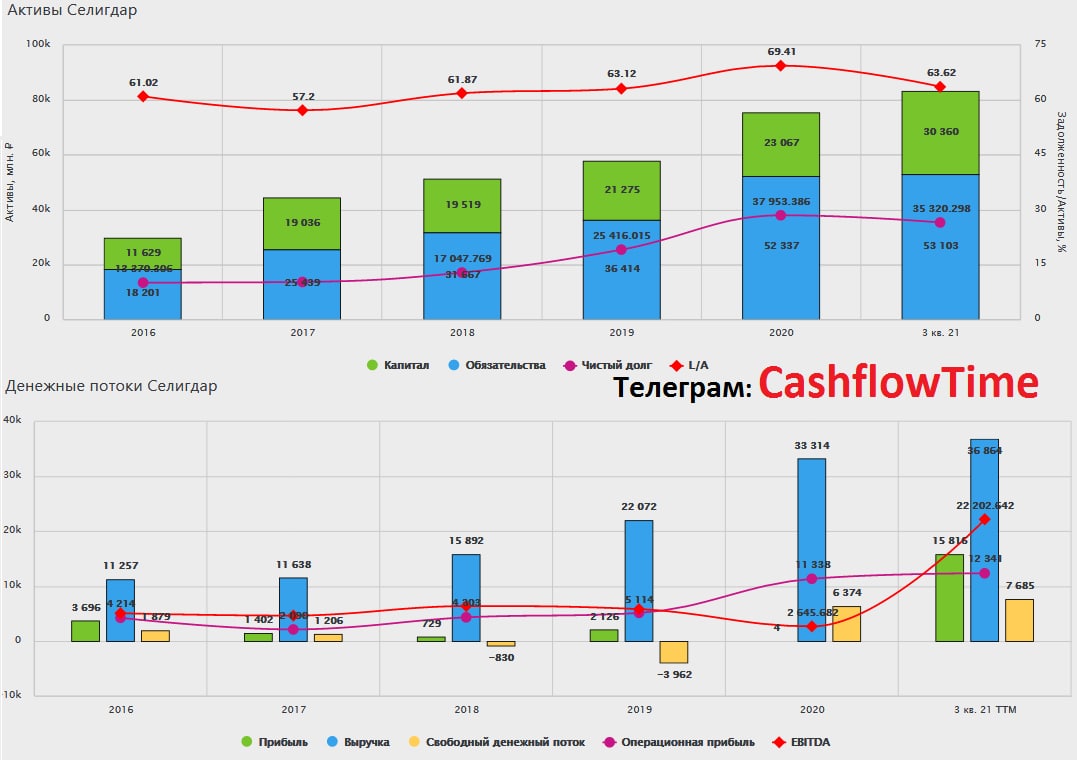
Post #2041 833
Дата публикации текста: 2022/04/25

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе не самая очевидная идея, компания Селигдар - добытчик металлов, таких как золото и олово.

Что нужно знать о компании:

✔️Диверсификация бизнеса по направлениям добычи и сбыта.

✔️Позитивные прогнозы по объемам добычи золота и олова.

✔️ У компании относительно новые производственные мощности, что является существенным фактором в условиях ограничения поставок иностранных комплектующих и оборудования.

✔️Бизнес компании Селигдар сосредоточен а России, что защищает ее от санкций, с другой стороны, на компанию могут быть наложены санкции за совместные проекты с государственной корпорацией Ростех. Селигдар и Ростех не так давно получили право на крупное месторождение золота "Кючус" (запасы золота 175 тонн, оно расположено в Якутии).

✔️Текущая востребованность и рост цен на металлы.

✔️Добываемое золото - защита от инфляции.

✔️Компания Русолово – дочерняя компания Селигдара.

✔️Олово - это один из металлов, который широко используется в электрокарах и электронике.

❗️Селигдар - рискованная ставка на не самую крупную компанию, но факты говорят за компанию, учитывая востребованность добываемых металлов.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2040 890
Дата публикации текста: 2022/04/24

​​💵 Тинькофф (TCSG) - обзор банка и его перспектив в новых реалиях

▫️ Капитализация: 452 млрд р
▫️ Чистый % доход 2021: 132,6 млрд р
▫️ Чистый ком. доход 2021: 47,3 млрд р
▫️ Чистая прибыль 2021: 63,5 млрд р
▫️ P/E 2021: 7
▫️ fwd P/E 2023: 3
▫️ P/B: 2,6

👉 Все банки в РФ находятся под ударом из-за происходящего, однако Тинькофф до недавних пор мог резко нарастить свою долю рынка, так как санкции прошли мимо него.

После заявлений Олега Тинькова начались заявления о возможной продаже его доли в бизнесе, о ребрендинге, об оттоке части клиентов и т.д. Всё это негатив, но он пока без конкретики в цифрах, поэтому разберем ситуацию в моменте, но с оглядкой на эти риски.

👉 Структура доходов за 2021:

- Чист. % маржа после форм. рез. 111 (+69,6% г/г)
- Страхование (премии-выплаты) 18 млрд р (+22% г/г)
- Эквайринг 25 млрд р (+127% г/г)
- Брокерская комиссия 11 млрд р (+128% г/г)
- Услуги для МСП 11 млрд р (+42% г/г)
- Денежные переводы 7 млрд р (+75% г/г) 
- Обмен валюты 6,7 млрд р (+72% г/г)

В целом, компания нарастила комиссионные доходы в 2021м году относительно 2020 почти на 81%. Пока всё идет к тому, что доля комиссионных доходов будет расти быстрее чистой % маржи, что снижает риски для банка.

✅ Тинькофф рассматривался как компания роста и не платил дивиденды в 2021м году по причине резкого роста клиентской базы (с 13,3 до 20,8 потребителей). Активы банка выросли более, чем на 53% за 2021й год, обязательства почти на 56% и банку было необходимо наращивать собственный капитал, используя нераспределенную прибыль.

В 1кв2022 рост клиентской базы, могу предположить, что был больше 2 млн человек (если темпы роста были немного больше, чем раньше из-за оттока клиентов из санкционных банков), а учитывая корреляцию численности клиентов и размера обязательств, активы банка могли вырасти на 8%.

✅ Основная причины высокой эффективности банка - это концентрация на обслуживании частных лиц. Основу привлеченных средств (примерно половину) формируют не депозиты, а средства физ. лиц на текущих счетах, что предполагает более низкие % расходы. Около 10% - это средства на брокерских счетах (этот показатель, вероятно вырастет из-за санкций против Сбера и ВТБ). По этой причине можно предположить, что эффект от роста ставки будет умеренным.

✅ У банка высокий % резервов под обесценение кредитов (11,4%). На кредиты карты резервы составляют больше 16%. ❗ Однако банк в 2021м году резко нарастил выдачу кредитов наличными. Кредитный портфель вырос на 52,8%, а резервы всего на 9,7%.

 ✅ В 2021м банк почти в 2 раза нарастил расходы на привлечение клиентов (до 43,4 млрд р). Рекламные расходы выросли аж на 117%. Плюсом является то, что уже не так далеко момент, когда рекламные расходы можно будет снижать - это окажет положительное влияние на чистую прибыль.

Привлечение 1го клиента банку в 2021м году обходилось почти 5800 рублей. На 1 клиента банк заработал в 2021м чистой прибыли чуть больше 3000 рублей. Т.е. клиенты по-прежнему окупаются довольно быстро.

❌ Основной риск сейчас заключается в том, что резкий рост клиентской базы и кредитного портфеля в 2021м году и 1кв2022 года может, в условиях повышенных рисков неплатежей, привести к недостаточности капитала. Ранее этот вопрос закрывали невыплатой дивидендов, но теперь их и так не платят.

Однако, этот риск невелик так как банк довольно сильно превосходит нормативы ЦБ.

❌ Расти дальше будет сложнее. У Сбера больше 100 млн клиентов, а у Тинькофф больше 20 млн. Рост еще в 2 раза возможен за 1,5-2 года, а затем последуют менее интересные темпы. FWD P/E 2023 (при прочих равных) при росте клиентской базы в 2 раза может быть около 2.5-3.

Нельзя пока сказать, что это сильно дешево, чтобы покупать в текущих реалиях.

Вывод
Компания, на мой взгляд, интересная, несмотря на последние события. НО, убытк...окончание текста по ссылке->

Источник: t.me/taurenin/638
Post #2039 779
Дата публикации текста: 2022/04/24

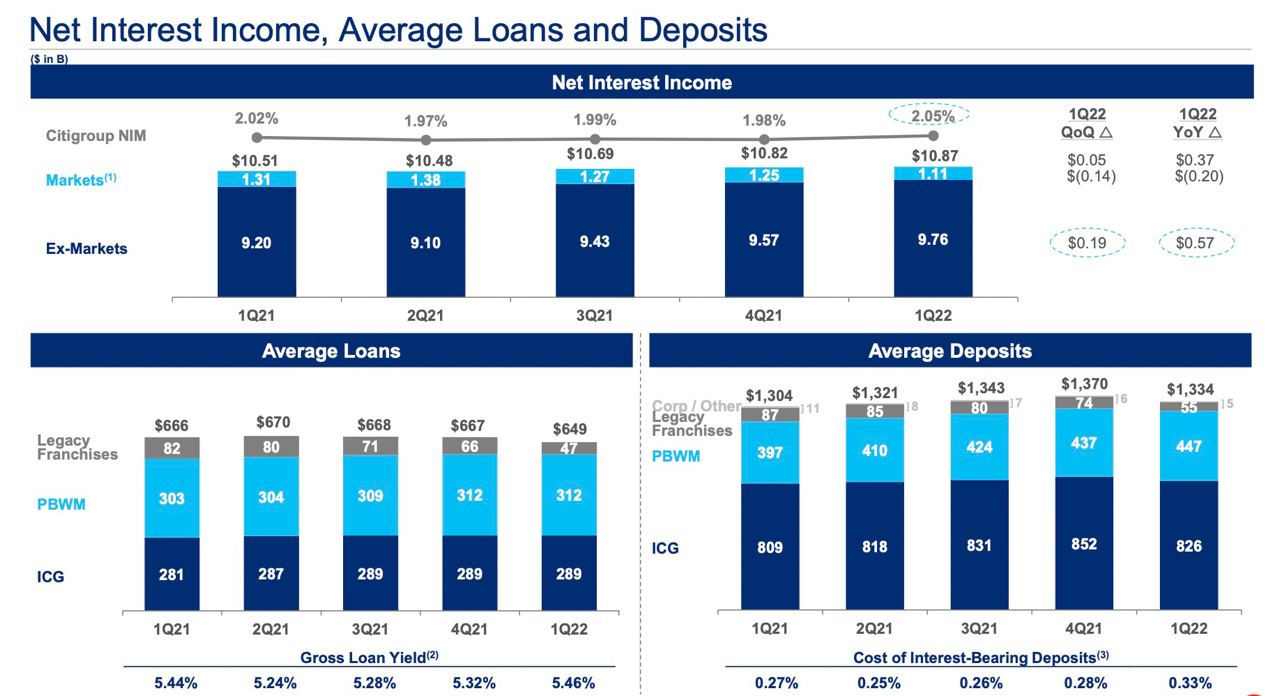
​​🏦 Citigroup(C) - обзор компании. Освежим взгляд, разберем последнюю отчетность. И немного о банковском секторе.

▫️Капитализация: $99,5b
▫️Выручка 1кв2022: $19,2b (-2% г/г) 
▫️Чистая прибыль 1кв2022: $4,4b (-46%)
▫️P/E: 5,2 (fwd P/E 2022: 6)
▫️fwd дивиденд 2022: 4%

Предыдущий обзор компании делал еще в январе: https://t.me/taurenin/423 тогда писал, что компания не выглядит интересно для вложений. Большинство банков в США от предстоящего ужесточения ДКП пострадают: придется наращивать резервы (а ведь в 2021м роспуск резервов формировал существенную часть прибыли, вырастут дефолты, подешевеют облигации на балансе и т.д. + геополитика американских банков тоже касается.

👆 Некоторые негативные моменты уже будут видны в данном обзоре, хотя ужесточение ДКП еще, можно сказать, не наступило.

👉Сегменты выручки:
▫️Потребительский сегмент 38%
▫️Корпоративные клиенты 62%

✅За первый квартал примерно $4B было потрачено на выкуп акций и выплату дивидендов. Компания обеспечивает высокую доходность своим акционерам. С 2015 года компания выкупила около 1/3 своих акций.

✅Небольшое повышение ставок ФРС - это позитив для банков, если в экономике не происходит кризисных явлений. Однако рост ставок планируется довольно сильный + Пока вероятность того, что высокая инфляция в $ вызовет некоторые проблемы в экономике - высокая.

❌Банк отчитался негативно. Общая выручка компании за 1кв2022 снизилась на 2% г/г, оказавшись на отметке в 19,2B, против прошлогодних 19,6B. Важно, что при этом сократилась прибыль на 46% г/г.

❌Сокращение чистой квартальной прибыли банка связано с наращиванием и уменьшением роспуска резервов.

По необеспеченным кредитным обязательствам резервы выросли на $474m против роспуска резервов в 1кв2021 на $626m (эффект на прибыль -$1,1b).

По остальным кредитам резервы были распущенны на сумму $612m против $3227m в 1кв2021 (эффект на прибыль -$2,6b).

ИТОГО: изменения в формировании резервов только в 1кв2022 забрало $3,7b из чистой прибыли. Т.Е. риск, о котором писал ранее постепенно реализуется. Нужно понимать, что последствия ужесточения ДКП пока не ощутимы и все проблемы - впереди, но уже понятно, что падения прибыли, скорее всего будет ускоряться.

👆 Вышеперечисленное предполагает возможное снижение прибыли в 2 раза относительно 2021 года. А это уже FWD P/E 2022 выше 10.

❌ Компания собирается ускорить трансформацию на фоне геополитических рисков, из-за чего затраты вырастут на 15% до конца года. Особенно на последнем ивент подчеркивалась информация о выходе с некоторых рынков Восточной Европы и Азии, а также латинской Америки. Это большие затраты и потенциал дальнейшего падения выручки.

Доля корпоративных клиентов (62% выручки) из этих регионов превышает 15%. Т.е. бизнес может упасть на 9% (0.65*0.15).

👆Если трансформация произойдет в 2022м году, то FWD P/E 2022 возможно будет уже около 11-12 (т.е. оценка по форвардным показателям дороже не такая интересная).

❌Доходы от корпоративного сектора продолжают снижаться быстрыми темпами. При общем снижении выручки на 2% г/г, выручка корпоративных клиентов (62% доля доходов) снизилась сразу на 6%, в то время, как розничный сегмент (38% доходов) остался без изменений.

❌На последнем ивенте компания заявила о прекращении выкупа активов с рынка из-за потребности в формировании резервов.

Вывод:
Компания показала скорее негативный отчет и обозначила/подтвердила будущие риски: рост расходов на резервы и трансформацию, уход с части рынков.

Учитывая форвардные показатели и вышеописанные риски оценку с натяжкой можно назвать справедливой, НО банковский сектор США на ближайшую перспективу выглядит неинтересно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #C #Citigroup

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2038 760
Дата публикации текста: 2022/04/23

📉📊ПО МЕРЕ ТОГО, КАК РЫНОК ПАДАЕТ, ХОЧЕТ ЛИ ФЕДЕРАЛЬНАЯ РЕЗЕРВНАЯ СИСТЕМА ИЛИ НУЖДАЕТСЯ В ЗНАЧИТЕЛЬНОМ СНИЖЕНИИ АКЦИЙ?

🔻S&P 500 на прошлой неделе пересекал выше и ниже 4400, уровень, на котором индекс торговался каждый месяц с июля прошлого года, за исключением ноября и декабря, закрываясь ниже 4300 — впервые достигнуто в июне прошлого года
— как минимум десятимесячная консолидация.

😰Количество как 52-недельных максимумов, так и минимумов было необычно высоким за последние пару месяцев, что свидетельствует о замешательстве на рынке и, да, разочаровании инвесторов. Дело в том, что все это именно так, как и должно быть в данных условиях, в данный момент времени.

☝️Это резкое падение и рост волатильности — это то, что должно произойти, когда фондовый рынок удвоился менее чем за два года и испытывает откаты не более чем на 5% в течение полных 14 месяцев и вырос с пятью дорогими акциями, составляющими 25%. из S&P 500. По мере созревания экономического цикла рост корпоративных доходов замедляется, а Федеральная резервная система переходит от смягчения к ужесточению, оценки акций не только должны сокращаться, но и предсказывалось большинством рыночных гандикаперов в начале 2022 года. намного опережающие самые крупные, что также является характерной чертой этого циклического момента.

🏦Обрушение фондового рынка не является прямой целью ФРС, однако снижение цен на акции соответствует более широкому проекту повышения стоимости капитала в экономике для сдерживания инфляции. Путь, по которому стоимость акционерного капитала растет, заключается в падении оценок; это происходит весь год. Форвардное соотношение цена/прибыль для S&P 500 упало с 22 до 18,8 за шесть месяцев, а P/E для более ценного Nasdaq 100 упало с 30 до 23,5. Этого достаточно? Невозможно сказать, но все, что было сделано, — это поместить эти индексы в верхнюю часть их диапазонов оценки до пандемии. По сравнению с доходностью облигаций акции стали выглядеть намного дороже. Но S&P дважды достигал дна во время этой непрерывной коррекции, примерно в 18 раз превышающей прогноз прибыли в январе. По текущим оценкам, это будет означать 4200, что близко к нижней границе торгового диапазона и менее чем на 2% ниже уровня закрытия пятницы.

🐻Тем не менее, чистая доля клиентов хедж-фондов Goldman Sachs в акционерном капитале близка к минимумам за последние два года, а индикатор Bank of America Bull & Bear едва опустился в «крайне медвежью» зону, что означает возможность покупки рискованных активов. Конечно, на затяжном медвежьем рынке такие инструменты могут долгое время оставаться в экстремумах с более высоким порогом для определения противоположных последствий.

⚠️Не является инвестиционной рекомендацией


Источник: 🔥Full-Time Trading - #Full_Time_Trading
Post #2037 770
Дата публикации текста: 2022/04/22

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания М.Видео-Эльдорадо - один из лидеров в сегменте продаж электроники и бытовой техники.

📊Операционные результаты за первый квартал 2022 года. Что мы узнали:
✅Общие продажи увеличились на 28,10% до 177,20 млрд. рублей
✅Онлайн-продажи выросли на 29,80%, до 119,90 млрд. рублей. Продажи через мобильную платформу выросли на 44,70%, до 82 млрд. рублей и составили 68,40% от общих онлайн-продаж
✅Средний чек увеличился на 41%
✅Сеть магазинов на конец марта 2022 года составила 1 269 магазинов всех форматов. Компания планирует открывать новые магазины и закрывать неэффективные точки

❗️Мы считаем, что спрос на товары компании носит циклический, а иногда и ситуативный характер.

Объясним свою позицию.
✔️Во время пандемии Covid-19 спрос на электронику и бытовую технику был вызван необходимостью нахождения и работы дома.
✔️Во время текущей ситуации часть населения спасала свои рублёвые накопления покупая технику. Также повышенный спрос был вызван опасениями ухода иностранных брендов и отсутствия топовых гаджетов.

‼️Инвестиции в компанию сопряжены с повышенным рисками, так как в среднесрочной перспективе может наблюдаться снижение показателей после локального всплеска продаж. Нужно держать в уме, что электроника и бытовая техника, хоть и являются важными элементами нашей жизни, но относятся к категории товаров длительного пользования.

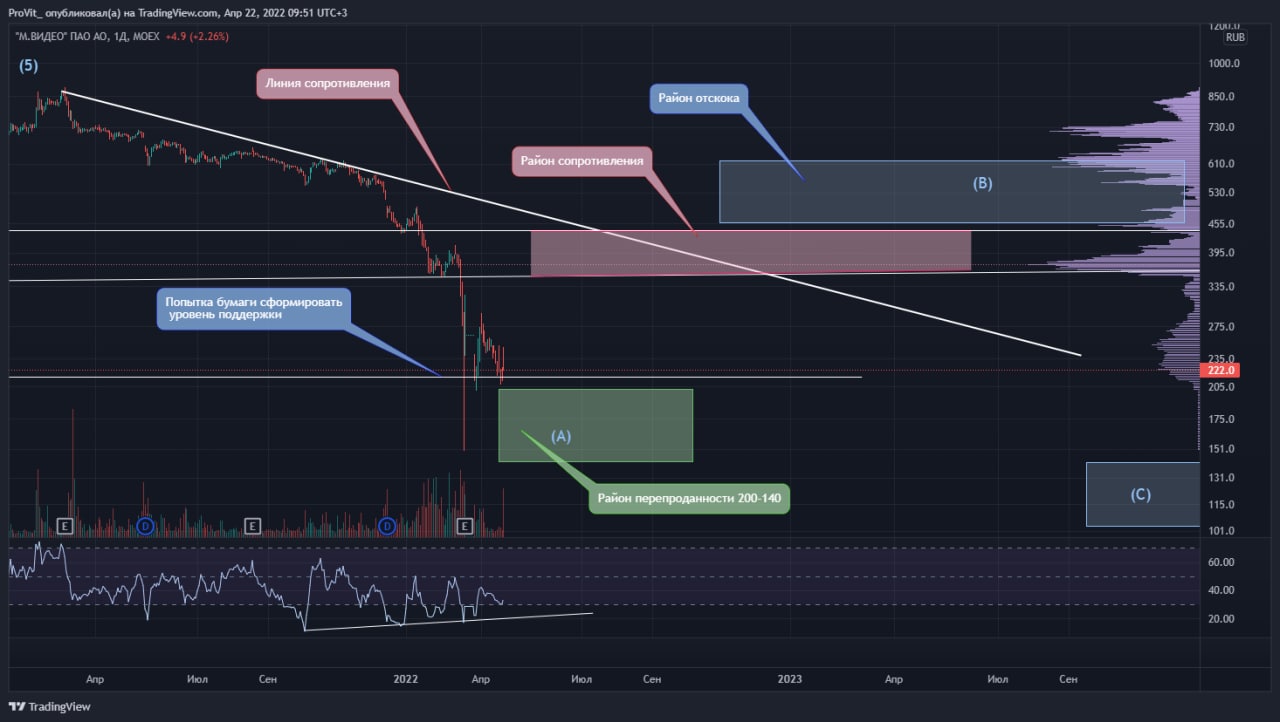
Наше мнение по ТА:
✔️Бумага после пробития вниз значимых уровней поддержки 440-350 пытается сформировать новый уровень поддержки в районе 215. В данный момент, есть вероятность, что бумага еще не закончила коррекционное движение вниз и возможны сразу несколько сценариев:
1️⃣ Бумага набирает силу и будет пытаться отскочить в район 365 и затем снова вернуться к уровню поддержки 215, тем самым создав некий канал проторговки 380-215.
2️⃣ Бумага будет крутиться вокруг 215 и вероятно могут быть еще попытки ухода в район 220-140, чтобы сформировать окончание коррекционной волны (А).
❗️В текущий момент лучше не предпринимать каких либо действий, пока просто наблюдать и через какое то время вернуться к графику для более свежего взгляда на бумагу.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
Согласны ли вы с нашим прогнозом и акции каких компаний еще стоит разобрать?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2036 644
Дата публикации текста: 2022/04/22

​#SLG #отчет

❗️SL Green Realty Corp. сообщает о доходах на акцию в 1 квартале 2022 года в размере 0,11 долл. на акцию; и FFO (средства от операционной деятельности) в размере 1,65 долл. на акцию

🏗 SL Green Realty Corp. - американский инвестиционный фонд недвижимости. Вкладывает в офисные здания и торговые центры в Нью-Йорке. Компания основана в 1997 г. Стивеном Л. Грином. Штаб-квартира расположена в Нью-Йорке, США. Ключевые люди: Марк Холлидей (председатель и генеральный директор), Эндрю В. Матиас (президент), Мэтью Дж. Дилиберто (финансовый директор). Количество сотрудников: более 1000.

🔥 Данный REIT (фонд недвижимости) выплачивает дивиденды каждый месяц поэтому многие инвесторы рассматривают акции данной компании как чистую дивидендную бумагу с высокой доходностью!!

📈 Акции компании торгуются под тикером SLG на Нью-Йоркской фондовой бирже NYSE. Акции входят в индекс: S&P 400. Любой российский инвестор может приобрести данные акции на Санкт-Петербургской бирже (SPB). Капитализация компании: 4,86 млрд. долл. После выхода отчетности и закрытия основной торговой сессии акции компании выросли на +4,31%. 🚀 Текущая цена акции: 78,50 долл.

❗️ИТОГИ РАБОТЫ КОМПАНИИ ЗА 1 кв. 2022 г.

• Чистая прибыль, приходящаяся на владельцев обыкновенных акций, составила 0,11 долл. США на акцию за первый квартал 2022 года по сравнению с чистым убытком в размере 0,12 долл. США на акцию за тот же период 2021 года. 📈

• Средства от операционной деятельности, или FFO, составили 1,65 долл. на акцию в первом квартале 2022 года по сравнению с 1,73 долл. на акцию за тот же период в 2021 году. 📉

• Подписано 37 договоров аренды офисов на Манхэттене площадью 820 989 квадратных футов в первом квартале 2022 года, в том числе три новых договора аренды общей площадью 23 599 квадратных футов на One Vanderbilt Avenue, в результате чего там арендовано 97,0% площадей. ⚡️

• Денежный чистый операционный доход, или NOI, увеличился на 9,3% в первом квартале 2022 г. по сравнению с тем же периодом 2021 г. 📈

• На сегодняшний день компания выкупила 2,2 млн. своих обыкновенных акций и паев в соответствии с ранее объявленным планом выкупа акций на сумму 3,5 млрд. долларов, в результате чего общий объем выкупа и погашения составил 40,1 млн. акций и паев.❗️

• По состоянию на 31 марта 2022 года заполняемость офисов составляла 92,7%, включая договоры аренды, подписанные, но еще не начавшиеся. 📈

🛑 Как итог, цель компании - увеличить заполняемость офисов на Манхэттене, включая подписанные, но еще не начавшиеся договоры аренды, до 94,3% к 31 декабря 2022 года. Чистая прибыль, приходящаяся на владельцев обыкновенных акций, выросла. FFO стал меньше. Однако в условиях роста инфляции компания владеет реальными активами в виде недвижимости, что должно помочь пережить кризис с наименьшими потерями.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2035 652
Дата публикации текста: 2022/04/22

​​⚡️ТГК-1 (TGKA) - обзор еще одной компании из сектора энергогенерации

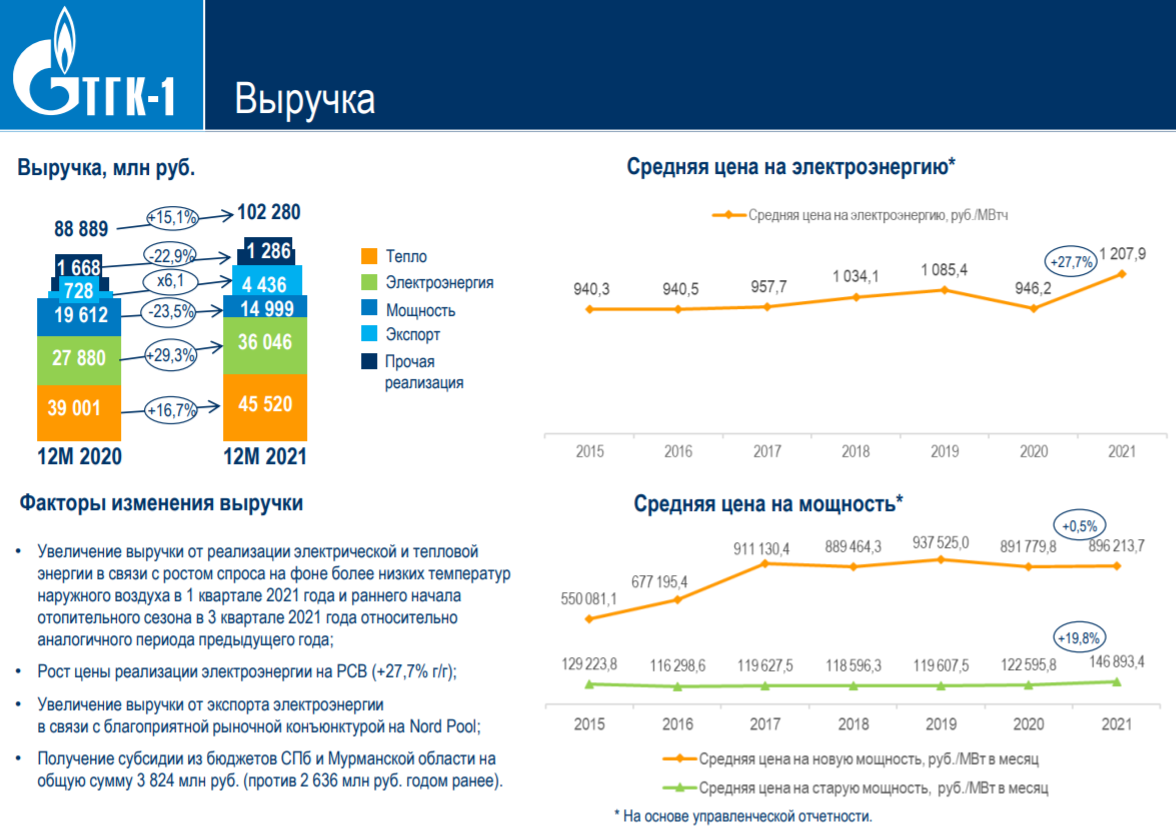
▫️Капитализация: 27,7 млрд
▫️Выручка: 102,3 млрд 
▫️Чистая прибыль: 7,1 млрд 
▫️P/E: 4
▫️fwd дивиденд 2021: 12,5%
▫️fwd P/E 2022: 5
▫️fwd дивиденд 2022: 10%

👉ПАО «ТГК-1» – ведущий производитель электрической и тепловой энергии в Северо-Западном регионе России. Объединяет 52 электростанции в четырех субъектах РФ: Санкт-Петербурге, Республике Карелия, Ленинградской и Мурманской областях.

✅Выручка за 2021год выросла на 15,1%, а чистая прибыль снизилась на 13,8% г/г. При этом, выработка электроэнергии прибавила 8% г/г, а установленная мощность снизилась на 0,2% г/г.

За январь-март 2022 года объем производства электрической энергии составил 9 376,9 млн кВт∙ч, показав увеличение на 2,3%. Это хороший результат.

✅ Цена продажи электроэнергии ПАО «ТГК-1» на сутки вперед в 2021м году выросла на 19,8% г/г, что значительно опережает официальную инфляцию в 8,4%.

✅В прошлом году компания перешла на новый коэффициент выплат дивидендов равный 50% от прибыли по МСФО. Доходность к текущим уровням может достигнуть 12,5% в за 2021й год.

✅У компании чистый долг меньше 15 млрд рублей, что делает его обслуживание комфортным, даже в условиях КС ЦБ в 17%. При этом у компании высокая операционная прибыль за 2021й год больше 9,5 млрд рублей, а EBITDA 21,2 млрд (но этот показатель не репрезентативный в данном случае).

❌Во многом компания прибавила в выручке из-за экспорта, который увеличился с 728 млн рублей в 2020м году до 4,4 млрд рублей в 2021м году. Если бы не эта составляющая, то рост выручки составил бы всего 10,8%, что всего на 2,4% превышает официальную инфляцию в РФ.

👆 Если рассмотреть отчетность по сегментам, то будет понятно, что выручка Кольского и Невского филиалов выросла во многом за счет экспорта. По этой же причине выросла и прибыль сегментов относительно 2020 года. Это поставки в Норвегию и Финляндию, которые могут уменьшится из-за санкционных рисков.

❌ У компании в 2021м году резко возросли затраты на топливо (+26,7% г/г) и обслуживание (+33,5%). Также наблюдался рост расходов на покупную энергию и мощность в результате увеличения объемов производства, роста цен на покупку электроэнергии и мощности, увеличения объемов экспортных поставок. Однако, эти затраты могут уменьшиться в 2022м году ввиду возможного падения цен на внутреннем рынке сырья.

Вывод:
Компания относительно защитного сектора, у которой есть риск потери части прибыли в 2022м году (примерно 1-1,5 млрд рублей), что предполагает сохранение хорошей прибыли дивидендных выплат около 10%.

❗Как я уже не раз говорил, прогнозировать электроэнергетический сектор довольно сложно ввиду возможных обесценений основных средств, регулирования тарифов, роста капексов, долгов и вытекающих из всего этого последствий.

📊По текущей цене компанию можно назвать оцененной вполне адекватно и каких-то драйверов для роста пока не видно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ТГК1 #TGKA

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2034 681
Дата публикации текста: 2022/04/21

​​🏦 4 акции американских банков, которые больше других выиграют от повышения ставки

👉🏻 Почему речь именно о региональных банках, см. в этом посте
👉🏻 Банк Comerica Incorporated (CMA) разбирали в этом посте
👉🏻 Банк Synovus Financial (SNV) разбирали здесь
А сегодня разберем..

🌟 East West Bancorp (EWBC) - капитализация 10.7 млрд. $

East West Bancorp — холдинговая компания, стоящая за East West Bank, является региональным банком в Пасадене, штат Калифорния, с общим объемом активов более $60 млрд и более чем 120 филиалами в США и Китае. EWBC ориентирован на обслуживание иммигрантов китайско-американского сообщества и китайских иммигрантов в Соединенных Штатах.

Банк работает в трех сегментах: потребительские и коммерческие банковские услуги, коммерческие банковские услуги и другие.

💎 EWBC является «уникальным» среди акций региональных банков, говорит Хайр Джефферис (покупать, целевая цена 107 долларов), поскольку он действует как «экономические ворота между двумя крупнейшими экономиками мира». Она также считает, что EWBC может генерировать доходы выше среднего в области жилищной ипотеки из-за «уникальных отношений близости» банка с его китайско-американской клиентской базой.

При этом в четвертом квартале наибольший рост кредитов у банка пришелся на коммерческие и промышленные кредиты (C&I), которые выросли на 16% в годовом исчислении.

💬 «Акции EWBC, как правило, менее обсуждаемые среди многих инвесторов», — добавляют аналитики UBS Брок Вандервлит и Вилас Абрахам (покупать, целевая цена $120). «Это прискорбно, так как мы думаем, что EWBC преуспеет в этом году с более высокими прогнозами по кредитам в дополнение к уже имеющемуся росту и высокой эффективности».

🎯 Сейчас аналитики Wall Street дают акциям East West Bancorp консенсусную рекомендацию «Покупать» со средней целевой ценой в 101$ при текущей цене в 80.5$. Из 14 аналитиков, покрывающих EWBC, 8 оценивают ее как «Strong Buy», 1 «покупать». Еще 1 аналитик советует «Держать», и никто не рекомендует продавать бумагу. Похоже, есть очень неплохой апсайд по цене.

💰Компания платит дивиденды, доходность в 2% является вполне адекватной для финансового сектора США. Коэффициент выплаты в 21.6% делает дивиденды достаточно защищенными. Также дивиденды растут темпами более 11% в год последние 4 года.

⚖️ Банк оценивается в 2 капитала, достаточно дорого, причем медианное значение в отрасли около 1.2, т.е. банк дороже среднего в отрасли, но рентабельность ROE = 16% тоже выше среднего ( в отрасли средняя около 12.8% ). P/E (FWD 2022) около 11.6, достаточно средняя оценка по отрасли.

📈 Судя по прогнозам аналитиков, в 2022 году прибыль на акцию вырастет на 13.3%, в 2023 на 14.5%. В таком случае, P/E 2023 года составит 10.2, вполне нормальная оценка.

🇨🇳 С точки зрения риска, ухудшение отношений между США и Китаем в определенной степени может повлиять на трансграничные операции.

🚩EWBC - главный коммерческий банк этнических китайцев в США. Банк справедливо оценивается с точки зрения двузначного роста прибыли на акцию. Кредитный портфель банка растет здоровыми темпами, что хорошо при повышении ключевой ставки и может обеспечить рост акций. С точки зрения кредитного портфеля, банк является коммерческим кредитором и кредитором в сфере недвижимости, доходы которого в основном поступают от кредитных продуктов. По текущей цене банк может быть интересен с целевой ценой около 90$ за акцию.

👉🏻 Другие акции из этой подборки ждите в следующих постах.

#подборки #обзор #EWBC

⚠️Не является инвестиционной рекомендацией


Источник: InvestDimension - #InvestDim
Post #2033 641
Дата публикации текста: 2022/04/21

​#Tesla #отчет

🚗 Компания Tesla представила отчетность за 1 квартал 2022 г.

👉 Tesla - американская компания по производству электромобилей и решений для хранения электрической энергии. Основана в 2003 году Мартином Эберхардом и Марком Тарпеннингом, однако яркой личностью компании является и Илон Маск, которого называют сооснователем. Расположение: Остин, Техас, США. Ключевые фигуры: Илон Маск (CEO), Робин Денхолм (Председатель), Зак Киркхорн (CFO), Дрю Баглино (CTO). Производство первого серийного автомобиля началось в 2008 году. Число сотрудников: более 110 000 чел. Дочерние компании: DeepScale, Tesla Energy, Tesla Grohmann Automation.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером TSLA, Франкфуртской фондовой бирже Xetra под тикером TL0 и Лондонской фондовой бирже LSE под тикером 0R0X. Акции входят в индексы: Nasdaq-100, S&P 100, S&P 500. Капитализация компании 1,01 трлн. долл. После выхода отчетности акции выросли на +5,57% на постмаркете. 🚀Текущая цена 1 акции: 1 031,60 долл.

❗️ОСНОВНЫЕ МОМЕНТЫ ОТЧЕТА:

• ДЕНЬГИ
– Операционный денежный поток за вычетом капиталовложений (свободный денежный поток) в размере 2,2 млрд. долл. США в 1 квартале 💰

– Общий долг на сумму менее 0,1 млрд. долл. США ⚡️

• РЕНТАБЕЛЬНОСТЬ
– Операционная прибыль в размере 3,6 млрд. долл. США по GAAP; Операционная маржа 19,2% в 1 квартале 💸

– 3,3 млрд. долл. чистой прибыли по GAAP; 3,7 млрд. долл. чистая прибыль не по GAAP в 1 квартале 💰

– 32,9% по GAAP валовая маржа автомобильной промышленности в 1 квартале 💸

• ОПЕРАЦИИ
– Производство и поставки автомобилей начались с фабрики в Берлине в марте 2022 года

– Производство и поставки автомобилей начались с фабрики в Техасе в апреле 2022 года

🔥 Итог: первый квартал 2022 года стал еще одним рекордным кварталом для Tesla по нескольким показателям, таким как выручка, поставки автомобилей, операционная прибыль и операционная маржа более 19%. Непогашенная задолженность компании упала ниже 0,1 млрд. долл. на конец первого квартала 2022 г. Общественный интерес к устойчивому будущему продолжает расти, и Tesla по-прежнему сосредоточена на максимально быстром росте. Расширение производственных мощностей компании в приоритете.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2032 668
Дата публикации текста: 2022/04/21

​​#ИнвестИдеи #РазборКомпании
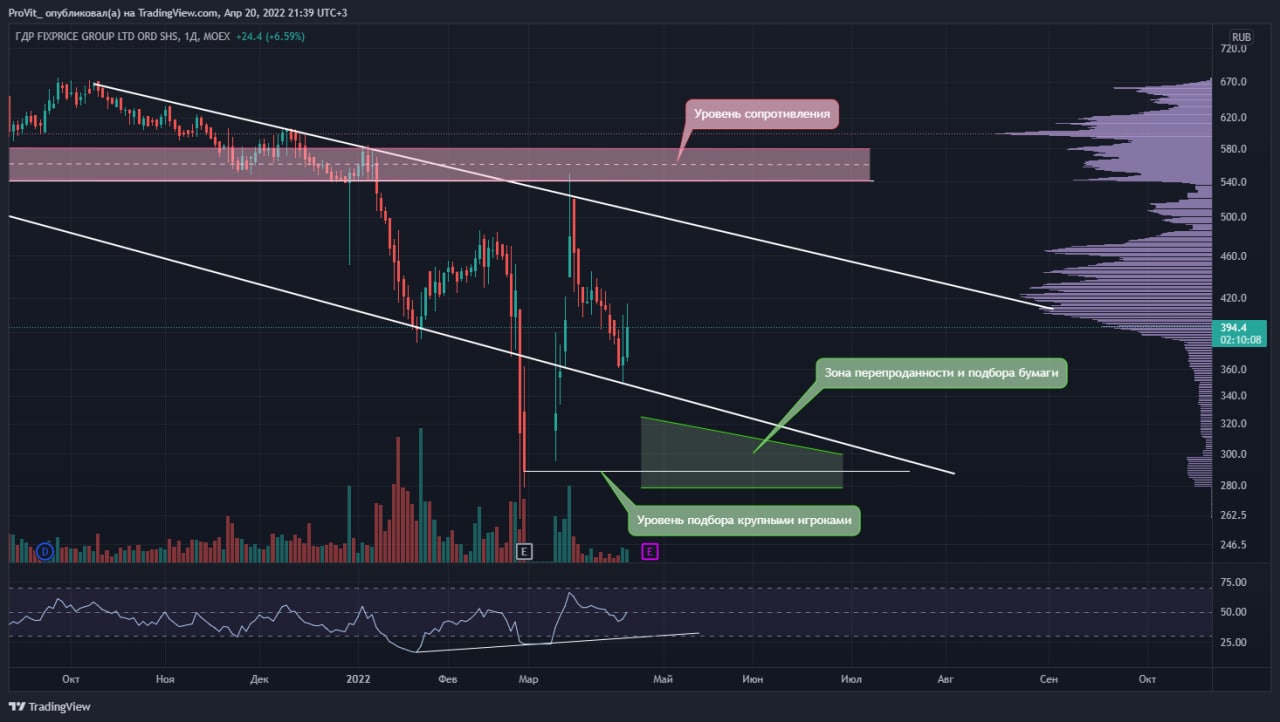
⚡️Сегодня в нашем разборе компания Fix Price - сеть магазинов в формате фиксированных, низких цен. Компания занимается реализацией непродовольственных товаров и некоторых категорий продуктов питания бюджетной ценовой группы. Магазины Fix Price представлены не только в России, но и в странах СНГ.

В чем главная идея инвестиций? Здесь нужно проследить смысловую цепочку.

📍У населения сохраняется, хоть и снижается спрос на непродовольственные, а также другие товары. Потребители будут исходя из сложной экономической ситуации искать варианты покупки товаров по более низкой, бюджетной цене. Скорее всего потребители пересмотрят свои предпочтения от товаров дорогой ценовой группы в пользу товаров по более низкой цене.

📊У компании Fix Price росли показатели выручки и прибыли и до текущей ситуации, но сейчас компания будет забирать на себя спрос и покупателей у более дорогих сетей и более дорогих сегментов рынка.

Что нужно знать о компании:
✔️Fix Price представляет бюджетный сегмент, к которому обращаются слои населения с низким доходом и потребители при ухудшении экономического положения.
✔️Компания обладает широкой диверсификацией товарных групп и ассортимента товаров.
✔️Поставщики товаров в основном российские и китайские.
✔️У Fix Price есть возможность замещения товаров.
✔️Компания находится в режиме смены юрисдикции.
✔️Не стоит забывать про конкуренцию со стороны бюджетных подразделений и брендов крупных торговых сетей.

❗️Как бы это ни звучало, компания Fix Price может стать одним из бенефициаров текущей ситуации, перетягивая интерес потребителей за счёт концепции низких цен.

Наше мнение по ТА:
✔️Бумага находится в нисходящем тренде и пытается нащупать поддержку по нижней линии канала. В ближайшее время очевидно продолжится большая волатильность как вверх, так и вниз, двигаясь по нисходящему каналу.
👉Еще больше инвест идей уже доступно в Ивест Клубе. Присоединяйтесь.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
За какими компаниями вы следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях. Я также подключусь к обсуждениям.

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2031 677
Дата публикации текста: 2022/04/20

​#NFLX #отчет

❗️Не можем не прокомментировать резкое падение акций Netflix после отчета за 1 квартал 2022 года ночью.

🎥 Netflix - американский поставщик фильмов и сериалов на основе потокового мультимедиа. Штаб-квартира находится в Лос-Гатосе, Калифорния. Компания основана 29 августа 1997 года Ридом Хастингсом и Марком Рэндольфом. Число сотрудников более 12 135 человек. Ключевые фигуры: Рид Хастингс (председатель и CEO), Тед Сарандос (CEO, CCO), Грег Питерс (COO, CPO).

👌 По состоянию на конец марта 2022 года у компании насчитывается 221,6 млн. платных подписчиков по всему миру. Продукция: кинопроизводство, телепроизводство, потоковое видео, онлайн-прокат Blu-ray и DVD. Дочерние компании: DVD Netflix, Millarworld, LT-LA, Albuquerque Studios, Netflix Pictures, Netflix Studios, Netflix Animation, StoryBots, Inc., Grauman's Egyptian Theatre, Broke and Bones, Roald Dahl Story Company, Night School Studio и тд.

📈 Акции компании торгуются на Американской бирже Nasdaq под тикером NFLX. Акции входят в индексы NASDAQ-100, S&P 100 и S&P 500. Капитализация компании 99,30 млрд. долл. После выхода отчетности и закрытия американского рынка акции упали почти на - 20%. 😰 Цена акции: 223,66 долл.

👀 Посмотрим на итоги работы компании:

• Выручка: 7,8 млрд. долл. (+9,8% г./г.) - немного ниже ожиданий Уолл-стрит - 7,9 млрд. долл.
• Операционная прибыль: 1,9 млрд. долл. (+0,6% г./г.)
• Операционная маржа составила 25,1%, против 27,4% годом ранее, при этом в прошлом квартале она была на уровне 8,2%
• Чистая прибыль: 1,6 млрд. долл. (-6,4% г./г.)
• EPS составил 3,53 долл., что превосходит оценки Уолл-стрит в 2,95 долл.

⁉️ Почему акции так сильно упали?

❗️Впервые за последние 4 квартала Netflix сообщила о снижении числа подписчиков на 200 тыс. Общее число пользователей в 1 квартале 2022 г. составило 221,6 млн. Ожидается, что число пользователей сократится до 219,6 млн., то есть за квартал компания может потерять еще 2 млн. клиентов.

👉 Вывод. Не стоит забывать, что Netflix является ключевым игроком на рынке стриминга с огромной библиотекой контента и прибыльна в отличие от конкурентов. Компания наращивает контент и работает на других рынках для улучшения финансовых показателей. Средний таргет аналитиков по цене 494,3 долл. Но без драйверов роста входить в долгосрочную позицию рискованно.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2030 668
Дата публикации текста: 2022/04/20

​#IBM #отчет

❗️Компания IBM представила результаты работы за 1 квартал 2022 года. Основные события: двузначный рост доходов отделов программного обеспечения и консалтинга благодаря внедрению гибридного облака; генерация большой прибыли за квартал.

🖥 IBM - один из крупнейших в мире производителей и поставщиков аппаратного и программного обеспечения, ИТ-сервисов и консалтинговых услуг. Штаб-квартира располагается в США, Армонк, штат Нью-Йорк. Компания основана в 1911 году и представлена практически во всех странах мира. Число сотрудников более 282 000 человек. Основатель: Чарльз Рэнлетт Флинт. Ключевые фигуры: Арвинд Кришна (председатель и генеральный директор), Гэри Кон (заместитель председателя). В 2018 году компания IBM впервые продемонстрировала содержимое своей квантовой вычислительной системы. Компания имеет более 70 дочерних компаний по всему миру.

📈 Акции компании торгуются на Нью-Йоркской фондовой (NYSE) бирже под тикером IBM. Акции входят в индексы: DJIA, S&P 100, S&P 500. Капитализация компании 116,15 млрд. долл. После выхода отчетности и закрытия американского рынка акции выросли на +1,52% 📈. Цена акции: 131,11 долл.

🔥 Как поработала компания? (сравнение показателей с 1 кварталом 2021 года, если не указано другое)

• Выручка в размере 14,2 млрд. долл. США, рост на 8%, или рост на 11% в постоянной валюте (включая около 5 пунктов от дополнительных внешних продаж компании Kyndryl) 📈
- Доходы от отдела программного обеспечения выросли на 12%, на 15% в постоянной валюте
- Доходы от отдела консалтинга выросли на 13%, на 17% в постоянной валюте
- Доход от отдела инфраструктуры упал на 2%, без изменений в постоянной валюте
- Доход от гибридного облака:
-- Первый квартал: 5 млрд. долл., рост на 14%, или рост на 17% в постоянной валюте.
-- Последние 12 месяцев: 20,8 млрд. долл., рост на 17%.

• Денежные средства от операционной деятельности за квартал составили 3,2 млрд. долл. США, а свободный денежный поток 1,2 млрд. долл. США. 👌

• Валовая прибыль по GAAP: 7,3 млрд. долл. США, рост на 4%; чистый доход 0,7 млрд. долл., рост на 64%; разводненная прибыль на акцию 0,73 долл., рост на 62%.
• Валовая прибыль НЕ по GAAP: 7,5 млрд. долл. США, рост на 4%; чистый доход 1,3 млрд. долл., рост на 25%; разводненная прибыль на акцию 1,40 долл., рост на 25%. 🚀

• IBM закончила первый квартал с наличными в кассе на сумму 10,8 млрд. долл. (включая ликвидные ценные бумаги), что на 3,2 млрд. долл. больше, чем на конец 2021 года.💰

• Долг составил 54,2 млрд. долл., что на 2,5 млрд. долл. больше с конца 2021 года. ❗️

• Компания вернула акционерам 1,5 млрд. долл. 💸

❗️Вывод: спрос на гибридное облако и искусственный интеллект способствовал росту выручки как отдела программного обеспечения, так и отдела консалтинга в первом квартале. В первом квартале компания также продолжила укреплять бизнес в соответствии со среднесрочными планами. Сейчас IBM - быстрорастущая, прибыльная компания с выгодной бизнес-структурой и сильным генерированием денежных средств.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2029 619
Дата публикации текста: 2022/04/20

📝 Инвестидея: NextEra

NextEra Energy (NEE) – крупнейшая американская коммунальная компания. Общая доходность NEE (+440%) за последнее десятилетие превзошла S&P500 (+140%). А огромный опыт в возобновляемой энергетике формирует блестящие перспективы компании на многие годы.

Сегодня в США подзарядить электромобиль можно почти в шесть раз дешевле, чем заправить автомобиль с ДВС на то же расстояние. И в ближайшем будущем многие потребители могут обратиться к первому типу автомобилей. Кроме того, агентство Bloomberg сообщает, что с учетом федеральных субсидий электрокар Ford (F) F-150 Lightning будет стоить на 17% дешевле, чем F-150 с ДВС. Доходность NEE за последнее десятилетие была выдающейся. А по мере внедрения электромобилей в США и соответствующего роста спроса на «чистую» электроэнергию она вырастет еще больше.

📌 Прибыль и доходность для акционеров
В январе NEE опубликовала результаты за четвертый квартал. Прибыль на акцию за квартал составила $0,41, превзойдя прогноз в $0,40. За весь 2021 финансовый год скорректированная чистая прибыль на акцию достигла $1,81, превысив $1,48 в 2020 финансовом году. Также NEE объявила об увеличении квартальных выплат до $0,425 (+10%) на акцию, продолжив долгосрочную историю роста дивидендов.

📌 Дальнейшее развитие
NEE использует возможности своих компаний Florida Power & Light и NextEra Energy Partners для органического роста бизнеса в части солнечной, ветряной и газовой энергетики. Кроме того, компания продолжает снижать стоимость энергии из возобновляемых источников, которая, по оценке NEE, ниже, чем из природного газа, угля и атомного распада.

Компания Mountain Valley Pipeline, акционером которой является NEE, столкнулась с экологическим противодействием, на 90% закончив 300-мильный газопровод. При этом NEE взяла на себя часть расходов в размере $800 млн. Завершение строительства газопровода с пропускной способностью 2 млрд куб. футов в сутки стало бы приятным и неожиданным катализатором роста.

📌 Оценка
В настоящее время NEE торгуется с прогнозируемым P/E 30x – премией, заложенной за годы опережения аналогов по сектору и рынку, а также за высокие темпы роста дивидендов. При стоимости $83 за акцию годовая дивидендная доходность NEE составляет 2% ($1,70). Однако NEE торгуется, скорее, на основе ожиданий сильного роста дивидендов и увеличения стоимости капитала. Доходность сектора в целом, измеряемая фондом Utilities Sector SPDR ETF (XLU), в настоящее время составляет 2,65%.

NEE с начала года значительно отстала от XLU ETF и S&P500, столкнувшись, вероятно, с текущим трендом на газ, а не на возобновляемые источники энергии. Однако мировое правительство поддерживает «зеленую» энергетику, что подчеркивает краткосрочность ставки на газ. В условиях неустойчивости рынка покупка NEE на падениях может оказаться выгоднее, чем вклад в безопасные активы.

➖ Риски
Растущие инфляция и процентные ставки, а также огромные геополитические риски могут замедлить глобальный экономический рост или даже спровоцировать рецессию. При этом упадет и спрос на электроэнергию.

Акции NEE упали после объявления об отставке генерального директора Джим Робо. Однако, учитывая 18-летный опыт работы в NEE нового генерального директора Джима Кетчума и большой штат опытных руководителей, реакция рынка выглядит чрезмерной.

📌 Выводы
NEE выросла практически из ничего и стала крупнейшей в США коммунальной компанией. Ее «дочка» FP&L также развивается быстро и эффективно. Ставка на «чистую» энергетику обеспечивает компании серьезные перспективы на многие годы. Для инвесторов NEE интересна не текущей дивидендной доходностью, а ростом дивидендов и стоимости капитала. Стратегия покупать NEE на падениях рынка и долгосрочно держать может серьезно укрепить портфель.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #2028 673
Дата публикации текста: 2022/04/20

​​⏹️ Micron Technology (MU) - обзор производителя памяти в секторе полупроводников

▫️Капитализация: 82B
▫️Выручка TTM: 31,2 B
▫️EBITDA TTM: 15,1 B 
▫️Чистая прибыль TTM: 9 B
▫️P/E: 8,8 (fwd P/E 2022: 8)
▫️fwd дивиденд 2022: 0,3%

👉Продукция компании:
▫️Чипы для ПК и серверов - 71%
▫️Чипы для переносных устройств - 26%

👉 Выручка/маржа по сегментам за посл. отчетный Q:
- Compute and Networking Business Unit - 44% / 57%
- Mobile Business Unit - 24% / 21%
- Storage Business Unit - 15%  / 6%
- Embedded Business Unit - 16% / 15%

✅Компания показала лучший финансовый результат с 2019 года в последнем квартале. Выручка достигла 7,79B, против 7,69B за предыдущий квартал и 6,24B за тот же период прошлого года. Чистая прибыль за квартал составила 2,26B, или 2,00 доллара США на разводненную акцию, что соответствует росту в 4 раза г/г.

✅Сегмент вычислительного и сетевого бизнес-подразделения (Compute and Networking Business Unit) еще больше усилил свою долю в выручке компании. На сегодня он приносит 44% общей выручки и 57% операционной прибыли.

✅Компания запустила программу обратного выкупа. За 2й квартал 2022го финансового года на выкуп потрачено более 650M, что позитивно для котировок.

✅ У компании падают цены реализации по DRAM памяти на 4-6% кв/кв, однако на 4-6% кв/кв растут цены на накопители NAND.

▫️ NAND - 25%
▫️ DRAM - 73%

👆Учитывая доли накопителей в выручке - средние цены реализации компании снижаются.

О будущем отрасли:
✅По итогам 2021 года отрасль полупроводников сохранила дисбаланс спроса и предложение. Объем предложения по средним оценкам вырос за год на 6%, а спроса на 17%. Это позволяет компаниям, подобным Micron, планировать долгосрочные финансовые потоки и извлекать хорошую прибыль по итогам следующих лет.

В следующем отчетном квартале компания планирует показать прибыль $2,33 на акцию, что дает право рассчитывать на FWD P/E за 2022й год около 8.

❌Тайваньская компания TSMC построила новую фабрику по выпуску 3-нм и 5-нм чипов. Потенциально это приведет к росту предложения на рубеже 2023-2024 года. Важный фактор, который стоит учитывать. При этом, глобальное замедление экономики и рост ставок, неминуемо приведет к падению потребительского спроса, что отразится на спросе и на полупроводники. 

Вывод:
Последние отчеты показывают, что компания постепенно наращивает производство и сохраняет уверенный темп роста из-за сохранения высокого спроса на продукцию.

📈Учитывая прогнозный потенциал роста рынка накопителей DRAM (CAGR 7% до 2025) и NAND (CAGR 11%) и отсутствие долгов, доходы компании, вероятно, будут стабильными в будущих отчетных периодах, поэтому адекватная оценка компании остается на уровне $95 за акцию.

Компания сейчас интересна для покупки, однако лично я пока остерегаюсь покупок в преддверии роста ставок и сокращения баланса ФРС. Хотя всё больше ИТ-компаний в США приближаются к интересным ценам.

🇺🇸 Надеюсь уже совсем скоро будет много интересных цен и идей по рынку США

Не является индивидуальной инвестиционной рекомендацией

#обзор #Micron #MU

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2027 715
Дата публикации текста: 2022/04/19

​#JNJ #отчет

❗️Компания Johnson & Johnson (NYSE: JNJ) сегодня объявила финансовые результаты за 1 квартал 2022 года.

🏥 Johnson & Johnson - американская корпорация, состоящая из 3 крупных отделов: потребительская и фармацевтическая продукция и медицинское оборудование. В состав входят более 250 дочерних компаний в более чем 60 странах. Продукция продаётся в более чем 175 странах. Компания основана в 1886 году, штаб-квартира в Нью-Джерси. Основатели: Роберт Вуд Джонсон, Джеймс Вуд Джонсон, Эдуард Мид Джонсон. Ключевые люди: Хоакин Дуато (председатель и генеральный директор), Пол Стоффелс (заместитель председателя исполнительного комитета и главный научный сотрудник). Количество сотрудников: 144 500 чел. Аудитор: PricewaterhouseCoopers LLP.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером JNJ. Акции входят в индексы DJIA, S&P 100, S&P 500. Капитализация компании 467,18 млрд. долл. После выхода отчетности акции падают почти на -0,34% в моменте на премаркете. Цена 1 акции: 177,07 долл.

👀 Посмотрим на итоги работы компании (по сравнению с 1 кварталом 2021 г.)

• Общий рост продаж на 5% до 23,4 млрд. долл. США при операционном росте на 7,7% и скорректированном операционном росте на 7,9% 📈

• Прибыль на акцию в размере 1,93 долл. США упала на -16,8%, а скорректированная прибыль на акцию в размере 2,67 долл. США увеличилась на 3,1% ❗️

• Компания сохраняет прогноз на 2022 год по скорректированной операционной прибыли на акцию и основным операционным продажам 🔥

• Продажи по регионам: в США продажи выросли на 2,7% до 11 414 млн. долл.; в остальном мире продажи выросли на 7,2% до 12 012 млн. долл. 💰

• Продажи по отделам: здоровье потребителей (продажи упали на -1,5% до 3 586 млн. долл.), фармацевтика (продажи выросли на 6,3% до 12 869 млн. долл.), медицинские устройства (продажи выросли на 5,9% до 6 971 млн. долл.) 🚀

🔥 Вывод: результаты компании за 1 квартал 2022 г. демонстрируют высокие показатели деятельности организации, несмотря на макроэкономические трудности. Выручка выросла. Продажи по регионам и отделам показали хорошую динамику. Финансовые прогнозы компании остались на таком же уровне. Акционеры должны быть уверены в будущем Johnson & Johnson, поскольку компания продолжает продвигать свой портфель инновационных препаратов.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2026 738
Дата публикации текста: 2022/04/19

​​⚡️Мосэнерго (MSNG) - обзор еще одного генератора энергии

▫️Капитализация: 66,4 млрд
▫️Выручка: 225,2 млрд
▫️EBITDA: 26,7 млрд  
▫️Чистая прибыль: 2,89 млрд 
▫️Net debt/EBITDA: 0,3
▫️P/E: 22,5
▫️fwd дивиденд 2022: 11%
▫️Fwd P/E 2022: 4,5

👉 Компания оперирует 15 ТЭЦ в Москве и Московской области. Всего на 5 из 15 объектах есть энергоблоки ПГУ. Это значит, что модернизациям и капексам конца пока не видно.

42,5% выручки компании формируется за счет теплогенерации
56% - за счет продаж электроэнергии

✅ Последний раз компания направляла на дивиденды 50% от чистой прибыли по РСБУ, если данная политика сохранится, то акционеров в будущем будут ждать относительно стабильные и высокие выплаты.

✅У компании, можно сказать, нет долга: Net debt/EBITDA = 0,3, чистый долг равен 7,5 млрд рублей. Даже при ставке в 20% годовых (максимальное значение КС ЦБ в марте 2021 года), расходы вырастут некритично.

✅Отпуск энергии у Мосэнерго растет рекордными темпами. За прошедший год показатель увеличился на 15%, до 62ТВач/ч. 

✅ Основной проблемой 2021-го года стал рост себестоимости топлива, за которым не успевали тарифы. Причем объекты компании работают на газе. С высокой долей вероятности тарифы на газ сильно вырастут ввиду рисков его избытка на внутреннем рынке.

Если тарифы проиндексируют хотя бы на 7%, а себестоимость топлива снизится, то компания сможет заработать около 15 млрд чистой прибыли в 2022м году, что предполагает FWD P/E 2022 около 4,5 и дает право рассчитывать на дивиденды около 11%.

Прибыль может быть больше, если тарифы вырастут на 10-12%.

❌Однако, эффект от индексации тарифов нельзя переоценивать, так как из-за инфляции расходы увеличатся. + У всего сектора будут проблемы с закупкой импортных комплектующих или вырастут издержки на их закупку, что ударит по прибыли.

❌У компании более 50% станций старше 50 лет, а некоторым объектам уже более 100 лет. Это приводит к большим капитальным затратам. CAPEX за 2021 год равен 22,7 млрд. Можно ожидать повышения до 25-27 млрд в текущем году. Это регулярно приводит к отрицательному FCF и мизерным дивидендам.

❌Компания в 2021 году большей частью вышла из программы ДПМ. Это привело к падению прибыли в 3,5 раза, с 8,05 до 2,89 млрд за год. Показывает реальную собственную способность компании генерировать прибыль и будущее прочих генерирующих брендов.

Вывод:
Как и все компании сектора, Мосэнерго имеет относительно стабильный спрос на свои услуги, что делает компанию относительно защитным активом, однако потенциальные издержки и рост CAPEX ставят под угрозу адекватные дивиденды. Также, довольно сложно прогнозировать будущую доходность компании.

📈 Адекватная цена акций данной компании примерно 1,5 рубля.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Мосэнерго #MSNG

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →