TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2026 · Back to latest

Older Posts 20 shown
Post #2025 797
Дата публикации текста: 2022/04/18

​#BankOfAmerica #отчет

❗️Финансовый холдинг Bank Of America представил отчет за 1 квартал 2022 года.

🏦 Bank Of America - глобальный финансовый конгломерат. Занимает 2 место в США по банковской деятельности и суммарной стоимости активов. Штаб-квартира корпоративного бизнеса располагается в штате Северная Каролина, а штаб-квартира инвестиционного подразделения располагается в штате Нью-Йорк. Известна по своим качественным финансовым (и не только) услугам юридическим и частным лицам. Компания основана в 1998 году Амадео Джаннини и Хью Макколлом. Ключевые фигуры: Брайан Мойнихен (председатель и CEO), Энн Финукейн (вице-председатель), Брюс Томпсон (вице-председатель). Количество сотрудников более 200 000 человек. Подразделения: BofA Securities, Merrill, Bank of America Private Bank.

👌Входит в четвёрку крупнейших банков США, наряду с Citigroup, Wells Fargo и JPMorgan Chase. В 2008 году Bank of America поглотил инвестиционный банк Merrill Lynch. Обслуживает клиентов более чем в 40 странах мира. 🌎

📈 Компания входит в индексы S&P 100, S&P 500, NYSE. Акции компании торгуются на Нью-Йоркской фондовой (NYSE) бирже под тикером BAC. Капитализация компании 303 млрд. долл. После выхода отчетности акции растут на +0,08% в моменте на премаркете. Цена 1 акции: 37,57 долл.

👀 Посмотрим на итоги работы компании:

• Чистая прибыль 7,1 млрд. долл., или 0,80 долл. разводненной прибыли на акцию 💰

• Доход до налогообложения снизился на 14% до 7,9 млрд. долл. США 📉

• Выручка за вычетом процентных расходов увеличилась на 2% до 23,2 млрд. долл. США 📈
– Чистый процентный доход увеличился на 1,4 млрд. долл. США, или на 13%, до 11,6 млрд. долл. США, что обусловлено сильным ростом объема депозитов и инвестированием избыточной ликвидности, ростом объемов кредитов и выгодами от более высоких долгосрочных процентных ставок ⚡️
– Непроцентный доход снизился на 968 млн. долл. США, или на 8%, до 11,7 млрд. долл. США, в основном за счет снижения доходов от инвестиционно-банковских услуг ❗️

• Резерв на покрытие убытков по кредитам в размере 30 млн. долл. США увеличился на 1,9 млрд. долл. США 📈

• Непроцентные расходы снизились на 1% до 15,3 млрд. долл. США 📉

• Средний объем депозита увеличился на 240 млрд. долл. США, или на 13%, до общего количества в 2,0 трлн. долл. США 🚀

• Ликвидность выросла на 106 млрд. долл. США, или на 11%, до 1,1 трлн. долл. США 🔥

• Компания вернула акционерам 4,4 млрд. долл. США за счет дивидендов по обыкновенным акциям и выкупа акций 💰

❗️Вывод: финансовая группа добилась хороших результатов в 1 квартале 2022 г., заработав 7,1 млрд. долл. США, продолжив динамику рекордной чистой прибыли в 2021 году. Операционный денежный поток растет третий квартал подряд. Компания увеличила размер кредитов на 70 млрд. долл. и объем депозитов на 240 млрд. долл. Компания вернула акционерам почти 4,5 млрд. долл.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2024 826
Дата публикации текста: 2022/04/18

​​⚡️ ОГК-2 (OGKB) - обзор компании и перспективы на ближайший год

▫️Капитализация: 43,7 млрд
▫️Выручка: 141,6 млрд
▫️EBITDA: 29,5 млрд  
▫️Чистая прибыль: 4,44 млрд 
▫️P/E: 10
▫️fwd дивиденд 2021: 5%
▫️Fwd P/E 2022: 4
▫️fwd дивиденд 2022: 12,5%

⚠️ Сразу отмечу, что у всех подобных компаний в ближайшее время произойдет рост себестоимости из-за проблем с поставками импортных комплектующих. более того, сектор энергогенерации является слабо предсказуемым в плане доходов.

👉Потребляемое топливо:
Газ - примерно 2/3
Уголь - примерно 1/3

👉 Компания занимается генерацией и продажей тепловой энергии, электроэнергии и мощности. Основные операционные сегменты (в % от выручки):
- Сургутская ГРЭС-1: 16,4%
- Новочеркасская ГРЭС: 14,4%
- Киришская ГРЭС: 14,1%
- Троицкая ГРЭС: 11,4%
- Ставропольская ГРЭС: 11,3%
- Рязанская ГРЭС: 9,8%
- Серовская ГЭС: 6,4%
- Прочее: 15%

Диверсификация по выручке довольно хорошая, а вот операционная маржа по каждому сегменту существенно колеблется и зависит от ряда факторов, которые достаточно проблематично предсказывать.

✅В отличии от конкурентов, у ОГК-2 - наименьшее выбытие станций из программы ДПМ. Большинство станций все еще участвуют в программе и выбывают после 2024 года. Потом можно ждать существенного падения прибыли и див. выплат.

✅У компании растет вырабатываемая мощность за счет ввода новых установок. За прошлый год выпуск энергии из сети вырос на 13%, до 46,7 млрд КВАт/час. 

✅ Компания платит 50% прибыли по МСФО в виде дивидендов, однако предполагает форвардную выплату на 2021й год не более 5%.

✅ У компании комфортный уровень долговой нагрузки, если смотреть на чистый долг/ebitda = 1,25.

❌ Прибыль компании в 2021м году относительно 2020 существенно снизилась из-за обесценения основных средств на дополнительные 16,3 млрд рублей и роста цен на топливо на 15,3 млрд рублей.

Цены на уголь в 1кв2022 продолжили рост, уже видно, что это может привести к росту себестоимости минимум 5 млрд рублей в 2022м году.

👆 Если учесть, что первая статья расходов - разовая, то прибыль компании с учетом корректировки составила бы около 21 млрд рублей. Что предполагало бы P/E 2021 около 2 и дивиденды в размере 25%.

Вывод:
Компания работает в защитном секторе со стабильным спросом. Ключевые риски - рост цен на уголь (угольные ГРЭС - это 1/3 выручки) и проблемы с поставкой иностранных комплектующих. Эти факторы могут в 2022м году снизить потенциальную прибыль на 10 млрд рублей, что предполагает FWD P/E 2022 около 4 и дивиденды за 2022й год около 12,5%, что нормально в текущей ситуации для относительно стабильного бизнеса.

📈 Компания оценена вполне справедливо. Адекватная цена 0,40 р за акцию.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ОГК2 #OGKB

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2023 1.06K
Дата публикации текста: 2022/04/16

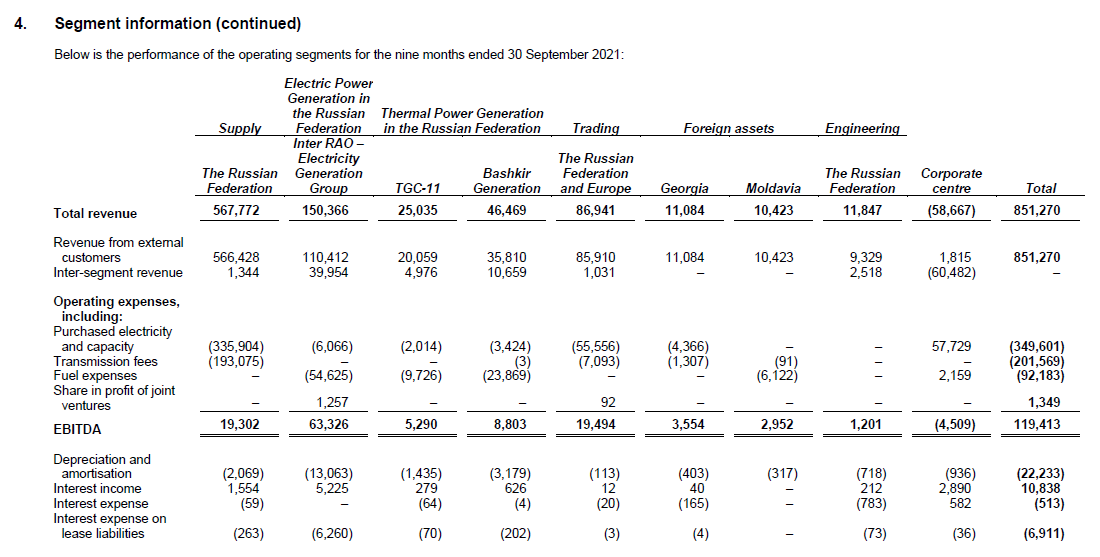
​​⚡  ИнтерРАО (IRAO) - краткий обзор последнего отчета и актуальный взгляд

Предыдущий обзор компании делал здесь: https://t.me/taurenin/141

▫️ Капитализация: 266 млрд р
▫️ Выручка TTM: 1126 млрд р
▫️ fwd Прибыль 2021: 98,5 млрд р
▫️ Fwd P/E 2022: 3
▫️ P/B: 0,4
▫️ Дивиденды 2021: 9,3%

✅ Компания с 2016 года стабильно выплачивает дивиденды в размере 25% от прибыли по МСФО. Пока за 2021й год отчета по МСФО нет, однако судя по объявленным дивидендам в размере 0,23658 р на акцию - компания заработала примерно 0,94 рубля на 1 акцию, что предполагает P/E 2021 = 2,7.

✅ У компании в отчете МСФО за 9м2021 года отражалась чистая денежная позиция в размере около 300 млрд рублей (т.е. больше, чем стоит сама компания).

✅ Чистая финансовая подушка компании размером около 300 млрд р находится на депозитах в банках преимущественно длительностью 3-12 месяцев.

Учитывая рост ставки ЦБ РФ - компания может существенно нарастить процентные доходы с 11,7 млрд р за 9м2021 составили до 25 млрд р за 2022й год. Также, есть довольно высокая вероятность того, что компания все-таки начнет приобретение активов на данные средства.

❌ Иностранные активы компании генерируют всего несколько % выручки компании, что создает устойчивость компании к санкциям.

Однако нет детализации по сегменту энерготрейдинга, который затрагивает российский и европейский рынки. Если существенная доля выручки данного сегмента все-таки приходится на зарубежные страны, то под ударом может оказаться до 10% выручки компании и 20% EBITDA

❌ У компании на балансе 64,4 млрд рублей нематериальных активов, которые могут обесцениться в любой момент, а риски этого сейчас высокие из-за ситуации.

Если списание произойдет, то оно заберет 2/3 прибыли компании - это может быть формальным поводом выплатить мизерные дивиденды.

❌ Причины роста себестоимости, которые описывались в предыдущем обзоре, усугубились. Теперь у компании будут расти издержки еще и из-за удорожания иностранных комплектующих.

Вывод:
Перспектив роста у бизнеса компании было мало, теперь их практически нет. Однако, за счет финансовой подушки компания выглядит стабильной.

📈 Учитывая возможные потери, адекватная оценка компании находится на уровне 3,5-3,6 рублей за акцию, поэтому от текущей цены есть хороший апсайд. Это еще одна из компаний, которую я покупал 24 февраля.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ИнтерРАО #IRAO

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2022 1.03K
Дата публикации текста: 2022/04/15

​#C #отчет

❗️ Финансовая корпорация Citigroup представила финансовый отчет за 1 квартал 2022 года и ключевые метрики.

💰Citigroup - одна из крупнейших американских финансовых корпораций со штаб квартирой в Нью-Йорке. Основой конгломерата является Citibank, основанный в 1812 году. Компания образовалась 7 апреля 1998 года в результате слияния Citicorp и Travelers Group. Основатели: Сэнфорд И. «Сэнди» Вейлл (Travelers Group) и Самуэль Осгуд (Citicorp). Ключевые люди: Джон Дуган (Председатель), Джейн Фрейзер (CEO и Президент). Входит в «большую четвёрку» банков США, наряду с Bank of America, JPMorgan Chase и Wells Fargo. Citigroup - первичный дилер ценных бумаг казначейства США. С 2011 года входит в число глобально системно значимых банков. В корпорацию входят десятки подразделений. Число сотрудников: более 210 000 чел.

📈 Компания входит в индексы S&P 100, S&P 500, NYSE. Акции компании торгуются на Нью-Йоркской фондовой (NYSE) бирже под тикером С. Капитализация компании 100 млрд. долл. Цена 1 акции: 51 долл.

⚡️Посмотрим на итоги работы компании:

• Выручка Citigroup в размере 19,2 млрд. долл. в 1 квартале 2022 года снизилась на 2%. 📉

• Чистая прибыль Citigroup в размере 4,3 млрд. долл. в 1 квартале 2022 года упала на 46% по сравнению с предыдущим годом, что обусловлено более высокой стоимостью кредитов, высокими затратами и снижением выручки. ❗️

• Прибыль на акцию в размере 2,02 долл. США снизилась на 44% по сравнению с предыдущим годом, что отражает более низкую чистую прибыль, частично компенсированную снижением количества акций в обращении на 6%. 👎

• Компания вернула акционерам 4 млрд. долл. в 1 квартале 2022.💰

• Операционные расходы Citigroup в размере 13,2 млрд. долл. в 1 квартале 2022 года увеличились на 15%.❗️

• Стоимость кредита Citigroup составила 755 млн. долл. в 1 квартале 2022 года по сравнению с -2,1 млрд. долл. в предыдущем периоде. 💸

• Общий резерв Citigroup на покрытие кредитных убытков на конец квартала составил 15,4 млрд. долл. США.💰

• Кредиты Citigroup на конец отчетного периода составили 660 млрд. долл., что на 1% меньше, чем в предыдущем году. 💸

• Депозиты Citigroup на конец отчетного периода составили 1,3 трлн. долл., увеличившись на 3%. 📈

• Балансовая стоимость Citigroup на акцию в размере 92,03 долл. США - рост на 4% 📈

🔥 Вывод: нельзя назвать итоги квартала хорошими. Выручка, чистая прибыль и прибыль на акцию упали по сравнению с аналогичным периодом прошлого года. Также на ключевые показатели повлияло увеличение затрат, связанных со всей мировой геополитической обстановкой. Однако выросли депозиты, а также инвесторы получили обратно приличную сумму в 4 млрд. долл. Отдел торговых решений принес высокую выручку, на 18% больше чем в 2021г. Текущая мировая ситуация продолжит влиять на акции финансовых учреждений по всему миру.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2021 847
Дата публикации текста: 2022/04/15

​​#ИнвестИдеи #РазборКомпании
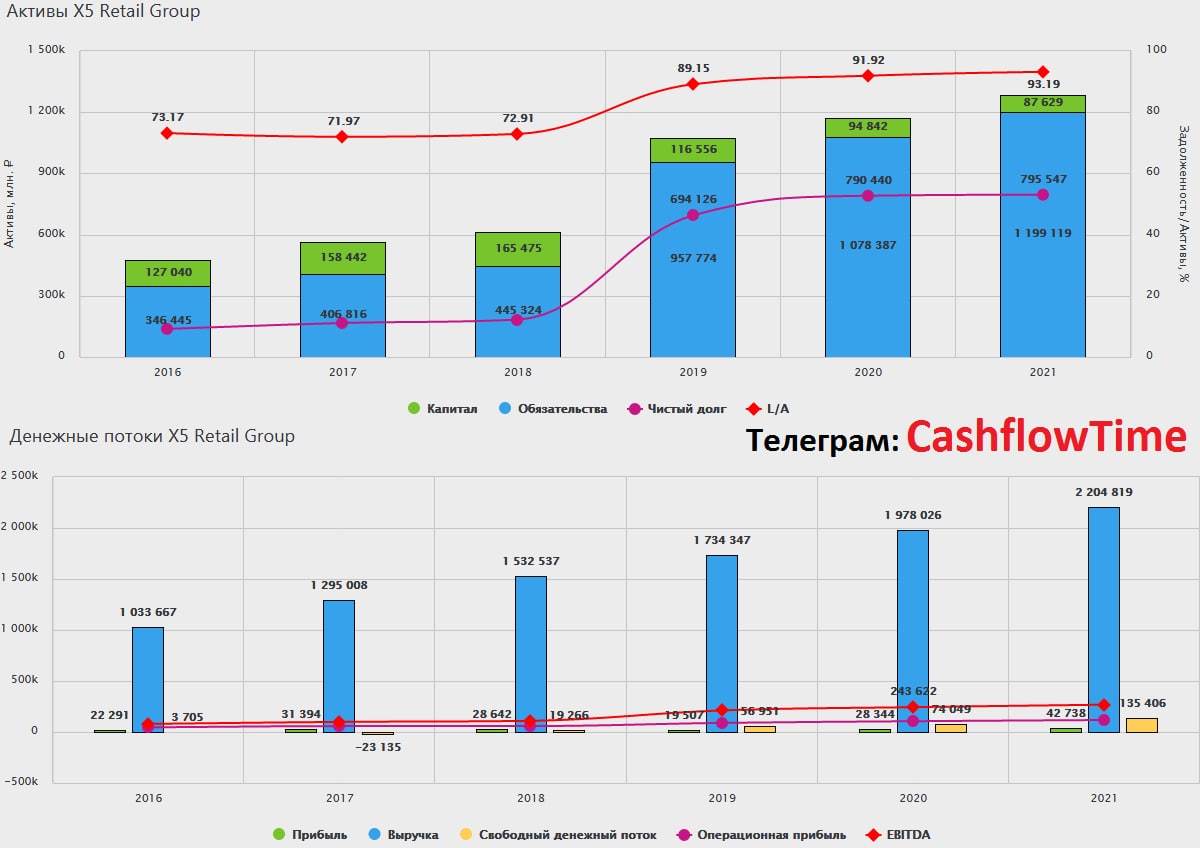
⚡️Разбираем представителя продуктового ритейла - X5 Group.

❗️Как и в случае с компанией Магнит, продукты - это последнее от чего отказываются потребители в сложной экономической ситуации.

✅ Плюсы компании:
✔️X5 Group - лидер продуктового ритейла России. Занимает 13% рынка. Компания работает на внутреннем рынке. Подавляющее большинство товаров российского производства.
✔️Компания сегментирует сеть своих торговых точек (Пятерочка - 81% выручки, Перекресток - 15%). Компания развивает сеть дискаунтеров Чижик. X5 переформатирует и расширяет свою торговую сеть.
✔️Компания активно развивает онлайн каналы продаж, развитие которых ускорилось во время пандемии (онлайн гипермаркет Впрок).

🔻 Минусы:
➖ Компания зарегистрирована в Нидерландах. Могут возникнуть временные юридические сложности по переводу компании в российскую юрисдикцию.
➖ Снижающиеся доходы населения отразятся на финансовых показателях компании.
➖ Государственное регулирование цен на социально-значимые товары.
➖ Растущая инфляция и закупочные цены у поставщиков на продукты и другие товары.
➖ Отказ от выплаты дивидендов.

❗️С точки зрения устойчивости портфеля, компании продовольственного ритейла выглядят защищёнными. Спрос и востребованность продуктов питания не вызывают сомнений. Хотя рассчитывать на среднесрочный рост проблематично. Мы рекомендуем присмотреться к компании только после перерегистрации на территории России.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Кто держит акции X5 Group или Магнит? Что думаете по продуктовому ритейлу?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2020 793
Дата публикации текста: 2022/04/15

​​🚂Union Pacific (UNP) - обзор инвестиции в железнодорожный транспорт

▫️Капитализация: 155,6B
▫️Выручка TTM: 21,8 B
▫️EBITDA TTM: 11,5 B 
▫️Чистая прибыль TTM: 6,5 B
▫️Net debt/EBITDA: 4
▫️P/E: 24 (fwd P/E 2022: 35)
▫️fwd дивиденд 2022: 2%

👉Union Pacific Corporation - железнодорожная холдинговая компания. Она была зарегистрирована в Юте в 1969 году, ее штаб-квартира находится в Омахе, штат Небраска. 

👉Типы перевозимых брендом грузов:
▫️Сельскохозяйственная продукция - 33%
▫️Промышленная продукция - 36%
▫️Премиальные перевозки(автомобили и прочее) - 31%

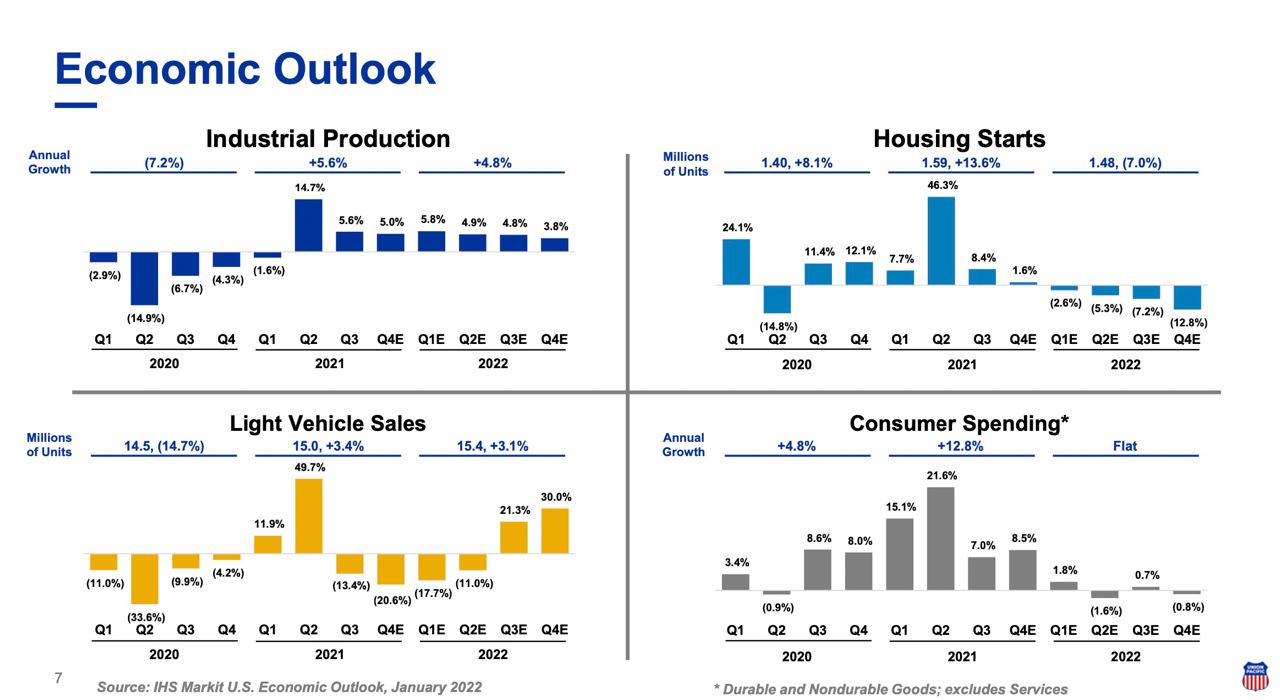
✅Компания самостоятельно регулирует тарифы на перевозку и привязывает их к инфляционным изменениям. Так, выручка за 2021 год выросла на 11%, при росте объема перевозок на 3% г/г. Такой рост выручки связан с привязкой тарифа к ИПЦ, который достиг отметки в 7% за прошлый год.

✅Прибыль Union Pacific г/г выросла на 26%, достигнув уровня в $6,5B. Чистая рентабельность бренда составляет 30%, операционная маржа 43%, а ROE 45%. По этим показателям фирма заметно опережает своих конкурентов, по этой причине компания торгуется с таким высоким коэффициентом P/S>7.

✅У бренда хорошая диверсификация бизнеса по видам перевозимой продукции, что делает ее устойчивой к экономическим колебаниям. Опасения вызывает лишь доля премиальной продукции (31 % от выручки 2021 года), которая может сокращаться в периоды высокой инфляции и роста ставок. С другой стороны, именно этот сегмент является основным источником для роста в период восстановления экономики. 

✅Компания стабильно платит дивиденды и регулярно повышает их. За прошлый год Union Pacific дважды наращивала выплаты, по итогам первого и третьего кварталов. На сегодня ежеквартальная выплата составляет 1,18$ на акцию, с доходностью 1,9% годовых.

✅Компания уверенно наращивает свою долю на рынке грузовых перевозок в Америке. За последние 2 года доля на рынке выросла на 400 б.п, достигнув 32% от всего объема. Важно, что при этом сам рынок сильно просел из-за пандемии, и по сей день объем перевозок грузов в США на 13% ниже, чем в 2019 году. 

✅ Ключевой актив компании - железные дороги протяженностью почти 52000 миль и составы. Компания уже давно достигла того состояния, когда строительство новых путей практически не осуществляется, поэтому ключевые расходы - это обслуживание и амортизация активов.

❌У бренда немалый долг. За год общий долг компании вырос на 9%, достигнув 49,4B. Net debt/EBITDA = 4, что существенно, учитывая рост ставок в долларах и удорожание обслуживания долга. В среднесрочной перспективе % расходы компании могут вырасти на 2 или даже $3 млрд, что при прочих равных снизит прибыль до $4 млрд (FWD P/E 2022-2023 около 40).

❌Сейчас над рынком перевозок вновь нависла угроза из-за геополитической ситуации в восточной Европе. Уже сейчас многие бренды заявляют о новых трудностях с перевозкой товаров. Потенциально, это может помешать восстановлению рынка в Америке и замедлить рост компании. 

❌Рост инфляции и повышение ставок приведут к снижению потребления в США - еще один негативный фактор для будущего роста железнодорожных компаний. 

Вывод: 
Union Pacific - интересная компания, со стабильными финансовыми потоками и интересным ценообразованием.

📉Однако, драйверов роста у данного бизнеса (кроме повышения цен) практически нет, что ставит под сомнение настолько высокую оценку по P/E 24 и FWD P/E 2022 около 35.

Не является индивидуальной инвестиционной рекомендацией

#обзор #UNP #UnionPacific

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2019 702
Дата публикации текста: 2022/04/14

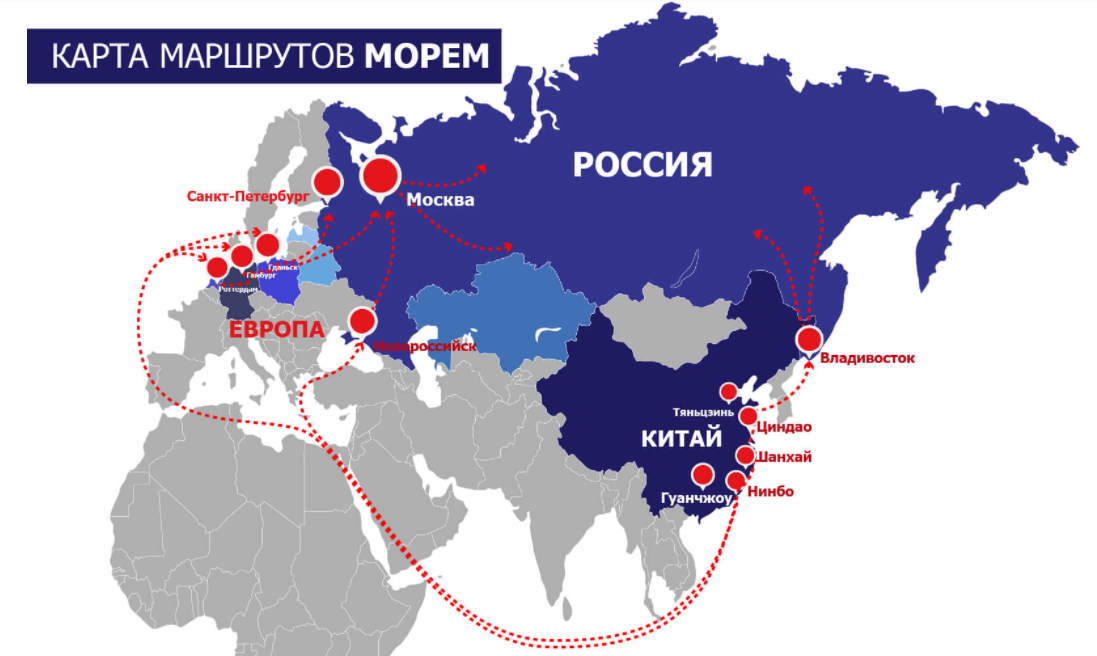
​​🚢 ДВМП (FESH) - обзор отчета за 2021й и освежим взгляд на компанию

▫️ Капитализация: 106,4 млрд р
▫️ Выручка TTM: 113,7 млрд р
▫️ Прибыль TTM: 37,8 млрд р
▫️ P/E fwd 2022: 2
▫️ P/B: 2

👉 Сегментация бизнеса по итогам 2021 года:

- Морские перевозки (в основном в контейнеровозах и судах для навалочных грузов) - 84% от выручки 
- Услуги порта (погрузка/разгрузка, хранение и т.д.) - 14,9% от выручки
- Железнодорожные перевозки и вспомогательные услуги формируют незначительную долю выручки

👉 88% прибыли компании формирует именно сегмент морских перевозок. Что говорит о высокой степени зависимости компании от цен на рынке морских перевозок.

Перевозки компании связывают в основном КИТАЙ-ДАЛЬНИЙ ВОСТОК - ЯПОНИЮ. Сегментацию по направлениям перевозки компания не уточняет, но судя по регулярным маршрутам компании, опубликованным на сайте компании и комментариям в отчете МСФО - импорт из Китая занимает наибольшую долю в выручке.

⚠️ Нужно иметь ввиду, что рост товарооборота с Китаем частично нивелируется падением товарооборота с той же Японией.

✅ Компания владеет 95% долей Владивостокского морского торгового порта. В 2022 ожидается рост объема перевалки контейнеров на 1,3% г/г - это при сохранении загрузки порта на 95%. Т.е. резко нарастить объемы перевалки вряд ли удастся, однако это может вызвать дальнейший рост цен на услуги компании при сохранении издержек на уровне инфляции.

✅ Товарооборот России и Китая с января по март вырос на 28,7% г/г - это положительный момент для компании, а также для операторов железнодорожных перевозок. Учитывая прогнозы компании, можно сделать вывод, что быстро удовлетворить спрос на перевозки не удастся, поэтому цены на Ж/Д и Морские перевозки российских компаний будут высокими еще относительно длительный промежуток времени.

Часть объема на себя будет брать и Новороссийский порт, однако он все-равно больше ориентирован на наливные грузы.

✅ Если учесть то, что рост спроса заставит цены на услуги вырасти еще на 25-30%, компания сможет заработать более 50 млрд р за 2022й год. Это предполагает FWD P/E 2022 около 2.

✅Рабинович, который в ноябре 2020 года приобрел 17,4% транспортной группы FESCO у американской TPG Capital, увеличил свою долю в компании до 26,529%. Это говорит об интересе инвесторов к компании.

❌Учитывая то, что у РФ импорт стал более зависим от Китая - возможны ограничения правительством цен на перевозки и услуги порта. Хотя, пока за это речи не шло.

❌Ключевой проблемой компании является отсутствие байбэков и дивидендов, хотя при соотношении net debt/Ebitda меньше 0,5 их платить ничего не мешает.

Вывод
С момента предыдущего обзора, который делался в октябре 2021 https://t.me/taurenin/205 мое мнение о компании не поменялось.

Адекватная цена акций данной компании около 45 рублей, НО если будут хоть какие-то намёки на дивиденды.

Не является индивидуальной инвестиционной рекомендацией

#обзор #FESH #ДВМП

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2018 612
Дата публикации текста: 2022/04/14

​#GS #отчет

❗️14 апреля 2022 года финансовая группа Goldman Sachs сообщила о финансовых результатах за 1 квартал 2022 финансового года, который закончился 31 марта 2022.

🏦 Goldman Sachs - один из крупнейших в мире финансовых конгломератов с отделениями по всему миру. Занимается инвестиционным банкингом, торговлей ценными бумагами, инвестиционным менеджментом и другими финансовыми услугами, прежде всего, с институциональными клиентами. Основан в 1869 году, штаб-квартира находится в Нью-Йорке, Нижний Манхеттен. С 2011 года входит в число глобально системно значимых банков.

✔️ Основатели: Маркус Голдман и Сэмюэл Сакс. Ключевые люди: Ллойд Бланкфейн (Старший Председатель), Дэвид М. Соломон (Председатель и CEO), Джон Э. Уолдрон (Президент и COO). Число сотрудников: более 43 900 человек. Дочерние компании: Marcus by Goldman Sachs, Goldman Sachs Personal Financial Management, Goldman Sachs Capital Partners, Goldman Sachs Ayco Personal Financial Management и др.

🔔 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером GS. Акции входят в индексы: DJIA, S&P 100, S&P 500. Кредитные рейтинги банка: Standard & Poor's - BBB+; Moody's - A3; Fitch Ratings - A; Капитализация компании 108,8 млрд. долл. После выхода отчетности акции почти не меняются в цене во время основных торгов. Текущая цена 1 акции: 322,35 долл.

❗️Посмотрим на итоги работы компании:

• В течение квартала компания оказывала поддержку клиентам в условиях изменяющейся макроэкономической среды и получила высокую квартальную чистую выручку в размере 12,93 млрд. долл. США, чистую прибыль в размере 3,94 млрд. долл. США и разводненную прибыль на акцию в размере 10,76 долл. США. 💰

• Инвестиционно-банковские услуги принесли ежеквартальную чистую выручку в размере 2,41 млрд. долл. США, включая высокие чистые доходы от финансового консультирования. Компания заняла первое место в мире по количеству объявленных и завершенных слияний и поглощений, а также по размещению акций с начала года. ⚡️

• Чистая выручка отдела глобальных рынков за квартал составила 7,87 млрд. долл. США, что отражает высокие показатели в области акций и инструментов с фиксированным доходом, валютой и товарами, включая рекордные чистые доходы в данном сегменте. 🚀

• Подразделение по управлению состоянием принесло рекордную чистую выручку за квартал в размере 2,10 млрд. долл. США, что отражает рост компании как в сфере управления активами, так и в банковском обслуживании клиентов. 🔥

• Активы всей компании составили 2,39 трлн. долл. США ⚡️

• Балансовая стоимость 1 обыкновенной акции увеличилась на 3,1% в течение квартала до 293,31 долл. США. 📈

✔️ Итог: это был неспокойный квартал в геополитическом плане. Быстро меняющаяся рыночная среда оказала значительное влияние на активность клиентов, поскольку на первый план вышла глубокая работа с рисками, а выход новых компаний на биржу практически прекратился. Несмотря на все события, результаты финансовой группы за квартал показывают, что все стратегические цели были выполнены. Рекордные выручки по отделам и чистые прибыли - подтверждение данным словам.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2017 676
Дата публикации текста: 2022/04/14

​#WellsFargo #отчет

⚡️В США стартовал новый сезон отчетностей! Следующий банк - это Wells Fargo!

🏦 Wells Fargo - 1 из крупнейших финансовых конгломератов в мире. 1 из лидеров по рыночной капитализации банков. Штаб квартира располагается в США, Сан-Франциско (Калифорния); операционный офис в Нью-Йорке. Компания работает и с физ. лицами, и с юр. лицами. Оказывает банковские, страховые, инвестиционные и другие финансовые услуги. Компания основана в 1852 году, что делает её 1 из самых старейших. Основатели: Генри Уэллс и Уильям Фарго. Ключевые фигуры: Стивен Блэк (Председатель) и Чарльз Шарф (Президент и CEO). Количество сотрудников более 268 000 человек. Компания оказывает основные услуги в США, Канаде и Пуэрто-Рико. Дочерние компании: Wells Fargo Advisors, Wells Fargo Bank, N.A., Wells Fargo Rail, Wells Fargo Securities, GreyHound Transport.

🚨Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером WFC. Акции компании входят в индексы NYSE, S&P 100, S&P 500, Russell 1000. Капитализация компании 184,53 млрд. долл. После выхода отчетности акции падают почти на -4% перед открытием торгов 📉. Цена 1 акции: 46,64 долл.

❗️Посмотрим на результаты компании (все сравнения с 1 кварталом 2021 г.):

• ROE (доходность акционерного капитала в %) 8,4%, ROTCE (банковский показатель рентабельности капитала) 10% ⚡️

• Чистая прибыль 3,671 млрд. долл. (падение с 4,636 млрд. долл.), 0,88 долл. прибыль на акцию (падение с 1,02 долл.) 📉

• Выручка упала на 5% и составила 17,592 млрд. долл. 📉

• Размер кредитов вырос на 3% до 898 млрд. долл. 📈

• Размер депозитов 1,464 трлн. долл. Рост на 5%. 📈

• Дивиденды выросли до 25 центов на 1 обыкновенную акцию 🚀

• Выкуплено 110,1 млн. обыкновенных акций на сумму 6,0 млрд. долл. США в первом квартале 2022 года💰

❗️Как результат: удовлетворительные результаты банка в 1 квартале 2022 г. отражают продолжающееся восстановление экономики и прогресс, достигнутый банком в реализации стратегических приоритетов. По отчету заметен широкомасштабный рост объема кредитов, как потребительских, так и коммерческих. Резерв на кредитные убытки снизился на 1,1 млрд. долл. США. Акционеры были довольны выкупом обыкновенных акций на сумму 6 млрд. долл. и увеличением квартального дивиденда по обыкновенным акциям до 25 центов на акцию.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2015 720
Дата публикации текста: 2022/04/14

​​☎️ МГТС(MGTSP, MGTS) - обзор оператора проводной связи

▫️Капитализация: 144 млрд
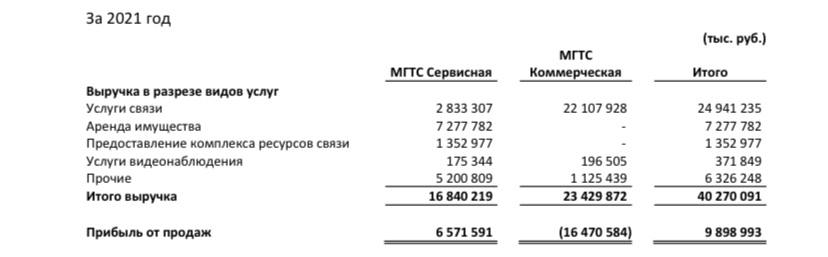
▫️Выручка 2021: 41,1 млрд
▫️EBITDA 2021: 24,5 млрд  
▫️Чистая прибыль 2021: 15,1 млрд 
▫️P/E: 9,5
▫️Fwd P/E 2022: 12
fwd дивиденды на преф (если выплатят): 11,6%

👉«Московская городская телефонная сеть» предоставляет услуги широкополосного доступа в Интернет, цифрового телевидения, мобильной связи, местной телефонной связи, видеонаблюдения, охранной сигнализации и другие на территории Москвы и Московской области.

👉Сегменты выручки компании:
▫️ Обслуживание физических лиц: 42%
▫️ Обслуживание корпоративных клиентов: 58%

👉Важно, что 10% выручки компания получает от материнской компании «МТС».

👉Основные услуги компании:
▫️ Стационарная телефония - 29%
▫️ Договора аренды - 27%
▫️ Широкополосный интернет - 17%
▫️ Передача данных - 6%
▫️ Мобильная связь - 5%
▫️ Телевидение - 3%
▫️ Прочее - 9%

✅Не смотря на сохранение выручки на прежнем уровне (-0,1% г/г), у компании сильно выросла операционная прибыль (на 8,7% г/г) и чистая прибыль (на 17% г/г) за счет финансовых доходов, которые увеличились на 33% за год из-за роста ставок.

✅ У компании отрицательный чистый долг, а чистая денежная позиция в виде финансовых вложений на сумму 51,3 млрд р передана в займ материнской компании МТС. Условия займа: ставка ЦБ РФ +0,15%.

Учитывая рост ставок в 2022м году - процентные доходы компании должны вырасти на 2,5-3 миллиарда рублей.

✅По префам выплачивается фиксированный дивиденд, равный 10% прибыли по РСБУ (обычно платят больше) и не менее дивидендов по обыкновенным акциям.

Однако, компания без объективных на то причин не платит дивиденды акционерам последние 2 года, если за 2021й или со следующего года решат производить выплаты, то их размер составит около 100 рублей на преф, что не очень много при текущей цене 860 рублей за акцию (с учетом нестабильности выплат).

❌29% выручки идет от фиксированной связи, тарифы на которую регламентированы государством. На сегодня рассматривается повышение тарифов на 2,6%, что слишком мало, при учете инфляции в 16% г/г.

❌За год на 10% просели доходы от широкополосного доступа в интернет (17% доходов). Это негативный знак, связанный со слабыми конкурентными преимуществами предложений компании. На интернет компания может самостоятельно регулировать тарифы. Потеря абонентской базы приведет к сокращению доли доходов от сегмента.

❌Компания с начала коронакризиса отказалась от выплаты дивидендов за 2019 год. Из-за этого уже 3й год акционеры не получают выплат. В текущем кризисе возобновления дивидендов может не быть.

Вывод:
МГТС - компания с жестко регламентируемыми доходами и сокращением статей, в которых она сама может регулировать тарифы. На сегодня финансовая стабильность бизнеса обеспечена запасом ликвидности и выдаваемыми займами.

📊Инвестиция может быть интересна только в префы компании и только если Вы верите в стабильные дивиденды будущих периодов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #МГТС #MGTS

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2014 700
Дата публикации текста: 2022/04/14

📝 Инвестидея: Invesco

Invesco Ltd. (IVZ) – американская компания по управлению инвестициями, одна из крупнейших в мире. По результатам 2021 года и текущим показателям компания выглядит недооцененной. Ее экспансия на рынке КНР в краткосрочной перспективе создает значительное конкурентное преимущество, но в долгосрочной может нанести ущерб финансовому положению компании. Но обо всем по порядку.

📌 Бизнес-модель
IVZ – публично торгуемая компания, обслуживающая различные типы клиентов. В компании работает более 8000 сотрудников в 51 филиале по всему миру, 13 из них – в Азиатско-Тихоокеанском регионе. Из четырех направлений деятельности львиную долю дохода обеспечивают комиссионные за управление инвестициями (74% по результатам 2021 года), затем – комиссионные за обслуживание и распределение (20%), а небольшую долю – вознаграждение за результаты деятельности (3%) и другие доходы (3%).

📌 Результаты четвертого квартала 2021 года
IVZ хорошо отчиталась за последний период. Чистые долгосрочные потоки компании выросли на 27,6% год к году (г/г), но снизились на 6% по сравнению с третьим кварталом. Объем активов под управлением (АПУ) вырос г/г и по сравнению с предыдущим кварталом, достигнув $1,6 трлн. Операционная маржа IVZ осталась на высоком уровне (42%), а прибыль на акцию на 13% превзошла прогноз: $0,86 вместо $0,76. Причем за последние семь лет IVZ превзошла прогнозную прибыль на акцию в 65% случаев.

Компания объявит результаты первого квартала 26 апреля 2022 года, до открытия рынка. Однако предварительные данные по объему АПУ за первые месяцы указывают на возможное снижение результатов за квартал.

📌 Оценка
Прогнозный P/E составляет 7.52, что лучше среднего показателя по отрасли и примерно на 17% лучше, чем в среднем за 5 лет. Другие мультипликаторы также указывают на недооцененность: EV/EBITDA лучше медианы сектора на 30%, P/S – на 40%. Аналогичная тенденция наблюдается при анализе дивдоходности. Кроме того, компания имеет достойные показатели рентабельности капитала, активов и инвестиций.

➖ Риски
В долгосрочной перспективе для IVZ просматривается два основных риска. Первый связан с переходом к пассивным инвестиционным инструментам. Ожидается, что внутренние пассивные инвестиции обгонят активно управляемые фонды уже к 2026 году. Более высокие комиссионные IVZ получает на активно управляемых счетах акций, сбалансированных счетах, счетах недвижимости и других альтернативных активах. Более низкие – на счетах с фиксированным доходом и на некоторых продуктах с пассивным управлением.

Другой риск связан с ростом IVZ в Азиатско-Тихоокеанском регионе, особенно в Китае. За два года АПУ компании в этом регионе почти удвоились, достигнув 15% от общего портфеля IVZ. Если тенденция сохранится к 2025 году, доля региона вырастет до 25%. В краткосрочной перспективе это может стать значительным преимуществом перед конкурентами, однако жесткость регулирования рынка китайскими властями создает высокий риск потерь. Особенно с учетом такой значительной доли портфеля в данном регионе.

📌 Дивиденды
Прогнозная дивидендная доходность IVZ составляет 3,14%. Компания 13 лет непрерывно выплачивает дивиденды, а десять лет до вспышки COVID-19 последовательно их повышала. В прошлом году дивиденды IVZ выросли почти на 10%, что говорит о вероятном продолжении роста выплат, как до пандемии.

Текущий коэффициент выплат на уровне 25% является безопасным и устойчивым в долгосрочной перспективе. Ожидается, что руководство объявит о новых дивидендах в конце апреля. По оценке аналитиков, рост дивидендов в этом году может составить 4,4%, что соответствует $0,1775 на акцию в квартал, вместо текущих $0,17.

📌 Выводы
АПУ компании в январе и феврале суммарно снизились на 5%, однако последний годовой отчет вышел хорошим. Сильные показатели IVZ дополняются невысокой оценкой, а также привлекательной дивидендной доходностью с ожидаемым повышением выплат в апреле.

Кроме того, компания обладает серьезным потенциалом роста в Азиатско-Тихоокеанско...окончание текста по ссылке->

Источник: t.me/divrentier/937
Post #2013 728
Дата публикации текста: 2022/04/14

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Полюс (PLZL) - один из мировых лидеров по добыче золота.

✅ Плюсы компании:
✔️ Экспортная выручка в иностранной валюте служит гарантом устойчивости компании.
✔️ Низкая себестоимость добычи и, как следствие, высокая маржинальность бизнеса.
✔️ Хорошее финансовое здоровье и отсутствие проблем с долгами.
✔️Рост цен на золото на мировых рынка и появляющиеся прогнозы о цене за унцию золота в 10000$, если мировая инфляция выйдет из под контроля.
✔️Бизнес компании и ее продукция служат, свое рода, защитой от инфляции и девальвации рубля.

🔻 Минусы:
➖ Самый важный фактор для компании - это фактор спроса. Вопросы сбыта: куда, когда и по какой цене продавать? Риск в этом плане может заключаться в блокировке сбыта.
➖ Проблемы с логистикой.
➖ Большая зависимость от мировых цен на золото.

Из важных новостей.
Кипрская компания Wandle Holdings Limited, через которую основной владелец Сулейман Керимов владеет 76,34% Полюса, переехала в Россию. Вандл Холдингс Лимитед зарегистрирована в конце марта на острове Русский в Приморье.

💥Полюс - надежный инвестиционный актив во все времена. В нынешней ситуации, компания выглядит намного лучше своих основных конкурентов.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
Кто держит акции Полюс Золото? Что думаете по золотодобытчикам и защитным активам?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2012 750
Дата публикации текста: 2022/04/13

​#BlackRock #отчет

❗️Компания BlackRock, Inc. выпустила отчет за 1 квартал 2022 года.

💰 BlackRock, Inc. - одна из крупнейших в мире инвестиционных компаний и первая по размеру активов организация. Под управлением 1000 фондов на общую сумму свыше 9 трлн. долл. Штаб квартира располагается в Нью-Йорке. В отделении компании по борьбе с рисками задействованы более 2000 её сотрудников. Компания основана в 1988 году 8 партнёрами, первоначально как часть Blackstone Group. В 1992 году обрела своё нынешнее название BlackRock. Ключевые фигуры: Лоренс Финк (Председатель правления, CEO), Роберт Капито (Президент). Количество сотрудников более 16 500 человек. BlackRock имеет 22 инвестиционных центра, 70 офисов в 30 странах и клиентов в 100 странах.

📈 Компания входит в индексы S&P 100, S&P 500 и NYSE. Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером BLK. Капитализация компании 109,52 млрд. долл. После выхода отчетности акции растут на основных торгах на +0,15%. Цена 1 акции: 717,88 долл.

👉 Итоги работы компании за 1 квартал 2022 г.:

• Квартальный долгосрочный чистый приток денежных средств в размере 114 млрд. долл. США отражает положительные потоки по всем типам продуктов, по всем стратегиям инвестирования и по всем регионам 🔥

• 86 млрд. долл. совокупного квартального чистого притока 💰

• Увеличение выручки на 7% по сравнению с прошлым годом благодаря сильному органическому росту и 11% рост выручки от технологических сервисов, что частично компенсируется более низкой выручкой с комиссий за управление ❗️

• Увеличение операционной прибыли на 14% по сравнению с прошлым годом включает влияние затрат на запуск нового инвестиционного фонда в размере 178 млн. долл. в 1 квартале 2021 года. 📈

• 20% увеличение разводненной прибыли на акцию (18% увеличение скорректированной разводненной прибыли на акцию) по сравнению с прошлым годом 🚀

• 500 млн. долл. - сумма выкупа акций в 1 квартале 2022 г. и увеличение квартальных денежных дивидендов на 18% до 4,88 долл. на акцию ⚡️

• Активы под управлением - 9,57 трлн. долл. (+6% г./г.), но ниже отметки в 10 трлн. долл., набранной на конец 2021 г. 💰

👌Вывод: EPS и выручка оказались выше прогнозов. В 1 квартале 2022 г. компания получила 114 млрд. долл. долгосрочного чистого притока средств, что наблюдалось по всем типам инвестиций и регионам. Большую долю чистого притока средств обеспечили ETF (биржевые фонды) - 56 млрд. долл. Клиенты все чаще используют их для эффективного распределения капитала и доступа к ликвидности, а также управления рисками. Консенсус-цена от инвестиционных домов на 12 месяцев по акциям BLK составляет 925 долл. После выхода сильной отчетности акции Blackrock привлекают внимание инвесторов. Но в условиях ужесточения денежно-кредитной политики Федеральной резервной системы, оказывающей давление на рынок акций, результаты BlackRock могут стать хуже. 📉

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2011 685
Дата публикации текста: 2022/04/13

​#JPM #отчет

❗️13 апреля 2022 года компания JPMorgan Chase сообщила о финансовых результатах за 1 квартал 2022 финансового года, который закончился 31 марта 2022.

🏦 JPMorgan Chase - старейший американский международный финансовый конгломерат. Современный холдинг основан в 2000 году (хотя сам банк появился еще в 1789 г.). Основными направлениями деятельности в более чем 60 странах мира являются обслуживание частных клиентов и компаний, инвестиционная деятельность, коммерческие услуги, управление активами, ритейл и прочее. Крупнейший банк в США по размеру активов. Входит в «большую четвёрку» банков США, наряду с Bank of America, Citigroup и Wells Fargo. Штаб-квартира находится в Нью-Йорке, США.

🚀 Занимает одну из господствующих позиций в финансовой системе мира, удерживая контрольный пакет акций Федерального резервного банка Нью-Йорка, контролирует Федеральную резервную систему (ФРС), выполняющую роль Центрального банка США. Основатели: Аарон Берр (The Bank of the Manhattan Company), Бальтазар П. Мелик (Chemical Bank), Джон Пьерпон Морган (J.P. Morgan & Co.), Джон Томпсон (Chase National Bank). Ключевые люди: Джейми Даймон (председатель и главный исполнительный директор) и Дэниел Э. Пинто (президент и главный операционный директор). Число сотрудников: около 271 025 человек. Дочерние компании: Chase Bank, J.P. Morgan & Co., One Equity Partners и др.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером JPM. Акции входят в индексы: DJIA, S&P 100, S&P 500. Капитализация компании 386,7 млрд. долл. После выхода отчетности на премаркете акции падали на -2,8%. Текущая цена 1 акции: 127,67 долл.

Посмотрим на итоги работы компании:

• Сообщается о выручке в размере 30,7 млрд. долл. 💸

• По всей компании: средний размер кредита вырос на 5%; средние депозиты выросли на 13% ✔️

• 1,7 трлн. долл. ликвидности 💰

• Сегмент CCB (депозитные и инвестиционные продукты и услуги для потребителей): средний депозит вырос на 18%; клиентские инвестиционные активы выросли на 9% 🔥

• Сегмент CCB: средний размер кредитов снизился на 1% в годовом исчислении и упал на 2% в квартальном исчислении; Объем продаж с дебетовых и кредитных карт вырос на 21%; Активные клиенты мобильных приложений выросли на 11% 📈

• Инвестиционный банкинг: общая выручка составила 8,8 млрд. долл., что на 3% ниже предыдущих результатов, при этом выручка рынка ценных бумаг с фиксированной доходностью снизилась на 1%, а рынка акций - на 7%. 📉

• Валовой доход от инвестиционно-банковских услуг составил 729 млн. долл. США, что на 35% хуже прошлых результатов. Средний размер кредитов вырос на 2% г./г. и вырос на 2% кв./кв.; средние депозиты выросли на 9%. ⚡️

• Активы под управлением (AUM) 3 трлн. долл., рост на 4%. 🚀 Средний размер кредитов вырос на 14% г./г. и 3% кв./кв.; средние депозиты выросли на 39%.

• Дивиденды в размере 3,0 млрд. долл. или 1 долл. на акцию. Выкуп обыкновенных акций на сумму 1,7 млрд. долл. в 1 квартале 2022 г. ✔️

🔥 Итог: выручка JPMorgan Chase составила 30 млрд. долл., прибыль - 8,3 млрд. долл. в 1 квартале 2022 г. Кредитные резервы выросли. Кредитоспособность сохранилась: средний объем кредитов в масштабах всей компании вырос на 5%, в то время как кредитные убытки по-прежнему находятся на исторически низком уровне. Компания сохраняет оптимизм в отношении экономики, по крайней мере, в краткосрочной перспективе - балансы потребителей и бизнеса, а также потребительские расходы остаются на здоровом уровне - но впереди могут быть серьезные геополитические и экономические проблемы из-за высокой инфляции и проблем с цепочками поставок.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2010 749
Дата публикации текста: 2022/04/13

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня мы поговорим о компании Ozon - одном из лидеров в сегменте онлайн торговли непродовольственными товарами.

Компания набирает обороты и ее фирменные вывески пунктов выдачи товаров появляются чуть ли не на каждом шагу. Но является ли это сигналом для инвесторов?

📊Компания опубликовала данные операционной деятельности за 2021 год. Что мы узнали?
✔️ Ozon продемонстрировал значительное увеличение количества заказов, продавцов и покупателей на своей платформе, а также значительное увеличение оборота. Выручка увеличилась на 71% по итогам года.
✔️ В тоже время, у компании пропорционально увеличились затраты. Ozon инвестирует деньги в развитие, охват и сопряжённые с этим расходы логичны. Компания тратит деньги на захват рынка, в частности, на открытие новых точек и логистику.
✔️ Диверсификация бизнеса находится на хорошем уровне. Около трети доходов - собственные продажи, а две трети - реклама и комиссии с участников маркетплейса.
✔️ Многие компании-продавцы пользуются услугами готовой инфраструктуры Ozon, потому что это намного выгоднее, чем запускать свой интернет-магазин с нуля.
✔️ Компания прогнозирует увеличение показателей бизнеса на 2022 год.
✔️ Самая главная проблема Ozon - это убыточность. Компании ещё предстоит доказать прибыльность своей бизнес-модели.

❗️Ozon, с одно стороны, может пострадать от снижения платежеспособного спроса, с другой стороны, за счёт набирающего популярность онлайн формата и ограниченных долгосрочных затрат на инфраструктуру имеет шанс стать ещё крупнее.

Многие эксперты сравнивают Ozon с его американским аналогом - компанией Amazon. Но мы бы воздержались от таких громких сравнений.

👉Учитывая низкую маржинальность бизнеса, компании будет сложно конвертировать инвестиции и оборот в прибыль. Не стоит забывать и о конкуренции. Ключевым показателем для инвесторов будет являться выход в прибыль. Инвестиции в данную компанию сопряжены с повышенным риском. На текущем этапе мы предлагаем не торопиться с инвестициями.

❗️Технический анализ: Озон набирает силу для скорого прорыва линии сопротивления, но это не повод входить в бумагу на текущих уровнях. Тем кто держит бумагу, лучше оставаться в ней и при снижении бумаги по линии сопротивления в зеленую зону, можно добирать.

‼️ В связи с тем, что санкционное давление усиливается с каждым днем и уже затрагивает огромное количество российских компаний, становится все сложнее выбрать надежные акции для инвестиций. Поэтому я подготовил список компаний к покупке с точками входа, а также открыл доступ к моему личному портфелю в Инвест Клубе. Присоединяйтесь!

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Что думаете по компании Ozon? Кто держит? За какими компаниями вы еще следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2009 758
Дата публикации текста: 2022/04/13

​​💳Intuit (INTU) - обзор одного из крупнейших финтехов

▫️Капитализация: 133B
▫️Выручка TTM: 11,4B
▫️EBITDA TTM: 2,85B 
▫️Чистая прибыль TTM: 2,2B
▫️Net debt/EBITDA: 0,67
▫️P/E: 59 (fwd P/E 2022: 38)
▫️fwd дивиденд 2022: 0,56%

👉Источники дохода для бренда:
▫️Обслуживание малого и микро бизнеса - 49%
▫️Программа для подготовки налоговых деклараций - 37%
▫️Управление кредитными средствами - 9%
▫️Продукты для бухгалтеров - 5%

👉География:
▫️США - 96%
▫️Прочее - 4%

✅Последний отчет за второй квартал 2022го финансового года показал выручку в размере $2,7B, что соответствует росту на 67% за год, а прибыль увеличилась на 50% по результатам прошедших 6 месяцев. 

✅За прошедшие 5 лет выручка TTM вросла на 135%, с 4,8B, до 11,4B. Прибыль также выросла на 140%. Важно, что по итогам последних десятилетий компания стабильно демонстрирует годовую прибыль, а за последние 3 года не было ни одного убыточного квартального отчета. Это важный фактор, с учетом того, что финансовым результатам характерна сезонность, из-за традиционной оплаты услуг компании в 3м финансовом квартале (1 квартал календарного года), за которые отчета пока нет.

✅Компания растет не только количественно, но и качественно. Так, покупка в прошлом финансовом году компании-разработчика программы Credit Karma для анализа движения кредитных средств, позволила бренду добавить новый сегмент и диверсифицировать бизнес. На сегодня формирует 9% доходов фирме.

✅У компании высокая рентабельность. Так, операционная маржа Intuit составляет 82%, операционная маржа равна 24%, а чистая маржа 20%. При том маржа стабильна по результата последних лет, имея незначительную динамику к росту. Менеджмент ведет грамотную политику.

✅У INTU низкий долг. Не смотря на то, что в период каронакризиса общая задолженность выросла с $3B до $5,8B, она снизилась до $5,1B за 2 года, показатель Net debt/EBITDA 0,67. Учитывая стабильный рост компании, можно говорить об отсутствии долговых рисков, не смотря на повышение ставок.

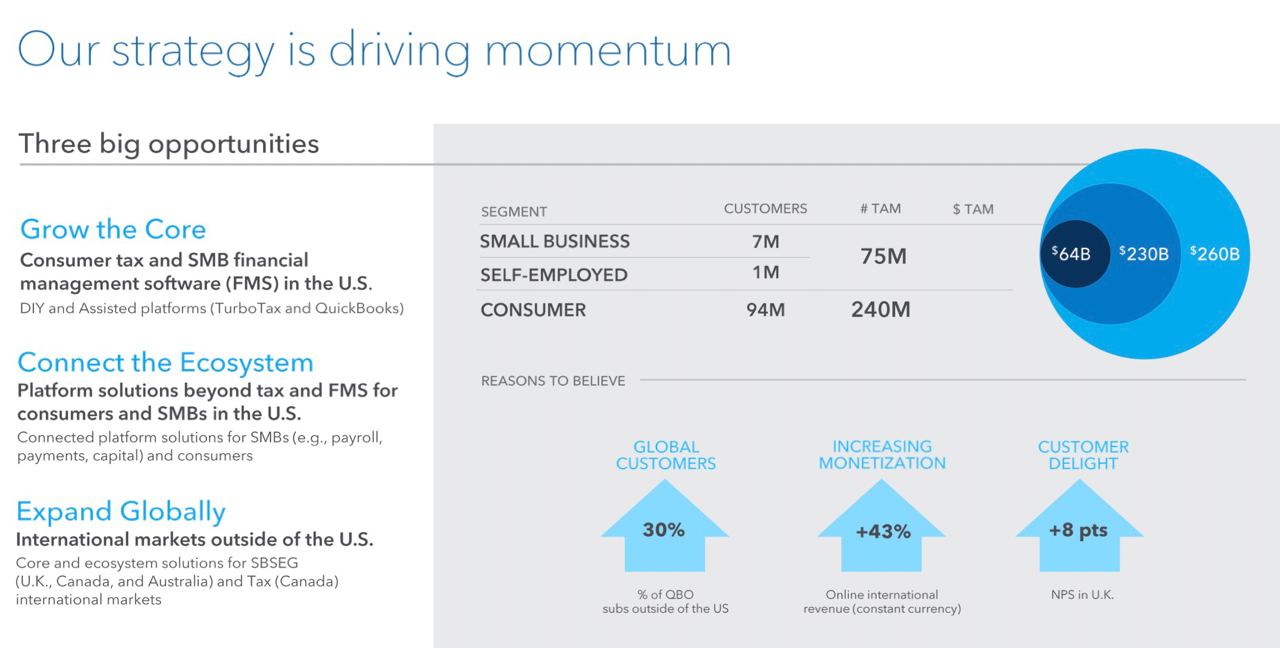
✅ Целевой рынок компании насчитывает около 75 млн самозанятых и малых предприятий, у компании на данный момент охвачено 8 млн клиентов, что составляет 10,7% целевого рынка.

Т.е. при прочих равных и занятии 50% всего целевого рынка, прибыль компании составила бы меньше $11B - это предполагало бы p/e около 12. Однако достичь данный показателей вряд ли удастся быстрее, чем за 7-8 лет.

❗Если учесть возможную инфляцию и рост монетизации пользователя и то, что компания платит дивиденды - можно предположить, что FWD p/e компании к 2030 году будет около 6. Это дорого для такого горизонта инвестирования.

❌Компания из финтех сектора. Спрос на ее услуги может падать во время кризиса, на фоне сокращения финансовой активности, особенно в малом бизнесе (49% дохода). Это нужно учитывать при инвестировании.

❌Высокие мультипликаторы достаточно сложно оправдать. Компания уже имеет приличный масштаб, что создает риски замедления роста. Если компания продолжит расти теми же темпами, что и последние 5 лет, то FWD p/e 2026 составит 24,6 - это многовато для такого горизонта инвестирования.

На темпы роста аналогичные 2021му году рассчитывать не стоит так как это следствие избытка ликвидности из-за сверхмягкой ДКП. Почти у всех компаний роста в США в среднесроке темпы роста должны будут замедлится, особенно когда начнется расчистка баланса ФРС.

Вывод:
Бизнес компании интересен, но перспективы долгосрочные и в оценку заложен сильный рост (так же приведенные выше расчеты взяты без оглядки на конкурентов).

Скорее всего еще будет возможность купить данную компанию дешевле на 50% от текущих цен, что более адекватно и интересно.

Вообще сейчас с осторожностью нужно смотреть на компании роста. В условиях сокращения баланса ФРС, компании роста - первые кандидаты на продажу из-за низких денежных ...окончание текста по ссылке->

Источник: t.me/taurenin/610
Post #2008 872
Дата публикации текста: 2022/04/12

​#Система #отчет

❗️Недавно ПАО АФК «Система», публичная российская инвестиционная компания, объявила неаудированные консолидированные финансовые результаты, подготовленные в соответствии с МСФО, за 4 квартал 2021 года и аудированные консолидированные финансовые результаты, подготовленные в соответствии с МСФО, за полный год, завершившийся 31 декабря 2021 года.

💰 ПАО АФК «Система» - инвестиционная компания из России. Штаб-квартира находится в Москве, Россия. Компания несколько раз была участником рейтинга Fortune Global 500. АФК «Система» инвестирует в различные сектора экономики, включая телекоммуникации, розничную торговлю, лесопереработку, сельское хозяйство, высокие технологии, банковские услуги, недвижимость, медицинские услуги и гостиничный бизнес. Основание: 1993 г. (29 лет назад). Основатель: Владимир Евтушенков. Ключевые фигуры: Владимир Чирахов (президент), Владимир Евтушенков (председатель совета директоров). Дочерние компании: МТС, Медси, МТС-Банк, Гостиница «Космос», Ситроникс, Ozon и др. Число сотрудников: 70 000 человек.

📈 Акции компании торгуются на Московской (MCX) бирже под тикером AFKS. На Лондонской бирже торги под тикером SSA приостановлены. Капитализация компании 123,26 млрд. руб. После выхода отчетности стоимость акций снижается. Текущая цена 1 акции: 12,78 руб.

👀 Ключевые события 4 квартала и всего 2021 года и после окончания отчётного периода:

✓ Выручка Группы за 2021 г. выросла на 16,0% год к году и составила 802,4 млрд. руб. 💰
✓ Выручка Группы за 4 квартал выросла на 16,7% год к году и составила 225,7 млрд. руб. 🚀

✓ Скорректированный показатель OIBDA за 2021 г. увеличился на 6,6% год к году до 251,9 млрд. руб. 📈
✓ Скорректированный показатель OIBDA за 4 квартал увеличился на 13,0% год к году до 63,5 млрд. руб. ⚡️

✓ Рентабельность по скорректированной OIBDA за 2021 г. составила 31,4% ❗️
✓ Рентабельность по скорректированной OIBDA за 4 квартал составила 34,2% 🔥

✓ В 2021 г. скорректированный чистый убыток составил 8,9 млрд. руб. против прибыли в 2020 г. преимущественно под влиянием создания резерва по отложенным налоговым активам на уровне Корпоративного центра в связи со снижением рыночной стоимости акций Ozon. 🔔
✓ Скорректированный чистый убыток за 4 квартал: 3,9 млрд. руб., против прибыли 20,8 млрд. руб. годом ранее 📉

✓ Выкуп акций АФК «Система». В январе 2022 года Корпорация полностью исполнила запущенную в 2019 году программу обратного выкупа на 7 млрд. руб., выкупив 315,2 млн. обыкновенных акций, что составило 3,3% от уставного капитала АФК «Система». 👍

✓ Финансовые обязательства корпоративного центра выросли на 20,5% г./г. в связи с размещением рублевых облигаций. По состоянию на 31 декабря 2021 г. доля рублевого финансирования составляет 100% долговых обязательств Корпоративного центра. Доля облигаций в долговом портфеле выросла с 66% на конец 4 квартала 2020 г. до 82% на конец 4 квартала 2021 г. ❗️

✓ Капитальные затраты выросли на 30,8% г./г. до 167,2 млрд. руб., в результате инвестиций ключевых активов в новые перспективные направления, а также в повышение эффективности. 📈

👉 Итог. С одной стороны выручка и OIBDA выросли, но с другой - компания получила чистый убыток против прибыли в 2020 году. Также выросли финансовые обязательства. По основным активам: МТС - рост потребления услуг связи и интернета, развитие экосистемы; Segezha Group - увеличение объемов производства и позитивной динамики цен на ключевые продукты; Агрохолдинг «СТЕПЬ» - увеличение валового сбора в сегменте «Растениеводство» и объема производства молока в сегменте «Молочное животноводство». «Система» также увеличила доли в фармацевтическом бизнесе. Актив остается довольно перспективным, учитывая диверсификацию по приобретенным компаниям.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #2007 850
Дата публикации текста: 2022/04/12

​​#ИнвестИдеи #РазборКомпании
💥 Разбор компании Детский мир (DSKY) - одного из лидеров сегмента товаров для детей.

❗️Инвестиционная логика следующая: по многочисленным социальным опросам, отказаться от товаров для детей очень сложно. Особенно это касается продуктов питания и гигиены.

✅ Плюсы компании:
✔️ Компания работает на внутреннем рынке. Санкционный ограничения ей не страшны. Основные поставки продукции приходятся на китайских и российских поставщиков.
✔️ Детский мир - компания защитного потребительского сектора.
✔️ Жизненная необходимость товаров продуктовой группы.
✔️ Диверсификация по линейке товаров.
✔️ Расширение онлайн продаж. Толчком для развития которых послужила пандемия.

🔻 Минусы:
➖ Снижение уровня доходов населения и, как следствие, снижение трат на детей.
➖ Активное применение феномена "донашивания" одежды и снижение покупок новых вещей.
➖ Сокращение ассортимента товаров в связи с приостановкой или прекращением поставок некоторыми иностранными компаниями.
➖ Высокая инфляция заложена в ценах производителей и поставщиков. Как следствие, снижение и без того невысокой маржинальности бизнеса.
➖ Главный минус: огромная конкуренция со стороны онлайн маркетплейсов, издержки у которых на содержание оффлайн инфраструктуры намного ниже.

❗️Последние новости
Детский мир после проверки и совещания с ФАС зафиксировал цены на товары первой необходимости, в том числе на детское питание и товары гигиены, а также зафиксировал цены на одежду и обувь на уровне января на три месяца.

👉 Компания Детский мир из защитного сектора и может стать одним из надежных вариантов инвестиций, но риски конкуренции и спроса, а также государственное регулирование цен могут негативно повлиять на операционные результаты в среднесрочной перспективе.

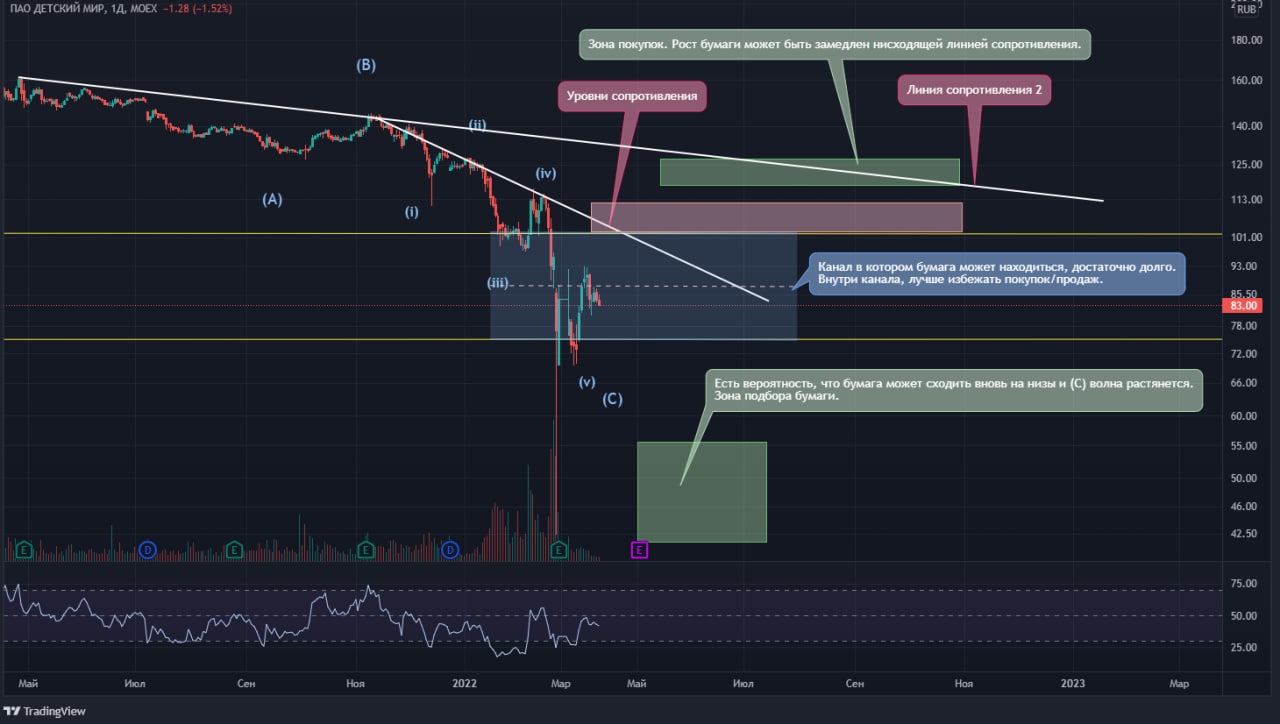
❗️Технический анализ: Бумага вновь оказалась в канале, в котором ранее находилась с 2018 по 2020. В текущем моменте стоит дождаться выхода бумаги из канала вверх или вниз, чтобы скорректировать ее дальнейшие движения. У кого уже есть бумаги Детского мира, то можно продолжать их держать и в случае падения до 55-40, можно смело добирать.

⚠️ Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Кто держит акции Детского мира?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2006 898
Дата публикации текста: 2022/04/12

​​🛢Chevron Corporation(CVX) - обзор компании

▫️Капитализация: 325,4B
▫️Выручка TTM: 162,5 B
▫️EBITDA: 32,1 B 
▫️Чистая прибыль: 15,6 B
▫️Net debt/EBITDA: 1
▫️P/E: 21
▫️fwd P/E 2022: 15
▫️fwd дивиденд 2022: 4%

👉Chevron Corporation — крупнейшая энергетическая компания США. Основные месторождения, разрабатываемые и эксплуатируемые компанией, находятся в США, Австралии и Казахстане.

👉Сегментация прибыли:
▫️Разведка и добыча - 74%
▫️Переработка - 26%

👉География добычи компании:
▫️США - 48%
▫️Казахстан - 14%
▫️Канада - 7%
▫️Индонезия - 5%
▫️Ангола - 4%
▫️Прочее - 21%

✅ Отчет 2021 года оказался лучшим за 8 лет. Выручка выросла на 72%, до $162,5B. Чистая прибыль достигла $15,6B, при убытке $5,5B в 2020 году.

✅За последний год компания дважды повышала дивиденды. Первый раз в мае 2021го с $1,29 до $1,34, а затем, с выходом годовой отчетности, квартальный дивиденд поднялся до $1,42. При том в I квартале запланирован выкуп акций на $1,25B, а на год до $5B. Компания - дивиденды аристократ, который платит и наращивает дивиденды уже почти 34 года без перерывов.

✅У компании комфортный долг. Net debt/EBITDA = 1. Общий долгосрочный долг равен $37B, при этом в начале 2021 года он составлял $42B. Компания сможет легко обслуживать долг, не смотря на рост ставок.

✅У компании есть долгосрочная стратегия, цель которой - наращивание темпов добычи углеводородов в среднем на 3,5% в год, приблизительно до 3,5 млн б/с до 2025 года. Расширение сделки ОПЕК+, снижение покупок нефти из России только на руку реализации стратегии. К этому стоит добавить поддержку капитальных затрат в диапазоне $16B, что гарантирует сокращение долга и рост FCF.

✅Большую часть (74%) прибыли компания получает еще на этапе добычи. Т.е. во многом прибыль компании зависит от цен на нефть.

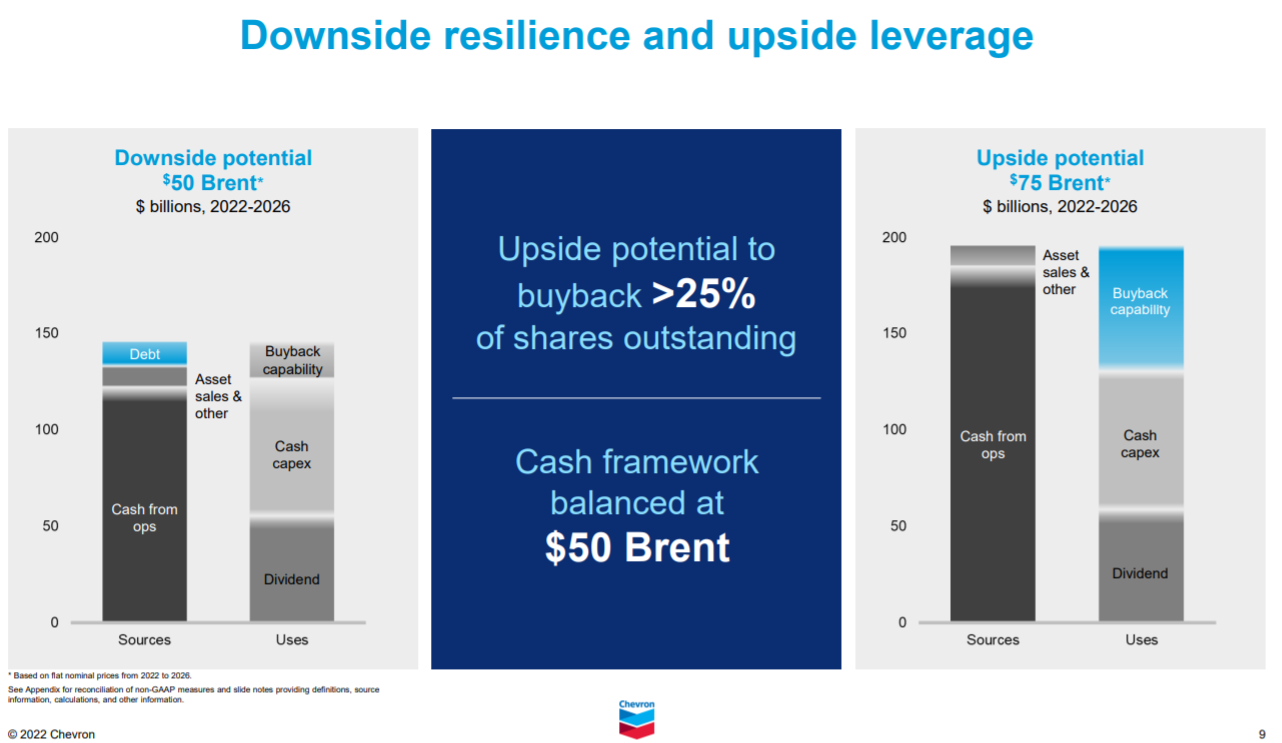
Компания вполне устойчива с снижению цен на нефть. При цене на нефть около 50$ за баррель FCF компании мог позволял бы компании платить дивиденды и не наращивать долг. Если цены на нефть сохранятся выше $75 за баррель на 2022-2026 годы - компания прогнозирует байбэк более 25% акций компании.

⚠️Компания существует в незащищенном секторе, который подвержен колебаниям. Текущий этап экономического цикла охарактеризован ростом цен на ресурсы и повышенной инфляцией, что на руку Chevron и делает ее интересной для инвестиций в перспективе нескольких лет.

Во многом компания получит выгоду от санкций против РФ. Цены реализации и объемы поставок только возрастут.

❌Компания заявляет о планах по избавлению от выбросов и вреда окружающей среде до 2035 года. Но планы не поддержаны реализацией стратегии, что может быть негативом для esg-рейтинга и ограничит доступ к дешевому финансированию.

❌По мультипликаторам компания стоит чуть дороже, чем нормально. fwd P/E 2022 = 15, против средних 14 за последние 5 лет, P/S = 2, при медианных 1,3. Это оправдано ростом цен на нефть и высокими форвардами показателями 2022-2023 годов.

Вывод:
Chevron Corporation - интересный бизнес, без серьезный рисков, который выигрывает от текущего этапа экономического цикла. Но по текущим ценам инвестировать в компанию не стал бы.

Адекватная цена акций компании около 155$.

Более интересно смотрится Exxon Mobil из-за производства СПГ.

Не является индивидуальной инвестиционной рекомендацией

#обзор #CVX #Chevron

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2005 953
Дата публикации текста: 2022/04/11

​​🍷 Белуга Групп (BELU) - обзор перспектив отчета за 2021й

▫️Капитализация: 41,2 млрд р
▫️Выручка: 74,9 млрд (+18%)
▫️EBITDA: 10,5 млрд (+14%) 
▫️Чистая прибыль: 3,82 млрд (+55%)
▫️Net debt/EBITDA: 1,33
▫️P/E: 10,8
▫️Дивиденд 2021: 4,6%
▫️Fwd P/E 2022: 12

👉Доли выручки:
▫️Алкоголь: 54%
▫️Розница: 41%
▫️Продукты: 5%

✅Отчет 2021го года - лучший в истории компании и продолжает многолетний рост. Выручка по результатам года достигла 74,9 млрд, рост на 18% г/г. Чистая прибыль увеличилась в 1,5 раза, до 3,82 млрд.

✅Продолжился рост собственной розничной сети «ВинЛаб», через которую BELUGA GROUP может напрямую взаимодействовать с потребителями и реализовывать продукцию. В конце декабря число магазинов выросло на 56%, продажи увеличились на 31% и составили 40 млрд рублей. Это плюс для рентабельности и диверсификации бизнеса.

✅ Операционные результаты компании за 1кв2022 тоже оказались сильными, однако негативный эффект от санкций пока оценить проблематично.

- Общие отгрузки компании увеличились на 25,1%
- Отгрузки собственной продукции выросли на 21,6%
- Отгрузки импортных брендов показали динамику +45,9%
- Отгрузки продукции на экспорт продемонстрировали +17,2%

В 1кв2022 периоде компания открыла 120 магазинов «ВинЛаб», теперь их 1124. Продажи торговой сети выросли на 52% г/г.

✅Компания заявляет, что лишь 10% компонентов/деталей/упаковки приходится на зарубежных производителей. Остальные комплектующие импортируются из Китая и СНГ.

✅Из экспортеров ушли лишь американцы. Менеджмент не раскрыл точных цифр, но заявил, что их доля в компании незначительна. Аналогично, некоторые штаты США отказались от распространения Российской продукции. Потенциально, уход с рынка США сократит экспорт на 10%, что не критично. Запасы всех импортных брендов на складах на год вперед.\

✅Компания верит, что сможет выполнить стратегию развития до 2024 г., которая включает рост выручки в два раза относительно 2020 г, до ~ ₽130 млрд. Единственное уточнение касалось темпов открытия «ВинЛаб», которых, по стратегии, должно стать 2500. Менеджмент допускает корректировку этого показателя.

В целом результаты первого квартала не показатель, так как любой кризис характеризуется потребительским бумом в самом начале. Тем более санкции затронули только 1 месяц в 1кв2022.

✅ Компания объявила итоговые дивиденды за 2021й год. Суммарные дивиденды за 2021й год составили 120 рублей (4,6% к текущей цене). Дальнейшим выплатам пока ничего не угрожает.

❌Чистый долг уменьшился почти в два раза, во многом за счет привлечения ликвидности на размещении 2 млн бумаг в 2021 году. Net debt/EBITDA = 1,33, что комфортно. Однако процентные расходы прошлого года составили 1,8 млрд рублей. В этом году они могут вырасти на 50%, что при прочих равных приведет к потере почти 0,9 млрд р маржи.

Вывод:
Реальных рисков у компании нет, а по опыту прошлых кризисов можно понять, что менеджмент умеет с ними справляться. Особенно радуют долгосрочные запасы импортной продукции на складах. Безусловно, у Белуги, как и у любой российской компании сегодня, если шансы потерять некоторую часть выручки из-за нарушения цепочек поставок и рисков сегмента импортной продукции и экспортных ограничений. Учитывая оценку по P/E=10,8, против средних 12, можно понять, что эти риски уже частично заложены в цену.

📈 Текущая оценка в 2600 рублей выглядит вполне адекватной для данного бизнеса, однако фундаментальных оснований для сильного роста не видно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Белуга #BELU

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →