Дата публикации текста: 2022/04/14
🚢 ДВМП (FESH) - обзор отчета за 2021й и освежим взгляд на компанию
▫️ Капитализация: 106,4 млрд р
▫️ Выручка TTM: 113,7 млрд р
▫️ Прибыль TTM: 37,8 млрд р
▫️ P/E fwd 2022: 2
▫️ P/B: 2
👉 Сегментация бизнеса по итогам 2021 года:
- Морские перевозки (в основном в контейнеровозах и судах для навалочных грузов) - 84% от выручки
- Услуги порта (погрузка/разгрузка, хранение и т.д.) - 14,9% от выручки
- Железнодорожные перевозки и вспомогательные услуги формируют незначительную долю выручки
👉 88% прибыли компании формирует именно сегмент морских перевозок. Что говорит о высокой степени зависимости компании от цен на рынке морских перевозок.
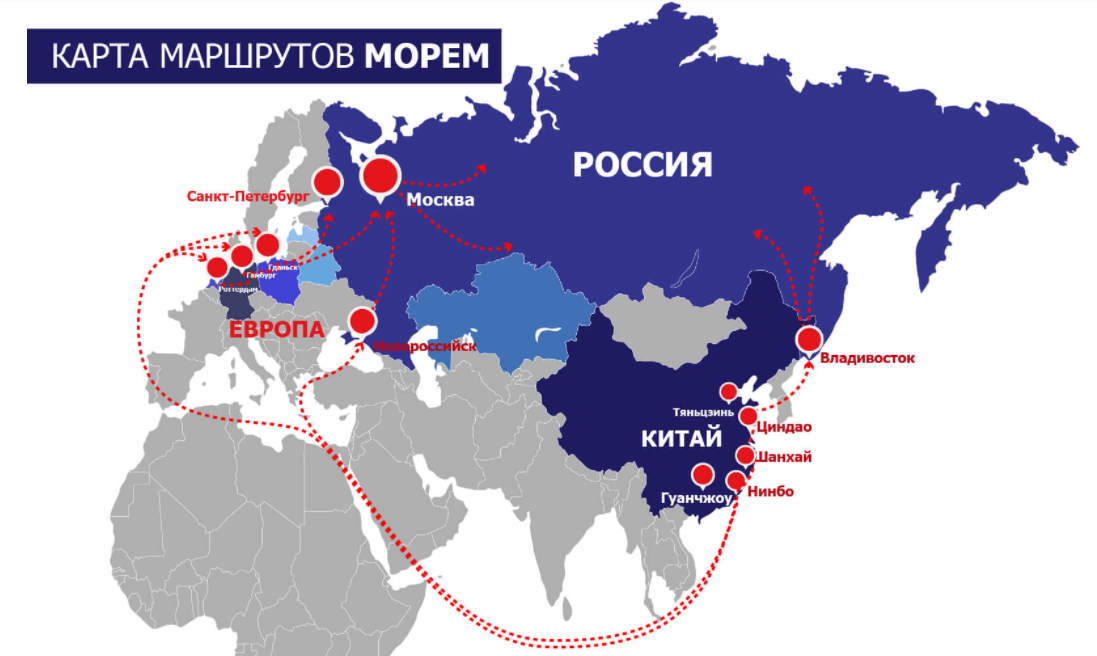
Перевозки компании связывают в основном КИТАЙ-ДАЛЬНИЙ ВОСТОК - ЯПОНИЮ. Сегментацию по направлениям перевозки компания не уточняет, но судя по регулярным маршрутам компании, опубликованным на сайте компании и комментариям в отчете МСФО - импорт из Китая занимает наибольшую долю в выручке.
⚠️ Нужно иметь ввиду, что рост товарооборота с Китаем частично нивелируется падением товарооборота с той же Японией.
✅ Компания владеет 95% долей Владивостокского морского торгового порта. В 2022 ожидается рост объема перевалки контейнеров на 1,3% г/г - это при сохранении загрузки порта на 95%. Т.е. резко нарастить объемы перевалки вряд ли удастся, однако это может вызвать дальнейший рост цен на услуги компании при сохранении издержек на уровне инфляции.
✅ Товарооборот России и Китая с января по март вырос на 28,7% г/г - это положительный момент для компании, а также для операторов железнодорожных перевозок. Учитывая прогнозы компании, можно сделать вывод, что быстро удовлетворить спрос на перевозки не удастся, поэтому цены на Ж/Д и Морские перевозки российских компаний будут высокими еще относительно длительный промежуток времени.
Часть объема на себя будет брать и Новороссийский порт, однако он все-равно больше ориентирован на наливные грузы.
✅ Если учесть то, что рост спроса заставит цены на услуги вырасти еще на 25-30%, компания сможет заработать более 50 млрд р за 2022й год. Это предполагает FWD P/E 2022 около 2.
✅Рабинович, который в ноябре 2020 года приобрел 17,4% транспортной группы FESCO у американской TPG Capital, увеличил свою долю в компании до 26,529%. Это говорит об интересе инвесторов к компании.
❌Учитывая то, что у РФ импорт стал более зависим от Китая - возможны ограничения правительством цен на перевозки и услуги порта. Хотя, пока за это речи не шло.
❌Ключевой проблемой компании является отсутствие байбэков и дивидендов, хотя при соотношении net debt/Ebitda меньше 0,5 их платить ничего не мешает.
Вывод
С момента предыдущего обзора, который делался в октябре 2021 https://t.me/taurenin/205 мое мнение о компании не поменялось.
Адекватная цена акций данной компании около 45 рублей, НО если будут хоть какие-то намёки на дивиденды.
Не является индивидуальной инвестиционной рекомендацией
#обзор #FESH #ДВМП
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2019
702