Дата публикации текста: 2022/04/16
⚡ ИнтерРАО (IRAO) - краткий обзор последнего отчета и актуальный взгляд
Предыдущий обзор компании делал здесь: https://t.me/taurenin/141
▫️ Капитализация: 266 млрд р
▫️ Выручка TTM: 1126 млрд р
▫️ fwd Прибыль 2021: 98,5 млрд р
▫️ Fwd P/E 2022: 3
▫️ P/B: 0,4
▫️ Дивиденды 2021: 9,3%
✅ Компания с 2016 года стабильно выплачивает дивиденды в размере 25% от прибыли по МСФО. Пока за 2021й год отчета по МСФО нет, однако судя по объявленным дивидендам в размере 0,23658 р на акцию - компания заработала примерно 0,94 рубля на 1 акцию, что предполагает P/E 2021 = 2,7.
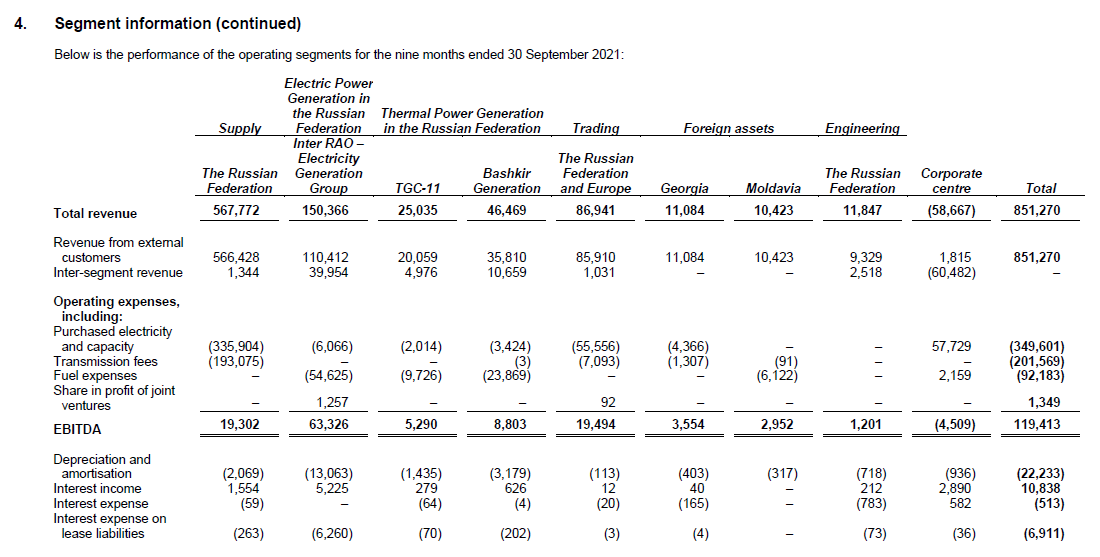
✅ У компании в отчете МСФО за 9м2021 года отражалась чистая денежная позиция в размере около 300 млрд рублей (т.е. больше, чем стоит сама компания).
✅ Чистая финансовая подушка компании размером около 300 млрд р находится на депозитах в банках преимущественно длительностью 3-12 месяцев.
Учитывая рост ставки ЦБ РФ - компания может существенно нарастить процентные доходы с 11,7 млрд р за 9м2021 составили до 25 млрд р за 2022й год. Также, есть довольно высокая вероятность того, что компания все-таки начнет приобретение активов на данные средства.
❌ Иностранные активы компании генерируют всего несколько % выручки компании, что создает устойчивость компании к санкциям.
Однако нет детализации по сегменту энерготрейдинга, который затрагивает российский и европейский рынки. Если существенная доля выручки данного сегмента все-таки приходится на зарубежные страны, то под ударом может оказаться до 10% выручки компании и 20% EBITDA
❌ У компании на балансе 64,4 млрд рублей нематериальных активов, которые могут обесцениться в любой момент, а риски этого сейчас высокие из-за ситуации.
Если списание произойдет, то оно заберет 2/3 прибыли компании - это может быть формальным поводом выплатить мизерные дивиденды.
❌ Причины роста себестоимости, которые описывались в предыдущем обзоре, усугубились. Теперь у компании будут расти издержки еще и из-за удорожания иностранных комплектующих.
Вывод:
Перспектив роста у бизнеса компании было мало, теперь их практически нет. Однако, за счет финансовой подушки компания выглядит стабильной.
📈 Учитывая возможные потери, адекватная оценка компании находится на уровне 3,5-3,6 рублей за акцию, поэтому от текущей цены есть хороший апсайд. Это еще одна из компаний, которую я покупал 24 февраля.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ИнтерРАО #IRAO
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2023
1.06K