TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2005 · Back to latest

Older Posts 20 shown
Post #2004 1.1K
Дата публикации текста: 2022/04/11

​​#ИнвестИдеи #РазборКомпании
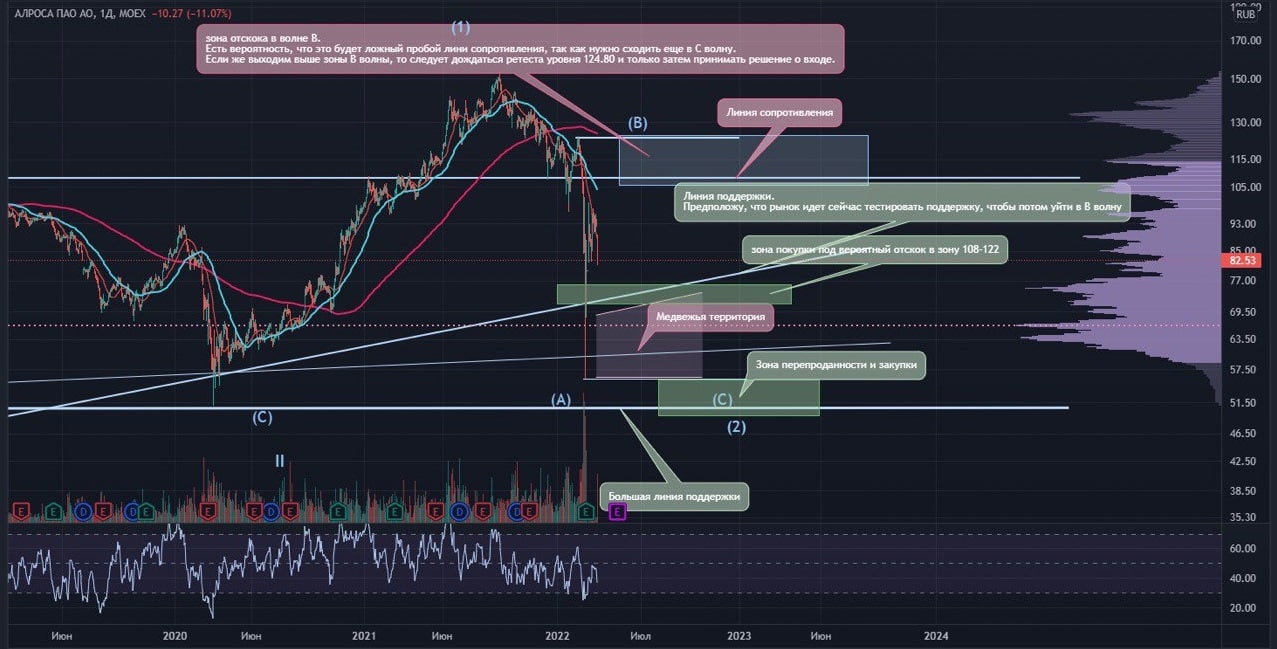
⚡️Сегодня в нашем разборе компания Алроса. Компания занимается разведкой, добычей, обработкой и реализацией алмазов.

✅Плюсы компании:
✔️ Алроса - один из лидеров по мировой добыче алмазов. Компании принадлежит около 25% мировой добычи.
✔️Производственные мощности компании сосредоточены в основном в России. Алроса добывает 90% всех алмазов в России. Компании принадлежит шесть горнодобывающих комплексов.
✔️У компании почти нет зарубежных активов. В случае ужесточения санкций, ее производства защищены.
✔️По прогнозам самой компании спрос на алмазы будет увеличиваться при ограниченном предложении в ближайшие годы и это позволит нарастить финансовые показатели.
✔️Компания направляет огромную часть своей продукции и сырья на экспорт, получая валютную выручку. Но не все так просто.

🔻 Минусы:
➖Компания имеет диверсифицированные рынки сбыта, но главным минусом является то, что Бельгия (страна входящая в ЕС) занимает 47% в выручке. Индия -18%, внутренний рынок - 11%, ОАЭ - 11%, Израиль - 7%. Запрет на поставки может с одной стороны взвинтить цены на продукцию и сырье, но с другой стороны серьезно ударить по бизнесу.
➖Продукция компании не является стратегически важной в глобальном масштабе. В отличие от энергии или продовольствия.
➖Компания может пострадать, если в мире начнутся серьезные рецессионные явления. Так как продукция хоть и востребована определенной группой конечных потребителей, но все же производимые из алмазного сырья бриллианты - это символ "хороших времён".
➖ Отдельные ювелирные дома отказываются от работы с алмазами российского происхождения.

Из последних важных новостей.
Запрет алмазов из России пока не обсуждается в ЕС - премьер Бельгии. Заявление сделано 25.03.2022. Однако США наложили санкции на Алросу. Американский Минфин постановил, что до 7 мая должны быть завершены сделки с группой Алроса, а до 7 июня – с Alrosa USA, ее подразделением в США. На этом фоне акции упали почти на 8%.

❗️На мой взгляд Алроса - надёжный инвестиционный актив с повышенными рисками. Важно помнить, что компания сильно зависит от поставок в одну страну. С точки зрения техники бумага находится в коррекционной фазе и лучше дождаться её окончания, график прикрепил ниже.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ За какими компаниями вы следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях. Я также подключусь к обсуждениям.

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #2003 1.1K
Дата публикации текста: 2022/04/10

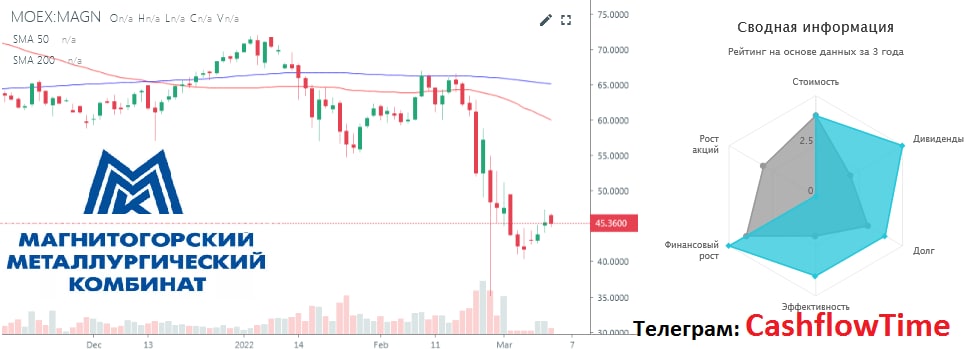
​​⚒️ MMK (MAGN) - обзор перспектив и отчета за 2021й год

Капитализация: 479 млрд р

▫️ Выручка 2021: 873 млрд р (+90% г/г)
▫️ Валовая прибыль: 356 млрд р (наценка к себестоимости 69%)
▫️ EBITDA: 315 млрд р (х3 г/г)
▫️ Чистая прибыль: 229 млрд р (х5 г/г)
▫️ FCF: 118 млрд р
▫️ Суммарные дивиденды за 2021й год: 27% к текущей цене

Если реализуются нижеописанные риски, то:
FWD P/E 2022: 5
FWD дивиденд 2022: 11%

✅ Чистый долг компании стал отрицательным. Чистый долг/EBITDA = -0,09x, для компании рост стоимости обслуживания обязательств не должен быть проблемой.

✅ В 4кв2021 года экспорт составил 29% от выручки компании (остальные 71% - это Россия + СНГ). Экспорт осуществляется в:
- Ближний восток: 35%
- Азия: 28%
- Африка: 9%

Таким образом, 72% экспортных продаж сильно пострадать не должны.

✅ Продажи по видам продукции (в % от выручки):
Горячекатаная сталь - 46%
Оцинкованный прокат - 19%
Сортовой прокат - 7,4%
Оцинкованный прокат с полимерным покрытием - 7,1%
Холоднокатаный прокат - 6,9%
Прочее - около 13%

✅ У компании есть проекты, которые планируется реализовать в 2022 и 2023 т.е. в ближайшее время.

- доменная печь #9 (прибавит $8м к EBITDA при прочих равных)
- реконструкция стана 1700 (производительность вырастет до 0,7 млн тонн премиальной продукции или примерно на 25%). Это при прочих равных подразумевает рост всей выручки на 10%.
- Комплекс КХП (-29 $/т себестоимости сляба или на 6,7% при прочих равных).

❌ Минпромторг РФ хотел/хочет ограничить наценки металлургов и перезаключить контракты (предполагается ограничить наценку к себестоимости до 20-25%). Металлурги уже договорились с трейдерами об ограничении наценок до 12%. Однако, даже учитывая это - риск снижения наценки остается высоким.

Ограничение наценок касается внутреннего рынка, который из-за санкций и потери доли зарубежного рынка другими металлургами будет перенасыщаться.

❌ Если текущая наценка к себестоимости у ММК составит 25%, вместо текущих 69% - это будет серьезный удар по бОльшей части выручки. Так как компания ориентирована на внутренний рынок.

⚠️ Валовая прибыль 2021 при круговой наценке в 25% была бы всего 129 млрд рублей, а чистая прибыль составила бы около 40 млрд рублей. Т.е. P/E около 12. Если учесть, что на экспорт эта мера не распространялась бы - прибыль была бы 60-65 млрд рублей.

Дивиденды в таком случае были бы всего 3-4% за год. Поэтому в компаниях, ориентированных на внутренний рынок нужно глубоко смотреть на ситуацию. Если наценку ограничат - прибыли упадут.

👉 Однако, не для всех компаний это будет негативом. Например у Мечела рентабельность металлургического сегмента по EBITDA всего 16%, ограничение наценки особо не повлияет на отдельные компании.

📊 Вывод:
В целом, пока ситуация для компании благоприятная и цены на рынке позволяют выплачивать максимально возможные дивиденды.

Однако, укрепление рубля, ограничение наценок, перенасыщение внутреннего рынка, на который ориентирована компания - потенциально могут снизить прибыль в 2022м году (при прочих равных) до 100 млрд рублей (во многом из-за успешного 1кв2022).

📈 Сейчас компания выглядит дешево и могла бы стоить около 60 рублей, ОДНАКО если перечисленные выше риски реализуются, то текущая цена выглядит вполне объяснимой и для покупки акции будут интересны по цене ниже 35 рублей. Я с покупкой данной компании пока повременил бы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ММК #MAGN

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2002 1.08K
Дата публикации текста: 2022/04/09

​​🛢️ Башнефть(BANE, BANEP) - обзор отчета за 2021й год

👉Результаты 2021 года:

▫️Капитализация: 185 млрд
▫️Выручка: 852 млрд (+60%)
▫️EBITDA: 157 млрд (х5) 
▫️Чистая прибыль: 83,3 млрд
▫️Net debt/EBITDA: 0,8
▫️P/E: 2,2
▫️fwd P/E 2022: 4
▫️fwd дивиденд 2021: 18% на префы (если выплатят)

❗Обыкновенные акции данной компании не рассматриваю для инвестирования. Так как при равной доходности акционеров цены разные.

✅ Выручка выросла сразу на 60%, достигнув отметки в 850 млрд рублей. Прибыль составила 83,3 млрд, при том, что год назад Башнефть отчиталась об убытке в 11,1 млрд, что было самым плохим результатом за десятки лет.

Такой рост финансовых результатов практически полностью обусловлен ростом цен на нефть. Добыча компании до уровня 2019 года так и не восстановилась. За 2021й год она составила всего 13,77 млн тонн, что на 6,7% больше, чем в 2020м году. В 2019м году добыча составляла 18,7 млн тонн.

✅Однако, в январе-феврале 2022го компания добыла больше 3млн тонн нефти, если объемы добычи не будут сокращаться - компания приблизится к показателям 2019го года.

⚠️У компании незначительно вырос чистый долг, но Net debt/EBITDA снизился до 0,8. За 2021й год компания потратила почти 8 млрд на процентные платежи. Учитывая рост ставки ЦБ РФ до 20%, можно ожидать роста расходов на обслуживание в 1,5-2 раза, что немного на фоне прибыль более 80 млрд рублей.

❌Дебиторская задолженность у компании выросла до 256 млрд руб (на 116 млрд за год), большая часть из этого долга у компании приходится на материнскую Роснефть. Это очень сильно давит на FCF, он составил примерно 5,7 млрд р по итогам 2021 года. 

❌Учитывая дивидендную политику (25% ЧП по МСФО), дивидендная доходность могла бы достигнуть 18% на привилегированную акцию (при текущих ценах). Однако, учитывая риски сокращения добычи из-за санкций - могут снова стать причиной невыплаты дивидендов.

О будущем:
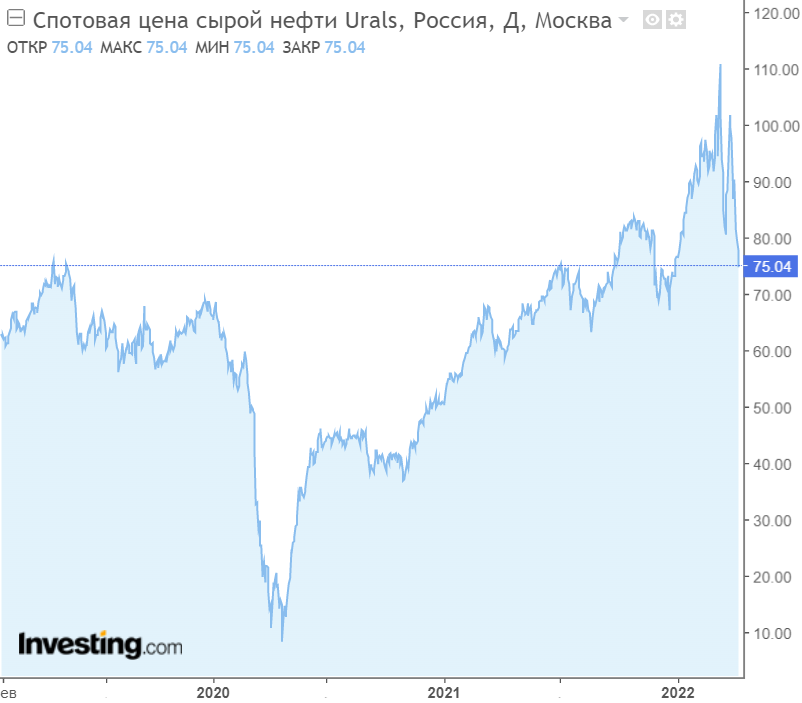
❌Cитуация в сырьевом секторе ухудшилась. Сейчас страны запада ведут политику отказа от энергоресурсов из России. И если газ заместить за короткое время без фатального ущерба экономике ЕС нельзя, то от нефти отказаться легче, так как многие страны готовы выставить ее на рынок, заняв место России. Это отлично отображает дисконт цен на Urals относительно Brent на 20-25%, против обычных 3-4%.

На данный момент Urals торгуется по $75, а Brent по $100. Т.е. цены на российскую нефть остаются на уровне полугодовой давности.

❌В долгосрочной перспективе, российскую нефть будут замещать поставщики из других стран. В первую очередь наращивать добычу и заключать долгосрочные контракты будут США. Это касается и газа тоже, что в любом случае снизит спрос на российскую нефть на 25-30% (на мой взгляд).

Это некритично для экономики РФ, но это проблема для компаний.

❌В условиях сокращения экспорта сильнее всего будут страдать компании, подобные Башнефти. Роснефть, как основной акционер, будет заинтересована, в первую очередь, в реализации собственной нефти через ограниченные каналы поставок. 

Даже сокращение добычи на 10% (что далеко не предел) может привести к потере 30% прибыли компании, это при условии сохранения цен на уровне 2021 года.

👉 Планируется, что с середины 2022 года начнется профицит нефти, а часть будет российской нефти будет замещаться продажей из запасов США, Японии и других стран, что, теоретически, приведет к стабилизации цен на нефть.

А инфляция и ограничение поставок технологических товаров в РФ приведёт у росту себестоимости добычи.

Вывод:
Обычка Башнефти сейчас выглядит достаточно дорого, однако префы Башнефти оценены вполне адекватно. Если компания все-таки решит выплатить дивиденды 25% от прибыли по МСФО за 2021й год на префы, от их цена может даже вырасти на 25-30%.

📉Однако, большая выплата может быть разовой, поэтому на данный сценарий делать ставку смысла нет, лучше сейчас...окончание текста по ссылке->

Источник: t.me/taurenin/600
Post #2001 1.04K
Дата публикации текста: 2022/04/08

​​📈Московская биржа(MOEX) - актуальный взгляд на компанию и перспективы на 2022 год

▫️Капитализация: 230 млрд

👉Отчет 2021 года:
▫️Выручка: 54,9 млрд (+13%)
▫️EBITDA: 38 млрд (+8%) 
▫️Чистая прибыль: 27,6 млрд (+9%)
▫️P/E: 8,5
▫️дивиденд 2021: 11-12% (если все-таки решат выплатить)

👉Сегменты выручки:
▫️Торговые сервисы: 68%
▫️Клиринг: 23%
▫️Депозитарий: 9%

✅Компания представила уверенный отчет, по результатам 2021 года. Выручка составила 54,9 млрд рублей, прибавив 13% г/г. Отметим, что выросла прибыль, составив 27,6 млрд рублей, изменившись на 9%. Мосбиржа выиграла от продолжающегося наплыва физических лиц на биржу в 2021 году и повышенной волатильности в конце 2021 года..

✅ Рентабельность EBITDA составила 69%, чистая рентабельность равна 50,3%, незначительно снизившись за год (на 150 п.п.). ROE составила рекордные для бренда 19,7%.

❌Совет директоров MOEX Group рекомендовал не выплачивать дивиденды по итогам 2021 года. Будут ли выплаты возобновлены в будущем - пока не ясно. Ранее компания стабильно направляла на дивиденды около 85% прибыли. Текущий отказ от выплаты, скорее всего надолго изменит оценку компании так как ранее инвесторы были уверенны в выплатах, что позволяло компании торговаться с относительно высоким P/E 12-14.

✅ Несмотря на то, что торги по ряду инструментов были приостановлены практически весь март, общий объем торгов на рынках Московской биржи в марте 2022 года составил 154,5 трлн рублей (90,4 трлн рублей в марте 2021 года).

👉Более детальные результаты торгов в марте 2022 года и доли каждого сегмента за весь 1 квартал:

▫️Рынок акций: -90% м/м, -79% г/г (3% от всего объема в 1 кв)
▫️Рынок облигаций: -86% м/м, -87% г/г (1% от всего объема в 1 кв)
▫️Денежный рынок: +144% м/м, +206% г/г (52% от всего объема в 1 кв)
▫️Денежный рынок(спот): -33% м/м, +32% г/г (10% от всего объема в 1 кв)
▫️Денежный рынок(своп): +48% м/м, +68% г/г (23% от всего объема в 1 кв)
▫️Срочный рынок: -86% м/м, -78% г/г (11% от всего объема в 1 кв)

✅ Уже видно, что ничего страшного с компанией не произошло. Важно, что в секции денежного рынка, с общей долей в объеме торгов около 85%, не только не сократились объемы, но и выросли, на фоне повышенной волатильности валют. Далее на рост сегмента будут влиять продажи газа с обязательной покупкой рубля через Газпромбанк напрямую на Мосбирже. Постепенно такое требование может распространиться на весь нефтегазовый сектор с долей в ВВП более 15%. Это серьезно повлияет на торговые обороты.

👉С высокой доле вероятности, рынок акций и облигаций постепенно восстановится в объемах. Дополнительный мотив для этого - возможный запрет на размещение АДР за рубежом, что привлечет заинтересованных инвесторов на российский рынок, повысив объем торгов на фондовой секции.

❌ Из-за санкций и ограничений в отношении зарубежных инвесторов дальнейший рост торгового оборота от высокой базы 2021-го года может быть небольшим, что ставит под вопрос дальнейший рост финансовых результатов.

📈Однако, относительно результатов 2021 года падения произойти не должно, что в перспективе позволит компании сохранить высокие и стабильные финансовые результаты. Дивиденды с высокой долей вероятности тоже возобновятся и к текущей цене будут составлять не менее 11-12%, что неплохо для стабильного комиссионного бизнеса.

Вывод:
Компания является относительно защитным активом. Фактически, повышенная волатильность идет компании только на пользу. Единственный негатив в текущей ситуации - это неопределённость с дивидендами.

📈 Адекватная цена акций компании сейчас находится на уровне 110 рублей за акцию. Это одна из тех компаний, которую я покупал на падении еще 24 февраля.

Осенью 2021 делал обзор компании, когда она еще стоила дорого: https://t.me/taurenin/178 и предупреждал о возможной коррекции на 40%. Тогда, конечно, многим казалось это бредом, но...окончание текста по ссылке->

Источник: t.me/taurenin/597
Post #2000 932
Дата публикации текста: 2022/04/08

​​#ИнвестИдеи #РазборКомпании
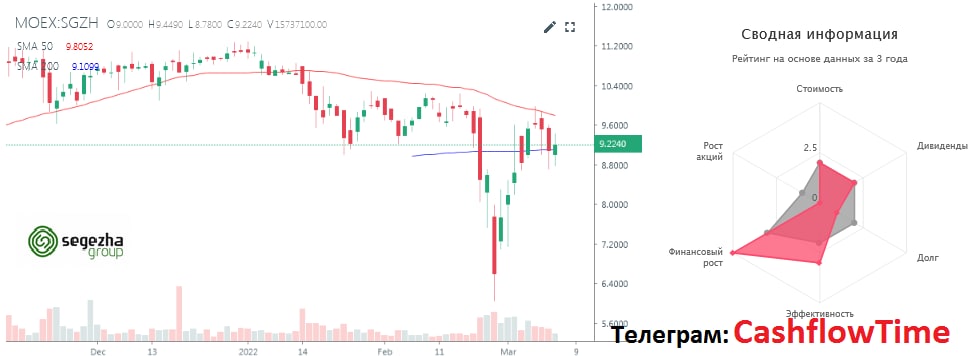
⚡️По многочисленным запросам наших подписчиков разбор компании Сегежа (Segezha Group).

Сегежа
- крупный российский лесопромышленный холдинг деревообрабатывающей и целлюлозно-бумажной промышленности.

❗️Компания является одним из крупнейших лесопользователей в России.

✅ Плюсы компании:
✔️Компания обладает полным циклом производства, от лесозаготовки до конечной переработки дерева.
✔️Компания занимает лидирующие позиции в России и мире по производству бумаги, пиломатериалов, а также производству домов из клееного бруса.
✔️У компании широко диверсифицирован бизнес по продукции (бумага и упаковка - около половины выручки, деревообработка - треть, производство фанеры и домов - около 20%) и географии (доля РФ - около 27%, Европы - 20%, Китая - 15%).
✔️Компания в случае запрета на ввоз продукции в отдельные страны и регионы имеет возможность перенаправить продукцию на другие рынки.
✔️Компания в своей работе делает упор на обновление лесов и следования принципам устойчивого развития.

🔻 Минусы:
➖Проблемы с логистикой.
➖ Отказ европейских стран от продукции деревопереработки из России, а также частичный запрет на вывоз сырья и продукции из России.
➖ Применение иностранного оборудования в производстве и переработке.
➖ Проблемы с сертификацией продукции.

‼️Прямо сейчас на компанию обрушилось огромное количество сложностей и ограничений. Это может сказаться негативно на операционных показателях деятельности. Но при этом долгосрочно Сегежа является в силу своего уникального положения на рынке, одним из лучших инвестиционных активов, если учесть планы компании по развитию и востребованность продукции.

💥Наше мнение: хорошая компания находится в сложной ситуации. Необходимо внимательно следить за финансовыми отчетами и заявлениями руководства. Торопиться с инвестициями в данную компанию не стоит. Следует подождать прояснения ситуации.
Надоело седеть в минусах? Вступай в команду профессионалов 👉 Инвест Клуб

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
Кто держит акции Сегежи, что думаете о компании? Пишите свои идеи в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1999 883
Дата публикации текста: 2022/04/08

🧐🇺🇸🤑 ВРЕМЕННАЯ КОРРЕКЦИЯ ПРИВЕДЕТ К МАКСИМАЛЬНОМУ УПАДКУ АКЦИЙ - CENTRAL AMERICAN SELECT EQUITY

🔍 Пусть вас не вводит в заблуждение стремительная реакция фондового рынка на новости. Это только начало первого реального испытания за многие годы, которое принесет вознаграждение пассивным инвесторам, которые когда-то думали, что единственный путь для цен - это рост.

📌 Так считает Джеймс Абейт, чей фонд Central American Select Equity (DHAMX) за последние три года превзошел 97% своих конкурентов.

👉 Он говорит, что акции становятся менее ценными из-за растущих процентных ставок и геополитических опасений. Один из возможных исходов, по его мнению: фондовый рынок, который движется в боковике в течение года или более, колеблясь между периодами прибылей и убытков.

💬 “Я убежден, что мы находимся в разгаре ”временной коррекции", когда рынку все еще приходится переварить переход от дезинфляционной среды с низкими процентными ставками и премиями за низкий риск", - сказал 56-летний Абате. “Если вы импульсный трейдер или пассивный инвестор, это будет период максимального разочарования”.

💡После пика в первый день торгов индекс S&P 500 упал на 13%, что стало одним из самых продолжительных периодов за последнее десятилетие, когда рынок падал, не восстанавливаясь до нового рекордного максимума. Последний раз, когда индекс провел более года, не достигнув нового пика, был во время нефтяного кризиса 2015-2016 годов.

📊 Фонд Abate в размере $300 млн в этом году поднялся на 13%, отчасти благодаря позиции хеджирования, которую фирма добавила в конце прошлого года с помощью опционов "пут" на Nasdaq 100. После фиксации прибыли по сделке в январе фонд уклонился от внедрения новых хеджей.

💭 Эти показатели особенно заметны в год, когда многие активно управляемые фонды с трудом справлялись с последним приступом турбулентности на рынке.

🔍 По мнению Абейта, установить надлежащий коэффициент соотношения цены/прибыли на широком рынке становится все сложнее. В связи с резким ростом доходности 10-летних казначейских облигаций доходность S&P 500, обратная соотношению P/E, сократила премию до минимума почти за год. Тем не менее, с поправкой на инфляционные ожидания акции по-прежнему выглядят относительно дешевыми.

📈 Тем не менее, это не означает, что акции обязательно пойдут выше. На фоне всех макроэкономических проблем инвесторы, вероятно, неохотно будут платить за акции так, как раньше. И при прогнозируемой прибыли, в 20 раз превышающей прогноз, S&P 500 по-прежнему торгуется с коэффициентом, который до пандемии 2020 года был выше, чем когда-либо со времен эпохи доткомов.

🗣 «Коррекция не обязательно означает, что индексы подвержены очень резкой фазе спада, потому что я думаю, что большая часть «пузырей» уже вышла с рынка», - сказал Абате. “Я не удивлюсь, если индексы будут на том же уровне, что и сегодня, через год, но в пределах канала, на 10% выше или на 10% ниже, - мы останемся в боковике в течение определенного периода времени”.

💷 Учитывая сложившуюся ситуацию, управляющий фондом сейчас сосредоточен на выборе правильных акций. Недавно он сократил вложения в акции туристических и транспортных компаний, сославшись на их неспособность поддерживать темпы роста после пандемии. Между тем, он добавил акции с высокими дивидендами в качестве буфера, если экономически чувствительные активы фонда, такие как производители энергии, пошатнутся.

🗯 В целом, учитывая, что инфляция находится на четырехдесятилетнем максимуме, Abate благоприятствует компаниям, которые могут предлагать клиентам более высокие цены.

👁 “Люди, которые думают, что мы собираемся вернуться прямо к этой дезинфляционной среде, я думаю, ошибаются”, - сказал он. “Мы действительно находимся в серьезной точке перегиба относительно того, каким был мир **в течение предыдущих пяти лет, и люди все еще нео...окончание текста по ссылке->

Источник: t.me/Full_Time_Trading/132381
Post #1998 904
Дата публикации текста: 2022/04/07

​#OZON #отчет

❗️7 апреля 2022 г. Ozon Holdings PLC (NASDAQ и MOEX: «OZON»), ведущая российская платформа электронной коммерции, объявляет свои финансовые результаты за 4 квартал и весь год, закончившиеся 31 декабря 2021 г.

🎁 OZON (Ozon Holdings PLC) - первый и старейший в России интернет-магазин и 1 из лидеров рынка. OZON торгует более 80 млн. товарных наименований, до 1,6 млн. товаров и привлекает 1,5 млн. активных пользователей в день. По данным исследовательского агентства Data Insight, Ozon 2 по обороту онлайн-магазин России.

🏬 Ozon имеет собственную инфраструктуру выполнения, которая позволяет доставить заказ на следующий день до 40% населения России. Компания располагает собственной курьерской службой доставки и имеет сеть из более чем 5000 пунктов выдачи по всей России.

😲 Более 20 лет магазин остаётся убыточным, т.е. не приносит прибыль. Операционные расходы покрываются за счёт денег инвесторов. В 2019 году Ozon занял пятую позицию в рейтинге журнала Forbes «20 самых дорогих компаний Рунета-2019». В 2020 году занял шестое место в списке самых дорогих компаний российского сегмента сети Интернет по версии Forbes.

🗒 Основание компании 1998 год. Основатели: Александр Егоров и Дмитрий Рудаков. Ключевые фигуры: Александр Шульгин - генеральный директор, 2017 - н.в.; Даниил Федоров - финансовый директор Ozon. Число сотрудников 12 000 человек. Расположение: Кипр (Место регистрации основного юр. лица); Россия, Москва (Штаб-квартира).

🤑 Капитализация компании 181,91 млрд. руб. Акции компании торгуются на Американской, NASDAQ, (торги пока на паузе) и Московской биржах под тикером OZON. После выхода отчета акции организации растут в моменте на Московской бирже на +0,21%. Цена 1 акции 1 217,50 руб.

👀 Посмотрим на результаты работы компании. Основные операционные и финансовые результаты за 4 квартал и весь 2021 г.:

• Показатель GMV (вкл. услуги) вырос до 176,8 млрд. руб. в 4 квартале 2021 г., (+133% г./г.), благодаря значительному росту числа заказов. 🚀

• Количество заказов увеличилось на 211% г./г., до 92,1 млн. в 4 квартале 2021 г., по сравнению с 29,6 млн. в 4 квартале 2020 г. на фоне еще одного квартала значительного расширения клиентской базы. 📈

• Количество активных покупателей увеличилось до 25,6 млн. (+86% г./г.). 🔥

• Доля маркетплейса в показателе GMV достигла 67,7% по сравнению с 52,3% в 4 квартале 2020 г. ⚡️

• Выручка в 4 квартале выросла на 76% в годовом исчислении до 66,3 млрд. руб. на фоне значительного роста доходов от услуг за счет комиссий и доходов от рекламы. ❗️

• Скорректированная EBITDA по итогам 4 квартала была отрицательной и составила -15,9 млрд. руб. против -3,6 млрд. руб. годом ранее (-9,0% от GMV; -4,7% в 4 квартале 2020 г.). 🔔

• Чистый денежный поток, полученный от операционной деятельности, составил 15,3 млрд. руб. в 4 квартале 2021 г. по сравнению с 10,6 млрд. руб. в 4 квартале 2020 г. (+43% г./г.). Свободный денежный поток в 4 квартале снизился на 46% г./г. до 4,2 млрд. руб. Снижение FCF обусловлено ростом капитальных затрат до 8,8 млрд. руб. в 4 квартале 2021 г. по сравнению с 2,1 млрд. руб. годом ранее. 😱

• Чистый убыток Ozon за 4 квартал составил -20,8 млрд. руб., увеличившись в 2,2 раза г./г. 🔥

❗️Вывод: компания продолжает бурно развиваться, выручка демонстрирует близкий к трехзначным темпам рост, хотя и замедлилась относительно 85% г./г. в 3 квартале 2021 г. и 80% г./г. в 4 квартале 2020 г. EBITDA все также страдает из-за инвестиций в развитие, масштабирование бизнеса. Сокращение свободного денежного потока обусловлено кратным ростом капитальных затрат, при этом операционный денежный поток улучшается - тенденция позитивная. Потенциал компании огромен, но есть высокая степень неопределенности из-за геополитической напряженности.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1997 900
Дата публикации текста: 2022/04/07

​​#ИнвестИдеи #РазборКомпании
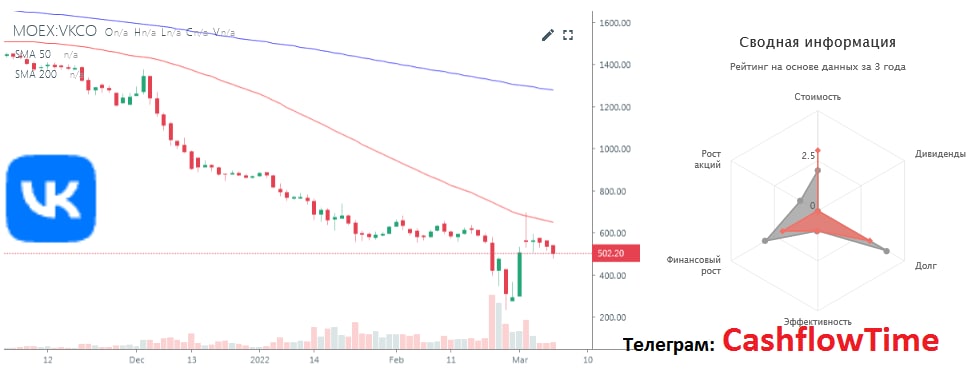
⚡️Незаслуженно мало я рассказал о VK в видео выше, поэтому сделали подробный разбор этой компании

VK - это не только одноименная социальная сеть. Это набор сервисов и разработок.

✅Плюсы компании:
✔️Компания работает на внутреннем рынке. Основной бизнес не подвержен внешним факторам давления.
✔️После ухода иностранных компаний, VK претендует на лидерство в сегменте социальных сетей и медиа.
✔️Объявленная государственная поддержка технологических компаний.
✔️ Ежемесячная аудитория впервые превысила 100 миллионов пользователей.
✔️ Компания заявила о создании ряда новых сервисов на своих платформах.

🔻Минусы:
➖Не до конца понятна ситуация с рекламодателями, блогерами, авторами и производителями контента, а также возможностями рекламных интеграцией и, как следствие, увеличением финансовых результатов компании.
➖Отток квалифицированных разработчиков.
➖ Проблемы с использованием иностранных технологий и оборудования.
➖Тесная связь компании с государством.
➖Высокая спекулятивная составляющая в котировках.

💥Наши мысли:
1) Компания претендует на статус заменителя иностранных социальных сетей и медиа, но при этом VK - это не только социальная сеть.
2) Количество пользователей не равно коммерческий успех. Активных пользователей ещё нужно уметь монетизировать.

‼️Предлагаем не поддаваться на спекулятивное поведение цены и дождаться отчётов компании. Может возникнуть такая интересная ситуация, что компания несмотря на позитивные ожидания уйдет в глубокий операционный убыток.
Инвестиции в нее в данный момент сопряжены с повышенными рисками связанными с возможностью конвертации интереса пользователей в коммерческую выгоду для компании.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️
Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях. Или есть другие вопросы?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1996 905
Дата публикации текста: 2022/04/07

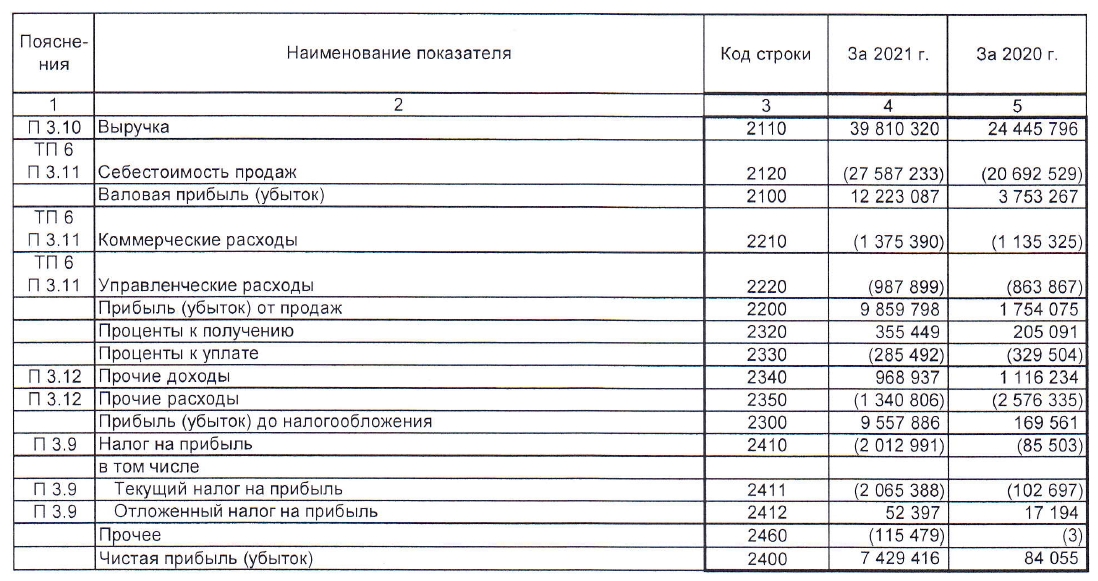
​​🏭Ашинский мет. завод (AMEZ) - причины роста и обзор отчета РСБУ за 2021

📈 О потенциале роста данной неприметной компании на я писал Вам еще осенью здесь: https://t.me/taurenin/255 рост состоялся пока только на 50-60% от цен ноября, хотя дивиденды компания пока не объявила.

👆Всем советую прочитать предыдущий обзор компании - это поможет Вам понять логику мыслей и находить подобные идеи.

Результаты за 2021й год:
▫️Капитализация: 14,8 млрд
▫️Выручка: 39,8 млрд
▫️EBITDA: 9,9 млрд
▫️Прибыль: 7,4 млрд
▫️fwd P/E 2022: 3
▫️P/B: 0,85

✅ Компания за 2021й год полностью избавилась от долгов. Сейчас чистая денежная позиция компании составляет 1,5 млрд рублей.

✅При этом, у компании денежных средств и эквивалентов 4,4 млрд рублей. Компании ничего не мешает объявить и произвести выплату дивидендов в рамках от 1,5 до 3 млрд рублей.

Это предполагало бы дивидендную доходность к текущей цене в диапазоне 10-20%, что нормально для российского рынка в текущих условиях.

Более того, компания может начать регулярно делать выплаты, если не будет новых крупных проектов и т.д.

❌ Показатели компании будут снижаться в 2022м году. Основная причина - насыщение внутреннего рынка продукцией из-за ограничений на импорт российских товаров и ограничение наценок на внутреннем рынке.

То, что практически вся продукция компании реализовывалась на территории РФ немного сглаживает возможный эффект на финансовые результаты.

👉 В целом, больше никаких изменений с предыдущего обзора в компании не произошло, однако вероятность выплаты дивидендов существенно возросла. Препятствием выплате может оказаться только наличие иностранных фондов в акционерах.

Вывод:
В новых реалиях текущая оценка компании выглядит завышенной. Справедливая цена сейчас находится на уровне 25 рублей, однако многое будет зависеть от факта и размера дивидендов за 2021й год.

Если выплаты дивидендов не будет - оценка компании изменится в худшую сторону.

Не является индивидуальной инвестиционной рекомендацией

Предыдущий обзор компании: https://t.me/taurenin/255

#обзор #АшинскийМЗ #AMEZ

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1995 945
Дата публикации текста: 2022/04/06

❓Норникель — «тихая гавань» российского рынка

Норникель #GMKN экспортирует 4 важнейших для мировой экономики металла: никель, палладий, медь и платину. По никелю он занимает 7% мирового рынка, по палладию целых 44%.

Эти металлы крайне востребованы в высокотехнологичном производстве. Например, на электромобиль их уйдет в 6 раз больше, чем на обычный автомобиль. Никель особенно активно используется в производстве аккумуляторов для электрокаров. Неудивительно, что за последние 5 лет он подорожал на 227%. Палладий — редкий металл, также используется в автомобилестроении, в основном в системах очистки выхлопных газов.

Попадут ли эти металлы под санкции? Очень маловероятно. Ведь по никелю Россия занимает 3-место в мире, по палладию — 1-е место. Недавно Япония включила палладий в список импортируемых из РФ товаров, замена которых видится проблематичной.

Что с дивидендами? Компания вполне может их выплатить. Хотя, с одной стороны, Норникелю нужны средства для обновления оборудования. С другой — в капитальных инвестициях нуждается и его акционер Русал #RUAL, который будет «продавливать» выплату дивов.

Мнение аналитиков InvestFuture

Норникель довольно быстро отыграл свое февральское падение. Если не произойдет мировой рецессии и серьезного замедления в автомобильной промышленности, то даже «недружественные» страны будут вынуждены покупать российский цветмет. В таких условиях Норникель вполне может стать «тихой гаванью» российского фондового рынка.

Дивиденды - отличный бонус, который может порадовать инвесторов. К тому же, объявление выплат акционерам точно подтолкнет котировки вверх.

Вся информация взята из инвестиционного комитета по сектору цветной металлургии, который прошел вчера на платформе IF+.

Чтобы узнать больше о Норникеле и других компаниях цветной металлургии, смотрите
полную версию встречи на платформе IF Plus! Вас ждет тщательный анализ мирового рынка цветных металлов, его драйверов роста и рисков.

#IF_анализ #IF_сектор #IF_акции_РФ

⚠️Не является инвестиционной рекомендацией


Источник: IF S
tocks - #if_stocks
Post #1994 828
Дата публикации текста: 2022/04/06

🏦 4 акции американских банков, которые больше других выиграют от повышения ставки

👉🏻 Почему речь именно о региональных банках, см. в этом посте
👉🏻 Банк Comerica Incorporated (CMA) разбирали в этом посте
А сегодня разберем..

🌟 Synovus Financial (SNV) - капитализация 7 млрд. $

Synovus Financial — это региональный банк, базирующийся в Колумбусе, штат Джорджия, с активами около $57 млрд. Он предоставляет как коммерческие, так и розничные банковские услуги, а также полный набор продуктов и услуг, включая управление активами, частные банковские услуги и ипотечные услуги.

Аналитик Jefferies Кейси Хейр оптимистично оценивает присутствие Synovus на юго-востоке США, которое охватывает большинство основных рынков. И хотя она менее оптимистична в отношении недавних прогнозов компании, она считает, что акции SNV имеют большой потенциал роста, даже если Synovus потерпит неудачу.

💬 «Руководство выступило с оптимистичной презентацией, в которой были изложены высокие финансовые цели. Эти показатели достижимы, но требуют ястребиной политики ФРС [а скорее всего, такой она и будет], безупречной реализации новых инициатив и строгой дисциплины затрат», — говорит Хейр, давая акциям рекомендации "покупать" с целевой ценой в $61. «Целевая планка достаточно низкая, поэтому руководству не нужно полностью соответствовать этим показателям, а нужно просто добиваться прогресса, что, по нашему мнению, весьма вероятно, учитывая недавний импульс роста кредитного портфеля».

💬 Дженнифер Демба и Брэндон Кинг (дают также рекомендацию "Buy") из Truist высказали свое мнение, добавив, что «SNV превратился в более сложный региональный банк, который имеет и будет продолжать извлекать выгоду из текущей ситуации. Мы особенно оптимистичны в отношении дальнейших перспектив роста на розничном рынке и в сфере платежных услуг, дополненные новыми инициативами в области корпоративного и инвестиционного банкинга».

🎯 Сейчас аналитики Wall Street дают акциям Synovus Financial консенсусную рекомендацию «Покупать» со средней целевой ценой в 61.3$ при текущей цене в 46.8$. Из 14 аналитиков, покрывающих SNV, 7 оценивают ее как «Strong Buy», 5 «покупать». Еще 2 аналитика советуют «Держать», и никто не рекомендует продавать бумагу.

💰Компания платит дивиденды, доходность в 2.85% является вполне конкурентной для финансового сектора США. Коэффициент выплаты в 26.6% делает дивиденды достаточно защищенными. Также дивиденды растут темпами более 20% в год последние 5 лет.

⚖️ Банк оценивается в 1.46 капитала, достаточно средняя оценка для этого банка, хотя медианное значение в отрасли около 1.2, т.е. банк чуть дороже среднего в отрасли, но высокая рентабельность ROE = 15.5% ( в отрасли средняя около 12.8% ) оправдывает такую оценку. P/E (FWD 2022) около 10.5, это не дорого и дешевле среднего в отрасли.

📈 Более того, если все пойдет по плану, в 2023 году прибыль на акцию вырастет на 15% и составит уже 5.11$ против прогноза 4.45$ в 2022 году. В таком случае, P/E 2023 года составит всего лишь 9.15, что выглядит привлекательно.

🚩Synovus имеет хорошие возможности для использования растущего спроса на коммерческие кредиты на нескольких растущих рынках на юго-востоке США, а также точно будет выигрывать от более высоких ставок. Менеджмент придерживается комплексной стратегии, направленной на обеспечение роста, с четким акцентом на рост коммерческого кредитования и повышение комиссий за коммерческие банковские услуги и услуги. Рост прибыли на уровне 7-8% в год в течение следующих 5 лет может быть вполне реальным. Synovus обеспечивает более высокую доходность по кредитам и чистую процентную маржу, чем его аналоги, имеет солидную депозитную базу и конкурентоспособный коэффициент эффективности с более высоким ROTCE.

На мой взгляд, при цене ниже 50$ акции SNV недооценены, цену 50-55$ можно назвать справедливой и приемлемой для покупки в случае дальнейшего роста ставок в США. В моменте, текущая цена 46.8$.

👉🏻 **Други...окончание текста по ссылке->

Источник: t.me/InvestDim/1899
Telegram InvestDimension 🏦 4 акции американских банков, которые больше других выиграют от повышения ставки Недавно ФРС повысила ключевую ставку на 25 б.п. и это далеко не предел. Goldman Sachs рассчитывает еще на семь повышений ставки. Ожидается, что это пойдет на пользу финансовому…
Post #1993 816
Дата публикации текста: 2022/04/06

​​#ИнвестИдеи #РазборКомпании
⚡️ Сегодня в нашем разборе компания Магнитогорский металлургический комбинат (ММК)

✅ Плюсы компании:
✔️ Компания является металлургическим комплексом с полным производственным циклом.
✔️ Самый главный плюс: компания осуществляет свою деятельность в основном направленную на внутренний рынок. Компания генерирует основные доходы на территории России и стран СНГ.
✔️ ММК более устойчива к санкциям и внешнему давлению в отличие от конкурентов, у которых есть иностранные проекты и сбыт продукции за рубеж.
✔️ Востребованность продукции в текущей ситуации может снизиться, однако компания не отменяет свои планы по среднесрочному развитию, в том числе планы по "озеленению" производственного процесса.

🔻Минусы:
➖ Возможное снижение спроса со стороны заказчиков, которые использую металлы ММК для производства продукции нацеленной на внешние рынки.
➖ Отсутствие валютной выручки от экспорта, которая могла бы стать стабилизирующим бизнес элементом.
➖ Отсутствие диверсификации рынков сбыта.
➖ Компания сильно зависит от внутреннего спроса, но в меньшей степени зависит от стоимости ресурсов на внешних рынках.
➖ Штрафы со стороны Федеральной антимонопольной службы (ФАС), а также государственное регулирование цен на металлы.
➖ Контроль над компанией принадлежит Виктору Рашникову, который попал под санкции ЕС. В данный момент завершается правовая работа по отказу от контроля над компанией и переводу компаний-бенефициаров в российскую юрисдикцию.

❗️Из последних новостей.
Компания пока не приняла решение по дивидендам за 4 квартал 2021 года.

💡 От компании ММК не стоит ждать головокружительного роста. Компания в последнее время столкнулась с целым букетом разнообразных проблем, но по сравнению со своими конкурентами она сталкивается с меньшим количеством сложностей и рисков. ММК нацелена на внутренний спрос, что среднесрочно поддержит финансовые потоки компании, но при этом ММК страдает от отсутствия диверсификации рынков сбыта.

⚠️ Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Кто держит ММК или других металлургов, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1992 910
Дата публикации текста: 2022/04/05

​​🌐 Hello Group (MOMO) - обзор отчета компании за 2021й год

Ранее делал обзор данной компании, писал, что стоит она дорого и с тех пор капитализация упала уже более, чем в 2 раза: https://t.me/taurenin/264

▫️Капитализация: $1,1 млрд
▫️Выручка TTM: $2,3 млрд (-3% г/г)
▫️Убыток TTM: $0,45 млрд
▫️fwd P/E 2022: 5
▫️P/B: 0,68

👉Компания показала серьезный убыток из-за списания нематериальных активов и гудвилла на сумму почти $700m, если скорректировать убыток на данную сумму, то компания заработала бы $250m, что предполагало бы P/E около 4,5.

👉Число активных пользователей платформы в 2021м году увеличилось незначительно (всего на 0,26% г/г). Компания скорее всего в дальнейшем продолжит стагнировать, так как проникновение в рынок уже достаточно больше (более 114 млн MAU).

✅Скорректированная чистая рентабельность достаточно высокая - почти 11%. Это хороший показатель для китайской компании. Он показывает, что запас прочности у бизнеса есть. Если рост расходов продолжит немного опережать рост доходов - это будет некритично.

❌У компании сильно упала выручка от услуг видеосервиса (-13% г/г), однако падение замедлилось по итогам 4кв2021 года до почти -8%.

👉Доход от премиальных подписок существенно вырос: +17% г/г. Теперь данный сегмент бизнеса составляет 41% от выручки компании.

❌Не смотря на рост доходов от премиум-подписок, число премиум-пользователей сервисов компании в 4кв2021 снизилось на 11% г/г, платных подписчиков Tantan - на 34% г/г.

❌Бизнес компании не растёт и пока конкретных драйверов для возобновления роста нет, а значит для компании, которая находится в Китае и имеет повышенные регуляторные риски, оценка по текущим и форвардным мультипликаторам не может быть высокой.

Выводы:
На первый взгляд, компания выглядит привлекательной по показателям рентабельности и мультипликаторам, но если посмотреть на ситуацию в глубже, то перспектив роста бизнеса нет. Наоборот, компания теряет аудиторию и доход.

📊 При текущей оценке с FWD P/E 2022 = 5 компания выглядит оценённой справедливо и имеет потенциал 10-15%. Однако, этого мало для того, чтобы покупать.

Не является индивидуальной инвестиционной рекомендацией

#обзор #HelloGroup #MOMO

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1991 911
Дата публикации текста: 2022/04/05

​​#ИнвестИдеи #РазборКомпании
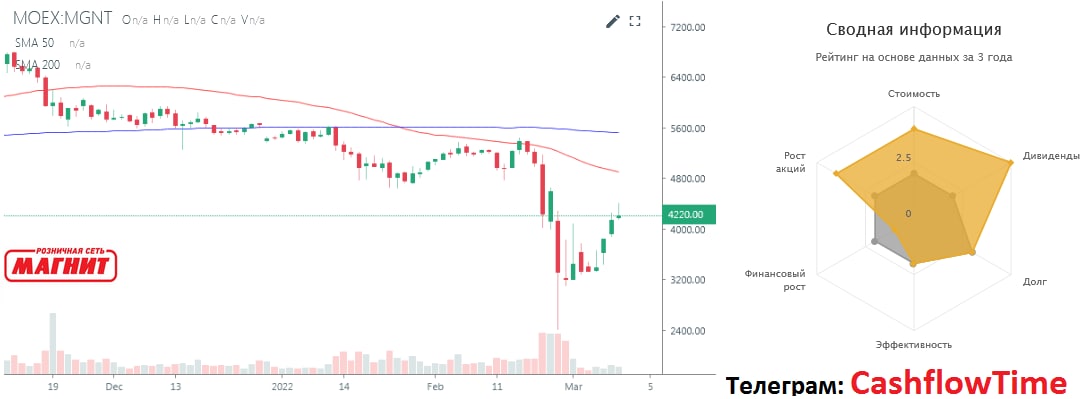
⚡️Сегодня в нашем разборе компания Магнит - одна из самых крупных торговых сетей в России

⁉️ Почему компания будет интересна для инвестора?
Здесь работает простая бизнес-логика. Потребители могут отказаться почти от всего, кроме продуктов питания. Следовательно, продуктовый ритейл будет востребован.

✅ Плюсы компании:
✔️ Компания является представителем защитного сектора, работает на внутреннем рынке и не подвержена санкциями.
✔️ Востребованность бизнеса и жизненная необходимость продуктов питания.
✔️ Наличие в торговой сети ассортимента товаров не только продовольственной группы.
✔️ Грамотная стратегия развития на ближайшие 3-4 года с точками роста.

🔻 Минусы:
➖ Потенциальное снижение платежеспособного спроса со стороны населения приведет к снижению среднего чека, что потенциально может привести к снижению финансовых показателей.
➖ Приостановка или полный уход с российского рынка иностранных компаний и брендов сужают предлагаемый ассортимент товаров.
➖ Традиционно низкая маржинальность бизнеса.
➖ Государственное регулирование цен на отдельные продукты и претензии со стороны Федеральной антимонопольной службы (ФАС).
➖ Отсутствие возможности быстрого переноса инфляции на потребителя путем увеличения цен на товары.

‼️ Если выбирать только одного эмитента на российском фондовом рынке, мы не рекомендуем представителей продовольственного ритейла, но с точки зрения диверсификации портфеля и наличия стабилизирующей портфель компании, Магнит является одним из вариантов для инвестиций.

⚠️ Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ За какими компаниями вы следите? Предлагаю обсудить интересные точки входа по акциям РФ. Пишите свое мнение в комментариях. Я также подключусь к обсуждениям.

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1990 1.06K
Дата публикации текста: 2022/04/04

​​☢️Казатомпром(KAP) - обзор отчета за 2021й год

Ранее делал обзор данной компании: https://t.me/taurenin/196 - ожидаемо, компания подешевела, но перспективы улучшились.

👉Годовые результаты(Значения в $):
▫️Капитализация: $7,7b
▫️Выручка 2021: $1,6b(+14%)
▫️EBITDA: 667M(-1%)
▫️Чистая прибыль 2021: $327m(-24%)
▫️Net debt/EBITDA: 0,9
▫️P/E: 24
▫️fwd дивиденд 2021: 4,5%

▫️fwd p/e 2025 около 2,75
▫️fwd дивиденд 2025: 15%

👉Сегменты выручки в 2021 году:
▫️Уран: 89%
▫️Металлургия: 8%
▫️Прочее: 3%

👉Сбыт:
▫️Китай: 28%
▫️Великобритания: 23%
▫️Канада: 17%
▫️США: 14%
▫️Франция: 7%
▫️Казахстан: 4%
▫️Россия: 2%
▫️Прочее: 6%

✅Казатомпром показал нейтральный отчет по итогам 2021 года. Выручка в казахских тенге выросла на 18%, и на 14% в долларах, составив $1,6b. EBITDA практически не изменилась, а чистая прибыль, приходящаяся на акционеров снизилась существенно (со 183,5 млрд тенге до 140,8).

Это связано с тем, что на неконтролируемую долю пришлось в 2 раза больше прибыли, чем годом ранее.

✅Компания по-прежнему показывает высокую рентабельность. Маржа EBITDA по итогам года = 42%, а чистая маржа 32%, что дает компании преимущество перед ближайшим конкурентом, канадским Cameco, демонстрирующим убыточность и отрицательную чистую маржу в 3%. 

✅У компании комфортный уровень долга. Net debt/EBITDA: 0,9. Обслуживание долга для компании, с у четом маржинальности, не будет дорогим, даже в условиях роста ставок. 

О будущем:
✅Начиная с августа 2021го по март 2022го года цены на фьючерс на уран на бирже LME выросли на 73%. Это даст толчок результатам 2022го года, так как новые контракты заключаются по более высоким ценам. Текущая цена в 59$ за фунт имеет потенциал роста до 80$ к 2025 году из-за расширения строительства АЭС в Европе и Китае, для которых Казатомпром - основной поставщик урана. 

✅Геополитическая обстановка в восточной Европе только на руку компании, так как она подтолкнёт страны к ускоренному строительству АЭС и нарастание спроса над предложением будет еще более очевидным. Такой ситуации чистая маржа Казатомпрома может превысить 60%, так как добыча фунта урана обходится примерно в 20$, а дивидендная доходность составит около 15%.

✅ В текущей ситуации есть есть позитивные изменения. Если к 2025 году цена за фунт урана составит $70, а компания в соответствии с планами нарастит добычу на 50%, то прогнозная выручка к 2025 году может составить $4,8b, а чистая прибыль, приходящаяся на акционеров компании примерно $2,8b.

Это предполагает fwd p/e 2025 около 2,75.

❌Пока компания реализует план по наращиванию добычи, показатели будут скромнее. На 2022й год fwd p/e 2022 будет около 6, что не очень дешево.

❌Доля прибыли, приходящейся на акционеров компании снижается, пока предсказать как будет развиваться ситуация - проблематично.

Вывод:
Казатомпром - лидер урановой отрасли, с отличным потенциалом роста объемов производства. Отчет компании нейтрален, он показывает высокую маржинальность компании, даже не смотря на низкие споровые цены урана в 1-3кв 2021 года, а также отсутствие серьезных рисков и высокую диверсификацию рынков сбыта. 

Однако, все перспективы компании долгосрочные. А текущий и прогнозируемый рост цен на уран делает текущую оценку компании вполне справедливой.

Не является индивидуальной инвестиционной рекомендацией

#обзор #казатомпром #KAP

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1989 1.21K
Дата публикации текста: 2022/04/03

​​⚒️ En+ (ENPG) - обзор отчета за 2021й год

▫️Капитализация: 502 млрд
▫️Выручка TTM: 1041 млрд(+39%)
▫️Прибыль: 171 млрд(+213%)
▫️Net debt/EBITDA: 2,2
▫️P/E: 3

👉Доли выручки:
▫️Реализация алюминия и сплавов: 69%
▫️Реализация глинозема: 4%
▫️Реализация электроэнергии: 11%
▫️Реализация теплоэнергии: 3%
▫️Прочее: 12%

👉Сбыт продукции:
▫️Россия: 38%
▫️ЕС: 16%
▫️Турция: 8%
▫️Китай: 5%
▫️Япония: 5%
▫️США: 5%
▫️Южная Корея: 2%
▫️Мексика: 2%
▫️Прочее: 17%

👉Группе принадлежит:
▫️56,9% акций Русала
▫️26,4% акций Норникеля (контроль через Русал)
▫️98% акций Иркутскэнерго
▫️7% акций РусГидро 

✅Главная причина хороших финансовых результатов - повышение цен на алюминий на 45,4% г/г и рост выработки электроэнергии на 10% с 2020 го по 2021й год. С начала 2022го года алюминий вырос более чем на 12% на бирже LME.

Текущие цены на алюминий во многом компенсируют возможные риски потерь европейского рынка. Это одна из причин, почему котировки компании восстановились до значений, которые были перед началом боевых действий.

✅ Компания занимает долю около 6% в мировом производстве алюминия. Это достаточно много, что сводит до минимума риски глобального отказа от продукции компании. Также, география выручки диверсифицирована.

❌У бренда немалый долг, хоть он и сократился на 12% г/г. Net debt/EBITDA = 2,2, при том, что за год EBITDA выросла на 118%. На процентные платежи было потрачено 52 млрд в 2021 году, при ставке 4,25 - 8,5%. Рост ставок увеличит % платежи в несколько раз, что ставит под угрозу будущие выплаты. Заметим, что более 55% кредитов компании выданы под плавающую ставку в рублях. Остальное - плавающие ставки в долларах (ставки в долларах также растут).

❌Происходящее в мире может быть поводом снова не выплатить дивиденды. Хотя, с финансовой точки зрения, компании ничего не мешает сделать выплату согласно дивидендной политике, которая составила бы около 13% к текущей цене.

❌ У компании сильно возросли издержки в $ г/г, несмотря на отсутствие существенного роста объемов производства:
Коммерческие расходы +30%
Административные расходы +10%
Обесценение внеоборотных активов +360%
Прочие оп. расходы +36%

Это говорит о высокой неэффективности управления издержками.

⚠️В начале марта появилась информация, что компания Glencore продаст свою долю в En+(около 11%). Однако в Glencore заметили, что не видят подобной возможности. Когда возможность появится - скорее всего подобные выходы акционеров мы увидим в очень многих компаниях РФ.

Вывод:
Бизнес, работающий как в цикличном (алюминий), так и в защищенном (энергия) секторах. Компания продемонстрировала свой лучший результат по итогам 2021 года, сохранив потенциал для роста, во многом из-за роста цен на мировых рынках и низкой доли сбыта в странах, которые могут ввести эмбарго(около 21%).

📈 Акции компании еще имеют небольшой потенциал роста, однако он ограничен из-за новых поводов для невыплаты дивидендов, ожидаемого выхода Glencore из капитала и ростом % расходов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #en+ #ENPG

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1988 1.31K
Дата публикации текста: 2022/04/02

​​🔥 Газпром (GAZP) - как изменилась оценка и перспективы компании из-за санкций?

▫️ Капитализация: 6 трлн р
▫️ Выручка 9м2021: 6,7 трлн р
▫️ fwd Прибыль 2021: 2,5 трлн р
▫️ fwd P/E 2021: < 2.4
▫️ Прогнозные дивиденды за 2021: 20% (50-55 р)

Уже понятно, что санкции скажутся на объемах и ценах экспорта трубного газа в краткосрочной и долгосрочной перспективах, попробуем предположить как сильно 👇

📊 Сначала немного цифр, которыми будем оперировать:

- За 2021 экспорт газа в дальнее зарубежье составил 185,1 млрд м3 (около 50% от всех объемов проданного газа)
👆 В рублях данный сегмент (за 9м2021) формирует 74% выручки от продаж газа. За весь 2021й год его доля составит больше 80%.

Средняя цена реализации газа за 9м2021 в Европу и другие страны: $241 (против $165 для СНГ и $61 для РФ). Значит этот сегмент в 2021 году сформирует не меньше 85% прибыли компании от экспорта газа. Газ формирует больше, чем 2/3 выручки Газпрома и больше 3/4 прибыли компании.

Т.е. примерно 64% прибыли компании в 2021 - экспорт газа в дальнее зарубежье.

✅ Договор о поставках российского газа в Китай по Силе Сибири предполагает ежегодную поставку 38 млрд кубометров, но Газпром выйдет на эти объемы только к 2024 году (может даже раньше).

По состоянию на 2021й год по данному газопроводу не поставляется даже половина возможных объемов. Т.е. доля европейских государств в объемах экспорта составляет около 85% (157 из 185 млрд м3).

Долгосрочно, через Силу Сибири и Сила Сибири-2 могут увеличить объем экспорта трубного газа в Китай на 65 млрд м3, но ни сроки и цены реализации проектов пока неизвестны. Это 41% от объема, который находится в зоне риска на европейском рынке (в прибыли компании потери будут еще больше).

✅ Не все страны Европы откажутся в долгосроке от газа из РФ. Однако бОльшая часть объемов экспорта под ударом, а цены реализации будут ниже текущих.

❌ ЕС уже взял курс на отказ от газа РФ (а это самый маржинальный рынок для Газпрома). При этом, производство СПГ в США, Катаре, Австралии всё это время будет расти и частично замещать российских поставщиков. + наращивание производства приведет к стабилизации цен на мировом рынке. Не считая фактора развития альтернативных источников энергии.

⚠️ Пока что-то прогнозировать очень сложно, но по грубым прикидкам, учитывая перспективы развития китайского направления, компания потеряет примерно 30% объемов высокорентабельных продаж в долгосроке, что будет критично, особенно когда мировые цены на энергоресурсы стабилизируются. На прибыли потеря части европейского рынка отразится еще сильнее: при сохранении цен прибыль может упасть в 2 раза.

Т.е. после пика энергокризиса (с 2023) года компания рискует вернуться к относительно небольшим дивидендам (ниже 10 рублей на акцию) и постепенно стагнировать. ❗ Если объемы в Китай будут расти.

Вывод:
Краткосрочные перспективы - позитивные, текущая оценка компании вполне оправдана высокими прогнозными дивидендами и инфляцией за 2021й и 2022й годы. Экспортная выручка компании в рублях только за 1кв2022 уже будет больше, чем за 9м2021 года. Это дает право рассчитывать на дивиденды за 2021й год в размере 50+ рублей и за 2022й год более, чем 75 рублей.

👆 Однако, дивиденды могут не выплатить так как Газпрому придется все-равно продолжить финансирование газификации РФ, строительство новых газопроводов и т.д. + долгосрочные перспективы у компании теперь крайне негативные

🎯Учитывая новые реалии, я бы назвал текущую оценку компании в 250 рублей за акцию вполне справедливой.

Если ситуация изменится и Европа не будет форсировать отказ от газа из РФ - котировки восстановятся до прежних значений. Но пока не вижу причин для деэскалации.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GAZP #газпром

__компания за год отчитал...окончание текста по ссылке->

Источник: t.me/taurenin/585
Post #1987 1.32K
Дата публикации текста: 2022/04/01

​​🚀«Газпром» vs «Новатэк»: как инвестировать в русский газ

Цены на газ в Европе в 2021 году дошли до многолетних максимумов. Последний подобный шок был в 2014 году. Начало 2022 года стало ещё интересней. В условиях экстремального роста цен на голубое топливо, «Газпром» и «Новатэк» способны заработать много денег, но западные санкции и разрывы международных отношений могут этому помешать.

Эксперт по инвестициям и автор проекта Invest4life Дмитрий Семенов рассказал, стоит ли инвестировать в эти компании и кто из двух российских эмитентов сумеет принести акционерам более высокую доходность.

👉https://blackterminal.com/article...

#статьи #обзоры #инвестидеи

⚠️Не является инвестиционной рекомендацией


Источник: Инвестируй с BlackTerminal - #blackterminal
Post #1986 1.18K
Дата публикации текста: 2022/04/01

​#WBA #отчет

🕛 31 марта 2022 Walgreens Boots Alliance представила финансовые результаты за 2 квартал 2022 финансового года (период с 01.12.21 по 28.02.22). В отчете отмечается значительный прогресс в реализации стратегических приоритетов компании 📈.

🏨 Walgreens Boots Alliance (WBA) - крупнейшая в мире аптечная сеть, крупнейший фармдистрибутор. Компания управляет более чем 13 100 аптеками и магазинами косметики, парфюмерии и средств гигиены в 11 странах. Штаб-квартира в городе Дирфилд (США, штат Иллинойс). Год основания 2014. В состав компании входят: No7, Botanics, Liz Earle, Soap & Glory, Boots UK, Alliance Healthcare, Boots Opticians, Walgreens и др. Основатель: Чарльз Уолгрин. Ключевые фигуры: Стефано Пессина (Исполнительный Председатель Правления), Розалинда Брюэр (CEO). Аудитор: Deloitte. Число сотрудников: более 315 000 человек.

🗒 Акции организации торгуются на Американской бирже NASDAQ под тикером WBA. Акции выросли на +0,83% на постмаркете. Цена 1 акции: 45,14 долл. Общая капитализация: 38,65 млрд. долл. Акции компании входят в индексы: Nasdaq-100, DJIA, S&P 100, S&P 500.💰

👀 Посмотрим на итоги работы компании:

• Прибыль на акцию от продолжающихся операций во 2 квартале составила 1,02 долл., что меньше по сравнению с прибылью на акцию в размере 1,06 долл. в квартале прошлого года; Скорректированная прибыль на акцию от продолжающихся операций увеличилась на 25,9% до 1,59 долл. США, что на 26,5% больше. 🔥

• Продажи от продолжающихся операций во 2 квартале выросли на 3,0% по сравнению с кварталом прошлого года до 33,8 млрд. долл. США. 📈

• Операционная прибыль от продолжающихся операций во 2 квартале увеличилась до 1,2 млрд. долл. по сравнению с 832 млн. долл. в квартале прошлого года; скорректированная операционная прибыль от продолжающихся операций увеличилась до 1,7 млрд. долл. США, что на 35,9% больше. 🚀

• Чистая прибыль от продолжающейся деятельности составила 883 млн. долл. США во 2 квартале по сравнению с 922 млн. долл. США в квартале прошлого года. Скорректированная чистая прибыль от продолжающихся операций увеличилась на 25,8% до 1,4 млрд. долл., что на 26,4% больше по сравнению с кварталом прошлого года. ❗️

• Чистые денежные средства, полученные от операционной деятельности, составили 1,1 млрд. долл. США во 2 квартале, а свободный денежный поток составил 669 млн. долл. США, что на 431 млн. долл. США меньше свободного денежного потока по сравнению с кварталом прошлого года. ☑️

• Сопоставимые розничные продажи в США выросли на 14,7% (самый высокий показатель за последние 20 лет). 💰

• Предварительные продажи Walgreens Health выросли на 128% ⚡️

• Прогноз на весь 2022 финансовый год: сохранение годового прогноза по скорректированной прибыли на акцию с однозначным показателем роста 📈

💥Вывод: результаты 2 квартала 2022 г. продемонстрировали высокие сопоставимые продажи и устойчивый рост прибыли. Компания продолжает добиваться важных успехов в реализации стратегических приоритетов. Бизнесы VillageMD и Shields демонстрируют значительный рост продаж по сравнению с их результатами год назад, а сегмент Walgreens Health находится на пути к достижению долгосрочных целей.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1985 1.01K
Дата публикации текста: 2022/04/01

​​🛢️ Transocean Ltd (RIG) - краткий обзор отчета за 2021

Ранее был обзор по данной компании: https://t.me/taurenin/40

Учитывая ситуацию с ценами на рынке нефти, рентабельность морской добычи возрастёт, что теоретически увеличит спрос на платформы для бурения и цены на их аренду.

👉Общие результаты 2021:
▫️Капитализация: $2,6B
▫️Выручка TTM: $2,55B(-19% г/г)
▫️EBITDA: $630M
▫️Убыток: $592M
▫️Чистый долг: около $7B

👉Что принесло выручку бренду:
▫️Сверхглубокая добыча: 64%
▫️Добыча в сложных условиях: 36%

Швейцарская компания, которая предоставляет в аренду установки для бурения (с персоналом и всем необходимым оборудованием) и оказывает услуги по бурению.

✅Компания добилась относительных успехов в контроле долга. Долгосрочный долг: 6,6B, против 7,7B годом ранее, сократившись на 9,5%. Это позитивный момент, который позволяет рассчитывать на выход компании в прибыль, при сохранении благоприятных цен на нефть.

✅Общая загруженность установок в последнем квартале составила 67%, против 53% в начале года. Простой сокращается, из-за чего меньше потребность в использовании заемных средств для обслуживания платформ. Операционные Убытки компании упали с 721 млн в 2019 году, до 112 млн в 2021 году.

✅Последние контракты на аренду в декабре 2021 года заключены по цене 335тыс$ за день. Компания указывает, что оптимальными для сокращения долга и выхода в прибыль в ближайшие несколько лет являются средние цены выше 275тыс.

❌Однако, из-за низкого спроса на платформы - итоговые убытки в 2021 возросли на 25 млн относительно 2020 года. Выручка снизилась на 19%, достигнув минимальной отметки в 2,55B, убыток составил 592M, против убытка в 567M годом ранее. 

❌ У компании по-прежнему большой чистый долг по состоянию на 31.12.2021 - около 7 млрд долларов. На процентные платежи в 2021 году потрачено около $600M. На 2022 год были заложены выплаты в 550M, однако менеджмент. Не закладывал в эти расчеты потенциальный рост ставок, который может, в ближайшие 2 года, увеличить стоимость обслуживания до значения в 1B в год, что критично. 

О будущем:
Сейчас мы видим рекордный рост цен на нефть и расширение добычи по сделке ОПЕК+. Это потенциал для увеличения спроса и цен на услуги бренда, что позволит компании еще сильнее сократить долги. Но не стоит забывать, что Transocean остаётся крайне рискованной инвестицией, так как компания находится в затруднительном финансовом положении.

📊 У компании всего 37 мобильных буровых установок. Если предположить, что загруженность не вырастет, а цена аренды останется как в декабре (335000$/сутки), то fwd выручка 2022 будет более $3b, что предполагает рост на 19,5% г/г.

👆 Это позволит компании выйти в положительную операционную прибыль порядка $100m. Однако, спрос на платформы может превысить ожидания (из-за высокой рентабельности морской добычи) и обеспечить загрузку даже в 100% - это позволило бы компании заработать дополнительные $625-$750m и выйти в прибыль $33-158m. Это предполагает fwd p/e 2022 (оптимистично) = 16,4.

Вывод:
Несмотря на благоприятную ситуацию для компании на рынке нефти, при текущей оценке и ценах аренды платформ - компания не выглядит интересной. Ситуация может существенно улучить полная загрузка платформ и рост цен на аренду платформ еще на 15-20%. Но пока информации о новых контрактах по таким ценам нет - я бы воздержался от инвестирования в RIG.

Не является индивидуальной инвестиционной рекомендацией

#обзор #transocean #RIG

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →