TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #1985 · Back to latest

Older Posts 20 shown
Post #1984 1.01K
Дата публикации текста: 2022/03/31

​​👨🏽‍💻Alibaba(BABA) - краткий взгляд на результаты последнего квартала.

👉Общие результаты последний квартал:
▫️Капитализация: 318,8 млрд
▫️Выручка TTM: 38,07B(+12%)
▫️EBITDA: 8,1B(+8%)
▫️Прибыль: 7B(-25%)
▫️P/E 2021: 30, fwd p/e 2022: 13-15
▫️P/B: 2

👉Сегменты выручки:
▫️Торговля в Китае: 71%(69% розница и 2% опт)
▫️Международная торговля: 7%(5% розница и 2% опт)
▫️Облачные вычисления: 8%
▫️Местные потребительские услуги: 5%
▫️Логистические услуги Cainiao: 5%
▫️Прочее: 4%

⚠️Отчет, скорее, нейтральный. Выручка 3го квартала финансового 2022го года выросла на 12% г/г, до 38,07B. При этом прибыль сократилась на 25% г/г.

✅ Компания продолжает расти и каких-то веских причин для остановки роста пока нет. Однако, текущая ситуация в мире - риск для Китайского рынка, так как любое экономическое обострение Китая с США или ослабление курса $ может вызвать кризис в Китае. Производимые товары могут подорожать в $ и это сформирует целую цепочку проблем. Однако, в моменте всё хорошо.

✅Облачные вычисления - один из самых быстрорастущих сегментов компании. Он вырос на 20% г/г, принося на сегодня 8% от всей выручки бренда. Alibaba прогнозирует рост облачного рынка в Китае в 5 раз, до 1трлн юаней($160B) к 2025 году. Сегмент позволит компании диверсифицировать бизнес.

Более того, данный сегмент показал положительную EBITDA (+134 млн юаней за 4кв2021 / 21 млн долларов), рентабельность составила 1%. Если рентабельность увеличится до 20%, что немного - годовая EBITDA сегмента уже будет оцениваться в $160m, а если рынок вырастет в 5 раз, то около $800m.

✅22 марта руководство Alibaba анонсировало увеличение программы обратного выкупа на 60% с $15B до $25B. Программа будет действовать до марта 2024г, что поддержит котировки.

❌Рост расходов к доходам негативно влияет на компанию последние годы. Чистая маржа TTM составляет 15%, против 20% годом ранее и 26% 5 лет назад. Операционная маржа равна 11%, против 12% и 30% соответственно. Подобное падение доходности - негатив для компании.

❗На изображении внизу расписано, какие именно расходы растут и как сильно. Во многом компания просто продает БОЛЬШЕ ТОВАРОВ ПО МЕНЬШИМ ЦЕНАМ.

❌Падение результативности бренда связано, во многом, с необходимость удерживать рынок. Alibaba контролирует около 80% рынка электронной коммерции в Китае. Доля не растет, но появляются новые конкуренты, например Tencent Holdings. Зарубежные рынки пока приносят лишь 7% выручки, так как велика доля иностранных гигантов.

❌В предыдущем году компания была оштрафована, что нанесло серьезный ущерб прибыли.

Непредсказуемая политика Китая в отношении частного сектора - основной риск для китайских компаний. Все мы помним пример TAL.

Вывод:
Впереди годовой отчет, однако, скорее всего, не смотря на рост выручки, остальные показатели не будут рекордными. FWD P/E 2022 у компании с высокой доле вероятности составил 13-15, но предполагает вполне справедливую оценку.

📊 Как я уже писал ранее, адекватная цена бумаг компании находится на уровне $125, а покупать интересно ниже $100 - https://t.me/taurenin/528

Не является индивидуальной инвестиционной рекомендацией

#обзор #BABA #Alibaba

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1983 1.05K
Дата публикации текста: 2022/03/30

​​#ИнвестИдеи #РазборКомпании
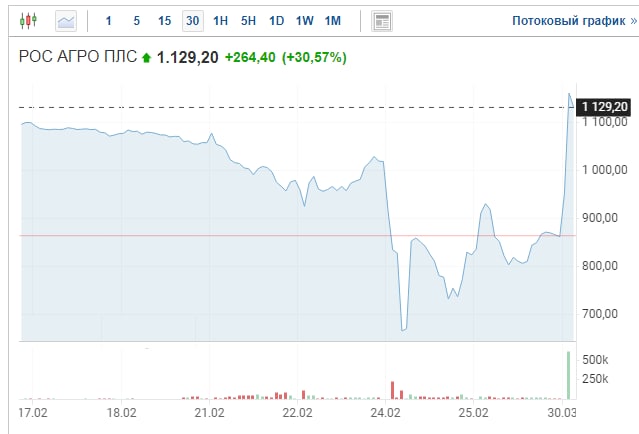
⚡️В продолжение к посту выше сделали разбор компания РусАгро, которая за первый час торгов прибавляет уже +30%, но мы считаем, что данная информация будет актуальна!

Плюсы компании:
✅ РусАгро - один из лидеров сельскохозяйственной и пищевой промышленности России.

✅РусАгро представлена во многих регионах РФ, а также направляет продукцию на экспорт (около 30% выручки). Компания также занимается поставками сырья.

✅Экспорт преимущественно осуществляется в страны, которые не разрывали с Россией экономического сотрудничества: Турция, Египет, Азербайджан и другие.

✅Диверсификация бизнеса: мясной, масложировой, сахарный, сельскохозяйственный.

✅ Востребованность продукции компании вообще и в нынешних реалиях в частности сомнений не вызывает.

Минусы:
🔻Возможное снижение финансовых показателей за счет запрета на экспорт сельскохозяйственной продукции. Хотя ее часть пойдет на внутренний рынок.

🔻 Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.

🔻 В период роста цен на сельскохозяйственную продукцию на мировом рынке, компания выигрывает от увеличения денежных потоков, но при этом эта зависимость может работать и в обратную сторону.

🔻 Отсутствие возможности быстрого наращивания производственных мощностей.

РусАгро - инвестиции в качественный, востребованный бизнес!

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️Кто-то успел сегодня купить? А может у кого есть в портфелях? Пишите какая у вас средняя точка входа.

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1982 886
Дата публикации текста: 2022/03/30

​#MU #отчет

❗️Компания Micron Technology, Inc. представила финансовые результаты за 2 квартал 2022 финансового года.

💻 Micron Technology - американская транснациональная корпорация, входит в top-5 мировых производителей полупроводниковой продукции. Основана в 1978 году. Основатели: Уорд Паркинсон, Джо Паркинсон, Деннис Уилсон, Даг Питман. Штаб-квартира в штате Айдахо. Известна своими чипами памяти DRAM и NAND, флеш-памятью, SSD-накопителями, а также датчиками CMOS. Ключевые фигуры: Роберт Э. Свитц (Председатель), Санджай Мехротра (Президент и Генеральный Директор). Количество сотрудников более 43 000 человек. Дочерние компании: SpekTec, Elpida Memory, Numonyx, Micron (Japan), Micron (Singapore), Displaytech Incorporated, Crucial.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером MU. Капитализация компании 91,88 млрд. долл. После выхода отчетности акции выросли на +3,89% 📈 на постмаркете. Компания входит в индексы NASDAQ-100 и S&P 500. Цена 1 акции: 85,24 долл.

👀 Посмотрим на итоги работы компании за 2 квартал 2022 года:

• Выручка составила 7,79 млрд. долл. против 7,69 млрд. долл. в предыдущем квартале и 6,24 млрд. долл. за аналогичный период прошлого года. 💰

• Чистая прибыль по GAAP составила 2,26 млрд. долл., или 2 долл. на разводненную акцию. 🤑

• Чистая прибыль не по GAAP составила 2,44 млрд. долл., или 2,14 долл. на разводненную акцию. 👀

• Операционный денежный поток составил 3,63 млрд. долл. против 3,94 млрд. долл. в предыдущем квартале и 3,06 млрд. долл. за аналогичный период прошлого года. 📈

• Скорректированный свободный денежный поток составил 1,03 млрд. долл. США. 🤑

• Micron выкупила примерно 4,8 млн. своих обыкновенных акций за 408 млн. долл. во 2 квартале 2022 финансового года и завершила квартал с денежными средствами и инвестициями в размере 11,95 млрд. долл., а чистая денежная позиция составила 4,87 млрд. долл. ⚡️

• 29 марта 2022 г. совет директоров компании объявил ежеквартальные дивиденды в размере 0,10 долл. США на акцию, подлежащие выплате денежными средствами 26 апреля 2022 г. акционерам, зарегистрированным на момент закрытия реестра 11 апреля 2022 г. 💰

🔥 Вывод: отличные результаты Micron во 2 квартале превзошли прогнозы как по выручке, так и по марже. Компания лидирует в отрасли компьютерной памяти DRAM и NAND, и динамика прибыли портфеля продуктов улучшается. Благодаря выдающимся результатам в первом полугодии Micron находится на пути к рекордной выручке и стабильной прибыльности в 2022 финансовом году. 🚀

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1981 854
Дата публикации текста: 2022/03/30

​​🚂Globaltrans(GLTR) - обзор отчета за 2021й год

👉Общие результаты за год:
▫️Капитализация: 57,7 млрд
▫️Выручка TTM: 73,2 млрд(+7%)
▫️EBITDA: 29 млрд(+8%)
▫️Прибыль (скор): 13 млрд(+23%)
▫️Net debt/EBITDA: 0,64
▫️P/E: 4,5
▫️дивиденд 2021: 7%

👉Какие типы перевозок принесли выручку бренду:
▫️Полувагоны - 60%
▫️Цестерны - 39%
▫️Прочее - 1%

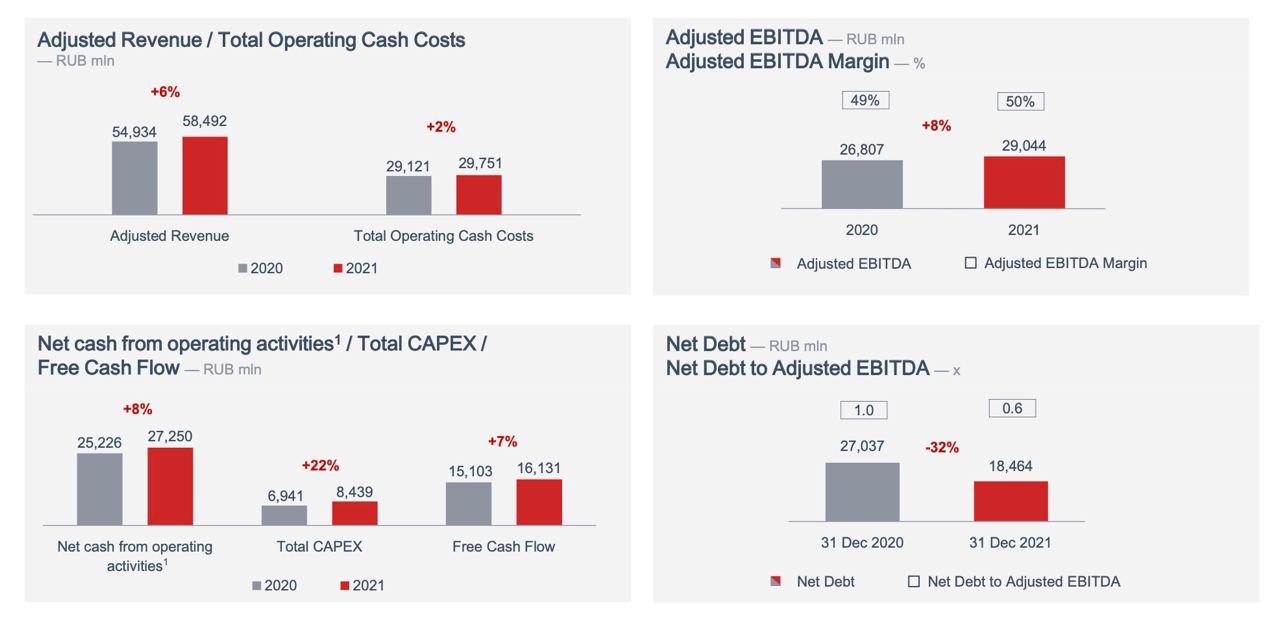
✅Компания показала отличный финансовый отчет по итогам 2021 года. выручка выросла на 7% г/г до 73,2 млрд , нескорректированная чистая прибыль увеличилась на 23% г/г достигнув 15,1 млрд руб.

✅Компания сократила долговую нагрузку. Net debt/EBITDA = 0,64. При этом, когда чистый долг равен 18,5 млрд, FCF составил 16,1 млрд. У компании нет кредитных рисков даже при сильном падении выручки и высоких ставках.

✅Главный позитив в текущих реалиях - ставки аренды полувагонов. Рекордный рост 2021го, когда ставка аренды выросла 260%, продолжился и в этом году. С начала года ставка увеличилась на 10%, достигнув 2951руб за вас/сут к началу марта. Стоит внимательно следить за ставками на апрель-май, так как их изменения станет показателем спроса на перевозки. 

❌Приостановлена итоговая выплата дивидендов за 2021 год, никакой конкретики нет. Вместо этого руководство планирует утвердить программу выкупа на 10 млрд. Это огромный выкуп, который существенно может повлиять на котировки.

О будущем:
❌Компания сильно выигрывала от расширения сделки ОПЕК+, так как рос спрос на поставки нефти и нефтехимии по железной дороге. Цистерны дали 39% выручки в 2021м.

Компания на 5 лет продлила контракт с Роснефтью. Однако теперь, когда спрос на Российскую нефть упал и цена Urals на 30% дешевле Brent, есть риски уменьшения спроса. ⚠️Оценить их нельзя так как направления перевозок не раскрываются компанией.

📊В кризис 2020го, когда на 2 месяца затормозилась мировая торговля, выручка компании снизилась на 28%, а прибыль в 2 раза. Даже при таком сценарии ничего страшного с самой компанией не произойдет.

⚠️С другой стороны, правительство активно занимается расширением пропускной способности на восточном направлении. За счет этого компания планирует наращивать перевозки на восток (откуда пока нет санкций и эмбарго) на 7% ежегодно, в ближайшие 5 лет. Возможно, если геополитическая обстановка не изменится, это позволит отыграть потери к концу десятилетия.

❌Большим негативом были риски национализации парка вагонов, однако вряд ли это реализуется.

Вывод:
Globaltrans можно было бы справедливо назвать бенефициаром текущего этапа экономического цикла, когда растут цены на товары и ресурсы, что ведет и к росту стоимости перевозок. Но геополитика и экономическая ситуация внутри страны вызывают опасения в будущих финансовых потоках компании.

📈Тем не менее, при текущих финансовых результатах компания могла бы выплатить за 2021й год около 22% дивидендов. Вместо этого будет байбэк, а остаток средств пойдет на погашение долгов, что нейтрализует ряд проблем.

Адекватная цена ценных бумаг компании 500 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Globaltrans #GLTR

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1980 814
Дата публикации текста: 2022/03/29

🌟 Comerica Incorporated (CMA) - капитализация 12,8 млрд. $

Comerica - это крупный региональный банк с центром Далласе и с более чем 430 филиалами, преимущественно в Техасе, Аризоне, Калифорнии, Флориде и Мичигане. Банк входит в число 50 крупнейших коммерческих финансовых холдингов США с общим объемом активов почти 95 миллиардов долларов, общим объемом депозитов 82,3 миллиарда долларов и общим объемом кредитов 49,3 миллиарда долларов.

Ранее в марте, в преддверии конференции RBC Capital Markets, Comerica представила аналитикам отчет за середину квартала. Согласно нему, средние кредиты банка выросли на 300 миллионов долларов до 48,1 миллиарда долларов, что даст увеличение процентных доходов.

💬 «Тенденции роста основных кредитов улучшаются, и Comerica] имеет значительно более высокий процент наличных средств к доходным активам по сравнению с аналогами», — добавляет аналитик, который оценивает акции как «лучше рынка» (эквивалент «покупать») с 12-месячной целевой ценой в 103 доллара за штуку.

💬 Аналитик Raymond James Майкл Роуз (Outperform) разделяет это мнение об акциях региональных банков: «Заглядывая вперед, все внимание приковано к ожиданиям по процентным ставкам, где Comerica является одним из наиболее чувствительных к ставкам имен в отрасли».

**🎯 **Сейчас аналитики Wall Street дают акциям Comerica консенсусную рекомендацию «Покупать» со средней целевой ценой в 105.45$ при текущей цене в 97$. Из 24 аналитиков, покрывающих CMA, 8 оценивают ее как «Strong Buy», 3 «покупать». Еще 9 аналитиков говорят «Держать», двое рекомендуют «Продавать», а еще двое за «Strong Sell».

💰Компания платит дивиденды, доходность в 2.86% является вполне конкурентной для финансового сектора США. Коэффициент выплаты в 32.73% делает дивиденды достаточно защищенными.

⚖️ Банк оценивается в 1.6 капитала, можно сказать что это не дешево, но высокая рентабельность ROE = 14.6% вполне может оправдывать такую оценку. P/E (TTM) около 11.5, что близко к среднему в отрасли.

📈 В 2022 году ожидается прибыль в 6.28$ на акцию, это ниже 2021 года, когда банк заработал рекордные 8.35$ на акцию. Но уже в 2023 году по прогнозам прибыль составит 8$ на акцию.

🚩Comerica является одним из наиболее чувствительных к изменениям процентных ставок банком подобного размера, а также одним из наиболее ориентированных на коммерческое кредитование. Более высокая чувствительность Comerica к процентным ставкам делает его плохим активом для стратегии "купи и держи" сквозь циклы. Тем не менее, текущая фаза цикла очень благоприятна для Comerica, и я вижу потенциал роста, как минимум, до 100-105 долларов. И ниже 100$ цена выглядит привлекательной, хотя большого апсайда уже нет, цена уже близка к 100$. Есть много банков, которые мне сейчас нравятся больше, но Comerica по-прежнему имеет свои достоинства, в частности, высокую чувствительность к ставкам и возможность сыграть на этом.

👉🏻 **Другие акции из этой подборки ждите в следующих постах.

**📊 Пост со всеми графиками и таблицами размещен [здесь
, в телеграме всех картинок не разместить.

#подборки #обзор #Comerica #CMA

⚠️Не является инвестиционной рекомендацией


Источник: InvestDimension - #InvestDim
Яндекс Дзен Акции банка Comerica Incorporated (CMA) 🏦 4 акции американских банков, которые больше других выиграют от повышения ставки Недавно ФРС повысила ключевую ставку на 25 б.п. и это далеко не предел. Goldman Sachs рассчитывает еще на семь повышений ставки. Ожидается, что это пойдет на пользу финансовому…
Post #1979 794
Дата публикации текста: 2022/03/29

✅ ОФЗ-ИН, или как обыграть инфляцию

Аналитики SberCIB Investment Research открывают инвестиционную идею покупать и держать ОФЗ-ИН серий 52002 и 52003 (погашение в 2028 и 2032 годах соответственно). Совокупный доход по этим выпускам на ближайшие 12 месяцев может превысить 20%.

📈 Сейчас в обращении находятся четыре выпуска ОФЗ-ИН серий 52001 (погашение в августе 2023-го), 52002 (февраль 2028-го), 52003 (июль 2030-го) и 52004 (март 2032-го). По каждому из них купон фиксированный — 2,5% плюс индексация номинала с учётом инфляции. Номинал увеличивается на темпы роста месячной инфляции с лагом в три месяца. Например, номинал ОФЗ-ИН в марте вырастет на 0,8% — столько составила инфляция в декабре.

При оценке потенциального совокупного дохода от инвестирования в ОФЗ-ИН не стоит забывать про фиксированный купон 2,5% от постоянно растущего номинала, а также тот факт, что бумаги котируются по ценам ниже 100% от номинала. Это позволяет владельцу рассчитывать на доход, превышающий инфляцию.

📉 При этом реальные доходности, с которыми торгуются ОФЗ-ИН серий 52002 и 52003, скорее всего, будут снижаться в ближайшие месяцы. Аналитики ожидают, что реальная ключевая ставка Банка России (ставка минус инфляция) будет оставаться отрицательной. Ключевая ставка может снизиться до 10–15%, и реальные доходности ОФЗ-ИН будут стремиться к более низким значениям. Например, у выпусков серий 52002 и 52003 они, скорее всего, опустятся с текущих 2,6-2,7% до 1-2%.

Не является индивидуальной инвестиционной рекомендацией.

#идеи #облигации

⚠️Не является инвестиционной рекомендацией


Источник: СберИнвестиции - #SberInvestments
Post #1978 978
Дата публикации текста: 2022/03/29

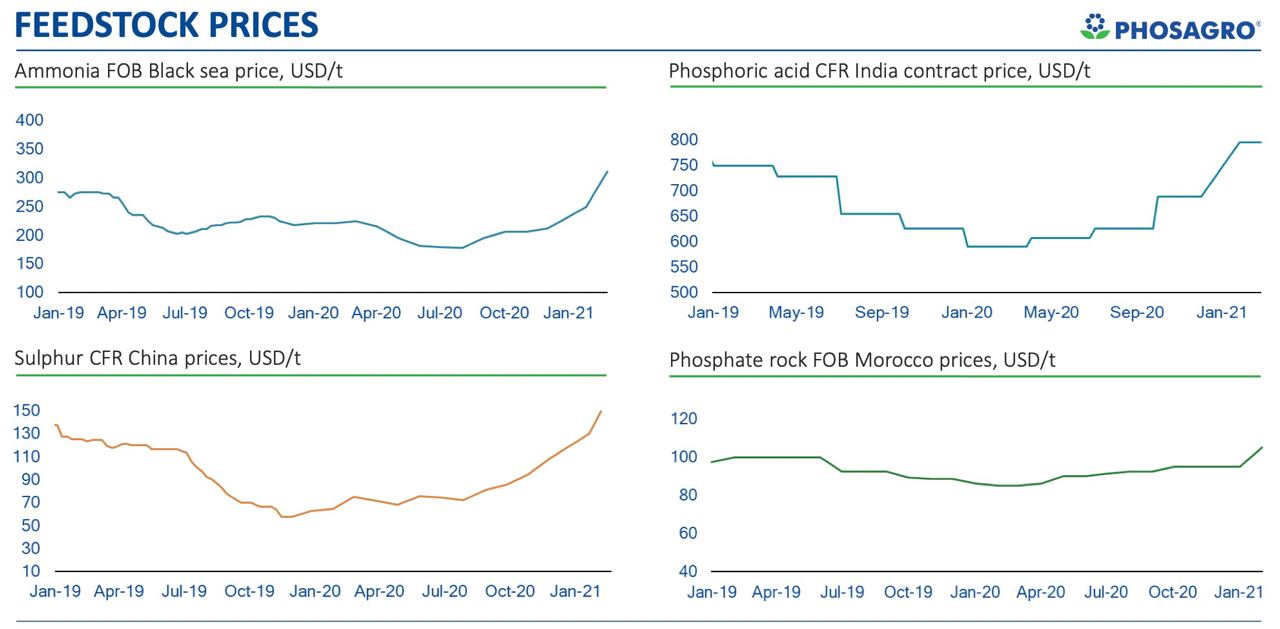
​​🌾Обзор российских производителей удобрений

Ранее я разбирал сектор удобрений и компании ФосАгро и Акрон, поэтому по оценке максимально кратко и тезисно.

**Фосагро (PHOR)

Результаты TTM:
▫️Капитализация:
1040 млрд
▫️Выручка TTM:
420,5 млрд(+66%)
▫️EBITDA:
191,8 млрд(+123%)
▫️Прибыль ТТМ:
129,7 млрд(+700%!)
▫️Net debt/EBITDA:
0,77
▫️fwd P/E2022:
5
▫️fwd дивиденд 2022:
18%

Куда реализуется продукция:
▫️Россия -
26%
▫️Европа -
27%
▫️Южная Америка -
25%
▫️Северная Америка -
7%
▫️Индия -
5%
▫️Африка -
4%
▫️СНГ -
3%
▫️Азия -
3%

✅Компания заметно улучшила свои результаты.
Выручка увеличилась на 66% г/г, достигнув 420,5 млрд. Прибыль достигла 130 млрд, увеличившись в 7 раз за год.

❌Из-за проблем с логистикой и общего нежелания покупать российское сырье, компания может потерять
до 35% выручки из Европы и Северной Америки. Перенаправить продукцию если и получится, это займет время и приведет к доп. расходам. При том внутренний рынок дает лишь 1/4 выручки. Доля ближайших соседей, в том числе Азии и СНГ очень мала, около 6%.

👉 Однако, во многом потери будут компенсированы ценами реализации продукции.

❌
Под санкции попал руководитель компании - Андрей Гурьев. Он был вынужден уйти с поста генерального директора. Благодаря этому сама компания, пока не попала под удар.

❌ Текущая высокая оценка связана с тем, что компания платит очень высокие дивиденды (около 100% от прибыли). Т.е. увеличить выплаты у компании возможности нет.
После завершения цикла дивиденды могут кратно упасть, а с ними и акции компании, но пока перспективы хорошие.

🎯 Справедливая цена акций данной компании примерно 6900 руб.


Акрон (AKRN)

Результаты TTM:
▫️Капитализация:
730 млрд
▫️Выручка TTM:
171 млрд
▫️EBITDA:
80,4 млрд
▫️Прибыль ТТМ:
59,1 млрд
▫️Net debt/EBITDA:
0,92
▫️fwd P/E 2022:
5
▫️Fwd дивиденд 2022:
12%

Сбыт:
▫️Латинская Америка -
32%
▫️Россия -
20%
▫️Европа -
13%
▫️Северная Америка -
11%
▫️Азия -
18%
▫️Прочее -
6%

✅
48% выручки дают азотные удобрения. Для их производства требуется газ, который для компании дешевле, чем для зарубежных конкурентов, что положительно сказывается на марже. Чистая маржа TTM = 35%, что выше результатов Фосагро с 31%. Важно, что Акрон еще не отчитался за рекордный для рынка удобрений 4й квартал.

❌
У компании невероятная низкая доля внутреннего рынка. Однако, доля Азии и ближайших стран почти 20%, что позволит компании сохранить почти половину выручки, в случае полного отказа от покупок со стороны Запада и проблем с Логистикой. 

❌
Net debt/EBITDA = 0,92, что не очень много. Но такой показатель связан, во многом, с рекордной EBITDA. И хотя общий долг стабильно снижается, достигнув 90 млрд в 2021 году, запас ликвидности у бренда всего 16 млрд, а процентные платежи из-за повышения ставок в за 9 месяцев 2021 года увеличились в 5 раз, достигнув 4 млрд.

❗
Компания платит за 2021й год щедрые дивиденды, т.е. долг погашен ближайшие кварталы не будет.

🎯
Справедливая цена акций данной компании 11000 рублей.

Вывод:
Сектор удобрений сейчас в фаворитах и перспективы у него сохранятся до тех пор, пока не решится проблема с дефицитом газа в Европе.

⚠️Однако, всему есть предел и нужно давать здравую оценку акциям компаний. И понимать, что будет с компаниями после завершения дефицита газа и запуска производств тех же удобрений в Европе.

По прибыли Акрон и Фосагро оценены в 2 раза дороже, чем тот же КуйбышевАзот, выплаты дивидендов выше, но их рост ограничен ввиду выплат примерно 60 и 100% от прибыли соответственно. Основное преимущество акций данных компаний - ликвидность. **

По зарубежным производителям ситуацию тоже рассматривали: https://t.me/taurenin/566 - там...окончание текста по ссылке->

Источник: t.me/taurenin/573
Post #1977 1.13K
Дата публикации текста: 2022/03/28

​​#ИнвестИдеи #РазборКомпании
⚡️Продолжаем разбирать акции РФ и следующая компания Газпром (GAZP)

Плюсы компании:
✅ Компания Газпром - мировой лидер по добыче газа. Компания осуществляет добычу около 13% мирового объема газа и обладает запасами около 16% от мировых запасов.

✅Диверсификация бизнеса по добыче: газ (58% выручки), нефть и нефтепродукты (38% выручки) и по странам (тесное сотрудничество с Европой и Азией и, как следствие, поступление валютной выручки).

✅У Газпрома есть проекты за рубежом, но главные и самые большие месторождения находятся в России.

✅ Газпром развивает производство СПГ (сжиженного природного газа).

✅ Самый главный плюс. Текущая ситуация показала, Китай готов наращивать сотрудничество, а Европа не может отказаться от российского газа, даже несмотря на политические мотивы. Отказ от российского газа - это "экономическое самоубийство" для европейских потребителей и бизнеса. Так как Газпром обеспечивает Европу газом на 30-35%.

Минусы:
🔻Проблемы с проектом "Северный поток - 2".
🔻Тесная связь с государством и риск наложения санкций. Хотя этот риск невелик.
🔻 Временный отказ от дивидендов даже несмотря на увеличивающиеся доходы.

Вывод: в текущей ситуации компания Газпром - один из самых очевидных выборов для инвестора. Учитывая ее положение и фактическую незаменимость на рынке.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️У кого есть в портфелях? Какая средняя?

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1976 1.07K
Дата публикации текста: 2022/03/28

​​🌾 Куйбышевазот(KAZT) - актуальный обзор производителя удобрений

▫️Капитализация: 69 млрд
▫️Выручка TTM: 87,5 млрд
▫️Чистая прибыль: 21,1 млрд
▫️Net debt/EBITDA: 1,5
▫️fwd P/E 2022: 2.3
▫️P/B: 1,4
▫️fwd дивиденды 2022: 14%
▫️дивиденд 2021: 9%

👉Дивидендная политика компании предполагает выплату акционерам не менее 30% прибыли по РСБУ.

👉На чем зарабатывает бренд:
▫️Капролактам и продукты переработки: 48%
▫️Аммиак и азотные удобрения: 43%
▫️Прочее: 9%

👉Куда продается продукция:
▫️Россия: 52%
▫️Азия: 21%
▫️Европа: 17%
▫️Прочее: 10%

✅В ушедшем году компания показала лучший финансовый результат. Выручка увеличилась на 65% г/г, достигнув 87,5 млрд. Прибыль превысила 21 млрд, увеличившись в 25 раз за год.

✅У компании, в отличие от мировых конкурентов, о которых мы говорили ранее, дешевый газ - один из основных сырьевых товаров для производства удобрений. За счет этого, при росте мировых цен на продукцию, у компании медленнее растёт себестоимость, что позволяет ей быть высокорентабельной на растущем товарном рынке. Чистая рентабельность компании = 24.2%, ROE = 44.1%, ROA = 23% по итогам года.

✅По заверениям руководства, завершение инвест. программы к 2022-2024 гг. приведет к росту денежного потока и росту дивидендов до 30 рублей, против текущих 27 рублей.

Однако, форвардные показатели компании и дивиденды, скорее всего будут сильно выше ожиданий. Так как новые реалии сохранят высокие мировые цены на газ и соответственно на удобрения еще надолго.

✅ Учитывая текущие цены на продукцию компании и перспективы ценообразования на ближайшие годы, не исключаю того, что прибыль компании в 2022м году вырастет минимум до 30 млрд рублей, что предполагает FWD P/E 2022 около 2.3, а дивиденды составят минимум 14% к текущей цене.

✅ "Куйбышевазот" в 2022 году запустит новое производство гранулированного карбамида. Мощность установки составит 525 тыс. тонн в год или 1,5 тыс. тонн в сутки карбамида.

⚡ При текущих ценах на продукцию, ввод мощностей может обеспечить дополнительную выручку минимум в 20 млрд рублей в год. Точные сроки ввода пока неизвестны, поэтому сильно рассчитывать на это не нужно. Цены на продукцию к моменту ввода в эксплуатацию и завершению цикла производства могут снизится.

❌У компании растет долг. Общий долг за год вырос с 36 до 43 млрд рублей. Net debt/EBITDA = 1,5. Значения не критичные, но при условии ставки ЦБ РФ в 20%, обслуживание долга в 2022 году может вырасти и вылиться в доп. % расходы 4-5 млрд руб.

❌Объявленная дивидендная доходность составляет 9%. Это низкий показатель, однако политику компании можно понять: есть открытая инвестиционная программа, которую нужно завершить.

Сам факт выплаты дивидендов в текущих условиях - уже позитив.

О текущей ситуации:
👉Компания сейчас не попала под санкции, никаких ограничений на экспорт удобрений, пока, нет. Эмбарго в этой области также не обсуждается. Главная трудность для Куйбышевазот - логистические проблемы.

👉Компания может потерять до 17% выручки, в случае проблем с доставкой в Европу, а также применения к ней санкций. Тем не менее, рост цен, вызванный дефицитом удобрений в мире, в том числе из-за геополитики, приведет к росту цен реализации на продукцию компании. Так, за прошлую неделю цены на удобрения увеличились на 29%, что компенсирует риски. 

Вывод:
Куйбышевазот показывает рост, за счет спроса на рынке конечной продукции. На ближайший год оснований ценам падать пока нет. Объемы производства компании могут сильно вырасти в ближайшие годы, рисков нереализации инвест.программы мало.

📈 Целевая цена акций данной компании 480 рублей. Пока газ в ЕС дороже $500 европейские производители удобрений вряд ли возобновят работу. Учитывая политическую составляющую, уже понятно, что цены начнут снижаться нескоро.

__Не является индивидуальной инвестиционной...окончание текста по ссылке->

Источник: t.me/taurenin/570
Post #1975 1.38K
Дата публикации текста: 2022/03/25

​#ЛСР #отчет

🕛 ПАО «Группа ЛСР» (MOEX: LSRG), один из ведущих девелоперов и производителей строительных материалов в России, объявляет консолидированные финансовые результаты деятельности за 12 месяцев 2021 г., подготовленные в соответствии с МСФО.

❓«Группа ЛСР» занимается девелопментом недвижимости, строительством и производством строительных материалов (крупнейший производитель железобетона, песка и керамического кирпича в России). Оказывает также подрядные и инжиниринговые услуги в сфере гражданского и промышленного строительства. Головной офис - в Санкт-Петербурге. Ключевые регионы бизнеса - Санкт-Петербург и Ленинградская область, Москва и Московская область, Екатеринбург и Уральский регион. Компания основана в 1993 году. Ключевые фигуры: Андрей Молчанов (Генеральный Директор) и Дмитрий Гончаров (Заместитель Председателя Совета директоров). Число сотрудников более 10 000 человек. Аудиторы: ЗАО «КПМГ» (МСФО), ООО «Аудит-сервис СПб» (РСБУ).

🗒 Акции компании торгуются на Московской (MCX) бирже под тикером LSRG. Капитализация: 52,1 млрд. руб. Торги на Московской бирже данными акциями в настоящее время не проводятся. Цена 1 акции: 520 руб. Посмотрим на результаты работы за 2021 год:

• Выручка составила 130 515 млн. руб. 💰

• Скорректированная EBITDA достигла 35 801 млн. руб. 📈

• Остаток денежных средств составил 100 489 млн. руб. по сравнению с 85 798 млн. руб. на конец 2020 года ⚡️

• Прибыль за 2021 год выросла до 16 272 млн. руб. Прибыль на акцию составила 170,83 руб. 🔥

• Чистый долг составил 68 798 млн. руб. (общий долг: 169 287 млн. руб.) 🔔

• Соотношение чистый долг/скорректированная EBITDA составило 1,92 ❗️

• По оценке Knight Frank на 31 декабря 2021 года, земельный банк «Группы ЛСР» вырос до 9,4 млн. кв. м (2020: 8,2 млн. кв. м.) и был оценен в 471 млрд. руб. 👍

❗️Итог: сильный отчет компании. Выросли все ключевые показатели: прибыль, выручка, EBITDA, денежные средства. В 2020-2021 гг. вся отрасль недвижимости хорошо росла из-за большого спроса на квартиры в связи с льготными ставками по ипотеке. Однако 2022 год может быть сложным для бизнеса, так как ЦБ поднял ключевую ставку, что увеличило ставки по ипотеке. Цены на недвижимость выросли очень сильно, спрос начнет охлаждаться.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1974 1.15K
Дата публикации текста: 2022/03/25

​​#ИнвестИдеи #РазборКомпании
⚡️Продолжаем разбирать акции РФ и следующая компания Новатэк (NVTK)

Плюсы компании:
✅Новатэк - частная компания. У компании меньше шансов попасть под санкции, чем у компаний связанных с государством.

✅Компания сфокусирована на производстве СПГ (сжиженного природного газа). Добывает около 10% газа от общероссийской добычи. Направляет СПГ на внешние рынки, в частности, в Азию.

✅Новатэк обладает разведанными запасами на срок более 30 лет добычи.

✅ Компания расширяет свои мощности по добыче и сжижению природного газа. Основной упор делается на средне и долгосрочные проекты с выходом на полную мощность после 2024 года.

✅ Главный плюс - это гибкость бизнеса и мобильность доставки СПГ, поскольку транспортировка идёт не по трубам и соответствующей инфраструктуре, а танкерами-газовозами. Хотя объективности ради, этот способ доставки дороже.

Минусы:
🔻Технологии задействованные в производственных процессах Новатэка зарубежные.
🔻Проблемы с логистикой по экспорту СПГ.

Вывод: если компания Новатэк преодолеет логистические проблемы, это качественная инвестиция с учетом долгосрочных проектов и мобильности доставки, которая позволяет расширить рынки сбыта.

Не рекомендация!
Cashflow - Ваш денежный поток

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1973 1.14K
Дата публикации текста: 2022/03/24

​#RASP #отчет

🕛 Вчера вечером ПАО «Распадская» (MOEX: RASP) объявила консолидированные финансовые результаты за 2021 год в соответствии с МСФО.

❓ПАО «Распадская» - крупнейшая российская угольная компания, образованная в 1992 году. Представляет собой единый производственно-территориальный комплекс по добыче и обогащению угля, расположенный в Кемеровской области. Состоит из двух площадок - Новокузнецкой и Междуреченской. Штаб-квартира - в Новокузнецке. Компания управляет добычей на крупнейшей в России угольной шахте Распадская. 82% компании принадлежит группе EVRAZ. Ключевые фигуры: Геннадий Козовой (CEO), Александр Вагин (председатель совета директоров). Сотрудники: более 7 500 человек. Дочерние компании: Южкузбассуголь, Распадская (шахта), Сибуглемет.

📍Капитализация компании 213,03 млрд. руб. Тикер на Московской бирже (MCX) RASP. Торги на Московской бирже данными акциями в настоящее время не проводятся. Последняя цена 1 акции: 320 руб.

⚡️Основные финансовые показатели и ключевые события 2021 года по сравнению с 2020 годом:

• Выручка составила 2 098 млн. долл. США, что на 1 479 млн. долл. США выше, чем в 2020 году, в том числе рост на 1 128 млн. долл. США за счет присоединения Новокузнецкой площадки. Кроме того, выручка выросла год к году на фоне более высоких цен реализации. 📈

• Показатель EBITDA увеличился до 1 332 млн. долл. США по сравнению с 197 млн. долл. США в 2020 году, в том числе рост на 682 млн. долл. США за счет присоединения Новокузнецкой площадки. ⚡️

• Чистый денежный поток от операционной деятельности составил 869 млн. долл. США по сравнению с 183 млн. долл. США в 2020 году. 🔥

• Компания получила чистую прибыль в размере 875 млн. долл. США по сравнению с 177 млн. долл. США в 2020 году. Прибыль на акцию увеличилась с 25,9 до 130,8 центов США. 🔔

• Рентабельность по прибыли увеличилась до 42% по сравнению с 29% в 2020 году. ❤️

• Капитальные вложения составили 228 млн. долл. США по сравнению с 60 млн. долл. США в 2020 году, в том числе рост на 90 млн. долл. США за счет консолидации Новокузнецкой площадки. ⚡️

• По состоянию на 31 декабря 2021 года денежные средства и их эквиваленты Компании составили 400 млн. долл. США. 👍

• Совет директоров не рекомендовал выплачивать дивиденды, что позволит обеспечить Компании запас ликвидности в период нестабильной геополитической ситуации. 😡

❗️Итог: в 2021 году дефицит коксующегося угля на внутреннем рынке Китая, а также перебои с импортом, которые имели место в течении года, вместе с другими факторами привели к росту мировых котировок на уголь до рекордных уровней. Это позволило продемонстрировать компании солидный финансовый результат в отчетном периоде. В 2021 году показатель LTIFR (коэффициент частоты травм с временной потерей трудоспособности) снизился на 14,6% год к году и составил 2,99x. В связи с текущей геополитической ситуацией Совет директоров не считает, что выплата дивидендов послужит лучшим интересам компании, и её акционеров, и поэтому принял решение не рекомендовать годовому общему собранию акционеров выплату дивидендов по итогам 2021 года.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1971 848
Дата публикации текста: 2022/03/24

​​#ИнвестИдеи #РазборКомпании
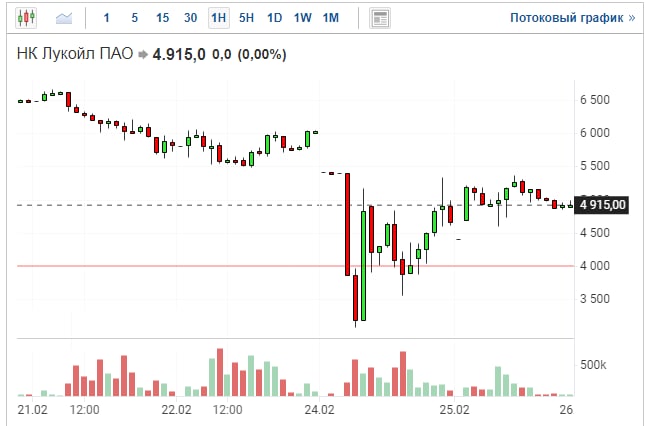
Продолжаем серию постов про то какие акции стоит купить на открытие МосБиржи. На очереди разбор компании Лукойл (LKOH)

📈Плюсы компании:
✅ Лукойл - частная компания. В этой связи у нее меньше шансов попасть под санкции.
✅ Компания обладает разведанными запасами, добыча которых при текущем уровне технологий и объемов займет более 50 лет.
✅ Компания реализует как продукты переработки, так и сырье.
✅ Более 80% мощностей Лукойла находятся в России, что является положительным моментом, но есть и зарубежные проекты, судьба которых остаётся неизвестной. Существует риск их заморозки или полного прекращения.
✅ Компания согласовала обратный выкуп собственных акций, что может поддержать котировки.

📉Минусы:
🔻 Часть продуктов нефтепереработки компания поставляет в Европу (порядка 20%), это валютная выручка, но в тоже время эта часть бизнеса может попасть под полный запрет. Тоже самое касается и реализации сырья, которая ориентирована почти полностью на экспорт.
🔻Возможные законодательные и налоговые ограничения.
🔻 Проблемы с логистикой по экспорту нефти и нефтепродуктов.

❗️Вывод: компания Лукойл несёт меньший санкционный риск, чем государственные компании. Инвестиции в нее относительно безопасны с этой точки зрения, но нужно держать в уме риск утраты большой части бизнеса. Если я увижу цену в районе 4500р, то буду начинать набирать позицию, осознавая выше указанные риски.
⚠️Не рекомендация!

‼️ ВАЖНО! Что бы не покупать все подряд и не потерять деньги, в
Инвест Клубе я подготовил список компаний которые стоит купить на открытии биржи! Присоединяйтесь!

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1970 768
Дата публикации текста: 2022/03/24

💡 Актуальные идеи по рынку СПГ

Для производителей СПГ вне РФ минимум на ближайшие 1-2 года наступают золотые времена, поэтому выделил крупнейших поставщиков в отдельный обзор.

👉СПГ - природный газ в жидкой форме под высоким давлением. За счет сжижения газ может перевозиться в танкерах по морю по всему миру, т.е. поставлять его можно туда, куда выгоднее - это основное преимущество.

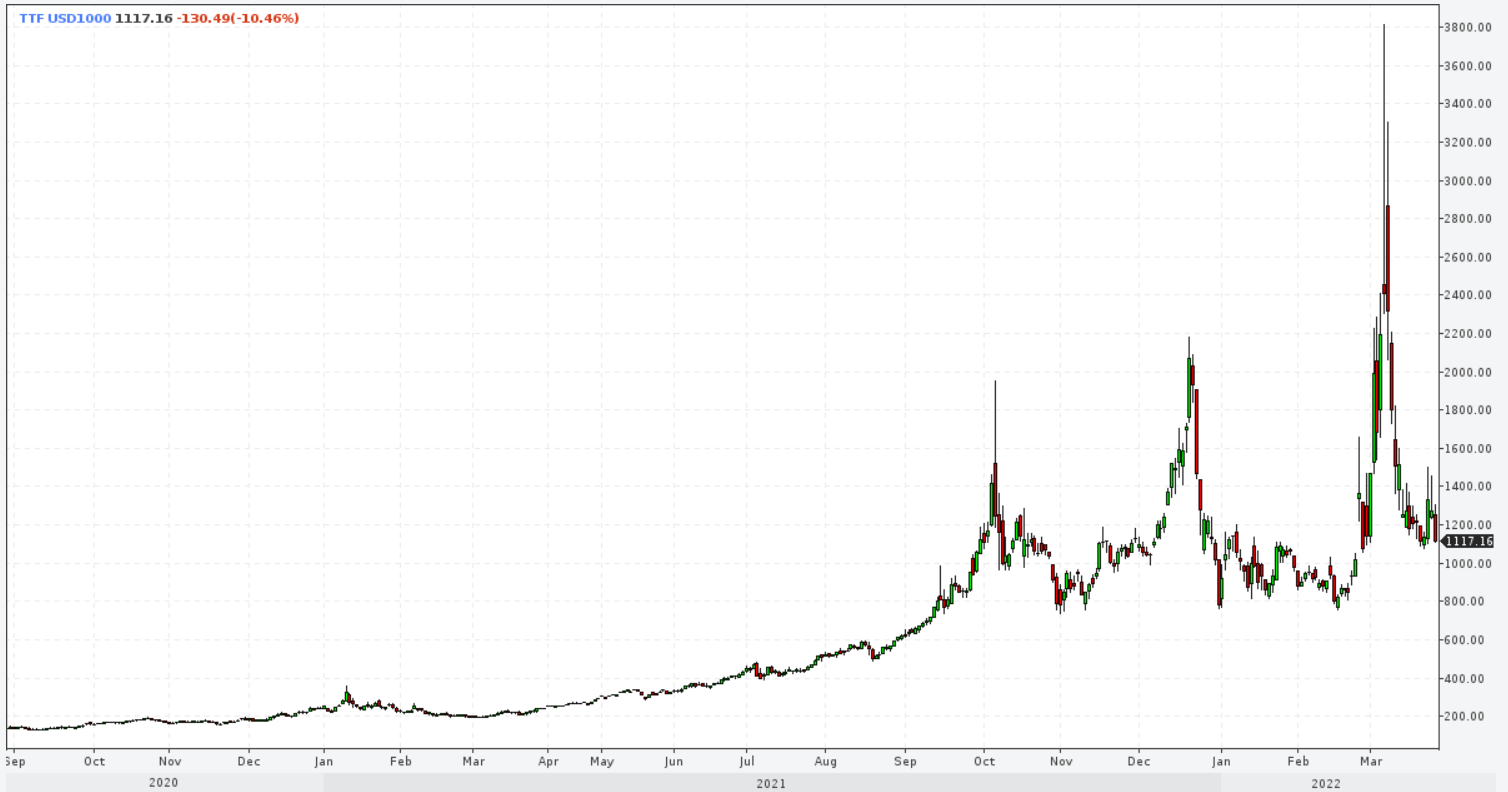
👉Помимо перспективы отказа от российского трубного газа, фактором роста цен является признание осенью 2021го года ЕС газа источником чистой энергии, что делает его главным товаром будущего.

👉Мировая торговля СПГ превысила 360 миллионов тонн (MT) в 2021 году. Shell ожидает, что мировой спрос на СПГ почти удвоится до 700 МТ ближайшие несколько лет.

🎆**Cheniere Partners(CQP) - лидер в производстве СПГ в США. Сегодня публиковал обзор данной компании https://t.me/taurenin/560 - это фаворит, но к сожалению он доступен только квалифицированным инвесторам. Основное преимущество - компания занимается только газом, т.е. получает максимум выгоды от роста цен на данное сырье.

🎯Целевая цена: 70$ за акцию (апсайд 40%)

🎆
Royal Dutch Shell(SHEL) - обзор доступен по ссылке

✅По самым скромным прогнозам, компания в 2022м году заработает более $50b чистой прибыли, что предполагает FWD P/E 2022 около 4.

✅Это мировой лидер в области СПГ. Его интегрированный бизнес включает в себя газоснабжение, экспортную и импортную инфраструктуру СПГ, а также компания является посредником при исполнении контрактов, связанных с СПГ.

❌
Лишь 35% доходов бренда в 2021 году приходится на газ. Остальное - нефть, разведка, продажа активов. Из-за роста цен на газ эта доля может вырасти, но лишь на время. В долгосрочной перспективе потери в нефтяном сегменте могут быть больше высокой прибыли в моменте.

🎯
Целевая цена: 60$ за акцию (апсайд 13%)

🎆
TotalEnergies SE(TTE) - вчера публиковал актуальный обзор

✅
Компания контролирует 10% мирового рынка СПГ, находясь на втором месте, следом за Shell.

❌У компании, как и у Shell, доля газа не столь велика, составляя лишь 22% от выручки. Нефть составляет более половины доходов. Учитывая снижение долгосрочный потенциал снижения спроса на нефть - это плохой сигнал, но в моменте ситуация выглядит интересно.

❌ Основная причина, почему котировки компании не спешат расти - немалая доля участия в российских проектах по добычи нефти и газа.

🎯
Целевая цена: 65$ за акцию (апсайд 27%)

🎆
ExxonMobil (XOM) - актуальный обзор отчета за 2021 опубликую на днях

✅
Компания производит СПГ в Катаре, одной из газовых столиц мира. При этом, маршрут из Катара в Европы, страдающей от нехватки газа, в разы короче, чем из других регионов, что делает бизнес маржинальные. В прошлом году на продажи в Европе пришлось около 30% всех продаж. 

✅
Около 35% выручки компания получает от газа, что делает её бенефициаром роста цен.

❌Главный недостаток компании - отказ от вложений в возобновляемые источники энергии, что снижает ее esg-оценки.

🎯
Целевая цена: 75$ - пока торгуется выше этой отметки, но наблюдать стоит

🎆
Новатэк (NVTK) - обзор доступен по ссылке

✅
Как я уже писал в начале, СПГ можно поставлять в любую точку мира, поэтому отказ ЕС от российского газа - большая проблема для Газпрома, но не для Новатэка, который просто перенаправит объемы в те страны, которые готовы его покупать.

✅ Компания находится в российской юрисдикции, решила выплатить финальные дивиденды за 2022й год, имеет низкий долги - это очень важно в условиях кризиса.
Правда оценена, дороже западных аналогов, что пока заставляет воздержаться от покупок.

❌ Издержки у компании вырастут, поэтому возможные сверхприбыли нужно оценивать адекватно.

🎯
Целевая цена: 1100 руб за акцию, рассматривать к покупке дороже 810 рублей не стал бы.**

__Не является индивидуальной инвестиционно...окончание текста по ссылке->

Источник: t.me/taurenin/563
Post #1969 766
Дата публикации текста: 2022/03/23

​​💨TotalEnergies SE (TTE) - какое будущее у лидера энергоресурсов в Европе?

👉Годовые результаты бренда:
▫️Капитализация: 132,5B
▫️Выручка TTM: 184,63 (+54%)
▫️EBITDA: 38,4B(+140%)
▫️Прибыль: 16B(+321%)
▫️P/E: 8,4
▫️P/B: 1,2
▫️дивиденд 2021: 6,2%

👉Источники доходов компании:
▫️Газ: 22%
▫️Исследования и производство: 23%
▫️Нефтепереработка и химикаты: 55%

👉Зоны продаж:
▫️Европа: 56%
▫️Остальной мир: 44%

✅ Выручка выросла на 54% г/г. до 184,6B за год. Чистая прибыль выросла на 320% г/г. Рост во многом связан с конъюнктурой рынка. За год средняя цена реализации нефти выросла на 69%, до $70,9 за баррель. Стоимость СПГ достигла $8,8, увеличившись на 82% г/г.

❗ В ближайшие отчетные кварталы цены с подавляющей вероятностью будут еще выше

✅В 2021 году было инвестировано $13,3B, из которых 25% в возобновляемые источники энергии. Это повышает ESG оценку компании, что дает ей доступ к более дешевому долгу, что определенный плюс в начале цикла роста мировых % ставок.

✅TotalEnergies довольно эффективно управляет долгосрочным долгом. Net debt/EDITDA = 1,4, что является достаточно комфортным уровнем для зарубежной нефтегазовой компании. За год размер долгосрочного долга снизился на 20%, до 50B.

В преддверии роста % ставок сокращение долгов - большой позитив.

✅ Компания платит высокие дивиденды (более 6%). Пока оснований для их снижения нет. Регулярно объявляются байбэки, что обеспечивает высокую доходность акционерам.

О будущем:
📈Компания, однозначно, будет выигрывать от роста цен на нефтепродукты и СПГ в Европе. На сегодня цена Барреля нефти Brent, который продается компаний, превышает 110$. Потенциально, если ситуация с санкциями не изменится, то TotalEnergies может стать важнейшим поставщиком энергоресурсов в Европе, что положительно скажется на результатах.

❌ Однако, сверхприбыли нужно оценивать адекватно, из-за высокой доли нефти в корзине продаж. Себестоимость проектов по добычи, налоговая нагрузка и регулирование отрасли могут усилится в условиях доминирования компании на Европейском рынке.

❌Компания имеет значимую долю в СПГ-проектах Новатэка и планирует приостановку деятельности в РФ. Это существенно не повлияет на деятельность компании, но может привести к списанию нескольких миллиардов долларов.

Вывод:
Последние результаты компании крайне успешны. Учитывая, перспективу отказа от российских энергоресурсов - цены на нефть и газ в ЕС будут высокими еще минимум несколько лет, поэтому будущие отчеты покажут еще лучшую динамику, что положительно скажется на котировках. 

📈 Адекватная оценка акций данной компании 65$

Не является индивидуальной инвестиционной рекомендацией

#обзор #TotalEnergies #TTE

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1968 763
Дата публикации текста: 2022/03/23

​#Adobe #отчет

❗️22 марта компания Adobe сообщила о финансовых результатах за 1 квартал 2022 финансового года, который закончился 4 марта 2022.

🖥 Adobe, Inc. - один из крупнейших разработчиков ПО из США. Штаб-квартира расположена в Сан-Хосе (Калифорния). Известна по своим бесплатным продуктам FlashPlayer (компания прекратила поддержку ПО в 2021 г.) и Adobe Reader, которые установлены на большинство компьютеров в мире. Adobe Systems является правообладателями формата PDF и TIFF. Компания входит в 500 крупнейших компаний мира. Компания основана 28 февраля 1982 года. Основатели: Джон Уорнок, Чарльз Гешке. Ключевая фигура Шантану Нарайен (Председатель и CEO). Количество сотрудников более 26 000 человек.

📈 Акции компании торгуются на Московской, Американской (NASDAQ) и Лондонской (LSE) биржах под тикерами ADBE-RM (обыкновенные акции), ADBE (NASDAQ) и ABS. У компании довольно много акций находятся в свободном обращении. 💰Капитализация компании 220,02 млрд. долл. После выхода отчетности на постмаркете акции упали на -2,56 %. 📉 Текущая цена 1 акции: 454,50 долл.

👀 Посмотрим на итоги работы компании:

• Adobe достигла рекордной выручки в 4,26 млрд. долл. в 1 квартале 2022 финансового года, что представляет собой рост на 9% по сравнению с аналогичным периодом прошлого года. 🔥

• Разводненная прибыль на акцию по GAAP составила 2,66 долл. (2,61 долл. годом ранее), а разводненная прибыль на акцию не по GAAP составила 3,37 долл. США (3,14 долл. по сравнению с аналогичным периодом прошлого года). 📈

• Выручка сегмента цифровых медиа составила 3,11 млрд. долл., что на 9% больше по сравнению с аналогичным периодом прошлого года. Выручка от отдела Creative выросла до 2,55 млрд. долл., что на 7% больше по сравнению с аналогичным периодом прошлого года. Выручка Document Cloud составила 562 млн. долл., что на 17% больше по сравнению с аналогичным периодом прошлого года. 🤑

• Годовой периодический доход от цифровых медиа (ARR) увеличился на 418 млн. долл. за квартал до 12,57 млрд. долл. на конец квартала. Creative ARR вырос до 10,54 млрд. долл., а ARR отдела Document Cloud - до 2,03 млрд. долл. 🧨

• Выручка сегмента Digital Experience составила 1,06 млрд. долл., что на 13% больше, чем годом ранее. Доход от подписки на Digital Experience составил 932 млн. долл., что на 15% больше, чем в прошлом году. 💰

• Операционная прибыль по GAAP в 1 квартале составила 1,58 млрд. долл., операционная прибыль не по GAAP - 1,99 млрд. долл. Чистая прибыль по GAAP составила 1,27 млрд. долл., а чистая прибыль без учета GAAP - 1,60 млрд. долл. 📈

• Денежные потоки от операционной деятельности составили 1,77 млрд. долл. США. 💰

• Оставшиеся обязательства после завершения квартала составили 13,83 млрд. долл., что представляет собой рост на 19% по сравнению с аналогичным периодом прошлого года. 📈

• Компания Adobe выкупила около 3,8 млн. акций в течение квартала. ✔️

🔥 Вывод: компания Adobe достигла рекордного дохода в первом квартале 2022 года, поскольку отделы Creative Cloud, Document Cloud и Experience Cloud продолжают играть ключевую роль в развитии цифровой экономики компании. Результаты Adobe за первый квартал отражают высокую производительность и устойчивость компании в беспрецедентных обстоятельствах. Огромные рыночные возможности дают компании возможности для успеха в 2022 году и далее.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1967 757
Дата публикации текста: 2022/03/23

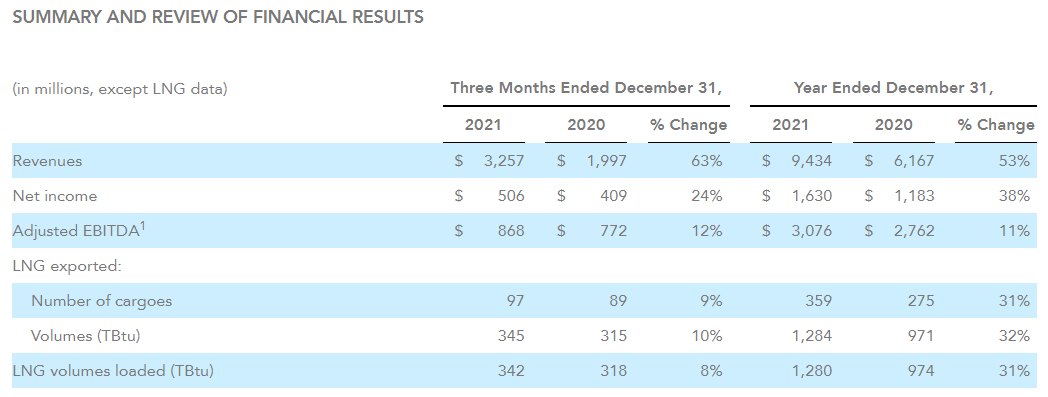
​​🔥 Cheniere Partners (CQP) - интересная идея и актуальный обзор американского производителя СПГ

Капитализация: $23,6B
Выручка 2021: $9.4B
Операц. прибыль: $2.6B
EBITDA 2021: $3,1B
Прибыль 2021: $1,6B
FWD дивиденд 2022-2023: 10-14%

👉 Ранее уже делал обзор на данную компанию: https://t.me/taurenin/379, но сейчас ситуация поменялась и компания выглядит интереснее.

📈 Компания последний раз отчитывалась и делала свои прогнозы на 2022 год 24 февраля 2022 года. Ровно с этой даты для американского производителя СПГ ситуация изменилась в лучшую сторону.

👉 Компания занимается экспортом СПГ и в 2021 году объем экспорта составил 1 284 TBtu, что примерно равно 34,7 млрд м3. Прирост экспорта составил 32% г/г. Даже с учетом того, что компания хеджирует больше половины своих поставок уже понятно, что при текущих ценах порог хеджирования вырастет, а товар, реализуемый по рыночным ценам - обеспечит прирост показателей.

✅ Если по самым скромным мерками предположить, что только 25% газа компания реализует по рыночным ценам, то опираясь на цену $1000 за 1тысм3 выручка от этих 25% составит $8,6b, что уже сопоставимо с показателями выручки за весь 2021й год.

Если учесть возможный рост объемов поставок и дальнейший рост цен на СПГ в 2022 году - компания может показать выручку по итогам 2022 года более $20b. При этом, рентабельность продаж должна вырасти так как в основном рост выручки будет за счет роста цен реализации.

✅ Очевидно, что после того, как ЕС взял курс на постепенный отказ от российского трубного газа, замещать его будут производители СПГ и Cheniere - один из них. Даже, если дополнительные объемы компании не будут идти напрямую в ЕС, мировые цены на СПГ и спрос однозначно увеличится как минимум в ближайшие 1,5-2 года.

❗Особенно интересно могут развиваться события по истечении контрактов на поставки трубного газа с Газпромом, однако это в перспективах 3-5 лет.

✅ Согласно прогнозов самой Cheniere, которые делались до санкций в отношении РФ в 2022 году планировалось выплатить более $4 на акцию в виде дивидендов, что предполагает 8% к текущей цене акций.

✅ Компания старается направлять 80% от прибыли на выплату дивидендов (исторически), что дает право инвесторам рассчитывать на повышение выплат.

❌ У компании и её дочерних структур относительно большие долги, что было проблемой до последних событий. В текущих условиях, если прибыль увеличится хотя бы до $5b - что является консервативным прогнозом, то компания сможет их довести до комфортных значений.

❌ Нужно иметь ввиду, что на бумаге компания может показать убыток из-за хеджирования, однако на денежные потоки компании и дивиденды это влияние оказать не должно.

Вывод:
По моим скромным ожидания, учитывающим состояние рынка СПГ и положение компании FWD EBITDA за 2022й год будет минимум $9B, а прибыль $5B, что предполагает FWD P/E 2022 меньше 5.

Если же объемы поставок у компании не будут расти, а средняя цена реализации газа будет всего $300 за 1тыс м3, то компания как минимум останется при текущих финансовых показателях и дивидендах, что уже неплохо.

📈 Адекватная цена акций CQP находится на уровне $70 за акцию (не путайте с бумагами Cheniere Energy (LNG))

Не является индивидуальной инвестиционной рекомендацией

#обзор #CQP #ChenierePartners

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1966 831
Дата публикации текста: 2022/03/22

​#Carnival #отчет

❗️Компания Carnival Corp. представила отчет за 1 квартал 2022 года.

🛳 Carnival Corp. - крупнейший в мире оператор круизных путешествий. Штаб-квартиры располагаются в Майами, штат Флорида и в Саутгемптоне, Великобритания; операционный офис в Дорале, штат Флорида; юридический адрес в Панаме. Известна по своим услугам отдыхающих на кораблях компании: рестораны, спа-центры, театры, 5D - кинотеатры, бассейны, арт-галереи, бутики мировых брендов и другие развлечения, в том числе и шоу мирового уровня. Компания основана в 1972 году. Основатель: Тед Арисон. Ключевые фигуры: Микки Арисон (Председатель), Арнольд В. Дональд (Президент и CEO). Количество сотрудников более 150 000 человек. У компании есть несколько дочерних круизных компаний. Каждый год на более чем 100 комфортабельных лайнерах компании ежегодно путешествуют миллионы пассажиров.

📈 Акции компании торгуются на Лондонской (LSE) и Американской (NYSE) биржах под тикерами CCL (LSE и NYSE) и CUK (NYSE). Компания входит в индексы S&P 500 и FTSE 250. Капитализация компании 21,7 млрд. долл. После выхода отчетности акции падают на -1,34% в моменте. Цена 1 акции: 18,7 долл.

👀 Посмотрим на итоги работы компании:

• Выручка за 1 квартал 2022 г. выросла до 1,623 млрд. долл. по сравнению с 0,26 млрд. долл. в 1 квартале 2021 г. 💰
• Чистый убыток по US GAAP составил 1,9 млрд. долл. и скорректированный чистый убыток в размере 1,9 млрд. долл. за 1 квартал 2022 года. 💸
• 1 квартал 2022 года завершился с ликвидностью в размере 7,2 млрд. долл. 🤑
• Что касается круизных сегментов, выручка на круизный день на одного пассажира (PCD) в 1 квартале 2022 года увеличилась примерно на 7,5% по сравнению с сильным 2019 годом. 📈
• По состоянию на 22 марта 2022 года 75% всех кораблей компании были заполнены пассажирами. Полная заполняемость планируется к лету 2022 г.❗️
• Клиентские депозиты достигли 3,7 млрд. долл. по сравнению с 3,5 млрд. долл. в 4 квартале 2021 г. 🚀
• Общий долг компании вырос с 33,226 млрд. долл. в 4 квартале 2021 г. до 34,9 млрд. долл.⚡️

🔥 Вывод: компания ожидает, что скорректированная EBITDA станет положительной к началу летнего сезона, поскольку Carnival наращивает заполняемость судов. Текущие основные задачи компании: генерирование больших денежных средств и обеспечение двузначной прибыли на инвестированный капитал. Компания завершила 1 квартал 2022 года с ликвидностью в размере 7,2 млрд. долл. США. Компания инвестировала 400 млн. долл. США в капитальные затраты. Кроме того, компания погасила 500 млн. долл. США долга. По состоянию на 22 марта 2022 года 75% судов компании возобновили круизы в рамках продолжающегося возобновления работы. Общий объем депозитов клиентов увеличился. Компания готова к возобновлению полноценной работы.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1965 903
Дата публикации текста: 2022/03/22

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Газпромнефть (SIBN)

Плюсы компании:
1️⃣ Газпромнефть обладает разведанными запасами, которых хватит на срок более 20 лет.

2️⃣ Компания имеет диверсификацию по добыче: 62% - нефть, 38% - газ.

3️⃣ Самый главный плюс данной компании: компания осуществляет переработку и сбыт внутри страны и лишь малую часть нефти отправляет на экспорт. Бизнес ориентирован на внутренний рынок. Бизнес-логика простая: доходы компании обеспечивает внутренний спрос, как со стороны предприятий, так и со стороны потребителей. Для примера. Ездить на машинах и заправляться на заправках люди вряд ли перестанут.

4️⃣ Компания достаточно устойчива с точки зрения баланса и долговой нагрузки.

5️⃣ Востребованность бизнеса в текущей ситуации не вызывает сомнений. В то же время эффективность бизнеса может снизиться, однако она скорее всего будет оставаться выше чем у конкурентов.

🔻Минусы:
1️⃣ Возможное санкционное давление, как на представителя стратегического сегмента экономики. Хотя его влияние ограничено вышеописанной ориентацией Газпромнефти на внутренний рынок.

2️⃣ Ограниченное поступление валютной выручки, которая могла бы служить подушкой безопасности.

3️⃣ Отсутствие диверсификации рынков сбыта.

4️⃣ Компания сильно зависит от спроса, но в меньшей степени зависит от стоимости ресурсов на мировых рынках.

💥Вывод: компания Газпромнефть является одним из лидеров нефтегазового сектора. Она находится, с одной стороны, под защитой внутреннего спроса, но, с другой стороны, может стать заложником отсутствия пространства для маневра.

⚠️Не рекомендация!

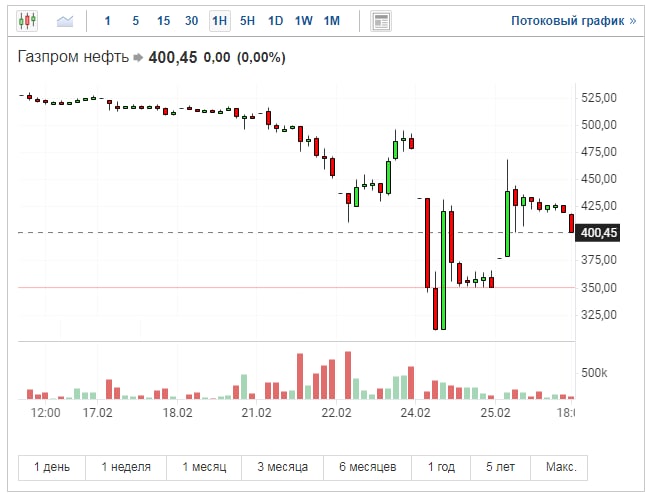
⁉️Как вы думаете сколько будут стоить акции SIBN на открытие биржи? Увидим цену ниже 300?


⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1964 954
Дата публикации текста: 2022/03/21

​​🛢️ SHELL (SHEL) - обзор результатов за 2021й год

В 2021м году мы уже зарабатывали на покупке акций данной компании: https://t.me/taurenin/24 (рост с 40$ до 51$).

👉Общие результаты за 2021 год:
▫️Капитализация: $196B
▫️Выручка TTM: $261B (+45%)
▫️EBITDA: $45B(+103%)
▫️Прибыль: $20b (против убытка 21,6b)
▫️P/E: 10
▫️P/B: 1.15
▫️дивиденд 2021: 3.5%

✅Компания завершила 2021й год с отличными результатами из-за высоких цен на нефть и нефтепродукты.

❗ Стоит отметить, что компания заработала за 2021й год всего $20b, однако скорректированная прибыль больше $35b (P/E скор. = 5,6).

Компания только в 4кв2021 заработала $11,1b прибыли и $10,7b FCF, показатели в 2022м году ожидаются намного более высокими в том числе ввиду наращивания добычи и роста цен на энергоресурсы из-за ограничения поставок из РФ.

По самым скромным прогнозам, компания в 2022м году заработает более $50b чистой прибыли, что предполагает FWD P/E 2022 около 4.

✅ Дивиденды скорее всего будут расти и смогут составить более 5% к текущей цене по итогам 2022 года.

✅ Компания существенно сократила чистый долг до $52,5b против $75,4b в 2020 году. Сейчас уровень долга комфортный и fwd NET DEBT/EBITDA за 2022 год будет сильно меньше 1.

✅ На 1П2022 у компании запланирован байбэк на $8,5b - это 4,3% от текущей капитализации. Высокая вероятность расширения программы обратного выкупа во 2П2022.

✅ У компании хорошо диверсифицирована география продаж. Примерно по 1/3 выручки распределено между Европой, Азией и США.

Из важного:
❌ Курс развитых стран на декарбонизацию, ограничивает долгосрочные перспективы компании. Нужно понимать, что после завершения текущего сырьевого цикла компания может стать убыточной и потом очень долго испытывать финансовые трудности.

❌ То, что выплате дивидендов компания предпочитает байбэки - плохо для инвесторов. Собственно, только по этой причине дивиденды и не вернулись до докризисных уровней. Хотя, доходность акционерам все-равно будет обеспечена в виде роста курсовой стоимости акций.

Вывод:
В текущей ситуации компания выглядит интересно. Как минимум, ближайшие несколько кварталов показателям компании мало что угрожает. FWD P/E. FCF, байбэки и дивиденды полностью оправдывают текущую рыночную стоимость.

📈 Я повышаю цель по акция данной компании с $51 до $60, однако с апсайдом меньше 35% покупать не стану.

Не является индивидуальной инвестиционной рекомендацией

#обзор #shell #SHEL #RDS

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →