
💨 Новатэк (NVTK) - шансы и риски на фоне кризиса.
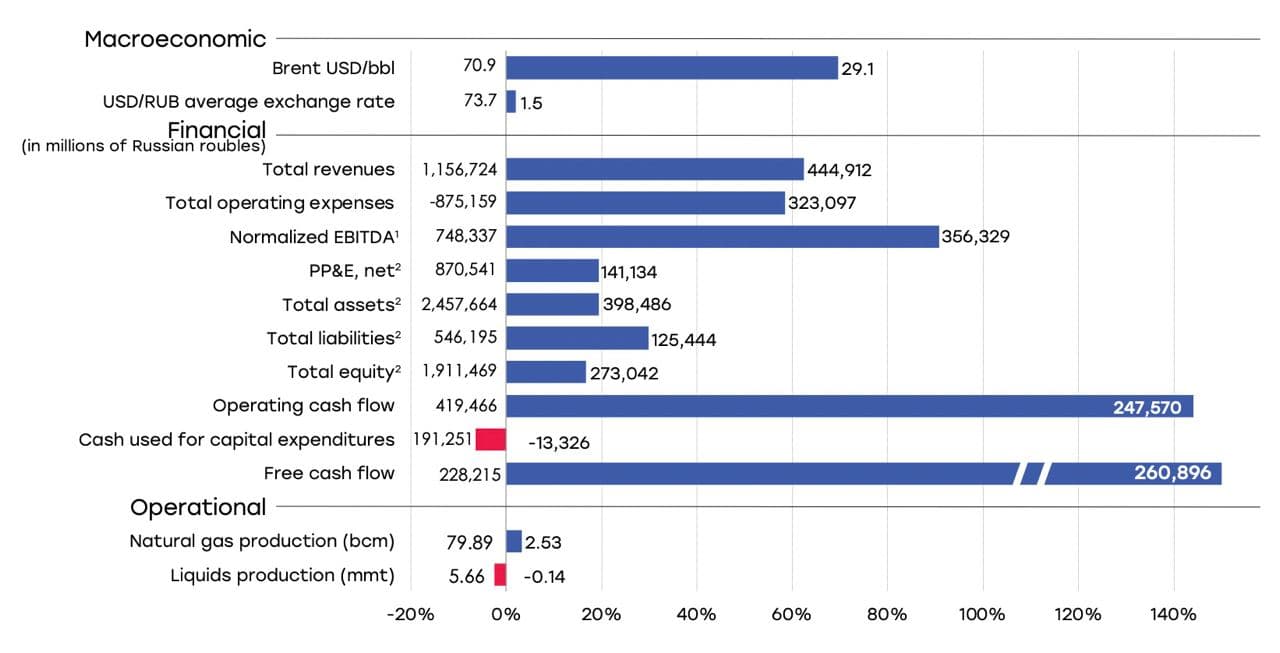
▫️Выручка TTM: 1157 млрд
▫️EBITDA: 748 млрд
▫️Прибыль ТТМ: 421 млрд
▫️Net debt/EBITDA: 0,18
▫️P/E: 8,9
▫️fwd дивиденд 2021: 60-70 руб
👉У компании стабильная дивидендная политика. Компания выплачивает не менее 50% чистой прибыли по МСФО. Политику изменили в прошлом году. Ранее выплачивали 30%.
✅Новатэк очень хорошо отчитались по итогам 2021 года. Выручка выросла на 63% г/г. до 1157 млрд за год. Чистая прибыль выросла в 2,5 раза г/г. Важно понимать, что показатели выросли не только в сравнении с кризисным 2020м, но и со вполне успешным 2019м.
✅У компании низкий долг. Чистый долг равен всего лишь 134 млрд руб. Net debt/EBITDA = 0,18. За счет этого компания защищена от роста стоимости обслуживания долга из-за повышения ставок.
✅У компании при цене ниже 600 рублей будут неплохие дивиденды. Див доходность по итогам года может составить 10%. Немаловажно, что бренд производит выкуп активов с рынка. На выкуп в 2022м году выделено 75 млрд. руб. Можно сказать, что именно за счет этого акции Новатэка падают не так критично, как многих других компании сектора.
✅Цены на газ в европе достигли высоких значений. На сегодня кубометр газа стоит в среднем 1100$ на газовом хабе TTF. Такая стоимость может поддержать выручку и прибыль компании на высоком уровне в 2022 году. Не стоит забывать и про дефицит газа в месторождениях Европы, а также официальное признание в конце 2021го газа экологически чистым источником энергии, на равне с АЭС.
✅Компания торгуется дороже рынка из-за того, что санкции на ней отразятся в меньшей степени. Поставлять СПГ можно по всему миру.
✅Не смотря на конкуренцию, Новатэк регулярно повышает объемы добычи и продажи СПГ. За 2 года объем добычи вырос с 74.7 до 79.9 млрд кубометров за год.
⚠️Фактически у компании, на сегодня, нет негатива, но компания рискует попасть под серьезные санкции.
❌Компания, как и ранее, подверглась санкциям. В сфере привлечения финансирования. Учитывая, что долга практически нет - ситуация не кажется критичной. На сегодня «Новатэк» попал под секторальные санкции США на привлечение любого финансирования на срок свыше 14 дней.
Пока санкции не бьют серьезно по добыче и продаже сырья. Учитывая, что на экспорт газа уходило лишь 10% от всей добычи - риски не очень велики, тем более, что цены на газ, в условиях остановки сертификации «северного потока-2», вновь пойдут вверх.
❌Есть риски, что Новатэк в условиях нестабильности может отказаться от выплат дивидендов. Впрочем, это касается всех компаний на российском рынке.
Вывод:
Новатэк кажется наиболее стабильной компанией в условиях санкций, которые, пока, слабо бьют по нефти и газо-добытчикам. Впрочем, сообщения о новых ограничениях приходят регулярно, а рынок крайне волатилен.
📈 Ниже 600 рублей за акцию к компании стоит присмотреться
В предыдущем обзоре писал, что компания должна скорректироваться и без изменений в политике: https://t.me/taurenin/177
Не является индивидуальной инвестиционной рекомендацией
#обзор #Новатэк #NVTK
Post #509
16.7K
- 👍 74
- ❤ 7
- 😁 4
- 🔥 2
- 🤔 1