TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #1964 · Back to latest

Older Posts 20 shown
Post #1963 919
Дата публикации текста: 2022/03/21

#ИнвестИдеи #РазборКомпании

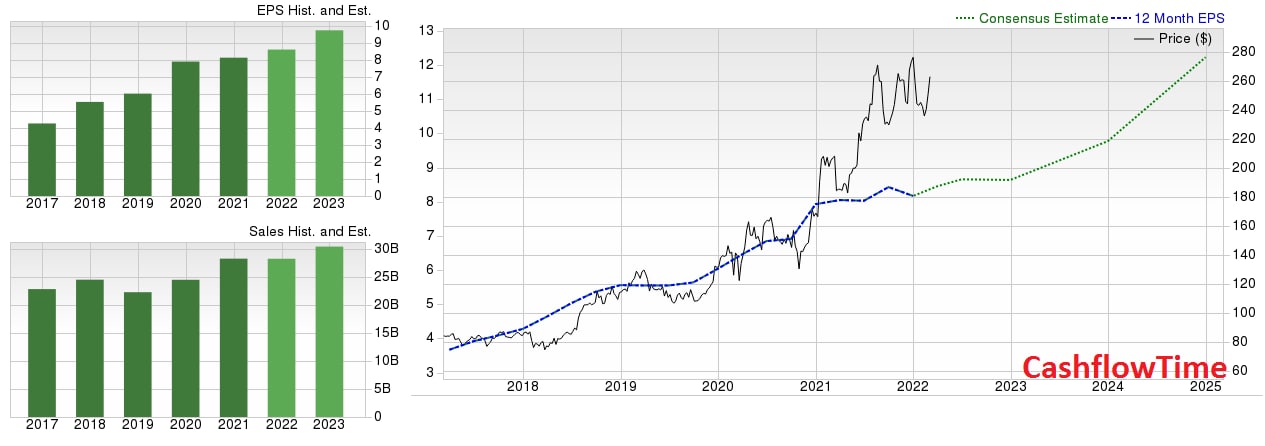
​​Московская биржа рано или поздно откроется. В каком формате не знает никто, но то, что торги российскими ценными бумагами будут проводиться, это факт.

Мы уже делали несколько видео на нашем YouTube-канале и посты в Телеграм с разбором ситуации и возможными покупками компаний на российском фондовом рынке для инвесторов осознающих риски.

Новости могут приходить каждый час, ситуация достаточно динамична. В серии постов попытаемся разобрать российские компании, опираясь не на текущие/будущие котировки и финансовые показатели, а на бизнес-логику и устойчивость к текущей ситуации, устойчивость к санкциям и попытаемся спрогнозировать место компаний на рынке.

❗️Первое, что нужно осознать. В текущих условиях эффективность бизнеса многих компаний может снизиться.

Сегодня в нашем разборе компания Роснефть - гигант нефтегазовой промышленности России.

✅Плюсы компании:
1) Системообразующая компания. Имеет федеральное значение. Одной из первых получит помощь государства. В текущей ситуации финансовая помощь государства может иметь ключевое значение для любого бизнеса.
2) Компания развивает сотрудничество с азиатским регионом и конкретно с Китаем, наращивает свое присутствие в нем. В частности, недавно был подписан ряд соглашений с Китаем по будущим поставкам.
3) Компания имеет достаточно диверсифицированный рынок сбыта: примерно половина - РФ и СНГ, и примерно по четверти - Европа и Азия.
4) Большая часть доходов привязана к валюте.
5) Нефть и газ среднесрочно будут востребована в условиях нехватки энергии, а также в свете того, что энергопереход не в полной мере показал свою локальную состоятельность и быстроту замещения традиционных источников энергии.

🔻Минусы:
1) На компанию могут быть наложены жёсткие санкции за ее связь с государством вплоть до эмбарго на поставки в Европу. Но у компании есть возможность перераспределить поставки, которые приходятся на Европу в Азию, как мы писали выше, в частности, в Китай.
2) Расширение и перераспределение потоков может занять время. Также компания может столкнуться с проблемами в плоскости платежей. Хотя сейчас решается вопрос о платежах в китайских юанях.
3) BP выходит из акционеров и продает свою долю в 20%. Развитие Роснефти и новые инвестиции в нее будут, мягко говоря, ограничены.
4) Компания, как и любая ресурсная, зависит отцены на добываемые ресурсы и конъюнктуры рынка.

Вывод: компания Роснефть находится под ударом. Компания уже сейчас сталкивается с проблемами, но по совокупности факторов это качественный бизнес с понятными перспективами и направлениями работы.

Не рекомендация!

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1962 1K
Дата публикации текста: 2022/03/19

🚗 Соллерс(SVAV) - обзор отечественного автопроизводителя

▫️Капитализация: 6,7 млрд
▫️Выручка TTM: 79,7 млрд
▫️EBITDA: 5 млрд
▫️Убыток: 693 млн
▫️Net debt/EBITDA: 0,83

👉Соллерс Авто (SOLLERS Auto) – это ведущая российская автомобильная компания. На мощностях Соллерса производятся автомобили УАЗ, Ford, Mazda, а также двигатели ЗМЗ.

✅Последние 5 лет компания показывает стабильную динамику роста. За последний год бренд увеличил выручку на 21% до 79,7 млрд рублей, EBITDA составила 5 млрд рублей, увеличившись на 16% г/г.

⚠️По мультипликаторам бренд стоит дешево. P/S = 0,08, P/B = 0,27. Это заметно ниже любых оценок. В эту оценку, очевидно, заложены риски высоких убытков. Сегодня эти риски еще выше, из-за ухода автопроизводителей, что может снизить загрузку мощностей. Даже недозагрузка мощностей на несколько кварталов серьезно ударит по финансам предприятия.

❌У Соллерса крайне нестабильные результаты по прибыли. С 2016 по 2019 год прибыль снижалась с 1,6 млрд до 128 млн рублей. 2020й год, не смотря на высокую выручку. Оказался по итогу сбыточным с убытком в 2,13 млрд рублей. Первое полугодие 2021 года было прибыльным (+277 млн).

❌Компания с немалым долгом. Чистый долг составляет всего 3,4 млрд, Net debt/EBITDA = 0,67. Первоначально это кажется не критичным. Но общий долг составляет 12.3, из-за чего за прошлый год компания потратила 1.22 млрд на обслуживание задолженности. При текущем значении КС в 20% велики риски роста % расходов и дополнительных убытков. 

❌Компания не платит дивиденды и не выкупает активы с рынка.

👉О будущем:

✅Завод Mazda, контролируемый совместно с Японской корпорацией, действует без остановок производства. Все необходимые детали бесперебойно поступают на предприятие. 

✅Завод УАЗ, краткосрочно останавливающий работу, вновь запустил производство. Информации о перебоях в поставках деталей на текущий момент нет. «УАЗ» на 100% принадлежит Соллерсу. Сохранение производства в нормальном объеме - позитив для компании.

✅Спустя время, скорее всего, внутренний спрос на российский автопром вырастет, что будет позитивом для компании.

❌Случившийся ажиотажный спрос на автомобили в условиях кризиса - классическая история для отечественного авторынка. Однако высокие ставки и снижение покупательной способности неминуемо приведут к снижению спроса на машины. Это потенциальный негатив для бренда.

❌Сейчас на заводе компании в Елабуге остановлено производство Ford Tranziit на совместном с компанией предприятии(50/50). Сейчас информации о возобновлении производства нет. При том, Соллерс не может самостоятельно принимать решение о судьбе завода.

Вывод:
Не смотря на рост выручки, компанию сложно назвать успешной, а бизнес устойчивым. Даже у мировых лидеров автомобилестроения крайне низкая рентабельность.

📊 Когда компания снова станет прибыльной - мы увидим невысокую чистую рентабельность (2-3%, что заведомо предполагает низкую прибыль и дивиденды).

#обзор #Соллерс #SVAV

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1961 882
Дата публикации текста: 2022/03/18

​​#FDX #отчет

❗️Корпорация FedEx сообщает о высоких доходах в третьем квартале, который закончился 28 февраля.

🚙 FedEx - американская логистическая компания. Предоставляет почтовые, курьерские и другие услуги по транспортировке грузов по всему миру. Входит в список Fortune 500 по итогам 2021 года (45-е место). Компания основана в 1971 году. Основатель: Фредерик Уоллас Смит. Штаб-квартира расположена в США: Мемфис, штат Теннесси. Число сотрудников по всему миру: 850 000+ человек. Ключевые фигуры: Фредерик В. Смит (председатель и генеральный директор), Радж Субраманиам (президент и главный операционный директор), Майк Ленц (президент и финансовый директор). Дочерние компании: FedEx Office, FedEx Express, FedEx Ground, FedEx Freight, FedEx Services, FedEx Logistics, FedEx Trade Networks, FedEx Custom Critical, FedEx Supply Chain, TNT Express.

📈 Акции FedEx торгуются под тикером FDX на Нью-Йоркской фондовой бирже NYSE. Акции входят в индексы DJTA, S&P 100 и S&P 500. Текущая капитализация 60,41 млрд. долл. Акции после выхода отчета вчера на постмаркете упали в цене на -3,81%. ⚡️ Текущая цена 1 акции: 219,29 долл.

🔥 Посмотрим на результаты работы компании (по сравнению с аналогичным периодом прошлого года):

• Выручка выросла с 21,5 млрд. долл. до 23,6 млрд. долл. (как по стандартам GAAP, так и non-GAAP) 💰

• Операционный доход по GAAP вырос с 1,01 до 1,33 млрд. долл. Операционный доход non-GAAP вырос с 1,06 до 1,46 млрд. долл. 📈

• Операционная маржа по GAAP выросла с 4,7% до 5,6%. Операционная маржа non-GAAP выросла с 4,9% до 6,2%. 🚀

• Чистая прибыль по GAAP выросла с 892 млн. долл. до 1,1 млрд. долл. Чистая прибыль non-GAAP выросла с 939 млн. долл. до 1,22 млрд. долл. 💥

• Разводненная прибыль на акцию по GAAP выросла с 3,30 долл. до 4,20 долл. Разводненная прибыль на акцию non-GAAP выросла с 3,47 долл. до 4,59 долл. 📍

❗️Как итог: продолжение реализации основных стратегий привело к улучшению результатов в третьем квартале. Операционная прибыль в третьем квартале улучшилась за счет более высокой выручки на одну доставку. На результаты квартала также повлияли более низкие расходы и менее суровые зимние погодные условия. Компания FedEx усешно отработала в праздничный пиковый сезон, что привело к рекордному операционному доходу в декабре. Однако в целом сильный ежеквартальный рост операционной прибыли был сдержан всплеском штаммов Omicron, которые вызвали сбои в работе сетей компании и снижение клиентского спроса в январе и феврале. Организация по-прежнему сосредоточена на инициативах по повышению качества доходов и операционной эффективности, чтобы смягчить инфляционное давление и повысить прибыль.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1960 734
Дата публикации текста: 2022/03/18

​​🚢 Matson(MATX) - взгляд на рекордные результаты

В 2021м году мы уже зарабатывали на покупке акций данной компании: https://t.me/taurenin/16 (рост с 65$ до 95$).

Сейчас акции торгуются по $115, разберем то, насколько справедливая их оценка на текущий момент👇

👉Общие результаты за год:
▫️Капитализация: 4,6B
▫️Выручка TTM: 3,9B (+70%)
▫️EBITDA: 1,01B(+177%)
▫️Прибыль: 928M(x4,8)
▫️P/E: 5,2
▫️P/B: 2,8
▫️дивиденд 2021: 1,1%

✅Компания, продолжая динамику роста, показала свой лучший финансовый результат. Выручка выросла сразу на 70%, достигнув отметки в $3,9B. Прибыль достигла $928M млрд, увеличившись в 4,8 раза.

✅Маржинальность компании достигла высоких показателей. Операционная маржа составляет 30,25%, чистая маржа равна 23,63%. Но стоит заметить, что в 2019 году операционная маржа составляла 5,8%, чистая маржа 3,6%, что соответствует средним показателям бренда за 10 лет. В будущем, когда цены на перевозки стабилизируются - маржа снова снизится.

✅Компания снижает долги. На сегодня общий долг бренда составляет $1,4B, снизившись на 2% г/г. Однако, чистый долг всего $347 млн. В перспективе компания увеличит маржинальность так как есть возможность свести % расходы близко к 0.

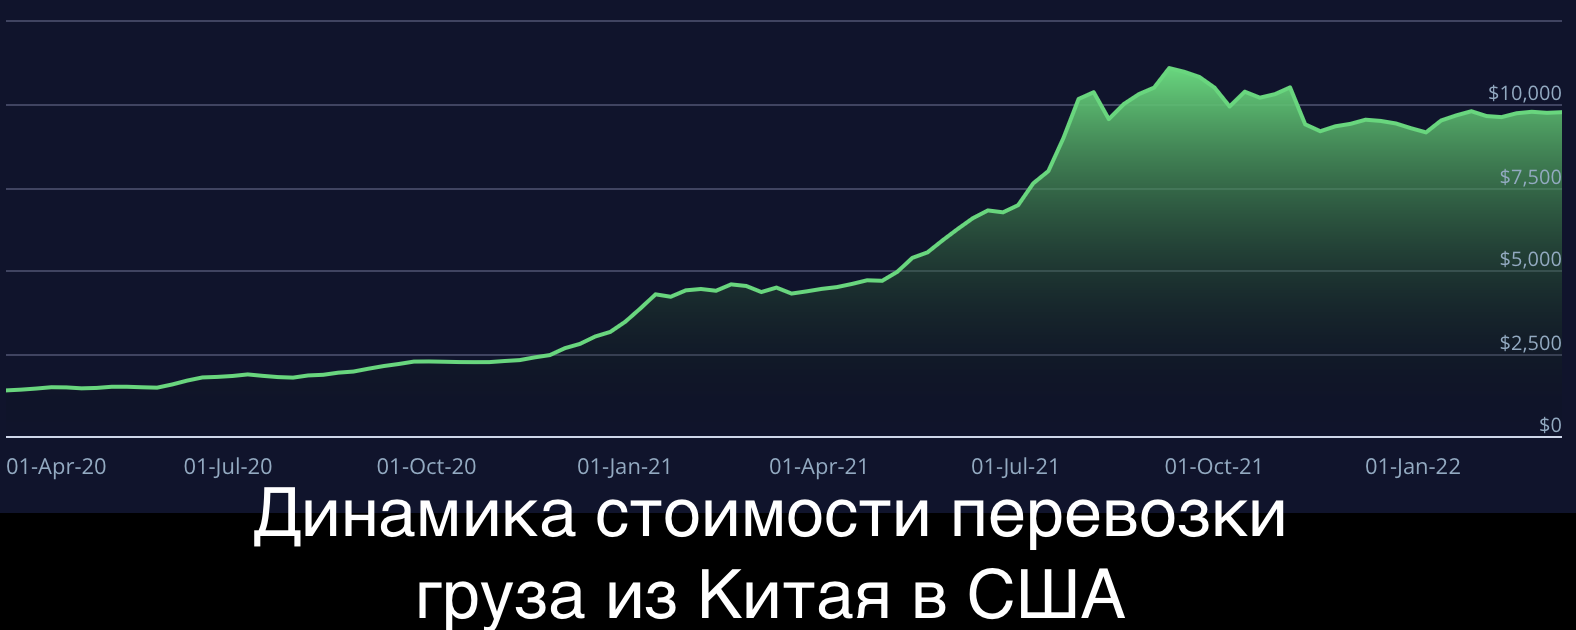
⚠️У компании главный источник сверхдоходов - плата за транспортировку по маршруту Китай-США через Тихий океан. Цены, которые последние годы держались на уровне около 1500$, за последние 1,5 года выросли до 9700$ за контейнер, увеличившись в 6,5 раз. Цены зафиксировали на высоком уровне, из-за дефицита контейнеров. Однако дефицит сокращается и есть перспективы снижения стоимости перевозки. Так, за полгода цены уже упали на 13% от пика. 

⚠️По мультипликаторам, по итогам отчета, компания стоит относительно недорого. P/E = 5,2, при среднем > 10, P/S = 1,25, при среднем 0,7. Недооценка по прибыли связана с рисками снижения результатов компании из-за рисков падения стоимости перевозок.

Из важного:
❌Текущий подъем нефтяных цен неминуемо ведет к удорожанию дизеля. Себестоимость перевозок вырастет, что приведет к снижению маржинальности Matson

❌На фоне роста ставок в США потребление может начать снижаться, что негативно повлияет на экспорт товаров из Китая и на спрос на морские перевозки в целом. 

Вывод:
Компания, как мы и ожидали, показала отличные результаты и за 8 месяцев выросла до отметки в 115$ за акцию, превысив наш прогноз. Однако пока рыночная ситуация складывается не в пользу Matson и можно ожидать снижения прибыли в будущем, что негативно скажется на котировках. 

📉Справедливая цена акций остается на прежнем уровне $100

Не является индивидуальной инвестиционной рекомендацией

#обзор #Matson #MATX

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1959 810
Дата публикации текста: 2022/03/17

​#ACN #отчет

❗️Компания Accenture сообщает об очень сильных результатах за второй квартал и повышает прогноз по выручке и прибыли на акцию на 2022 финансовый год

🖥 Accenture - международная компания, оказывающая услуги в области управленческого консалтинга, технологий и аутсорсинга. Основана в 1989 году. Штаб-квартира расположена в Дублине, Ирландия. Головной офис расположен в Нью-Йорке. Со штатом примерно 670 тыс. сотрудников, компания обслуживает клиентов более чем в 120 странах мира. Утверждается, что работает с 94 компаниями из Fortune Global 100 и более чем с 65% компаний из Fortune Global 500. Ключевая фигура: Джули Свит (председатель и генеральный директор). Дочерние компании: Accenture (Spain), Accenture (United States), Accenture (Norway), Accenture (United Kingdom), Accenture (Switzerland), Fondation d'entreprise ACCENTURE, Accenture France, Avanade и Accenture GmbH.

📈 Акции Accenture торгуются под тикером ACN на Нью-Йоркской фондовой бирже NYSE. Акции входят в индексы S&P 100 и S&P 500. Текущая капитализация 206 млрд. долл. Акции после выхода отчета на премаркете растут на +3,41%. ⚡️ Текущая цена 1 акции: 336 долл.

🔥 Посмотрим на результаты работы компании:

• Выручка составила 15,0 млрд. долл. США, рост на 24 % в долл. США 🔥

• EPS составил 2,54 долл. США, что на 14% больше, чем 2,23 долл. США во втором квартале прошлого года 📈

• Операционная прибыль увеличилась на 25 % до 2,06 млрд. долл. США, операционная маржа составила 13,7 % 💰

• Рекордные новые заказы в размере 19,6 млрд. долл. США выросли на 22% по сравнению со вторым кварталом прошлого года, при этом рекордные заказы как на консалтинг, так и на аутсорсинг составили 10,9 млрд. долл. США и 8,7 млрд. долл. США соответственно ❗️

• Компания объявила ежеквартальные денежные дивиденды в размере 0,97 долл. на акцию, что на 10% больше, чем год назад ⚡️

• Accenture обновила бизнес-план на 2022 финансовый год; увеличила диапазон годового роста выручки до 24-26%; повысила прогноз прибыли на акцию с 10,61 до 10,81 долл.; увеличила прогноз свободного денежного потока с 8,0 до 8,5 млрд. долл. США; 🔥

❗️Как итог: выдающиеся финансовые результаты компании во втором квартале демонстрируют сохраняющийся высокий широкий спрос на всех рынках, в сфере услуг и во всех отраслях. Accenture продолжает занимать значительную долю рынка, что позволяет увеличивать прибыль и выручку даже в кризисные времена.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1958 815
Дата публикации текста: 2022/03/17

​​#ИнвестИдеи #РазборКомпании
💊Eli Lilly (LLY) - занимается открытием, разработкой, производством и продажей фармацевтической продукции.

Финансовые показатели:
✔️ Капитализация: 253,61 млрд.$
✔️ Цена акции/прибыль (P/E) = 43,40
✔️ Цена/балансовая стоимость (P/B) = 28,25
✔️ Цена акции/выручка (P/S) = 8,54
✔️ Долг/капитал (Debt-to-Equity) = 184%
✔️ Цели по Tipranks: $292,93 Moderate Buy (10% Upside): 11 Buy, 4 Hold, 0 Sell

❗️Компания Eli Lilly - фармацевтический гигант.

💼Продукция компании состоит из лекарств от диабета, онкологии, иммунологии, неврологии и других заболеваний. Продукты от диабета включают Baqsimi, Basaglar, Humalog, Humulin, Jardiance, Luumjev, Trajenta и Trulicity. В состав онкологических препаратов входят Алимта, Цирамза, Эрбитукс, Ретевмо, Тивит, Верзенио. Продукты от иммунологии включают Olumiant и Taltz. Продукты неврологии состоят из Cymbalta, Emgality, Reyvow и Zyprexa.

⁉️О чем это говорит? О том, что у компании спектр коммерциализированных препаратов и исследований невероятно велик. Диверсификация по направлениям работы и по препаратам огромная.

У Eli Lilly относительно конкурентов намного завышены мультипликаторы и при этом большая капитализация. Возникает вполне логичный вопрос: в чем интерес инвестирования?

Eli Lilly - одна из самых качественных фармацевтических компаний на рынке.

И вот почему:
1️⃣ У Eli Lilly одна из лучших линеек препаратов и исследований в фармацевтической промышленности.

2️⃣ Компания за 10 лет вывела на рынок 20 новых лекарств. По прогнозам, 7 из 20 препаратов будут иметь на пике продаж не менее 3 миллиардов долларов в год, а это означает, что многие из них получат статус «блокбастеров».

3️⃣ Компания инвестирует в новые направления в трех областях: ожирение, возрастная нейродегенерация (болезни Альцгеймера и Паркинсона) и лекарства на основе ДНК/РНК.

4️⃣ Компания разработала два препарата: донанемаб, который лечит болезнь Альцгеймера, и тирзепатид, новый класс лекарств от диабета 2 типа, а также для снижения веса. Оба препарата, как ожидается, будут одобрены FDA в конце 2022 - начале 2023 года.

5️⃣ Компания имеет хорошие финансовые показатели, показатели рентабельности и маржинальности.

🔻К факторам риска можно отнести: реализация потенциала своего портфолио новых разработок и ценообразование на лекарства.

Вывод: в отличие от многих своих конкурентов, которые преодолевают сложные циклы потери эксклюзивности препаратов и проблемы с выводом новых препаратов на рынок, Eli Lilly устойчива за счет запуска новых качественных препаратов и расширения исследований.

⚠️Не рекомендация!

⁉️Напишите в комментариях, какие компании еще разобрать?


⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1957 839
Дата публикации текста: 2022/03/17

⚡ Комментарий по рынку (заседание ФРС, рубль и Китай)

По рублю:
✅ По доллару писал буквально 14 марта пост: https://t.me/taurenin/541 , где давал комментарий по рублю. Там же писал, что зашортил Si через опционы ПУТ. Курс с тех пор снизился со 115 до 97 рублей за доллар, уже можно забирать очень хорошую прибыль.

❌Опционы CALL по нефти пока в минусе, но до экспирации еще далековато + даже если они сгорят, то Путы на Si их уже с лихвой компенсируют )

По заседанию ФРС:
👉 Заседание ФРС состоялось в рамках ожиданий большинства инвесторов. Ставку повысили всего на 0,25%. Есть намерения сокращать баланс, но пока без конкретики. На мой взгляд - это приведет к более плавному, но более глубокому падению S&P500 в среднесрочной перспективе.

Причина: инфляция будет дольше расти, а значит и ставки будут повышать хоть медленнее, но сильнее. Подробнее этот вопрос обсуждали здесь: https://t.me/taurenin/471

👆 В ФРС это осознают, но их задача на как можно больший период затянуть высокую инфляцию, чтобы обесценить в реальном выражении госдолг, при минимальном ущербе мирового спроса на $ (на пресс-конференциях они, конечно будут говорить, что инфляция их беспокоит, но она выгодна - очевидно 😊)

Уже ФРС повысила прогноз по инфляции до 4,3% в 2022 году и его повысят еще не раз. Повышение ставок на конец 2023 ожидается уже ближе к 3%.

📉 Рынки и котировки акций в данном случае не на первом месте для ФРС. Видно, что крупные игроки продают американский рынок и покупать его, как обычно, будут уже где-то на финальном повышении ставки. Пока не вижу оснований покупать американский рынок, возможно только отдельные идеи и то, резидентам РФ нужно взвешивать санкционные риски.

По Китаю:
9 марта писал, что BABA интересна дешевле $100, BIDU дешевле 140$ здесь: https://t.me/taurenin/528

Я весь 2021й год писал, что Китай покупать дороговато, даже в январе 2022 был пост на эту тему: https://t.me/taurenin/420 , но вот теперь там всё выглядит +/- интересно. Сам лично иностранные акции пока не спешу брать из-за санкционных рисков, предпочту немного понаблюдать за ситуацией.

Компаний, которые я могу выделить на Китайском рынке немного: China Mobile, BABA и BIDU.

Причины: всегда нужно понимать во что инвестируете. В случае с Китаем - рисков много (особенно регуляторных). Более-менее предсказуемые компании указаны выше их не дадут обобрать ограничениями хотя бы ввиду масштаба + при всём негативе потенциал роста бизнеса у них есть👆

👉 Все обзоры компаний собраны здесь: https://t.me/taurenin/442 (актуальны на дату публикации, для многих компаний с конца февраля ситуация изменилась)

Жмите ❤️ если канал полезен 😊

Не является индивидуальной инвестиционной рекомендацией

#обзор #рубль #доллар #ФРС #Китай

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1956 831
Дата публикации текста: 2022/03/16

​#Энел #отчет

🕛 16 марта 2022 г. ПАО «Энел Россия» публикует аудированные финансовые результаты в соответствии с международными стандартами финансовой отчетности (МСФО) за 2021 год.

❓ПАО «Энел Россия» - российская энергетическая компания, образованная в 2004 году в результате реформы РАО «ЕЭС России». Является оптовой генерирующей компанией и входит в международную группу Enel. Компания зарегистрирована в Екатеринбурге, центральный офис находится в Москве. ⚡️Основной вид деятельности - производство электроэнергии тепловыми электростанциями, а также электро- и теплоснабжение предприятий и бытовых потребителей. 56 % компании принадлежит итальянской группе Enel. 🇮🇹 Имеет 4 производственных филиала: на Урале - Рефтинская и Среднеуральская ГРЭС, на Северном Кавказе - Невинномысская ГРЭС, в Центральной России - Конаковская ГРЭС. Ключевые фигуры: Стефан Звегинцов (генеральный директор), Джорджио Каллегари (председатель совета директоров). Сотрудники: более 2500 человек.

📍Капитализация компании 22,7 млрд. руб. Тикер на Московской бирже (MCX) ENRU. Торги на Московской бирже в настоящее время не проводятся. Последняя цена 1 акции: 0,6418 руб.

⚡️Основные финансовые показатели и ключевые события 2021 года по сравнению с 2020 годом:

• Выручка продемонстрировала заметный рост +9,6% с 44 037 до 48 249 млн. руб.💰

• Показатель EBITDA снизился на -12,9% c 9 017 до 7 854 млн. руб. в основном из-за изменений в распределении баланса получаемых доходов от продажи мощности и электроэнергии по сравнению с прошлым годом. 📉

• Показатель EBIT продемонстрировал более слабую динамику по сравнению с EBITDA по причине дополнительного влияния на него операционных и единовременных статей. Падение на -37,5% с 5 532 до 3 457 млн. руб. 🔔

• EBIT от обычных видов деятельности за вычетом обесценения и резервов в отношении текущего строительства в основном отражал динамику EBITDA в течение года. Падение на -22,4% с 6 595 до 5 119 млн. руб. 📉

• Чистая прибыль от обычных видов деятельности показала лучшую динамику по сравнению с EBIT, снизившись на -12,5% с 4 467 до 3 910 млн. руб. 😡

• Чистый долг продемонстрировал ожидаемый рост с 13,7 млрд. руб. по состоянию на конец 2020 года до 26,0 млрд. руб. в конце 2021 года в связи с осуществленными инвестициями компании в развитие возобновляемых источников энергии и проектов по модернизации оборудования. 📈

❗️Итог: отчет получился скорее удовлетворительным только за счет роста выручки. Остальные ключевые показатели (кроме долга) показали падение. Компания не будет платить дивиденды по итогам 2021 года по причине необходимости обеспечения финансовой стабильности, что тоже является отрицательным фактором для инвесторов.

🔥 Однако на 2022 год Энел Россия прогнозирует рост чистой прибыли на 31% к показателю 2021 года, до 3,4 млрд. руб. Показатель EBITDA может возрасти на 33% в годовом выражении, до 10,5 млрд. руб.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1955 863
Дата публикации текста: 2022/03/16

Годовая инфляция в США ускорилась до 8%, кто же в выигрыше? 💣

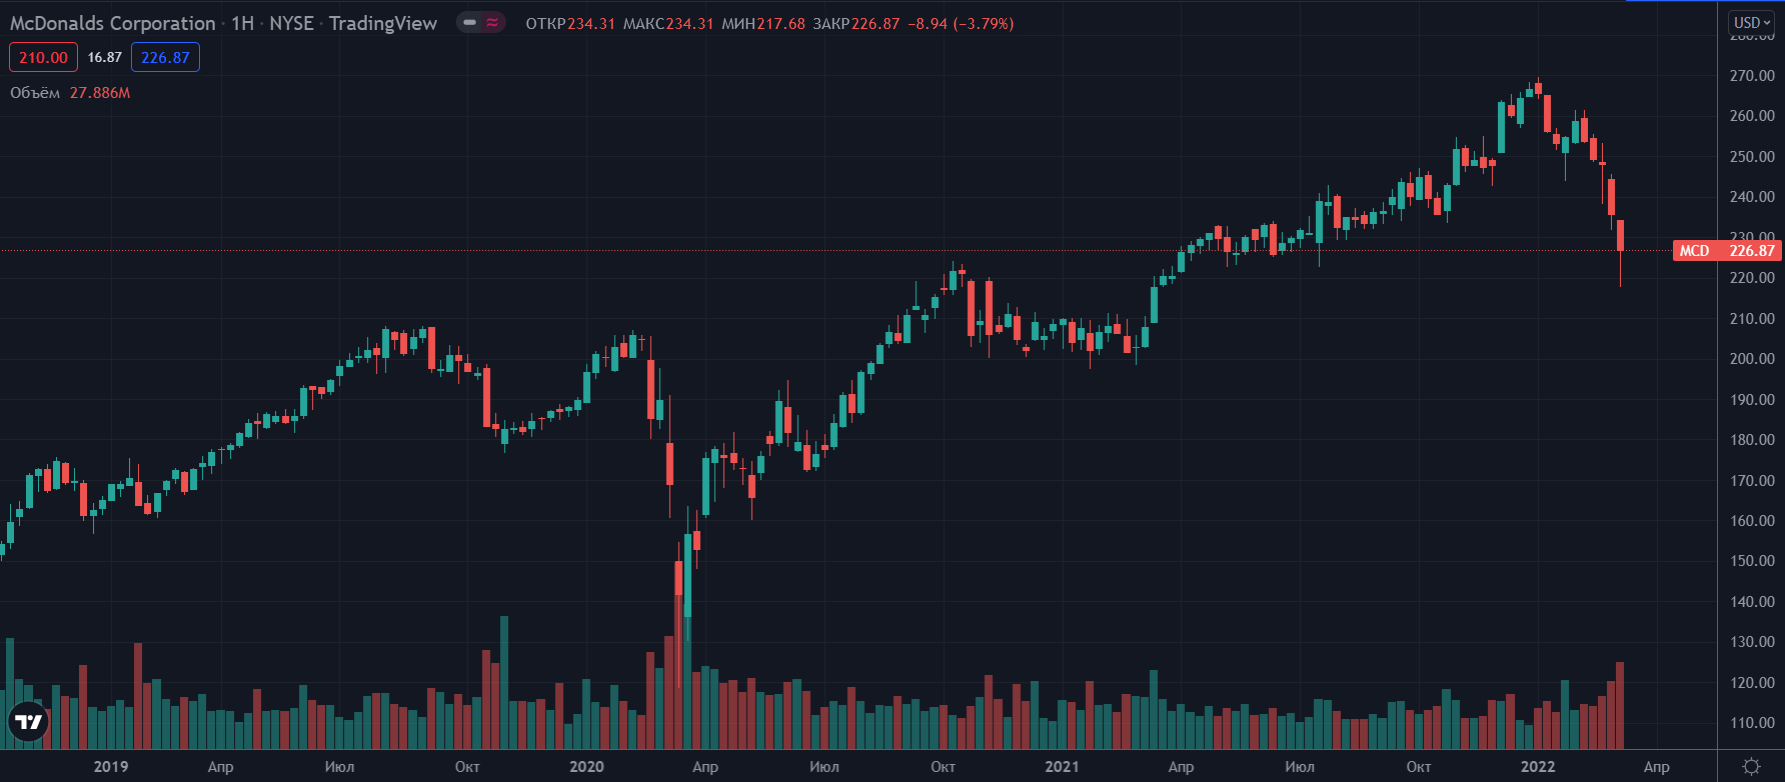
Привет! Инфляция в США уже обновила рекорд за последние 40 лет. Какая компания бенефициар? Моё предположение - сеть McDonald’s. Ниже подготовила обзор со #SWOT -анализом.

🍟 #MCD - до 2010 года крупнейшая в мире сеть ресторанов быстрого питания, работающая по системе франчайзинга.

📈 Перспективы
В результате роста цен на свою продукцию в периоды инфляции Макдональдс увеличивает свой доход, причем он зачастую растет быстрее уровня инфляции.

Но также необходимо учитывать последствия ухода сети из России, по подсчетам самой компании ущерб от временного ухода из РФ составляет 50 миллионов долларов в месяц. Однако не это самое грустное для компании, а то какой процент выручки может не досчитаться Макдональдс по итогам года. Напомню, что по итогам 2020 года годовая выручка по всем 4 дочкам Макдональдс в России составляла около $900 млн.

🔸 Сильные стороны:
- Самый дорогой бренд быстрого питания в мире
- Высокие стандарты качества McDonald's
- Имеет конкурентное преимущество. Картофель фри McDonald's считается самым вкусным картофелем фри в индустрии быстрого питания
- McDonald's владеет многомиллиардной империей недвижимости. Около тысячи премиальных мест по всему миру

🔸 Слабые стороны:
- Наличие этой сложной сети франчайзинговых и корпоративных ресторанов подвергает бренд определенным рискам (финансового ухудшения, бесхозяйственности, неудовлетворенности клиентов)
- McDonald's, одна из самых загруженных сетей общественного питания, часто сталкивается с проблемами из-за сбоев в цепочке поставок
- Неудовлетворенность сотрудников минимальной заработной платой

🔹 Возможности:
- Последнее приобретение компании - Dynamic Yield может позволить повышать качество обслуживания клиентов с помощью персонализированных предложений брендов
- McDonald's должен приложить усилия, чтобы ввести в свое меню новые, инновационные позиции, чтобы клиенты выбирали именно их, а не новые точки быстрого питания
- У компании есть большой потенциал для продолжения своей глобальной экспансии, уделяя больше внимания международным рынкам,

🔹 Угрозы:
- Риск полного ухода с рынка РФ и как следствие потеря выручки
- Сильный рост конкуренции. По заявлениям аналитиков Chick-fil-A теперь является крупнейшим конкурентом McDonald's в области ресторанов быстрого обслуживания
- Все больше потребителей переходят на здоровый образ жизни и переходят на более здоровые альтернативы, такие как салаты и органические коктейли. К сожалению, большинство блюд в меню McDonald'sвсе также вредны для здоровья

📊 Финансовые показатели компании:

Оценка стоимости
P/E = 22,12
P/B = (-36,27)
P/S = 7,19

Рентабельность
ROA = 14,20%
ROS = 32,49%

L/A = 108,58% Операционная рентабельность = 44,59%

✔️ Подводим итог:
Несмотря на падение в целом денежных потоков компании - сегодня инвестиции в Макдональдс могут спасти ваши средства от долларовой инфляции. Также у компании остается множество вариантов пересмотреть свой бизнес, принять необходимые решения, чтобы он заиграл новыми красками. А пока что Макдональдс это все еще номер 1 компания в мире фастфуда и по основным мультипликаторам корпорация не сильно переоценена, а маржинальность находится на приличном уровне.

Согласны с моим мнением, жмите 🚀, если нет 📉

@fund_ka

⚠️Не является инвестиционной рекомендацией


Источник: Фундаменталка - #fund_ka
Post #1954 939
Дата публикации текста: 2022/03/15

​​🛍️ Детский Мир (DSKY) - краткий обзор отчета за 2021й год

▫️ Капитализация: 62 млрд 
▫️ Выручка TTM: 164,3 млрд (+15% г/г)
▫️ EBITDA TTM: 29,3 млрд (+17,2% г/г)
▫️ Прибыль TTM: 10,9 млрд (+61% г/г)
▫️ P/E 2021: 5,7
▫️ У компании собств. капитал стал положительным

👉 Компания отчиталась позитивно, выручка росла темпами опережающими инфляцию, компания избавилась от отрицательного капитала и показала существенный прирост прибыли.

👉 Если дивиденды будут объявлены, то доходность может составить до 20% к текущей цене акций. Однако, у компании есть чистый долг в размере более 20 млрд рублей, поэтому учитывая сложившуюся ситуацию логично было бы направить прибыль на его погашение.

В связи с этим, есть высокая вероятность отмены дивидендов на 1-2 года.

✅ Деятельность компании сосредоточена на территории РФ, есть активы в Казахстане и Беларуси, поэтому санкции на деятельность как таковую повлиять сильно не должны.

✅ Компания в годовом отчете отметила, что применяет хеджирование валютных рисков, поэтому резкий рост иностранной валюты должен компенсироваться прибылью от хеджирования.

✅ У компании высокий free float и есть иностранные акционеры, однако, часть из них еще в феврале сократили свои доли в компании. Если выход нерезидентов из компании продолжится - акции могут потерять в цене, но скорее всего будут лучше рынка.

❌ Как и на весь непродовольственный сектор, на компанию повлияет падения покупательской способности населения. Однако, это будет иметь временный эффект.

Вывод:
📈 Одна из компаний, которую стоит рассматривать к покупке после открытия торгов. Сам я покупал немного акций Детского Мира на падении 24го февраля.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ДетскийМир #DSKY

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1953 967
Дата публикации текста: 2022/03/15

​#DSKY #отчет

❗️15 марта 2022 года ГК «Детский мир» (MOEX: DSKY), мультивертикальный цифровой ритейлер, лидер на рынке детских товаров в России и Казахстане, объявляет неаудированные финансовые результаты по МСФО (IFRS) за 4 квартал и 12 месяцев 2021 г. , завершившиеся 31 декабря 2021 года.

🎁 Группа компаний «Детский мир» - советская и российская сеть магазинов товаров для детей. Является лидером в сегменте детских товаров в России, объединяющим национальную розничную сеть магазинов «Детский мир», сети магазинов ELC и ABC, сеть товаров для животных «Зоозавр». Год основания: 1947 г. Расположение: Россия (Москва), Белоруссия (Гродно), Казахстан (Алматы). Ключевые фигуры: Мария Давыдова (генеральный директор). Число сотрудников: 15 000 чел. 🏪 На текущий момент сеть магазинов «Детский мир» представлена более чем 1000 магазинами, расположенными в 331 городе России, Казахстана и Беларуси.

📈 Акции компании торгуются на Московской бирже (MCX) под тикером DSKY. Акции компании входят в состав Индекса МосБиржи. Текущая капитализация: 62,01 млрд. руб. Текущая цена 1 акции: 84,34 руб. Торги на МосБирже на текущий момент не проводятся.

👀 Ключевые финансовые показатели работы компании за 4 квартал и 12 месяцев 2021 г.:

• Общий объем продаж за квартал группы (GMV) увеличился на 8,5% до 53,3 млрд. руб. (за 12 месяцев общий объем продаж группы (GMV) увеличился на 16,9% до 184,3 млрд. руб.) 📈

• Общий объем онлайн-продаж за квартал в России вырос на 33,2% до 18,9 млрд. руб.; доля онлайн-продаж составила 37,4%. (Общий объем онлайн-продаж за 12 месяцев в России вырос на 39,1% до 54 млрд. руб. Доля онлайн-продаж составила 30,8%) 💸

• Выручка за квартал увеличилась на 6,3% до 47,3 млрд. руб. (за 12 месяцев выручка группы увеличилась на 15% до 164,3 млрд. руб.) 💰

• Валовая прибыль за квартал увеличилась на 1,4% до 14 млрд. руб., валовая рентабельность составила 29,7% (за 12 месяцев валовая прибыль увеличилась на 14,7% до 50,4 млрд. руб., валовая рентабельность составила 30,7%). 💵

• Скорректированная EBITDA сократилась на 21,8% до 4,7 млрд. руб., рентабельность скорректированной EBITDA составила 9,8%. EBITDA составила 4,6 млрд. руб. (-18,3% год к году). (за 12 месяцев скорректированная EBITDA выросла на 6,2% до 18 млрд. руб., рентабельность скорректированной EBITDA составила 11% (-0,9 п.п. год к году), EBITDA составила 18,8 млрд. руб. (+15,6% год к году)). ❗️

• Скорректированная прибыль за квартал составила 2,4 млрд. руб. Прибыль в размере 2,3 млрд. руб. (за 12 месяцев скорректированная прибыль составила 10,3 млрд. руб. (+23,8% год к году). Прибыль за 12 месяцев составила 11,2 млрд. руб.) ⚡️

• Показатель чистый долг/скорректированная EBITDA LTM составил 1,4 раза. Чистый долг составил 25 млрд. руб. 💸

• Общий объем дивидендов, выплаченных в 2021 году, составит 8,3 млрд. руб., что представляет собой рост около 7% против общего объема дивидендов, выплаченных в 2020 году. 📈

❗️Вывод. В 2021 году «Детский мир» продемонстрировал высокие финансовые результаты: в отчетном году выручка Компании увеличилась, а общая доля онлайн-торговли составила рекордные 36,1% по Группе компаний. Финансовое положение Компании остается устойчивым ввиду строгой дисциплины и способности Компании генерировать существенный операционный денежный поток. По состоянию на конец года соотношение чистого долга к скорректированной EBITDA оставалось на комфортном уровне 1,4x, при этом компания продолжила реализовывать основную инвестиционную программу.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1951 980
Дата публикации текста: 2022/03/15

​​👨‍🏭 Северсталь (СHMF) - смотрим на последний отчет и думаем о будущем

👉Общие результаты за год:
▫️Капитализация: 1 175 млрд
▫️Выручка: 835,5 млрд(+82%)
▫️EBITDA: 439,7 млрд(+150%)
▫️Прибыль: 299,6 млрд(+300%)
▫️Net debt/EBITDA: 0,24
▫️P/E: 3,9
▫️дивиденд 2021: 23%

👉Куда продается продукция:
▫️Россия - 58%
▫️ЕС - 34%
▫️Прочие - 8%

✅Компания показала свой самый сильный отчет в истории. Выручка выросла сразу на 82%, достигнув 835 млрд рублей. Прибыль достигла 299 млрд, увеличившись в 4 раза за год. Во многом такому росту способствовали цены на сырье, так как средняя цена тонны стали выросла до 962$, увеличившись на 79% г/г. Но были и другие важные обстоятельства.

✅В конце 2020го-начале 2021го компания отчиталась о запуске двух новых доменных печей, из-за чего производство стали выросло на 3%, а шугана сразу на 15%. Таким образом, компания демонстрирует качественный рост.

✅ За 3 года чистая рентабельность выросла с 34,4% до 52,2%. ROE с 64,6% до 96,2%, а ROA с 22,4% до 46,5%. Тут снова влияют не только цены, но и правильные решения менеджмента. 

✅У Северстали достаточно низкий долг. Net debt/EBITDA = 0,24. Компания сможет легко его обслуживать, даже при текущем уровне КС ЦБ в 20%

❌Компания решила отказаться от собственного месторождения угля, продав его за 15 млрд рублей. Сделка совершена для повышения рейтингов. Крайне невовремя...

❌При росте ставки падает спрос на недвижимость. Из-за этого, потенциально, будут меньше покупать сталь. Аналогично, рынок автомобилей по-прежнему страдает из-за кризиса полупроводников. Все это - потенциальный негатив.

Проблемы из-за санкций:
❌«Северсталь» столкнулась с отказом европейских клиентов от закупок своей продукции из-за санкций в отношении основного владельца металлургической компании Алексея Мордашова. На ЕС приходится 34% выручки. Заметим, что на текущий момент в ЕС обсуждается полная остановка импорта стали из РФ, из-за чего даже формальная смена владельца не поможет компании. На сегодня все поставки полностью приостановлены. Выход на другие рынки - процесс небыстры.

⚠️Внутри страны такие ограничения приведут к падению цен, что негативно для всех металлургов.

❌ Правительство рассматривает вариант ограничить металлургам наценку к себестоимости продукции в 20-25%. Это обеспечит падение прибыли Сверестали минимум в 2 раза (при прочих равных). Не стоит забывать и про потенциал снижения спроса. 

Вывод:
Вокруг бизнеса Северстали много неопределенности. Если санкции будут действовать продолжительный период времени, то внутренние цены на сталь в РФ обрушатся, а потеря Европейского рынка ставит под вопрос прибыльность компании в целом.

Не является индивидуальной инвестиционной рекомендацией

#обзор #CHMF #Северсталь

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1950 935
Дата публикации текста: 2022/03/14

⚡ Немного о ситуации с рублём и сырьем

Никто не мог предположить, что доллар у нас будет стоить дороже 120 рублей, хотя многие ждали ослабления рубля примерно до 95-100 рублей за доллар.

📉 Основной причиной такого роста стала заморозка золотовалютных резервов. Фактически, это самая серьезная санкция для РФ, которую только можно было ввести. Никто не ждал, что её введут вообще и никто даже не думал, что такие серьезные меры будут приняты так быстро.

📉 Как результат, ЦБ не мог и не может продавать валюту, чтобы стабилизировать курс рубля. Тем более население сразу начало скупать валюту, поэтому доллар продолжил рост сразу после открытия торгов на валютном рынке после выходных.

24 и 25 февраля был курс 81-87 рублей за доллар, так как он поддерживался ЦБ до заморозки резервов.

📉 До сих порт ситуация практически не изменилась. Резервы заморожены, а обязанность экспортеров продавать 80% валютной выручки хоть и поддерживает рубль, но объемы пока незначительные для того, чтобы вернуть его на значения ниже 90.

Мы не знаем как и когда платят экспортерам за поставленные товары. Вполне возможно, что многие экспортеры получат валюту на свои счета через недели-месяцы, особенно учитывая текущие сложности проведения расчетов. Также, есть вероятность технических дефолтов со стороны покупателей или временной приостановки закупок.

Также, сами экспортеры могут намеренно страховаться от рисков роста $ и предоставлять более длительные отсрочки покупателям из того же Китая или Казахстана.

📈 Однако, несмотря на весь негатив, текущая ситуация отличается от 2014 года. Тогда помимо санкций был избыток сырья и очень низкие цены практически на всю экспортируемую продукцию, не говоря уже о том, что экономика была менее подготовлена к кризису.

Продажи валютной выручки скорее всего все-таки стабилизируют курс рубля у тех значений, которые были 24-25 февраля.

📈По оценке ЦБ, экспорт в 2022 г. может вырасти на 4–6% и составить $513–523 млрд, что эквивалентно дневному объему продаж валютной выручки примерно на $1,7 млрд. Если даже поделить эту сумму в 2 раза - она все равно будет большой, особенно при текущих объемах торгов.

📊 Касаемо действий ЦБ

✅ Подняли ставку до 20% - это сделано, чтобы физ. лица продавали $ и клали рубли на депозиты под высокий %. Покупателей валюты во время паники все-равно больше среди физ. лиц, поэтому падение рубля не остановилось, но зато банки быстро возвращают ликвидность, которая крайне важна для их жизнедеятельности.

✅ Ограничили ряд операций нерезидентов (на продажу акций и т.д.). Это поддерживает курс рубля в моменте так как после продажи бумаг за рубли нерезиденты сразу бы покупали иностранную валюту. Продажу скорее всего разрешат после разморозки резервов ЦБ (что было бы логично), но тогда будут и ресурсы удерживать рубль.

✅ Некоторые действия, на мой взгляд, импульсивны. Сначала ввели комиссию на покупку валюты 30%, потом опустили её до 12%. Возможно, это сделано, чтобы брокеры заработали на комиссии и восполнили капитал - тогда я понимаю логику (таким образом снизить риски их банкротств). Но спекулянтов, можно сказать, исключили из валютных торгов.

✅ Логика приостановки торгов понятна, но не понятно почему какое-то время не работали товарные инструменты (сейчас они запущены). Так же непонятно, почему до сих не возобновляют полноценные торги на Мосбирже хотя бы фьючерсами.

Вывод:
Сейчас экспортная выручка - это единственный способ стабилизации рубля, поэтому РФ еще не пересмотрела свои энергетические обязательства. Скорее всего как только доллар сползет ближе к 90-100 рублям - начнутся ограничения поставок сырья как минимум в ЕС, что приведет еще к большему росту стоимости энергоресурсов. И станет аргументом в пользу разморозки ЗВР.

✅ Поэтому я взял немного опционов PUT на Si, и планирую брать опционы CALL на нефть. Сейчас использую опционы так как у них ограничен риск. Можно использовать и фьючерсы...

__Не является и...окончание текста по ссылке->

Источник: t.me/taurenin/541
Post #1949 884
Дата публикации текста: 2022/03/14

На сильной волатильности рынков всегда зарабатывают брокеры ✔️

SWOT -анализ по Charles Schwab Corporation 📊 #SCHW - третья по величине брокерская компания в мире, после BlackRock и Vanguard.

📈 Перспективы. Основную ставку сегодня брокер делает на понижение комиссий и тем самым хочет привлечь большое количество клиентов.

Также повышение ставки ФРС может стать дополнительным стимулом для улучшения финансовой ситуации компании, т.к. основные деньги Charles Schwab приносят займы под процент.

🔸 Сильные стороны:
- Диверсифицированный бизнес и широкий ассортимент продуктов
- Лидерство в брокерских операциях и сосредоточенность на уровне удовлетворенности клиентов способствуют росту бизнеса
- Компания является одним из крупнейших брокеров мира

🔸 Слабые стороны:
- Отсутствие присутствия на развивающихся рынках увеличивает риск зависимости от страны
- Уменьшение прибыли (из-за отсутствия или понижения комиссий)

🔹 Возможности:
- Приобретение ThomasPartners для повышения ценности существующей линейки управления капиталом
компании
- Развитие приложения для инвестирования через мобильные устройства - вероятно увеличит объемы торгов

🔹 Угрозы:
- Жесткая ценовая конкуренция в сфере брокерских операций с ценными бумагами, которая, вероятно, повлияет на
маржу

📊 Финансовые показатели компании:

Оценка стоимости
P/E = 27,48
P/B = 2,59
P/S = 8,26

Рентабельность
ROA = 0,94%
ROE = 9,65%
ROS = 30,08%

L/A - 90,55% Рентабельность по EBITDA - 48,65%

✔️ Подводим итог:
У компании довольно круто растут денежные потоки, а идея со снижением комиссий - кажется работает. Только по результатам 2021 года корпорации удалось увеличить выручку на более чем 50%. Стоимость акций до сих пор несколько завышена, однако мы уверенно оттолкнулись от сильной поддержки в $76 и видимо котировки не спешат спускаться ниже. Поэтому идея покупки акций от данных уровней, вкупе с текущими волнениями на рынке - вполне оправдана.

@fund_ka

⚠️Не является инвестиционной рекомендацией


Источник: Фундаменталка - #fund_ka
Post #1947 1.15K
Дата публикации текста: 2022/03/14

​​🛬 Аэрофлот(AFLT) - новое начало конца...

👉Общие результаты за год:
▫️Капитализация: 89,3 млрд
▫️Выручка: 491,7 млрд(+62%)
▫️EBITDA: 116,5 млрд(+330%)
▫️Убыток: 34,5 млрд
▫️Net debt/EBITDA: 6,05

👉На каких перелетах бренд заработал в 2021м и докризисном 2019м году:
▫️Международные перелеты: 19%/45%
▫️Перелеты по России: 81%/55%

👉Операционные результаты компании:
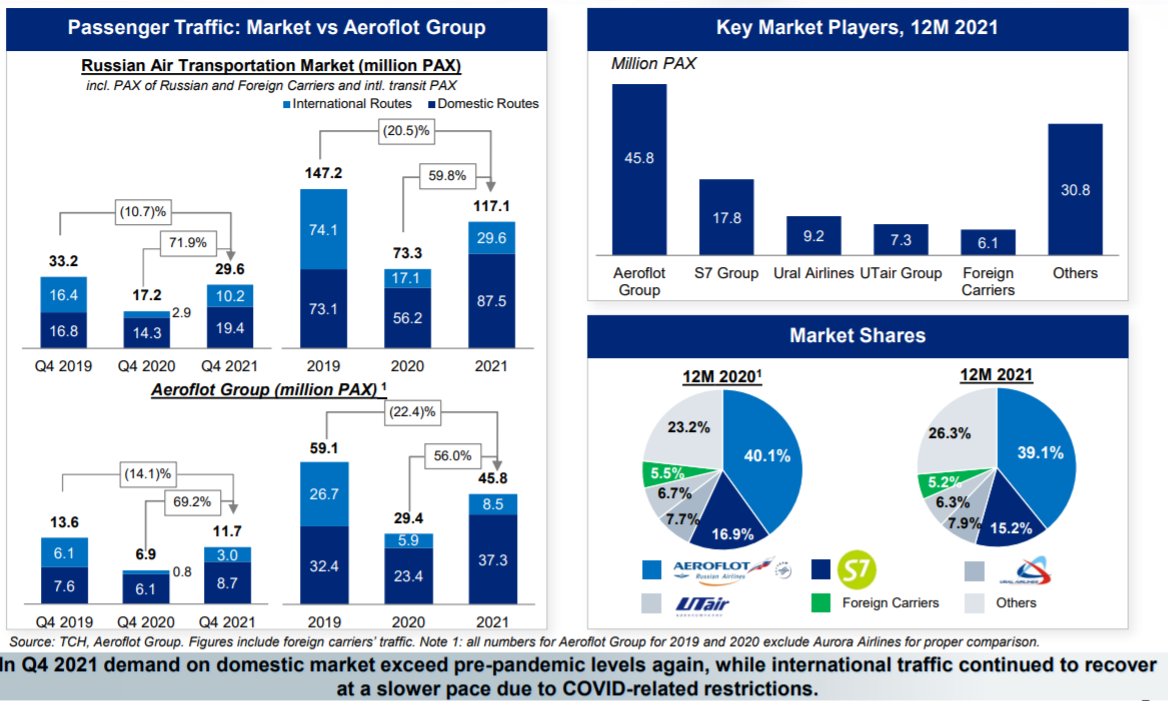
▫️Пассажиропоток - 45,8 млн(+52%)
▫️Занятость кресел - 80,3%(+9%)
▫️Грузооборот - 1 295 млн тонн(+22%)
▫️Часы налета - 838 466 ч(+32%)
▫️Самолетов - 356(-2%)

👆Учитывая низкую базу 2020 года. По сравнению
Фактически, для авиаперевозчиков прошлогодние отчеты уже не имеют значения, однако взглянуть на них стоит:

✅ По итогам 2021 Аэрофлот отчитался о росте выручки на 62% г/г до 491,7 млрд рублей. EBITDA выросла сразу на 330%, составив 116,5 млрд рублей. Убыток также сократился с 123 млрд в 2020 году, 34,5 млрд в 2021 году.

❗Однако, по сравнению с 2019 годом пассажирский трафик упал на 22,4%, что говорит о нескором восстановлении отрасли до докризисных показателей.

✅Внутренний пассажиропоток вырос и превысил значения рекордного 2019го года. Он достиг отметки в 37 млн пассажиров, против 24 млн в 2020м и 33 млрд в 2019м. Внутренний пассажиропоток формирует более 80% выручки.

❌Один кризис еще не закончился, а новый ууже наступил. С 8 марта Аэрофлот и Победа остановили полеты за рубеж. С 24 февраля нет перелетов в южные аэропорты, которые были одними из самых популярных. Пока нет возможности прогнозировать восстановление авиасообщения.

Инвесторам не стоит рассчитывать на быстрое восстановление международного авиасообщения - а значит компания снова потеряет примерно 5-10% пассажиропотока и 2022 год будет хуже 2021.

❌Чистый долг к концу 2021го достиг 704 млрд. Net debt/EBITDA = 6,05. Очевидно, что долг вырастет в 2022м году, а с учетом роста КС до 20% - без огромной помощи от государства или новой допэмиссии компании не выживет.

❌Дивидендов за 2019й год выплачено не было из-за трудностей в начале 2020го. 2020й и 2021й оказались убыточными. 2022й год - тоже будет убыточным.

👉 Накопленный убыток у компании больше 175 млрд рублей. Пока его не покроют дивиденды крайне маловероятны. На это уйдут годы.

⚠️Главная положительная новость для аэрофлота в том, что правительством предлагается разрешить регистрацию прав на иностранные самолеты, находящиеся в лизинге у российских компаний, и выдавать им российские сертификаты летной годности.

Вызывает сомнения и будущее, если российские авиаторы просто заберут самолеты сейчас, то в будущем никто не станет с ними сотрудничать, а ведь напряженность рано или поздно спадет и новые самолеты покупать придется. + останутся проблемы с обслуживанием.

✅В моменте компания получит огромную бумажную прибыль и сократит долг

❌Компания хеджирует свою валютную выручку расчетными форвардами на продажу. Главный минус таких контрактов - убыток при росте курса валюты, который получает бренд. Так, в 2020м году из 123 млрд убытка, 85 млрд пришлось на убытки от хеджирования. В 2021м бренд наоборот, получил доход в 4,2 млрд при снижении курса.

Объем хеджа не раскрывается, однако дополнительные убытки в 2022м году при росте USD с 75 до 130 рублей будут катастрофическими. В конце 2021го на инструменты хеджирования(включая хеджирование топлива), было заложено 45 млрд. Очевидно, что потребуются суммы в 2-3 раза выше, не смотря на то, что по топливному хеджу компания будет получать некий доход из-за роста цен на керосин.

Вывод:
Аэрофлот в последнем отчете показал явное восстановление показателей. Однако, число рисков не только не уменьшилось, но и стало больше, во многом из-за роста долга и политической ситуации.

📉 Ближайшие 2-3 года вообще не вижу позитивных сценариев развития событий для компании. **Цена, при которой акции выглядели бы недорого уже явн...окончание текста по ссылке->

Источник: t.me/taurenin/539
Post #1946 1.6K
Дата публикации текста: 2022/03/11

​​🌾Русагро (AGRO) - обзор отчета за 2021

👉Общие результаты за год:
▫️Капитализация: 116,6 млрд
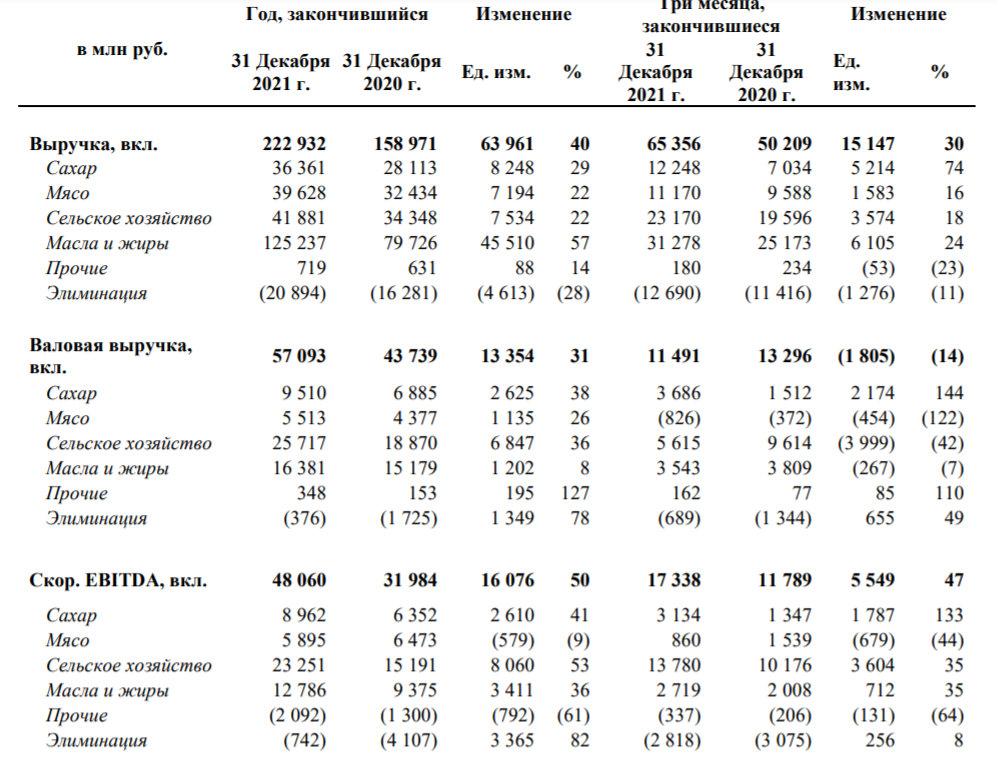
▫️Выручка TTM: 222,9 млрд(+40%)
▫️EBITDA: 48,1 млрд(+50%)
▫️Прибыль ТТМ: 41,5 млрд(+70%)
▫️Net debt/EBITDA: 1,5
▫️P/E: 2,8
▫️дивиденд 2021: 7,5%

⚡️ Русагро отказалась от дивидендов за 2021 год в размере $137.2 млн

👉Основные сегменты:
▫️Сахарный бизнес - 16%(+58%)
▫️Сельскохозяйственный бизнес - 30%(+240%)
▫️Мясной бизнес - 14%(+8%)
▫️Масложировой бизнес - 40%(-3%)

❗В основном рост обусловлен опережающим ростом цен на продовольствие.

✅ Компания, продолжая многолетнюю динамику роста, показала свой лучший финансовый результат. Выручка выросла сразу на 40%, достигнув отметки в 222 млрд рублей. Прибыль достигла 41,5 млрд, увеличившись на 70%.

✅Самый сильный рост показал сельскохозяйственный бизнес, показав увеличение на 240% г/г. Также вырос сахар. Во многом тут повлияла положительная конъюнктура рынка, а также благодаря росту объемов продаж пшеницы и сахарной свеклы. 

✅Компания, растет еще и за счет инвестиций. Так, в 2021 году Русагро потратил 28 млрд на покупку активов группы «Солнечные продукты». Покупка была сделана вовремя.

❌У Русагро растут долги. Валовый долг вырос на 50% г/г, чистый долг на 7%. Благодаря росту EBITDA соотношение Net debt/EBITDA = 1,5, что минимально за 3 года. Но этот фактор, не смотря на рост ставок, не влияет на компанию существенно, так как бренд берет кредиты под льготные ставки, с минимальной стоимостью обслуживания. 

❌Мясной сегмент, являясь самым незначительным по выручке(14%), второй год несет на себе наибольшие CAPEX, в 58% от всего объема. Связано это с расширение производств на Дальнем Востоке и постройкой новых предприятий. Пока эффективность оценить трудно.

❌ Объемы производства практически не растут, а в некоторых сегментах даже падают относительно 2020 года. Финансовые результаты во многом будут зависеть от цен.

👉Как компания чувствует себя на фоне кризиса?

⚠️На сегодня компания экспортирует около 4% зерна, 10% мясной и масложировой продукции, 30% сахара. При том, кроме сахара, основными контрагентами выступают не санкционные рынки: Турция, Азербайджан, Китай и тд. Сахар Вывозится в Австралию, США и прочие. Потеря части сахарных доходов не приведет к существенным потерям со стороны компании.

⚠️Продовольственные рынки продолжают расти. С одной стороны, растут и цены на сырье, в том числе удобрения и посевные культуры. Однако, последнее время рост цен на конечную продукцию идет опережающими темами, что хорошо для рентабельности будущих периодов. Также напомним про засуху в Азии, из-за чего объем экспорта может быть перенаправлен на азиатские рынки.

Вывод:
Русагро - сильная и быстроразвивающаяся компания, без серьезных рисков.

📈 Сам держу её уже полтора года, скорее всего компания возобновит выплаты дивидендов, возможно придется менять юрисдикцию , которая, вероятно, стала причиной проблем с выплатой.

Если дивиденды за 2П2021 не будут выплачены в дальнейшем, то компаний как минимум уменьшит долг, что положительно скажется на будущих результатах.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1945 1.29K
Дата публикации текста: 2022/03/10

📝 Инвестидея: Agree REALTY — диверсифицированный REIT с хорошей доходностью

Agree Realty Corporation (ADC) — инвестиционный фонд в сфере недвижимости, основной деятельностью которого является приобретение и развитие объектов недвижимости, которые сдаются в аренду ведущим розничным арендаторам. REIT сочетает в себе устойчивый рост, консервативную структуру портфеля, крепкий баланс и умеренную дивидендную доходность, а его рыночная капитализация находится на уровне $5 млрд.

📌 Бизнес компании

Деятельность ADC ориентирована на высококачественную розничную недвижимость с одним арендатором, две трети от арендной платы которой имеют инвестиционный рейтинг. Компания преимущественно заключает договоры с омниканальными ретейлерами, которые реализуют свою продукцию по разным каналам — онлайн и офлайн продажи, мессенджеры, телефонные звонки и т.д, так как понимает, что только такая стратегия лучше всего может быть реализована в современном мире.

ADC зачастую покупает земельные участки, на которых расположена недвижимость с договором аренды на несколько лет вперед, и продлевают эту аренду непосредственно с арендаторами. Такой подход похож на договор тройной чистой аренды, но со своими особенностями.

Недостатком аренды земли является отсутствие возможности воспользоваться налоговыми льготами амортизации, ведь земля не обесценивается, только здания. Но стоит выделить и плюсы: во-первых, арендная плата за квадратный фут ниже для подобной аренды, чем для тройной чистой аренды, что делает работу арендатора дешевле. Во-вторых, при банкротстве бизнеса или его решении съехать с объекта, ADC не несет дополнительные затраты в связи со сменой арендатора. Наконец, земельная аренда, в основном, сдается в пользование компаниям с инвестиционным рейтингом, а это напрямую сказывается на надежности арендных выплат.

📌 Долговая нагрузка

Долг к рыночной капитализации компании составляет всего 25%, а коэффициент NedDebt/EBITDA на уровне 4,4х. В условиях грядущего повышения ключевой ставки REIT продлил сроки погашения долга, таким образом, ближайший крупный возврат долга будет только в 2028 году. А с учетом того, что предыдущий цикл повышения ставки ФРС длился 3-3,5 года, то можно рассчитывать, что к моменту выплаты долга ключевая ставка будет находиться на комфортных уровнях.

📌 Дивиденды

Компания имеет $1,5 млрд наличности для дальнейших инвестиций, и помимо этого платит хорошие дивиденды. На декабрь 2021, объявленная выплата составила 9,8% в годовом исчислении. За последние девять лет темпы роста дивидендов составили 6%.

Инвесторы опасаются, что высокая инфляция негативно скажется на росте арендной платы. Но взглянув на темпы роста выплат, можно увидеть, что они превышали индекс потребительских цен (CPI) каждый год, а в 2021 году даже превысили его в два раза.

📍 Вывод

Структура чистой аренды ADC возлагает почти всю ответственность за расходы от увеличения инфляции на арендаторов, что делает REIT не слишком чувствительным к росту ставок. Сочетание высококачественных арендаторов, хорошо расположенной недвижимости, хорошей наличности с потенциальным увеличение дивидендов делают компанию интересной идеей для покупки.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #1943 1.24K
Дата публикации текста: 2022/03/09

SWOT-АНАЛИЗ ПО AMCOR PLC

Привет! 👋🏻 Сегодня при выборе компании для инвестиций - как никогда актуальны ESG-принципы. Некоторые бизнесы стараются учитывать факторы экологии и повышенной социальной ответственности (например, ставя очищающие фильтры на производства), но есть и такие производства бизнес которых в целом построен на ответственном отношении к окружающей среде. Одну из таких корпораций мы сегодня с вами и рассмотрим.

♻️ Amcor #AMCR - мировой лидер в разработке и производстве упаковки для продуктов питания, напитков, фармацевтической, медицинской, бытовой и личной гигиены и другой продукции. Компания сосредоточена на производстве упаковки, которая становится все более легкой, пригодной для вторичной переработки и повторного использования, а также производится с использованием растущего объема переработанного сырья.

📈 Перспективы
На руку Amcor играет рост активности в сфере логистики и доставки, где требуются упаковочные материалы в большом количестве. Причин же для ослабления данного тренда пока нет. Люди всё также делают покупки в магазинах или заказываю еду из кафе, ресторанов (в упаковке).

Однако у Amcor есть множество конкурентов: Guala Closures Group, Aptar, Silgan Holdings, International Paper, CCL Industries, TriMas и Berry Global, поэтому полноценно развернуться и увеличивать маржу на таком рынке очень сложно.

🔸 Сильные стороны:
- Компания является мировым лидером в области упаковки
- Имеет сильные денежные потоки и хорошее финансовое положение

🔸 Слабые стороны:
- Использование картельной практики бьет по имиджу компании
- Низкая маржинальность

🔹 Возможности:
- Растущий спрос на африканском рынке, где компания не имеет большого присутствия
- Приобретение небольших компаний в схожих сегментах бизнеса

🔹 Угрозы:
- В связи с растущей озабоченностью по поводу воздействия ПЭТ на окружающую среду могут быть наложены некоторые ограничения на его использование
- Крупные компании могут открывать собственные подразделения по производству упаковки
- Дефицит сырья

📊 Финансовые показатели компании:

Оценка стоимости
P/E - 18,04
P/B - 3,84
P/S - 1,28

Рентабельность
ROA - 5,60%
ROE - 19,93%
ROS - 7,07%

L/A - 73,63% Операционная рентабельность - 10,80%

✔️ Подводим итог:
Перспективная компания с растущими денежными потоками и невысокими мультипликаторами стоимости. Вполне подойдет как защитный актив для вашего портфеля. Также из плюсов - компания платит солидные дивиденды около 4% годовых.

Жмите🔥 -если понравился материал, 👎🏻 -если нужно другое!

@fund_ka

⚠️Не является инвестиционной рекомендацией


Источник: Фундаменталка - #fund_ka
Post #1942 1.09K
Дата публикации текста: 2022/03/08

📝 Инвестидея: Agree REALTY — диверсифицированный REIT с хорошей доходностью

Agree Realty Corporation (ADC) — инвестиционный фонд в сфере недвижимости, основной деятельностью которого является приобретение и развитие объектов недвижимости, которые сдаются в аренду ведущим розничным арендаторам. REIT сочетает в себе устойчивый рост, консервативную структуру портфеля, крепкий баланс и умеренную дивидендную доходность, а его рыночная капитализация находится на уровне $5 млрд.

📌 Бизнес компании

Деятельность ADC ориентирована на высококачественную розничную недвижимость с одним арендатором, две трети от арендной платы которой имеют инвестиционный рейтинг. Компания преимущественно заключает договоры с омниканальными ретейлерами, которые реализуют свою продукцию по разным каналам — онлайн и офлайн продажи, мессенджеры, телефонные звонки и т.д, так как понимает, что только такая стратегия лучше всего может быть реализована в современном мире.

ADC зачастую покупает земельные участки, на которых расположена недвижимость с договором аренды на несколько лет вперед, и продлевают эту аренду непосредственно с арендаторами. Такой подход похож на договор тройной чистой аренды, но со своими особенностями.

Недостатком аренды земли является отсутствие возможности воспользоваться налоговыми льготами амортизации, ведь земля не обесценивается, только здания. Но стоит выделить и плюсы: во-первых, арендная плата за квадратный фут ниже для подобной аренды, чем для тройной чистой аренды, что делает работу арендатора дешевле. Во-вторых, при банкротстве бизнеса или его решении съехать с объекта, ADC не несет дополнительные затраты в связи со сменой арендатора. Наконец, земельная аренда, в основном, сдается в пользование компаниям с инвестиционным рейтингом, а это напрямую сказывается на надежности арендных выплат.

📌 Долговая нагрузка

Долг к рыночной капитализации компании составляет всего 25%, а коэффициент NedDebt/EBITDA на уровне 4,4х. В условиях грядущего повышения ключевой ставки REIT продлил сроки погашения долга, таким образом, ближайший крупный возврат долга будет только в 2028 году. А с учетом того, что предыдущий цикл повышения ставки ФРС длился 3-3,5 года, то можно рассчитывать, что к моменту выплаты долга ключевая ставка будет находиться на комфортных уровнях.

📌 Дивиденды

Компания имеет $1,5 млрд наличности для дальнейших инвестиций, и помимо этого платит хорошие дивиденды. На декабрь 2021, объявленная выплата составила 9,8% в годовом исчислении. За последние девять лет темпы роста дивидендов составили 6%.

Инвесторы опасаются, что высокая инфляция негативно скажется на росте арендной платы. Но взглянув на темпы роста выплат, можно увидеть, что они превышали индекс потребительских цен (CPI) каждый год, а в 2021 году даже превысили его в два раза.

📍 Вывод

Структура чистой аренды ADC возлагает почти всю ответственность за расходы от увеличения инфляции на арендаторов, что делает REIT не слишком чувствительным к росту ставок. Сочетание высококачественных арендаторов, хорошо расположенной недвижимости, хорошей наличности с потенциальным увеличение дивидендов делают компанию интересной идеей для покупки.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #1941 1.02K
Дата публикации текста: 2022/03/07

📦 ОБЗОР ПО PUBLIC STORAGE

Public Storage #PSA - американская международная компания хранилищ самообслуживания, штаб-квартира которой находится в Глендейле, штат Калифорния, которая управляется как инвестиционный траст недвижимости (#REIT)

Это крупнейший бренд хранилищ самообслуживания в США. Ей также принадлежит дочерняя компания, которая занимается офисными парками, продает упаковочные материалы и предоставляет другие услуги.

Структура выручки:
Хранение - 93,5%
Сопутствующие услуги (услуги по перестрахованию, продажа товаров, управление объектами недвижимости других компаний) - 6,5%

Особенности:
Компания довольно старательно и не без успеха позиционирует себя как очень прогрессивную и экологичную. В качестве источника энергии на своих складах применяет солнечные панели, контролирует стоки грязной воды, использует при оформлении естественный ландшафтный дизайн, а также светодиодное освещение.

🔸 Сильные стороны:
- Финансовая стабильность и огромная маржинальность в сравнении с конкурентами
- Высокая рентабельность продаж
- Растущие потоки, средний рост выручки компании 6% (с 2017 по 2020 годы)

🔸 Слабые стороны:
- Отсутствие диверсификации в секторе недвижимости
- Ограниченное географическое присутствие, поскольку корпорация в основном зависит от рынка США
- Выросший чистый долг в 2 раза с 2020 года
- Высокая стоимость бумаг, P/E выше среднего показателя за последние 5 лет на 40%

🔹 Возможности:
- Возможность развития в регионах за пределами США и Великобритании, таких как Азия, Австралия
- Улучшение операционных показателей за счет использования дополнительных улучшений и услуг, таких как: система осушения помещений с климат-контролем, программа въезда грузовиков, обширный маркетинг и тд.

🔹 Угрозы:
- Огромная конкуренция со стороны местных компаний
- Повышение ставки ФРС

📊 Финансовые показатели компании:

Оценка стоимости
P/E - 31,48
P/S - 18,06

Рентабельность
ROE - 22,85%
ROS - 57,37%

Net Debt/EBITDA - 2,44 Операционная рентабельность - 49,20%

💸 Дивидендная доходность

На сегодняшний день компания показывает доходность в районе 3%. Дивиденды не растут с 2017 года, но и не сокращаются. Проблем с выплатами не возникает и близко Payout ratio - 67.7%.

✔️ Подводим итог:
Отличный REIT для вашего инвестиционного портфеля. У компании стабильно растущий бизнес, отличная маржинальность, а также высокие показатели рентабельности. Однако стоит обратить внимание на цену компании, т.к. последние 5 лет по мультипликаторам стоимости корпорация стоила значительно дешевле.

👉 Было полезно и интересно? Подписывайтесь на наш канал "Фундаменталка"

@fund_ka

⚠️Не является инвестиционной рекомендацией


Источник: Фундаменталка - #fund_ka
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →