TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #1941 · Back to latest

Older Posts 20 shown
Post #1940 1.51K
Дата публикации текста: 2022/03/07

​​💻Мечел (MTLR) - обзор актуального отчета и будут ли дивиденды по префам?

👉Общие результаты за год:
▫️Капитализация: 65,3 млрд
▫️Выручка TTM: 402 млрд(+52%)
▫️EBITDA TTM: 119 млрд(+190%)
▫️Прибыль ТТМ: 80,6 млрд(х100)
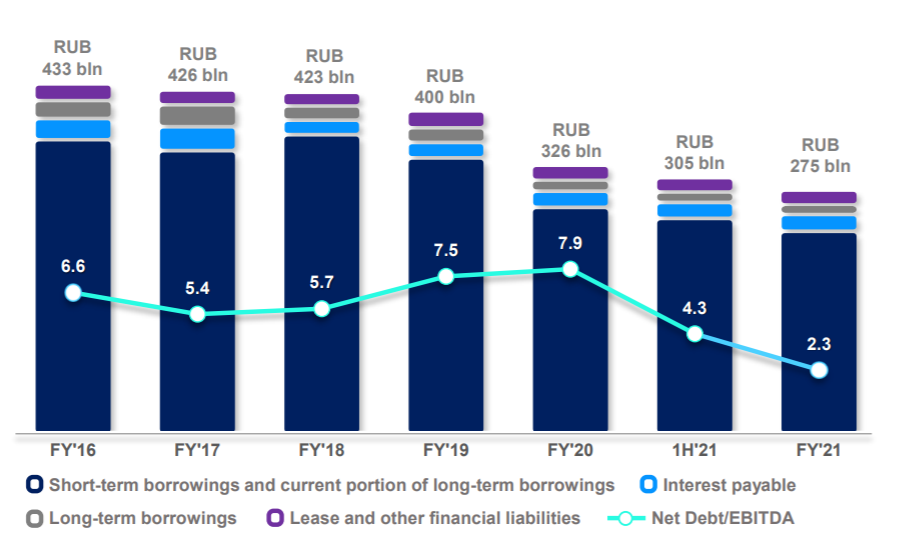
▫️Net debt/EBITDA: 2,2
▫️P/E: 0,8
▫️ возможный дивиденд 2021 (преф): 116 руб (50%)

👉Куда бренд сбывает продукцию:
▫️Россия 54%
▫️Азия 17%
▫️❗ Европа и Турция 15%
▫️СНГ 12%
▫️Прочее 2%

👉Доли выручки Мечел в 2021 году и рост г/г:
▫️Уголь: 27% (+57%)
▫️Металлургия: 65% (+58%)
▫️Энергетика: 8% (+4,5%)

✅ В целом, компания показала один из самых сильных отчетов в истории. Выручка выросла сразу на 52%, достигнув отметки в 402 млрд рублей. Прибыль, год назад составлявшая лишь 808 млн, достигла 80,6 млрд, увеличившись стократно, благодаря конъюнктуре рынка.

✅ Компания успешно работает с долгом. За год чистый долг снизился с 315.3 млрд рублей, до 265.8 млрд рублей. На сегодня Net debt/EBITDA равно 2,2, против 7,6 в прошлом году. Но заметим, что у компании теперь выросла стоимость обслуживания долга. Плавающие ставки превысили 20%, а по фиксированным многие банки перешли к повышению займов для корпоративных клиентов, что является негативом для Мечела. Потенциально, дополнительные расходы Мечела по текущей ставке составят от 10 млрд в год.

✅ Если будет принято положительное решение о выплате дивидендов, то выплата будет около 50% от цены последнего закрытия, что очень хорошо, даже при ключевой в 20%. Но заметим, что решения совета директоров пока нет, а геополитика сейчас явно не на стороне инвесторов.

❗Ранее компания соблюдала див. политику по префам во время кризисов.

❌У компании около 30% долга номинировано в Евро. В следующем отчете будет большой убыток от его переоценки (около 30 млрд рублей) + увеличится стоимость обслуживания долгов, которая за год заберет дополнительно около 20 млрд рублей.

От прибыли 2021 года в таком случае осталось бы всего 30 млрд, а дивиденды составили бы 43,5 рубля.

👉 Однако, цены реализации в 2022 году планируются существенно выше, что компенсирует потери объемов продажи и финансовые расходы. Также, часть продаж компании осуществляется за рубеж (выручка валютная) - это позволит без проблем обслуживать долг, трудности могут быть лишь технические.

❌За год производство стали упало на 4%, а продажи угля на 10%. Феноменальные результаты 2021 объясняются лишь за счет цен, но аналогичная ситуация по всей отрасли.

📈 Цены на уголь (27% выручки) бьют все рекорды, особенно на фоне обострения на Украине. Мечел, определено, получит рекордные выручки от роста, так как даже внутренний рынок Кузбасса коррелирует с мировыми биржами и на результаты первого квартала не повлияет даже сокращение на 3-4% квот на транспортировку. За последние дни цена тонны угля на LME выросла с 190$ до 400$ за тонну.

📈 Цены на сталь(65% выручки) сейчас развернулись и вновь пошли вверх. С начала года рост составил 10%, но в условиях дефицита мы увидим цены выше.

📈 Мечел пока не попал под блокирующие санкции, да и доля экспорта 46% не так уж велика, если учесть, что 17% это Азия и еще 12% это СНГ. Поэтому, пока серьезных рисков для бренда из-за геополитики нет, а начало года будет удачным, из-за роста цен на ресурсы.

Вывод:
Мечел - компания, которая очень тяжело пережила кризис 2014го, однако на сегодня у компании все относительно неплохо. Всю картину портят только огромные долги, но пока возможность их обслуживать есть. Компания соблюдает див. политику по префам даже в кризисные времена, поэтому считаю, что риск инвестиции в префы Мечела вполне оправдан. Форвардная див. доходность (если выплаты произведут) в ближайшие 1,5 года составит минимум 159 рублей (71%).

#обзор #мечел #MLTR

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1939 1.13K
Дата публикации текста: 2022/03/06

​​🥇Полиметалл (POLY) - разбор отчета золотодобытчика

👉Общие результаты за год:
▫️Выручка TTM: 212,9 млрд(+3%)
▫️EBITDA: 107,9 млрд (-10%)
▫️Прибыль ТТМ: 67,3 млрд(-11%)
▫️Net debt/EBITDA: 1,1
▫️P/E: 6
▫️дивиденд 2021: 10%

👉 У компании практически нет продаж в ЕС и США (4% от выручки).

⚠️Компания показала относительно слабый отчет по итогам года (ожидаемо). Выручка составила 212,9 млрд, прибавив лишь 3% г/г. Чистая прибыль, при этом, снизилась до 67,3 млрд (-11% г/г). Тут на компанию давило 2 ключевых фактора: снижение стоимости золота и валютный курс, так как рубль, на фоне роста ставок, укреплялся в течении 2021го.

✅Компания рекомендовала итоговые дивиденды на общую сумму $246 млн. В таком случае дивиденды составят $0,52. На это положительно отреагировал рынок. Акции Полиметалла выросли на бирже LSE. Доходность к последним ценам на MOEX составит 7%. С учетом ранее произведенных выплат, доходность 10%.

✅У POLY достаточно высокая себестоимость добычи золота. TCC на унцию по итогам 2021го составил $730. Это значение в 1,5 раза превышает показатели Полюса, что бьет по маржинальности полиметалла, однако и рисков генерации убытком достаточно мало.

✅Компания, которая в среднем оценивается в 10-11 годовых прибылей - заметно подешевела, до уровня P/E 6. При этом, в 2022м году результаты ожидаются лучше из-за роста объемов производства 👇

✅ 18 октября 2021 Полиметалл успешно запустил производство на Нежданинском месторождении на востоке Якутии. Общие запасы оцениваются в 632 тонны золота. На Нежданинском годовое производство за период с 2022 по 2024 год в среднем составит 180 тыс.

✅Завершение строительства на новом месторождении приведет к снижению CAPEX на 200 млн $ в следующем году, что окажет позитивное влияние на FCF, и на будущие выплаты. 
Компания наращивает добычу и имеет следующие планы на увеличение производства золота: 2021 год - 1500 млн. унц., 2022 год - 1600 млн. унц. золтого эквивалента, 1750 млн. унций к 2025. На сегодня этот план успешно подтверждается и нет сомнений в его реализации и в последующие годы. 

❌Среднее содержание металла в руде у компании снизилось на 7% г/г до 3,5 г/т. Однако показатель по-прежнему лучший в отрасли, из-за чего серьезных опасений не вызывает.

❌Чистый долг компании составляет 122.4 млрд рублей. Net debt/EBITDA = 1,1. Это нейтральное значение для компании, однако в текущей ситуации компании могут начать стремиться полностью гасить долг в ущерб дивидендам.

❌Компания отдельно уточнила на последнем корп событии, что не будет производить выкуп акций, так как не считает цену акций приоритетом для бизнеса. Важно, что рекомендованные дивиденды еще не утверждены. Учитывая ситуацию, стоит подождать решение совета директоров.

Вывод:
В предыдущем обзоре https://t.me/taurenin/234 я писал, что результаты по итогам 2021 года будут не такими сильными как многие ждут. После последней коррекции акции полиметалла стоят интересно для покупки.

📈 Санкционные риски небольшие, товар ликвидный, выручка компании валютная. В текущей ситуации держать компанию имеет смысл. Сам покупал по цене 800 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #POLY #полиметалл

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1937 1.38K
Дата публикации текста: 2022/03/05

​​💉 Полюс золото (PLZT) - разбор отчета и анализ текущей ситуации.

👉Общие результаты за год:
▫️Капитализация: 1740 млрд р (10633р/акция)
▫️Выручка TTM: 365,2 млрд(+0,3%)
▫️EBITDA: 258,6 млрд(-4%)
▫️Прибыль ТТМ: 166,9 млрд(+40%)
▫️Net debt/EBITDA:0,6
▫️P/E: 8,4
▫️дивиденд 2021: около 100 млрд р

Общие итоги:
✅Компания представила нормальный отчет, не отличающийся от ожиданий рынка. Выручка за год, фактически, не изменилась, составив 365,2 млрд рублей. Отметим, что заметно выросла прибыль, составив 166,9 млрд рублей, изменившись на 40%, из-за снижения операционных затрат в начале года.

✅Совет директоров рекомендовал по итогам второй половины 2021 г. направить на дивиденды 548 млн. долл. Общая доходность за год составит около 6%.

✅31 января 2022 года «Полюс» запустил программу обратного выкупа акций с рынка на максимальную сумму $200 млн. Программу планируют реализовать в ближайшие 6 месяцев.

❌Месторождения компании становятся все менее качественными. Себестоимость золота растет несколько лет подряд. По итогам года TCC +16% г/г, AISC +37% г/г. Отметим, что объем добычи снизился на 2%.

❌Долг Полюса постепенно увеличивается. По итогам года долг составил 143.3 млрд рублей. Хотя, Net debt/EBITDA = 0,6 - это немного.

❌Свободный денежный поток снизился на 12% г/г, до 132.5 млрд рублей. У компании растут капитальные затраты. Рост капитальных затраты связан с их увеличением на всех месторождениях компании, за исключением Наталки.

⚠️В 2021 году цены на золото снизились, что отразилось на результатах бренда. Однако отметим, что в США сейчас повышенная инфляция, а по итогам первого квартала еще не принято решение о повышении ставок. Золото положительно реагирует на нестабильную ситуацию в мире. С начала года цена драгоценного металла выросла на 6%, достигнув 1920$ за унцию. Некоторые аналитики прогнозируют превышение планки в 2200$ до конца года, что положительно для Полюса.

👉 Выручка компании и дивиденды - в валюте.

⚠️Не стоит забывать про риски. На сегодня на Полюс не наложено серьезных санкций, но материнские компании зарегистрированы в иностранной юрисдикции, что может наложить ограничения на выплату дивидендов и т.д.

Вывод:
Полюс - бизнес без больших рисков, но и полностью зависимый от цен на золото. У компании растет стоимость добычи и снижаются объемы, что очень плохо. Сверху добавились возможные последствия от введения санкций. Однако, учитывая существенную долю компании на глобальном рынке - риски небольшие.

📊 Считаю, что к данной компании нужно присматриваться при капитализации около 1,2 трлн рублей (тогда будет доходность, оправдывающая риски). На данный момент, Полиметалл - более интересная альтернатива.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Полюс #PLZT

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1936 1.32K
Дата публикации текста: 2022/03/04

​#TCSG #отчет

❗️4 марта 2022 г. TCS Group Holding PLC (LI: TCS, MOEX: TCSG), ведущий онлайн-провайдер розничных финансовых и нефинансовых (lifestyle) услуг на базе экосистемы Тинькофф, сегодня объявляет консолидированные финансовые результаты по МСФО за три месяца и двенадцать месяцев, закончившихся 31 декабря 2021 г.

🏦 Тинькофф Банк - российский коммерческий банк, сфокусированный полностью на дистанционном обслуживании, не имеющий розничных отделений. Ключевые даты: 1994 (год основания АКБ «Химмашбанк»), 2006 (год создания «Тинькофф Кредитные Системы»). Расположение: Россия, Москва, Головинское шоссе, 5, бизнес-центр «Водный». Основатель: Олег Тиньков. Ключевая фигура: Оливер Хьюз (Председатель Правления). Основное общество: TCS Group Holding Plc. (Республика Кипр). Число сотрудников: 25 970 чел.

📃 По состоянию на 2020 год «Тинькофф Банк» занимал 16-е место по объёму активов и 14-е - по собственному капиталу среди российских банков. Банк имеет долгосрочные рейтинги «BB-» от агентства Fitch Ratings , «B1» от Moody’s, «A (RU)» от АКРА и «ruA» (прогноз «стабильный») от «Эксперт РА». В октябре 2021 года «Тинькофф банк» был утверждён ЦБ РФ участником перечня системно значимых кредитных организаций, благодаря росту банка выше рынка и размеру клиентской базы.

📈 Акции компании торгуются на Московской бирже под тикером TCSG, на Лондонской фондовой бирже под тикером TCS и на альтернативном инвестиционном рынке под тикером TCSq. Капитализация по итогам 4 квартала 2021 года: 1 248 млрд. руб. Текущая цена 1 акции: 3 040,00 руб. Торги на Московской (MСX) фондовой бирже пока не проводятся. ⚡️

🤑 Ключевые показатели работы компании:

• В 2021 г. общая выручка Группы увеличилась на 40% по сравнению с предыдущим годом и составила 273,9 млрд. руб. (в 2020 г. - 195,8 млрд. руб.) 🔥

• Чистая прибыль в 2021 г. выросла на 43% по сравнению с предыдущим годом и составила 63,4 млрд. руб. (в 2020 г. - 44,2 млрд. руб.) 📈

• Доля направлений деятельности, не связанных с кредитованием, достигла 46% от выручки и 26% от прибыли до налогообложения ❗️

• Общее число клиентов в 2021 г. увеличилось до 20,8 млн. (в 2020 г. - 13,3 млн.) 🔔

• Рентабельность капитала в 2021 г. выросла до 42,5% (в 2020 г. - 40,6%) 👍

• Общий объем кредитного портфеля Группы увеличился на 52,9% с конца 2020 г. и составил 684 млрд. руб. (на 31 декабря 2020 г. - 447 млрд. руб.). Доля неработающих кредитов в кредитном портфеле Группы снизилась до 8,6% (на 31 декабря 2020 г. - 10,3%). Отношение резервов на возможные потери по ссудам к объему неработающих кредитов составило 1,3. ☑️

🔴 Вывод. Отчетность по-прежнему сильная, рентабельность прошлого периода удерживается на рекордных относительно отрасли уровнях, в несколько раз превышая метрики лидеров банковского сектора страны. ⚡️ Компанию по праву относят к историям роста - активная экспансия на международные рынки капитала, внедрение инновационных продуктов, агрессивная реклама для привлечения клиентов, позволяющая демонстрировать опережающие темпы эффективности. В текущих условиях первоочередная задача для организации - обеспечить беспрерывность работы, купировав возможные узкие места по ликвидности.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1935 1.06K
Дата публикации текста: 2022/03/04

​#МосБиржа #отчет

💰ПАО Московская Биржа (MOEX) объявляет о финансовых результатах 2021 года по МСФО.

❓Московская биржа - крупнейший российский биржевой холдинг. Управляет единственной в России многофункциональной биржевой площадкой по торговле разными активами. Дата основания 2011 год из-за слияния 2 основных российских биржевых групп ММВБ и РТС. Основные акционеры: Центральный банк РФ, Сбербанк России, Внешэкономбанк, ЕБРР. Компания состоит из «Национального расчетного депозитария» (НРД), Небанковской кредитной организации «Национальный клиринговый центр» АО «НКО „НКЦ“». Ключевая фигура Юрий Денисов (Председатель Правления). Число сотрудников более 2100.

📍Капитализация компании 215,6 млрд. руб. Торги на Московской (MOEX) фондовой бирже пока не проводятся. ⚡️. Цена 1 акции: 95,51 руб. Посмотрим на результаты компании за 2021 год:

• Комиссионные доходы выросли на 21,3%, до уровня в 41,6 млрд. руб., за счет роста объема комиссий на большинстве рынков. 🔥

• Доля комиссионного дохода в структуре операционных доходов Биржи достигла 76%. ⚡️

• Чистый процентный доход снизился на 8,9%, до 12,9 млрд. руб.; чистый процентный доход без учета реализованных доходов или убытков от переоценки инвестиционного портфеля снизился на 6,9%. 📉

• Операционные расходы выросли на 22,5%, что немного выше прогнозного значения данного показателя на 2021 год. ❗️

• Чистая прибыль увеличилась на 11,6%, до 28,1 млрд. руб. Скорректированная чистая прибыль увеличилась на 9,6%. 🔔

• Размер собственных средств Биржи по итогам 2021 года составил 90,66 млрд. руб. По состоянию на конец отчетного периода Биржа не имела долговых обязательств.❗️

• Объем капитальных затрат в 2021 году составил 3,61 млрд. руб., средства были направлены на развитие платформы личных финансов Финуслуги, приобретение оборудования и программного обеспечения, а также на разработку программного обеспечения. 💰

⚡️Вывод. Сильный отчет, отражающий рост комиссионных доходов и снова нулевой долг биржи. Такие результаты стали возможны благодаря приросту числа инвесторов в 2020-2021 гг. Однако повышение ставок и текущая ситуация на рынках заставит многих инвесторов уйти с биржи в банки, что может негативно сказаться на результатах следующего года.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1934 877
Дата публикации текста: 2022/03/04

​#Broadcom #отчет

🔌 3 марта после закрытия основной торговой сессии в США компания Broadcom Inc. объявила финансовые результаты за 1 квартал 2022 финансового года и квартальные дивиденды

❓Broadcom Limited - одна из крупнейших в США и мире компания по разработке полупроводниковой продукции. Компания создана в 1961 г., как подразделение Hewlett-Packard. Штаб-квартиры находятся в Сингапуре и Сан-Хосе, штат Калифорния. Разработки компании предназначены для проводной инфраструктуры, беспроводной связи, корпоративных систем хранения данных и промышленных нужд, автомобильной электроники, бытовой техники. На счету компании более 5000 патентов. Прежние названия: Avago Technologies (1961–2016), Broadcom Limited (2016–2018). Основатель: Хок Э. Тан. Ключевые фигуры: Генри Самуэли (Председатель) и Хок Э. Тан (Президент и CEO). Число сотрудников: 21 000 чел. Дочерние компании: Broadcom (Ирландия), Broadcom (Канада) и Broadcom (Великобритания).

📃 Акции торгуются под тикерами AVGO и AVGO-RM на Американской (NASDAQ) и Московской (MCX) биржах. Капитализация: 237 млрд. долл. Текущая цена акции 595 долл. После закрытия торгов акции выросли на +2,83%. 📈

😳 Посмотрим на отчет:

• Выручка за 1 квартал составила 7 706 млн. долл., что на 16% больше, чем в предыдущем году. 📈

• Чистая прибыль по GAAP за 1 квартал в размере 2 472 млн. долл. США; Скорректированная EBITDA за 1 квартал в размере 4 818 млн. долл. США. 🤑

• Разводненная прибыль на акцию по GAAP за 1 квартал в размере 5,59 долл. США; Разводненная прибыль на акцию без учета требований GAAP составила 8,39 долл. за 1 квартал 💰

• 3 385 млн. долл. США свободного денежного потока от операционной деятельности за 1 квартал, определяемого как денежные средства от операционной деятельности в размере 3 486 млн. долл. США за вычетом капитальных затрат в размере 101 млн. долл. США. 💸

• Ежеквартальный дивиденд по обыкновенным акциям в размере 4,10 долл. на акцию. 😜

• Выкуплено 5 млн. акций на сумму 3 099 млн. долл. 💰

• Прогноз выручки на 2 квартал 2022 составляет примерно 7,9 млрд. долл., что на 20% больше, чем в предыдущем году. 📈

• Скорректированный прогноз EBITDA на 2 квартал 2022 составляет примерно 62,5% от прогнозируемой выручки.

❗️Итог: рекордные результаты Broadcom за первый квартал продолжающимися инвестициями в технологии следующего поколения. Прогноз компании на второй квартал говорит об ускорении тмпов роста в годовом исчислении. Консолидированная выручка выросла на 16% в годовом исчислении до рекордных 7,7 млрд. долл., а операционная прибыль увеличилась на 23%. Свободный денежный поток в размере 3,4 млрд. долл. Компания ожидает, что свободный денежный поток останется высоким во втором квартале. В соответствии с обязательством компании вернуть излишки денежных средств акционерам, она вернула акционерам 4,5 млрд. долл. США в первом квартале, включая 1,8 млрд. долл. США в виде денежных дивидендов и 2,7 млрд. долл. США в виде выкупа акций. 🔥

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1933 781
Дата публикации текста: 2022/03/04

📝 Инвестидея: Hanesbrands

Акции американского производителя одежды Hanesbrands (HBI) за последние 12 месяцев снизились на 15%. Индекс S&P 500 за то же время вырос на 11%. Давайте посмотрим, почему именно сейчас на HBI стоит обратить особое внимание.

📌 Слишком дешевая, чтобы игнорировать

Hanesbrands выпускает широкий ассортимент базовой одежды для мужчин, женщин и детей. За последние 12 месяцев ее общий доход составил $6,8 млрд. Технический анализ указывает на общую слабость тренда с сентября прошлого года, стоимость акций приближается к зоне перепроданности. При этом HBI демонстрирует высокие показатели роста продаж: +9% в четвертом квартале 2021 года по сравнению с 2020 годом и +15% по сравнению с 2019 годом. Руководство компании ожидает, что к 2024 году выручка составит $8 млрд или +18% к текущему уровню. Также HBI сохраняет стабильную операционную маржу 13,7%, что соответствует уровню 2019 года, несмотря на сложную экономическую обстановку.

Давление инфляции может снизить операционную маржу на 420 б.п. в первом квартале 2022 года. Однако компания предпринимает активные шаги для возвращения к росту маржи во второй половине года.

📌 Низкий долг, высокая доходность

Кроме того, компания успешно снижает долговую нагрузку. Так, за последний год долгосрочная задолженность сократилась на $413 млн. Отношение Чистый долг/EBITDA снизилось до 2,7x, что ниже безопасного уровня 3,0x. При этом дивидендная доходность сохраняется на уровне 3,9% при достаточно низком коэффициенте выплат 33%.

📌 Оценка аналитиков

При цене $15,4 за акцию и прогнозном P/E всего 8,6 компания выглядит очень недооцененной. Так считает и руководство компании, недавно объявившее об обратном выкупе акций на сумму $600 млн или 11% от рыночной капитализации HBI.

Во второй половине текущего года рост прибыли на акцию может превысить 10%. Средняя целевая цена достигает $20,62 за бумагу. При этом потенциальная годовая доходность составит около 39%, включая дивиденды. Morningstar предлагает более агрессивную оценку справедливой стоимости в $26, отмечая силу бренда HBI и ее способность повышать цены.

📍 Вывод

стоимость акций HBI снижалась последний год, однако компания демонстрирует сильные результаты за счет высоких продаж. Сложная экономическая обстановка не пугает руководство HBI. Компания активно работает над снижением затрат, чтобы вернуться к росту маржи во второй половине года. Кроме того, HBI снижает долговую нагрузку и платит хорошие дивиденды. На наш взгляд, текущая стоимость HBI формирует отличную точку входа для получения дохода и потенциально сильного прироста капитала.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #1932 849
Дата публикации текста: 2022/03/04

​​#ИнвестИдеи #РазборКомпании
Home Depot (HD) - занимается продажей строительных материалов и товаров для дома. Продукция компании включает строительные материалы, товары для дома, товары для газонов и сада, а также товары для декора.

📌 Финансовые показатели:
✔️ Капитализация: 339,14 млрд.$
✔️ Цена акции/прибыль (P/E) = 23,20
✔️ Цена/балансовая стоимость (P/B) = 350,56
✔️ Цена акции/выручка (P/S)= = 2,47
✔️ Долг/капитал (Debt-to-Equity) = 4373%
✔️ Цели по Tipranks: $430,75 Strong Buy (24% Upside): 11 Buy, 2 Hold, 0 Sell

✅Home Depot - одна из крупнейших в мире компаний, которая занимается продажей строительных материалов и товаров, товаров для дома, декора, облагораживания придомовой территории.

✅Во время пандемии Covid-19 товары компании пользовались повышенным спросом, так как многие семье делали ремонт и придавали своим жилищам уют, чтобы скрасить долгое время проведенное дома.

✅Помимо офлайн магазинов, компания развивает онлайн заказы товаров, что позволило ей нарастить объемы продаж.

⁉️Компания выпустила квартальный отчет, после которого котировки акций снизились в пределах 9%. Что мы из него узнали?

1️⃣Home Depot сообщила о прибыли за четвертый финансовый квартал в размере 3,21$ на акцию по сравнению с 2,65$ годом ранее. Аналитики ожидали 3,20$. Продажи за квартал выросли на 11% и составили 35,72 млрд.$ по сравнению с 32,26 млрд.$ годом ранее. Аналитики прогнозировали 34,85 млрд.$. Сопоставимые продажи в четвертом квартале выросли на 8,10% по сравнению с прошлым годом.

2️⃣Совет директоров Home Depot одобрил увеличение квартальных дивидендов на 15% до 1,90$ на акцию.

3️⃣Компания представила достаточно сдержанный прогноз на 2022 год.

4️⃣ «Несмотря на то, что нас воодушевляет постоянный и устойчивый спрос, который мы наблюдаем на товары для дома, остается более широкая неопределенность в отношении влияния инфляции, динамики цепочки поставок и того, как потребительские расходы будут меняться в течение года», - сказал финансовый директор Ричард Макфейл. По словам Макфейла, общие операционные расходы увеличились до 7,04 млрд.$ с 6,75 млрд.$ в годовом исчислении, при этом компания понесла около 125 млн.$ расходов, связанных с Covid-19.

🔻К минусам компании можно отнести неидеальный баланс, в частности, околонулевой собственный капитал, который иногда уходит в отрицательные значения.

💥Вывод: бум на строительство и ремонт прошел, а вместе с ним проходит и бум спроса на строительные и отделочные товары компании. Финансовые показатели в ближайшие кварталы могут находиться, как и котировки, под давлением. Однако, долгосрочно, учитывая положение на рынке, мультипликаторы и увеличивающиеся дивиденды, компания является одним из лучших выборов в этом сегменте. Home Depot можно добавить в свой Watch list для последующих инвестиций после периода «охлаждения» котировок, прояснения перспектив и темпов изменения спроса и финансовых потоков.

⚠️Не рекомендация!

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1931 1.01K
Дата публикации текста: 2022/03/03

​#МТС #отчет

❗️ПАО «МТС» (NYSE (Нью-Йоркская фондовая биржа) MBT, MOEX: MTSS) - ведущая российская компания по предоставлению цифровых, медийных и телекоммуникационных сервисов, представляет финансовые и операционные результаты Группы МТС за 4 квартал и весь 2021 год.

📱МТС - телекоммуникационная компания из России с главным офисом в Москве. Также оказывает услуги в странах СНГ. В перечень услуг входят: сотовая связь, проводная телефонная связь, широкополосный доступ в Интернет, мобильное телевидение, кабельное телевидение, спутниковое телевидение, цифровое телевидение, услуги по продаже контента и другие сопутствующие услуги. Образована в 1993 году. Консалтинговая компания Brand Finance в апреле 2020 года признала МТС 2 наиболее сильным телеком-брендом в мире по индексу силы бренда (BSI), а в августе 2020 года - самым дорогим российским телеком-брендом 3 год подряд, оценив его стоимость в 2020 году в 147,96 млрд. руб. (+21.8 % к 2019 году). Количество сотрудников: 60 000+ человек. Ключевая фигура: Вячеслав Николаев (Президент, CEO).

🏢 Материнская компания: ПАО АФК «Система». Дочерние компании: ПАО МГТС, АО «РТК», ПАО «МТС-Банк», ЗАО «МТС Армения», ООО «МТС Белоруссия», ООО «Авантаж», ООО «ИТ-Град 1 Клауд», АО «НИС», ООО «Стрим Диджитал», ООО «Облачный ритейл», Praliss Enterprises, ООО «Культурная служба», ООО «МДТЗК», ООО «МТС Медиа», ООО «Корпоративный университет». Аудитор: Deloitte.

⚡️ Капитализация компании 434,65 млрд. руб. Торги на Московской (MTSS) и Нью-Йоркской (MBT) фондовых биржах пока не проводятся. ⚡️. Цена 1 акции: 217,50 руб. Какие итоги работы компании?❓

• Выручка в 4 квартале 2021 г. составила 143,7 млрд. руб., увеличившись на 7,5% относительно 4 квартала 2020 г. Выручка за 2021 г. составила 534,4 млрд. руб. (+8% г./г.) 📈

• Скорректированный показатель OIBDA (операционная прибыль + амортизация) в 4 квартале составил 55,5 млрд. руб., что на 5,7% выше аналогичного показателя за 4 квартал 2020 г. Скорректированный показатель OIBDA за 2021 г. вырос на 6,6% г./г. до 229,4 млрд. руб. 🔥

• Чистая прибыль, относящаяся к акционерам, по итогам 4 квартала составила 13,6 млрд. руб., увеличившись на 3,9% г./г. Чистая прибыль, относящаяся к акционерам, за 2021 г. составила 63,5 млрд. руб. (+3,4% г./г.). ⚡️

• Капитальные затраты в 4 квартале составили 22,8 млрд. руб., что на 31,4% ниже уровня прошлого года. Капитальные затраты за 2021 г. составили 111 млрд. руб. (+14,5% г./г.). ❗️

• Свободный денежный поток в 4 квартале составил 33,5 млрд. руб. против 13,5 млрд. руб. годом ранее. Свободный денежный поток за 2021 г. составил 27,7 млрд. руб.(-56,2% г./г.). 💰

• Чистый долг по состоянию на конец 4 квартала 2021 г. составил 389,5 млрд. руб., снизившись на 1,8% кв./кв. Отношение чистый долг/OIBDA сократилось до 1,7х против 1,75х в предыдущем квартале. ☑️

🔥 Итог: результаты МТС по итогам 4 квартала в целом можно назвать нейтральными. Компания показала рост по ключевым метрикам в пределах 10%, отражая продолжающееся развитие экосистемы группы. Неплохими драйверами выручки стали медиа и финтех направления. Сильный рост свободного денежного потока в I4 квартале позитивен. Сейчас важным моментом в кейсе МТС является новая дивидендная политика, которую представят в скором времени. Несмотря на то, что МТС работает на внутреннем рынке и прямого действия санкций на бизнес не ожидается, косвенный эффект может быть ощутимым через динамику валютных курсов, эффекты на розничный бизнес и снижение доходов от роуминга.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1930 1.04K
Дата публикации текста: 2022/03/03

​#Лукойл #отчет

❗️ПАО «ЛУКОЙЛ» опубликовало аудированную консолидированную финансовую отчетность за 2021 год, подготовленную в соответствии с международными стандартами финансовой отчетности (МСФО).

🛢ПАО «Лукойл» - российская нефтяная компания. В группу компаний входят перерабатывающие заводы, нефтепродукты и нефтехимия, и сеть заправочных станций. Контрольный пакет принадлежит менеджменту. Основатель: Вагит Юсуфович Алекперов. Ключевые фигуры: Вагит Алекперов (CEO) и Валерий Грайфер (председатель Совета директоров). На ЛУКОЙЛ приходится 2% мировой нефтедобычи, 2% переработки нефти и 1% мировых разведанных запасов нефти. Основание: 1991 год. По размеру доказанных запасов углеводородов «Лукойл», по собственным данным, являлся третьей в мире частной нефтяной компанией (по запасам нефти - первой). Штаб-квартира «Лукойл» находится в Москве, на Сретенском бульваре. Число сотрудников: более 100 000 сотрудников. Дочерние компании: Лукойл-АВИА, Teboil, Lukoil-Bulgaria, Lukoil Serbia и ЛУКОЙЛ Белоруссия. Аудитор: KPMG (с 1994 года).

🤑 Капитализация компании 3,4 трлн. руб. Торгуется на Московской, Лондонской и Франкфуртских биржах под тикерами LKOH, LKOD, LUK, а также на ОТС-рынке под тикером LUKOY. Торги на Московской бирже пока не проводятся. ⚡️ Цена 1 акции: 4 915,0 руб. Посмотрим на результаты работы компании:

• В 4 квартале 2021 года выручка от реализации составила 2 768,0 млрд. руб., что на 6,9% выше по сравнению с предыдущим кварталом. В 2021 году выручка от реализации составила 9 435,1 млрд. руб., увеличившись на 67,3% по сравнению с 2020 годом. 🔥

• Показатель EBITDA в 4 квартале 2021 года увеличился на 11,2% по сравнению с предыдущим кварталом и составил 395,0 млрд руб. Показатель EBITDA за 2021 год увеличился более чем в два раза. 📈

• В 4 квартале 2021 года чистая прибыль, относящаяся к акционерам, составила 233,8 млрд. руб., увеличившись на 21,5% по сравнению с предыдущим кварталом. В результате, за 2021 год показатель увеличился до 773,4 млрд. руб. по сравнению с прибылью в размере 15,2 млрд. руб. за 2020 год. 📈

• Свободный денежный поток в 4 квартале 2021 года составил 190,1 млрд. руб., снизившись на 16,5% по сравнению с предыдущим кварталом. За 2021 год свободный денежный поток увеличился до 693,6 млрд. руб. по сравнению с 281,1 млрд. руб. в 2020 году. ⚡️

• Дивиденды Лукойла за 2 полугодие 2021 могут составить 532 руб. на акцию. Дивидендная доходность по цене закрытия 25 февраля - 11,2%.

🔥 Как итог: Лукойл представил позитивные результаты по итогам 4 квартала. Драйверами роста выручки выступили как рост объемов добычи в рамках послаблений ОПЕК+, так и подъем цен на нефть под конец года. Показатель EBITDA улучшился благодаря росту цен, увеличению обратного акциза. Положительный эффект на чистую прибыль дополнительно оказали курсовые разницы. Свободный денежный поток за квартал снизился на 16,5% кв./кв., но без учета изменений в оборотном капитале показатель вырос на 4,6%. Также сезонное давление на FCF оказал рост капзатрат на 34,9% кв./кв. В начале 2022 г. цены на нефть бьют рекорды, а рубль рекордно слаб. В спокойной обстановке это превосходные условия для роста акций Лукойла, однако в сложившейся ситуации фундаментальные предпосылки могут игнорироваться участниками рынка из-за санкционных угроз.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1929 1.09K
Дата публикации текста: 2022/03/03

​​💉Moderna(MRNA) - разбор отчета и прогнозы

👉Общие результаты за год:
▫️Капитализация: 62 млрд
▫️Выручка TTM: 18,5 млрд(+2200%)
▫️Прибыль ТТМ: 12,2 млрд
▫️Net debt/EBITDA:0,1
▫️P/E: 4.5

👉На чем заработала компания:
▫️Вакцина от COVID-19: 96%
▫️Гранты: 4%
▫️Сотрудничество: <0,1%

✅Компания сообщила о рекордных результатах в этом году. Выручка за 2021 достигла $18,5B, увеличившись в 23 раза г/г, в сравнении с прошлогодними $803M. Прибыль за этот период достигла $12,2B млрд руб, против убытка в $747M годом ранее. 

✅Компания сообщила, что заключила с Канадой, Британией, Кувейтом и Австралией твердые контракты на поставки вакцины до конца 2023 года, что хорошо, учитывая, что данная вакцина, по-сути, единственный продукт бренда. Сумма контрактов: $19B, а также построчные опционы на $3B.

Т.е. в последующие 2 года у компании будет хорошая прибыль (не менее 6 млрд в год).

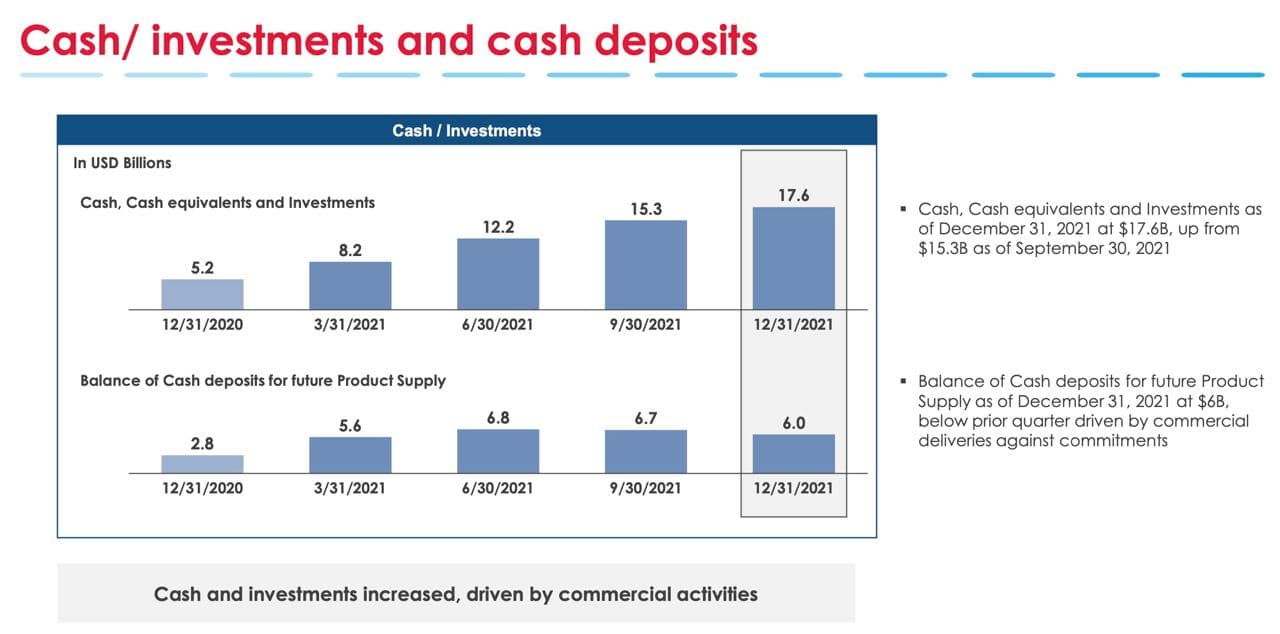
✅У компании отличный запас средств, при почти полном отсутствии долга. На сегодня у компании запас ликвидности в $17,6B, против $5,2B годом ранее. Из них заявлено, что на разработку новых препаратов направят $6B.

✅В этом году компания завершила программу выкупа акций на $1B. На текущий год бренд заявил объем выкупа в $3B, что очень хорошо, с учетом капитализации чуть более $60B и должно положительно сказаться на котировках, особенно в условиях отсутствия дивидендов из-за реинвестирование в бизнес.

✅У компании по-прежнему низкие затраты. На ближайший год прогнозируются коммерческие расходы в $4B и капексы $0,6B. Это огромный плюс для и без того высокой маржинальности. Чистая рентабельность на сегодня равна 65%.

❌На сегодня у компании на этапе сертификации лишь вакцина от COVID для подростков. Наиболее продвинутыми, по испытаниям, являются вакцина ЦМВ, лекарства от рака и болезней миокарда, однако и сам менеджмент называет их лишь кандидатами. Такая низкая диверсификация продукции - главный риск для компании, так как потребность в вакцине может начать спадать после 23го года.

❌ Из-за Омикрона ситуация поменялась и теперь эту компанию нужно держать если Вы верите в развитие новых препаратов до 2023 года или продавать по цене около 220 рублей.

Вывод:
Модерна показывает отличные результаты и активно испытывает новые лекарства. Испытания далеки от завершения, однако у бренда стабильно-прогнозируемая выручка и расходы на ближайшие 2 года. С учетом программы выкупа и низкой оценки рынком, кажется интересным присмотреться к компании на текущем этапе.

Еще полгода назад, в предыдущем обзоре, текущие финансовые результаты были спрогнозированы достаточно точно: https://t.me/taurenin/13

Не является индивидуальной инвестиционной рекомендацией

#обзор #moderna #MRNA

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1928 1.33K
Дата публикации текста: 2022/03/02

​#Аэрофлот #отчет

✈️ Группа «Аэрофлот» сегодня опубликовала консолидированную финансовую отчетность за 2021 год, подготовленную в соответствии с Международными стандартами финансовой отчетности.

❓Аэрофлот, российская авиакомпания, основанная 27 июля 1992 года на базе одного из государственных социалистических предприятий советского Аэрофлота, является одной из старейших и самых узнаваемых авиакомпаний мира. Входит в 3-й по величине авиационный альянс "SkyTeam". Хабами, или узловыми аэропортами, являются Шереметьево (Москва) и Емельяново (Красноярск). Выполняет рейсы в 146 пунктов назначения. Размер флота 241 самолет. Штаб-квартира находится в Москве. 3 года подряд признан самым сильным брендом среди авиакомпаний мира. Дочерние компании: «Победа», «Россия». Число сотрудников более 36 600 человек.

📃 Акции торгуются под тикером AFLT на Московской бирже. Капитализация 89 млрд. руб. Текущая цена акции 36,70 руб. в моменте. Торги на Московской бирже пока не проводятся. ⚡️

🧐 Посмотрим на отчет:

• Выручка Группы «Аэрофлот» за 2021 год увеличилась на 62,7% по сравнению с 2020 годом и составила 491,7 млрд. руб. Выручка за 4 квартал выросла на 90,5% г./г. до 129,5 млрд. руб. 📈

• Операционные расходы за 2021 г. увеличились на 26,0% по сравнению с 2020 г. и составили 496,7 млрд. руб. ⚡️

• Показатель EBITDA за 2021 г. составил 116,5 млрд. руб. Показатель EBITDA в 4 квартале составил 20,9 млрд. руб. (-4,2 млрд. руб.) годом ранее. 🤑

• Чистый убыток группы Аэрофлот за 2021 г. сократился на 72,0% по сравнению с прошлым годом и составил 34,5 млрд. руб. Чистый убыток за 4 квартал составил 18,4 млрд. руб. (-58,1% г./г.). 📉

• Общий долг по состоянию на 31 декабря 2021 г. увеличился на 6,2% по сравнению с показателем на 31 декабря 2020 г., до 798,3 млрд. руб. 📈

• Объем денежных средств и краткосрочных финансовых инвестиций остался на уровне 31 декабря 2020 г. и составил 93,8 млрд. руб. 🔥

• Чистый долг на конец 2021 г. составил 704,5 млрд. руб. (+7% г./г.). 💰

⚡️ Вывод: финансовые результаты Аэрофлота в 2021 г. можно назвать неплохими относительно 2020 г., однако на текущий момент их значение для восприятия инвесторами компании невелико из-за санкционных рисков. Сейчас в совокупности действует сразу несколько факторов, играющих против Аэрофлота: закрыто авиасообщение с Европой (потеря около 10% выручки), ослабление рубля к доллару и евро (доля обязательств по аренде в валюте на конец года составляла 94%) и сильный рост цен на нефть (потенциально рост топливных издержек). Без качественных улучшений по отмеченным пунктам бумаги Аэрофлота вряд ли будут пользоваться повышенным интересом у инвесторов.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1927 1.57K
Дата публикации текста: 2022/03/02

​#Сбер #отчет

🕛 2 марта 2022 года «Сбер» опубликовал годовую консолидированную финансовую отчетность в соответствии с международными стандартами финансовой отчетности (МСФО) за 12 месяцев 2021 года.

🏦 ПАО Сбербанк - самая крупная финансовая компания в России и странах СНГ. Находится под контролем Центрального банка РФ. Штаб-квартира располагается в Москве, Россия. Около 50% российского рынка частных вкладов, а также каждый 3 корпоративный и розничный кредит в России приходятся на Сбербанк. Компания основана 22 марта 1991 года после ликвидации Сберегательного банка СССР. Ключевые фигуры: Герман Греф (президент и председатель правления), Сергей Игнатьев (Заместитель Председателя Наблюдательного совета) и Антон Силуанов (Председатель Наблюдательного совета). Число сотрудников: 287 900 человек.

🚨Акции компании торгуются на Московской (MCX) и Лондонской биржах (LSE) под тикерами SBER (обычные акции в Москве и Лондоне), SBERP (привилегированные акции в Москве). Акции входят в индекс IMOEX. Капитализация компании 2,96 трлн. руб. На Московской бирже торги не проводятся (последняя цена 131,12 руб.). На Лондонской бирже курс депозитарных расписок Сбера составляет сумасшедшие 0,02 долл. (ВСЕГО 0,02 долл.) ❗️❗️❗️

👀 Посмотрим на итоги работы компании за 2021 год:

• Чистая прибыль Группы составила 1 245,9 млрд. руб. за год (+63,9% г./г.) 💰
• Прибыль на обыкновенную акцию составила 56,98 руб. за год (+65,8% г./г.) 🔥
• Рентабельность капитала составила 24,2% (+8,0 п.п. г./г.) за год 📈
• В результате цифровой и технологической трансформации количество активных клиентов-физических лиц уже достигло 103,8 млн. человек на конец года. ✌️
• Розничный кредитный портфель вырос на 25,9% за 2021 год до 11,5 трлн. руб. 📈
• Нефинансовый бизнес продолжает показывать самые быстрые темпы роста среди всех сегментов Группы Сбер. Выручка всех нефинансовых сервисов выросла почти в 3 раза г./г. за 12 месяцев 2021 года и составила 193,8 млрд. руб. 🔥
• Чистые процентные доходы увеличились на 13,4% г./г. за 2021 год и составили 1 802,0 млрд. руб. за счет роста объема работающих активов 📈
• Чистые комиссионные доходы выросли на 13,1% г./г. за 2021 год до 616,8 млрд. руб. за счет роста доходов по операциям с банковскими картами, включая доходы от эквайринга. ❗️
• Операционные расходы Группы увеличились на 16,3% г./г. за год и составили 858,6 млрд. руб. ⚡️
• Активы Группы, взвешенные с учетом риска, увеличились на 10,5% за год или на 3,1% за 4 квартал 2021 года до 37 723,5 млрд. руб. за счет роста кредитного портфеля, а также с учетом изменения макронадбавок по розничным кредитам. 📈

❗️Итог: результаты за 2021 г. были ожидаемо сильные. Подъем ставки ЦБ до 20%, сможет привести к торможению процесса оттока средств со счетов. Однако замедление потребительской активности и корпоративного сегмента, скорее всего, скажется на процентной марже в следующих отчетных периодах. В связи с текущей ситуацией показатели рентабельности уже не смогут достичь рекордных высоких значений прошлых периодов. Дивиденды уходят на второй план, поскольку основная задача организации сейчас - минимизировать давление на капитал.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1926 1.38K
Дата публикации текста: 2022/03/01

​#Полюс #отчет

❗️ПАО «Полюс» (LSE, MOEX: PLZL) сегодня опубликовало консолидированные финансовые результаты за 4 квартал и весь 2021 год.

🏭 Крупнейший российский производитель золота, входит в топ-10 ведущих золотодобывающих компаний мира. Штаб-квартира - в Москве. Дата основания: 2006 год. Компании принадлежат активы, расположенные в Красноярском крае, Иркутской области и Якутии. Почти все акции компании сосредоточены у Polyus Gold International сына Сулеймана Керимова Саида. Ключевые фигуры: Павел Грачев (генеральный директор), Эдвард Дуолинг (председатель совета директоров). Число сотрудников: 20 000 человек.

📈 Акции ПАО "Полюс" торгуются на Лондонской и Московской биржах под тикером PLZL. Капитализация компании 1,45 трлн. руб. После выхода отчета акции организации никак не меняются в цене, так как российский рынок закрыт. Цена 1 акции: 10 585 руб.

👀 Посмотрим на результаты работы компании:

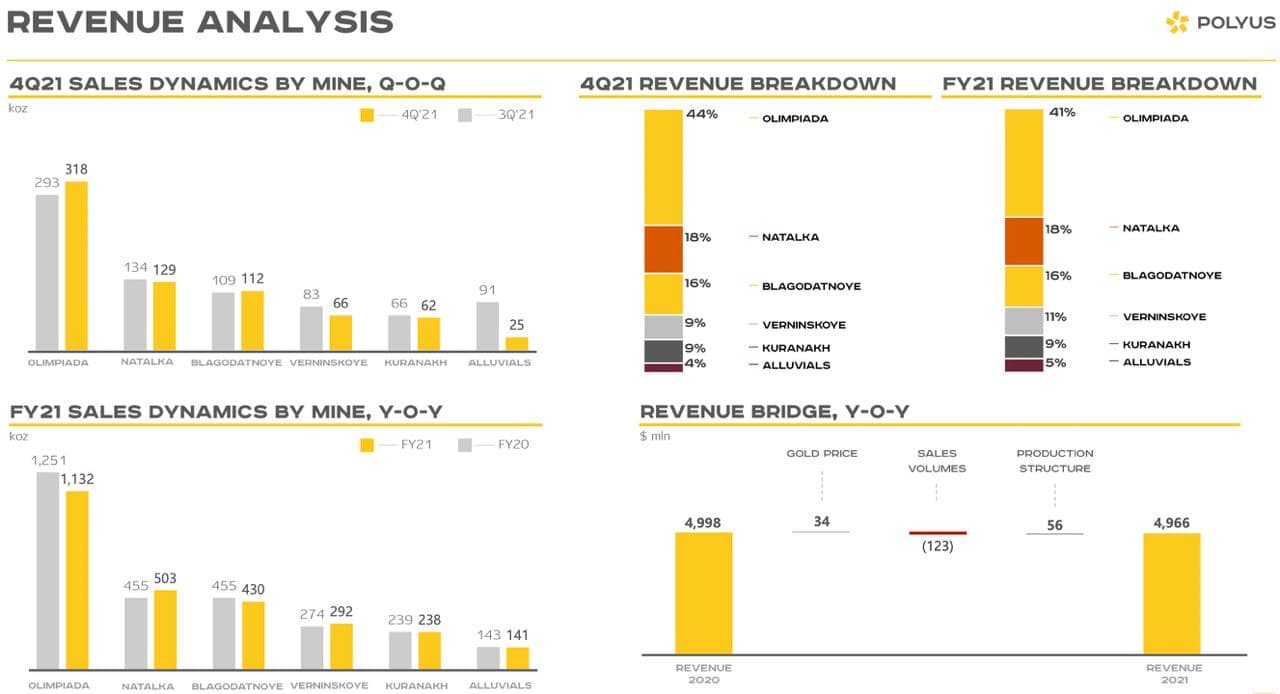
• Общий объем реализации золота в 4 квартале 2021 года составил 712 тыс. унций, снизившись по сравнению с 3 кварталом на 8%. В 2021 году Компания реализовала 2 736 тыс. унций золота, на 3% меньше, чем годом ранее. 📉

• Выручка за 4 квартал 2021 года снизилась на 8% к предыдущему кварталу и составила 1 293 млн. долл., тогда как выручка за 2021 год составила 4 966 млн. долл., что на 1% меньше, чем в 2020 году. 💰

• Общие денежные затраты (ТСС) группы за 4 квартал 2021 года снизились на 4% с 427 долл. на унцию в 3 квартале до 412 долл. на унцию. В 2021 году показатель ТСС группы вырос на 12% относительно 2020 года и составил 405 долл. на унцию. ❗️

• С поправкой на колебания валютно-обменного курса и цены золота показатель TCC за 2021 год оказался ниже нижней границы ожидаемого диапазона 425-450 долл. на унцию при обменном курсе 65 руб. за долл. США и цене золота 1 300 долл. за унцию. ⚡️

• Скорректированный показатель EBITDA за 4 квартал 2021 года составил 894 млн. долл., на 9% меньше 986 млн. долл. за 3 квартал. Скорректированный показатель EBITDA за 2021 год составил 3 518 млн. долл., что на 5% ниже показателя 2020 года. 🔥

• Капитальные затраты увеличились с 233 млн. долл. в 3 квартале до 389 млн. долл. в 4 квартале 2021 года в связи с запланированным ускорением реализации программы капвложений в отчетном периоде. По итогам 2021 года капитальные затраты увеличились до 928 млн. долл. (653 млн. долл. в 2020 году). Рост капитальных затраты связан с их увеличением на всех месторождениях компании, за исключением Наталки. 🤑

• С поправкой на колебания валютно-обменного курса капитальные затраты за 2021 год оказались близки к нижней границе ожидаемого диапазона 1 000-1 100 млн. долл. при обменном курсе 65 руб. за долл. США. 💰

• Отношение чистого долга (включая деривативы) к скорректированному показателю EBITDA сократилось до 0,6х против 0,7х на конец 2020 года. Это произошло на фоне снижения чистого долга. ❗️

• В соответствии с дивидендной политикой компании, предполагающей дивидендные выплаты в размере 30% от показателя EBITDA за весь год, дивиденды за второе полугодие 2021 года составят сумму в рублях, эквивалентную 548 млн. долл. Общая сумма дивидендных выплат за 2021 год составит 1 055 млн. долл. 31 января 2022 года «Полюс» запустил программу обратного выкупа акций с рынка на максимальную сумму 200 млн. долл., но не более 1,4% акционерного капитала. 💰

❗️Вывод. В непростых условиях «Полюс» продемонстрировал сильные операционные и финансовые результаты, выполнив прогноз на 2021 год. Благодаря усиленному контролю за затратами, включая повышение операционной эффективности и управление закупками, ТСС компании составили 412 долл. за унцию, что ниже прогноза компании в 425–450 долл. за унцию. Компания также закладывает в бюджет около 100 млн. долл. расходов, связанных с COVID-19, в 2022 году, что в целом соответствует их уровню в 2021 году

⚠️Н...окончание текста по ссылке->

Источник: t.me/InvestmentNotes/1027
Post #1925 1.09K
Дата публикации текста: 2022/03/01

#OKE #отчет

❗️Компания ONEOK, Inc. (NYSE: OKE) объявила об увеличении прибыли за 2021 год и дала финансовый прогноз на 2022 год.

🛢 ONEOK - диверсифицированная корпорация из списка Fortune 500. Деятельность ONEOK Energy Services сосредоточена в первую очередь на маркетинге природного газа и сопутствующих услуг на всей территории США.

✔️ Розничный бизнес Energy Services участвует в программе выбора газа для потребителей в Небраске и Вайоминге. Компания также владеет основными запасами сжиженного природного газа (NGL) в связи с приобретением в 2005 году предприятий Koch Industries по производству природного газа.

💡Компания основана в 1906 году в Талсе, Оклахома (штаб-квартира). Основатели: Райан С. Хейнс и С. Б. Эймс. Ключевые фигуры: Терри К. Спенсер (CEO) и Джон Гибсон (председатель). Число сотрудников: более 3000 человек.

📈 Акции компании ONEOK торгуются на Нью-Йоркской фондовой бирже NYSE под тикером OKE. Акции входят в индекс S&P 500. Капитализация компании: 29,13 млрд. долл. Текущая стоимость акций: 63 долл. После выхода отчетности акции упали на -3,52% на постмаркете.

🔴 Ключевые результаты за 2021 год (по сравнению с 2020 годом):

• Чистая прибыль в размере 1,5 млрд. долл., в результате разводненная прибыль составляет 3,35 долл. на акцию. 💰

• Увеличение скорректированной EBITDA на 24% до 3,38 млрд. долл. ❗️

• Увеличение объемов переработки природного газа в регионе Скалистых гор на 21%. 📈

• На 45 % увеличились объемы перевалки сжиженного природного газа в регионе Скалистых гор. ⚡️

• Отношение чистого долга к EBITDA составляет 3,99. 🔥

• Общее сокращение долга в 2021 году составило более 600 млн. долл. 📉

• Прогноз на 2022 год: увеличение чистой прибыли в среднем на 13% до 1,69 млрд. долл. 7-процентное увеличение скорректированной EBITDA в среднем до 3,62 млрд. долл. Общие капитальные затраты в среднем составят 975 млн. долл. 🤑

👀 Вывод: высокие показатели ONEOK в четвертом квартале и за весь 2021 год привели к еще одному году роста прибыли за счет увеличения объемов добычи и переработки газа. Эти показатели обеспечивают дальнейший рост компании в 2022 году, когда ожидается рост объемов операций за счет повышения спроса на природный газ и СПГ. Команда продолжает инвестировать в основной бизнес и концентрируется на оптимизации активов.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1924 1.32K
Дата публикации текста: 2022/03/01

​​💨 Новатэк (NVTK) - шансы и риски на фоне кризиса.

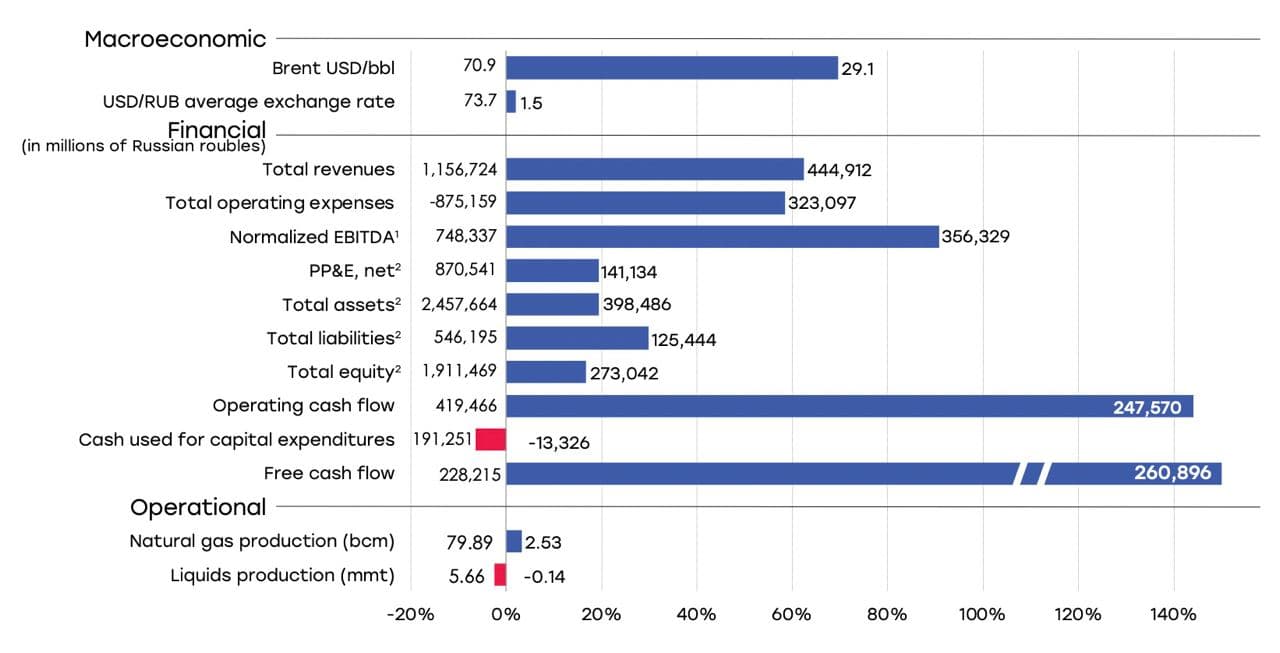
▫️Выручка TTM: 1157 млрд
▫️EBITDA: 748 млрд
▫️Прибыль ТТМ: 421 млрд
▫️Net debt/EBITDA: 0,18
▫️P/E: 8,9
▫️fwd дивиденд 2021: 60-70 руб

👉У компании стабильная дивидендная политика. Компания выплачивает не менее 50% чистой прибыли по МСФО. Политику изменили в прошлом году. Ранее выплачивали 30%.

✅Новатэк очень хорошо отчитались по итогам 2021 года. Выручка выросла на 63% г/г. до 1157 млрд за год. Чистая прибыль выросла в 2,5 раза г/г. Важно понимать, что показатели выросли не только в сравнении с кризисным 2020м, но и со вполне успешным 2019м.

✅У компании низкий долг. Чистый долг равен всего лишь 134 млрд руб. Net debt/EBITDA = 0,18. За счет этого компания защищена от роста стоимости обслуживания долга из-за повышения ставок.

✅У компании при цене ниже 600 рублей будут неплохие дивиденды. Див доходность по итогам года может составить 10%. Немаловажно, что бренд производит выкуп активов с рынка. На выкуп в 2022м году выделено 75 млрд. руб. Можно сказать, что именно за счет этого акции Новатэка падают не так критично, как многих других компании сектора.

✅Цены на газ в европе достигли высоких значений. На сегодня кубометр газа стоит в среднем 1100$ на газовом хабе TTF. Такая стоимость может поддержать выручку и прибыль компании на высоком уровне в 2022 году. Не стоит забывать и про дефицит газа в месторождениях Европы, а также официальное признание в конце 2021го газа экологически чистым источником энергии, на равне с АЭС.

✅Компания торгуется дороже рынка из-за того, что санкции на ней отразятся в меньшей степени. Поставлять СПГ можно по всему миру.

✅Не смотря на конкуренцию, Новатэк регулярно повышает объемы добычи и продажи СПГ. За 2 года объем добычи вырос с 74.7 до 79.9 млрд кубометров за год.

⚠️Фактически у компании, на сегодня, нет негатива, но компания рискует попасть под серьезные санкции.

❌Компания, как и ранее, подверглась санкциям. В сфере привлечения финансирования. Учитывая, что долга практически нет - ситуация не кажется критичной. На сегодня «Новатэк» попал под секторальные санкции США на привлечение любого финансирования на срок свыше 14 дней.

Пока санкции не бьют серьезно по добыче и продаже сырья. Учитывая, что на экспорт газа уходило лишь 10% от всей добычи - риски не очень велики, тем более, что цены на газ, в условиях остановки сертификации «северного потока-2», вновь пойдут вверх.

❌Есть риски, что Новатэк в условиях нестабильности может отказаться от выплат дивидендов. Впрочем, это касается всех компаний на российском рынке.

Вывод:
Новатэк кажется наиболее стабильной компанией в условиях санкций, которые, пока, слабо бьют по нефти и газо-добытчикам. Впрочем, сообщения о новых ограничениях приходят регулярно, а рынок крайне волатилен.

📈 Ниже 600 рублей за акцию к компании стоит присмотреться

В предыдущем обзоре писал, что компания должна скорректироваться и без изменений в политике: https://t.me/taurenin/177

Не является индивидуальной инвестиционной рекомендацией

#обзор #Новатэк #NVTK

⚠️Не является инвестиционной рекомендацией


Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1923 1.66K
Дата публикации текста: 2022/02/25

​​#COIN #отчет ​​​​​​​​​

❗24 февраля 2022 года компания Coinbase опубликовала финансовые результаты за 4 квартал 2021 г.

💰Coinbase - компания из США, которая управляет платформой для торговли криптовалютами. Coinbase работает удаленно, и у нее нет официальной штаб-квартиры. Компания была основана в 2012 году Брайаном Армстронгом и Фредом Эрсамоми. По состоянию на 2021 год была крупнейшей криптовалютной биржей в США по объему торгов. Ключевые люди: Брайан Армстронг (CEO и сооснователь), Эмили Чой (Президент и COO), Алеся Хаас (CFO). Количество сотрудников: более 3700 чел. Число верифицированных пользователей: 89 млн. чел.

📈 14 апреля 2021 года Coinbase стала публичной на бирже Nasdaq через прямой листинг. Акции компании торгуются на Американской бирже NASDAQ под тикером COIN. Капитализация компании 38,64 млрд. долл. После выхода отчетности акции упали на -5,83% на постмаркете. Цена 1 акции: 169,10 долл.

👀 Посмотрим на итоги работы компании за 4 квартал 2021 г. (по сравнению с 4 кварталом 2020 г.):

• Количество ежемесячных пользователей (MTU) = 11,4 млн. человек (против 2,8 млн.) 👫

• Торговый объем 547 млрд. долл. по сравнению с 89 млрд. долл. 📈 (1,671 млрд. долл. в 2021 г. против 193 млрд. долл. в 2020 г.)

• Объем средств на платформе вырос с 90 до 278 млрд. долл. 💸

• Чистая выручка 2,490 млн. долл., что больше 497 млн. долл. 💵 (за 2021 год чистая выручка составила 7,355 млн. долл. против 1,141 млн. долл.)

• Чистый доход 840 млн. долл. против 177 млн. долл. 🚀 (3,624 млн. долл. в 2021 г. против 322 млн. долл. в 2020 г.)

• Скорректированная EBITDA 1,205 млн. долл. против 288 млн. долл. 🤑

• Затраты на разработку, технологии и т. д. 1,413 млрд. долл. за весь 2021 г. 💰

🔥 Вывод: 2021 год стал годом огромного роста и развития криптоэкономики, а также и самой компании. Coinbase завершила 2021 год с высокими ключевыми показателями, которые соответствовали прогнозам компании и аналитиков. В четвертом квартале 2021 компания получила 2,5 млрд. долл. чистой выручки, 840 млн. долл. чистой прибыли и 1,2 млрд. долл. скорректированной EBITDA. 2021 год закончился с 11,4 млн. пользователей с ежемесячными транзакциями («MTU»).

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1922 1.23K
Дата публикации текста: 2022/02/25

📝 Инвестидея: Medical Properties

Старение американского населения и пандемия увеличивают расходы на здравоохранение. Так, расходы на больницы в США в 2020 году выросли на 6,4% (до $1,3 трлн), а расходы на врачей и клинические услуги – на 5,4% (до $809,5 млрд).

Medical Properties Trust (MPW) – крупнейший владелец больничных объектов в США, специализирующийся на долгосрочной (10–20 лет) сдаче в аренду. Почти 60% активов компании приходится на долю США, 20% – на Великобританию, 5,8% – на Швейцарию, 5,6% – на Германию, 4,7% – на Австралию и 1,2% – на Испанию.

Компания впервые разместилась на бирже в 2005 году по цене $10,5 за акцию. Достигнув исторического максимума в $24 в январе 2022 года, акция упала до $20,5 и сейчас выглядит очень перепроданной. В последний год компания отставала от отрасли, широкого сектора здравоохранения и S&P 500. А в четвертом квартале 2021 года MPW обеспечила двузначный рост почти по всем показателям.

📌 Перспективы
В начале декабря MPW приобрела долю 50% в больнице общего профиля, управляемой IMED Hospitales в Валенсии, Испания, за €46 млн. А в декабре прошлого года завершила сделки по продаже Capital Medical Center в Олимпии, штат Вашингтон, за $135 млн и других объектов недвижимости на сумму $46 млн. Также в четвертом квартале MPW приступила к строительству запасной больницы для регионального медицинского центра Wadley в Тексаркане, штат Техас, на общую сумму около $169 млн. В феврале компания планирует продать больницу общего профиля на 99 коек в Додж-Сити, штат Канзас, за $63 млн. В первой половине 2022 года MPW также планирует завершить ряд сделок в штате Массачусетс с Macquarie Infrastructure Partners V и в штате Юта с HCA Healthcare.

На основании совершенных и планируемых сделок руководство компании ожидает умеренного роста: годовой показатель чистого дохода составит $1,16–1,2 на акцию, а операционный доход – $1,81–1,85 на акцию.

📌 Дивиденды
Дивидендная доходность MPW достигла примерно 5,5%, что выше среднего показателя по отрасли (5,0%). Пятилетний темп роста дивидендов – всего 3,4%. Ближайшая выплата запланирована на апрель и составит $0,28. Коэффициент дивидендных выплат в 2021 году достиг 78,5%.

📌 Оценка
MPW выглядит недооцененной на фоне других представителей отрасли по нескольким показателям, включая P/FFO (11.9 против среднего 16.5), P/B (1.5 против 1.9) и EV/EBITDA (8.8 против 19.4). Аналитики прогнозируют рост цены акции MPW до $25,15 (+25%).

📌 Прибыльность и долговая нагрузка
Чистый долг MPW вырос на 27% в 2021 году за счет роста общих активов (+22%) и инвестиций в недвижимость (+21,5%). В начале 2021 года MPW инвестировала более $1 млрд в The Priory Group – ведущего поставщика услуг в области поведенческого здоровья в Великобритании. Кроме того, в октябре 2021 года компания приобрела еще 18 стационарных поведенческих больниц за $950 млн, а также долю в операционной компании Springstone LLC. В октябре 2021 года MPW купила у Tenet Healthcare пять больниц общего профиля в Южной Флориде за $900 млн.

Показатели ROA и ROE компании выросли в 2021 году, опережая средние по отрасли. При этом даже маржа EBITDA, упавшая до 91,9%, остается выше среднего уровня.

Показатель чистый долг/EBITDA подскочил в 2021 году с 5.8 до 7.9. Кроме того, в 2022 году наступают два срока погашения: промежуточный кредит на $650 млн и облигации в 4% на $579 млн. Однако почти $1,3 млрд от сделки с Macquarie с лихвой покрывают долг. В 2021 году MPW разместила необеспеченные облигации на €500 млн с купоном менее 1%.

📌 Вывод
После первичного размещения цена акции MPW удвоилась, а инвестиции выросли в 6 раз за счет дивидендов. Старение населения способствует популярности отрасли. Мы рассматриваем MPW как долгосрочную покупку, основываясь на низких оценках, сильной позиции в отрасли, привлекательной доходности и опытном руководстве.

⚠️Не является инвестиционной рекомендацией


Источник: Дивидендный рантье - #divrentier
Post #1921 911
Дата публикации текста: 2022/02/25

​​​​​​​​​​​​​#OXY #отчет

❗Occidental Petroleum Corporation ночью представила свои финансовые результаты за 4 квартал 2021 года.

⛽ Occidental Petroleum Corporation - одна из крупнейших американских нефтяных компаний, занимающаяся разведкой и поиском углеводородов в США, на Ближнем Востоке и в Колумбии, а также нефтехимическим производством в США, Канаде и Чили. Владеет через дочерние компании активами в химической промышленности. Имеется штаб-квартира в Хьюстоне. Компания основана в 1920 году. Ключевые фигуры: Вики Холлуб (генеральный директор и президент), Седрик В. Бургер (финансовый директор), Юджин Л. Батчелдер (председатель). Число сотрудников: 11 800. Компания занимает 670-е место в Forbes Global 2000 2021 года. Дочерние компании: MidCon Corporation, Oxy Chemical Corp и др.

📈 Акции компании торгуются под тикером OXY на Нью-Йоркской фондовой бирже (NYSE). Акции входят в индекс S&P 500. Текущая цена за акцию: 39,89 долл. Капитализация компании: 36,35 млрд. долл. После выхода отчета акции организации выросли на +2,49% на постмаркете. 🚀

👀 Посмотрим на результаты и планы компании за 4 квартал 2021 года:

• Объявлен новый план для увеличения доходности акционеров и дополнительная цель по сокращению долга ❗
• Чистая прибыль, приходящаяся на владельцев обыкновенных акций, за 4 квартал 2021 года в размере 1,3 млрд. долл. 💰
• Прибыль на акцию в размере 1,37 долл. США на разводненную акцию и скорректированная прибыль на акцию в размере 1,48 долл. США на разводненную акцию. 💸
• Денежный поток от продолжающихся операций в размере 3,2 млрд. долл. США 🤑
• Капитальные затраты в размере 937 млн. долл. США, что привело к рекордному свободному денежному потоку, за исключением оборотного капитала в размере более 2,9 млрд. долл. США. 📈
• Сокращение суммы долга на 2,2 млрд. долл. США за счет тендера на погашение долга и резервов для погашения в 2022 году, что привело к сокращению общей годовой суммы долга более чем на 6,7 млрд. долл. США. ❗
• Дочерняя компания OxyChem получила рекордную квартальную прибыль до налогообложения в размере 574 млн. долл. США, увеличив общую прибыль до налогообложения за год до более чем 1,5 млрд. долл. США. 💥
• Превышен средний план добычи на 49 млн. баррелей в сутки, при этом объем производства в результате продолжающихся операций составил 1 189 млн. баррелей в сутки. 🚀

🔥 Итог: акцент Occidental на операционной эффективности в 4 квартале позволил компании использовать рост цен на сырье для дальнейшего улучшения баланса и ликвидности, а также вернул организацию на путь дальнейшего сокращения долга и внедрения новой системы доходности акционеров в 2022 году. OXY добилась высоких операционных результатов, установив новые рекорды и стандарты эффективности в Пермском заливе, Скалистых горах, Мексиканском заливе и Омане в 2021 году. Кроме того, OxyChem зафиксировала самый высокий годовой доход за 30 лет. 🚀

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1920 1.04K
Дата публикации текста: 2022/02/24

​​​​​​​​​​​​​​​#MRNA #отчет

❗Moderna, Inc. объявляет свои финансовые результаты за 4 квартал и весь 2021 год.

🧬 Moderna, Inc. - американская биотехнологическая компания, сфокусированная на разработке лекарств и вакцин на основе технологий работы с матричной РНК. Основана в 2010 году. Основатели: Деррик Росси, Тимоти А. Спрингер, Роберт С. Лангер, Кеннет Р. Чиен, Нубар Афеян. Расположение: Массачусетс, США. Ключевые фигуры: Стефан Бансель (генеральный директор), Стивен Хоге (президент), Дэвид Мелин (финансовый директор), Нубар Афеян (председатель), Роберт С. Лангер (директор), Пол Саган (директор). Число сотрудников: 3000.

📈 Акции компании торгуются под тикером MRNA на Американской фондовой бирже Nasdaq. Акции входят в индексы Nasdaq-100 и S&P 500. Текущая цена за акцию: 130,94 долл. Капитализация компании: 55 млрд. долл. После выхода отчета акции организации падают на -3,50% на премаркете. 📉

👀 Посмотрим на результаты компании за 4 квартал и весь 2021 год:

• Выручка за четвертый квартал 2021 года составила 7,2 млрд. долл.; Чистая прибыль по GAAP составила 4,9 млрд. долл., а разводненная прибыль на акцию по GAAP - 11,29 долл. 🚀

• Выручка за 2021 год составила 18,5 млрд. долл.; Чистая прибыль по GAAP составила 12,2 млрд. долл., а разводненная прибыль на акцию по GAAP - 28,29 долл. 💰

• Расходы на исследования и разработки: расходы на исследования и разработки составили 648 млн. долл. США в четвертом квартале 2021 года по сравнению с 759 млн. долл. США за тот же период 2020 года. Расходы на исследования и разработки составили 2,0 млрд. долл. США за весь 2021 год по сравнению с 1,4 млрд. долл. США в 2020 году. 💰

• Moderna объявляет о новом плане выкупа акций на 3 млрд. долл.❗

• Moderna увеличила количество подписанных соглашений о предварительных закупках в 2022 году примерно до 19 млрд. долл. с дополнительными подписанными опционами примерно на 3 млрд. долл.; ведутся многочисленные обсуждения с правительствами по поводу закупок вакцин на осень 2022 и 2023 гг. 📈

• Moderna получила полное одобрение FDA США на вакцину против COVID-19 Spikevax 💥

• Сейчас в разработке у компании 44 различных лекарств. 🔥

• Денежные средства, их эквиваленты и инвестиции по состоянию на 31 декабря 2021 г. и 31 декабря 2020 г. составляли 17,6 млрд. долл. США и 5,2 млрд. долл. США соответственно. 💸

🔥 Итог: в настоящее время вакцина Spikevax одобрена более чем в 70 странах мира для защиты сотен млн. людей, а реальные данные многочисленных независимых исследований подтвердили его высокую эффективность. В 2021 году компания поставила 807 млн. доз, из которых примерно 25% приходится на страны с низким и средним уровнем дохода. Moderna продолжит масштабирование в 2022 году, чтобы помочь положить конец пандемии COVID-19. Компания с нетерпением ждет клинических результатов лекарств в конце 2022 года для лечения редких генетических заболеваний и онкологии. 2022 год для компании - это год с замечательной командой и стратегическими приоритетами, направленными на дальнейшее совершенствование мРНК-вакцин и терапевтических средств для воздействия на здоровье человека.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →