Дата публикации текста: 2022/03/05
💉 Полюс золото (PLZT) - разбор отчета и анализ текущей ситуации.
👉Общие результаты за год:
▫️Капитализация: 1740 млрд р (10633р/акция)
▫️Выручка TTM: 365,2 млрд(+0,3%)
▫️EBITDA: 258,6 млрд(-4%)
▫️Прибыль ТТМ: 166,9 млрд(+40%)
▫️Net debt/EBITDA:0,6
▫️P/E: 8,4
▫️дивиденд 2021: около 100 млрд р
Общие итоги:
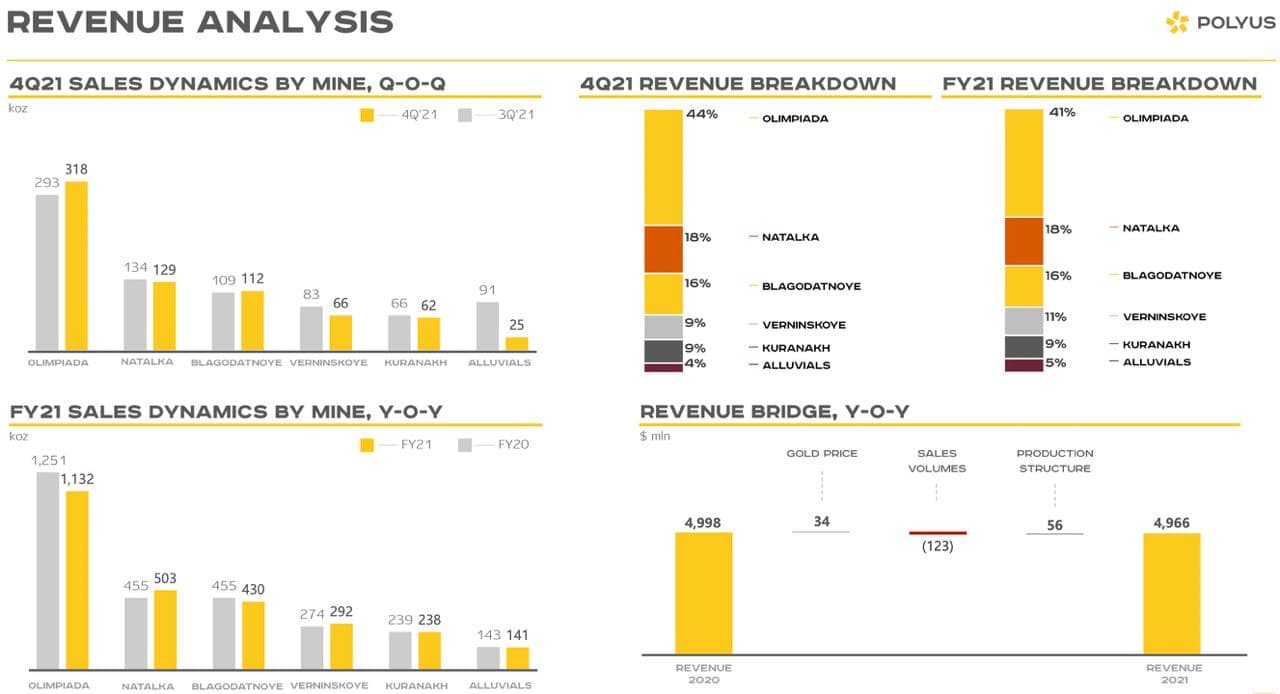
✅Компания представила нормальный отчет, не отличающийся от ожиданий рынка. Выручка за год, фактически, не изменилась, составив 365,2 млрд рублей. Отметим, что заметно выросла прибыль, составив 166,9 млрд рублей, изменившись на 40%, из-за снижения операционных затрат в начале года.
✅Совет директоров рекомендовал по итогам второй половины 2021 г. направить на дивиденды 548 млн. долл. Общая доходность за год составит около 6%.
✅31 января 2022 года «Полюс» запустил программу обратного выкупа акций с рынка на максимальную сумму $200 млн. Программу планируют реализовать в ближайшие 6 месяцев.
❌Месторождения компании становятся все менее качественными. Себестоимость золота растет несколько лет подряд. По итогам года TCC +16% г/г, AISC +37% г/г. Отметим, что объем добычи снизился на 2%.
❌Долг Полюса постепенно увеличивается. По итогам года долг составил 143.3 млрд рублей. Хотя, Net debt/EBITDA = 0,6 - это немного.
❌Свободный денежный поток снизился на 12% г/г, до 132.5 млрд рублей. У компании растут капитальные затраты. Рост капитальных затраты связан с их увеличением на всех месторождениях компании, за исключением Наталки.
⚠️В 2021 году цены на золото снизились, что отразилось на результатах бренда. Однако отметим, что в США сейчас повышенная инфляция, а по итогам первого квартала еще не принято решение о повышении ставок. Золото положительно реагирует на нестабильную ситуацию в мире. С начала года цена драгоценного металла выросла на 6%, достигнув 1920$ за унцию. Некоторые аналитики прогнозируют превышение планки в 2200$ до конца года, что положительно для Полюса.
👉 Выручка компании и дивиденды - в валюте.
⚠️Не стоит забывать про риски. На сегодня на Полюс не наложено серьезных санкций, но материнские компании зарегистрированы в иностранной юрисдикции, что может наложить ограничения на выплату дивидендов и т.д.
Вывод:
Полюс - бизнес без больших рисков, но и полностью зависимый от цен на золото. У компании растет стоимость добычи и снижаются объемы, что очень плохо. Сверху добавились возможные последствия от введения санкций. Однако, учитывая существенную долю компании на глобальном рынке - риски небольшие.
📊 Считаю, что к данной компании нужно присматриваться при капитализации около 1,2 трлн рублей (тогда будет доходность, оправдывающая риски). На данный момент, Полиметалл - более интересная альтернатива.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Полюс #PLZT
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1937
1.38K