TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #1920 · Back to latest

Older Posts 20 shown
Post #1919 1.03K
Дата публикации текста: 2022/02/24

​​​​#BABA #отчет

🔴 Сегодня компания Alibaba Group Holding Limited объявила финансовые результаты за квартал, закончившийся 31 декабря 2021 г.

🎁 Alibaba Group - крупнейшая китайская публичная компания, работающая в сфере интернет-коммерции. Компания действует, прежде всего, в Китайской Народной Республике (КНР). Штаб-квартиры: Ханчжоу и Джорджтаун, Каймановы острова. В январе 2018 года Alibaba стала второй азиатской компанией, преодолевшей оценку в 500 млрд. долл. США после своего конкурента Tencent. По состоянию на 2020 год Alibaba занимает шестое место в рейтинге крупнейших мировых брендов.

💰 Крупнейшим акционером является японская компания SoftBank. Число сотрудников: более 251 462 человек. Основатель: Джек Ма (1999 г.). Ключевые люди: Даниэль Чжан (исполнительный председатель и генеральный директор), Джозеф Цай (исполнительный вице-председатель), Дж. Майкл Эванс (президент). Акции компании торгуются на Нью-Йоркской (NYSE), Гонконгской (SEHK), Московской (MCX) и Франкфуртской (FWB) фондовых биржах под тикерами BABA, 9988, BABA-RM и 2RR соответственно. После выхода отчетности акции падают 📉 на премаркете на бирже NYSE на -3,80% в моменте. Капитализация 297,44 млрд. долл. Стоимость акций 105,79 долл.

👀 Посмотрим на результаты работы компании.

• Выручка составила 242 580 млн. юаней (38 066 млн. долл. США), увеличившись на 10% по сравнению с аналогичным периодом прошлого года. 🚀

• Прибыль от операционной деятельности составила 7 068 млн. юаней (1 109 млн. долл. США), упав на 86% по сравнению с прошлым годом из-за репутационных потерь в сегменте цифровых медиа и развлечений на 25 141 млн. юаней. ❗

• Скорректированная EBITA, не по GAAP, снизилась на 27% по сравнению с аналогичным периодом прошлого года до 44 822 млн. юаней (7 034 млн. долл. США). 📉

• Годовое количество активных пользователей экосистемы Alibaba по всему миру достигло примерно 1,28 млрд. человек за двенадцать месяцев, закончившихся 31 декабря 2021 года, что примерно на 43 млн. больше, чем за двенадцать месяцев, закончившихся 30 сентября 2021 года. Сюда входят 979 млн. потребителей в Китае и 301 млн. потребителей за границей, что представляет собой квартальный чистый прирост более чем на 26 млн. и 16 млн. соответственно. 📈

• Чистая прибыль, относящаяся к держателям обыкновенных акций, составила 20 429 млн. юаней (3 206 млн. долл. США), а чистая прибыль - 19 224 млн. юаней (3 017 млн. долл. США). Падение на 74% ии 75% соответственно. Чистая прибыль не по GAAP составила 44 624 млн. юаней (7 002 млн. долл. США), что на 25% меньше, чем в прошлом году. 🤑

• Чистые денежные средства, полученные от операционной деятельности, составили 80 366 млн. юаней (12 611 млн. долл. США). Свободный денежный поток не по GAAP составил 71 022 млн. юаней (11 145 млн. долл. США), что меньше на 26% по сравнению с 96 210 млн. юаней в том же квартале 2020 года, в основном из-за снижения прибыли в результате увеличения инвестиций в ключевые стратегические области. 💸

• Разводненная прибыль на ADS составила 7,51 юаня (1,18 долл. США), а разводненная прибыль на акцию - 0,94 юаня (0,15 долл. США или 1,15 гонконгских долл.). Разводненная прибыль на одну ADS без учета GAAP составила 16,87 юаня (2,65 долл. США), что на 23% меньше по сравнению с прошлым годом, а разводненная прибыль на акцию без учета GAAP составила 2,11 юаня (0,33 долл. США или 2,58 гонконгских долл.), что означает снижение на 23 % год к году. 🤑

🔥 Итог: в этом квартале Alibaba добилась устойчивого прогресса, поскольку продолжала реализовывать многоцелевую стратегию роста в сложных и нестабильных рыночных условиях. Количество пользователей услугами Alibaba достигло 1,28 млрд. за счет квартального чистого прироста в 43 млн. человек.

💵 **В этом квартале компания добилась хороших результа...окончание текста по ссылке->

Источник: t.me/InvestmentNotes/1020
Post #1918 1.13K
Дата публикации текста: 2022/02/24

​​#ИнвестИдеи #РазборКомпании
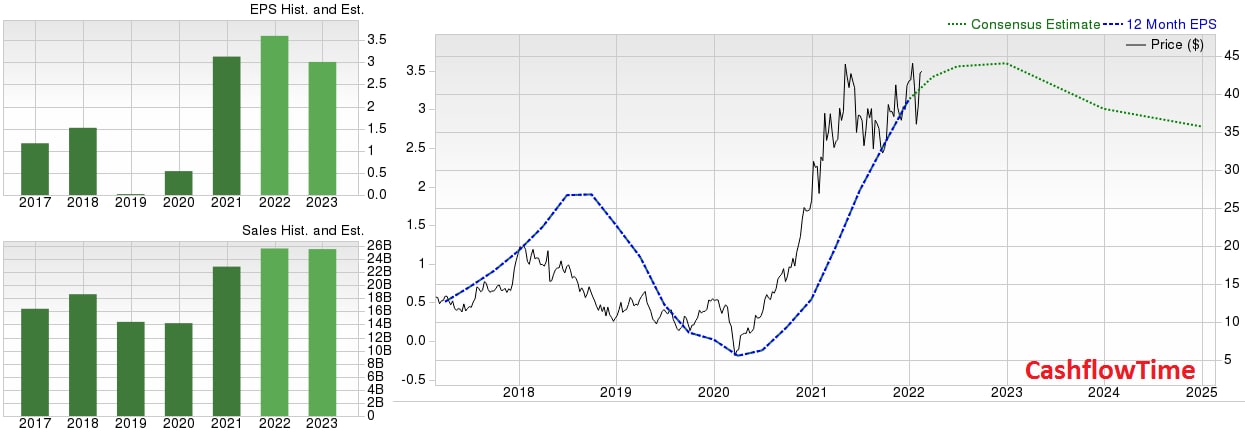
Freeport-McMoRan (FCX) - занимается добычей полезных ископаемых в Северной Америке, Южной Америке и Индонезии. Компания занимается разведкой меди, золота, молибдена, серебра и других металлов, а также нефти и газа.

📌 Финансовые показатели:
✔️ Капитализация: 61,93 млрд.$
✔️ Цена акции/прибыль (P/E) = 14,85
✔️ Цена/балансовая стоимость (P/B) = 4,48
✔️ Цена акции/выручка (P/S)= 2,85
✔️ Долг/капитал (Debt-to-Equity) = 42%
✔️ Цели по Tipranks: $45,67 Moderate Buy (8% Upside): 8 Buy, 4 Hold, 0 Sell

✅Компания Freeport-McMoRan - мировой лидер по добыче меди и при этом имеет самую низкую себестоимость производства.

✅Компания имеет широкую географию, как производственных точек, так и рынков сбыта.

⁉️В чем основная идея инвестирования?

Открытие экономик и увеличение экономической активности после пандемии Covid-19 привело к повышенному спросу на медь и другие металлы. Из-за этого наблюдается дефицит меди в мире и он может быть усугублен. Медь является хоть и распространенным, но незаменимым металлом в электрических приборах и электрических автомобилях. Увеличение производства товаров будет способствовать спросу на медь и увеличение ее цены. Этот процесс уже идет, так как цепочки поставок испытывают проблемы мирового масштаба, а увеличение налогов и ужесточение экологических норм для добывающих компаний создают дополнительные трудности.

Некоторые эксперты уверяют, что по спросу и ценам на медь можно определить на каком уровне находится производственная активность в мировой или национальных экономиках.

📈Инвестиции в Freeport-McMoRan - это инвестиции в лидера в расчете на долгосрочный устойчивый спрос на продукцию компании. Увеличение цен на медь положительно скажется на финансовых показателях компании.

📉Но в то же время, Freeport-McMoRan, как и любая другая сырьевая компания чересчур зависит от рыночной цены на производимые ей продукты и сырье. Это как положительно может повлиять на будущие денежные потоки, так и несет в себе риски. Также к рискам можно отнести возможное непредсказуемое снижение спроса на металлы, что может негативно отразиться на финансовых показателях.

Вывод: «крепостной ров» компании Freeport-McMoRan заключается в том, что медь используется практически везде и заменить ее в обозримом будущем невозможно. Компания на волне спроса на медь увеличила выручку и прибыль. Freeport-McMoRan имеет отличные показатели рентабельности и маржинальности. Но не стоит забывать про риски со стороны спроса и волатильности цен на металлы.

⚠️Не рекомендация!

⚠️Не является инвестиционной рекомендацией


Источник: nbb_idea - #CashflowTime
Post #1917 1.38K
Дата публикации текста: 2022/02/23

​​​​​​​​​​​​​​​#SPCE #отчет

❗Virgin Galactic Holdings, Inc. (NYSE: SPCE), вертикально интегрированная компания, занимающаяся аэрокосмическими и космическими путешествиями, объявила свои финансовые результаты за 4 квартал и весь 2021 год.

🚀 Virgin Galactic - частная американская компания, планирующая организовывать туристические орбитальные и суборбитальные космические полёты и запуски небольших искусственных спутников. На борту космолёта может находиться до 8 человек одновременно: двое пилотов и шесть пассажиров. Основание: 2004 г. Основатели: Ричард Брэнсон и Рутан Берт. Расположение: Мохаве, Калифорния, США. Запуски производятся с космопорта «Америка», а также с воздушного и космического порта Мохаве (Центр гражданских аэрокосмических испытаний). Ключевые фигуры: Ричард Брэнсон (основатель), Майкл Колглейзер (СЕО), Дуг Аренс (CFO), Майк Мозес (Президент - также отвечает за безопасность). Материнская компания: Virgin Group. Дочерние компании: The Spaceship Company. Число сотрудников: 823. Размер флота: 3 корабля.

📈 Акции компании торгуются под тикером SPCE на Нью-Йоркской фондовой бирже NYSE. Акции входят в индекс Russell 1000. Текущая цена за акцию: 7,95 долл. Капитализация компании: 2,02 млрд. долл. После выхода отчета акции организации выросли на +1,66% на постмаркете.

👀 Посмотрим на результаты компании за 4 квартал и весь 2021 год:

• Открытие продаж по новой цене в 450 000 долл. США для частных космонавтов в 3 квартале 2022 года. ❗
• Денежная позиция остается сильной: по состоянию на 31 декабря 2021 года денежные средства, их эквиваленты и ликвидные ценные бумаги составляют около 931 млн. долл. США. 💰
• Коммерческие, общие и административные расходы по GAAP составили 40 млн. долл. США по сравнению с 33 млн. долл. США в 4 квартале 2020 года. Коммерческие, общие и административные расходы без учета GAAP составили 29 млн. долл. США в 4 квартале 2021 года по сравнению с 21 млн. долл. США в 4 квартале 2020 года. 📈
• Расходы на исследования и разработки по GAAP составили 42 млн. долл. США по сравнению с 41 млн. долл. США в 4 квартале 2020 года. Расходы на исследования и разработки без учета GAAP составили 36 млн. долл. США в 4 квартале 2021 года по сравнению с 38 млн. долл. США в 4 квартале 2020 года. 💵
• Скорректированная EBITDA составила (65) млн. долл. США по сравнению с (60) млн. долл. США в 4 квартале 2020 года. 💥
• Чистый убыток в размере 81 млн. долл. США по сравнению с чистым убытком в размере 104 млн. долл. США в 4 квартале 2020 года. 🚀
• Ожидаемый запуск коммерческих полетов для частных космонавтов запланирован на 4 квартал 2022 года. ⚡
• Прогнозируемый свободный денежный поток на 1 квартал 2022 года ожидается в диапазоне от (75) до (85) млн. долл. 💸

🔥 Итог: компания по-прежнему идет в соответствии с графиком, чтобы завершить программу усовершенствования кораблей и запустить коммерческое обслуживание в конце этого года. В 2021 году было достигнуто много важных вех, которые заложили основу для перехода к масштабной коммерческой эксплуатации. В последние недели компания открыла продажи для широкой публики и запустила новый глобальный потребительский бренд. Спрос на единственный в своем роде опыт остается высоким, и в настоящее время компания выстраивает операционную деятельность, чтобы удовлетворить растущую клиентскую базу.

⚠️Не является инвестиционной рекомендацией


Источник: Сложный Процент - #InvestmentNotes
Post #1916 1.27K
Дата публикации текста: 2022/02/22

​​#Macys #отчет

🔴 Компания Macy’s Inc объявила финансовые результаты за 4 квартал и весь 2021 г.

🏪 Macy’s Inc - крупнейшая и старейшая сеть розничной торговли в США. Штаб-квартира находится в Нью-Йорке, штат Нью-Йорк, США. Основана в 1858 году Роулендом Хасси Мейси. В сеть входят 515 универмагов, доставка осуществляется в более 100 стран мира. В универмагах продаются мужская, женская и детская одежда, обувь и аксессуары, а также мебель и товары для дома. Более 123 000 сотрудников работают в данной сети магазинов. Ключевые люди: Джеффри Дженнетт (Председатель/CEO). Дочерние компании: Macy's Furniture, GalleryMarket by Macy's, Macy's Backstage.

💰 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером M. После выхода отчетности акции растут на +7,28% в моменте. 📈 Капитализация 8,21 млрд. долл. Стоимость акций 27,61 долл. в моменте.

👀 Посмотрим на результаты работы компании. В дополнение к сравнениям за предыдущий год Macy’s, Inc. предоставляет сравнения с 2019 годом, чтобы оценить свои показатели с учетом воздействия пандемии в прошлом году.

• Разводненная прибыль на акцию в размере 2,44 долл. США и скорректированная разводненная прибыль на акцию в размере 2,45 долл. США превзошли ожидания по итогам квартала (за весь 2021 год 4,55 долл. и 5,31 долл. соответственно, выше ожиданий). Это сопоставимо с разводненной прибылью на акцию в размере 0,50 долл. США и скорректированной разводненной прибылью на акцию в размере 0,80 долл. США в 4 квартале 2020 года. Для сравнения: в 4 квартале 2019 года разводненная прибыль на акцию составила 1,09 долл. США, а скорректированная прибыль на акцию 2,12 долл. США. 🚀

• Цифровые продажи выросли на 12% по сравнению с 4 кварталом 2020 года и на 36% по сравнению с 4 кварталом 2019 года (на 13% и 39% больше за весь 2021 год, чем в 2020 и 2019 гг.). Проникновение цифровых технологий составило 39% от чистых продаж, ожидаемое снижение на 5 процентных пунктов по сравнению с 4 кварталом 2020 года, но улучшение на 9 процентных пунктов по сравнению с 4 кварталом 2019 года. 🤑

• Примерно 7,2 млн. новых клиентов сделали покупки под брендом Macy's, что на 11% больше по сравнению с 4 кварталом 2019 года, при этом 58% этих клиентов пришли через цифровые каналы в 4 квартале 2021 года. 📈

• Валовая прибыль за квартал составила 36,5% по сравнению с 33,7% в 4 квартале 2020 года и на 30 базисных пунктов меньше, чем в 4 квартале 2019 года. 💸 (Валовая прибыль за год составила 38,9% по сравнению с 29,2% в 2020 году и на 70 базисных пунктов выше по сравнению с 2019 годом)

• Коммерческие, общие и административные (SG&A) расходы составили 2,4 млрд. долл., что на 384 млн. долл. больше, чем в 4 квартале 2020 года. 💵 (Расходы SG&A за 2021 год составили 8,0 млрд. долл., что на 1,3 млрд. долл. больше, чем в 2020 году, и на 951 млн. долл. меньше, чем в 2019 году)

• Чистая выручка по кредитным картам составила 264 млн. долл., что на 6 млн. долл. больше, чем в 4 квартале 2020 года. ✔ (Чистая выручка по кредитным картам составила 832 млн. долл. за весь 2021 год, что на 81 млн. долл. больше, чем в 2020 году, и на 61 млн. долл. больше, чем в 2019 году.)

• Запасы за год увеличились на 21% по сравнению с 2020 годом и на 22% по сравнению с 2019 годом. 🚀

⚡ ВЫВОД

❗Результаты компании в четвертом квартале стали сильным завершением 2021 года. Macy's, Inc. каждый квартал в 2021 году превышала ожидания как по выручке, так и по прибыли, несмотря на сбои, связанные с COVID-19, проблемы с цепочками поставок, нехватку рабочей силы и рост инфляции. Бизнес набирает обороты и обслуживает больше клиентов в большем количестве точек. Компания стала сильнее, гибче и финансово здоровее. Благодаря стратегическому распределению капитала компания считает, что у нее **есть хорошие возможности для успеш...окончание текста по ссылке->

Источник: t.me/InvestmentNotes/1016
Post #1914 1.16K
Дата публикации текста: 2022/02/22

​​#ВТБ #отчет

🏦 ВТБ - крупнейший финансовый холдинг, оказывающий услуги практически на всех финансовых рынках: розничный и корпоративный банкинг. В группу входит более 30 банков, работающих в 20 странах мира.

❗Банк ВТБ является головной структурой Группы ВТБ. Главный офис банка находится в Москве, зарегистрирован банк в Санкт-Петербурге. Имеет дочерние или ассоциированные банки в Белоруссии, Армении, Казахстане, Азербайджане, Грузии, Германии, Италии, Великобритании, на Кипре. Год основания: 17 октября 1990 года. Основным акционером группы ВТБ является государство в лице Росимущества. Ключевые фигуры: Андрей Костин (президент - председатель правления) и Дмитрий Григоренко (председатель наблюдательного совета). Число сотрудников во всей группе: около 80 000 человек. Аудитор: Ernst & Young.

👉 Банк имеет наивысшую рейтинговую оценку от рейтингового агентства «Эксперт РА» - «ruAAА», прогноз - «стабильный» (присвоена в мае 2020 года). ПАО «ВТБ» является 2 в России банком по объёмам розничного бизнеса.

📈 Акции ВТБ торгуются под тикером VTBR на Московской и Лондонской биржах. Текущая капитализация 400 млрд. руб. Акции падают в моменте почти на -3,66% 📉 после выхода отчета. Текущая цена 1 акции: 0,030970 руб.

🔥 Группа ВТБ объявляет финансовые результаты по МСФО за 2021 год:

• Объем совокупного кредитного портфеля до вычета резервов составил 14,7 трлн. руб., увеличившись за год на 11,6%.❗

• В 2021 году средства клиентов Группы выросли на 18,3% до 15,2 трлн. руб. Рост средств клиентов - юридических лиц составил 23,5%, при этом остатки на текущих счетах юридических лиц выросли на 29,4%. Объем средств клиентов - физических лиц по итогам 2021 года увеличился на 682,3 млрд. или на 11,9%, составив 6,4 трлн. рублей. 💥

• Совокупные объемы клиентских активов ВТБ Капитал Инвестиции увеличились за 2021 год на 1 трлн. руб. или на 30%, составив по состоянию на 31 декабря 2021 года 4,4 трлн. руб. 🚀

• Доход ВТБ Капитал Инвестиции за 2021 год составил 31,3 млрд. руб., увеличившись на 43,3% по сравнению с 2020 годом. Суммарный торговый оборот за 2021 год превысил 34,8 трлн. руб., что на 51% превысило аналогичный показатель 2020 года. 🔥

• Чистая прибыль группы ВТБ за 2021 года увеличилась в 4,3 раза год к году и составила 327,4 млрд. руб., что соответствует рекордному с момента первичного размещения акций Банка возврату на капитал в размере 16,5% по сравнению с 4,4% за прошлый год. ⚡

• Чистые процентные доходы Группы составили 646,3 млрд. руб. за 2021 год и 170,6 млрд. руб. за четвертый квартал 2021 года, увеличившись несмотря на ужесточение денежно-кредитной политики Банка России на 21,6% и 18,3% год к году соответственно. Чистая процентная маржа составила 3,8% за 2021 год и 3,7% за четвертый квартал 2021 года по сравнению с 3,8% в аналогичных периодах прошлого года. 📍

• Чистые комиссионные доходы составили 158,5 млрд. руб. за 2021 год и 35,0 млрд. руб. за четвертый квартал 2021 года, увеличившись на 15,9% и уменьшившись на 14,4% год к году соответственно. 💰

• Доля неработающих кредитов (NPL) в совокупном кредитном портфеле сократилась с начала года на 170 б.п., составив 4,0% на конец 2021 года. 💥

🔥 Как итог: в 2021 году группа ВТБ добилась рекордных результатов по динамике объемов бизнеса, по показателям прибыльности и эффективности, а также по скорости трансформации и технологических изменений, существенно превзойдя стратегические ориентиры. На конец 2021 года активы ВТБ составили 20,9 трлн. руб., превысив символический уровень в 20 трлн. в августе. В 2021 году количество розничных клиентов Группы превысило 16 млн. человек, увеличившись за год почти на 2 млн. клиентов, а количество клиентов малого и среднего бизнеса достигло 858 тысяч, увеличившись за год на 35%. **Отличные результаты прошедшего года п...окончание текста по ссылке->

Источник: t.me/InvestmentNotes/1014
Post #1913 1.05K
Дата публикации текста: 2022/02/22

🏭ЧМК (CHMK) - обзор металлурга

▫️Капитализация: 14 млрд
▫️Выручка 6м2021: 85 млрд
▫️Прибыль 6м2021: 9,7 млрд
▫️fwd P/E 2021: 1

👉 Входит в Группу "Мечел"

✅Последняя отчетность компании по МСФО(1п 2021), показывает значительный рост показателей. Так, выручка выросла до 85 млрд руб, увеличившись на 49% г/г, прибыль составила 9.7 млрд руб, против убытка 221 млн руб годом ранее. Но стоит понимать, что у такого роста 2 причины: низкая база 2020го и невероятный рост стоимости стали и чугуна в начале 2021го.

✅ У компании небольшой чистый долг, однако компания имеет большую дебиторскую задолженность (платежеспособность заемщика под большим вопросом). Есть риск, что материнская компания начнет допускать дефолты, если упадут цены на сырье, однако исторически всё выглядит неплохо в этом плане.

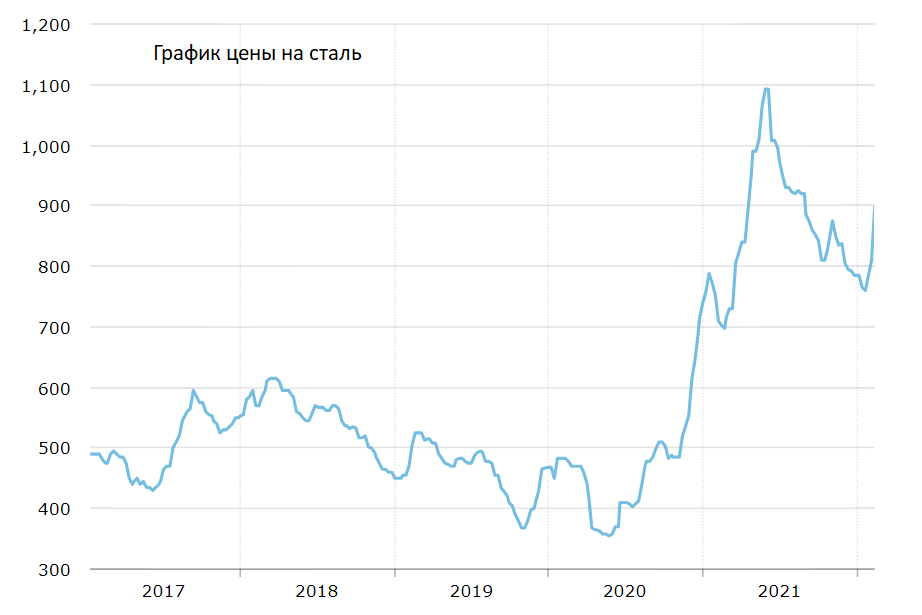
❌Бренд работает в циклическом секторе, и этот цикл хорошо заметен на графике стали и ее производных. Цены на сталь за 4й квартал упали на 28% кв/кв, однако были высокими весь 3кв2021. Средняя цена пострадала не так критично, снизившись лишь на 5% кв/кв. С начала 2022го цены более-менее стабильны, из-за чего можно не ждать сильных результатов в 2022м году. 

📊 Очень мало, что можно сказать о данной компании. Достаточно закрытый бизнес, который оценен дешево, компания небольшая и малоликвидная, дивиденды не платит. Поэтому особых драйверов роста нет.

Выводы:
Компания недорогая, но из-за рисков дефолта ил вывода прибыли через дебиторку материнской компанией - он не является интересным. Тем более, что дивиденды ЧМК не платит.

Не является индивидуальной инвестиционной рекомендацией

#ЧМК #CHMK #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/491
Post #1911 1.01K
Дата публикации текста: 2022/02/21

​​✅ Аналитики SberCIB Investment Research повысили оценку акций Юнипро

Оценка акций генерирующей компании Юнипро повышена с Держать до ПОКУПАТЬ.

📉 Акции российских генерирующих компаний в 2021 году в среднем подешевели на 12%, отстав от рынка в целом на 27 п. п. Этому способствовало ускорение инфляции и повышение ключевой ставки Банка России, отрицательно повлиявшие на дивидендные перспективы. Ещё одним фактором снижения акций стали опасения насчёт возможного роста капиталовложений генерирующих компаний.

💰 Как считают аналитики, при текущих котировках большинство акций генерирующего сектора привлекательны, так как предлагают высокую доходность. По мнению аналитиков, инвесторы обратят внимание на компании энергетического сектора в июне-июле, когда начнутся дивидендные выплаты. Окончательно восприятие сектора улучшится только после замедления инфляции и снижения процентных ставок, то есть, возможно, в конце года.

В связи с переоценкой всего сектора аналитики повысили оценку акций Юнипро. Целевая цена по бумагам компании — 3,02 ₽ за акцию, что предполагает потенциал роста на уровне 28% относительно текущих котировок. При этом акции компании дают дивидендную доходность около 13%, исходя из ожидаемых в 2022 году выплат, что выше, чем в среднем по сектору (10,8%).

#идеи #акции #стратегия $UPRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/2790
Post #1910 878
Дата публикации текста: 2022/02/21

​​#LNTA #отчет

❗️21 февраля 2022 года МКПАО «Лента» (LSE: LNTA, MOEX: LNTA, LENT), одна из крупнейших розничных сетей России, сегодня объявляет аудированные финансовые результаты за четвертый квартал и полный 2021 год.

🏪 «Лента» - российская сеть гипермаркетов. Компания зарегистрирована на острове Октябрьский в Калининграде, головной офис находится в Санкт-Петербурге. Компания основана в 1993 г. Основатель: Олег Жеребцов. Ключевая фигура: Владимир Сорокин (генеральный директор). Материнская компания: Lenta Ltd.

📈 Акции компании торгуются на Московской (MCX) и Лондонской (LSE) фондовых биржах под тикером LNTA. Капитализация компании: 84,85 млрд. руб. Текущая стоимость акций: 167,80 руб. После выхода отчётности акции падают почти на -3% в моменте. 📉

👀 Основные результаты за полный 2021 год:

• Продажи выросли на 8,6% год к году до 484 млрд. руб. 📈

• Розничные продажи составили 476 млрд. руб., увеличившись на 8,8% год к году. 📈

• Валовая прибыль составила 111 млрд. руб., увеличившись на 9,5%. Валовая маржа выросла на 19 б.п. и достигла 23,0%. 🚀

• Коммерческие, общехозяйственные и административные расходы в процентах от выручки выросли на 94 б.п. в связи с активным расширением сети магазинов малых форматов, развитием «Лента Онлайн» и расходами, связанными с приобретением сетей «Билла» и «Семья». 💥

• EBITDA составила 39,2 млрд. руб., маржа EBITDA составила 8,1%. ⚡️

• Капитальные расходы составили 9,3 млрд. руб., увеличившись на 23,3% год к году. 💥

• По состоянию на 31 декабря 2021 г. соотношение чистого долга к EBITDA составило 1,4x по сравнению с 1,5x годом ранее. ❗️

👀 Основные результаты за 4 квартал 2021 года:

• Продажи выросли на 18,6% год к году до 147 млрд. руб. 💰

• Розничные продажи составили 145 млрд. руб., увеличившись на 18,9% год к году. 📈

• Валовая прибыль составила 33,5 млрд. руб., увеличившись на 21,2%. Валовая маржа выросла на 48 б.п. и составила 22,7%. 💵

• Коммерческие, общехозяйственные и административные расходы в процентах от выручки выросли на 50 б.п. в основном в связи с ростом расходов на аренду, расходов на персонал и соответствующих налогов на фоне расширения бизнеса. 🔥

• EBITDA составила 11,4 млрд. руб., увеличившись на 22,2%. Маржа EBITDA выросла на 22 б.п. и составила 7,7%. 📍

❗️Вывод: высокие результаты «Ленты» в прошедшем году свидетельствуют об успехах компании в реализации амбициозной стратегии роста, которая была представлена в 2021 году. В 2021 году «Лента» расширила свое присутствие на рынке благодаря сочетанию органического роста и стратегических приобретений. Чистый прирост сети составил 364 магазина, при этом общая торговая площадь выросла 🔥 более чем на 15%. Успешно продолжается расширение сети магазинов формата «Мини Лента». На конец 2021 года было открыто 133 таких магазина, при этом 85 из них - в четвертом квартале. Онлайн-бизнес «Ленты» становится все более значимым драйвером роста. В прошедшем году онлайн-продажи выросли на 208%. Бизнесу удалось продемонстрировать маржу EBITDA на ведущем в отрасли уровне свыше 8,0% в 2021 году. Текущая макроэкономическая ситуация и инфляционная обстановка создают сложности для всей отрасли, но менеджмент уверен, что «Лента» способна справиться с внешними вызовами и добиться высоких результатов в 2022 году. 💰

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1013
Post #1909 795
Дата публикации текста: 2022/02/21

​​📝 Инвестидея: American Tower – REIT с хорошим потенциалом роста

American Tower Corporation – один из крупнейших мировых REIT, который специализируется на инфраструктуре беспроводной связи в Северной Америке. В портфеле компании находится примерно 219 тыс. вышек сотовой связи.

📌 Развитие беспроводной связи
С каждым годом мы все больше и больше используем свои телефоны, которые позволяют нам выполнять огромное количество разнообразных задач. По мере роста нашей активности в мобильных устройствах растет и объем данных, необходимый для обработки информации. В 2010 году использование мобильных данных находилось на уровне 388 млрд мегабайт, а сейчас доходит уже до 37060 млрд, а это колоссальный рост почти в 100 раз! American Tower занимается тем, что предоставляет сотовым операторам вышки, используемые для беспроводной передачи данных.

📌 Рост операционных показателей
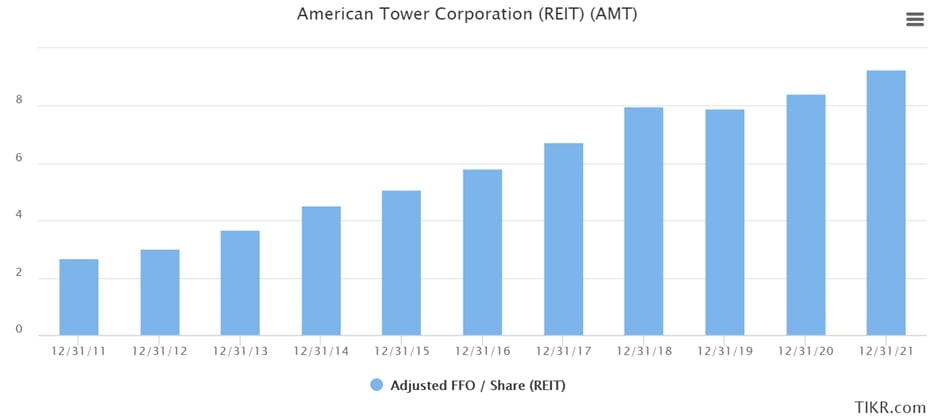
При оценке деятельности REIT мы в первую очередь смотрим на доход от операционной деятельности. На графике ниже можно увидеть, как устойчиво растет скорректированный FFO (AFFO) компании AMT. Рост денежных потоков относится не только к данному REIT, но и к отрасли в целом. Так, главные конкуренты – American Tower, Crown Castle International (CCI) и SBA Communications (SBAC) – также показали уверенный рост AFFO на достаточно долгом промежутке времени.

📌 Количество имеет значение
Будучи одним из самых крупных владельцев инфраструктуры беспроводной связи, AMT широко диверсифицирован и имеет существенное преимущество перед более мелкими операторами. Здесь дело и в том, что рентабельность капитала растет в разы, когда REIT предоставляет сотовые вышки нескольким арендаторам одновременно. Затраты минимальны, а выручка значительно растет. Более того, крупная сеть предпочтительна для операторов связи, а значит, они делают выбор в пользу крупных игроков на рынке.

Компания делает ставку не только на рынок США, но и на международный. Так, финансовый директор AMT указывает на то, что развивающиеся рынки, такие как Индия или Африка, на несколько лет отстают в развитии технологий, а значит, будут расти на несколько сотен базисных пунктов быстрее, чем США, что положительно скажется на выручке компании.

📌 Дивиденды
Годовая дивидендная доходность находится на уровне 2,3% при коэффициенте выплаты 94%. Компания наращивает выплаты уже более 9 лет подряд, а за последние 5 лет дивиденды увеличивались в среднем на 19% в год.

📌 Будущие ожидания
Как отмечалось выше, руководство указывает на продолжение сильного роста FFO. Конкурент AMT, CCI, уже отчитался по итогам 4 квартала 2021 года и заложил устойчивый рост потоков в 2022 году. Это дает нам основание полагать, что и American Tower с большой вероятностью тоже спрогнозирует сильный рост денежных потоков.

📌 Вывод
Стремительный рост объемов передачи данных наверняка продолжится в ближайшее время. Развиваются технологии, появляются все более мощные телефоны, все более требовательные к качеству связи. American Tower, как крупный игрок на этом рынке, может предоставить нам возможность для заработка на растущем спросе на беспроводную связь. Однако стоит иметь в виду, что компания оценена недешево – P/AFFO находится на уровне 24.8х при среднем по отрасли 20.3х за счет высоких темпов роста и будущих ожиданий.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/882
Post #1907 977
Дата публикации текста: 2022/02/21

​​💻 Яндекс (YNDX) - обзор последнего финансового отчета

👉Общие результаты за год:
▫️Капитализация: 1,2 трлн
▫️Выручка TTM: 358 млрд (+63%)
▫️EBITDA: 32,1 млрд (-29%)
▫️Прибыль ТТМ: 8 млрд(-60%)
▫️P/E: 185

👉На чем заработал бренд в 2021 году и как вырос г/г:
▫️Поиск: 46% (+32%)
▫️Такси и доставка: 37% (+94%)
▫️Маркет: 10% (+22%)
▫️Медиасервисы: 7% (136%)
▫️Прочее: <1%

✅Компания в последнем отчете показала отличный рост выручки. Выручка выросла до 358 млрд, скакнув на 63% г/г и превысив изначальный бизнес-план Яндекса на год на 15%. Скорректированная EBITDA достигла 105 млрд (+50% г/г.)

✅Активно растут результаты сегмента Такси и доставки. Выручка сегмента, генерирующего 37% выручки выросла на 94% г/г, достигнув 131,6 млрд рублей. Автосервисы при этом увеличились на 73%, доставка еды на 126%, а недавно запущенная логистика сразу на 319%. При этом потенциал роста сохраняется, что может гарантировать рост выручки в 2022 году.

✅Компания прогнозирует рост выручки до 500 млрд по итогам 2022 года. Такой рост кажется вполне реалистичным, учитывая, как компания выросла за этот и предшествующие годы. Так как компания регулярно превышает собственный бизнес план минимум на 10%, можно говорить о том, что fwd P/S = 2,4, что достаточно дешево для IT отрасли.
 
✅По мультипликаторам текущая оценка бизнеса весьма спорна. P/E = 185. Однако Яндекс - компания роста. И сферы IT, которую грамотно оценивать по выручке. Текущий P/S = 4, что вполне дешево, учитывая медленную цену бренда за 5 лет более 5. Прогнозы роста также весьма оптимистичны. 

✅ У компании можно сказать нет долгов, что является плюсом в условиях роста ставок.

⚠️E-commerce выросла всего-лишь на 22%, при том, что число покупок выросло сразу на 180%. Очевидно, что бренд снижает собственные комиссии, желая занять нишу в конкурентном(Ozon, Wildberries) сегменте.

❌Развитие коммерции требует больших операционных расходов, из-за чего бренд впервые за долго время показал убыток в 14 млрд по нескорректированный прибыли. 

❌ Несмотря на свой масштаб, компания до сих пор практически не зарабатывает прибыль. Постоянно появляются проекты, которые требуют огромных вложений и годами не дают финансовой отдачи.

Вывод:
Яндекс - по-прежнему компания роста.
На сегодня бренд делает большие траты для занятия ниши e-commerce и других элементов экосистемы.

В целом компания сохраняет перспективы серьезного роста и не имеет каких-либо серьезных рисков, также бренд имеет некоторую недооценку по форвардный показателям наступившего года.

Если убыточные сегменты через годы покажут прибыль - возможно увидим интересные финансовые результаты.

📈 Адекватная оценка компании около 4000 рублей за акцию. Для покупок компания интересна дешевле 3000 рублей. Там будет очень интересна покупка, но на ДОЛГОСРОК (3-5 лет).

Предыдущий обзор делал здесь: https://t.me/taurenin/110

Не является индивидуальной инвестиционной рекомендацией

#обзор #яндекс #YNDX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/488
Post #1905 994
Дата публикации текста: 2022/02/19

​​🧱 СМЗ (MGNZ) - тот случай, когда нельзя смотреть на дивиденды

▫️Капитализация: 6 млрд
▫️Выручка TTM: 8,5 млрд
▫️Прибыль ТТМ: 310 млн
▫️Debt: 1,3 млрд
▫️fwd P/E: 15
▫️fwd дивиденд 2021: 20%

👉ОАО «Соликамский магниевый завод» производит магний и его сплавы, сплавы магниевые, лигатуры магниевые, титан, литий, соединения циркония, соединения ниобия, соединения тантала, лом и отходы магния и др. 

✅На СМЗ производится почти 100% соединений редкоземельных элементов, ниобия и тантала и более 60% товарного магния России. 

✅Совет директоров компании рекомендовал выплатить более 1,14 млрд р (около 20% к текущей цене). Это половина нераспределенной прибыли компании.

Конечно, эта выплата увеличит чистый долг, который и так немалый.

❌Есть риски национализации. В отношении трех мажоритарных владельцев ведется дело о незаконной приватизации. 89% акций могут перейти в собственность РФ. На сегодня на эти акции уже наложен запрет на действия с ними на открытом рынке. Миноритариев пока это не коснется, но риски для компании присутствуют. 

❌Реальная причина рекордных дивидендов - желание мажоритариев получить максимум денег от компании, на фоне риска изъятия акций. После национализации бизнес может остаться без средств к существованию, при такой политике.

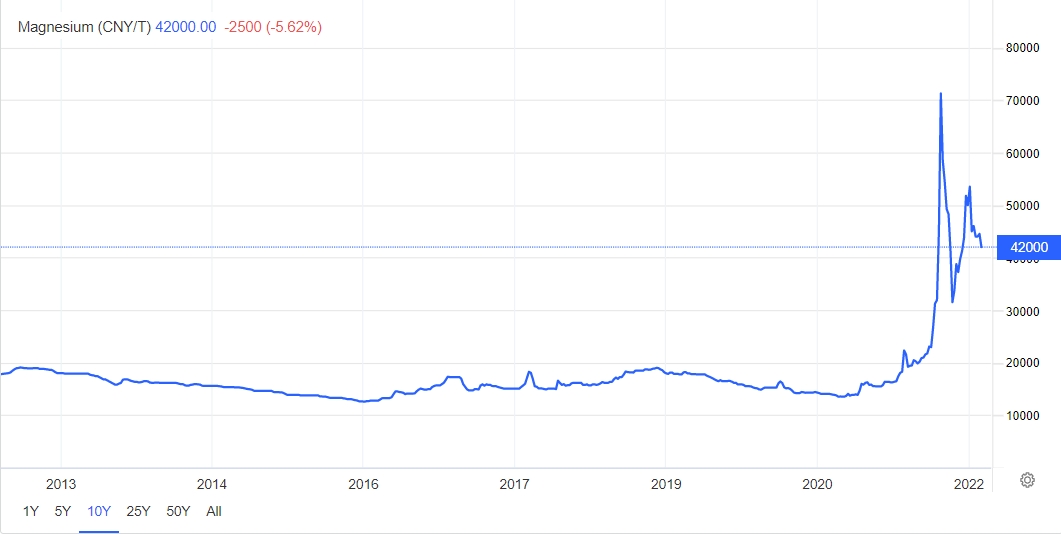
❗ Более того, не совсем понятно, почему при росте цены на магний в разы - маржинальность компании и выручка стоят на одном месте? Скорее всего это связано с выводом прибыли акционерами, через продажи по заниженным ценам, по причинам описанным выше.

❌Чистая рентабельность по последним отчетам 6-8%, и это при рекордных ценах на рынке. 

❌Дефицит магния привел к рекордному росту цен на него на бирже в 2021м году. В первую очередь из-за сокращения производства в Китае. Однако от пиков конца 3го квартала цены упали на 40%, что серьезно скажется как на финансах по итогам года, так и на перспективах бренда в 2022м.

❌Компания с 2018 года не платит дивиденды. Нынешняя рекордная выплата - разовое явление. Потенциальная доходность в будущем к текущим ценам - не более 4-5% в год, что уже не так интересно, учитывая ставки денежного рынка.

Вывод:
Очень непрозрачный и нестабильный бизнес, который имеет множество проблем и вопросов. Несмотря на дивиденды 20% к текущей цене - это очень плохая инвестиционная идея. По крайней мере в текущих кондициях.

📉 Адекватная цена для данной компании - та, которая была до резкого спекулятивного роста, поэтому не стоит вестись на разовые дивиденды.

Не является индивидуальной инвестиционной рекомендацией

#обзор #СМЗ #MGNZ

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/485
Post #1902 1.12K
Дата публикации текста: 2022/02/18

​​#CHMF #отчет

❗️ ПАО «Северсталь», одна из ведущих мировых вертикально-интегрированных сталелитейных и горнодобывающих компаний, публикует операционные и финансовые результаты за 4 кв. и 12 мес. 2021 года.

🏭 ПАО «Северсталь» - российская вертикально интегрированная горнодобывающая и металлургическая компания с основными активами в России и небольшим количеством предприятий за рубежом. Контролирует компанию Алексей Мордашов. Основание: 1955 г. Расположение: Россия, Череповец, Вологодская область. Ключевые фигуры: Алексей Мордашов (Председатель совета директоров), Александр Шевелёв (Генеральный директор). Число сотрудников: 50 000 человек. Компания состоит из дивизионов «Северсталь Российская Сталь» и «Северсталь Ресурс». Аудитор: KPMG.

📈 Акции компании торгуются на Московской, Лондонской и Франкфуртской фондовых биржах под тикерами CHMF, SVST, RTS2 соответственно. Капитализация компании 1,37 трлн. руб. После выхода отчетности акции растут на +1,36% в моменте. 📈 Цена 1 акции: 1 634,40 руб.

👉 Посмотрим на итоги работы компании. Для начала 4 квартал 2021 г. по сравнению с 3 кварталом 2021 г.

• Выручка выросла на 2% кв./кв. до 3 267 млн. долл. благодаря более высоким объемам продаж, что частично было компенсировано снижением средних цен реализации на 8% кв./кв. Рост продаж главным образом произошел за счет внутреннего рынка, увеличение выручки на котором составило 16% кв./кв. 📈
• Показатель EBITDA снизился до 1 446 млн. долл. (-16% кв./кв.) на фоне сужения спрэда между сырьем и слябами. Экспортные пошлины также оказали влияние на показатель. Рентабельность по EBITDA снизилась до 44% (-10 п.п. кв./кв.). 📉
• Свободный денежный поток увеличился до 1 114 млн. долл. (+12% кв./кв.), частично благодаря высвобождению денежных средств из оборотного капитала (+244 млн. долл.). 💥
• Высвобождение денежных средств из оборотного капитала в основном связано с:
- Снижение дебиторской задолженности (+170 млн. долл.), ❗
- Рост кредиторской задолженности (+54 млн. долл.). 📈

❗Анализ 12 мес. 2021 г. по сравнению с 12 мес. 2020 г.:

• Выручка выросла до 11 638 млн. долл. (+69% г./г.) благодаря росту продаж и увеличению средних цен реализации. 🚀
• Показатель EBITDA увеличился до 5 978 млн. долл. (+147% г./г.). Рентабельность по EBITDA достигла рекордных 51%. ⚡
• Чистая прибыль составила 4 075 млн. долл. (+301% г./г.) на фоне роста выручки. 🤑
• Свободный денежный поток вырос на 322% г./г. до 3 539 млн. долл., благодаря увеличению прибыли. 💰
• CAPEX составил 1 157 млн. долл. 👌
• Денежные средства и эквиваленты увеличились до 418 млн долл.(+49% кв./кв.) на фоне высокого операционного денежного потока. 📈
• Общий долг составил 1 816 млн. долл. (без изменений кв./кв.). ❗
• Чистый долг снизился до 1 398 млн. долл. (-9% кв./кв.). 📉Показатель Чистый долг/ EBITDA улучшился до 0.23.

💰 Совет директоров рекомендовал выплатить дивиденды в размере 109,81 руб. на акцию за 4 квартал 2021 г. Это максимальные квартальные выплаты в истории компании. Дата закрытия реестра - 31 мая.

🔥 Вывод: Северсталь представила сильные результаты по итогам 4 квартала 2021, которые, впрочем немного не дотянули до консенсус прогноза. Выручка компании превысила результаты 3 квартала 2021 благодаря увеличению объемов продаж на 15% г./г. Компания показала рекордный результат по квартальному свободному денежному потоку. Из важного стоит также отметить, что Северсталь подняла прогноз по Capex на 2022 г. до 1,6 млрд. долл. против ожидавшихся ранее 1,3 млрд. долл. 🚀 Средне- и долгосрочные ожидания по акциям Северстали позитивные. Конъюнктура на рынке стальной продукции остается благоприятной, ожидаемая дивидендная доходность на 12% может оказаться около 15%.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1011
Post #1901 939
Дата публикации текста: 2022/02/18

​#WMT #отчет

❗️Компания Walmart Inc. презентует финансовые результаты за 4 квартал 2022 г.

🏪 Walmart, Inc. - американская компания, управляющая крупнейшей в мире сетью оптовой и розничной торговли. Основание: 1962 год. Создатель: Сэм Уолтон. В сеть Walmart входит более 10 566 магазинов в 24 странах мира. Walmart является лидером по внедрению технологий, связанных с использованием в торговле RFID-меток. Штаб-квартира компании находится в штате Арканзас, США. С 2003 года лидирует в Fortune 500. Основными регионами деятельности являются США и Мексика, также значительно присутствие в Канаде, Южной Америке, ЮАР, Китае и Японии (также до октября 2020 года Walmart владел сетью ASDA в Великобритании). Ключевые фигуры: Грег Пеннер (Председатель) и Дуг Макмиллон (Президент, Генеральный директор). Количество сотрудников: 2 300 000 человек (1 600 000 человек в США).

📈 Акции компании торгуются под тикером WMT на Нью-Йоркской фондовой бирже NYSE. Компонент индексов DJIA, S&P 100, S&P 500. Текущая цена за акцию WMT: 136,74 долл. Капитализация компании: 378,63 млрд. долл. 🤑 После выхода отчета акции организации растут на +2,6% в моменте. 📈

📍Посмотрим на результаты компании за 4 квартал 2022 (за весь 2022 год):

• Общая выручка составила 152,9 млрд. долл. США, что на 0,5% больше 4 квартала 2021 года. (572,8 млрд. долл. США, что на 2,4% больше результата 2021 года) ❗️

• Сильные продажи в Walmart США с увеличением доли рынка в отделе бакалеи. Продажи электронной коммерции выросли на 1% по сравнению с 4 кварталом 2021 года и на 70% за два года. (рост на 11% и 90% соответственно по сравнению с 2021 годом) 🚀

• Консолидированная валовая прибыль выросла на 10 базисных пунктов; 54 б.п. в Walmart США. 📈

• Чистый объем продаж Walmart International составил 27,0 млрд. долл. США, что на 7,9 млрд. долл. США меньше, или на 22,6%. (за год падение на 16,8%) 📉

• Консолидированная операционная прибыль составила 5,9 млрд. долл., увеличившись на 7,3%. Скорректированная операционная прибыль увеличилась на 5,9%. 📈

• Компания уделяет первостепенное внимание уровню запасов. Запасы выросли на 26% по всему миру; на 28% в США 📈

• Компания получила операционный денежный поток в размере 24,2 млрд. долл. и вернула акционерам 15,9 млрд. долл. в виде дивидендов и выкупа акций за весь 2022 г. 💵

• За весь 2022 год прибыль на акцию по GAAP в размере 4,87 долл. США; Скорректированная прибыль на акцию составила 6,46 долл. 💥

• Компания выкупила акций на 9,8 млрд. долл. за финансовый год, что составляет около 50% от суммы на выкуп в 20 млрд. долл., объявленной в прошлом году.

🔥🔥 Итог: у компании был еще один сильный квартал, чтобы завершить сильный 2022 финансовый год. Заметно развитие бизнеса во всех трех сегментах. Выполняются объявленные ранее планы по стратегии. Компания продолжает занимать лидирующие позиции в различных рейтингах 📈

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1010
Post #1900 885
Дата публикации текста: 2022/02/18

​​🏭 Ижсталь (IGST) - обзор «дочки» Мечела. Почему растёт?

▫️Капитализация: 4,2 млрд
▫️Выручка TTM: 24,1 млрд
▫️Прибыль 9м2021: 1,5 млрд
▫️Собств. капитал: -2,7 млрд
▫️fwd P/E 2021: 2

👉ПАО «Ижста́ль» — предприятие, входящее в состав «Мечел». Комбинат расположен в Ижевске.

✅Последние отчеты компании кажутся весьма уверенными. Выручка за 9м2021 достигла 19,647 млрд руб, увеличившись на 60% г/г, в сравнении с прошлогодними 12,217 млрд руб. Прибыль за этот период достигла 1,516 млрд руб, против убытка в 986,75 млн руб годом ранее. 

В основном драйверами послужил рост цен на сталь.

✅Компания заявила, что по итогам 2021го года было реализовано 377 тыс. тонн металлопродукции, что на 6% больше, чем годом ранее. Это должно положительно сказаться на финансовых показателях компании, учитывая рыночную конъюнктуру. 

✅Существенный рост продаж продукции с высокой добавленной стоимостью обусловлен вводом в эксплуатацию дополнительного оборудования и планомерной работой по увеличению доли высокомаржинальных продуктов в общем объеме производства.

❌Компания работает в циклическом секторе экономики. В 4кв2021 цены на сталь перешли к спаду. Если в период с начала 2021го по конец ноября цены на рулонную сталь выросли на 70%, то за последние 4 месяца они полностью вернулись к уровням начала 2021го, когда компания показывала убытки. Это напрямую повлияет на фин. результаты.

❌В исторически отчетность по РСБУ доказывает цикличность бизнеса Ижстали и отсутствие реальных перспектив роста. За 5 лет выручка компании выросла с 14.4 млрд в 2016, до 21.2 в 2018, затем последовательно снизилась до 20.2 и 16.8 млрд в 2019 и 2020 году соответственно.

❌У компании существенный чистый долг и отрицательный собственный капитал. Размер чистого долга большей форвардной годовой прибыли за лучший 2021й год.

❌Компания не платит дивиденды и не возвращает финансы инвесторам через выкупы активов, каких-то явных перспектив изменения политики нет.

❌Раздел «Инвесторам и акционерам» практически не развит, отчетность компании нерепрезентативная и практически никакой публичной деятельности бренд не ведет.

Вывод: 
Бизнес полностью зависит от мировых цен на сталь, которые сейчас снижаются. Рост был скорее спекулятивным, чем фундаментальным. При том у компании большой долг и немало рисков, из-за чего перспективы инвестирования в нее кажутся сомнительными.

Если уже и вкладываться в подобные высоко рисковые компании, то лучше смотреть на АшинскийМЗ, у которого нет долгов и есть намёк на выплату хороших дивидендов. Его обзор: https://t.me/taurenin/255

Не является индивидуальной инвестиционной рекомендацией

#обзор #Ижсталь #IGST

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/482
Post #1899 1.04K
Дата публикации текста: 2022/02/17

🔥 Позади ночь горячих отчетов

Ночь и правда была горячей. В США вышла целая серия корпоративных отчетов, один интереснее другого. Мы изучили их и делимся с вами самыми главными открытиями.

Shopify: прибыль вверх, акции вниз. Отчет #SHOP просто пестрел крутыми результатами. Операционная прибыль за год выросла в 3 раза, чистая — в 9. Но инвесторы почему-то сразу ринулись продавать акции компании и уронили их на 18%. В чем дело? Как обычно, в слабых прогнозах.

Shopify разрабатывает софт для интернет-магазинов. Во время пандемии у него не было отбоя от клиентов: совокупный объем продаж на его площадке за год вырос почти в 1,5 раза. Но ковид отступает, и компания честно предупредила инвесторов, что темпы роста выручки в этом году замедлятся.

А еще оказалось, что резкий рост чистой прибыли в основном связан с прошлогодним IPO #AFRM. В общем, одни разочарования…

Cisco: три сюрприза для инвестора. Разработчик сетевого оборудования #CSCO обрушил на инвесторов каскад отличных новостей:

• прогнозы повышаются
• дивиденды растут на 3%
• buyback увеличивается на $15 млрд

Кстати, насчет buyback. Видимо, компания решила потратить на обратный выкуп своих акций деньги, которые были припасены на покупку Splunk. Похоже, сделка сорвалась и в компании не нашли накопленной сумме лучшего применения.

И что инвесторы? В восторге? Да как сказать: акции компании выросли всего на 2%.

Nvidia: не забудем – не простим. Казалось бы, у #NVDA отчет тоже получился на славу. Прогнозы аналитиков компания превысила. Продажи видеокарт растут. Доходы от дата-центров тоже увеличиваются: ведь теперь все помешались на метавселенных, так что спрос на вычислительные мощности Nvidia точно гарантирован.

А еще компания активно развивает направление искусственного интеллекта: недавно было объявлено о сотрудничестве с #FB в создании нового суперкомпьютера.

Но инвесторы все никак не могут простить Nvidia неудачу с покупкой чипмейкера ARM, а потому даже на отличном отчете ее акции падают на 2%.

Мнение аналитиков InvestFuture

📍Реакция рынка еще раз подтверждает складывающуюся в последнее время тенденцию. В преддверии предстоящего повышения ставок ФРС инвесторы очень осторожно относятся к IT-компаниям: не спешат радоваться их успехам и жестоко наказывают за малейшую неудачу.

#IF_отчеты #IF_акции_США

⚠️Не является инвестиционной рекомендацией


Источник: t.me/if_stocks/3638
Post #1898 1.06K
Дата публикации текста: 2022/02/17

​👨‍💻 NVIDIA Corporation — создает графические процессоры и сопутствующее программное обеспечение для компьютеров и мобильных устройств.

Сектор: Технологии
Отрасль: Полупроводники
Цена: 219.67$
Тикер компании: #NVDA

💵 Финансовые показатели:
Общий доход:
- 2016 — 5.01$ млрд
- 2017 — 6.91$ млрд
- 2018 — 9.714$ млрд
- 2019 — 11.716$ млрд
- 2020 — 10.918$ млрд
- 2021 — 116.675$ млрд
средние темпы роста выручки — 17,12%

Чистая прибыль:
- 2016 — 614$ млн
- 2017 — 1.66$ млрд
- 2018 — 3.047$ млрд
- 2019 — 4.141$ млрд
- 2020 — 2.796$ млрд
- 2021 — 4.332$ млрд
средние темпы роста прибыли — 84,55%


🔎 Мультипликаторы:
• EPS — +1312% за 10 лет
средний темп роста EPS — 81,05%
• P/E — 81,65 хуже среднего по индустрии 69.38
• P/S — 27,6 хуже среднего по индустрии 9.22
• P/B — 27,86 хуже среднего по индустрии 12.12
• Долг/капитал — 0.71 лучше среднего по индустрии 0.73
• ROE — 40,72% лучше среднего по индустрии 36.57%
• PEG — 0.45 (нормальное значение)

Опираясь на мультипликаторы и финансовые показатели, можно сказать, что компания переоценена.

🔗 Вывод
Пандемия создала дефицит полупроводников на рынке. В свою очередь, это привело к росту цен некоторых конечных продуктов и увеличению выручки многих компаний. По прогнозам дефицит еще продолжится в 2022.

Важным сегментом компании выступают дата-центры. Спрос на них растет благодаря развертыванию новых гипермасштабируемых центров обработки данных и наращиванию темпов цифровизации. Это положительно для NVIDIA.

Риски:
•
Если спрос на ПК будет низким, то продажи компонентов NVIDIA могут пострадать

• В дата-центрах развязывается настоящая конкурентная война. Лидируют в ней Intel и AMD

Драйверы:
•
Росту могут способствовать увеличение финансовых показателей, развитие технологий искусственного интеллекта, автономного вождения, высокий спрос на видеокарты нового поколения за счет криптовалюты и погружения в метавселенную.

• Платформа NVIDIA Omniverse — очень мощный драйвер в будущем. Ее можно использовать в конструировании, повседневных задачах, в медицинских и других целях.

Nvidia хорошая компания с интересными катализаторами роста, но сейчас компания стоит дорого, поэтому буду ждать коррекции.

Уровень риска: Выше среднего

Не является ИИР

👨‍💻 #Обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/babyinvesting/857
Post #1897 979
Дата публикации текста: 2022/02/17

​​⚒️ ГМК Норникель (GMKN) - обзор отчета за 2021 год

Предыдущие обзоры компании здесь: https://t.me/taurenin/127 - почти идеально предсказал форвардный P/E и дивиденды😊

▫️ Капитализация: 3,8 трлн р
▫️ Выручка 2021: 1,32 трлн р
▫️ Прибыль 2021: 0,51 трлн р
▫️ P/E 2021: 7,4
▫️ Прогнозные дивиденды за 2021: 12%
▫️ P/B: 13

👉 Выручка за 2021 по металлам:
Палладий - 39%% (491 млрд р)
Никель - 21% (267 млрд р)
Медь - 22% (279 млрд р)
Родий - 6% (78 млрд р)
Платина золото и прочее - 12% (145,5 млрд р)
ИТОГО: 1261 млрд р

👉 География продаж:
53% - Европа
27% - Азия
16% - Америка
4% - РФ и СНГ

✅ В 2021 году прибыль выросла на 95% г/г это было связано с ростом цен практически на все металлы, которые реализует компания. Выручка при этом выросла на 17% г/г.

✅ Компания ожидает дефицит палладия и небольшой дефицит меди в 2022м году (данные металлы формирует 61% выручки). Однако для восстановления цен на палладий предпосылок нет - автомобильная отрасль (ключевой источник спроса) снижает объемы производства из-за дефицита чипов и пик перехода на бензиновые двигатели уже пройден (именно это было основным драйвером роста цен на палладий).

❌ Финансовые результаты компании во 2П2021 ожидаемо оказались существенно хуже результатов в 1П2021. Прибыль упала на 40%, а выручка осталась практически неизменной.

Исходя из текущей динамики цен на металлы и прогнозов компании можно ожидать прибыль Норникеля в 2022м году около 500 млрд р, что предполагает fwd p/e 2022 около 7,5 т.е. на уровне предыдущего года.

❌ Компания прогнозирует профицит платины и никеля в 2021 году - это негативно отразится на ценообразовании металлов.

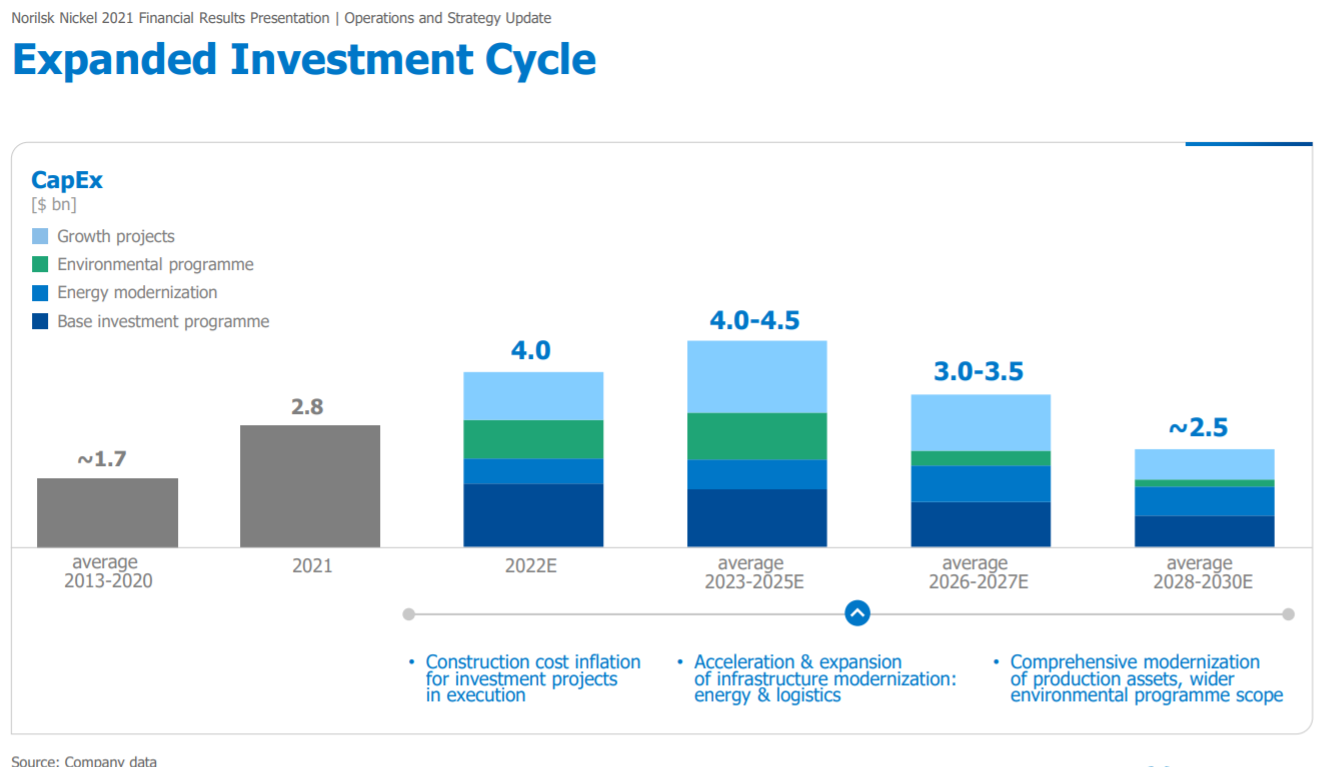
❌ Компания сильно расширила инвестпрограмму, предстоящие изменения в дивидендной политике необходимы для её реализации. Меньшая часть CAPEX связана с расширением бизнеса.

Относительно 2021 года FCF будет меньше на 30-50% в предстоящие годы (до 2030), при таких же ценах на металлы.

Вывод
Норникель оценен вполне адекватно. Компания имеет хорошие долгосрочные перспективы, однако негативные изменения в дивидендной политике могут изменить её оценку.

Я бы обязательно купил акции данной компании по цене около 18000 рублей.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #норникель #GMKN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/480
Post #1896 1.03K
Дата публикации текста: 2022/02/16

🚀 Virgin Galactic: начало новой волны хайпа?

В прошлом году акции #SPCE были как американские горки: то резко росли, то пробивали новое дно. Вчера компания заявила о модернизации своих кораблей и старте продаж билетов в космос «для широкой аудитории», после чего акции словно восстали из пепла. Неужели появился интересный момент для входа в #SPCE?

📚 Фундаментальный анализ

Потенциальная модель заработка Virgin Galactic - продажа билетов от запуска туристов в космос. В июле 2021 года состоялся полет основателя компании - Ричарда Брэнсона, который породил много информационного шума, и на слухах о котором акции взлетали до 56$.

💵 15 февраля менеджмент компании заявил, что запускает очередную волну продаж билетов. Цена - $ 150 000 (минимальный депозит)- $ 450 000 за место, а количество пассажиров планируется от 500 до 1000 человек (максимальная вместимость). Таким образом, выручка может превысить $ 400 млн. если продажи будут успешными.

Тем не менее, потенциальная выручка от продаж не покрывает операционные затраты, которые в 2020 году составляли $ 650 млн. (отчет за 2021 год компания представит весной). Из-за этого сейчас #SPCE сложно назвать полноценным бизнесом.

👂 Единственное, за счет чего акции #SPCE могут вновь вырасти- это информационный шум и массовый набег частных инвесторов. Эти два фактора непрогнозируемы, однако они могут сильно разогнать котировки вверх, как это было в 2021 году.

🧑‍🚀 Помимо этого, у Virgin Galactic действует партнерство с NASA о подготовке космонавтов и с Rolls- Royce о создании пассажирского самолета. Благодаря ним компания сможет увеличить cash flow и сократить убыток, но в весьма отдалённой перспективе.

❗️Крупные инвестиционные фонды вышли из #SPCE еще в прошлом году: ARK вышел в мае, остальные - еще в начале 2021. Брэндсон и Палихапития (СЕО) также успели продать часть акций на пике, однако они все еще остаются их крупными держателями.

💡 Вывод

На данный момент #SPCE не является «полноценным» бизнесом, и рост акций за последние 2 дня выглядит как очередной набег частных инвесторов. Чтобы акции росли в долгосрочной перспективе нужна стабильно работающая бизнес-модель или, как минимум, интерес крупных игроков. На данный момент не наблюдается ни того, ни другого, однако все еще может измениться.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/thefinexpert/731
Post #1895 966
Дата публикации текста: 2022/02/16

​#NVTK ​​#отчет

🔥 ПAO «НОВАТЭК» сегодня опубликовало аудированную консолидированную финансовую отчетность за год, закончившийся 31 декабря 2021 г., подготовленную в соответствии с Международными стандартами финансовой отчетности (МСФО).

🏭 ПАО «Новатэк» - крупнейшая независимая компания, занимающаяся добычей природного газа, вторая в России по объёмам производства на 2020 год. В 2021 году заняла 8-е место в рейтинге крупнейших частных компаний страны по версии Forbes. Основатель, председатель правления и крупнейший акционер - Леонид Михельсон. Штаб-квартира - в городе Тарко-Сале (Ямало-Ненецкий автономный округ). Компания основана в 1994 г. Ключевые фигуры: Александр Наталенко (председатель совета директоров), Леонид Михельсон (председатель правления). Число сотрудников: 16 821. Аудитор: PwC.

🗒 Акции компании торгуются на Московской (MCX) и Лондонской (LSE) фондовых биржах под тикером NVTK. Капитализация компании: 4,87 трлн. руб. Текущая стоимость акций: 1 603,60 руб. После выхода отчётности акции падают почти на -1% в моменте. 📉

👀 Ключевые результаты компании за 12 месяцев 2021 г.:

• Выручка от реализации и EBITDA. В 2021 году показатели выручки от реализации и нормализованной EBITDA с учетом доли в EBITDA совместных предприятий составили 1 156,7 млрд. руб. и 748,3 млрд. руб. соответственно, увеличившись на 62,5% и 90,9% по сравнению с 2020 годом. 🔥

• Прибыль, относящаяся к акционерам ПАО «НОВАТЭК». Прибыль, относящаяся к акционерам ПАО «НОВАТЭК», выросла до 432,9 млрд. руб. (144,23 руб. на акцию) в 2021 году по сравнению с 67,8 млрд. руб. в 2020 году. 📈

• Нормализованная прибыль, относящаяся к акционерам (без учета эффектов от курсовых разниц и выбытия долей владения в дочерних обществах и совместных предприятиях), составила 421,3 млрд. руб. (140,36 руб. на акцию), увеличившись на 149,3% по сравнению с 2020 г. 🚀

• Капитальные вложения. Денежные средства, использованные на оплату капитальных вложений, составили 191,3 млрд. руб. по сравнению с 204,6 млрд. руб. в 2020 году. 📉

• Свободный денежный поток в 2021 г. составил 228,2 млрд. руб. против -32,7 млрд. руб. годом ранее. 📈

• Чистый долг на конец 2022 г. составил 73,9 млрд. руб. (рост в 5 раз кв./кв.). Отношение чистый долг/EBITDA поднялось до 0,1х. 💰

• Объем добычи природного газа и жидких углеводородов с учетом доли в добыче наших совместных предприятий увеличился на 3,3% и 0,5% соответственно. 📈

• Объем реализации природного газа составил 75,8 млрд. куб. м., незначительно увеличившись на 0,3% по сравнению с 2020 годом. 📈

• Объем реализации жидких углеводородов составил 16,6 млн. тонн, увеличившись на 1,0% по сравнению с 2020 годом главным образом за счет роста объемов добычи газового конденсата. 📈

❗️ Вывод: в целом отчет умеренно позитивный. Выручка, прибыль, EBITDA, свободный денежный поток показали рост. Увеличились и объемы добычи газа и жидких углеводородов. Однако относительно 4 квартала 2020 года выросла и кредитная нагрузка, на что нужно обратить внимание при инвестировании в акции компании.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1008
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →