Дата публикации текста: 2022/02/18
🏭 Ижсталь (IGST) - обзор «дочки» Мечела. Почему растёт?
▫️Капитализация: 4,2 млрд
▫️Выручка TTM: 24,1 млрд
▫️Прибыль 9м2021: 1,5 млрд
▫️Собств. капитал: -2,7 млрд
▫️fwd P/E 2021: 2
👉ПАО «Ижста́ль» — предприятие, входящее в состав «Мечел». Комбинат расположен в Ижевске.
✅Последние отчеты компании кажутся весьма уверенными. Выручка за 9м2021 достигла 19,647 млрд руб, увеличившись на 60% г/г, в сравнении с прошлогодними 12,217 млрд руб. Прибыль за этот период достигла 1,516 млрд руб, против убытка в 986,75 млн руб годом ранее.
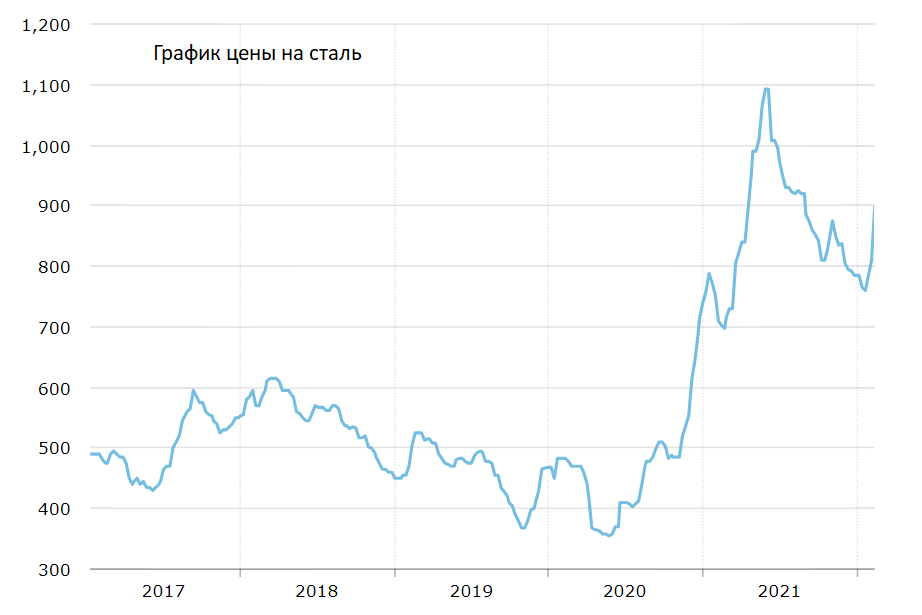
В основном драйверами послужил рост цен на сталь.
✅Компания заявила, что по итогам 2021го года было реализовано 377 тыс. тонн металлопродукции, что на 6% больше, чем годом ранее. Это должно положительно сказаться на финансовых показателях компании, учитывая рыночную конъюнктуру.
✅Существенный рост продаж продукции с высокой добавленной стоимостью обусловлен вводом в эксплуатацию дополнительного оборудования и планомерной работой по увеличению доли высокомаржинальных продуктов в общем объеме производства.
❌Компания работает в циклическом секторе экономики. В 4кв2021 цены на сталь перешли к спаду. Если в период с начала 2021го по конец ноября цены на рулонную сталь выросли на 70%, то за последние 4 месяца они полностью вернулись к уровням начала 2021го, когда компания показывала убытки. Это напрямую повлияет на фин. результаты.
❌В исторически отчетность по РСБУ доказывает цикличность бизнеса Ижстали и отсутствие реальных перспектив роста. За 5 лет выручка компании выросла с 14.4 млрд в 2016, до 21.2 в 2018, затем последовательно снизилась до 20.2 и 16.8 млрд в 2019 и 2020 году соответственно.
❌У компании существенный чистый долг и отрицательный собственный капитал. Размер чистого долга большей форвардной годовой прибыли за лучший 2021й год.
❌Компания не платит дивиденды и не возвращает финансы инвесторам через выкупы активов, каких-то явных перспектив изменения политики нет.
❌Раздел «Инвесторам и акционерам» практически не развит, отчетность компании нерепрезентативная и практически никакой публичной деятельности бренд не ведет.
Вывод:
Бизнес полностью зависит от мировых цен на сталь, которые сейчас снижаются. Рост был скорее спекулятивным, чем фундаментальным. При том у компании большой долг и немало рисков, из-за чего перспективы инвестирования в нее кажутся сомнительными.
Если уже и вкладываться в подобные высоко рисковые компании, то лучше смотреть на АшинскийМЗ, у которого нет долгов и есть намёк на выплату хороших дивидендов. Его обзор: https://t.me/taurenin/255
Не является индивидуальной инвестиционной рекомендацией
#обзор #Ижсталь #IGST
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/482
Post #1900
885