🧱 СМЗ (MGNZ) - тот случай, когда нельзя смотреть на дивиденды
▫️Капитализация: 6 млрд
▫️Выручка TTM: 8,5 млрд
▫️Прибыль ТТМ: 310 млн
▫️Debt: 1,3 млрд
▫️fwd P/E: 15
▫️fwd дивиденд 2021: 20%
👉ОАО «Соликамский магниевый завод» производит магний и его сплавы, сплавы магниевые, лигатуры магниевые, титан, литий, соединения циркония, соединения ниобия, соединения тантала, лом и отходы магния и др.
✅На СМЗ производится почти 100% соединений редкоземельных элементов, ниобия и тантала и более 60% товарного магния России.
✅Совет директоров компании рекомендовал выплатить более 1,14 млрд р (около 20% к текущей цене). Это половина нераспределенной прибыли компании.
Конечно, эта выплата увеличит чистый долг, который и так немалый.
❌Есть риски национализации. В отношении трех мажоритарных владельцев ведется дело о незаконной приватизации. 89% акций могут перейти в собственность РФ. На сегодня на эти акции уже наложен запрет на действия с ними на открытом рынке. Миноритариев пока это не коснется, но риски для компании присутствуют.
❌Реальная причина рекордных дивидендов - желание мажоритариев получить максимум денег от компании, на фоне риска изъятия акций. После национализации бизнес может остаться без средств к существованию, при такой политике.
❗ Более того, не совсем понятно, почему при росте цены на магний в разы - маржинальность компании и выручка стоят на одном месте? Скорее всего это связано с выводом прибыли акционерами, через продажи по заниженным ценам, по причинам описанным выше.
❌Чистая рентабельность по последним отчетам 6-8%, и это при рекордных ценах на рынке.
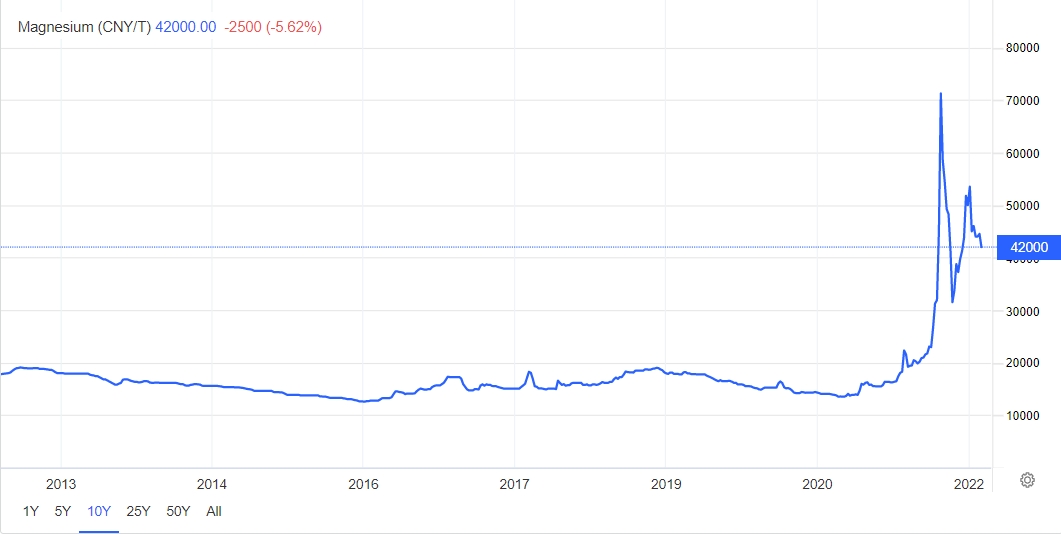
❌Дефицит магния привел к рекордному росту цен на него на бирже в 2021м году. В первую очередь из-за сокращения производства в Китае. Однако от пиков конца 3го квартала цены упали на 40%, что серьезно скажется как на финансах по итогам года, так и на перспективах бренда в 2022м.
❌Компания с 2018 года не платит дивиденды. Нынешняя рекордная выплата - разовое явление. Потенциальная доходность в будущем к текущим ценам - не более 4-5% в год, что уже не так интересно, учитывая ставки денежного рынка.
Вывод:
Очень непрозрачный и нестабильный бизнес, который имеет множество проблем и вопросов. Несмотря на дивиденды 20% к текущей цене - это очень плохая инвестиционная идея. По крайней мере в текущих кондициях.
📉 Адекватная цена для данной компании - та, которая была до резкого спекулятивного роста, поэтому не стоит вестись на разовые дивиденды.
Не является индивидуальной инвестиционной рекомендацией
#обзор #СМЗ #MGNZ
Post #485
12.2K
- 👍 94
- 👎 2
- 😢 1