🔎 Яндекс (YNDX) - обзор и оценка бизнеса
▫️ Капитализация: 1,7 трлн р
▫️ Выручка TTM: 284,5 млрд р
▫️ Прибыль 2020 (скор): 28,5 млрд р
▫️ EBITDA 2020 (скор): 53,9 млрд р
▫️ P/B: 9
▫️ P/S TTM: 6
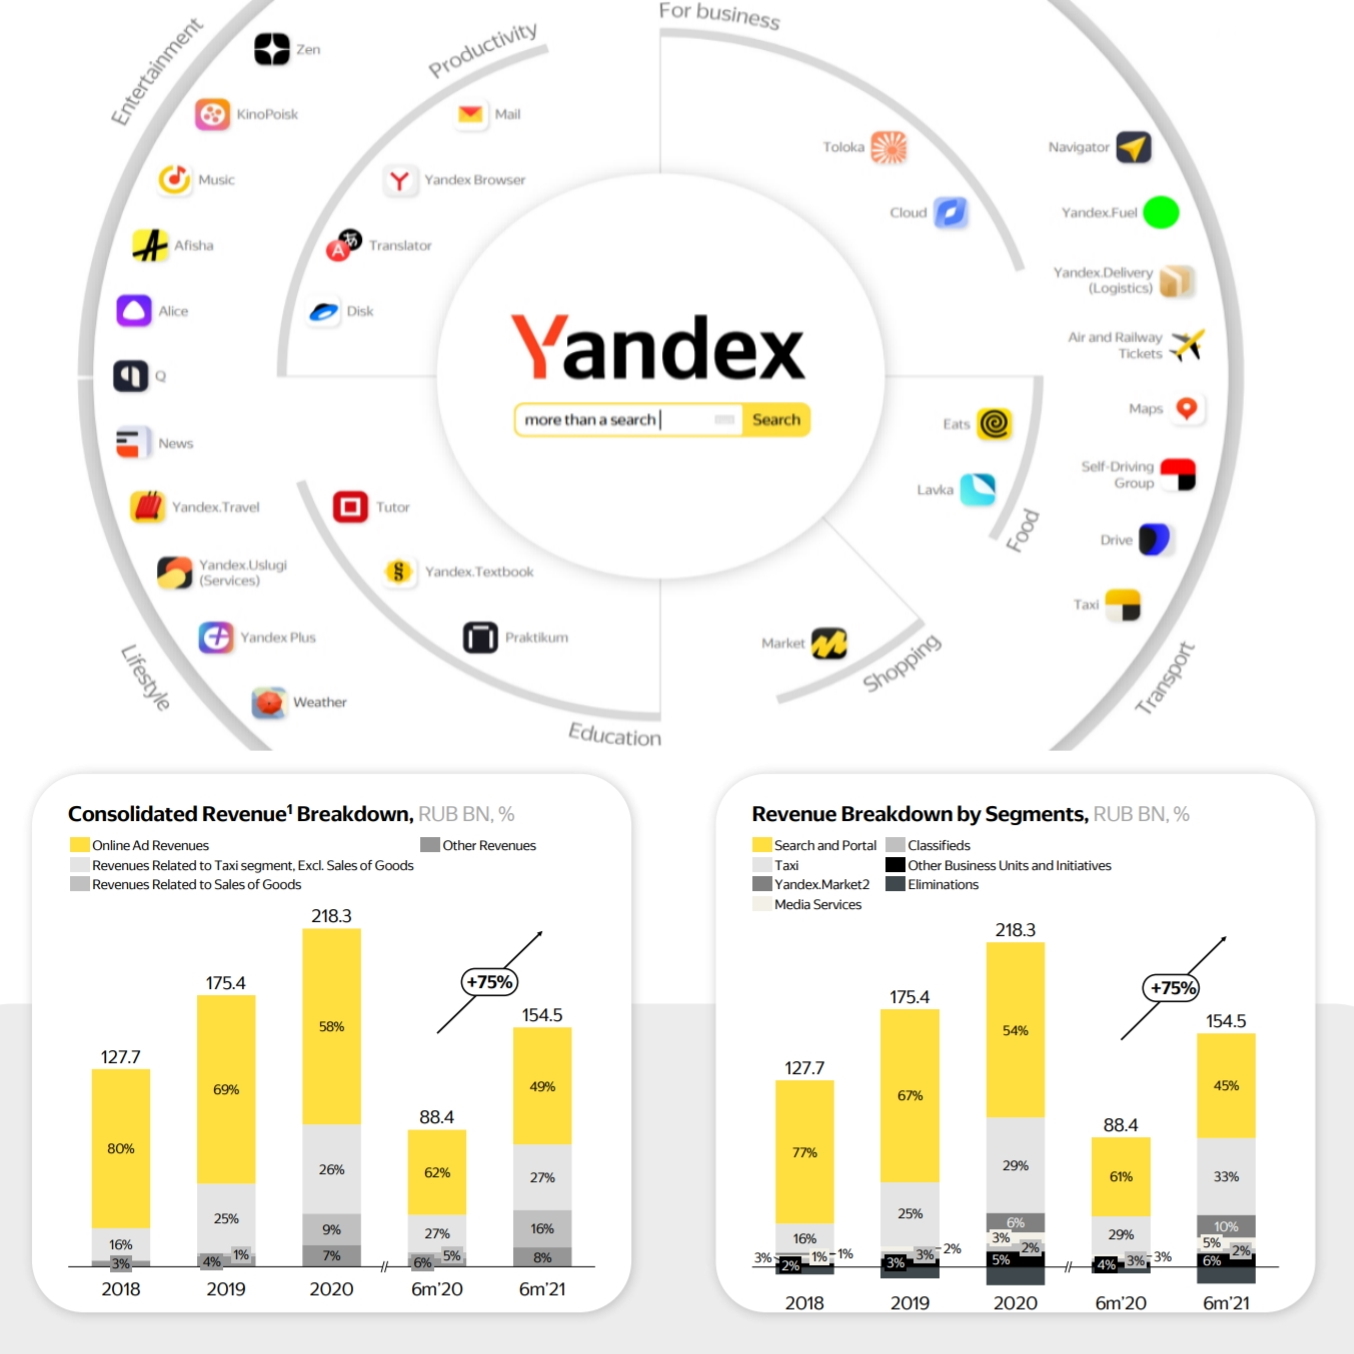
👉 Основную выручку компании генерирует реклама, но её доля снижается из года в год и уже составляет меньше 50% по данным за 1П2021.
Сегмент TaxiGroup уже занимает больше трети от выручки за 1П2021. Этот сегмент включает в себя каршеринг, яндекс доставку, яндекс еду и другие смежные бизнесы.
Яндекс.маркет формирует немного больше 10% выручки.
Прочие сегменты занимают незначительную долю.
✅ Среднегодовой темп роста выручки с 2016 года составил 30%. Сейчас наблюдается, возможно краткосрочное, но ускорение темпов роста. В 1П2021 выручка составила 154,5 млрд р, что на 75% больше, чем в 1П2020.
Очень быстро растёт сегмент TaxiGroup. Во 2кв2021 рост 114% г/г по выручке. EBITDA сегмента положительная из-за подсегмента Mobility (такси и каршеринг), EBITDA которого составила 8,1 млрд в 2020 году и 4,9 млрд во 2кв2021 (+444% г/г).
✅ Яндекс прогнозирует рост выручки до 340 млрд руб в 2021 году (+56% г/г).
Рост рекламных доходов планирует на 25% г/г, что предполагает увеличение EBITDA на 15 млрд рублей.
Рост GMV маркетплейса планируется +200% г/г, а доставки +60% г/г.
✅ Компания рассчитывает на рост целевого рынка на 170% к 2025 (о основном за счет eCommerce), что более чем реально.
❌ Бизнес по доставке еды имеет глубоко отрицательный EBITDA (-18% от GMV) во 2кв2021. Этот убыток продолжает расти, но есть шанс, что за несколько лет ситуация изменится.
Яндекс.Маркет растёт очень медленно (относительно рынка), а убыток по EBITDA в 2кв2021составил аж 9,9 млрд рублей (при выручке в 8,8 млрд рублей. Этот бизнес, скорее всего, будет очень долго приносить огромный убыток. + он конкурирует с OZON и WildBerries, которые уже заняли немалую долю рынка.
❌ Если предположить, что за 3 года сегменты (кроме рекламного) выйдут в прибыль и чистая рентабельность составит около 10%, а рекламный сегмент продолжит расти, но без потери маржинальности, то, при грубых подсчетах, прибыль составит 130 млрд рублей, что предполагает FWD P/E 2023 = 13. И это очень ОПТИМИСТИЧНЫЙ сценарий, если исходить из прогнозов компании по темпам роста на 2025 год.
Вывод
Бизнес интересный, растущий но дорогой. Если покупать Яндекс сейчас, то только на срок от 4 лет и быть готовым к сильным просадкам, которые могут за эти 4 года произойти. Яндекс не держу, вижу много рисков в инвестиции по текущей цене.
Не является индивидуальной инвестиционной рекомендацией
#обзор #yandex #яндекс #YNDX
Post #110
4.64K