Дата публикации текста: 2022/03/07
💻Мечел (MTLR) - обзор актуального отчета и будут ли дивиденды по префам?
👉Общие результаты за год:
▫️Капитализация: 65,3 млрд
▫️Выручка TTM: 402 млрд(+52%)
▫️EBITDA TTM: 119 млрд(+190%)
▫️Прибыль ТТМ: 80,6 млрд(х100)
▫️Net debt/EBITDA: 2,2
▫️P/E: 0,8
▫️ возможный дивиденд 2021 (преф): 116 руб (50%)
👉Куда бренд сбывает продукцию:
▫️Россия 54%
▫️Азия 17%
▫️❗ Европа и Турция 15%
▫️СНГ 12%
▫️Прочее 2%
👉Доли выручки Мечел в 2021 году и рост г/г:
▫️Уголь: 27% (+57%)
▫️Металлургия: 65% (+58%)
▫️Энергетика: 8% (+4,5%)
✅ В целом, компания показала один из самых сильных отчетов в истории. Выручка выросла сразу на 52%, достигнув отметки в 402 млрд рублей. Прибыль, год назад составлявшая лишь 808 млн, достигла 80,6 млрд, увеличившись стократно, благодаря конъюнктуре рынка.
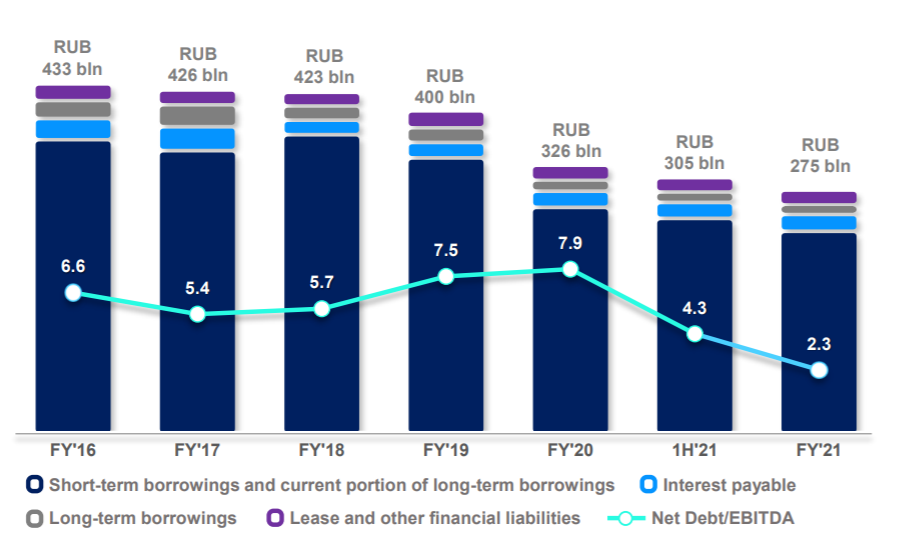
✅ Компания успешно работает с долгом. За год чистый долг снизился с 315.3 млрд рублей, до 265.8 млрд рублей. На сегодня Net debt/EBITDA равно 2,2, против 7,6 в прошлом году. Но заметим, что у компании теперь выросла стоимость обслуживания долга. Плавающие ставки превысили 20%, а по фиксированным многие банки перешли к повышению займов для корпоративных клиентов, что является негативом для Мечела. Потенциально, дополнительные расходы Мечела по текущей ставке составят от 10 млрд в год.
✅ Если будет принято положительное решение о выплате дивидендов, то выплата будет около 50% от цены последнего закрытия, что очень хорошо, даже при ключевой в 20%. Но заметим, что решения совета директоров пока нет, а геополитика сейчас явно не на стороне инвесторов.
❗Ранее компания соблюдала див. политику по префам во время кризисов.
❌У компании около 30% долга номинировано в Евро. В следующем отчете будет большой убыток от его переоценки (около 30 млрд рублей) + увеличится стоимость обслуживания долгов, которая за год заберет дополнительно около 20 млрд рублей.
От прибыли 2021 года в таком случае осталось бы всего 30 млрд, а дивиденды составили бы 43,5 рубля.
👉 Однако, цены реализации в 2022 году планируются существенно выше, что компенсирует потери объемов продажи и финансовые расходы. Также, часть продаж компании осуществляется за рубеж (выручка валютная) - это позволит без проблем обслуживать долг, трудности могут быть лишь технические.
❌За год производство стали упало на 4%, а продажи угля на 10%. Феноменальные результаты 2021 объясняются лишь за счет цен, но аналогичная ситуация по всей отрасли.
📈 Цены на уголь (27% выручки) бьют все рекорды, особенно на фоне обострения на Украине. Мечел, определено, получит рекордные выручки от роста, так как даже внутренний рынок Кузбасса коррелирует с мировыми биржами и на результаты первого квартала не повлияет даже сокращение на 3-4% квот на транспортировку. За последние дни цена тонны угля на LME выросла с 190$ до 400$ за тонну.
📈 Цены на сталь(65% выручки) сейчас развернулись и вновь пошли вверх. С начала года рост составил 10%, но в условиях дефицита мы увидим цены выше.
📈 Мечел пока не попал под блокирующие санкции, да и доля экспорта 46% не так уж велика, если учесть, что 17% это Азия и еще 12% это СНГ. Поэтому, пока серьезных рисков для бренда из-за геополитики нет, а начало года будет удачным, из-за роста цен на ресурсы.
Вывод:
Мечел - компания, которая очень тяжело пережила кризис 2014го, однако на сегодня у компании все относительно неплохо. Всю картину портят только огромные долги, но пока возможность их обслуживать есть. Компания соблюдает див. политику по префам даже в кризисные времена, поэтому считаю, что риск инвестиции в префы Мечела вполне оправдан. Форвардная див. доходность (если выплаты произведут) в ближайшие 1,5 года составит минимум 159 рублей (71%).
#обзор #мечел #MLTR
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1940
1.51K