TGViewer
Channel Public Channel
Фундаменталка | Инвестиции, акции, криптовалюты

Фундаменталка | Инвестиции, акции, криптовалюты

@fund_ka

Канал о фондовых рынках. Весь контент абсолютно бесплатный.

По любым вопросам: @arthurnoking

Контент на канале не содержит индивидуальных инвестиционных рекомендаций. Автор не отвечает за ваши действия.
Subscribers
38.3K
Photos
1.5K
Videos
2
Links
2.4K
Recent Posts 20 shown
Post #7442 659
📈 ТОП-7 акций с потенциалом на восстановление от Цифра Брокер

В брокере выделили эмитентов, в бумаги которых рынок не верит и предпочитает обходить стороной. Однако аналитики полагают, что все худшее для них осталось позади. Компании с такими бумагами в брокере назвали «падшими ангелами». «Инвестиции в данные бумаги — это как ловля позитивных «черных лебедей» — говорят аналитики.

Котировки акций этих компаний могут кратно вырасти, если изменятся текущие обстоятельства: снизится долговая нагрузка, стабилизируется геополитическая обстановка или будут введены новые производственные мощности. Незначительная доля таких инструментов способна в будущем повысить общую доходность портфеля, даже если реализуется лишь часть прогнозируемых драйверов, убеждены в «Цифра брокер».

⛽️ Газпром

Целевая цена — ₽142. Потенциал роста — 47%

Как отмечают аналитики,«Газпром — одна из наиболее пострадавших компаний на российском рынке с февраля 2022 года. Потеря премиального европейского рынка ощутимо ударила по доходам бизнеса эмитента. Позже к этому добавился ежемесячный НДПИ в размере ₽50 млрд. При этом в брокере считают, что настоящим психологическим ударом для инвесторов стало отсутствие дивидендов, о которых на рынке традиционно начинали вспоминать каждую весну.

Хотя главным негативом для Газпрома стала остановка «Северных потоков», в брокере подчеркивают, что компания значительно выправила финансовую ситуацию благодаря активной газификации российских регионов, росту тарифов внутри страны и присоединению компании «Сахалинская Энергия».

По мнению аналитиков, покупка Газпрома — это прежде всего опцион на нормализацию геополитики. Потенциальный проект «Сила Байкала» (прежнее название — «Сила Сибири-2») также может стать краткосрочным драйвером для бумаг. Однако долгосрочно это будет трактоваться рынком скорее как рост капитальных затрат и отсутствие дивидендов на период стройки, считают они.

📦 OZON

Целевая цена — ₽5200. Потенциал роста — 61,4%

Прямым ударом по бизнесу эмитента стали атаки беспилотников на несколько складов. И сейчас рынок закладывает в котировки акций Ozon премию за риск. Вместе с тем аналитики утверждают, что в отличие от конкурента — Wildberries — у менеджмента Ozon было время подготовиться, чтобы нивелировать часть этих рисков. И пока компания несет преимущественно сопутствующие потери (удлинение логистики, переброска остатков, компенсации селлерам), что также является прямым ударом по марже.

Как отмечают в брокере, акции Ozon неожиданно стали ставкой на геополитику, и потенциальное энергетическое перемирие бумаги компании могут отыграть не хуже бумаг нефтепереработчиков. Аналитики считают Ozon самой качественной акцией роста на нашем рынке — и при этом самой недооцененной.

🍏 Магнит

Целевая цена — ₽2400. Потенциал роста — 45,7%

Негативом для бумаг Магнита стала закрытость ретейлера, менеджмент компании перестал открыто коммуницировать с рынком, обращают внимание в брокере. Более того, эмитент прекратил дивидендные выплаты. Сохраняется также неопределенность с квазиказначейским пакетом акций (около 29% бумаг).

Вместе с тем в брокере отмечают, что по выручке в первом полугодии 2026 года Магнит опережает X5. При этом главным сдерживающим фактором остается чистый долг, который превышает ₽500 млрд. Однако во втором полугодии на фоне резкого снижения капитальных затрат и ключевой ставки процентные расходы должны снижаться, полагают аналитики.

Аналитики отмечают, что основные капитальные вложения Магнита уже позади, и, согласно их оценке, по итогам года они составят чуть больше ₽100 млрд, или около 2,7% от выручки (5,3% в предыдущие два года). Тем не менее акции Магнит» аналитики бы рассматривали больше спекулятивно, а для инвестиций выбирали бы X5 или Ленту.

🏦 Совкомбанк

Целевая цена — ₽14,9. Потенциал роста — 48,9%

Бизнес-модель Совкомбанка оказалась неэффективна при ключевой ставке выше 16%, констатируют в брокере. Дорогие пассивы сжимали маржу, а убытки по портфелю длинных облигаций, отсутствие дивидендов и рост резервов по розничным кредитам привели к падению прибыли. Многие прогнозы менеджмента не реализовались, что было негативно воспринято инвесторами.

Кроме того, в брокере отмечают, что, вероятно, бумаги стали заложниками сверхприбыльного сектора — Сбербанк, Дом.РФ и Т-Технологии забирают на себя всю долю финансового сектора в портфелях инвесторов.

Однако разворот показателей уже произошел, пишут эксперты. Чистая процентная маржа банка выросла до 7,2% против 4,3% в начале 2025 года. Это практически максимальные значения 2021 года. Чистая прибыль Совкомбанка растет четыре квартала подряд. При этом банк оценивается аномально дешево: P/E — 2,2x, P/B — 0,44x. Менеджмент также считаеттекущую оценку крайне заниженной, поэтому запустил программу обратного выкупа акций.

⚓️ Совкомфлот

Целевая цена — ₽101. Потенциал роста — 25,7%

По словам аналитиков, попадание под прямые блокирующие санкции США в 2024 году нарушило логистику компании. Ее флот неоднократно оказывался под ограничениями различных юрисдикций, что еще больше усложняет логистику и создает дисконт к ставкам фрахта. Дивиденды в 2025 году не выплачивались, а прошлый год компания закрыла с чистым убытком.

При этом, как пишут аналитики, флот уже адаптировался к теневым маршрутам — пик санкционного шока остался позади. Что касается ставок фрахта, то они сильно выросли из-за нехватки танкеров и конфликта на Ближнем Востоке. Флот у компании растет в том числе за счет газовозов для «Арктик СПГ-2».

В брокере считают, что большая часть негатива уже заложена в цену, а второе полугодие пока складывается успешно. По мнению аналитиков, компания может выплатить дивиденды по итогам 2026 года, базово они ожидают порядка ₽7,8 на акцию.

🐟 Инарктика

Целевая цена — ₽490. Потенциал роста — 54,1%

Инарктика потеряла около трети биомассы рыбы из-за низкой температуры воды и заражения рыбы в 2024 году, поясняют эксперты. Биологические риски отпугнули розничных инвесторов. Кроме того, на маржинальность бизнеса также негативно повлиял запрет на импорт смолта (малька) из Норвегии из-за санкций. Компания в 2025 году впервые в своей публичной истории получила чистый убыток.

В брокере полагают, что главный драйвер сейчас — это восстановление биомассы в воде и последующее ее увеличение. Инарктика планирует увеличить производство до 60 тыс. т (сейчас у компании порядка 27 тыс. т). Конкурентов в России у нее практически нет, поэтому аналитики считают, что Инарктика занимает монопольное положение на рынке. Если не случится никаких форс-мажоров, то второе полугодие должно продолжить динамику первого. Главный же негатив по первому полугодию заключается в падении средней цены на продукцию на 28% с максимумов 2024 года.

🔌 Интер РАО

Ц
елевая цена — ₽3,66. Потенциал роста — 53%

Если другие компании в подборке страдают от долгов, санкций и нехватки денег, то, как подчеркивают эксперты, Интер РАО, напротив, испытывает проблемы от слишком большого количества денег, которые она «прячет» от акционеров.

«Это не «проблемный актив», это скорее классическая ловушка стоимости, но при этом она хорошо вписывается в концепцию подборки», — отмечают в «Цифра брокер».

Рынок откровенно устал от «скупости» компании: компания годами копила на своих счетах финансовую подушку, практически не инвестировала в развитие и продолжала платить акционерам лишь 25% от чистой прибыли в виде дивидендов.

Кроме того, компания потеряла высокомаржинальный экспорт электроэнергии в Европу и завершила старую программу договора о предоставлении мощности (ДПМ). Это привело к снижению операционной прибыли, добавляют в брокере.

Однако сейчас компания начала инвестировать в расширение мощностей, что отразится на операционном доходе. Пик капитальных затрат придется на 2026 год, отдачу от текущих строек инвесторы увидят уже в 2028 году, когда запланирован ввод крупнейших мощностей — Новоленской ТЭС и Каширской ПГУ.

Жми🔥, если компании из этого списка есть в твоем портфеле!
  • 🔥 21
  • 👍 4
  • 🐳 3
  • 🍌 2
  • ❤ 1
Post #7441 1.21K
🚢 ДВМП. Издержки давят на результат

На очереди обзор финансовых результатов за 1 полугодие 2026 года, одной из крупнейших логистических и судоходных компаний в России — Дальневосточного морского пароходства (ДВМП).

- Выручка: 92,1 млрд руб (+5% г/г)
- EBITDA: 13,1 млрд руб (-34% г/г)
- Чистая прибыль: 36 млн руб (-95% г/г)

📈 Из-за ограничений в других направлениях грузопотоки с Азово-Черноморского и Балтийского бассейнов перераспределились в пользу дальневосточных портов, что привело к росту контейнерооборота Владивостокского морского торгового порта (ВМТП) на 10% (до 427 тыс. TEU), включая рекордные показатели по импорту. Как итог, выручка ДВМП за 1П2026 выросла на 5% г/г - до 92,1 млрд руб.

— Интермодальные перевозки выросли на 6% г/г - до 355 тыс. TEU.
— Международные морские перевозки выросли на 18% г/г - до 302 тыс. TEU.
— Каботажные морские перевозки выросли на 41% г/г - до 75 тыс. TEU.


📉 В то же время вышеупомянутое восстановление операционной динамики не позволило перекрыть негатив от роста себестоимости, удорожания железнодорожных тарифов, давления на морской фрахт, а также инфляции издержек. В результате показатель EBITDA снизился на 34% г/г - до 13,1 млрд руб., а чистая прибыль обрушилась практически вдвое и составила всего 36 млн руб.

— рентабельность EBITDA сократилась с 22,6% до 14,2% г/г.
— себестоимость продаж выросла на 19,2% г/г - до 68,8 млрд руб.
— ЖД тариф и транспортные услуги выросли на 21,5% г/г - до 59,4 млрд руб.
— расходы на персонал выросли на 9,2% г/г - до 5,5 млрд руб.


❗️На конец 1П2026 чистый долг вырос с 15,7 до 18,4 млрд руб. при росте ND/EBITDA с 0,3х до 0,9х г/г. При этом чистый долг по состоянию на 30 июня 2026 года снизился с 22,2 млрд руб. до 18,4 млрд руб. в сравнении с показателем на 31 декабря 2025 года.

— FCF сократился с 10,6 до 3,1 млрд руб.

–––––––––––––––––––––––––––

📌 Главное о сделке между Росатомом и ДВМП

Сделка предполагает, что Росатом вносит 92,5% ДВМП (FESCO) в совместное предприятие с DP World и получает 51%, а DP World — долю в обмен на инвестиции.

Для миноритариев это потенциально позитивно: появляется стратегический партнёр и внешняя оценка стоимости FESCO, что может повысить стоимость бизнеса. Но акции миноритариев напрямую не выкупаются, поэтому главный вопрос — по какой оценке пакет Росатома войдёт в СП и насколько она выше текущей рыночной стоимости ДВМП.

На текущий момент сделку уже одобрили ФАС и Правительственная комиссия по иностранным инвестициям РФ. Стороны дорабатывают финальную юридическую документацию.

–––––––––––––––––––––––––––

Итого:

С начала года котировки ДВМП выросли на 16%, что является реакцией рынка на новость о создании совместного предприятия Росатома и DP World, восстановление ставок на фрахт после слабой конъюнктуры в начале года, переориентации логистики на Восток и роста операционных показателей. Дополнительную поддержку также оказали и заявления руководства компании, которое ожидает положительного финансового результата по итогам 2026 года.

Вместе с тем текущие результаты ДВМП продолжают оставаться под давлением растущих издержек, в частности, роста расходов на транспорт и железнодорожные тарифы, а также на заработные платы. При этом крепкий рубль оказал сдерживающий эффект на экспортную и импортную выручку.

Во втором полугодии ситуация в плане результатов может улучшится за счёт:


1. Ослабления рубля;
2. Роста ставок фрахта;
3. Позитивных подробностей от сделки по совместному предприятию.

Есть ли здесь в таком случае потенциальная идея? На мой взгляд, нет. Предположим, что ДВМП заработает за весь 2026 год около 10 млрд руб. чистой прибыли, тогда это даст порядка 18x по fwd P/E 2026. Также напомню, что данный кейс не предполагает дивидендных выплат.

Полагаю, что разумнее дождаться более подробных условий сделки по созданию совместного предприятия и убедиться в способности компании вернуться к стабильной чистой прибыли.

Ваши действия по ДВМП?

Держу —
🐳
Покупаю —
🔥
Продаю —
❤️
Не интересно — 🤷‍♂️
Думаю — 🤔

#ДВМП #FESH
  • 🤔 14
  • 🤷‍♂ 6
  • 🐳 5
  • ✍ 2
  • ❤ 2
  • 👍 1
  • 🔥 1
Post #7440 1.49K
📢 Сводка новостей к утру среды 7 октября

🏦 Индекс МосБиржи (IRUS) - 2325,31 /+0,16%

$ - 84,74 /-0,64%
€ - 95,39 /-0,35%
¥ - 12,70 /-0,42%
Нефть - 101,03 /+0,82%
Золото - 4163,8 /+0,56%
Серебро - 61,34 /+0,46%
Биткоин - 85 551 /-0,24%
Цена на газ в Европе ≈ 886,39 за т. м3 /+3,35%

🌟Нефтяная отрасль готова инвестировать в новые экспортные маршруты в обход Ормуза — Reuters

🌟ВТБ стал первым банком, получившим статусы цифрового депозитария и организации по обмену цифровых валют (криптообменник)

🌟Россия заняла второе место среди экспортеров удобрений в США в августе — РИА Новости

🌟Магнит: 79% россиян предпочли бы сохранить здоровье и самостоятельность в пожилом возрасте, а не жить максимально долго — Совместное исследование с НМИЦ ТПМ Минздрава РФ

Официальные курсы ЦБ РФ:

🇨🇳 CNY/RUB = 12.79
🇺🇸 USD/RUB = 85.71
🇪🇺 EUR/RUB = 96.03

❗️ Сегодняшний день ознаменовался отсутствием корпоративных событий

Дорогие подписчики, всем отличных торгов🔥
  • ❤ 14
  • 🔥 11
  • 👍 2
Post #7438 2.06K
Фундаменталка | Инвестиции, акции, криптовалюты 🔥4 лучших акции до конца года: стратегия брокера ВТБ Аналитики «ВТБ Мои Инвестиции» ожидают, что на горизонте 12 месяцев индекс Мосбиржи достигнет 3340 пунктов. С учетом дивидендов совокупная доходность может превысить 55%. Такте они обращают внимание, что…
  • ❤‍🔥 5
Post #7437 1.99K
Фундаменталка | Инвестиции, акции, криптовалюты 🔥4 лучших акции до конца года: стратегия брокера ВТБ Аналитики «ВТБ Мои Инвестиции» ожидают, что на горизонте 12 месяцев индекс Мосбиржи достигнет 3340 пунктов. С учетом дивидендов совокупная доходность может превысить 55%. Такте они обращают внимание, что…
  • 🍓 3
  • 😁 2
  • 👍 1
Post #7436 1.9K
🔥4 лучших акции до конца года: стратегия брокера ВТБ

Аналитики «ВТБ Мои Инвестиции» ожидают, что на горизонте 12 месяцев индекс Мосбиржи достигнет 3340 пунктов. С учетом дивидендов совокупная доходность может превысить 55%.

Такте они обращают внимание, что динамика индекса и прогнозные ожидания по прибыли компаний разошлись: с середины 2025 года прогнозная прибыль на акцию (EPS) на следующие 12 месяцев выросла, тогда как индекс полной доходности снизился.

Важный фактор для прибыли компаний — курс рубля. По расчетам аналитиков, если средний курс доллара в 2027 году составит 80 рублей, EPS индекса Мосбиржи окажется на 11% ниже базового сценария (90 рублей). При курсе 100 рублей EPS, наоборот, будет на 7% выше.

🪙Фокус на дивидендных историях

Аналитики планируют увеличивать в портфеле долю компаний с двузначной дивидендной доходностью: у многих эмитентов сильные квартальные отчеты и растущая прибыль. По их расчетам, более 20 бумаг сейчас предлагают ожидаемую дивидендную доходность на горизонте 12 месяцев выше 11%, у восьми из них она превышает ключевую ставку.

Среди лидеров по ожидаемой дивдоходности на 12 месяцев выделяют:

⛽️ префы Сургутнефтегаза — 22,9%;
🍏 X5 — 21,9%;
⛽️ префы Башнефти — 20,8%;
⛽️ ЛУКОЙЛ — 20%;
⛽️ префы Транснефти — 18,3%;
⛽️ Газпром нефть — 16,1%;
🏠 ДОМ.РФ — 15,4%;
🏦 Сбербанк — 15,3%.

При этом фаворитов стратегии делят на три группы:

1. Дивидендные истории: ЛУКОЙЛ, Татнефть, Сбербанк и X5.
2. Истории роста: Яндекс, Группа Позитив, Ozon, Т-Технологи и Совкомфлот.
3. Улучшение финансовых показателей: Газпром, ММК и VK.

Также аналитики дали оценки по отдельным компаниям из списка:

⛽️ Газпром. Целевая цена на 12 месяцев — 168 руб. за акцию, потенциал роста — 72,6%. Компания торгуется по форвардному мультипликатору P/E2026 на уровне 1,3x.

⛽️ ЛУКОЙЛ. Целевая цена — 7269 руб., потенциал роста — 33,8%, ожидаемая дивидендная доходность — 19,6%. У компании отрицательный чистый долг (чистый долг/EBITDA -0,2x).

⚓️ Совкомфлот. Целевая цена — 110 руб., потенциал роста — 36,5%, дивидендная доходность — 10%.

📱 Яндекс. Целевая цена — 8600 руб., потенциал роста — 137,7%, дивидендная доходность — 6%.

Как вам стратегия от ВТБ?

Не очень, у меня другие фавориты — 🐳
Согласен, нравится подбор компаний — 🔥
  • 👍 17
  • 🔥 13
  • 🐳 11
  • 😁 2
  • ❤ 1
Post #7435 1.84K
🍗 Черкизово. Прибыль растет

Финансовые результаты за 1П2026:
- Выручка: 141,6 млрд руб (+3,5% г/г)
- Скор. EBITDA: 27,2 млрд руб (+37,7% г/г)
- Чистая прибыль: 14,1 млрд руб (+102,6% г/г)

🇨🇳🇷🇺 Власти КНР неожиданно приостановили аккредитацию ряда российских предприятий, включая площадки Черкизово. Это привело к просадке зарубежных поставок на 10%, цен на 4,7%. При этом на внутреннем рынке давление оказывал доступный импорт мяса птицы, а цены на свинину падали до многолетних минимумов. Также произошел спад в сегменте HoReCa, который сократился на 2,3%. В результате общий объем продаж в натуральном выражении упал на 1%.

В итоге выручка прибавила всего 3,5% г/г - до 141,6 млрд руб., а компенсировать неприятности получилось за счёт восстановления внутреннего спроса и цен на продукцию уже во 2К2026.

📈 Тем не менее, несмотря на скромный рост выручки показатель скорректированной EBITDA вырос на 37,7% г/г - до 27,2 млрд руб. благодаря вышеупомянутому росту средних цен, улучшению контроля над затратами на производство, сокращению управленческих издержек и внедрению новых цифровых систем управления. В сочетании со снижением процентных расходов чистая прибыль увеличилась вдвое и достигла 14,1 млрд руб.

— чистые процентные расходы снизились на 20,2% г/г - до 8,2 млрд руб.
— себестоимость продаж сократилась на 1,3% г/г.
— операционные расходы остались на уровне прошлого года - 20,1 млрд руб.


✅ На конец 1П2026 чистый долг Черкизово сократился на 6,8% г/г - до 139,5 млрд руб. при ND/EBITDA = 2,2x. Снижение обусловлено сильным FCF, сдержанной инвестиционной активностью и сокращением расходов на обслуживание долга.

— FCF составил 11,2 млрд руб. (против убытка 2,8 млрд руб).
— CAPEX снизился на 18,9% г/г - до 8,6 млрд руб.


–––––––––––––––––––––––––––

💼 Дивиденды

СД Черкизово рекомендовал дивиденды за 1 полугодие 2026 года в размере 120,19 рублей на акцию, что предполагает 3,2% дивдоходности к текущей цене. Отсечка — 11 октября.

Дивиденды за 2П2026 я бы разделил на три сценария в зависимости от скорр. ЧП:

1. Пессимистичный: 11–12 млрд руб. — заметное ухудшение маржи, дорогие корма/топливо, слабые цены или экспорт.
2. Базовый: 13–15 млрд руб.
3. Оптимистичный: 16–17 млрд руб. — сохранение высокой маржи 1П2026 + дальнейшее снижение процентных расходов.

Возьмем где-то по середине: ~14 млрд руб. и получим порядка 166 рублей дивидендов за 2П2026.

Таким образом, общий дивиденд за 2026 год может быть ~286 руб. или 7,5% ДД.

–––––––––––––––––––––––––––

Итого:

В своем последнем обзоре Черкизово я указывал на то, что на фоне смягчения ДКП актив становится всё более интересным. Тогда я отмечал, что акции могут быть интересны в диапазоне 3000–3200 рублей. Те, кто впоследствии покупал акции на этих уровнях, а также на локальном дне, могли хорошо заработать.

В том же обзоре среди главных вызовов для компании я выделял медленное снижение ставки, которое могло препятствовать улучшению её финансовых результатов. Тем не менее с того момента ставка продолжили снижать, что позволило Черкизово успешно рефинансировать и оптимизировать часть долгового портфеля на более мягких условиях. Также отмечу, что параллельно менеджмент продолжил работу над контролем расходов и более взвешенно подошел к инвестиционной программе. Как итог, в 1П2026 финансовые результаты вышли сильными.

А что дальше? С учетом того, что руководство Черкизово осторожно оценивает перспективы 2П2026 и ожидает ускорения роста расходов, на 2026 год у меня получается fwd P/E около 7х — исходя из нижней границы моего базового сценария по скорр. ЧП за 2П2026.

В таком случае справедливый уровень для акций будет в районе 3900 рублей. Это уже сложно назвать привлекательным уровнем для новых покупок, особенно после сильного восходящего движения, начавшегося ещё в середине лета.

На мой взгляд, акции сохраняют привлекательность на долгосрочном горизонте. Однако сейчас, после существенного роста, гораздо важнее становится правильный выбор точки входа.

Ваши действия по Черкизово?

Держу — 🐳
Покупаю — 🔥
Продаю —
❤️
Не интересно
— 🤷‍♂️
Думаю —
🤔

#Черкизово #GCHE
  • 🤔 19
  • 🤷‍♂ 16
  • ❤ 5
  • 🐳 4
  • 👍 3
Post #7434 2.01K
📢 Сводка новостей к утру вторника 6 октября

🏦 Индекс МосБиржи (IRUS) - 2321,57 /+1,38%

$ - 85,29 /+1,78%
€ - 95,72 /+1,39%
¥ - 12,77 /+2,27%
Нефть - 100,21 /-2,33%
Золото - 4140,7 /+0,01%
Серебро - 61,06 /+1,15%
Биткоин - 85 794 /-0,83%
Цена на газ в Европе ≈ 857,49 за т. м3 /-3,13%

🌟Российские нефтяные компании в сентябре получили рекордные с апреля 2022 года выплаты по топливному демпферу — Bloomberg

🌟Доходы России от продажи энергоресурсов за 9 мес 2026 г. снизились на 17% г/г , несмотря на скачок цен, - из-за падения объемов добычи и укрепления рубля — Reuters

🌟Силуанов: Минфин нашёл компромисс по налогу на сверхдоходы с компаниями горно-металлургического сектора — Интерфакс

🌟Заботкин: Для стабилизации инфляции на целевом уровне средняя ключевая ставка в 2027 году должна составить 10,5–12,5%, а возврат к нейтральной ставке (7,5–8,5%) ожидается в 2029 году

Официальные курсы ЦБ РФ:

🇨🇳 CNY/RUB = 12.64
🇺🇸 USD/RUB = 84.93
🇪🇺 EUR/RUB = 95.33

❗️ Сегодняшний день ознаменовался отсутствием корпоративных событий

Дорогие подписчики, всем хорошего дня🔥
  • 🔥 26
  • 👍 2
  • 😁 2
  • ❤ 1
  • 🤝 1
Post #7433 2.21K
Фундаменталка | Инвестиции, акции, криптовалюты 📊 Ожидания аналитиков SberCIB по индексу Мосбиржи и фаворитам на рынке акций Согласно прогнозу SberCIB, российский фондовый рынок будет расти умеренными темпами: до 2400 пунктов к концу 2026 года и до 3500 пунктов к 2028 году. Позитивный сценарий опирается…
  • ❤ 1
Post #7432 2.1K
Фундаменталка | Инвестиции, акции, криптовалюты 📊 Ожидания аналитиков SberCIB по индексу Мосбиржи и фаворитам на рынке акций Согласно прогнозу SberCIB, российский фондовый рынок будет расти умеренными темпами: до 2400 пунктов к концу 2026 года и до 3500 пунктов к 2028 году. Позитивный сценарий опирается…

This post (sticker, poll or similar) has no web preview. Open in Telegram

Post #7431 2.02K
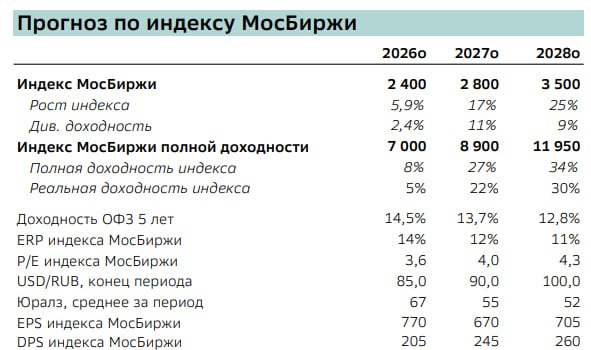
📊 Ожидания аналитиков SberCIB по индексу Мосбиржи и фаворитам на рынке акций

Согласно прогнозу SberCIB, российский фондовый рынок будет расти умеренными темпами: до 2400 пунктов к концу 2026 года и до 3500 пунктов к 2028 году.

Позитивный сценарий опирается на ожидаемое снижение премии за риск, ослабление национальной валюты и высокие цены на энергоресурсы. Тем не менее, аналитики призывают к осторожности: рынок остается уязвимым перед лицом геополитических конфликтов, инфраструктурных ограничений и санкционного давления. Дополнительным негативным фактором выступает распродажа активов через ЗПИФы из-за изменения налогового регулирования. Интересно, что, несмотря на прогноз по ослаблению рубля в долгосрочной перспективе, до конца года эксперты допускают его укрепление до 75 рублей.

Также аналитики отобрали фаворитов среди акций на четвертый квартал 2026 года:

🔋 НОВАТЭК — цель 1600 рублей, потенциал 53%;
⛽️ Татнефть — цель 965 рублей, потенциал 59%;
⛽️ ЛУКОЙЛ — цель 7100 рублей, потенциал 31%;
🏦 Т-Технологии — цель 480 рублей, потенциал 84%;
🏠 ДОМ.РФ — цель 2750 рублей, потенциал 33%;
📦 OZON — цель 5500 рублей, потенциал 75%;
📱 Яндекс — цель 6500 рублей, потенциал 80%;
🔖 HeadHunter — цель 4200 рублей, потенциал 55%;
📱 Группа Позитив — цель 1350 рублей, потенциал 30%;
💿 ММК — цель 30 рублей, потенциал 44%;
🍏 X5 — цель 3305 рублей, потенциал 71,5%;
⚓️ Совкомфлот — цель 110 рублей, потенциал 37%;
🌾 ФосАгро — цель 6100 рублей, потенциал 20%;
🏠 ЛСР — цель 590 рублей, потенциал 25%;
💊 Озон Фармацевтика — цель 65 рублей, потенциал 46%;
🩺 ЮМГ — цель 900 рублей, потенциал 54%;
🚢 FESCO — цель 80 рублей, потенциал 30%;
🔌 РусГидро — цель 0,6 рубля, потенциал 60%;
🔌 Интер РАО — цель 4,8 рубля, потенциал 104%.

Если просуммировать, то сценарий SberCIB предполагает умеренный рост рынка + ставку на отдельных фаворитов. Индекс может прибавить постепенно, а потенциал отдельных акций могут его значительно опередить. При этом риски — санкции, геополитика, рубль и налоговые изменения — никуда не исчезают.

Как вам потенциальный сценарий?

Не согласен, будет по-другому — 🐳
Согласен, жду именно этого — 🔥
  • 🐳 53
  • 🔥 11
  • 👍 6
  • 😁 3
  • ❤ 1
  • 😱 1
Post #7430 1.99K
⚓️ Совкомфлот. Значительное улучшение

Дорогие подписчики! Начинаем торговую неделю с обзора финансовых результатов за 1 полугодие 2026 года, крупнейшей судоходной компании в России — Совкомфлота.

- Выручка: $1026 млн (+66% г/г)
- EBITDA: $547 млн (+108% г/г)
- Скор. чистая прибыль: $266 млн (рост в 14 раз)

📈 В первом полугодии выручка выросла на 66% - до $1,03 млрд благодаря высоким ставкам фрахта, повышенному спросу на танкерные перевозки, а также стабильных доходов от портфеля долгосрочных соглашений, который продолжает расширятся. В результате опережающий темп роста выручки над расходами конвертировался в рост показателя EBITDA на 108% г/г - до $547 млн. Как итог, скорректированная чистая прибыль увеличилась в 14 раз и достигла $266 млн.

*Отмечу, что ключевым показателем эффективности бизнеса является выручка на основе тайм-чартерного эквивалента (ТЧЭ). В отчетном периоде она выросла на 61% г/г и достигла $809 млн, обеспечив высокую маржинальность бизнеса.

— прибыль от эксплуатации судов выросла на 90% г/г - до $345 млн.
— рентабельность EBITDA выросла с 53% до 68% г/г.
— эксплуатационные расходы выросли на 15% г/г - до $225 млн.
— общие и админ. расходы выросли на 35% г/г - до $65 млн.


❗️На конец 1П2026 чистый долг Совкомфлота вырос на 89% г/г и достиг $678 млн (~57,9 млрд руб.). Растущая динамика обусловлена масштабными инвестициями в расширение флота и значительного увеличения капитальных затрат.

— CAPEX вырос с $35 до $612 млн.
— общий долг вырос на 6% г/г - до $2,0 млрд.


–––––––––––––––––––––––––––

💼 Дивиденды

Вопреки моим негативным ожиданиям Совкомфлот всё же вернулся к дивидендам несмотря на чистый убыток по итогам 2025 года в размере $648 млн.

На фоне операционного улучшения бизнеса в связи с внешней конъюнктурой СД рекомендовал выплаты за счёт накопленной нераспределенной чистой прибыли прошлых лет. Дивиденд за 2025 год составил 4,87 рубля на акцию или 6,9% дивдоходности на момент отсечки.

С учетом продолжающихся благоприятных условий для компании дивиденды по итогам 2026 выглядят вполне реальны. За 1П2026 компания заработала на них порядка 4,24 рубля (5,3% ДД). Если 2П2026 будет не хуже, то итоговая выплата будет не менее 8,48 рублей (10,6% ДД)

–––––––––––––––––––––––––––

Итого:

С момента последнего обзора Совкомфлота, который я делал ещё в декабре 2025 года, акции компании остались примерно на том же уровне — около 80 рублей. При этом стоит отметить, что благодаря изменению внешних условий инвестиционный кейс компании за это время существенно улучшился.

Дело в том, что обострение геополитической ситуации на Ближнем Востоке спровоцировало дефицит доступного танкерного флота и привело к существенному росту ставок фрахта — примерно вдвое. Время нахождения танкеров в пути также заметно увеличилось, что фактически вывело из мирового оборота значительную часть эффективной вместимости флота. В результате стоимость оставшихся на рынке свободных судов резко выросла, что определённо сыграло на руку Совкомфлоту. При этом компания параллельно продолжала поэтапно вводить в эксплуатацию новый флот и возвращать в работу ранее простаивавшие из-за санкций суда, адаптированные под новые логистические цепочки.

Как итог, Совкомфлот вернулся к выплате дивидендов по итогам 2025 года на фоне улучшения операционных показателей, показал сильные финансовые результаты за первое полугодие 2026 года и, судя по текущей конъюнктуре рынка, имеет хорошие шансы показать сильный результат и во втором полугодии.

Тем не менее риски никуда не делись. Компания по-прежнему сильно зависит от волатильности ставок фрахта, наращивает инвестиции, а также несёт существенные геополитические риски — в частности, потенциальные задержания, аресты или иные ограничения в отношении судов под давлением западных регуляторов.

На мой взгляд, при прочих равных справедливая цена Совкомфлота находится на уровне 100 рублей за акцию, что предполагает около 25% апсайда от текущих цен.

Ваши действия по Совкомфлоту?

Держу —
🐳
Покупаю — 🔥
Продал —
❤️
Не интересно —
🤷‍♂️
Думаю —
🤔

#Совкомфлот #FLOT
  • 🐳 30
  • 🤔 24
  • 🤷‍♂ 8
  • ❤ 6
  • 👍 2
Post #7429 2.18K
📢 Сводка новостей к утру понедельника 5 октября

🏦 Индекс МосБиржи (IRUS) - 2290,02 /-0,01%

$ - 83,72 /-0,08%
€ - 94,40 /+0,58%
¥ - 12,51 /+0,20%
Нефть - 102,60 /-0,40%
Золото - 4140,5 /-0,88%
Серебро - 60,37 /-1,02%
Биткоин - 85 458 /+0,84%
Цена на газ в Европе ≈ 885,17 за т. м3 /+4,41%

🌟Зеленский заявил,что Украина усилит удары по российским НПЗ в ответ на «новую доктрину» авиаударов Москвы — Reuters

🌟Минобороны РФ: После заявления Зеленского ВС РФ усилят удары по военным и военно-промышленным объектам Украины

🌟Страны ОПЕК+ сохранили требуемый уровень производства нефти, запланированный на сентябрь, и на ноябрь. Следующая встреча - 1 ноября

🌟Правительство предложило повысить нормативные цены на бензин, ДТ и авиакеросин из формулы демпфера на 2027–2028 годы. Это уменьшит выплаты нефтяным компаниям и авиаперевозчикам из бюджета

Официальные курсы ЦБ РФ:

🇨🇳 CNY/RUB = 12.43
🇺🇸 USD/RUB = 83.48
🇪🇺 EUR/RUB = 94.32

Предстоящие корпоративные события:
🏠 ГЛОРАКС: GLRX: ВОСА по реорганизации путём присоединения ООО «СЗ «НТВО» и одобрению ряда крупных сделок
🏦 Банк Санкт-Петербург: BSPB/P: закрытие реестра по дивидендам 19.17 и 0.22 руб (7,1% / 0,7% ДД)

Дорогие подписчики, всем продуктивной недели🔥
  • 🔥 24
  • ⚡ 5
  • ❤ 4
  • 🤝 2
  • 😱 1
Post #7428 2.92K
⭐️ ТОП-7 долларовых облигаций для защиты от девальвации

Дорогие подписчики! Завершаем торговую неделю традиционной облигационной рубрикой. На этот раз я подобрал для вас 7 лучших долларовых облигаций, которые помогут защитить сбережения от девальвации национальной валюты и обеспечат регулярный пассивный доход.

Принципы отбора выпусков:

— кредитный рейтинг АА+ и ААА
— срок погашения от года и больше.
— ежемесячные и ежеквартальные купоны.

1. АО "Атомный энергопромышленный комплекс", выпуск 001Р-15 (Атомэнпр15)

- ISIN: RU000A10FNB8
- Дата погашения: 07.12.2028
- Доходность: 8,98%
- Текущая доходность купона: 8,11%
- Накопленный купонный доход: 1464,78 руб.
- Цена облигации: 98,65%
- Номинал: 1 000 USD
- Рейтинг: ААA

2. ПАО "Полюс", выпуск ПБО-05 (Полюс Б1P5)

- ISIN: RU000A10EW44
- Дата погашения: 22.03.2031 (put-оферта: 01.04.2030)
- Доходность: 9,07%
- Текущая доходность купона: 7,98%
- Накопленный купонный доход: 319,19 руб.
- Цена облигации: 97,10%
- Номинал: 1 000 USD
- Рейтинг: ААA

3. ПАО "СИБУР Холдинг", выпуск 001Р-09 (СибурХ1Р09)

- ISIN: RU000A10ECK5
- Дата погашения: 06.03.2029
- Доходность: 9,24%
- Текущая доходность купона: 7,77%
- Накопленный купонный доход: 24,23 руб.
- Цена облигации: 97,12%
- Номинал: 100 USD
- Рейтинг: ААA

4. ООО "Газпром капитал", выпуск 003Р-18 (ГазКап3P18)

- ISIN: RU000A10E9Y0
- Дата погашения: 17.02.2031
- Доходность: 9,55%
- Текущая доходность купона: 7,97%
- Накопленный купонный доход: 360,97 руб.
- Цена облигации: 94,02%
- Номинал: 1 000 USD
- Рейтинг: ААA

5. ПАО "Современный коммерческий флот", выпуск 001Р-02 (СКФ 1Р2)

- ISIN: RU000A10DJV9
- Дата погашения: 31.10.2029
- Доходность: 9,28%
- Текущая доходность купона: 7,84%
- Накопленный купонный доход: 259,03 руб.
- Цена облигации: 96,36%
- Номинал: 1 000 USD
- Рейтинг: ААA

6. ПАО "Горно-металлургическая компания "Норильский никель", выпуск 001Р-14 (НорНик1P14)

- ISIN: RU000A10CRC4
- Дата погашения: 26.08.2029
- Доходность: 9,22%
- Текущая доходность купона: 6,87%
- Накопленный купонный доход: 30,91 руб.
- Цена облигации: 93,88%
- Номинал: 100 USD
- Рейтинг: ААA

7. ПАО "Совкомбанк", выпуск СЗО-04 (СовкомЗО-4)

- ISIN: RU000A107E99
- Дата погашения: 07.04.2030
- Доходность: 10,77%
- Текущая доходность купона: 10,45%
- Накопленный купонный доход: 4249,80 руб.
- Цена облигации: 99,90%
- Номинал: 1 000 USD
- Рейтинг: АА

Прошу поддержать пост лайком🔥
  • 👍 36
  • 🔥 21
  • ❤ 9
Post #7427 3.01K
📢 Сводка новостей к утру пятницы 2 октября

🏦 Индекс МосБиржи (IRUS) - 2278,53 /+0,52%

$ - 83,49 /+0,14%
€ - 93,88 /-0,61%
¥ - 12,40 /+0,27%
Нефть - 102,20 /+4,40%
Золото - 4176,9 /+0,48%
Серебро - 60,98 /+0,97%
Биткоин - 84 622 /-0,01%
Цена на газ в Европе ≈ 847,63 за т. м3 /+0,24%

🌟Бессент: европейские страны не выполнили мартовские договоренности о поставках нефти из стратегических запасов для стабилизации рынка

🌟Русагро временно заморозила проект собственного морского терминала в Азово-Черноморском бассейне

🌟Минфин США ввел санкции против российской платежной системы A7 в рамках усиления экономического давления на Иран

🌟Путин:

— Россия готова была хоть 21 сентября, сразу после выборов, возобновить переговоры по Украине, но Киев нанес удары в ходе голосования.
— Россия хотела бы как можно скорее прекратить украинский конфликт, причем путем переговоров.
— Нейтральный статус Украины остается среди целей России.
— Дефицит бюджета в следующем году будет около 2% ВВП.

Официальные курсы ЦБ РФ:

🇨🇳 CNY/RUB = 12.40
🇺🇸 USD/RUB = 83.24
🇪🇺 EUR/RUB = 94.52

Предстоящие корпоративные события:
🐟 Инарктика: AQUA: последний день с дивидендом 10 руб (3,0% ДД)
🏦 Банк Санкт-Петербург: BSPB/P: последний день с дивидендом 19.17 и 0.22 руб (7,2% / 0,7% ДД)

Дорогие подписчики, всем отличной пятницы🔥
  • 🔥 23
  • ❤ 3
  • 👍 3
  • 😁 2
Post #7426 2.83K
🏦 Банк Санкт-Петербург. Пересмотр прогнозов

Сегодня разберем финансовые результаты Банка Санкт-Петербург за 1 полугодие 2026 года по МСФО.

- Чистый процентный доход: 36,6 млрд руб (-7,1% г/г)
- Чистый комиссионный доход: 5,9 млрд руб (+6,1% г/г)
- Чистая прибыль: 16,5 млрд руб (-32,9% г/г)

📈 Пожалуй, единственным позитивным моментом в полугодовом отчете БСПБ можно считать рост чистых комиссионных доходов, которые выросли на 6,1% г/г - до 5,9 млрд руб. за счёт расширения клиентской базы, а также развития транзакционной активности. В частности, увеличения доходов от эквайринга и сопутствующих банковских услуг.

*Весомый вклад в результат комиссионных доходов внесли доходы от агентских услуг, которые увеличились более чем в два раза.

📉 Далее переходим к суровой реальности. В отчетном периоде чистые процентные доходы продемонстрировали снижение на 7,1% г/г - до 36,6 млрд руб., что обусловлено эффектом высокой базы прошлого года, снижением ключевой ставки ЦБ и как следствие сужением процентной маржи. В сочетании с опережающим ростом операционных расходов чистая прибыль снизилась на 32,9% г/г и составила 16,5 млрд руб.

— операционные расходы выросли на 28,4% г/г - до 15,8 млрд руб.
— чистая процентная маржа снизилась с 7,4% до 6,4% г/г.
— доходы от операций с финансовыми инструментами снизились более чем в два раза - до 2,5 млрд руб.
— расходы на резервы выросли на 17,6% г/г - до 8,0 млрд руб.


❗️На фоне вышесказанного рентабельность капитала (ROE) в 1П2026 составила 15,3% снизившись на 8,7 п. п. относительно прошлого года.

*Кредитный портфель БСПБ до вычета резервов на 1 июля 2026 года по МСФО составил 1018,4 млрд рублей, увеличившись с начала года на 5,9%.

–––––––––––––––––––––––––––

💼 Дивиденды и новые прогнозы

СД Банк Санкт-Петербург утвердили выплату промежуточных дивидендов за 1 полугодие 2026 года в размере 19,17 рублей на одну обыкновенную акцию, что предполагает 7,2% дивдоходности к текущей цене. Выплата соответствует 50% чистой прибыли банка по МСФО за 1П2026. Отсечка: 5 октября.

Что касается обновленного прогноза, то банк повысил стоимость риска с 150 до ~200 б. п., повысил соотношение расходов к доходам с 35-37% до 36-37% и снизил ожидаемую чистую прибыль с 35+ до порядка 30 млрд руб. При этом рост кредитного портфеля на уровне +10-12% остался без корректировок.

–––––––––––––––––––––––––––

Итого:

Последние 6 месяцев ознаменовались для обыкновенных акций Банка Санкт-Петербург снижением более чем на 20%, что является следствием ухудшения финансовых показателей на фоне смягчающейся ДКП. Напомню, что снижение ключевой ставки уменьшает чистый процентный доход и маржу БСПБ из-за особенностей его баланса — около 80% корпоративного портфеля БСПБ привязано к плавающим ставкам.

Также масла в огонь добавили растущие опережающими темпами операционные расходы, отчисления под кредитные убытки (резервы) и, как результат, пересмотр прогнозов по годовой чистой прибыли в сторону снижения. В кейсе БСПБ прибыль имеет ключевое значение, поскольку снижение прибыли = снижение дивидендов.

Тем не менее, даже несмотря на вышесказанное, БСПБ сохраняет крепкую устойчивость. Достаточность капитала банка превышает нормативы, дивиденды платятся, а комиссионный бизнес демонстрирует органический стабильный рост. Если прогноз по прибыли в 30 млрд руб. будет реализован, то это fwd P/E 2026 = 3,9х и P/B = 0,5x — это недорого, особенно с учетом потенциальной двузначной дивдоходности на уровне ~13%.

При этом, на мой взгляд, даже с наличием дешевой оценки фундаментальные катализаторы для переоценки акций БСПБ пока отсутствуют.

Ваши действия по БСПБ?

Держу —
🐳
Покупаю — 🔥
Продал — ❤️
Не интересно — 🤷‍♂️
Думаю — 🤔

#БСПБ #BSPB
  • 🐳 29
  • 🤷‍♂ 12
  • 🤔 10
  • 👍 4
  • ❤ 3
  • 🔥 2
Post #7425 2.5K
📢 Сводка новостей к утру четверга 1 октября

🏦 Индекс МосБиржи (IRUS) - 2266,64 /+0,29%

$ - 83,37 /-0,74%
€ - 94,45 /-0,89%
¥ - 12,38 /-0,77%
Нефть - 97,94 /+2,34%
Золото - 4159,0 /-0,56%
Серебро - 60,46 /-1,65%
Биткоин - 83 618 /-0,01%
Цена на газ в Европе ≈ 844,26 за т. м3 /+4,69%

🌟Расходы федерального бюджета РФ в 2027 г. составят 48,8 трлн руб., в 2028-м — 50,9 трлн руб., в 2029-м — 53,9 трлн руб. — кабмин

🌟Минфин РФ повысил оценку поступления дивидендов в бюджет текущего года с 703 млрд до 807,6 млрд руб.

🌟Инфляция в России на неделе с 22 по 28 сентября составила 0,12%, с начала года цены выросли на 4,93%. Годовая инфляция в РФ на 28 сентября снизилась до 6,25% с 6,26% на 21 сентября — Росстат

🌟Экспорт России дизтоплива из портов Чёрного моря впервые упал до нуля — Ъ

Официальные курсы ЦБ РФ:

🇨🇳 CNY/RUB = 12.47
🇺🇸 USD/RUB = 83.55
🇪🇺 EUR/RUB = 94.88

Предстоящие корпоративные события:
🏦 Т-Технологии: T: ВОСА по вопросу утверждения дивидендов за 1 полугодие 2026 г
🐟 Инарктика: AQUA: последний день для попадания в реестр акционеров, имеющих право на получение дивидендов за 1 полугодие 2026 г

Дорогие подписчики, всем отличных торгов🔥
  • 🔥 15
  • 👍 10
  • 🤔 3
  • ❤ 2
Post #7424 2.97K
🩺 СД МД Медикал Груп (Мать и Дитя) рекомендовал дивиденды за 1 полугодие 2026 года в размере 38 рублей на акцию

— дивдоходность к текущей цене: 3%
— отсечка: 19 октября

Жми🔥, если держишь Мать и Дитя в своем портфеле!
  • 🔥 82
  • 👍 16
  • ❤‍🔥 4
  • 😭 2
Post #7423 2.87K
Фундаменталка | Инвестиции, акции, криптовалюты ⚡️ЛОЭСК выходит на облигационный рынок — присматриваемся к дебютному выпуску АО «ЛОЭСК — Электрические сети Санкт-Петербурга и Ленинградской области» готовится к своему первому публичному выпуску облигаций. Для инвестора здесь пока интереснее не сам факт…
⚡️ ЛОЭСК — размещение состоялось!

Дорогие подписчики! Хочу поделиться результатом размещения облигаций ЛОЭСК 001Р-01.

До начала размещения, как это обычно бывает, окончательная ставка купона не была известна. Поэтому для меня было особенно интересно посмотреть, какую доходность в итоге сформирует рынок.

В результате ставка первого купона составила 18% годовых — на мой взгляд, это достойный результат для дебютного выпуска ЛОЭСК.

При этом здесь важна не только сама ставка. Как я уже отмечал ранее в большом обзоре, ЛОЭСК — понятный инфраструктурный бизнес, работающий в Санкт-Петербурге и Ленинградской области, а кредитный рейтинг компании находится на уровне A.ru со стабильным прогнозом.

На мой взгляд, ЛОЭСК — эмитент, с которым инвесторам стоит продолжать знакомство и следить за его последующими размещениями. Дебют на облигационном рынке получился заметным, а наличие публичной кредитной истории и рейтинга создаёт хорошую основу для дальнейшей работы компании с рынком капитала.

Будем следить за дальнейшей историей компании на рынке капитала.

Всем хорошего дня🔥
  • 👍 24
  • 🔥 11
  • ✍ 3
  • ❤ 1
  • 🌚 1
Post #7422 2.99K
⛏ Полюс Золото. Глобальный разворот

Сегодня уделим внимание золотодобытчику Полюсу и всем важным нюансам его кейса:

- Выручка: 352,7 млрд руб (+13,8% г/г)
- Чистая прибыль: 61,2 млрд (-64,5% г/г)

❗️Начнём с того, что финансовый отчет Полюса за первое полугодие был представлен в урезанном виде:

— отсутствует отчет о движении денежных средств (без этого не посчитать FCF и чистый долг).
— нет примечаний и пояснений к отчетности.
— нет детальной расшифровки затрат.

Данный шаг, вероятнее всего, связан с значительным ухудшением картины в плане расходов. В том числе, резким увеличением себестоимости добычи (ТСС). Если же смотреть на эту ситуацию с другой стороны, то компания попросту воспользовалась правом не раскрывать чувствительную информацию, так как официально входит в правительственный перечень стратегических предприятий.

Взглянем на то, что есть:

📈 Выручка: выросла на 13,8% г/г - до 352,7 млрд руб. за счёт рекордной средней цены реализации золота. Отмечу, что высокие цены на золото на мировом рынке помогли компенсировать снижение физических объемов продаж.
📉 Чистая прибыль: снизилась на 64,5% г/г - до 61,2 млрд руб. из-за значительного роста расходов и сокращения объемов продаж.
📈 Операционные расходы: выросли на 225,3% г/г - до 259,3 млрд руб. — повторюсь, подробную структуру не раскрыли, но примерно рост случился из-за эффекта низкой базы прошлого года, курсовых разниц, роста НДПИ, инфляции. В целом, такой огромный скачок также можно объяснить самой формой подачей отчета — компания просто объединила все виды расходов в одну строчку.

*Также отмечу, что часть независимых аналитиков рынка допускает, что в скрытых статьях расходов могут находиться разовые крупные выплаты (например, добровольные взносы или повышенные налоговые обязательства в бюджет), детали которых компания решила официально не раскрывать.

–––––––––––––––––––––––––––

❌ Отказ от дивидендов и новые налоги

1. Менеджмент Полюса рекомендовал приостановить выплату дивидендов до 2030 года из-за масштабных инвестиций в проект «Сухой Лог» и роста издержек.

2. Минфин предложил ввести для некоторых горнодобывающих компаний налог в размере 30% от сверхдохода, полученного из-за роста мировых цен на твердые полезные ископаемые к уровню 2025 года. При этом для сверхдоходов от роста цен на золото ставка составит 20%.

👆В части последнего пункта Полюсу переживать не стоит. С высокой вероятностью компания не будет платить новый налог на сверхприбыль благодаря особенностям методики его расчета (исходя из прироста прибыли год к году). Также не будем забывать и про возможные скрытые расходы компании на "благотворительность", которые в каком-то роде уже можно считать налогами.

–––––––––––––––––––––––––––

Итого:

С момента моего последнего обзора Полюса в кейсе компании поменялось многое, если не сказать — практически всё. Прежде всего появились новые вопросы к качеству корпоративного управления, которое и ранее вызывало у инвесторов определённые вопросы.

При этом акции компании за последние полгода снизились примерно на 55%. И, учитывая, что впереди остаётся немало неопределённости, пока сложно утверждать, что текущая цена является окончательной точкой снижения. Падение акций обусловлено:

1. Отказом от дивидендов до 2030 года — это кардинально меняет инвестиционный кейс компании.
2. Публикацией урезанного отчета и отсутствие коммуникации со стороны менеджмента.

Какие ещё сюрпризы могут ждать инвесторов в будущем?

Если подумать, то нельзя исключать сценарий с обратным выкупом и делистингом. Напомню, что в 2023 году в ходе крупного байбэка Полюс выкупил порядка 30% собственных акций.

Отдельно стоит держать в уме и циклический риск. Текущие цены на золото, теоретически, могут быть пиком этого цикла.

Даже низкая оценка fwd P/E на уровне ~3,6x (с учетом казначейского пакета) не прибавляет оптимизма. На мой взгляд, в свете последних событий можно сказать, что облигации компании выглядят более консервативной альтернативой её акциям.

Ваши действия по Полюсу?

Держу — 🐳
Покупаю —
🔥
Продаю —
❤️
Не интересно — 🤷‍♂️
Думаю — 🤔

#ПолюсЗолото #PLZL
  • 🤷‍♂ 36
  • 🐳 22
  • 🤔 10
  • ❤ 8
Older posts →

About this channel

How can I read @fund_ka without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Фундаменталка | Инвестиции, акции, криптовалюты: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Фундаменталка | Инвестиции, акции, криптовалюты have?
Фундаменталка | Инвестиции, акции, криптовалюты (@fund_ka) has 38.3K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Фундаменталка | Инвестиции, акции, криптовалюты know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →