Дата публикации текста: 2022/04/09
🛢️ Башнефть(BANE, BANEP) - обзор отчета за 2021й год
👉Результаты 2021 года:
▫️Капитализация: 185 млрд
▫️Выручка: 852 млрд (+60%)
▫️EBITDA: 157 млрд (х5)
▫️Чистая прибыль: 83,3 млрд
▫️Net debt/EBITDA: 0,8
▫️P/E: 2,2
▫️fwd P/E 2022: 4
▫️fwd дивиденд 2021: 18% на префы (если выплатят)
❗Обыкновенные акции данной компании не рассматриваю для инвестирования. Так как при равной доходности акционеров цены разные.
✅ Выручка выросла сразу на 60%, достигнув отметки в 850 млрд рублей. Прибыль составила 83,3 млрд, при том, что год назад Башнефть отчиталась об убытке в 11,1 млрд, что было самым плохим результатом за десятки лет.
Такой рост финансовых результатов практически полностью обусловлен ростом цен на нефть. Добыча компании до уровня 2019 года так и не восстановилась. За 2021й год она составила всего 13,77 млн тонн, что на 6,7% больше, чем в 2020м году. В 2019м году добыча составляла 18,7 млн тонн.
✅Однако, в январе-феврале 2022го компания добыла больше 3млн тонн нефти, если объемы добычи не будут сокращаться - компания приблизится к показателям 2019го года.
⚠️У компании незначительно вырос чистый долг, но Net debt/EBITDA снизился до 0,8. За 2021й год компания потратила почти 8 млрд на процентные платежи. Учитывая рост ставки ЦБ РФ до 20%, можно ожидать роста расходов на обслуживание в 1,5-2 раза, что немного на фоне прибыль более 80 млрд рублей.
❌Дебиторская задолженность у компании выросла до 256 млрд руб (на 116 млрд за год), большая часть из этого долга у компании приходится на материнскую Роснефть. Это очень сильно давит на FCF, он составил примерно 5,7 млрд р по итогам 2021 года.
❌Учитывая дивидендную политику (25% ЧП по МСФО), дивидендная доходность могла бы достигнуть 18% на привилегированную акцию (при текущих ценах). Однако, учитывая риски сокращения добычи из-за санкций - могут снова стать причиной невыплаты дивидендов.
О будущем:
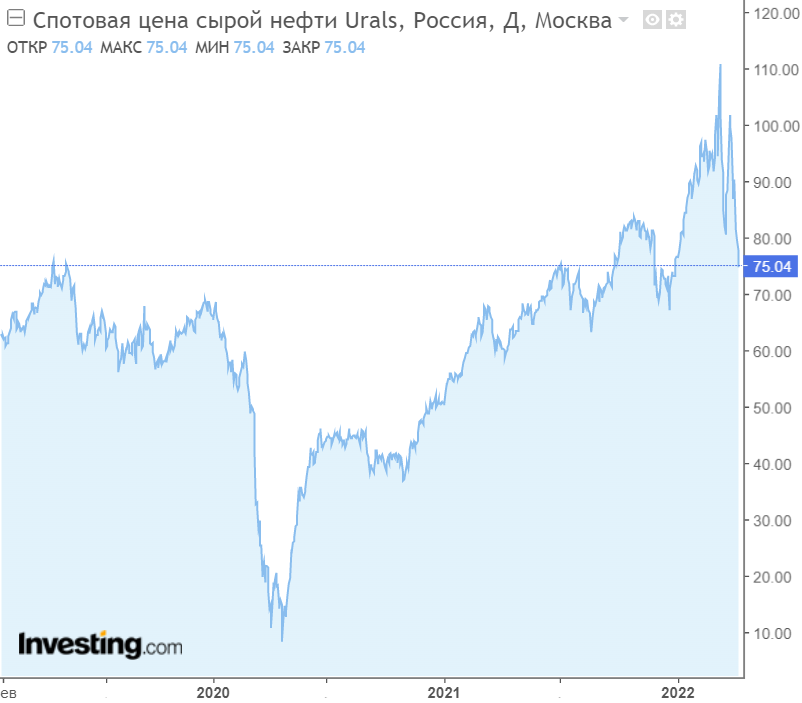
❌Cитуация в сырьевом секторе ухудшилась. Сейчас страны запада ведут политику отказа от энергоресурсов из России. И если газ заместить за короткое время без фатального ущерба экономике ЕС нельзя, то от нефти отказаться легче, так как многие страны готовы выставить ее на рынок, заняв место России. Это отлично отображает дисконт цен на Urals относительно Brent на 20-25%, против обычных 3-4%.
На данный момент Urals торгуется по $75, а Brent по $100. Т.е. цены на российскую нефть остаются на уровне полугодовой давности.
❌В долгосрочной перспективе, российскую нефть будут замещать поставщики из других стран. В первую очередь наращивать добычу и заключать долгосрочные контракты будут США. Это касается и газа тоже, что в любом случае снизит спрос на российскую нефть на 25-30% (на мой взгляд).
Это некритично для экономики РФ, но это проблема для компаний.
❌В условиях сокращения экспорта сильнее всего будут страдать компании, подобные Башнефти. Роснефть, как основной акционер, будет заинтересована, в первую очередь, в реализации собственной нефти через ограниченные каналы поставок.
Даже сокращение добычи на 10% (что далеко не предел) может привести к потере 30% прибыли компании, это при условии сохранения цен на уровне 2021 года.
👉 Планируется, что с середины 2022 года начнется профицит нефти, а часть будет российской нефти будет замещаться продажей из запасов США, Японии и других стран, что, теоретически, приведет к стабилизации цен на нефть.
А инфляция и ограничение поставок технологических товаров в РФ приведёт у росту себестоимости добычи.
Вывод:
Обычка Башнефти сейчас выглядит достаточно дорого, однако префы Башнефти оценены вполне адекватно. Если компания все-таки решит выплатить дивиденды 25% от прибыли по МСФО за 2021й год на префы, от их цена может даже вырасти на 25-30%.
📉Однако, большая выплата может быть разовой, поэтому на данный сценарий делать ставку смысла нет, лучше сейчас...окончание текста по ссылке->
Источник: t.me/taurenin/600
Post #2002
1.08K