Дата публикации текста: 2022/04/01
🛢️ Transocean Ltd (RIG) - краткий обзор отчета за 2021
Ранее был обзор по данной компании: https://t.me/taurenin/40
Учитывая ситуацию с ценами на рынке нефти, рентабельность морской добычи возрастёт, что теоретически увеличит спрос на платформы для бурения и цены на их аренду.
👉Общие результаты 2021:
▫️Капитализация: $2,6B
▫️Выручка TTM: $2,55B(-19% г/г)
▫️EBITDA: $630M
▫️Убыток: $592M
▫️Чистый долг: около $7B
👉Что принесло выручку бренду:
▫️Сверхглубокая добыча: 64%
▫️Добыча в сложных условиях: 36%
Швейцарская компания, которая предоставляет в аренду установки для бурения (с персоналом и всем необходимым оборудованием) и оказывает услуги по бурению.
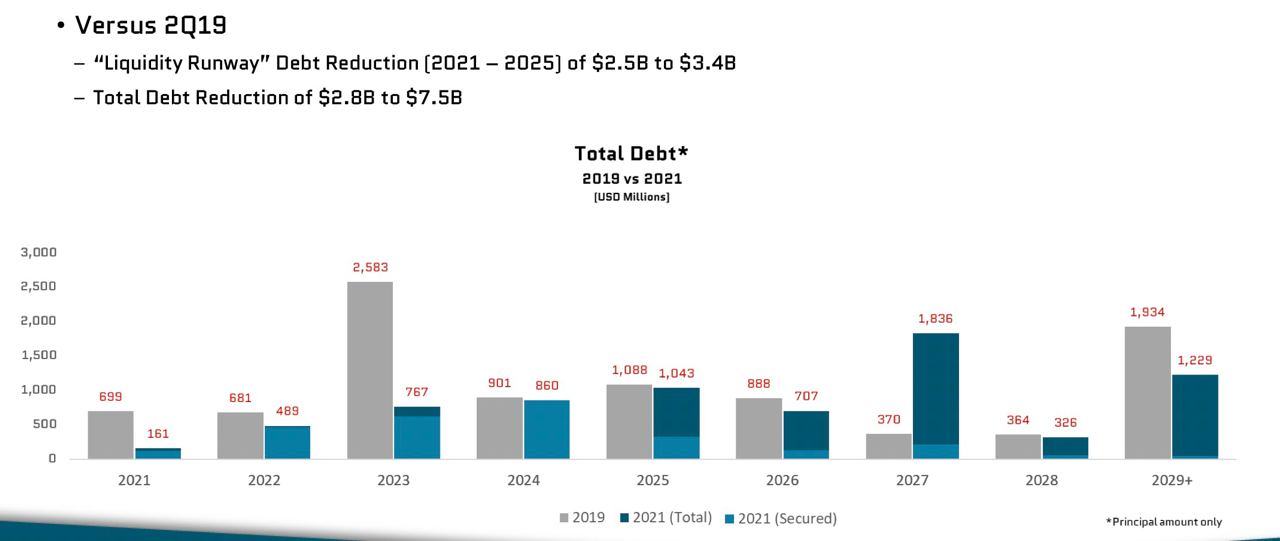
✅Компания добилась относительных успехов в контроле долга. Долгосрочный долг: 6,6B, против 7,7B годом ранее, сократившись на 9,5%. Это позитивный момент, который позволяет рассчитывать на выход компании в прибыль, при сохранении благоприятных цен на нефть.
✅Общая загруженность установок в последнем квартале составила 67%, против 53% в начале года. Простой сокращается, из-за чего меньше потребность в использовании заемных средств для обслуживания платформ. Операционные Убытки компании упали с 721 млн в 2019 году, до 112 млн в 2021 году.
✅Последние контракты на аренду в декабре 2021 года заключены по цене 335тыс$ за день. Компания указывает, что оптимальными для сокращения долга и выхода в прибыль в ближайшие несколько лет являются средние цены выше 275тыс.
❌Однако, из-за низкого спроса на платформы - итоговые убытки в 2021 возросли на 25 млн относительно 2020 года. Выручка снизилась на 19%, достигнув минимальной отметки в 2,55B, убыток составил 592M, против убытка в 567M годом ранее.
❌ У компании по-прежнему большой чистый долг по состоянию на 31.12.2021 - около 7 млрд долларов. На процентные платежи в 2021 году потрачено около $600M. На 2022 год были заложены выплаты в 550M, однако менеджмент. Не закладывал в эти расчеты потенциальный рост ставок, который может, в ближайшие 2 года, увеличить стоимость обслуживания до значения в 1B в год, что критично.
О будущем:
Сейчас мы видим рекордный рост цен на нефть и расширение добычи по сделке ОПЕК+. Это потенциал для увеличения спроса и цен на услуги бренда, что позволит компании еще сильнее сократить долги. Но не стоит забывать, что Transocean остаётся крайне рискованной инвестицией, так как компания находится в затруднительном финансовом положении.
📊 У компании всего 37 мобильных буровых установок. Если предположить, что загруженность не вырастет, а цена аренды останется как в декабре (335000$/сутки), то fwd выручка 2022 будет более $3b, что предполагает рост на 19,5% г/г.
👆 Это позволит компании выйти в положительную операционную прибыль порядка $100m. Однако, спрос на платформы может превысить ожидания (из-за высокой рентабельности морской добычи) и обеспечить загрузку даже в 100% - это позволило бы компании заработать дополнительные $625-$750m и выйти в прибыль $33-158m. Это предполагает fwd p/e 2022 (оптимистично) = 16,4.
Вывод:
Несмотря на благоприятную ситуацию для компании на рынке нефти, при текущей оценке и ценах аренды платформ - компания не выглядит интересной. Ситуация может существенно улучить полная загрузка платформ и рост цен на аренду платформ еще на 15-20%. Но пока информации о новых контрактах по таким ценам нет - я бы воздержался от инвестирования в RIG.
Не является индивидуальной инвестиционной рекомендацией
#обзор #transocean #RIG
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #1985
1.01K