Дата публикации текста: 2022/04/12
🛢Chevron Corporation(CVX) - обзор компании
▫️Капитализация: 325,4B
▫️Выручка TTM: 162,5 B
▫️EBITDA: 32,1 B
▫️Чистая прибыль: 15,6 B
▫️Net debt/EBITDA: 1
▫️P/E: 21
▫️fwd P/E 2022: 15
▫️fwd дивиденд 2022: 4%
👉Chevron Corporation — крупнейшая энергетическая компания США. Основные месторождения, разрабатываемые и эксплуатируемые компанией, находятся в США, Австралии и Казахстане.
👉Сегментация прибыли:
▫️Разведка и добыча - 74%
▫️Переработка - 26%
👉География добычи компании:
▫️США - 48%
▫️Казахстан - 14%
▫️Канада - 7%
▫️Индонезия - 5%
▫️Ангола - 4%
▫️Прочее - 21%
✅ Отчет 2021 года оказался лучшим за 8 лет. Выручка выросла на 72%, до $162,5B. Чистая прибыль достигла $15,6B, при убытке $5,5B в 2020 году.
✅За последний год компания дважды повышала дивиденды. Первый раз в мае 2021го с $1,29 до $1,34, а затем, с выходом годовой отчетности, квартальный дивиденд поднялся до $1,42. При том в I квартале запланирован выкуп акций на $1,25B, а на год до $5B. Компания - дивиденды аристократ, который платит и наращивает дивиденды уже почти 34 года без перерывов.
✅У компании комфортный долг. Net debt/EBITDA = 1. Общий долгосрочный долг равен $37B, при этом в начале 2021 года он составлял $42B. Компания сможет легко обслуживать долг, не смотря на рост ставок.
✅У компании есть долгосрочная стратегия, цель которой - наращивание темпов добычи углеводородов в среднем на 3,5% в год, приблизительно до 3,5 млн б/с до 2025 года. Расширение сделки ОПЕК+, снижение покупок нефти из России только на руку реализации стратегии. К этому стоит добавить поддержку капитальных затрат в диапазоне $16B, что гарантирует сокращение долга и рост FCF.
✅Большую часть (74%) прибыли компания получает еще на этапе добычи. Т.е. во многом прибыль компании зависит от цен на нефть.
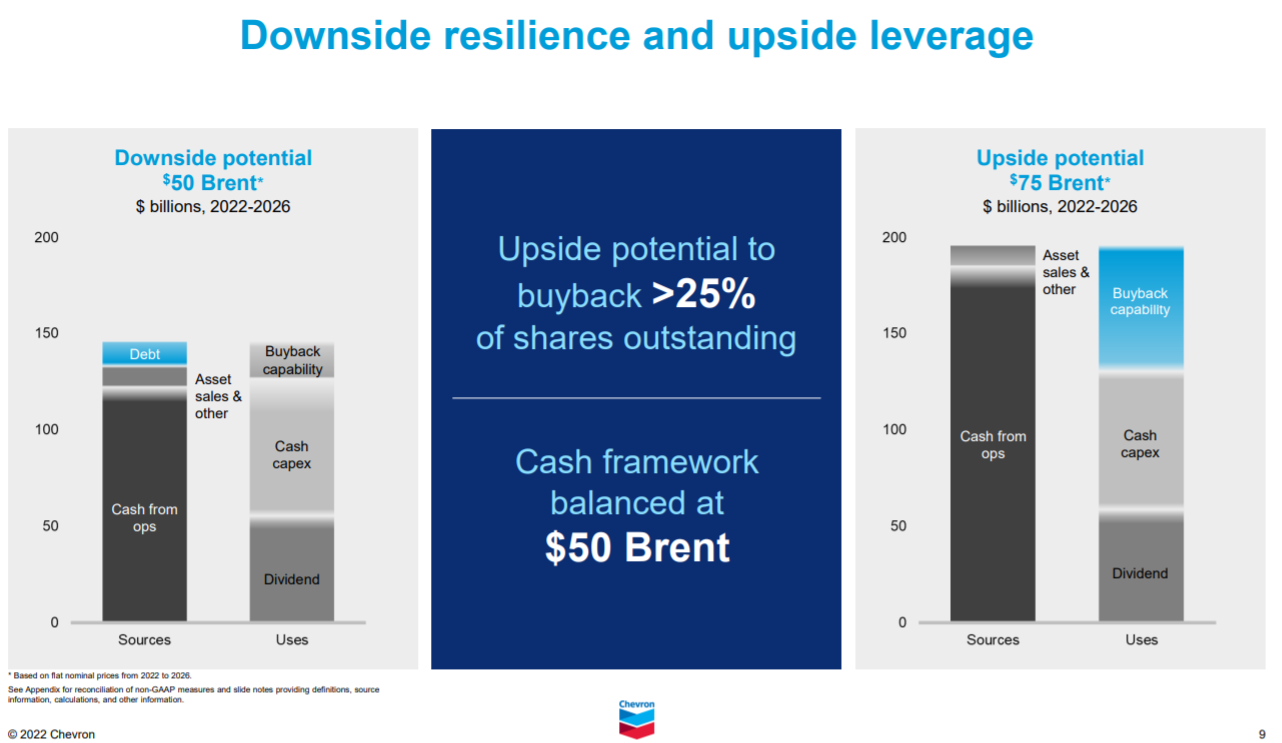
Компания вполне устойчива с снижению цен на нефть. При цене на нефть около 50$ за баррель FCF компании мог позволял бы компании платить дивиденды и не наращивать долг. Если цены на нефть сохранятся выше $75 за баррель на 2022-2026 годы - компания прогнозирует байбэк более 25% акций компании.
⚠️Компания существует в незащищенном секторе, который подвержен колебаниям. Текущий этап экономического цикла охарактеризован ростом цен на ресурсы и повышенной инфляцией, что на руку Chevron и делает ее интересной для инвестиций в перспективе нескольких лет.
Во многом компания получит выгоду от санкций против РФ. Цены реализации и объемы поставок только возрастут.
❌Компания заявляет о планах по избавлению от выбросов и вреда окружающей среде до 2035 года. Но планы не поддержаны реализацией стратегии, что может быть негативом для esg-рейтинга и ограничит доступ к дешевому финансированию.
❌По мультипликаторам компания стоит чуть дороже, чем нормально. fwd P/E 2022 = 15, против средних 14 за последние 5 лет, P/S = 2, при медианных 1,3. Это оправдано ростом цен на нефть и высокими форвардами показателями 2022-2023 годов.
Вывод:
Chevron Corporation - интересный бизнес, без серьезный рисков, который выигрывает от текущего этапа экономического цикла. Но по текущим ценам инвестировать в компанию не стал бы.
Адекватная цена акций компании около 155$.
Более интересно смотрится Exxon Mobil из-за производства СПГ.
Не является индивидуальной инвестиционной рекомендацией
#обзор #CVX #Chevron
⚠️Не является инвестиционной рекомендацией
Источник: TAUREN 🔍 - ИНВЕСТИЦИИ АКЦИИ ТРЕЙДИНГ - #taurenin
Post #2006
898