
📊 Intercontinental Exchange (ICE) - обзор оператора мировых бирж
▫️Капитализация: $ 56 b
▫️Выручка TTM: $ 7,24 b
▫️EBITDA ТТМ: $ 4,43 b
▫️Прибыль TTM: $ 4,06 b
▫️Net debt/EBITDA: 2,7
▫️fwd P/E 2022: 18
▫️P/B: 2,36
▫️fwd дивиденд 2022: 1,6%
👉Intercontinental Exchange, Inc. - оператор мировых фьючерсных бирж, внебиржевых рынков, клиринговых домов и пост-торговых услуг.
👉Разделы выручки в 1Q и динамика г/г:
▫️ Биржи: $ 1,64 млрд (+2,3%)
▫️ Фиксированный доход и услуги по предоставлению данных: $ 0,5 млрд (+8,7%)
▫️ Технологические решения для ипотечных кредитов: $ 0,3 млрд (-13,5%)
✅ Основной бизнес компании, связанный с процентными доходами за транзакции на бирже достаточно устойчивый и сбалансированный. Большую часть прибыли в этом сегменте компания получает от комиссии с торговли фьючерсами, деривативами и опционами на энергоносители, сельскохозяйственные продукты и металлы. Средний объём сделок с такими инструментами за 1 квартал 2022г. вырос на 9% и пока на этом рынке сохраняется значительная волатильность, компания будет получать дополнительный доход.
✅ Для диверсификации доходов ICE активно развивает новые направления бизнеса. Сейчас менеджмент компании сфокусирован на построении нового сегмента информационных услуг для ипотечного кредитования. Для этого в 2020г. была приобретена компания Ellie Mae, которая является фактической дуополией (вместе с BKI). Эта покупка хоть и была дороже предыдущий приобретений (по оценочным показателям), но благодаря этому ICE получилось создать доминирующего игрока на своем нишевом рынке.
Теперь в 2022г. менеджмент объявил о покупки Black Knight (BKI), что помогло бы практически полностью консолидировать этот сегмент.
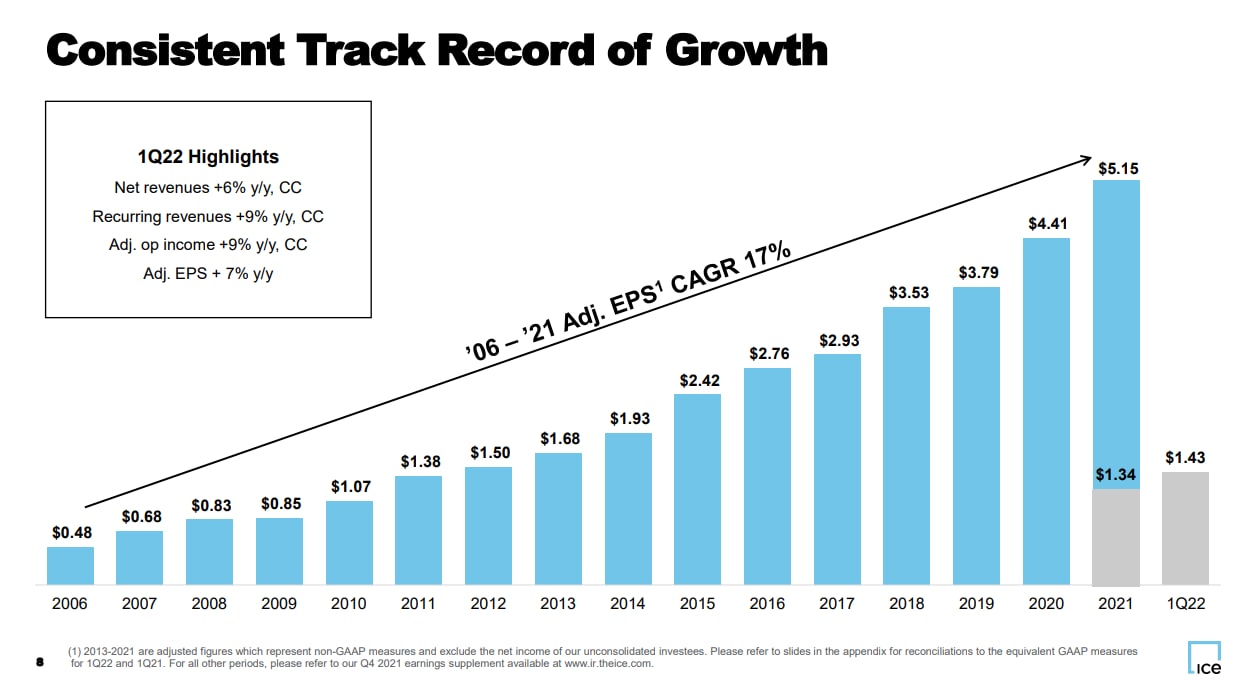
✅ ICE платит стабильно платит и увеличивает дивиденды (1,6% за 2022г). В 1 квартале 2022г. дивиденды были увеличены на 15% до 0,38$ за акцию. Помимо этого компания проводит программу байбек, однако в настоящий момент она находится на паузе в связи с крупным приобретением.
❌ Сделка о покупке BKI обойдется в 13,1 млрд $. Сейчас на балансе доступно 2,5 млрд $, а значит оставшиеся 10,5 млрд $. Из этой суммы 2,1 млрд планируется получить за счет выпуска акций (+4% к общему количеству акций в обращении) и наращиванию долга на сумму 8,4 млрд $. Занимать эти деньги придется на фоне роста ставок, что означает рост процентных расходов по долгам в 2022 и 2023гг. Однако кредитный рейтинг A- от S&P позволил компании выпустить долг по относительно низкой ставке (3,65% - 5,2%).
❌Целевой показатель Net debt/EBITDA у компании равен 3. После финансирования сделки BKI этот показатель составит около 4,1. В 2022 и 2023гг. большая часть свободного денежного потока будет направлена на снижение левериджа, что означает меньше средств доступных для проведения байбек (уже сейчас поставлен на паузу).
❌ Ужесточение денежной политики в США, негативно влияет на сегмент технологических решений для ипотечного кредитования так как рост процентных ставок по ипотекам снижает спрос на такие займы. Это может привести к отклонению от обозначенной руководством компании траектории роста этого сегмента на уровне 8-10% г/г.
❌ В настоящее время компания торгуется ниже своих исторических оценок (форвардный P/E 17,5 против исторических 23,7) и ниже относительно мультипликаторов для отрасли. Тем не менее, в прогнозе следует учитывать эффект от выпуска новых акций (+4%) и роста затрат на обслуживание кредитов (около 8%).
Вывод:
ICE в настоящее время испытывает повышенную неопределенность из-за крупной покупки в секторе, который идет на спад на фоне роста процентных ставок. С другой стороны, бизнес компании не сокращается под влиянием высокой инфляции и наоборот зарабатывает дополнительный доход, так как на рынках наблюдается рост волатильности и популяризация товарных инструментов.
В среднесрочной перспективе, после закрытия сделки BKI неопределенность уйдет и тогда компания сможет вернуться ближе к своим историческим оценкам. Справедливая цена за акцию - 110$.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ICE #IntercontinentalExchange
Post #693
12.4K
- 👍 59
- 👎 1