
🛒 Магнит (MGNT) - обзор компании и немного о Дикси
▫️ Капитализация: 586 млрд р
▫️ Выручка TTM: 1,6 трлн р
▫️ Прибыль TTM: 43 млрд р
▫️ EBITDA TTM: 131 млрд р
▫️ Fwd P/E 2021: 12
▫️ Fwd p/e2025 = 5,3
▫️ P/B: 4
▫️ Прогнозные дивиденды 2021: 9%
👉 Покупка Дикси за 87,6 млрд принесет дополнительно около 300 млрд рублей выручки (оптимистично). Выручка Магнита вырастет до 1,9 трлн рублей.
👉 Сделка профинансирована за счет имеющихся у «Магнита» собственных денежных средств и доступных неиспользованных кредитных линий.
👉 Дивидендная политика компании не содержит информации о том, как определяются дивиденды. Но компания всегда платит сильно больше 50% от FCF или прибыли МСФО.
✅ Выручка компании за 1П2021 выросла до 822 млрд р (+7,7% г/г), что быстрее инфляции. Валовая рентабельность не изменилась. Операционная прибыль выросла на 17% г/г, а чистая прибыль - на 54% г/г.
✅ Ритейл защищен от инфляции и платит хорошие дивиденды.
✅ Компания успешно контролирует административные затраты. Cеть магазинов продолжает расти. Развиваются интернет-продажи. Вообще, компания успешно сохраняет конкурентоспособность.
❌ Сектор ритейла низкомаржинальный и высококонкурентный, что предполагает высокую чувствительность финансовых показателей.
❌ Прибыль ГК «Дикси» в 2020м году по РСБУ была 4 млрд рублей. Сложно провести какой-то детальный анализ, адекватных отчетов нет, но за 1П2019 года прибыль группы была 803 млн р. Бизнес не самый эффективный и куплен не дешево.
Часть сделки профинансирована кредитной линией. Т.е. если прибыль Дикси не будет расти, то покупка по P/E>20 окупится нескоро. Скорее всего, чистый долг увеличится примерно на 40-50 млрд, что прибавит около 4 млрд % расходов в год.
❌Минимум комментариев относительно финансовой эффективности сделки - настораживает. Магнит заявляет, что часть неэффективных магазинов будет сразу закрыта, а часть - интегрирована, что подразумевает доп. расходы.
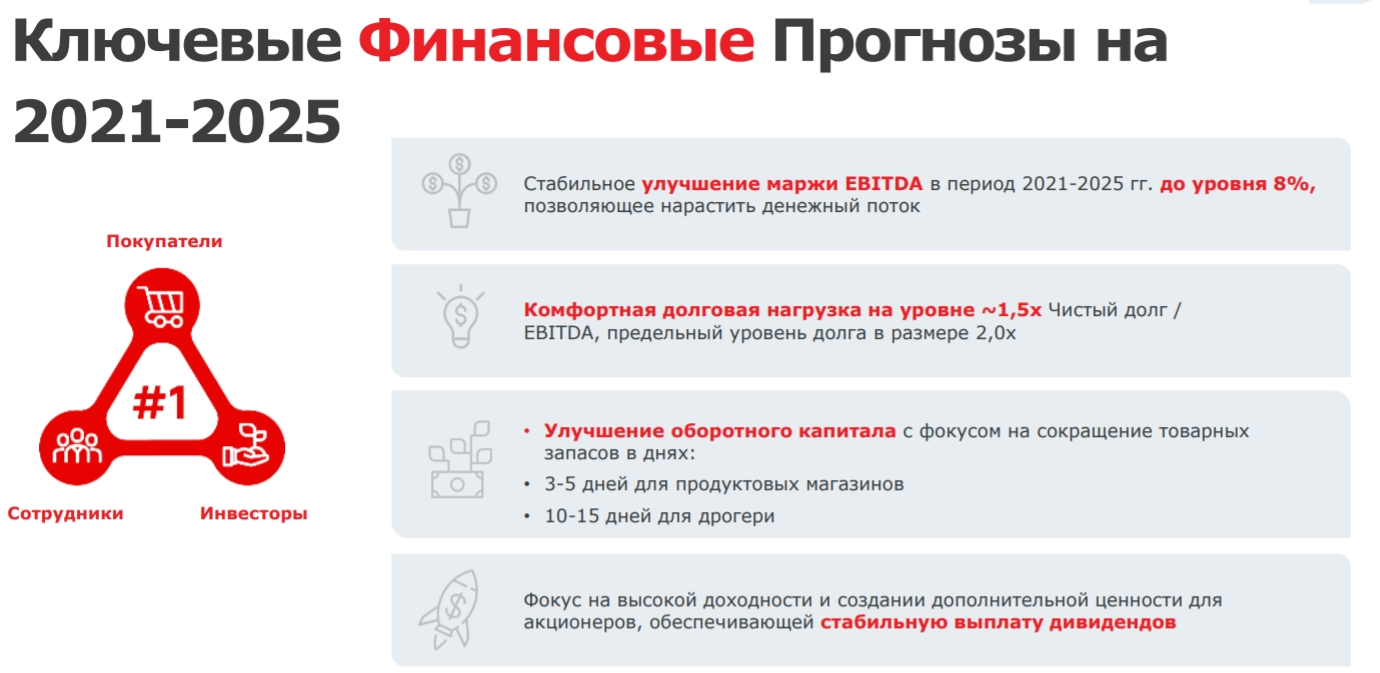
❌ В планах на 5 лет увеличить маржу EBITDA на 1% (это +16 млрд), в чистую прибыль "перетечет" еще меньше. Если еще 5 лет выручка будет расти по 7-8% в год, то выручка достигнет 2,2 трлн р, а прибыль, если увеличат рентабельность в 2 раза, до 110 млрд рублей. Fwd p/e2025=5,3 не густо для 5 лет ожидания.
Вывод
Стабильная история, позволяющая защититься от инфляции. О Магните даже много не напишешь. В презентациях и отчетах одна вода. Но нет никаких драйверов роста. Их не видит даже сама компания. На мой взгляд, эти акции сейчас неинтересны. Хотя, дешевыми они не бывают благодаря стабильным дивидендам.
Не является индивидуальной инвестиционной рекомендацией
#обзор #магнит #MGNT
Post #155
5.42K
- 👍 2