Дата публикации текста: 2022/05/07
🧾 Moody's (MCO) - обзор рейтингового агентства
▫️Капитализация: $58,5b
▫️Выручка TTM: $6,1b
▫️EBITDA: $2,95b
▫️Прибыль TTM: $1,98b
▫️fwd P/E 2022: 28
▫️fwd дивиденд 2022: 0,88%
👉Moody's Inc. - это международное рейтинговое агентство с главным офисом в США, которое оказывает услуги по оценке кредитных рейтингов и предоставлению финансовой аналитики.
👉Разделы выручки в 1Q и динамика г/г:
▫️Услуги для инвесторов (MIS): 827 млн (-20%)
▫️Аналитика Moody's (MA): 695 млн (+23%)
👉География выручки в 1Q и динамика г/г:
▫️США 🇺🇸: 862 млн (-2,6%)
▫️Международные рынки 🌍: 660 млн (-8,3%)
✅Компания показывает стабильный рост основных финансовых показателей на протяжении многих лет. За последние 3 года среднегодовой прирост выручки и прибыли на акцию составили 13,1% и 20,5% соответственно. Moody's - прямой бенефициар роста кредитов в системе, что оказало значительный положительный эффект на рост бизнеса.
✅Hа рынке кредитных рейтингов уже давно сформировалась олигополия. За исключением местных нишевых игроков рынок представлен всего 3 компаниями: S&P Gobal ($SPGI), Moody's ($MCO) и Fitch. Это позволяет регулярно повышать цены на услуги компании, а также проводить сделки M&A для укрепления своего доминирующего положения и недопущения новых конкурентов на рынок.
✅Moody's активно диверсифицирует свой бизнес через расширение сегмента аналитических и консалтинговых услуг. Только за 2021г. было проведено сделок M&A на сумму 2,1 млрд$: RealXData, RMS и Cortera. Этот сегмент позволяет компании сглаживать кредитные циклы и дает устойчивые финансовые результаты т.к. 93% контрактов компании являются долгосрочными и возобновляемыми.
✅Moody's стабильно платит дивиденды и регулярно повышает их. На сегодня компания выплачивает по 0,7$ на акцию в квартал. Текущая дивидендная доходность = 0,88% годовых. Последнее повышение: на 0,08$ (+12,9% г/г) в феврале 2022. Кроме того, компания проводит buyback (по состоянию на 31.03.2022 осталось 1,2млрд$ или 2,15% от текущей капитализации компании).
❌ Показатель Net-debt/EBITDA у компании составляет 2,2 что указывает на повышенный уровень долгового плеча. Кроме того у компании отрицательная реальная балансовая стоимость, которая образовалась из-за роста гудвилла после недавних приобретений и активных программ buyback. Тем не менее, рейтинговое агентство само собой обладает очень высоким кредитным рейтингом, что позволяет занимать по фиксированной ставке 3,75% на 30 лет. В 2023г и 2024г компании предстоит выплата облигаций по 500млн$, что вполне покрывается текущим денежным потоком.
❌ Сегмент услуг для инвесторов сильно зависит от кредитных циклов и 2022г. показывает что на рынке выпуска новых облигаций наблюдается значительный спад - падение новых выпусков г/г составило 25%, что привело к падению выручки в сегменте MIS на 20%. Текущий прогноз компании - восстановление объёмов выпуска к середине 2023г. так как в долговой системе на 2022-2025г. более 4 триллионов долларов, которые потребуется перезанимать даже при более высоких ставках.
❌ У компании значительно выросли операционные расходы, которые в основном связаны с интегрированием недавно приобретённых компаний (+9% к расходам) и зарплатной инфляцией. Большая часть таких расходов является единоразовой и при отсутствии новых сделок M&A перестанет влиять на результаты компании в 2023г.
Вывод:
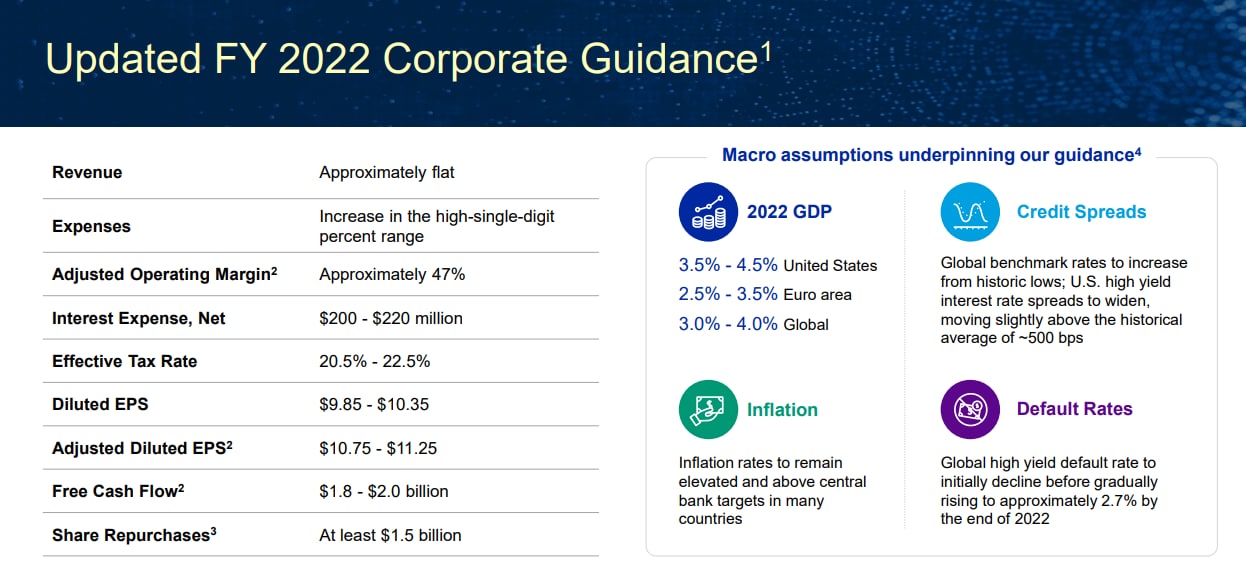
Moody's - сильный бизнес, который функционирует в закрытой для новых игроков отрасли, но компания во многом зависит от кредитных циклов и сейчас кредитная активность пошла на спад. Текущий прогноз компании на 2022г. был построен на росте ВВП США, Еврозоны и всего мира. То есть риск рецессии на фоне роста цен на продовольствие и энергоносители в него не заложен. Более вероятным кажется сценарий с замедленным темпом восстановления кредитования вплоть до начала следующего цикла мягкой к...окончание текста по ссылке->
Источник: t.me/taurenin/673
Post #2068
793