TGViewer
Channel Public Channel
Дело семейное. Ипотека

Дело семейное. Ипотека

@ipotekasem

Рассказываем об ипотеке и новостях о ней.

По вопросам рекламы: @politmanagertg
Subscribers
5.52K
Photos
407
Videos
144
Links
760
Recent Posts 15 shown
Post #13450 124

Forwarded from Открытая Парадная

😟Вертикальное гетто найдено в Петербурге

В городе белых ночей, разводных мостов и великой архитектуры, решили, что классика — это скучно. Поэтому теперь у нас есть «вершина» градостроительной мысли: самый большой многоквартирный дом в России.

Добро пожаловать в «человейник» мечты, где личное пространство — это понятие абстрактное, а сосед сверху — единственный настоящий друг, потому что слышно, как он чихает, даже если делает это шепотом.

6,5 тысяч квартир — это целый город, спрятанный под одной крышей. Хотя, откровенно говоря, когда 92% фонда составляют студии и «однушки» в 18 «квадратов», слово «жилье» плавно трансформируется в «капсулу для хранения биомассы».

Подпишись на Открытую Парадную
  • ❤ 2
Post #13449 198

Forwarded from ЛикбеZ

Москва резко оторвалась по стоимости вторичного жилья

В августе Москва стала лидером среди российских мегаполисов по росту цен на вторичное жильё. Средняя стоимость квадратного метра за месяц увеличилась на 5,4% и достигла 598,7 тыс. рублей. Санкт-Петербург прибавил 4,7%, до 295,6 тыс., Екатеринбург — 3,4%, до 174,5 тыс. рублей. Снижения цен не зафиксировано ни в одном городе-миллионнике.

Эксперты связывают московский рывок прежде всего с перетоком спроса из новостроек на готовое жильё. Однако абсолютные цифры показывают более неприятную картину: жильё всё быстрее превращается из базовой потребности в актив для тех, кто уже располагает крупным капиталом. Московский квадратный метр стоит более чем втрое дороже екатеринбургского, и разрыв продолжает расти.

Месячная прибавка в 5,4% — это около 31 тыс. рублей на каждом квадратном метре. Для квартиры площадью 50 кв. м речь идёт примерно о 1,5 млн рублей всего за месяц. При таких темпах обычная стратегия «ещё немного накопить» начинает работать против покупателя: пока доходы растут постепенно, цена квартиры уходит вперёд рывками. В результате собственное жильё в крупнейших городах всё заметнее становится не целью, к которой можно накопить, а привилегией тех, кто уже вошёл на рынок раньше.
  • 👏 3
  • 😁 1
Post #13444 1.75K
😏Лариса Долина поумнела

Народная артистка России записала свою новую квартиру на дочь Ангелину. Видна стратегия: лучшая инвестиция — это недвижимость, которую не получится «подарить» телефонным мошенникам даже при очень большом желании.

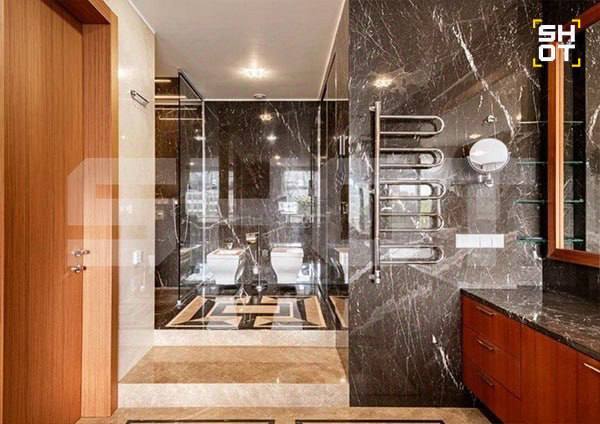
Апартаменты в элитном ЖК «Премьер» за скромные 250 миллионов рублей Долиной, как она сама ранее признавалась, подарили друзья. Не имей как говорится, 100 рублей... Что же внутри этого неприступного бастиона за четверть миллиарда?

Главные аттракционы — собственная сауна и джакузи с панорамным окном, выходящим на Москву-реку. Гостиная у певицы размером с панельную двушку (около 60 квадратов) — места хватит, чтобы устроить там собрание жильцов, службы безопасности и, на всякий случай, личного отряда юристов.

Интерьер выдержан в стиле ар-деко — том самом, который был на пике популярности в нулевых, когда деревья были большими, а звонки от «службы безопасности ЦБ» вызывали лишь недоумение. Массивная деревянная мебель, встроенные шкафы — всё это великолепие теперь официально принадлежит дочери певицы.

Предыдущим владельцем элитного жилья был пианист Игорь Райхельсон, ныне живущий в США и подозреваемый в хищении 5 миллиардов рублей. Ирония просто зашкаливает.

Дело семейное. Ипотека
Post #13443 231
😔Бетонная антиутопия

Российский рынок недвижимости решил сыграть в игру «кто дольше продержится». С одной стороны, девелоперы строят так, будто завтра наступит эпоха всеобщего переселения: объемы возводимого жилья бьют рекорды, достигая 121 млн квадратных метров. С другой — покупатели смотрят на это великолепие и, кажется, недоумевают: «А кому это всё?».

Продажи в домах, которые будут сдаваться в 2026 году, едва перевалили за половину — 56%. В 2027-м ситуация ещё спокойнее (38%), а проекты на 2028 год обещают продаться на 21%. Это исторические минимумы с 2020 года.

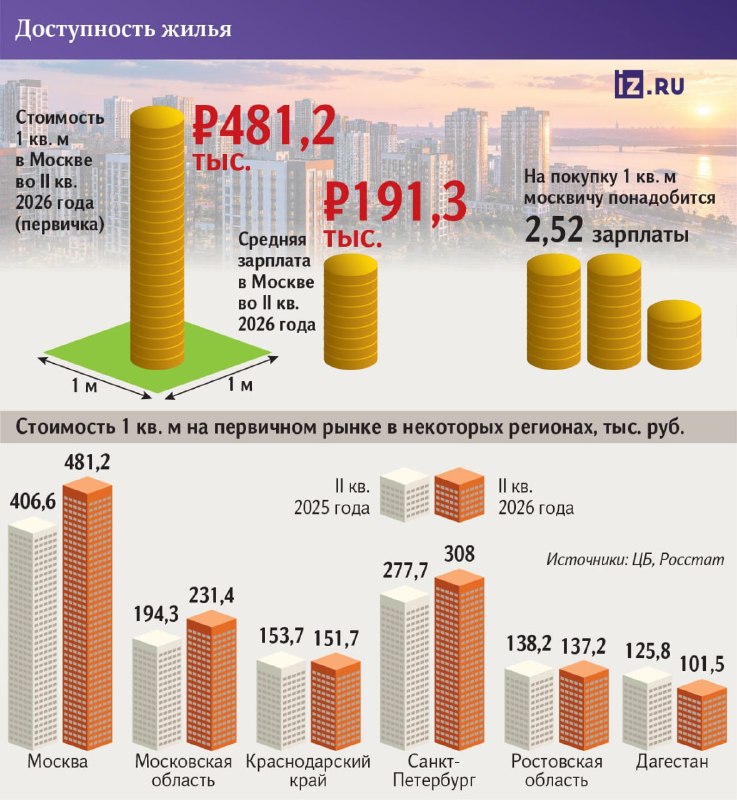
Ипотека сейчас стоит столько, что проще взять кредит на покупку небольшой страны, чем на двушку в Химках. В Москве, чтобы купить один несчастный квадратный метр в новостройке, нужно выложить более 2,5 средних зарплат. В «старой» Москве найти что-то дешевле 300 тысяч рублей за метр — задача из разряда квестов про поиск единорога, а средняя цена уже уверенно перешагнула отметку в 800 тысяч.

Рынок попал в ловушку собственной жадности и макроэкономических реалий. Спрос упал на 15% (что вполне логично), девелоперы снизили активность, выводя на рынок на 13–16% меньше новых проектов.

Так что строители всё ещё возводят бетонные джунгли, а потенциальные покупатели наблюдают за этим процессом с безопасного расстояния и ждут вменяемый прайс.

Дело семейное. Ипотека
  • 😢 4
  • ❤ 1
Post #13442 243
❗️ЦБ ночами не спит, всё о народе думает

На этот раз регулятор выступил с предложением ограничить срок рассрочки при покупке жилья тремя годами после ввода дома в эксплуатацию, а ипотеку на строительство частных домов — разрешать только с использованием счетов эскроу.

🤷Таким образом она станет доступна только очень обеспеченным покупателям.

Дело семейное. Ипотека
Post #13441 226
Хватит узнавать новости последним 🚫📰

Пока ты листаешь старые заголовки, в Shark News уже разбирают то, что случилось только что ⚡️

🌍 Мировые события
📢 Свежие новости
🎯 Без воды и информационного шума

Один канал — и ты в курсе всего, что действительно важно.

Подписывайся, пока не упустил главное 👇
https://t.me/+c60sWNoNKdhlODUy
Post #13439 1.43K
👎Новый дом, которого хватит на два сезона

Модульные дома в России продаются как быстрый и относительно доступный ответ на дорогую ипотеку и затянувшееся строительство. Но сообщения о перекосах, деформациях, сырости и нашествии грызунов показывают: за привлекательной ценой и обещанием «заехать через месяц» часто скрывается не новая технология, а попытка сэкономить на ключевых этапах строительства.

Проблема не в самом модульном принципе. Заводская сборка действительно может повысить качество. Но такой дом не является готовым бытовым прибором, который достаточно доставить на участок и подключить к коммуникациям. Это полноценное здание, требующее фундамента, вентиляции, защиты от влаги, водоотведения и грамотной эксплуатации.

Именно здесь чаще всего возникает разрыв между рекламой и реальностью. Производитель может заявлять срок службы 10–20 лет, однако такой показатель имеет смысл лишь при соблюдении целого набора условий. Если модуль поставили на неподготовленный участок, а воду с крыши направили под дом, получится то, что на видео.

Особенно уязвимы покупатели, которые воспринимают модульный дом как недорогую альтернативу капитальному строительству, но не учитывают сопутствующие расходы. При цене от 1,5 до 5 миллионов рублей за 30–60 квадратных метров итоговая стоимость может заметно вырасти после доставки, установки, устройства основания, подключения коммуникаций, дренажа и утепления.

В результате «доступный дом» оказывается сопоставим по цене с более капитальным решением, но при этом имеет меньший запас прочности и более высокие риски. Быстрая сборка не отменяет законов физики, а низкая цена не возникает из воздуха: обычно она достигается сокращением материалов, инженерных решений или контроля.

Дело семейное. Ипотека
  • ❤ 1
Post #13438 17.8K
🤰Маткапитал перестал решать жилищный вопрос

В феврале 2027 года материнский капитал на двоих детей формально перешагнет психологическую отметку в 1 миллион рублей. Депутаты Госдумы преподносят это как победу социальной политики, однако сухие цифры статистики говорят о другом: программа, задуманная как локомотив демографии и жилищной поддержки, превратилась в «символическую доплату», которая с трудом покрывает стоимость пары квадратных метров.

Главный парадокс текущей ситуации заключается в том, что маткапитал индексируется по уровню инфляции (обычно это 6–7%), тогда как рынок недвижимости живет по своим законам — в первую очередь, по законам льготной ипотеки и строительной себестоимости.

За последние десять лет недвижимость в России подорожала в 3,4 раза, в то время как размер материнского капитала вырос лишь вдвое. Покупательная способность сертификата за этот период снизилась на 38%.

Для среднестатистической российской семьи это означает превращение государственного бонуса из «фундамента для квартиры» в незначительную скидку. В Москве максимальные 963 тысячи рублей сегодня позволяют купить около 1,8 м² жилья. В 2016 году тот же сертификат обеспечивал 8,4 м². В регионах, где стоимость квадратного метра значительно ниже столичной, маткапитала хватит лишь на 3-6 м².

Статистика «Коммерсанта» подтверждает отчуждение граждан от этой меры поддержки. В 2025 году доля семей, направивших средства на жилье, упала до 26,4% (для сравнения: в 2024 году было 34,4%). Это минимум за 15 лет.
Помимо очевидного несоответствия цен на жилье и размера выплаты, существуют скрытые барьеры, превращающие «помощь» в «обузу»:

Юридическая сложность: обязательное выделение долей детям при покупке жилья с использованием маткапитала превращает квартиру в актив, который крайне сложно продать или обменять в будущем. Согласия опеки и нотариальные расходы для многих семей становятся неоправданной тратой времени и нервов.

Эффект «накопления»: когда выплата покрывает лишь 4–5% от стоимости квартиры, многие родители предпочитают вообще не связываться с бюрократией ради такой незначительной суммы.

На фоне этого системного кризиса предложение лидера «Справедливой России» Сергея Миронова о введении прогрессивной шкалы выглядит как попытка реанимировать программу. Идея проста: платить больше за рождение второго (900 тыс. рублей) и третьего (1,4 млн рублей) ребенка.

Это предложение бьет в самую болезненную точку: нынешняя система маткапитала, по сути, стимулирует рождение только первенца. Для многодетных семей, где потребность в жилье (метраже) кратно выше, чем у пар с одним ребенком, текущие выплаты выглядят как «утешительный приз».

Если государство увеличит выплату, но цены на новостройки на фоне ипотечных программ продолжат расти опережающими темпами, эффект от прогрессивной шкалы будет нивелирован уже через год-два.

Без привязки суммы материнского капитала не к индексу потребительских цен, а к средней стоимости квадратного метра в конкретном регионе, программа рискует окончательно утратить свой статус национального демографического инструмента.

Дело семейное. Ипотека
  • 😁 3
Post #13437 332

Forwarded from Суверенная экономика

🏗 Девелоперы сократили выручку, но увеличили выплаты топ-менеджерам на 37%

Крупнейшие российские застройщики столкнулись с падением выручки и прибыли, но при этом заметно увеличили вознаграждения руководству. По подсчетам «Ъ», 8 девелоперов, отчитывающихся по МСФО, в первом полугодии получили ₽699,8 млрд выручки — на 12,1% меньше, чем годом ранее. Сильнее всего показатель снизился у «Самолета» — на 31,3%, до ₽117,4 млрд. У А101 падение составило 18,2%, у ПИК — 11,6%, у «Эталона» — 9,6%. При этом ЛСР, GloraX, «Пионер» и «Инград» смогли увеличить выручку. Эксперты связывают это в том числе с региональной диверсификацией и ориентацией на разные сегменты жилья.

С прибылью ситуация хуже: все 8 компаний либо сократили ее, либо получили убыток. ЛСР завершил полугодие с убытком ₽57,6 млрд, «Самолет» — ₽22,3 млрд, «Эталон» — ₽13,2 млрд. Среди причин — дорогие кредиты и проектное финансирование, а также охлаждение спроса. Совокупные финансовые обязательства компаний выросли на 3,1%, до ₽4,1 трлн.

На этом фоне выплаты топ-менеджерам, наоборот, выросли. За полугодие 8 девелоперов направили на вознаграждения руководству ₽5,5 млрд — на 36,6% больше год к году. ЛСР увеличил выплаты в 2,7 раза, до ₽1,8 млрд, А101 — в 2,3 раза, до ₽299 млн. Исключением стал «Самолет»: его выплаты топ-менеджерам сократились на 44,6%, до ₽460 млн. Эксперты объясняют рост выплат дефицитом квалифицированных руководителей. В прошлом году на фоне кризиса рынка новостроек девелоперы, напротив, сократили вознаграждения топ-менеджерам почти на 30%.

Подписывайтесь на Суверенку в MAX.
Post #13436 18.1K
Россиян выселяют из ипотечных квартир

За годы СВО и вызванных ими экономических трансформаций количество изъятых за долги квартир в России взлетело в три раза. Если в 2022 году с молотка ушли 4528 объектов, то по итогам 2025-го — уже 10 926. Динамика такова, что к концу этого года нас ждет рекордный показатель в 12 тысяч изъятых помещений.

Банки перешли в режим жесткого сбора «урожая». Ипотечное жилье сегодня составляет две трети всех выставленных на торги активов. Причем удар
приходится на самые густонаселенные и экономически активные регионы: Москву, Петербург, Краснодарский край, Башкортостан.

Еще недавно мы полагали, что крыша над головой — это фундаментальное право, закрепленное негласным социальным договором. Сегодня этот пакт расторгнут. В Свердловской области, Удмуртии и Санкт-Петербурге участились случаи продажи квартир вместе с прописанными в них людьми. Человек превращается в «обременение», которое банк продает вместе с квадратными метрами.

Решение Конституционного суда, разрешившее изымать «излишне дорогое» единственное жилье в обмен на более скромное, стало тем самым «Ящиком Пандоры». С 2021 года суды всё охотнее принимают сторону кредитора, оставляя заемщика на улице.

Государство и финансовая система последовательно формируют практику массового изъятия собственности. Социальные гарантии заемщиков — это лишь декорация, которую легко убирают, как только экономика начинает требовать ликвидности. Цифры не лгут, они лишь фиксируют крах иллюзии о «доступном жилье».

Дело семейное. Ипотека
  • 👏 6
  • ❤ 2
Post #13435 427
🔍Банки начали консервативную игру

Если вы планировали купить квартиру в новостройке, рассчитывая на комфортный первоначальный взнос в 20%, у нас для вас новости, которые заставят пересчитать бюджет. ВТБ, один из главных игроков на рынке, фактически «раздвоил» условия по льготной ипотеке.

С 8 сентября правила изменились, и теперь картинка в рекламном буклете и реальность в кредитном договоре могут отличаться в два раза.

Схема выглядит хитро. Когда человек подает заявку на ипотеку, банк по-прежнему радостно сообщает: «Одобрено, ваш минимальный взнос — 20,1%». Заёмщик выдыхает, идет выбирать квартиру мечты, находит идеальный вариант, приносит документы... и тут выясняется, что для этой конкретной новостройки взнос уже не 20%, а 40,1%.

Для многих покупателей такая «добавка» — это критическая сумма, которая моментально вычеркивает объект из списка доступных. Однако ВТБ не закрыл дверь для льготников полностью. Стандартные 20,1% сохраняются, если:

Дом строится с использованием проектного финансирования ВТБ (банк сам кредитует застройщика, поэтому риски для него минимальны).

Заёмщик использует программу «Купи ставку» (покупка сниженной процентной ставки). Это комбинированная ипотека, ИЖС или внутреннее рефинансирование.

Во всех остальных случаях — добро пожаловать в клуб «40%».

Так что теперь выбирать квартиру нужно не сердцем, а через Excel-таблицу, где первым делом стоит вопрос: «А аккредитован ли этот объект в ВТБ?». Иначе после внесения задатка покупателя может ждать очень неприятный сюрприз в виде требования доплатить еще пару миллионов, которых у него нет.

Дело семейное. Ипотека
Post #13434 16.7K
👍Рынок жилья: затишье после бури

Банк России подвел итоги кредитной деятельности за август. Первая цифра, которая бьет в глаза, — рост просроченной задолженности на 60,6% год к году (до 253,7 млрд рублей).

Хотя в масштабах гигантского ипотечного портфеля в 24,7 трлн рублей доля «плохих» долгов всё ещё невелика (около 1,2%), динамика заставляет насторожиться. Люди, взявшие кредиты «на пике» легкости получения, сейчас сталкиваются с реальностью, где ежемесячные платежи становятся непосильной ношей.

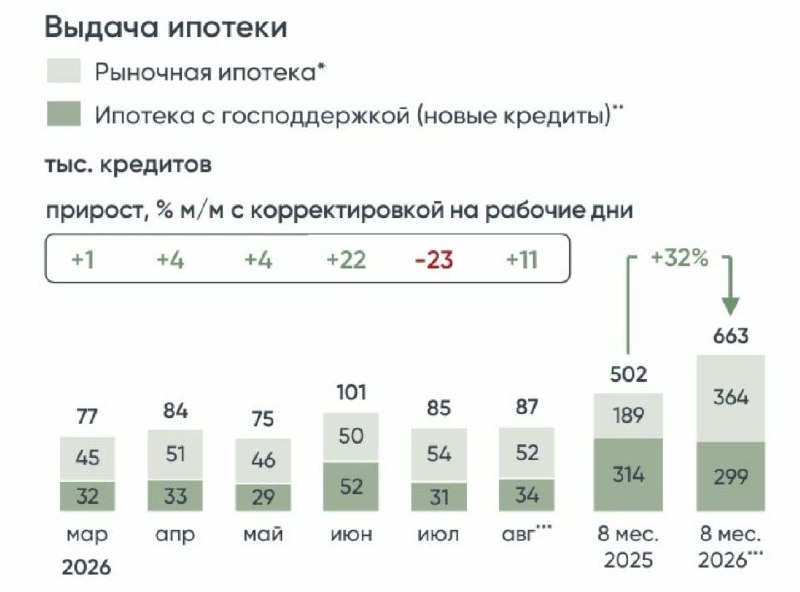
Доля льготных программ продолжает «худеть» (с 66,4% в июне до 51,8% в июле). Объем выдач по господдержке рухнул на 41,3%. При этом выдача рыночных займов на жильё подросла на 8,1%. Это важный сигнал: отрасль пытается адаптироваться к высоким ставкам.

Застройщики поняли, что на «халяве» далеко не уедешь, и начинают возвращаться к конкуренции — предлагать скидки, рассрочки или специальные условия, чтобы привлечь покупателей, которые не попадают под семейные или иные льготные программы.

Самая любопытная, и в чем-то парадоксальная, цифра — разрыв цен. Первичка в среднем по стране дороже вторичного жилья на 51,5%. Интересна и психология людей. Во втором квартале объем досрочных погашений подскочил на 46,5%, причем 91,6% этих средств — собственные деньги заемщиков.

Это говорит о том, что россияне в условиях высоких ставок стремятся избавиться от долгового бремени как можно быстрее, предпочитая не «кормить» банк процентами, а закрыть кредит, если есть свободная наличность.

Также примечательно сокращение среднего срока ипотеки на 18 месяцев (до 23 лет и 5 месяцев). Это может означать два сценария:

☝️Люди стали более трезво оценивать свои финансовые возможности на долгий срок.
☝️Банки ужесточили требования , вынуждая заемщиков либо вносить больший первоначальный взнос, либо брать чуть меньше, но на более короткий срок.

Это болезненный, но закономерный процесс «оздоровления» ипотечного сектора после периода бурного роста.

Дело семейное. Ипотека
  • ❤ 2
  • 👍 1
  • 🔥 1
Post #13433 304

Forwarded from Москвастрой

🛜Дешевле 35 тысяч квартиру в Москве уже почти не снять

За пять лет минимальная стоимость аренды в столице выросла более чем в 1,5 раза — до 35–40 тыс. рублей в месяц. Одна из причин — с рынка постепенно исчезают квартиры с «бабушкиным» ремонтом: сейчас на них приходится около 15% предложений против 20% год назад и почти половины рынка десять лет назад.

@moscow_stroi
Post #13432 386

Forwarded from ЛикбеZ

Застройщики теряют выручку и уходят в убытки

Восемь крупных российских девелоперов, публикующих отчётность по МСФО, в январе—июне 2026 года сократили совокупную выручку на 12,1%, до 699,8 млрд рублей. Сильнее всего показатель просел у «Самолета» — на 31,3%, у А101 — на 18,2%, у ПИК — на 11,6%. При этом GloraX, «Пионер», «Инград» и ЛСР выручку увеличили.

Четыре девелопера завершили полугодие с чистым убытком: ЛСР — 57,6 млрд рублей, «Самолет» — 22,3 млрд, «Эталон» — 13,2 млрд, «Пионер» — 2,3 млрд. У ПИК прибыль сократилась почти вдвое, у А101 — на 53,7%, у «Инграда» — на 73%. На результаты давили процентные расходы, обесценение активов, разовые бухгалтерские эффекты и слабый спрос.

Один из ключевых факторов — спад именно на московском рынке новостроек: продажи строящегося жилья в столице сократились на 27%, до 1,3 млн кв. м. Однако в целом по России картина была иной: продажи выросли на 6%, до 10,8 млн кв. м. После сворачивания массовой льготной ипотеки и при дорогом проектном финансировании девелоперам всё сложнее поддерживать прежние объёмы в наиболее зависимых от ипотеки сегментах.

При этом совокупные выплаты ключевому управленческому персоналу восьми компаний выросли на 36,6%, до 5,5 млрд рублей. Но тенденция не была общей для всех: ЛСР увеличила вознаграждения в 2,7 раза, А101 — в 2,3 раза, тогда как «Самолет» сократил их на 44,6%.

Получается контраст: финансовые результаты отрасли ухудшаются, а общая сумма выплат руководству растёт — хотя политика отдельных компаний заметно различается.
Post #13431 404

Forwarded from Небрехня

Черный рынок кредитования в России переживает настоящий бум

За первое полугодие 2026-го Банк России выявил почти 1 тыс. нелегальных кредиторов, и этот показатель вырос почти вдвое. Причем регулятор фиксирует принципиальный сдвиг в портрете участников рынка: среди «черных кредиторов» все чаще оказываются не компании с мутными схемами, а обычные граждане, которые превратили выдачу денег под проценты в личный бизнес.

Механика происходящего проста до неловкости. Человек с ипотекой и парой потребительских кредитов приходит в банк за очередным займом — и получает отказ. Банк действует рационально: долговая нагрузка заемщика уже на пределе, риски очевидны. Но коммунальные платежи, продукты и лечение не знают слова «подождите». В результате человек идет туда, где его кредитную историю изучать не станут, — и получает деньги на условиях, которые делают его финансовое положение еще хуже.

Это долговая спираль, только теперь она уходит за пределы регулируемого поля. Новый долг берется, чтобы закрыть старый или просто дотянуть до зарплаты. Потом — еще один. Официальная финансовая система при этом может рапортовать о стабильности: формально все так и есть, просто часть долговой нагрузки теперь существует в серой зоне, где ни статистики, ни защиты заемщика, ни контроля ставок.

Рост числа нелегальных кредиторов — это не рыночная аномалия, это индикатор. Он показывает, что реальная платежеспособность домохозяйств расходится с официальными данными о доходах, а финансовая арифметика для значительной части населения давно перестала сходиться.
@nebrexnya
Older posts →

About this channel

How can I read @ipotekasem without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Дело семейное. Ипотека: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Дело семейное. Ипотека have?
Дело семейное. Ипотека (@ipotekasem) has 5.52K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Дело семейное. Ипотека know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →