TGViewer
Channel Public Channel
Decipher Macro

Decipher Macro

@deciphermacro

by @ebitdaddy7
Subscribers
2.94K
Photos
270
Videos
1
Links
232

Showing posts older than #100 · Back to latest

Older Posts 18 shown
Post #99 701
В то время как большинство на Уолл-стрит жалуются на затишье в сделках, у команды Найджела Дона в Evercore совсем другие заботы — они гоняют броненосцев на ранчо в Техасе. Формально это тимбилдинг, неформально — пауза между траншами в одной из самых горячих тем в финансах: рынке secondaries, который в этом году перешагнет отметку в $200 млрд.

Когда-то такие сделки были редкостью — инвесторы избавлялись от “устаревших” долей в фондах, а PE-менеджеры продлевали срок жизни активов через так называемые continuation funds. Сейчас это не просто ниша, а спасательный круг для всей индустрии, которая страдает от заморозки выхода из сделок и слабого фондрайзинга. Evercore контролирует почти половину всего рынка secondaries. Да, вы не ослышались.

📌 Ключевые цифры:
• $200 млрд — ожидаемый объём рынка secondaries в 2025
• $75 млрд — объём сделок, где консультировал Evercore
• $350+ млн — выручка, которую принесла команда Дона за год (~13% всего advisory-бизнеса Evercore)
• $150 млн — ориентировочная сумма, которую команда заработала для себя

Откуда растут ноги?
Дон — пионер рынка. Начинал в UBS в 90-х, когда слово “secondary” вызывало только вопросы. В 2013 он перешёл в Evercore и построил подразделение с нуля. Тогда многие крутили пальцем у виска, а теперь — догоняют. У Jefferies уже $31 млрд сделок, конкуренты растут, экс-коллеги Дона строят команды в Macquarie, Houlihan Lokey и других.

Что изменилось?
Раньше continuation funds были вынужденной мерой, теперь — полноценный инструмент:
• Продать лучшие активы внутри фонда — новым и старым инвесторам
• Вернуть кэш первым
• Продлить срок владения без давления на цену выхода

Конечно, не все в восторге. Критики говорят, что это финансовая инженерия, позволяющая “отложить” неудачные инвестиции. Есть конфликты интересов — PE-фонды выступают и покупателями, и продавцами. Но Dawn отвечает просто: “не всем понравится, и не нужно — рынок сам выберет, что работает”.

Что дальше?
➡️ Dawn видит потенциал в $500 млрд в горизонте 5 лет
➡️ Рынок расширяется: теперь вторичка охватывает не только PE, но и кредит, недвижимость, венчур
➡️ Evercore усиливается: открыл офис в Далласе, набрал специалистов по секьюритизации и структурам на базе secondaries

Классическая история Уолл-стрит: тот, кто раньше всех увидел тренд, теперь задаёт правила. Но как долго удастся держать лидерство — вопрос открытый. Вторичка растёт, конкуренты наступают, а на ранчо уже вряд ли получится спокойно отдохнуть.
  • ❤ 19
Post #98 622
Символика важна — особенно в геополитике. И вот: Дональд Трамп и премьер-министр Японии Санаэ Такаити стоят на палубе USS George Washington, американского авианосца, приписанного к базе в Иокосуке. На фоне угроз в регионе, это не просто жест — это демонстрация.

📌 Главное:
— США и Япония усиливают военное сотрудничество, расширяют финансирование обороны
— Одобрена первая партия ракет для японских F-35
— Подписан меморандум о совместном судостроении

Такаити прямо говорит:

“Мир словами не сохранить. Мы готовы действовать активнее.”
Япония наращивает оборонку до 2% ВВП — исторический сдвиг после десятилетий пацифистской политики. И всё это — на фоне растущей напряженности с Китаем и Северной Кореей.


Трамп — в своём стиле:

“Мы снова начнём строить корабли. Мы были номером один. И снова станем.”
И в то же время напоминает: договор о безопасности с Японией “не совсем справедлив”, ведь США обязаны защищать Японию, а вот наоборот — нет.


💰 Финансовая сторона:
— Япония уже платит $1.4 млрд в год за присутствие американских войск
— Но Трамп хочет больше: как и с другими союзниками, он требует большей доли в счёте за безопасность
— Япония уже закупила:
 • 100+ F-35 ($10 млрд)
 • 400 Tomahawk’ов ($1.6 млрд)

⚖️ Баланс союзников
С одной стороны — Трамп ведёт торговые войны, даже с союзниками. С другой — именно он укрепляет военное присутствие и требует, чтобы союзники “платили по счетам”. Для Японии это всё ещё дилемма: доверие к Вашингтону есть, но оно перемешано с осторожностью.

На фоне угроз в регионе, Япония делает ставку:
— укреплять военные связи
— оставаться близким союзником США
— но при этом — становиться всё более самостоятельной в обороне

📍Месседж с авианосца ясен:
Япония и США — это не просто альянс времён Холодной войны. Это военное партнёрство, которое адаптируется к новой реальности Азии.
  • ❤ 17
Post #97 660
Все говорят о проблемах в кредитном рынке, но в Goldman Sachs спокойно. Дэвид Соломон (CEO) прямо сказал: “Да, есть отдельные дефолты, но системного риска я не вижу.” Речь про банкротства First Brands и Tricolor, которые наделали шума — но, по мнению Соломона, это скорее частные случаи, чем признаки надвигающегося кризиса.

Но и совсем расслабляться он не советует: если случится что-то по-настоящему серьёзное (вроде макро-краха или резкого замедления экономики), “убытки появятся по всей системе”. Хотя это всё ещё не системный кризис, а просто нормальный риск-менеджмент.

Paul Taubman из PJT Partners с ним согласен — мол, “всегда есть отдельные проблемы, особенно у сделок из эпохи халявных денег 2021 года”. Сейчас как раз идёт массовая зачистка той волны: реструктуризации, переразбор контрактов, чистка балансов.

Интересный нюанс — частный кредит. Это уже $1.7 трлн рынок, выросший после 2008 года на фоне ужесточения банковского регулирования. Банки начали сотрудничать с частными кредиторами, чтобы зарабатывать на комиссиях. Кто-то считает это возможностью. Кто-то — будущей проблемой.

Jamie Dimon из JPMorgan тревожится: “Если видишь одного таракана, значит, где-то прячутся ещё.” А вот CEO Standard Chartered, наоборот, считает, что мы “в комфортной зоне” — ставки высокие, но не душат рост.

Общее настроение? Всё ещё спокойно. Но никто не забывает, как быстро может поменяться погода на рынке.
  • ❤ 13
Post #95 750
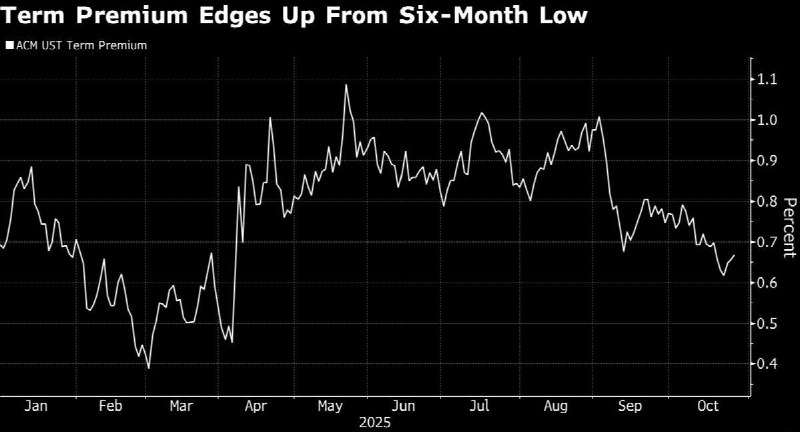
Вспомните, как рынки трясло при каждой новости о торговой войне США и Китая — страх, бегство в облигации, “safe haven” стратегии. Сейчас всё наоборот: инвесторы скидывают Treasuries, потому что кажется, что Штаты и Китай нащупали точки соприкосновения. Переговорщики заговорили о прогрессе по тарифам и экспорт-контролям — и тут же доходности по 10-леткам США взлетели до 4.04%.

Анна Ву из VanEck красиво описала: “рынки больше не прячутся в бункере, как раньше”. Но, как и всегда, это хрупкий оптимизм. Достаточно одной неудачной реплики на встрече Трампа и Си — и будет откат. Поэтому сценарий на неделю: волатильность и быстрые развороты.

Короткие Treasuries (2 и 5 лет) тоже распродают, хотя впереди заседание ФРС, где ждут снижения ставки. Казалось бы, это должно подстегнуть спрос на облигации, но нет — риск-он рулит.

Что ещё?
• Упали ожидания по “term premium” (надбавке за долгий срок держания), но начали восстанавливаться
• Закрытие правительства США мешает инвесторам — меньше данных, больше неопределённости
• Инфляционные риски всё ещё на горизонте, особенно если тарифы заработают в полную силу

Сейчас мы на “паузе” — рынок вроде бы хочет верить в позитив, но слишком много “если”. Эта неделя покажет, сможет ли оптимизм по Китаю удержаться на фоне решений центробанков и шатдауна в Вашингтоне.

Доходности растут, но рынок всё ещё смотрит по сторонам — не началась ли буря.
  • ❤ 26
Post #94 703
Американо-китайская торговая сага снова в центре внимания, но в этот раз с неожиданно “мирным” уклоном. Трамп и Си на этой неделе готовятся подписать набор символических договорённостей — рынок радуется, заголовки пестрят, но внутри всё пустовато. Как и часто бывает, отстрелялись по лёгким целям, а настоящие конфликты — по-прежнему нетронуты.

🇺🇸🇨🇳 Сделки, озвученные на выходных, выглядят красиво для заголовков: Китай снова покупает сою (удобно — в республиканских штатах), США отступают от 100% пошлин на фоне договорённостей по редкоземельным магнитам. MSCI Global на хаях, все вроде довольны.

Но по сути? Всё серьёзное отложено:
• Технологическая конкуренция — не тронули.
• Субсидии госсектору — игнор.
• Нацбезопасность и инвестиционные барьеры — всё ещё на месте.

📌 Цитата в точку от Sun Chenghao из Tsinghua: “Собрав легкие очки, вы только усложняете путь вперед — остаются только тяжёлые, болезненные вопросы”.

На этом фоне Трамп продолжает шоу: заехал в Малайзию и Таиланд, подмахнул пару сделок по редкоземам и антидампингу с Камбоджей — как бы напоминая Китаю, что у Америки есть союзники в регионе. В кулуарах уже обсуждаются визиты: Си — во Флориду, Трамп — в Пекин. Но доверия пока немного.

📉 Китай тоже не остался в долгу: выпустили стратегию до 2030 с упором на самодостаточность и производство, в ответ на американские призывы “разгонять потребление”. Перевод: “Нет, спасибо”.

🔋 Самое болезненное — редкоземы. Китай притормозил ограничения, но ясно дал понять: полностью свой рычаг они не отдадут. США, в ответ, не готовы снимать экспортные блокировки на чипы. Баланс — шаткий.

Из интересного:
• Возможное снижение тарифа на 20% по фентанилу.
• Фаза-1 (старая торговая сделка) — вроде бы пока в подвешенном состоянии, но Трамп “может закрыть глаза”.

⚠️ Общий вывод аналитиков: “Всё свелось к набору микросделок. Системные вопросы не обсуждаются вовсе”. Большая игра ещё впереди, и она будет гораздо менее медийной, но куда более острой.

В общем, ралли на ожиданиях состоялось, катализаторы отыграны. Дальше либо всё это начнёт буксовать, либо наступит передышка до следующего витка торговой драмы.
  • ❤ 15
Post #93 740
Когда на рынок выходит сделка размером $3.2 млрд, и её сравнивают с легендарной покупкой RJR Nabisco в 1989 году, хочется немного приподняться над суетой.

📌 Что случилось?
Криптомайнер TeraWulf стал первой в истории компанией из своей индустрии, которая смогла разместить джанк-бонды (высокодоходные облигации) ради расширения дата-центра. А главное — сделка была полностью проведена Morgan Stanley, и на неё пришло заявок на $11+ млрд, что по меркам рынка — огромный успех.

❗️Но самое интересное — в структуре сделки появился Google:
• Alphabet (материнская компания Google) гарантирует долг, когда объект заработает.
• Если Fluidstack (арендатор дата-центра) не заплатит — Google покрывает долг.
• Плюс — Google получит 14% долю в TeraWulf.

Такой “backstop” от корпорации с рейтингом AAA — новый уровень доверия для инвесторов, особенно в нестабильной индустрии майнинга.

📈 Зачем это Google?
Погоня за AI уже приводит к дефициту дата-центров, чипов и электроэнергии. Майнеры сидят на ресурсах, но маржа от майнинга снижается — а тут появляется Big Tech с бесконечным аппетитом. Выгода взаимная.

🤝 Следующий на подходе — Cipher Mining. По слухам, он тоже готовит выпуск “джанка” с гарантией от Google. Похоже, начинается новый тренд — криптоинфраструктура превращается в AI-инфраструктуру.

💬 Что это значит?
1. Долговой рынок становится новым источником капитала для майнеров.
2. Big Tech заходит в старые индустрии ради доступа к ресурсам.
3. Google диктует условия — контроль, доля в компании, дедлайны на строительство.

🧠 Но риски тоже остались:
• Если дата-центр не будет готов в срок, Google не обязан платить.
• Есть пункт, что если у сторон случится “разногласие”, то Google может просто выйти.

Так что пока все красиво на бумаге — рынок будет смотреть на реализацию.

🎯 В сухом остатке:
Сделка TeraWulf — не просто про долг. Это про смену модели капитала в криптоинфраструктуре, где AI и Big Tech становятся главными игроками. И да, рынок облигаций снова интересен, особенно если за спиной у тебя Google.

Будет любопытно, кто следующий.
  • ❤ 23
Post #92 668
Китай снова напомнил, кто контролирует «нервы» глобальной промышленности.
Почти 70% мирового производства редкоземельных металлов — под его контролем. Эти элементы — кровь современной экономики: от аккумуляторов и электромоторов до систем наведения и оборонных технологий.

Теперь Пекин ужесточает экспортные правила. Любой зарубежный производитель, использующий даже следы китайских редкоземельных элементов, обязан будет получать экспортную лицензию. Фактически — контроль не только над сырьём, но и над готовыми товарами по всей цепочке.

В Европе — паника. На саммите ЕС в Брюсселе Макрон предложил рассмотреть использование антикоэрцитивного инструмента (ACI) — самого мощного торгового оружия Евросоюза. Оно создано как ответ на экономическое давление со стороны третьих стран, но никогда ещё не применялось.

Макрон сказал прямо:

«Это экономическое принуждение. Мы видим его эффект и должны уметь отвечать».


Проблема в том, что ответить нечем. Германия — зависима от китайских поставок для автопрома, Франция — для оборонной промышленности, Восточная Европа — для энергетики. Любое ужесточение санкций против Китая ударит по самим членам ЕС.

Еврокомиссия пока тянет с решением. До конца месяца Брюссель должен подготовить список возможных ответных мер и план экстренной защиты поставок. Но все понимают — найти альтернативные источники быстро невозможно. США, Австралия, Мьянма, Нигерия и Таиланд только начинают наращивать добычу, и на этом фоне доля Китая растёт, а не снижается.

По сути, Китай сделал то, что Запад давно пытался сделать с нефтью и чипами — превратил сырьё в стратегический рычаг влияния.

Ирония в том, что все эти редкоземы лежат под землёй десятков стран. Но перерабатывать их может по-настоящему только один игрок. И этот игрок решил, что пора напомнить, кто здесь хозяин технологий завтрашнего дня.

Пока Европа обсуждает «экономическую автономию», Пекин уже применяет её против них.
  • ❤ 29
Post #91 604
Рынок долгов для AI-инфраструктуры вошёл в новую эпоху.
Банки готовят сделку на $38 млрд — крупнейшее финансирование дата-центров, связанных с Oracle и OpenAI. Масштаб — почти космический.

Схема простая, но впечатляющая:
• $23,25 млрд пойдут на строительство дата-центра в Техасе
• $14,75 млрд — на Висконсин
Разработкой занимается Vantage Data Centers, а использовать мощности будет Oracle, чтобы обеспечивать работу OpenAI. Всё это часть мегапроекта “Stargate” — плана Oracle по инвестициям в AI-инфраструктуру на сумму $500 млрд.

Главные координаторы сделки — JPMorgan Chase, MUFG, а также Wells Fargo, BNP Paribas, Goldman Sachs, SMBC и SocGen. Долг будет разбит на два пакета старших обеспеченных кредитов, со сроком до 4 лет и ставкой около +2,5% к бенчмарку.

Важно: пока центры строятся, выплаты будут только по процентам. Основной долг начнёт гаситься, когда дата-центры запустятся — типичная структура для project finance и недвижимости.

Контекст интересный. Инвесторы уже несколько месяцев буквально охотятся за возможностью вложиться в AI-инфраструктуру. После сделки Meta на $29 млрд (Pimco и Blue Owl), которая принесла инвесторам до $2 млрд бумажной прибыли, аппетит только растёт.

Теперь — очередь Oracle. Это не просто сделка. Это сигнал:
рынок капитала переключается из хайпа вокруг AI-компаний в инфраструктурный слой, туда, где настоящие деньги — в бетоне, электричестве и дата-центрах.

Всё больше похоже, что AI-бум превращается в стройку века.
Если Nvidia печатает деньги, то Oracle и банки — заливают фундамент под цифровую цивилизацию.

И пока все спорят, где пузырь, — на стройках Техаса и Висконсина уже роют траншеи под будущий интернет интеллекта.
  • ❤ 22
Post #90 679
Еврозона наконец-то подала признаки жизни. Композитный PMI вырос до 52.2 — максимум с мая 2024 года. Это выше ожиданий и выше границы роста, то есть частный сектор снова дышит.

Главный герой — Германия. Именно её сервисный сектор вытянул весь регион, перекрыв слабость Франции, где PMI падает уже 14 месяцев подряд. Там снова политическая турбулентность, и экономика это чувствует.

Цитируя экономиста Hamburg Commercial Bank, Кайруса де ла Рубиа: “в Германии — улучшение, во Франции — ускорение спада. Поэтому рост еврозоны слабее, чем мог бы быть”.

Картина выходит контрастная. Германия растёт на услугах и подготовке к инвестиционному циклу в инфраструктуру и оборону. Франция буксует — дефицит бюджета, протесты, неуверенность в политике Макрона.

Интересно, что даже при слабом росте ЕЦБ не спешит снижать ставки. После восьми понижений подряд регулятор делает паузу: инфляция около 2%, давление со стороны затрат в услугах умеренное. Проще говоря — ЕЦБ доволен текущей картиной и хочет посмотреть, выдержит ли экономика без новых стимулов.

Фон тоже меняется: Европа выдержала тарифный удар со стороны Трампа, но рост всё ещё заметно ниже американского. Пока Штаты бегут, Европа медленно идёт.

Однако PMI — ранний индикатор. Он часто первым улавливает разворот. И если Германия действительно начала оживление, это может стать началом долгожданного восстановления континента.

Пока всё скромно, но для Европы — уже победа.
Никаких фанфар. Просто тихий сигнал: «мы ещё живы».
  • ❤ 17
Post #89 626
Торговая драма между США и Канадой снова в эфире. Трамп заявил, что немедленно прекращает все торговые переговоры с Канадой — на фоне рекламного ролика из Онтарио, где звучит голос Рональда Рейгана, критикующего тарифы.

Ирония в том, что в оригинальной речи 1987 года Рейган как раз вводил тарифы на японские товары, защищая американские интересы, но при этом говорил о важности свободной торговли. Канадцы вырезали нужные куски — и попали прямо в нерв.

Трамп отреагировал в привычном стиле: “ТАРИФЫ — ЭТО НАЦИОНАЛЬНАЯ БЕЗОПАСНОСТЬ”, и обвинил Канаду в попытке вмешаться в политический процесс. Всё это происходит за две недели до заседания Верховного суда, который будет решать судьбу его тарифной политики. Если суд признает тарифы незаконными — США придется вернуть компаниям миллиарды долларов.

На фоне этого канадский доллар просел, а рынки снова затаили дыхание. Отношения между США и Канадой — одни из самых плотных в мире: оборот торговли превысил $900 млрд в 2024 году, и 75% канадского экспорта идут именно в США.

Теперь к цифрам. По данным Минторга США:
• 🇪🇺 ЕС — главный партнер США: $666 млрд экспорта и $815 млрд импорта (дефицит $148 млрд)
• 🇨🇦 Канада — на втором месте: $440 млрд экспорта и $476 млрд импорта (дефицит $36 млрд)
• 🇲🇽 Мексика — $384 млрд против $560 млрд (дефицит $176 млрд)
• 🇨🇳 Китай — $199 млрд против $461 млрд (дефицит $262 млрд)
• 🇬🇧 Великобритания — единственный профицит: $17 млрд

То есть, несмотря на геополитику и риторику, США продолжают иметь отрицательное сальдо практически со всеми ключевыми партнёрами.

На практике — это игра не про экономику, а про имидж. Трамп разыгрывает старую карту “Америка в убытке — мир должен платить”. Но в реальности — цепочки поставок так переплетены, что удар по Канаде бьет и по Детройту, и по Техасу.

Рынки, впрочем, реагируют спокойно. Все уже видели этот сериал: громкие заявления, обвал луни, потом — кулуарные договоренности.
Как сказал один аналитик:

“Если вы давно на рынке, вы знаете: тарифы Трампа — это не стратегия. Это инструмент давления, который всегда возвращается обратно”.


На сцене — новый сезон старой истории. Главный сюжет: Америка спорит с зеркалом.
  • ❤ 12
Post #88 680
В Германии проснулся частный сектор. Неожиданно. Индекс деловой активности (PMI) подскочил до 53.8 — максимум с мая 2023 года. Это выше прогнозов и значительно выше отметки 50, которая отделяет рост от спада.

Драйвер — сервисы. Сектор услуг вытянул экономику, показав 54.5 по индексу. Производство — по-прежнему слабое, но эффект от роста услуг перекрыл его падение.

Контраст с Францией очевиден: там PMI падает уже 14 месяцев подряд. Германия, кажется, начинает отыгрываться. Экономисты называют это «просветом» — есть шанс, что четвертый квартал закончится ростом.

На горизонте — эффект от миллиардов евро, которые правительство вбрасывает в инфраструктуру и оборону. Но вопрос не в том, сколько денег, а как их потратят. Германия традиционно сильна в дисциплине, но сейчас застряла в бюрократии и медленных реформах.

IMF и Берлин видят рост по итогам года всего на 0.2%. Бундесбанк говорит прямо: «в третьем квартале — стагнация». Производство по-прежнему хрупкое, бизнес осторожен, ожидания — без эйфории.

Рынок реагирует сдержанно, но факт остаётся фактом: PMI — ранний индикатор, и он впервые за долгое время уверенно выше 50. Может, это не разворот, но первые признаки дыхания есть.

Пока мир ждёт новых стимулов от ФРС и ЕЦБ, Германия тихо оживает. Не из-за чудес, а просто потому, что хуже уже было.
  • ❤ 11
Post #87 738
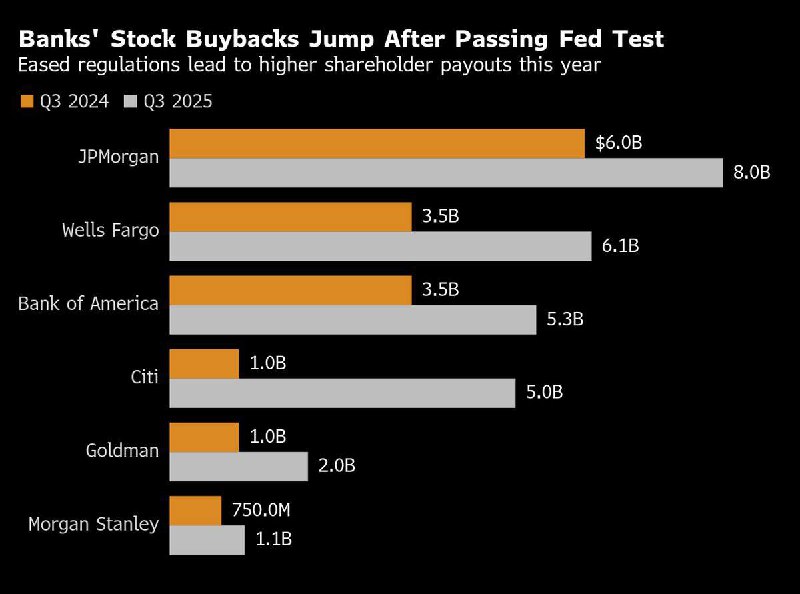
После прохождения стресс-тестов от ФРС, крупнейшие банки США резко нарастили байбэки — совокупно почти $27 млрд в Q3 2025. Причина — смягчение регуляторки, ослабление требований по капиталу и снижение давления со стороны Basel III Endgame.

JPMorgan — лидер: $8 млрд байбэка в этом квартале против $6 млрд в прошлом. У Wells Fargo — рост с $3.5 до $6.1 млрд. Даже Citi, долгое время остававшийся в стороне, вкатил $5 млрд против $1 млрд в прошлом году. Все — на волне уверенности, что регулятор теперь не будет душить.

ФРС, по инсайдам Bloomberg, работает над новой версией Basel III. Речь идёт об отказе от 19% повышения требований к капиталу, как в версии 2023 года, в пользу мягкого +3–7% в среднем. Также возможна опция «опт-аута» для банков среднего размера, если те согласятся на другие ограничения. Мегабанки с большими трейдинг-портфелями и вовсе могут получить послабления — из-за пересмотра подходов к «market risk».

Проще говоря — регуляторы выбрали путь меньшего сопротивления. Иронично, что при Байдене закручивали гайки, а теперь — раскручивают под руководством назначенца Трампа, Мишель Боуман. Словно по учебнику: сначала напугать, потом смягчить, чтобы выглядело как подарок.

На фоне этого банки уже сейчас охотно заливают рынок деньгами. Кто-то скажет — возвращение к норме. Кто-то — раздача денег перед следующим кризисом.

Вопрос в другом — это устойчивый тренд или просто передышка?

Следим.
  • ❤ 20
Post #86 705
22-й день шатдауна в США. Уже второй по длине в истории — и, судя по всему, это не предел.

Белый дом и республиканцы отказываются идти на уступки. На кону — субсидии по Obamacare, без которых с января страховые взносы вырастут у 22 млн американцев. Демократы требуют продления. Республиканцы — категорически против, называя это «шантажом». Трамп летит в Азию и заявил, что будет говорить с демократами только после завершения шатдауна. До 21 ноября еще есть время, но его становится все меньше.

💥 Экономика уже чувствует последствия:
— Госслужащие впервые не получат полную зарплату;
— Возможны перебои с финансированием армии и продовольственной помощи;
— Под ударом — целые регионы, особенно Вашингтон и пригород, где куча подрядчиков и смежных бизнесов.

📍Атака на синие штаты:
Администрация уже заморозила $28 млрд проектов в регионах, где побеждают демократы, и начала попытку массовых увольнений в департаментах образования, здравоохранения и внутренних дел. Суд временно заблокировал эти действия, но угроза остается.

❗️Позиции сторон:
— Республиканцы: «Нечего обсуждать, голосуйте за наш закон».
— Демократы: «Обещания голосовать по субсидиям потом — это не сделка».
— Умеренные сенаторы пробуют договориться, но пока — глухо.

🧨 Если ничто не изменится, этот шатдаун может побить рекорд в 35 дней и оставить заметный шрам на политике и экономике.

Где выход? Пока его не видит никто.
  • ❤ 19
Post #84 869
Смотрю на рынок — а там снова “Тарифы. Китай. Соевые бобы”. Вроде бы уже всё проходили, но история повторяется — только ставки выше и лица те же.

В начале года — почти тишина, потом в апреле обе стороны резко крутанули гайки: США и Китай накидали тарифов до трехзначных уровней. США влепили 150%, Китай — почти столько же. Через месяц — откат. Но осадочек остался.

Кто пострадал? Фермер из Айовы. Посмотрите на график — с июня Китай вообще перестал закупать американскую сою. Ноль. Впервые с 90-х. Пять лет назад они брали 10–15 миллионов тонн, а сейчас не берут ничего. Всё идёт в Южную Америку.

И тут снова Трамп. На борту Air Force One заявляет: «Хочу, чтобы Китай снова покупал сою, прекратил играть в редкоземельные элементы и занялся фентанилом». Всё вроде “нормальные вещи”, как он сам говорит. Только вот ситуация уже не нормальная: переговоры висят на волоске, встречу с Си он чуть не отменил, а трёхзначные тарифы — не шутка.

Пока чиновники договариваются в Малайзии, на местах уже всё решено: Китай душит поставки сои, американские фермеры душат пиво в баре, глядя на склады, забитые нереализованным урожаем. А рынку, как всегда, нужен катализатор — но пока только политический театр.

Ирония в том, что все это — попытка продавить «справедливую сделку». Но что именно под ней понимается — никто толком не объясняет. А пока — торгуем не на логике, а на заголовках.

Грядет ноябрь. Может быть, и катализатор подтянется.
  • ❤ 33
Post #83 897
Decipher Macro 15 октября 2025 года. Вашингтон. Бежевая книга ФРС выходит на фоне приостановки правительства — и превращается не в статистический отчёт, а в тревожный дневник хрупкости системы. Экономика будто стоит на месте: «в целом мало изменилась». Но за этой фразой…
BeigeBook_20251015.pdf1 MB
  • ❤ 8
Post #82 928
15 октября 2025 года.
Вашингтон. Бежевая книга ФРС выходит на фоне приостановки правительства — и превращается не в статистический отчёт, а в тревожный дневник хрупкости системы. Экономика будто стоит на месте: «в целом мало изменилась». Но за этой фразой — гул нарастающего напряжения.

Раньше мы говорили о «стабилизаторах»: крепкий потребитель, прочный рынок труда, инфляция под контролем. Теперь их место занимают новые катализаторы кризиса. Потребительский двигатель работает только на одном цилиндре — на богатых. Средний класс трещит, долги растут, просрочки ползут вверх.

Рынок труда застыл в «равновесии застоя». Массовых увольнений нет, но найма тоже. Компании замерли, экономя фонд оплаты и всё чаще заменяя людей алгоритмами. Искусственный интеллект стал тихим ликвидатором рабочих мест — без громких сокращений, но с ощутимыми потерями в доходах.

Инфляция, казалось бы, отступила. Но только казалось. Цены растут в теневых зонах — страховки, медицина, IT-услуги. Всё то, что не видно в ежедневных чеках, но съедает бюджеты бизнеса и домохозяйств. Это новый «невидимый налог» — тихий, но беспощадный.

Кредитный сектор — хрупкий мост между домами и банками — держится из последних сил. Ставки немного снизили, спрос оживился, но фундамент дрожит. Просрочки растут, банки ужесточают фильтры, средний класс всё чаще держится на долгах, а не на доходах. Любой толчок — и эта конструкция пойдёт трещинами.

Промышленность и недвижимость — два старых барометра цикла — показывают понижение давления. Заводы буксуют, стройки встают, офисы пустеют. Протекционизм, когда-то поданный как защита рабочих мест, сегодня превращается в бумеранг — пошлины душат своих же производителей.

Региональные перекосы только усиливают картину: одни округа ещё растут, другие — уже падают. Америка всё меньше похожа на единую экономику и всё больше на лоскутное одеяло мини-бумов и мини-рецессий.

Всё это складывается в странное ощущение: экономика держится, но не живёт. Без ярких катастроф, но и без роста. Бежевая книга больше не сухая хроника — она стала предупреждением. Между строк читается тревога: прежние стабилизаторы выдыхаются, и теперь именно они могут стать катализаторами нового шторма.

Система стоит на тонком льду.
Пока ещё держит. Но каждый новый треск — всё громче.
  • ❤ 24
Post #81 830
На фоне внезапного краха автокредитора Tricolor Holdings и производителя автозапчастей First Brands Group инвесторы начали нервничать. Джейми Даймон, CEO JPMorgan, только подлил масла в огонь: “Когда видишь одного таракана — знай, что рядом прячутся другие”. И хотя банки отчитались лучше ожиданий, атмосфера в кредитных кругах изменилась — на рынок закралась тревога.

Слова Даймона не из воздуха. Пока компании набирали долги рекордными темпами, обещая инвесторам щедрые доходы, реальность начала проявлять первые трещины. И если экономика свернёт не туда, то по мнению Даймона, нас ждут “более высокие, чем обычно, кредитные потери в отдельных категориях”. Он отдельно указал на BDC — публичные структуры, инвестирующие в частный долг. Цены на них снижаются, а выплаты акционерам — урезаются. Это тревожный сигнал для $1.7 трлн сектора private credit.

Финансовые директора JPMorgan и Wells Fargo пытались успокоить рынок — мол, у них в портфеле надёжные игроки, с историей. Но Даймон остался при своём: “Мы не знаем, как они проводили андеррайтинг. Некоторые — толковые, но далеко не все”.

Даже на фоне рекордной выручки у крупнейших банков — JPMorgan, Citigroup, Goldman Sachs, Wells Fargo — звучали нотки осторожности. Особенно по поводу состояния рынка труда и возможного роста инфляции. Как отметил CFO JPMorgan: “Сейчас всё хорошо, но это не значит, что будет так всегда”.

Цитигруп и Уэллс Фарго показали рост акций — инвесторы оценили сильные квартальные результаты. У Goldman тоже всё отлично: волна IPO и почти триллион долларов в сделках вывели банк на лучший третий квартал за всё время. Однако на фоне рекордной активности Goldman уже предупредил персонал — расходы растут, и сокращения продолжатся.

У Wells Fargo дела пошли в гору после того, как ФРС снял с банка ограничение на рост активов. Теперь они целятся на 17–18% возврата на капитал — амбициозная цель, учитывая недавние проблемы.

Но на фоне этого позитива Tricolor напоминает: рынок может обрушиться там, где не ждёшь. JPMorgan пришлось списать $170 млн. “Это не наш лучший момент”, признал Даймон.

Иными словами, пока на поверхности всё спокойно, под ней начинают шевелиться первые признаки будущих проблем.
  • ❤ 16
Post #80 762
Сегодня на Уолл-стрит снова шторм. S&P 500 сначала провалился на -1.5%, потом отыгрался — всё на фоне того, как Джером Пауэлл (ФРС) фактически подтвердил ожидания снижения ставки уже в октябре.
Ключевая фраза дня: «мы можем прекратить сокращение баланса в ближайшие месяцы».

Для рынка — это чистый сигнал «голубя»: конец QT, возможные проблемы с ликвидностью, и, как следствие, ставка вниз.

📉 Рынок труда слабеет, доходности коротких трежерис падают, доллар колеблется, золото держится у исторических максимумов.
ФРС балансирует между страхом перегреть экономику и необходимостью дать рынку кислород.

Интересно, что отскок начался ещё до речи Пауэлла — благодаря заявлению о встрече Трампа и Си Цзиньпина. Торговая пауза с Китаем всё ещё возможна, и на этом фоне инвесторы немного выдохнули.
Хотя санкции Пекина против американских подразделений южнокорейского перевозчика снова подлили масла в огонь — тарифная сага продолжается.

🏦 Корпоративный блок — оживлённый:
• JPMorgan: сильный трейдинг, но Даймон предупредил о рисках по кредитам.
• Goldman Sachs: рекорд по IB, но ждут новые сокращения ради экономии и AI-оптимизации.
• Citigroup: превзошёл прогнозы по всем направлениям, готовится продать мексиканский бизнес.
• BlackRock: +$205 млрд притока, ставка на private credit и альтернативы.
• Boeing: рекордные поставки с 2018 года — признаки восстановления.
• Google: вложит $15 млрд в AI-инфраструктуру в Индии.
• Walmart + OpenAI: теперь ChatGPT поможет делать покупки.
• General Motors: списывает $1.6 млрд из-за пересмотра EV-политики.
• Domino’s и HP — апсайд на позитивных отчетах.
• Meta / Instagram усиливает защиту подростков.

📊 По макро:
• S&P 500 +0.2%, Nasdaq -0.2%, Dow +0.8%, Russell 2000 +1.3%.
• Доходности 10-леток США — стабильно у 4.03%.
• Биткоин -2.9%, эфир -4.2%.
• Золото +1%, $4,150 за унцию (!).
• Нефть WTI -1%, $58.89 за баррель.

🔍 Любопытная деталь: S&P не корректировался на 5% уже 97 сессий, при среднем цикле — 59. Рынок перегрет, особенно на фоне AI-бума.

54% фондменеджеров по данным BofA считают, что техи в пузыре — ещё месяц назад было наоборот. При этом доля акций США в портфелях — максимум за 8 месяцев.

📈 “Фондовый сезон” стартовал. Если отчёты снова превысят ожидания, это может стать якорем для волатильности.

Технологический сектор, особенно AI, под особым вниманием — все хотят понять, окупятся ли эти гигантские вложения в инфраструктуру или это просто новая форма хайпа.

💬 Как сказал Пауэлл, «баланс сокращать скоро перестанем» — и рынок услышал в этом не сигнал осторожности, а сигнал надежды.
Но реальность остаётся прежней: экономика остывает, пузырь в AI-названиях раздувается, и сентимент на грани между “покупаем падение” и “готовимся к выносу”.

Всё по классике: перед штормом всегда бывает короткая пауза.
  • ❤ 23
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →