TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
358
Photos
725
Videos
2
Links
1.3K

Showing posts older than #1902 · Back to latest

Older Posts 15 shown
Post #1901 52
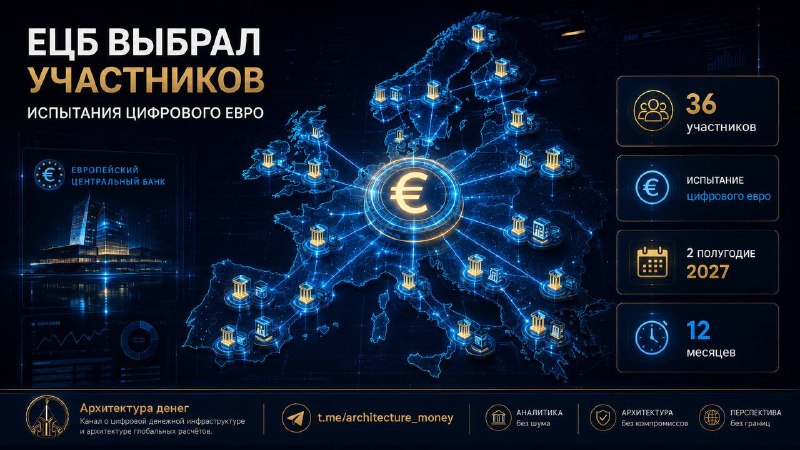
ЕЦБ выбрал участников испытания цифрового евро

Европейский центральный банк отобрал 36 банков и платёжных организаций из стран зоны евро для испытания цифрового евро.

Испытание начнётся во второй половине 2027 года и продлится 12 месяцев. Участники будут проверять техническую работу системы, порядок проведения операций и пользовательские сценарии.

Это ещё не выпуск цифрового евро. ЕЦБ формирует будущий слой посредников, через которых новая форма денег центрального банка может быть встроена в банковские приложения, торговые терминалы и повседневные платежи.

Главный сдвиг: цифровой евро переходит от проектирования к сборке практической инфраструктуры.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #1900 63
Коллеги справедливо обращают внимание на то, что Банк России обсуждает будущее рублёвых стейблкоинов, почти не анализируя A7A5 — единственный уже работающий кейс, связанный с российским рынком.

Но мы бы поставили вопрос ещё жёстче.

Нужны ли российскому рынку рублёвые стейблкоины в принципе, если государство уже делает ставку на цифровой рубль?

Да, A7A5 следовало включить в анализ. Хотя формально он выпущен в Киргизии и в России относится к иностранным цифровым правам, это реальный пример использования рублёвого токена в трансграничной инфраструктуре.

Однако сам факт существования A7A5 ещё не доказывает, что России нужен отдельный рынок частных рублёвых денег.

Публичные данные об обороте токена не позволяют понять, какая его часть приходится на оплату внешнеторговых контрактов, а какая — на обмен с USDT, арбитраж, предоставление ликвидности и повторные операции внутри одной инфраструктуры.

Поэтому A7A5 стоит рассматривать не как готовую модель для масштабирования, а как стресс-тест:

— какую проблему он решает, которую пока не решает существующая платёжная инфраструктура;
— кто обеспечивает ликвидность и погашение;
— где рублёвый токен конвертируется в нужную контрагенту валюту;
— насколько система зависит от частного эмитента и иностранной юрисдикции;
— можно ли перенести эту функцию в суверенный расчётный контур.

И здесь возникает принципиальная развилка.

Для внутренних расчётов рублёвый стейблкоин выглядит избыточным. Уже существует цифровой рубль — прямое обязательство Банка России. Частный токен добавляет риск эмитента, создаёт ещё один денежный контур и потенциально конкурирует с банковскими депозитами.

В трансграничных расчётах стейблкоин действительно может быть полезен как мост там, где нет прямого соединения между национальными платёжными системами.

Но стратегически более логичной выглядит другая архитектура:

оптовый цифровой рубль + токенизированные банковские деньги + механизм обмена между валютами.

В такой модели деньги центрального банка остаются расчётным якорем, а коммерческие банки продолжают создавать и обслуживать клиентские деньги. Именно в этом направлении развиваются международные проекты токенизированных трансграничных расчётов и именно в этой модели развиваются финансы государств с сильным государственным суверенитетом.

Главное ограничение в том, что такую систему невозможно построить внутри одной страны. Нужны иностранные банки и центральные банки, валютная ликвидность, совместимость платформ и юридическое признание окончательности расчёта.

Поэтому широкий внутренний рынок рублёвых стейблкоинов России, вероятно, не нужен. На отдельных внешних направлениях регулируемые рублёвые токены могут использоваться как временный инфраструктурный мост.

Но стратегическая ставка должна быть не на размножение частных рублёвых обязательств, а на оптовый цифровой рубль и его соединение с суверенными платформами стран-партнёров.

Поэтому главный вопрос к докладу мы бы сформулировали так:

почему мы начинаем с регулирования рублёвых стейблкоинов, не ответив сначала, какое место частные деньги вообще должны занимать рядом с цифровым рублём?

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Telegram ПРАВО ЦИФРОВЫХ ФИНАНСОВ ℹ️Стейблкоины: новый доклад ЦБ и главный методологический просчёт Банк России опубликовал новый консультационный доклад о стейблкоинах https://www.cbr.ru/Content/Document/File/193894/Consultation_Paper_25062026_52.pdf. На первый взгляд — серьёзное аналитическое…
Post #1897 223
После Кейнса и Викселля переходим к монетаризму — теории, которая вернула в центр макроэкономической политики простой, но жёсткий вопрос:

Сколько денег находится в экономике и как быстро растёт их объём?


Главная фигура здесь — Милтон Фридман. В его логике деньги не являются нейтральной технической деталью. Колебания денежной массы влияют на совокупный спрос, выпуск, занятость и уровень цен. А устойчивый и чрезмерный рост денег в обращении становится источником инфляционного давления.

Отсюда знаменитая монетаристская интуиция: инфляцию нельзя анализировать в отрыве от денег. Можно спорить о каналах передачи, лагах и роли предложения, но если денежная масса растёт быстрее, чем способность экономики производить товары и услуги, давление на цены становится системным.

Монетаризм был особенно важен для XX века, потому что предложил центральным банкам дисциплинирующую рамку: денежная политика должна быть предсказуемой, а резкие колебания денежной массы опасны. В этом подходе государство и центральный банк должны не «тонко настраивать» экономику каждый день, а обеспечивать устойчивые правила денежного обращения.

Связка с ЦВЦБ здесь принципиальная.

Цифровая валюта центрального банка сама по себе не означает инфляцию. Но она меняет денежную архитектуру: может повлиять на структуру спроса на деньги, скорость обращения, соотношение между наличными, депозитами и деньгами центрального банка, а также на передачу денежной политики через банки и платёжную систему.

Поэтому монетаристский вопрос в эпоху ЦВЦБ не исчезает. Он просто звучит точнее:

новая цифровая форма денег замещает существующие деньги или расширяет денежную массу?
ускоряет ли она обращение?
меняет ли поведение банков и кредитование?
как её лимиты, дизайн и доверие пользователей влияют на макроэкономическую устойчивость?


Монетаризм напоминает: денежные инновации нельзя оценивать только по удобству платежа. Их нужно анализировать вместе с инфляцией, кредитом, структурой денежной массы и политикой центрального банка.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1896 56
Европа строит два уровня цифровой денежной инфраструктуры

Европейский центральный банк всё чаще рассматривает цифровой евро и токенизированные оптовые деньги центрального банка как части одной платёжной стратегии.

В протоколе июньского заседания Совета управляющих ЕЦБ говорится:

«Цифровой евро и токенизированные оптовые деньги центрального банка усилят стратегическую автономию, конкурентоспособность и финансовую интеграцию Европы».

Речь идёт о двух разных уровнях.

Первый — розничный цифровой евро. Он предназначен для платежей граждан и компаний: в магазинах, интернете и между физическими лицами. Его задача — сохранить прямой доступ к деньгам центрального банка в экономике, где повседневные платежи всё чаще проходят через частные и нередко неевропейские системы.

Второй — оптовые токенизированные деньги центрального банка. Они нужны банкам и участникам финансового рынка для расчётов по токенизированным облигациям, ценным бумагам и другим активам. Здесь задача другая: не дать рынку токенизированных активов перейти на частные расчётные средства без общего денежного якоря.

Связь между двумя уровнями принципиальна.

Розничный цифровой евро должен обеспечить общеевропейский способ оплаты. Оптовые деньги центрального банка — сохранить единый и безрисковый расчётный актив для финансового рынка. Вместе они формируют инфраструктуру, в которой деньги центрального банка остаются основой и повседневных платежей, и токенизированных расчётов.

Это не означает, что решение о выпуске цифрового евро уже принято. Оно может быть принято только после утверждения соответствующего законодательства ЕС. ЕЦБ пока создаёт техническую и нормативную готовность. (European Central Bank)

Главный вывод: Европа готовит не просто новую форму евро, а два связанных контура — для повседневных платежей и для финансового рынка.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #1895 49
Государство перечислило субсидию на еду. Потратить ее на сигареты нельзя — код не пропустит. Пособие ребёнку — только на детские товары. Антикризисные выплаты — сгорят через 90 дней, если не потратить.

Удобно для адресных выплат? Да. Но именно здесь рождается ключевой вопрос: если правила вшиты в деньги, то кто, как и на каком основании эти правила устанавливает? Технология нейтральна. Политика — нет.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1894 59
Не все цифровые расчётные проекты меняют архитектуру денег одинаково.

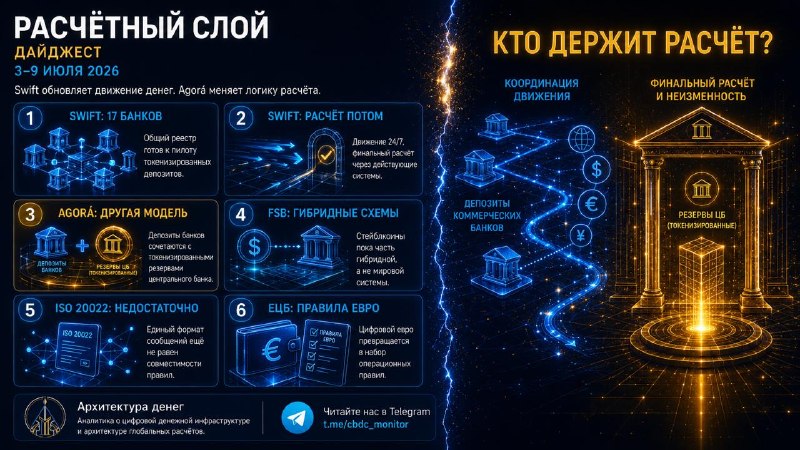
Период анализа: с 3 по 9 июля 2026 года. Главный сдвиг недели: рынок не уходит в один универсальный реестр. Формируется несколько моделей соединения банковских денег, действующих платёжных систем и потенциального расчёта в деньгах центрального банка.

1. Swift: обновление корреспондентской модели, а не её отмена

Swift сообщил, что его блокчейн-реестр готов к начальному использованию, а 17 банков с шести континентов готовятся проводить пилотные операции с токенизированными депозитами, то есть банковскими депозитами в цифровой форме учёта.

Важная деталь: Swift строит не новую форму денег центрального банка, а координационный слой для банковских обязательств. Банки сохраняют свои балансы, клиентские отношения и инфраструктурную роль. Swift добавляет общий реестр, который должен синхронизировать движение токенизированных депозитов между разными банками.

2. Swift: движение быстрее, окончательный расчёт прежний

Главное ограничение Swift прямо следует из архитектуры: новый реестр может обеспечить круглосуточное перемещение стоимости между банками, но окончательный расчёт должен завершаться через существующие системы.

Значит, Swift решает проблему скорости, доступности и координации, но не переносит сам расчётный якорь в новую платформу. Риск не исчезает, а перераспределяется между банками, реестром координации и действующим расчётным контуром.

3. Agorá как контраст: расчётный слой встраивается глубже

Project Agorá показывает другую логику. BIS описывает его как общую платформу, где токенизированные депозиты коммерческих банков сочетаются с токенизированными резервами центральных банков.

Разница принципиальная. Swift помогает банкам провести цифровое движение обязательств поверх существующей системы. Agorá проверяет, можно ли собрать на одной программируемой платформе коммерческие банковские деньги и деньги центрального банка, чтобы получить атомарный много валютный расчёт по принципу «всё или ничего».

4. FSB: стейблкоины не заменяют расчётную инфраструктуру


FSB 8 июля напомнил масштаб проблемы: трансграничные платежи в 2024 году оценивались примерно в 200 трлн долларов, а доля стейблкоинов в 2025 году, по приведённым оценкам, была менее 0,2%.

Механизм важен: стейблкоины могут быть частью гибридных моделей, но пока не стали самостоятельной мировой расчётной системой. Поэтому конкуренция идёт не между одним токеном и другим, а между архитектурами соединения банков, валютных рынков, платёжных сообщений и расчётных активов.

5. FSB: ISO 20022 не решает совместимость сам по себе

По данным, приведённым FSB, ISO 20022 внедрили 77% систем быстрых платежей и 53% систем валовых расчётов в реальном времени.

Но общий формат сообщений не равен общей архитектуре расчёта. Нужны сопоставимые правила данных, проверки участников, управления мошенничеством, санкционного контроля, доступа и ответственности. Технический стандарт работает только тогда, когда институциональные правила не противоречат друг другу.

Линия недели

Swift и Agorá показывают две разные траектории. Первая: улучшить движение банковских обязательств через общий координационный реестр, оставив финальный расчёт в действующих системах. Вторая: проверить новую общую платформу, где банковские депозиты и резервы центрального банка работают рядом.

Неделя показывает не победу конкретного инструмента. Главный вопрос становится точнее: кто будет координировать движение денег, а кто будет держать окончательный расчёт.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #1893 58
Доступ к кошельку ещё не означает доступ к деньгам

В цифровых валютах центральных банков есть удобная иллюзия:
Если человеку открыли кошелёк, значит, его включили в новую денежную инфраструктуру.


Слишком простой критерий.

Настоящий вопрос:
Может ли человек совершить платёж сам, без стресса, ошибок, внешней помощи и ощущения, что новая система сделана не для него?


Финансовое включение в ЦВЦБ часто описывают через доступ: есть счёт, есть приложение, есть возможность платить. Но пользовательская реальность сложнее. Возраст, слабая связь, отсутствие современного телефона, низкая цифровая грамотность, инвалидность, недоверие к государственным платформам или банкам превращают «доступ» в формальность.

МВФ прямо пишет
, что ЦВЦБ может поддерживать финансовое включение за счёт безопасных цифровых денег, офлайн-доступности и низких издержек, но сама по себе технология не решает проблему принятия и использования.

Банк международных расчётов
в материалах по ЦВЦБ для развивающихся экономик тоже связывает интерес к цифровым валютам с финансовым включением. Но там же виден важный нюанс: включение требует не только выпуска инструмента, а дизайна, который учитывает реальные ограничения пользователя.

Всемирный банк
на примере цифровых финансовых услуг отдельно выделяет барьеры со стороны спроса: стоимость устройств и связи, низкую грамотность, нехватку цифровых навыков, ограничения для сельских жителей и людей с инвалидностью.

ЕЦБ уже формулирует эту проблему в лоб.
В выступлении о цифровом евро Пьеро Чиполлоне говорил, что уязвимые группы сталкиваются с существенными барьерами в доступе к цифровым платежам: пожилые люди, люди с низкой финансовой и цифровой грамотностью, люди с инвалидностью


Отсюда простой, но неудобный вывод.

ЦВЦБ может расширять доступ к публичным деньгам в цифровой среде. Может.

Но может и создать новый фильтр
: деньги доступны тем, кто умеет жить внутри приложения, понимает интерфейс, доверяет платформе, имеет устройство и не боится нажать не туда.

Поэтому финансовое включение нельзя измерять фактом открытия цифрового кошелька. Такой показатель слишком удобен для отчёта и слишком слаб для реальной жизни.

Сильный критерий другой: человек может заплатить сам, спокойно, понятно и без зависимости от посредника.

Если нет, перед нами не включение, а цифровой допуск с условиями.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
  • 👍 2
Post #1891 63
Главный результат месяца: цифровые деньги наконец начали регулировать как систему, а не как коллекцию отдельных инструментов.

Период с 10 июня по 10 июля показал: спор между цифровыми валютами центральных банков, токенизированными депозитами и стейблкоинами уступает место более практическому вопросу. Кто обеспечивает деньги, где происходит окончательный расчёт, как соединяются платформы и кто отвечает при сбое?

🧩 Первый сдвиг: 19 июня Банк России опубликовал изменения в правила платформы цифрового рубля. Документ предусматривает взаимодействие с оператором иностранной системы цифровой национальной валюты и круглосуточный обмен сообщениями для трансграничных переводов. Правовая возможность появилась. Запуск конкретного коридора пока не подтверждён.

🧩 Второй сдвиг: 23 июня BIS провёл границу между программируемостью и полноценными деньгами. Стейблкоины могут ускорять операции, но их нынешняя архитектура не обеспечивает в полной мере единство денег, эластичность ликвидности и финансовую прозрачность.

🧩 Третий сдвиг: Великобритания превратила этот спор в правила. Банк Англии установил для системных стерлинговых стейблкоинов модель обеспечения 70/30: краткосрочные государственные бумаги и депозиты в центральном банке. 30 июня Банк Англии и FCA разделили надзорные роли: FCA отвечает за общий режим, системные эмитенты переходят под совместное регулирование.

🧩 Четвёртый сдвиг: новая британская розничная платёжная инфраструктура проектируется сразу под несколько форм денег. Пользовательский интерфейс, продукты, клиринг, расчёт и правила выделены в разные, но связанные слои. Возможный цифровой фунт должен встраиваться в систему, а не создавать отдельный остров.

🧩 Пятый сдвиг: ЕЦБ переводит цифровой евро из концепции в техническую грамматику. Проект правил версии 0.91 охватывает интерфейсы, данные, риски, споры и расчёты. Параллельно ЕЦБ называет сентябрь сроком запуска Pontes, моста для расчёта токенизированных операций в деньгах центрального банка.

Прогноз прошлого месяца в основном подтвердился: центром дискуссии стали публичный расчётный якорь, совместимость и институциональная ответственность. Частично подтвердилось ускорение оптового сегмента: розничная инфраструктура тоже перешла к конкретным правилам.

Ориентир на квартал: смотреть следует не на количество новых токенов, а на договоры между платформами, стандарты данных, режим доступа и механизм работы при сбое. Новую архитектуру денег определит не тот, кто первым выпустит цифровой инструмент, а тот, кто установит правила его обмена на остальные формы денег.

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #1889 61

Forwarded from ACI Russia

​​🕕 Сегодня в эфире Pro Markets - ACI Russia в 18:00 «Цифровой рубль – зачем он нужен финансовой системе?» с участием 🎙️ Андрея Михайлишина, Татьяны Сафоновой, Екатерины Платоновой, Веры Макаровой и Андрея Варнавского

🧑‍💻Модератором выступит Елизавета Оглоблина

🎥 Подключайтесь в Zoom

Задавать вопросы вы можете онлайн, подняв руку🙋🏼‍♀️, или писать комментарий под этим постом 👇🏻

Если вы готовы выступить модератором/спикером пятничного эфира по любой профильной теме в будущем, 📬 напишите нам +7 (926) 143-59-23 (WhatsApp/Telegram) или на почту council.acirussia@yandex.ru
  • 🔥 1
Post #1888 64
Токенизация и цифровой евро сходятся в одной точке: новый расчётный слой требует не только кода, но и ответственного института.

За первую неделю июля МВФ и ЕЦБ опубликовали два разных документа, которые на самом деле говорят об одном сдвиге.

МВФ в working paper о развитии инфраструктур финансового рынка в токенизированной экономике пишет, что токенизация и распределённые реестры могут передать смарт-контрактам часть функций, которые сегодня выполняют центральные депозитарии, центральные контрагенты и торговые репозитории. Речь идёт об учёте, расчёте, управлении залогом и отчётности. Но документ сразу ставит ограничение: функции, где нужны правовая определённость, управление, ответственность и усмотрение, остаются институциональными. Наиболее вероятная модель, по оценке авторов, не исчезновение инфраструктур, а гибридная инфраструктура, где технология и институты вместе обеспечивают доверие, устойчивость и надзор.

ЕЦБ с другой стороны показывает тот же сдвиг на примере цифрового евро. Набор правил цифрового евро должен установить единые правила, стандарты и процедуры для платежей и связанных действий. Документ адресован поднадзорным платёжным провайдерам и покрывает не только платёж как операцию, но и роли участников, онлайн- и офлайн-сценарии, пользовательские маршруты, технические требования, управление рисками, споры, подключение участников, сертификацию и управление изменениями.
Связка здесь важнее каждого документа по отдельности.

МВФ показывает архитектурный предел токенизации: код может ускорить исполнение, но не отвечает сам за сбой, спор, ошибку, ликвидность и доверие. ЕЦБ показывает практическую сторону той же проблемы: цифровая валюта центрального банка не может быть просто «цифровой монетой». Нужны правила доступа, обязанности платёжных провайдеров, порядок обмена данными, управление рисками, процедура споров и механизм обновления всей схемы.

Токен здесь не главный герой.
Главный герой – ответственность.

Деньги в такой системе становятся не только записью о стоимости. Денежный инструмент начинает жить внутри набора правил: кто имеет доступ, кто ведёт учёт, кто видит данные, кто подтверждает операцию, кто разбирает спор, кто отвечает при сбое. Инфраструктура перестаёт быть невидимым фоном. Инфраструктура становится местом, где распределяются контроль и риск.

Для банков это означает не исчезновение, а смену роли. Банк всё чаще оказывается не только хранителем клиентского счёта, но и окном доступа к платформе, участником правила и исполнителем требований к данным, идентификации, рискам и пользовательскому интерфейсу.

Для центрального банка ставка другая. Если расчётный слой становится программируемым и более связанным с данными, публичные деньги требуют не только выпуска, но и более тонкого управления инфраструктурой. Чем больше функций встраивается в цифровой контур, тем сложнее вопрос: где заканчивается нейтральная платёжная инфраструктура и начинается управление экономическим поведением через правило.

Риск возникает не в самом слове «токенизация». Риск возникает там, где ускорение расчёта убирает старые буферы, а ответственность ещё не распределена. МВФ прямо отмечает, что исчезновение задержек может убрать не только издержки, но и защитные паузы для управления ошибками, стрессом и ликвидностью.

Наш вывод: цифровые деньги переходят из стадии «нового инструмента» в стадию институционального дизайна. Вопрос в том, чьё правило будет встроено в расчётный слой, кто будет его менять и кто понесёт ответственность, когда платёжная логика станет частью самой инфраструктуры.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1887 55
Архитектура денег Когда мы начали писать про цифровой рубль, многие говорили: «Да что там вообще обсуждать?» Спустя десятки постов неожиданно выяснилось, что обсуждать есть что😄 Оказалось, что цифровой рубль, стейблкоины, токенизированные депозиты, офлайн-платежи, программируемые…
«Блокчейн всё решит» - удобно звучит. Проблема только в том, что почти ничего не объясняет. 😄

Кстати, о поводе собраться. Нас стало больше трёхсот, спасибо, что читаете ❤️. По традиции на круглой отметке возвращаемся к основам: первый дайджест мы делали на двухстах подписчиках, теперь выпускаем второй.

За последний месяц мы подробно разбирали, чем на самом деле отличаются цифровые валюты ЦБ (цифровой рубль), стейблкоины и токенизированные депозиты. У каждого из этих инструментов разные эмитенты, разные обязательства, разные правила обращения и разные сценарии применения.
Собрали основные посты в одном месте👇

📚 Подборка: одно и то же или нет?
🗺️ Общая карта (где что лежит)
– Не всё цифровое является деньгами: три слоя цифровой финансовой системы
– Гонконг складывает ЦВЦБ, токенизированные депозиты и стейблкоины в один класс новых средств платежа

🏛️ Цифровой рубль (обязательство центрального банка)
– Чем цифровой рубль отличается от токенизированных депозитов
– Почему цифровой рубль это деньги регулятора, а не банковский баланс

🏦 Токенизированные депозиты (обязательство коммерческого банка)
– Где у банка пассив, а где просто новая технология
– HSBC и главный вопрос: чьё это обязательство
– Банки США строят расчёты на токенизированных депозитах, чтобы деньги не ушли в стейблкоины

💵 Стейблкоины (обязательство частного эмитента)
– Шнабель: стейблкоин не расшатывает доллар, а укрепляет его
– UniCredit: где слабое место европейской конструкции с резервами
– С 1 июля в ЕС меняется само право предложить стейблкоин

⚖️ Кто станет расчётным слоем
– Банк Англии: токенизированные депозиты со временем обойдут стейблкоины
– Недельная карта: чьи деньги станут расчетным слоем

Три инструмента, три эмитента, три обязательства. Сохраняйте, чтобы под рукой был быстрый ответ на «а разве это не одно и то же».
Читайте нас в MAX
😀Архитектура денег
Post #1886 49
Электричество отключили, интернет пропал, банки недоступны. Наличные при этом работают — цифровые деньги должны уметь то же самое.

Для 1,4 млрд человек с нестабильным интернетом это не теория, а ежедневная реальность. Европейский ЦБ и Банк международных расчётов уже тестируют NFC-чипы с предзагруженными средствами. Деньги без розетки — инженерная задача, которая уже решается.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1885 53
Гонконг усиливает не цифровой юань, а рынок, без которого юань не становится расчётной валютой.

7 июля Народный банк Китая, Валютное управление Гонконга и Комиссия по ценным бумагам и фьючерсам Гонконга объявили пакет мер для развития рынка облигаций, валютных инструментов и юаня за пределами материкового Китая. В опубликованных документах речь не идёт о запуске цифрового юаня. Речь идёт о другом слое: торговле, ликвидности, обеспечении, расчёте и правилах доступа.

Первый элемент: новая электронная площадка для торговли облигациями и валютными инструментами в Гонконге. По совместному заявлению, Китайская система торговли иностранной валютой и Гонконгская биржа будут развивать такую площадку, а детали и сроки запуска объявят позднее. Заявленная цель: повысить эффективность торговли, прозрачность ценообразования и снизить транзакционные издержки.

Второй элемент: расширение юаневой ликвидности. Валютное управление Гонконга увеличивает объём юаневой линии с 200 до 500 млрд юаней с 10 июля 2026 года, добавляет сроки 9 месяцев, 2 года и 3 года, а также изучает механизм предоставления семидневной ликвидности в юанях за пределами материкового Китая. Отдельно заявлена проработка краткосрочных долговых инструментов в юанях для формирования кривой доходности.

Третий элемент: связка с рынком облигаций. Пакет включает расширение Bond Connect, в том числе рост годовой квоты Southbound Bond Connect с 500 до 800 млрд юаней, развитие сделок репо с использованием облигаций как обеспечения и продление времени расчётов по Northbound Bond Connect.


Здесь видна денежная архитектура:
– Деньги: юань за пределами материкового Китая.
– Инфраструктура: электронная площадка, каналы Bond Connect, клиринговые и расчётные связи.
– Ликвидность: юаневая линия, семидневное фондирование, краткосрочные инструменты.
– Правило: согласованная рамка Народного банка Китая, Валютного управления Гонконга и гонконгского регулятора рынка ценных бумаг.
– Участники: банки, биржа, валютная торговая система, инвесторы и регуляторы.

Цифровые деньги не живут отдельно от рынка. Любой будущий цифровой контур требует цены, ликвидности, обеспечения, торговой инфраструктуры и понятного правила доступа.

Гонконг укрепляет среду, в которой юань может чаще использоваться как расчётная валюта за пределами материкового Китая. Будущее цифровых денег начинается не с кошелька, а с рынка, где деньги получают ликвидность, цену и операционную завершённость.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1883 56
Блокчейн обещал единую инфраструктуру. БМР объясняет: попытки масштабировать сеть часто не собирают рынок в один контур, а множат отдельные расчётные среды.

В новом BIS Bulletin №126 разбирается, как публичные блокчейны балансируют между децентрализацией, безопасностью и масштабируемостью. В приложении к выпуску отдельно сведены модели первого уровня, решения второго уровня, механизмы совместимости, мосты и параллельные цепочки.

Смысл не в технической таблице ради таблицы. Каждый дизайн задаёт своё правило доверия: кто подтверждает операцию, где хранится состояние, от какого слоя наследуется безопасность, кто отвечает за доступность данных. Решения второго уровня могут снижать нагрузку и комиссии, но одновременно создают отдельные среды исполнения и пулы ликвидности. Мосты помогают переносить активы между сетями, но добавляют зависимость от контрактов, операторов и новых точек риска.

Для денежной архитектуры вывод прямой: фрагментация возникает не только из-за конкуренции платформ. Фрагментация часто вшита в сам компромисс дизайна.

Чем активнее система масштабируется через новые слои и мосты, тем острее вопрос: кто задаёт общий расчётный слой, если сама технология постоянно производит новые границы.

В инфографике постарались перевести для вас основные приложения материала БМР

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1880 211
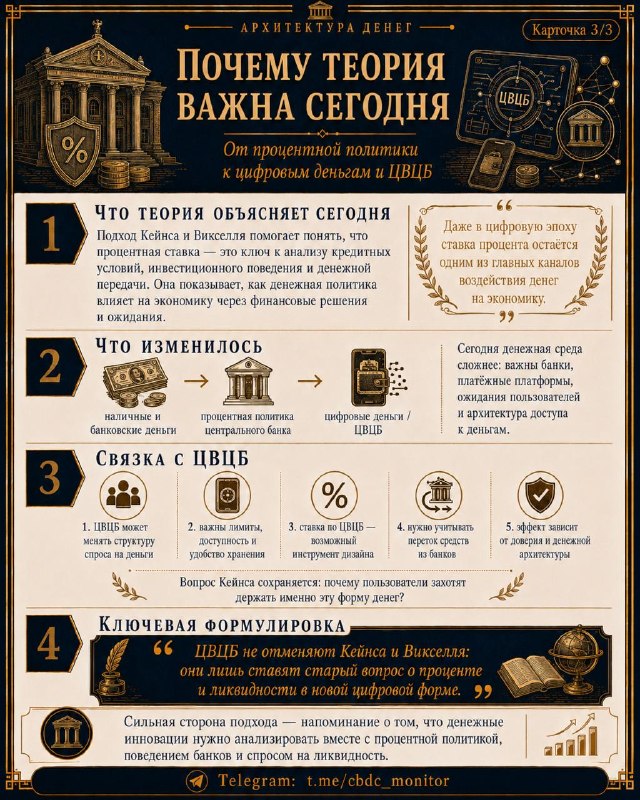
После Кейнса и идеи ликвидности логично перейти к следующему вопросу: что такое процентная ставка?

На первый взгляд кажется, что процент — это просто цена сбережений: одни готовы отложить потребление, другие готовы занять деньги, а ставка уравновешивает эти два решения. Но Кейнс и Викселль показали, что такая картина слишком узкая.

У Викселля ставка процента важна потому, что она связывает денежную экономику с реальной. Если рыночная ставка отклоняется от «естественной» ставки, меняется кредит, инвестиции, спрос и динамика цен. Процент становится не просто платой за ожидание, а каналом, через который денежная система влияет на экономический цикл.

У Кейнса акцент другой. Для него процентная ставка — это не только вознаграждение за отказ от текущего потребления, а плата за расставание с ликвидностью. Люди и институты держат деньги не только из-за доходности, но и из-за неопределённости, осторожности и желания сохранить свободу действия.

Вместе эти два подхода дают более глубокую картину:
ставка процента — это не одна цена на рынке сбережений, а денежный механизм, в котором сходятся кредит, ожидания, ликвидность, инвестиции и политика центрального банка.


Связка с ЦВЦБ здесь прямая.

Цифровая валюта центрального банка может изменить не саму природу процента, а среду, в которой формируется спрос на деньги и ликвидность. Если у граждан и бизнеса появляется новая форма денег центрального банка, важными становятся вопросы: будут ли по ней начисляться проценты, какие лимиты хранения установят, как она повлияет на банковские депозиты, переток ликвидности и работу процентной политики.

Поэтому ЦВЦБ нельзя анализировать только как платёжную технологию. Это часть денежной архитектуры, которая может затронуть спрос на ликвидность, поведение банков и каналы передачи процентной ставки в экономику.

Кейнс и Викселль помогают сформулировать главный вопрос:
процентная ставка — это не просто «цена денег». Это один из ключевых рычагов, через который денежная система управляет временем, риском, кредитом и ожиданиями.


#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →